Порядок уплаты НДФЛ в 2023 году: новые сроки, отчетность

2023 год точно запомнится работодателям и бухгалтерам количеством изменений налогового законодательства. Одно из значительных нововведений — способ расчета и срок уплаты НДФЛ. В статье рассказываем, как удержать налог из зарплат.
- Как удерживать НДФЛ
- Когда уведомлять ФНС
- С каких выплат удерживают НДФЛ
- Как отчитываться по форме 6-НДФЛ
Начнем с главного — теперь удерживать и уплачивать НДФЛ нужно с каждой выплаты. Неважно, сколько раз вы рассчитываетесь с работниками: два или четыре. С любого вознаграждения необходимо удерживать 13%.
Кажется, что ничего сложного нет. Но существуют подводные течения, о которых капитану корабля — главе компании, и его помощнику — бухгалтеру, необходимо знать.
Как удерживать НДФЛ
Нововведения появились из-за единого налогового счета (ЕНС) и единого налогового платежа (ЕНП). В 2022 году эти инструменты тестировали. Теперь они перешли в серийное использование.
Переводить средства следует до 28 числа включительно. Это касается всех выплат бизнеса: их включают в ЕНП, а потом переводят на ЕНС.
28 числа Федеральная налоговая служба (ФНС) спишет с этого счета деньги по всем налогам. Если средств окажется меньше, их равномерно распределят, после чего на счете образуется недоимка.
Какие налоговые изменения затронут бизнес в 2023 году
До 2023 года налоговые органы считали, что сотрудники получают зарплату в последний рабочий день месяца. Соответственно, работодатель удерживал НДФЛ со всей суммы зарплаты и в ближайший рабочий день переводил деньги.
Например, ООО «Тепло Плюс» выплачивает сотрудникам аванс 5 числа, а зарплату — 25. С первой выплаты компания не удерживала 13%. Подоходный налог за сотрудника фирма вычитала из второй части зарплаты. Организация переводила его в ФНС не позднее первого рабочего дня следующего месяца.
Привычный порядок изменился. 28 число стало датой, когда следует уплатить налог, начисленный с 23 числа предыдущего месяца по 22 число текущего.
Сроки выплат в ООО «Тепло Плюс» в 2023 году не изменились. Значит, из первой части зарплаты (например, за март) работодатель удерживает 13% 5 числа и перечисляет их на ЕНС до 28 числа.
Налог со второй части зарплаты поступит на счет с апрельскими выплатами.
НДФЛ: что это такое простыми словами
Организации будут применять этот механизм в течение практически всего года. Исключения составят лишь январь и декабрь.
Отчетный период
Когда перечислить
28 января (если день выпадает на выходной, то в ближайший следующий за ним рабочий день)
23 ноября – 22 декабря
Последний рабочий день года
В первый месяц года дата уплаты такая же, как и в других периодах, но срок для начисления зарплаты и подоходного меньше. В декабре уплачивать НДФЛ нужно дважды: за ноябрь–декабрь и «хвостик» декабря.
Если 28 число выпадает на выходной, деньги на ЕНС переводят в ближайший рабочий день.
Когда уведомлять ФНС
С введением ЕНП у организаций появилась обязанность — до 25 числа сообщить ФНС о начисленных налогах. Это требование распространяется и на НДФЛ.
В уведомлении работодатель пишет код бюджетной классификации (КБК) и размер налога. По общему правилу сведения про обязательные выплаты передают до 25 числа месяца, следующего за отчетным. Иными словами, за март подают до 25 апреля, за апрель — до 25 мая и так далее.
Если 25 число — выходной, сведения подают в следующий трудовой день.
Как вы помните, период начисления НДФЛ изменился: с 23 числа предыдущего месяца по 22 число текущего. Значит, отчитаться нужно до 25 числа текущего месяца.
ООО «Тепло Плюс» перечисляет зарплату 5 и 25 числа. Следовательно, подать уведомление за первую часть зарплаты нужно в этом месяце, а за вторую — в следующем.
При подаче уведомления в январе и декабре действуют особые правила. До 25 января нужно отчитаться за начисленное с 1 по 22 января. До 25 декабря необходимо сообщить о налогах с 23 ноября по 22 декабря. Крайний рабочий день года — это та дата, когда ФНС принимает сведения о подоходных налогах, начисленных с 23 по 31 декабря.
Коммуникации с инспекцией ФНС — не самая простая задача. Совкомбанк упростит ее и перенесет в онлайн форму.
Не хотите нанимать бухгалтера в штат, а сами не справляетесь с налоговой отчетностью? У клиентов Совкомбанка есть простой выход из такой ситуации — онлайн-отчетность в ФНС.
С каких выплат удерживают НДФЛ
Люди платят подоходный не только с того, что получают на работе. Его выплачивают:
- с продажи имущества, которым владели менее трех лет;
- доходов от аренды;
- выигрышей;
- прибыли, полученной не в России;
- прочих доходов.
Ответственность за уплату налога с этих поступлений человек несет сам.
Работодатель перечисляет за сотрудника НДФЛ еще в ряде случаев:
Дата удержания
Пособие при болезни
День перечисления средств сотруднику
Последний рабочий день месяца, когда принят авансовый расчет
Евгения Гурькова работает в ООО «Тепло Плюс» в должности специалиста отдела по вопросам организационной и финансовой работы. С 27 марта по 2 апреля у нее отпуск.
24 марта работодатель переводит Гурьковой отпускные — 18 тысяч рублей. Из этой суммы «Тепло Плюс» удерживает 2340 рублей. Направить их на ЕНС нужно через 35 дней — 28 апреля.
С 13 по 16 марта Евгения была в командировке внутри России. Компания назначила ей суточные — 1500 рублей. По действующим правилам, НДФЛ не взимают с суммы до 700 рублей. Значит, работодатель за четырехдневную командировку обязан удержать 416 рублей.
Авансовый расчет приняли в марте. Следовательно, деньги удержат 31 марта. На ЕНС они поступят не ранее 28 апреля.
Отправить сотрудника в командировку и собрать все отчетные документы труднее, чем кажется. Вам предстоит изучить несколько маршрутов, проверить гостиницы и отели. Чтобы упростить себе задачу, воспользуйтесь сервисом Совкомбанка по планированию командировок.
Отправить сотрудника в командировку, потратив на это две минуты, — легко. Не отвлекайте бухгалтера и HR от их работы и сделайте все прямо со смартфона. С сервисом оформления командировок от Совкомбанка вы не только подберете наилучшие цены на билеты и номера, но и автоматизируете работу с бухгалтерской отчетностью. Будьте уверены, что сотрудник не пострадает и не попадет в отель с низким рейтингом.
Отдельный сценарий связан с увольнением. По общему правилу деньги за работника переводят в этот или следующий рабочий день.
Взнос считают от суммы зарплаты, неиспользованного отпуска, больничных и прочих выплат, которые сотрудник не успел получить.
Как отчитываться по форме 6-НДФЛ
Форма 6-НДФЛ — документ, в котором работодатели отражают, какой подоходный налог они удержали со своих сотрудников. Бланк, в отличие от уведомления, подают раз в квартал, а не ежемесячно.
Отчитываться по этой форме нужно, как и по всем другим документам, 25 числа. Если часть декабрьской зарплаты 2022 года сотрудники получили в январе 2023 года, то эти сведения нужно отразить в бланке за первый квартал.
Если часть денег за март, июль, сентябрь выплачивают в следующем месяце, их отражают в отчете за следующий квартал.
Это же правило распространяется на расчеты в одном месяце, но в разных налоговых периодах.
ООО «Тепло Плюс» вторую часть зарплаты за март переводит сотрудникам 25 марта. Эта дата относится к периоду «март–апрель». Значит, сведения включат в отчет за второй квартал.
Отчет по форме 6-НДФЛ подают 25 числа месяца, следующего за отчетным кварталом. Следовательно, 25 апреля нужно подать сведения о подоходном налоге за первый квартал. В нем отразят суммы с начала года по 22 марта включительно.
В этот же день нужно будет отчитаться об НДФЛ с 23 марта по 22 апреля, а до 28 апреля — заплатить налог.
НДФЛ в 2023 году: как рассчитать и оплатить в 1С:УНФ
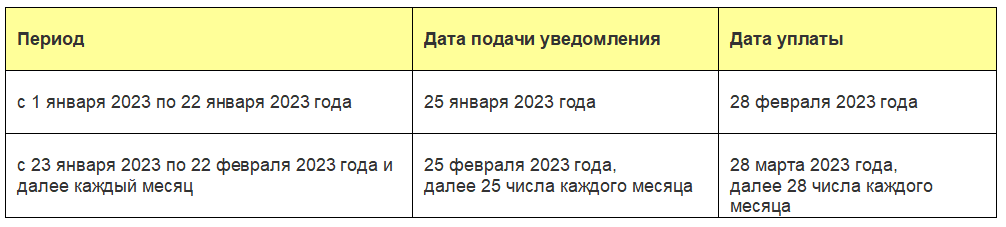
С 2023 г. сумма НДФЛ для оплаты включается в единый налоговый платеж. Для НДФЛ изменяется порядок расчета и уплаты. Рассчитывается налог за период с 23 числа предыдущего месяца по 22 числа текущего месяца с каждой выплаченной работнику суммы. До 25 числа месяца подается уведомление о рассчитанных суммах. До 28 числа осуществляется оплата единого налогового платежа, в составе которого теперь и оплачивается НДФЛ.
В статье рассмотрим, как рассчитать НДФЛ по новым правилам, подать уведомления по исчисленным суммам и оплатить в составе единого налогового платежа. В конце расскажем порядок расчета и уплаты НДФЛ в 2023 году в 1С:УНФ.
- Новые правила расчета
- Сроки оплаты и отчетность
- Порядок расчета и оплаты НДФЛ в 1С:УНФ
Новые правила расчета НДФЛ
До 2023 года датой получения дохода считали последний день календарного месяца, за который была начислена заработная плата. Поэтому ранее при выплате аванса НДФЛ не удерживался т. к. аванс не считался доходом. Рассчитывался и удерживался НДФЛ один раз при окончательной выплате заработной платы.
Основное изменение — теперь днём получения дохода для расчета НДФЛ считается дата выплаты заработной платы.
Теперь рассчитываем и удерживаем НДФЛ два раза в месяц: в день перечисления сотруднику аванса и в дату выплаты оставшейся части заработной платы.
Период расчета НДФЛ — с 23 числа предыдущего месяца по 22 число текущего месяца.
Дата отчета — до 25 числа текущего месяца подаем в ИФНС уведомление с расчетом исчисленных налогов.
Сумма из уведомления будет зачтена в качестве НДФЛ при поступлении единого налогового платежа, в состав которого будет включен и НДФЛ.
Сроки оплаты и отчетности
Изменяется срок оплаты НДФЛ. Теперь НДФЛ уплачивается в составе единого налогового платежа на единый налоговый счет до 28 числа текущего месяца.
С 2023 года, если работодатель не в состоянии удержать НДФЛ в установленные законом сроки в силу каких-то причин, он может перечислить налог за счёт собственных средств. Этим самым он избежит штрафов и пеней от ИФНС. Поэтому теперь можно и лучше заранее направить средства на единый налоговый счёт (ЕНС). ФНС заберёт оттуда деньги согласно расчётам, поданным в уведомлении.
Порядок расчета и оплаты НДФЛ по новым правилам в 1С:УНФ
В 1С:УНФ есть возможность рассчитать НДФЛ с выплаченного аванса и отправить уведомление об исчисленной сумме налога. В составе единого налогового платежа перечисляем на единый налоговый счет. При выплате заработной платы рассчитывается НДФЛ с учетом налога с аванса и включается в следующие уведомление и сумму единого налогового платежа.
Рассмотрим по шагам, как рассчитать НДФЛ с выплаченных сумм в 1С:УНФ, отправить уведомление и оплатить.
1. НДФЛ с аванса в 1С:УНФ
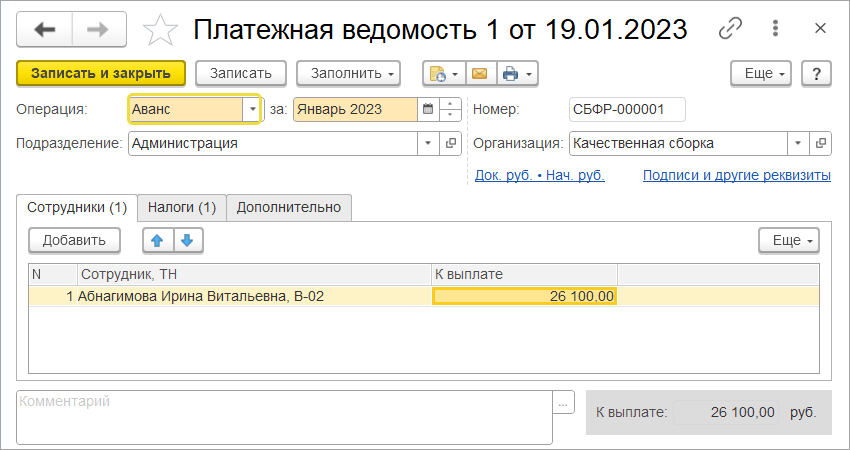
Создаем в разделе «Персонал» платежную ведомость с операцией «Аванс». В документе указываем сотрудников и суммы аванса.
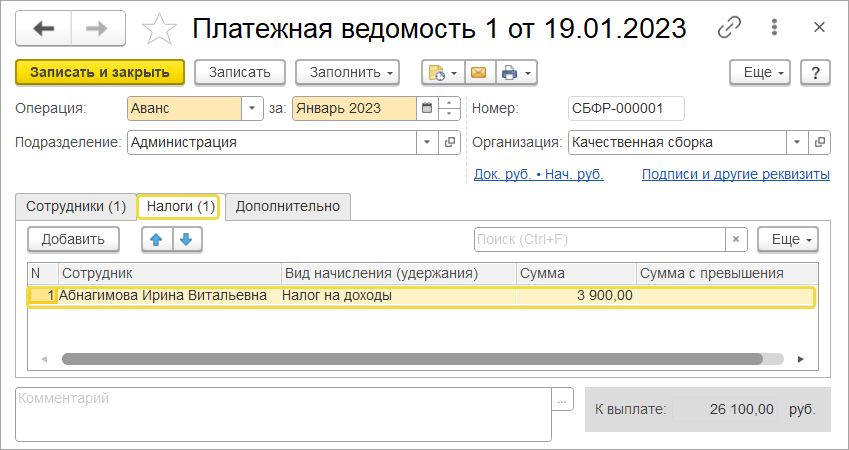
В платежной ведомости на закладке «Налоги» указываем суммы НДФЛ с аванса. Записываем документ.
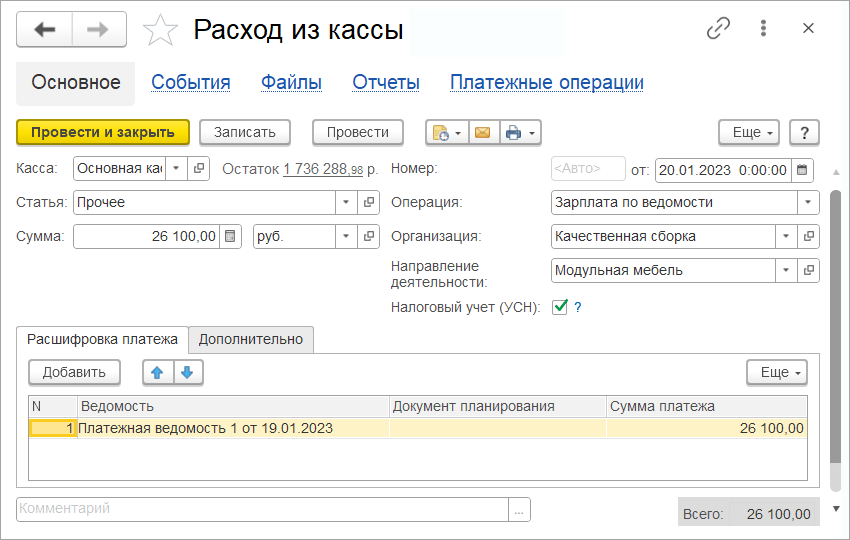
Для выплаты аванса из платежной ведомости вводом на основании создаем платежный документ.
2. Формирование расчета НДФЛ и отправка уведомления
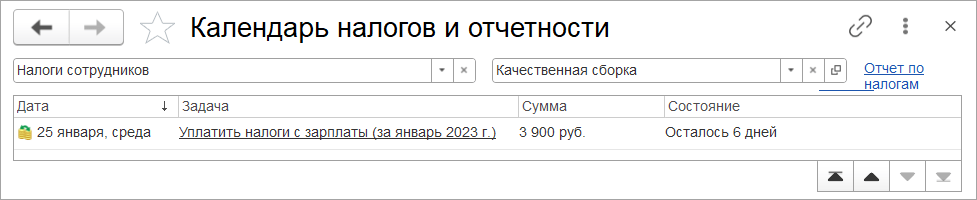
В срок до 25 числа каждого месяца рассчитываем сумму НДФЛ за период с 23 числа предыдущего месяца по 22 число текущего месяца и отправляем уведомление по НДФЛ.
Расчет налога и формирование уведомление производится в календаре налогов и отчетности раздела «Налоги».
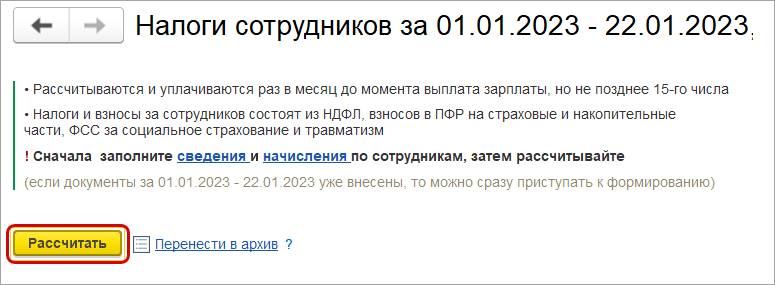
Из формы НДФЛ формируем уведомление.
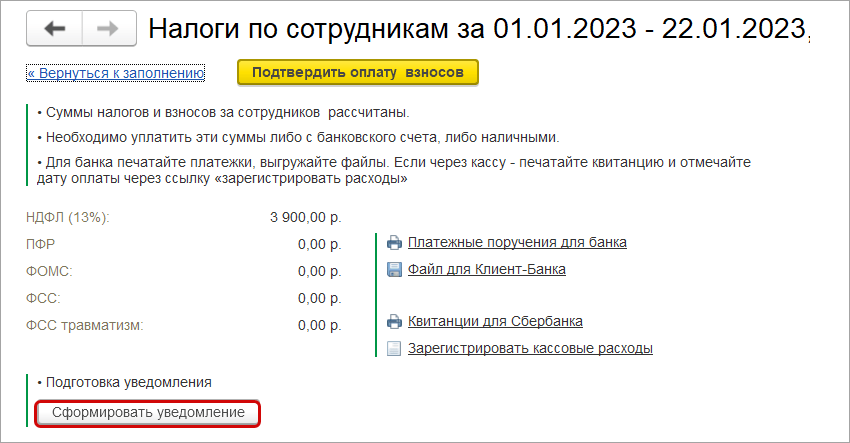
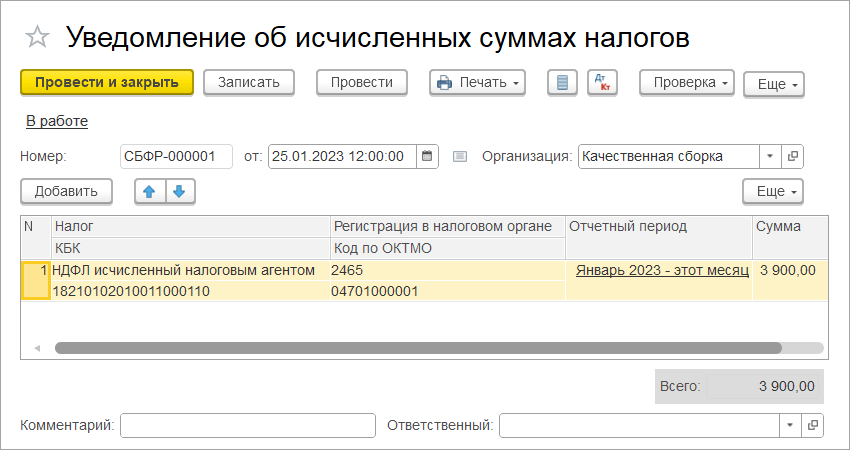
Проверяем созданное уведомление и отправляем с помощью сервиса 1С-Отчетность до 25 числа месяца.
3. Оплата НДФЛ в составе единого налогового платежа
До 28 числа месяца необходимо совершить оплату на единый налоговый счет. Оплатить налоги можно из формы рассчитанного налога. В этом случае оплачиваем рассчитанные суммы обязательств.
Оплату можно произвести со своего счета через формирование платежного поручения или сохранив файл для клиент-банка для последующей отправки через него. Так же можно оплатить наличными. Для этого можно сформировать квитанцию, а для отражения в программе обязательно сформировать расход из кассы.
Пополнить единый налоговый счет и не переживать о несвоевременной оплате или недоимках, пенях можно в любой момент времени и на любую сумму.
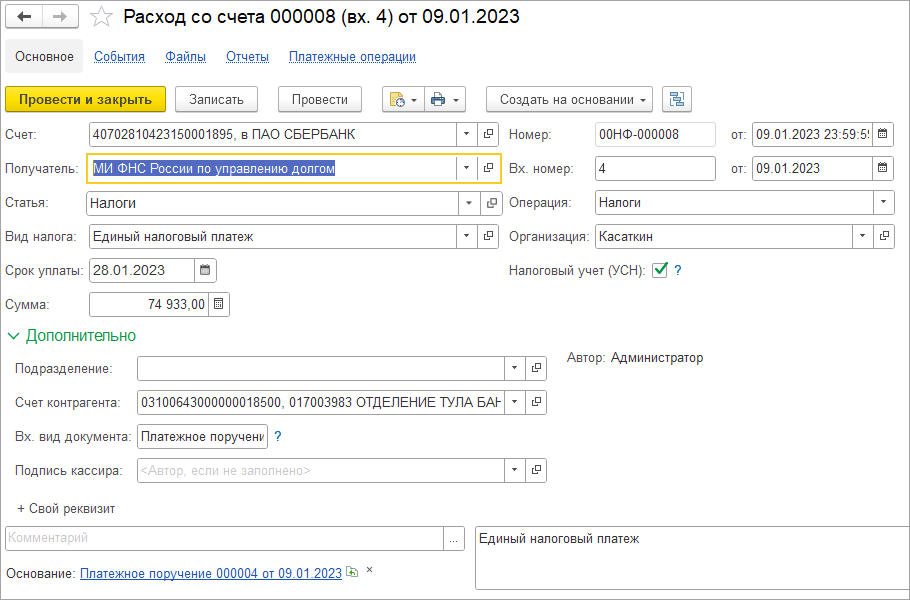
В программе совершаем платеж с помощью документов «Расход со счета» для безналичной оплаты или «Расход из кассы» — для наличной. Выбираем операцию «Налоги» и вид налога «Единый налоговый платеж».
4. НДФЛ с заработной платы
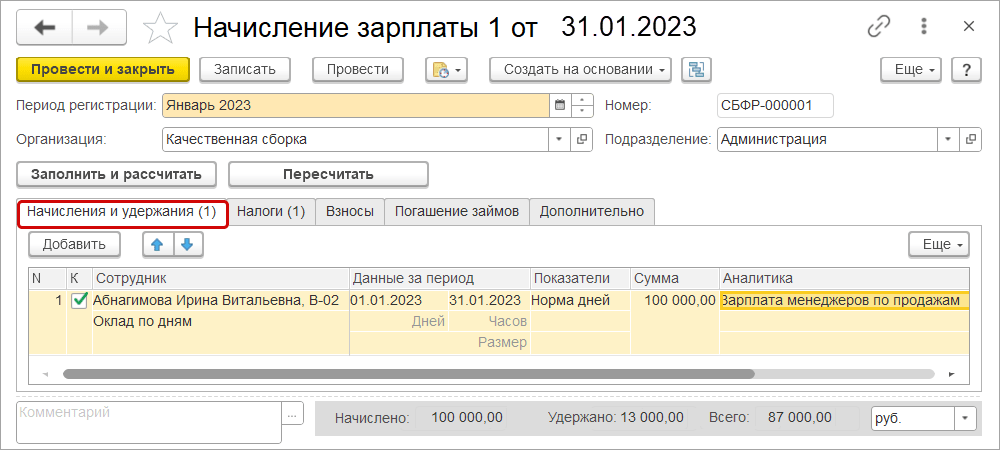
В конце месяца производим начисление заработной платы в разделе «Персонал».
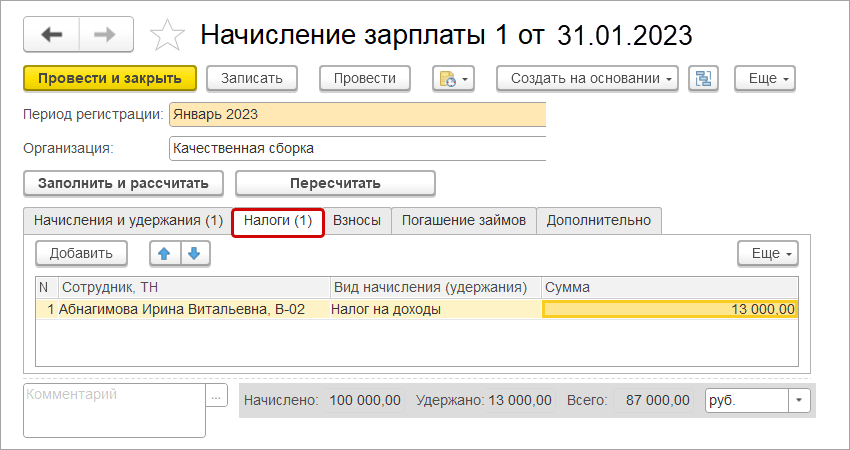
На закладке «Налоги» рассчитывается сумма НДФЛ со всей заработной платы.
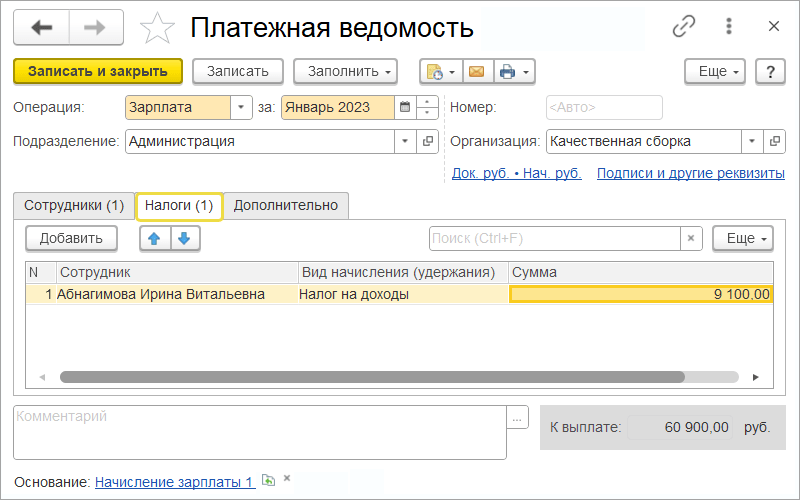
На основании начисления создаем платежную ведомость на выплату. На закладке налоги указываем сумму НДФЛ с учетом рассчитанных сумм с аванса.
Сумма налога будет включена в следующий расчет и уведомление и уплачена в составе единого налогового платежа.
Теперь НДФЛ рассчитываем и отправляем уведомления с каждой выплаченной суммы: с аванса и заработной платы до 25 числа месяца. До 28 числа уплачиваем в составе единого налогового платежа. 6-НДФЛ сдаем до 25 числа следующего за отчетным кварталом. Годовой отчет – до 25 февраля следующего года. Изменилась форма и порядок заполнения, начиная со сдачи отчетности за 2022 г.
- Сроки исчисления, удержания и уплаты НДФЛ с 01.01.2023
- Единый налоговый платеж: как рассчитать, оплатить и отчитаться в 1С:УНФ
11 основных ошибок по НДФЛ в 2023 году
Выплачивается зарплата в том числе за прошлые периоды
Если действительно не была выплачена зарплата за прошлые периоды, то в этом случае программа делает верно: она отсторнирует доход за предыдущий период и отнесет его по дате выплаты к текущему периоду.
Необходимо внимательно отследить, что НДФЛ исчисленный и удержанный в подробном анализе соответствуют сторно.
Если же по расчетному листку было все выплачено и долга нет, то в этом случае ошибка связана с расхождениями начислений и выплат по местам получения дохода, документам основаниям, категории выплат и т.п. Тогда необходимо возвращаться в прошлые периоды и аккуратно перезаполнять ведомости, чтобы они «схлопнулись» между собой.
Если период очень старый, то можно сделать «фиктивную» ведомость на декабрь 2022 года, в которую подобрать сотрудника через кнопку подбор, общая сумма к выплате должна равняться 0, а внутри будет разбивка по документам основаниям, сотрудникам, местам выплаты дохода и т.п.
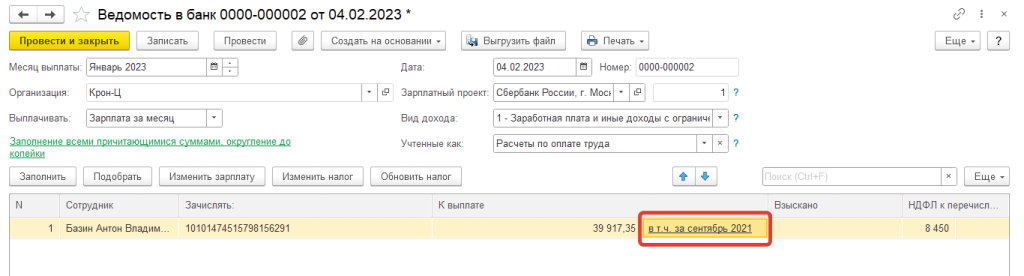
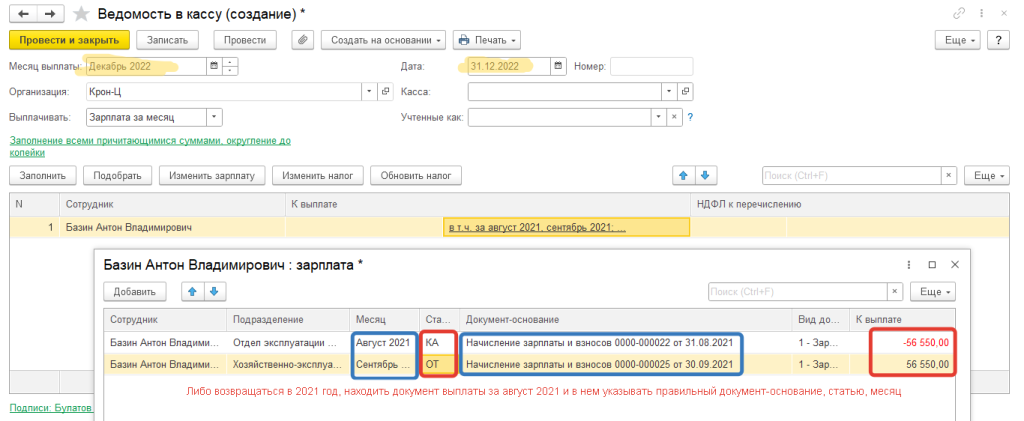
Как скорректировать выплату фиктивной ведомость
Настроим 1С для сдачи отчетности быстро и в срок!
Завершающий этап к подготовке отчетности, проверка 1С на правильное формирование документов для сдачи отчетности.
- Соблюдения положений учетной политики
- Ведения кассовых операций
- Анализ состояния бухгалтерского учета
- Корректный расчет НДС
Начислена одна сумма, а выплачена другая
Когда изменить начисления и выплаты не представляется возможным. При этом необходимо, чтобы сумма дохода, исчисленного и удержанного НДФЛ совпадала с Начислением (а не с выплатой)
В данном случае необходимо вручную корректировать документ Ведомости
- Заполняем ведомость автоматически (подтянутся суммы из данных документов-начислений)
- «провалиться» в сумму к выплате и добавить новую строку с пустым документом-основанием на разность между суммами, которая автоматически заполнилась к выплате, и которая была фактически выплачена
- Нажать «Обновить налог»
- В следующем месяце при заполнении ведомости на выплату зарплаты появится строка в т.ч. за прошлые периоды по пустому документу основанию, но с противоположным знаком. Эта строка на НДФЛ влиять не будет и в отчетность не попадет
Например, сначала рассчитали заработную плату без учета отгула. И эту заработную плату выплатили. Затем вспомнили, что был отгул, перерасчитали заработную плату, изменился НДФЛ и необходимо, чтобы сумма дохода в 6-ндфл попадала не из выплаты (которая была больше), а из начисления. Пусть выплатили ранее 35 000 руб. На текущий момент в ведомость попадает 33 776,53, разница составляет 1223,47 руб. (может быть и в другую сторону)
Аналогично, если сумма аванса начисленного меньше суммы выплаты, и нет возможности корректировки начисления и регистров, то в ведомости сумму переплаты по авансу выплачивать без документа основания. Например, по начислению аванса должны выплатить 3 000, а выплачивают 5 000. В этом случае, ведомость заполняем автоматом, затем входим в расшифровку суммы к выплате, добавляем новую строку без документа основания и в ней показываем разницу в 2 000.
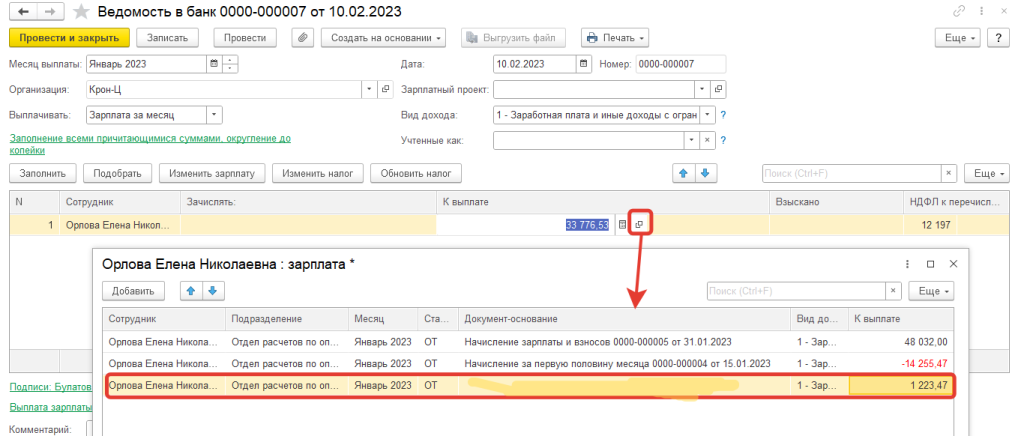
Как скорректировать ведомость строкой с пустым документом-основанием
Аванс больше, чем зарплата
Проверять необходимо по каждому виду начисления отдельно (оклад, районный коэффициент, ежемесячная премия или надбавки).
При проверке сумм начисленного аванса и оклада обращаем внимание на все виды начислений в отдельности. Например, если, в начислении аванса стоит оклад 1 500 и премия 8 000, а в начислении зарплаты оклад 10 000, а премия 5 000, то нужно в начислении аванса перекинуть излишек с премии на оклад. Перепровести начисление аванса и его выплату и затем проводить начисление и выплату зарплаты.
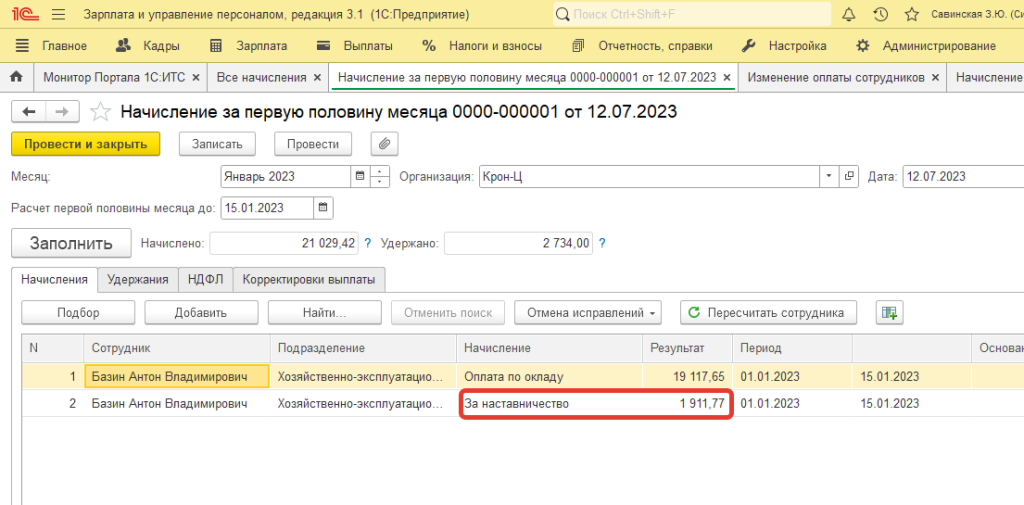
Документ Начисление аванса
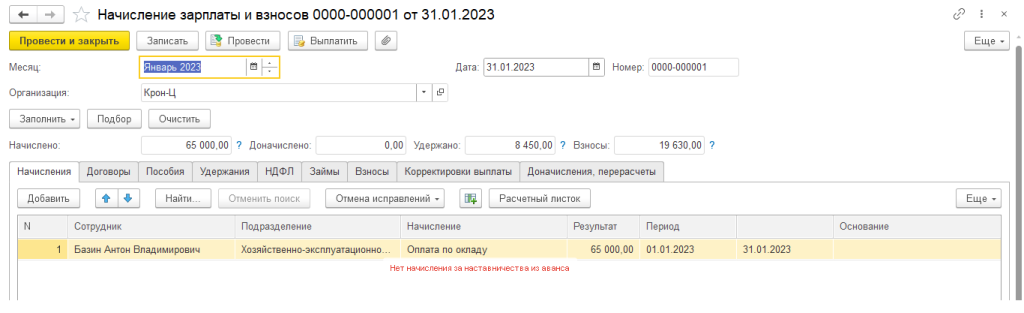
Документ Начисление зарплаты
Нужно исправлять документ начисления аванса, делать новый документ начисления с, либо корректировать регистры (если прошлый месяц ни в коем случае трогать нельзя).
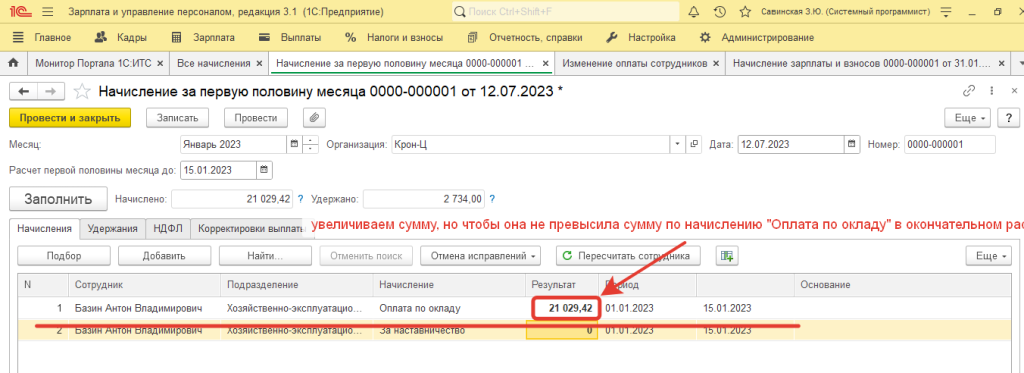
Исправление документа начисление аванса
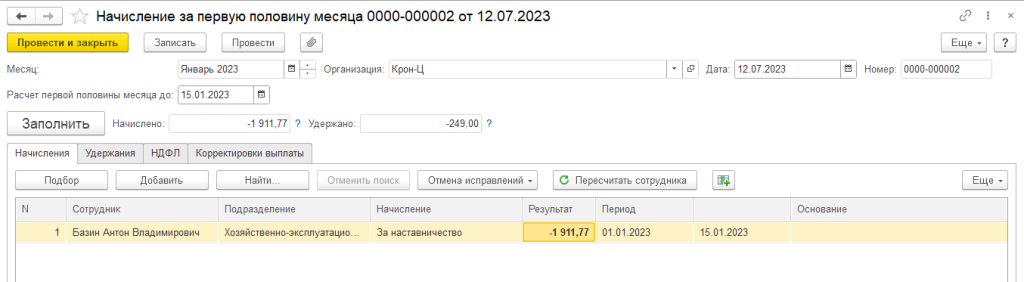
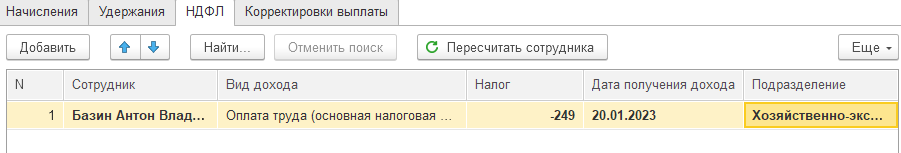
Ввод нового документа начисление аванса
Или документом Перенос данных. В документе Начисление за первую половину месяца смотрим, как сформировались регистры по кнопке Еще – Движения документа. И сторнируем строки
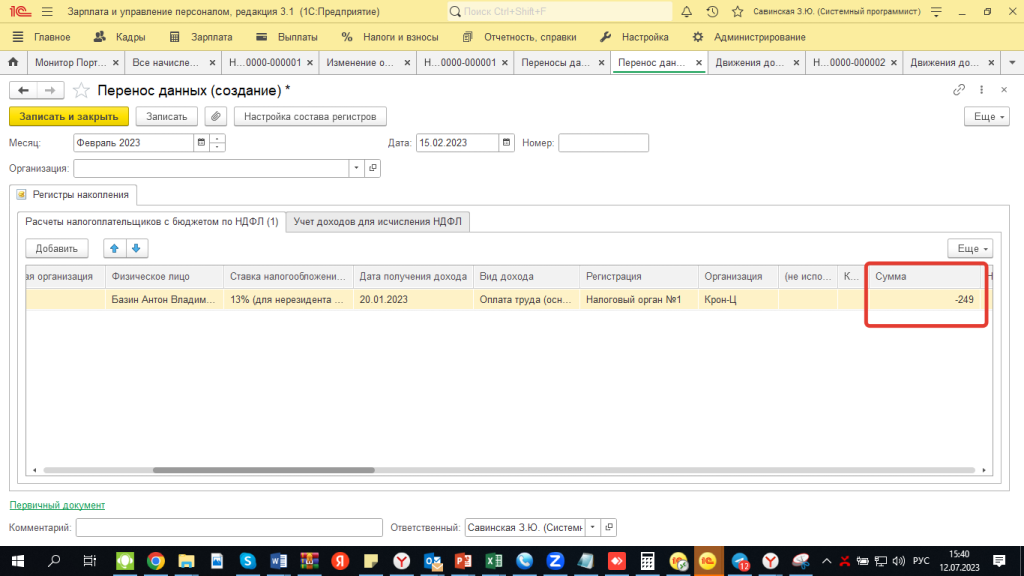
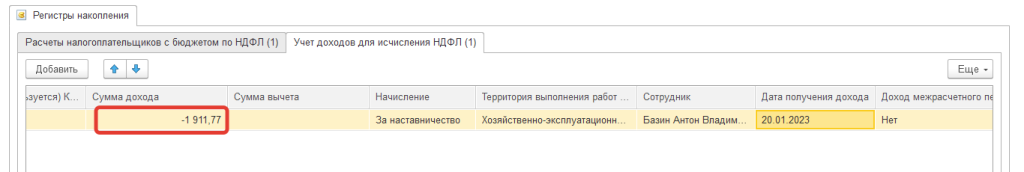
Корректировка регистров (не рекомендуется, т.к. много полей заполнять вручную)
Начислена одна сумма аванса, а выплачена другая
Если аванс один, а выплата аванса другая нужно исправлять начисление аванса и подгонять сумму под ведомость на аванс. Иначе в расчетном листе будет одна сумма, в отчетах по ндфл другая, а следующая ведомость на аванс будет попадать сумма из регистра «Зарплата к выплате авансом» и опять же не сойдется ни с каким из отчетов.
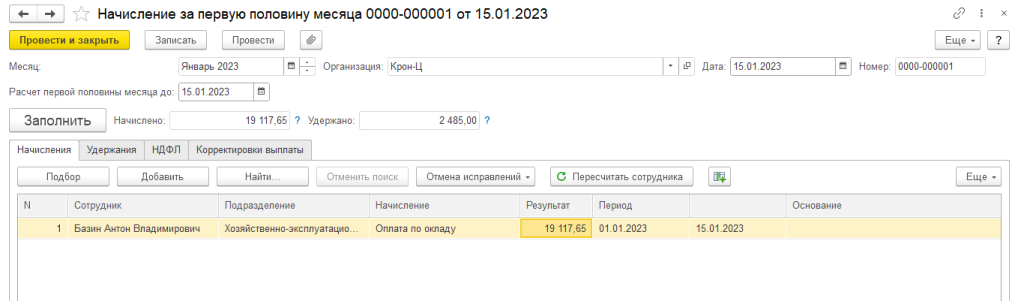
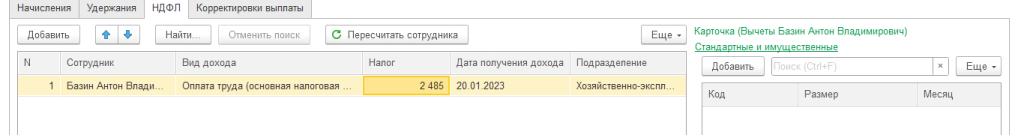
Ошибочное начисление аванса
Начислено 19 117,85 – НДФЛ 2 485, должно быть выплачено 16 632,85 руб., а выплачена 17 400:
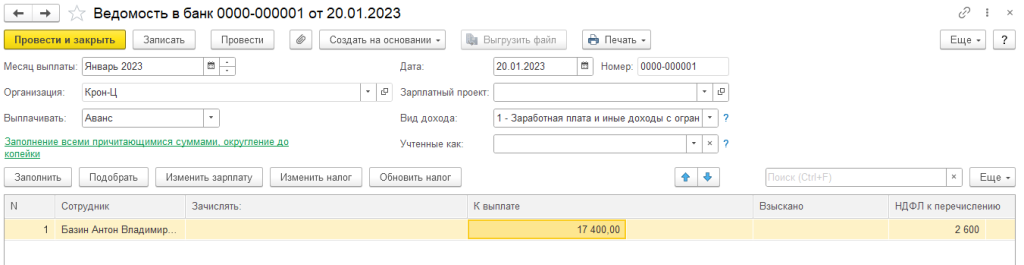
Выплачено больше, чем начислено аванса
Нужно рассчитать «от обратного» какая сумма должна быть начислена в авансе по формуле:
(Сумма выплачено – сумма вычетов*0,13)/0,87
(17 400 – 0*0,13)/0,87=20 000
И исправить документ начисления за первую половину месяца
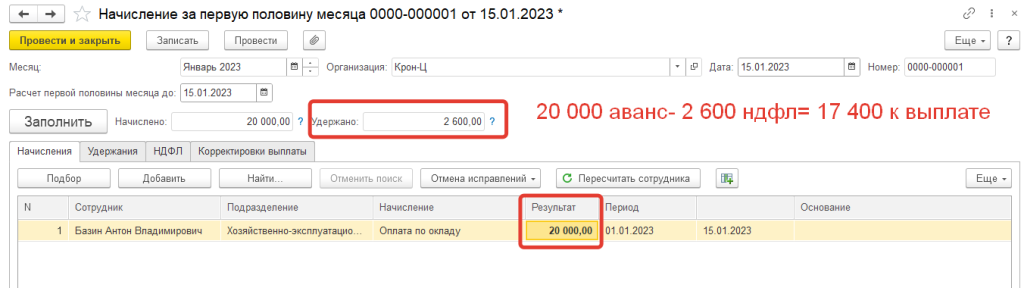
Исправление документа аванса
В начислении зарплаты НДФЛ не разбит на две строки по датам выплаты аванса и зарплаты
В окончательном расчете нет разбивки НДФЛ на аванс и оставшуюся сумму, суммы НДФЛ или даты в документе аванса не совпадают с суммой в окончательном расчете. Такое могло произойти, если ведомость на аванс распроведена в момент начисления зп или в ней нет суммы ндфл/она не верная.
В документе начисление зарплаты полная сумма ндфл должна делится на часть уже удержанную (из выплаты) и остаток, при этом дата аванса должна совпадать с датой ведомости на выплату аванса, а не с датой, указанной в части плановая дата документа расчет за первую половину месяца.
Необходимо перерасчитывать НДФЛ в документе Начисление зарплаты
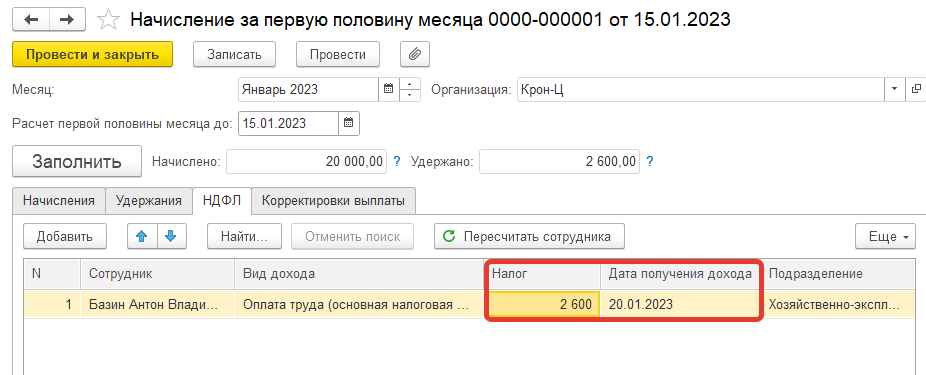
Есть аванс с рассчитанным НДФЛ
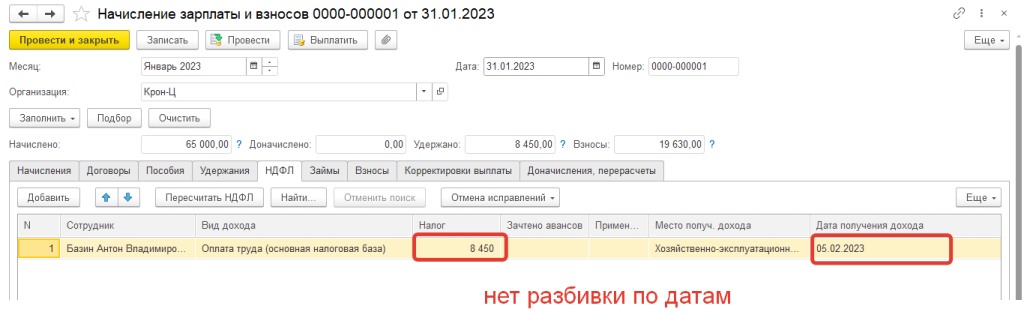
В окончательном расчете нет разбивки по датам
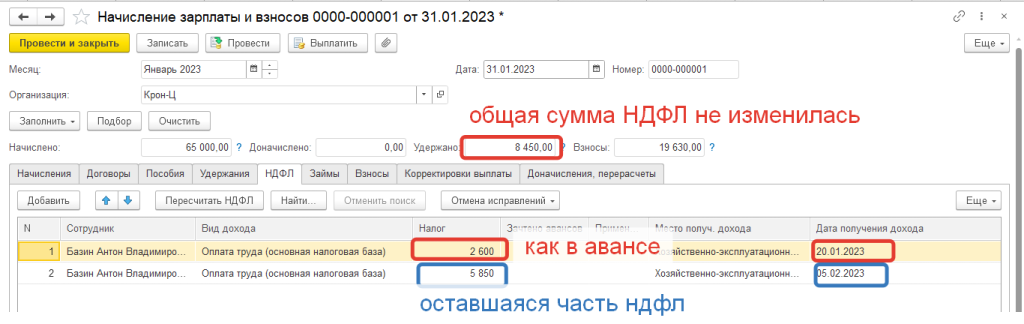
Перерассчитываем и проверяем, чтобы суммы и даты совпали с авансом
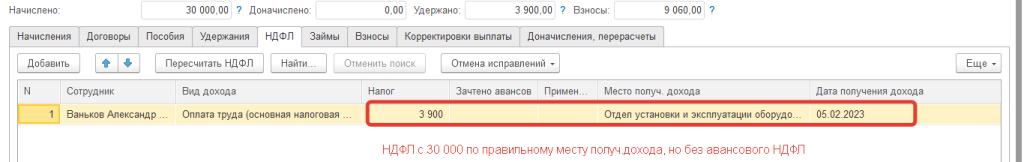
Плановая дата выплаты не совпадает с фактической датой выплаты
Особенно критично, если плановая дата позже, чем фактическая. Например, плановая стоит 10.07, а фактическая 08.07. В ведомости может автоматически не заполняться НДФЛ или заполняться не верно
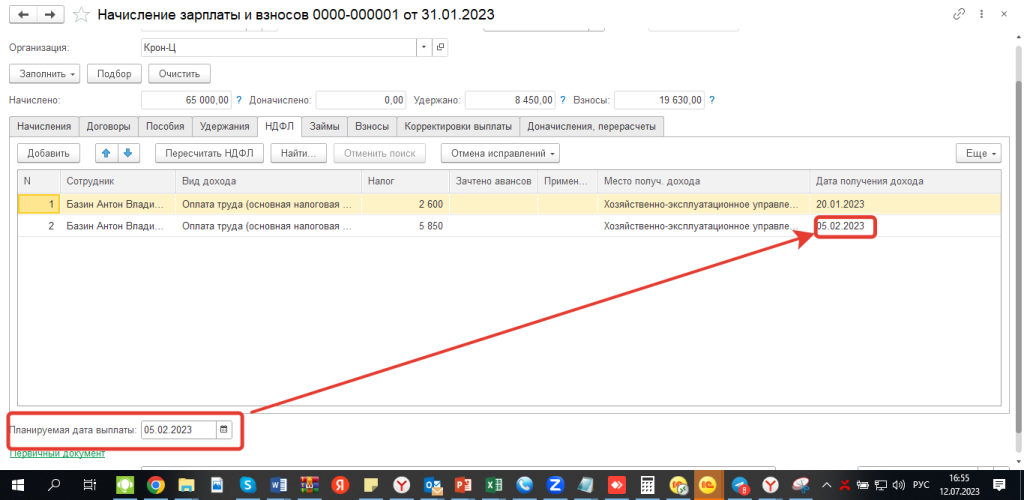
В документе начисления планируемая дата 05.02.2023
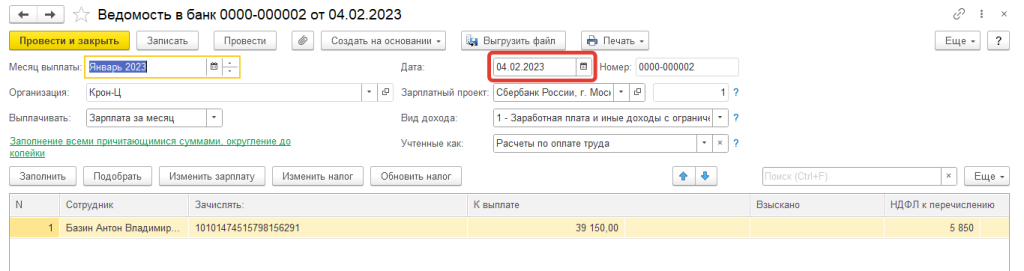
В ведомости дата выплаты 04.02.2023
Пересчитали НДФЛ в документе начисления при наличии проведенной ведомости
Необходимо распровести ведомости на выплату, перерасчитать НДФЛ в начислении зарплаты. В ведомости нажать обновить налог и провести
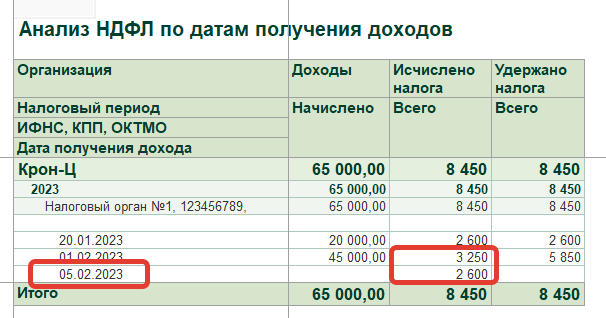
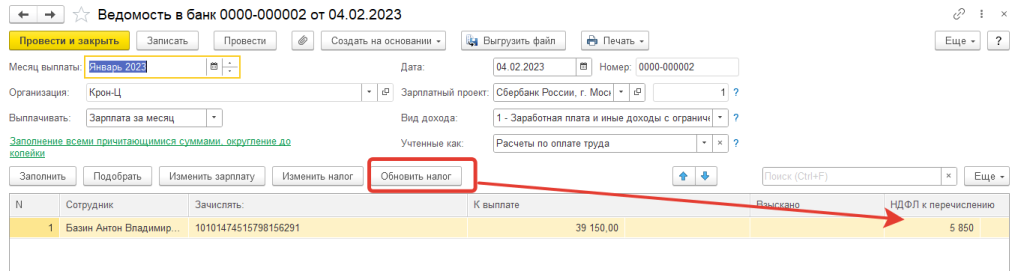
Ошибки можно увидеть в отчете Анализ НДФЛ по датам получения дохода
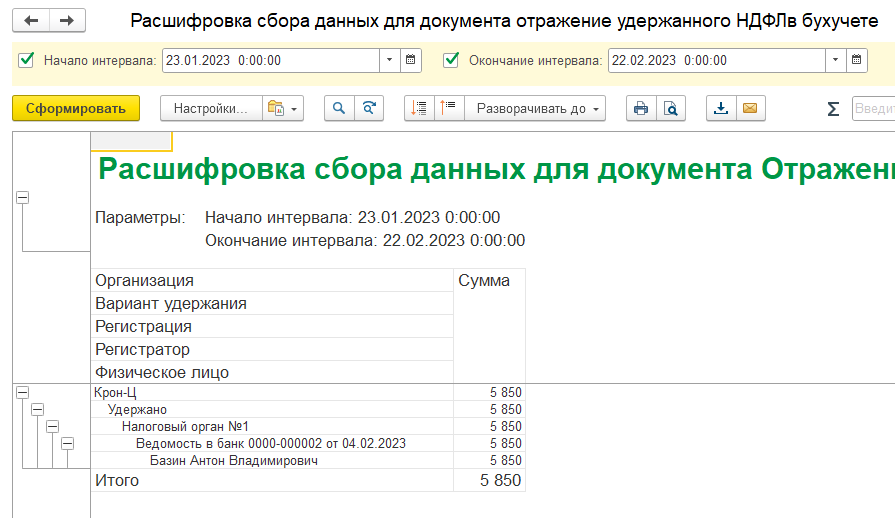
Не совпадают данные Анализа НДФЛ и Отражение удержанного НДФЛ
Может быть связано с доходами в натуральной форме. Анализ ндфл (а также все другие отчеты по ндфл) при выставлении периода 23.05-22.06 выдавал сумму удержанного одну, а в Отражении удержанного ндфл сумма больше и соответствует ведомостям. Связано с доходами в натуральной форме, у которых дата получения была 2-5 мая, то есть другой период. Получается отражение удержанного ндфл дает более правильную сумму.
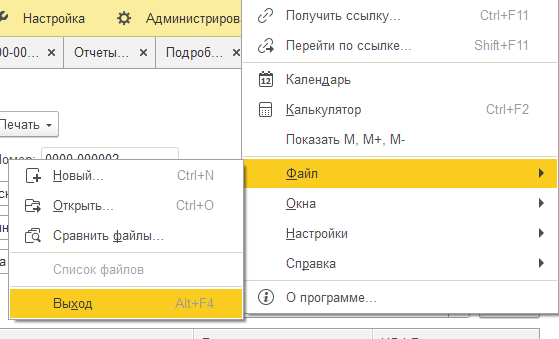
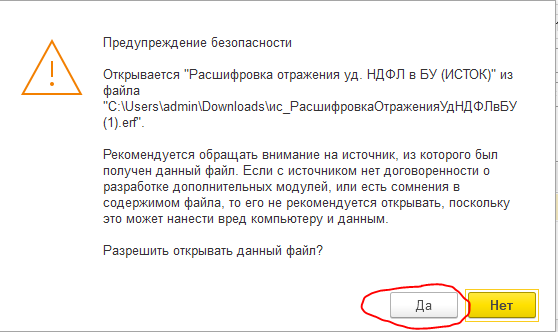
Как открыть внешнюю обработку в локальной версии
Сотрудник отсутствовал вторую половину месяца и нет ведомости на окончательную выплату зарплаты
Плохо считается ндфл в авансе, когда аванс равен зарплате и в ведомости на зарплату его нет. Нужно делать фиктивный документ на выплату зарплаты с нулевой суммой.
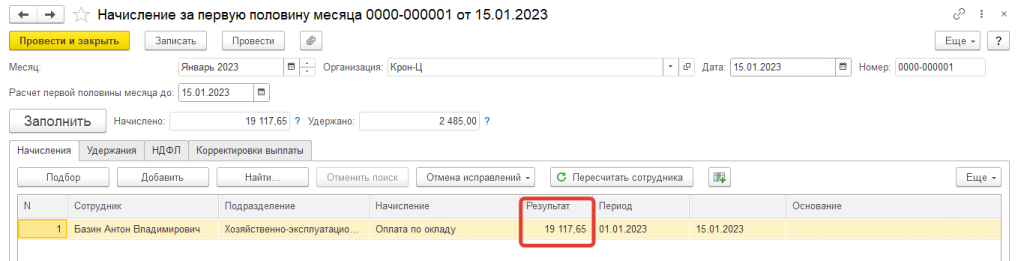
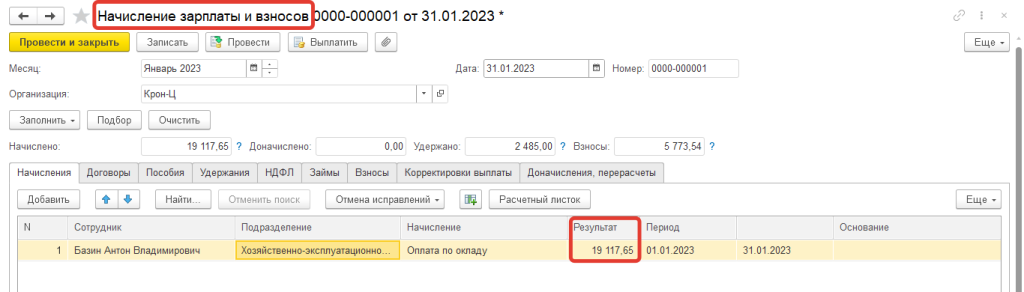
В авансе и окончательном расчете одинаковые суммы
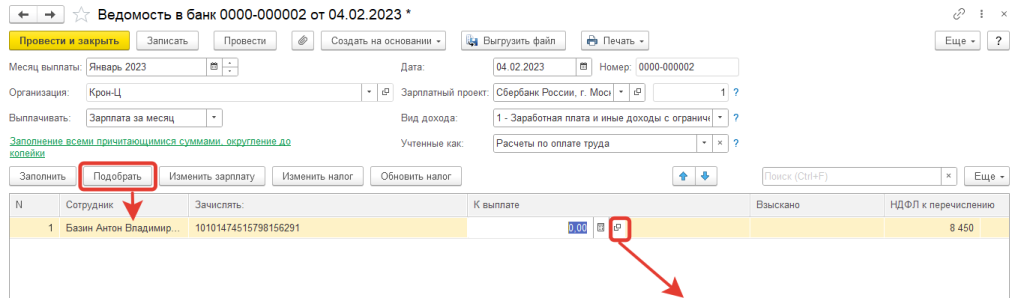
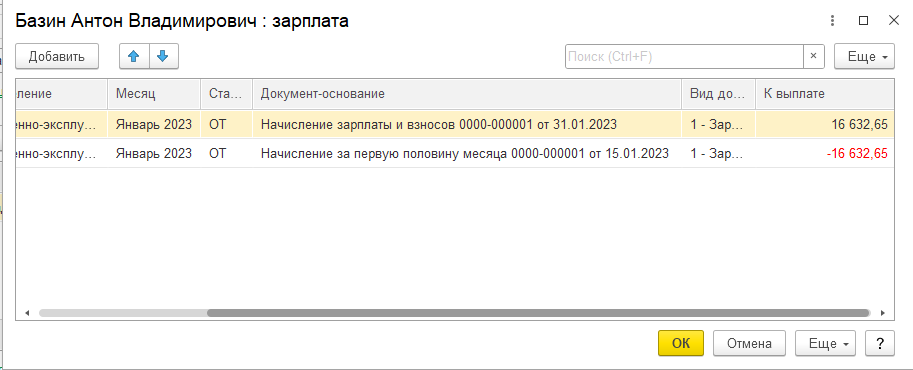
В ведомость автоматически сотрудник не попадет. Его нужно добавить кнопкой подбор
Одно физлицо находится в нескольких документах начисления за один месяц
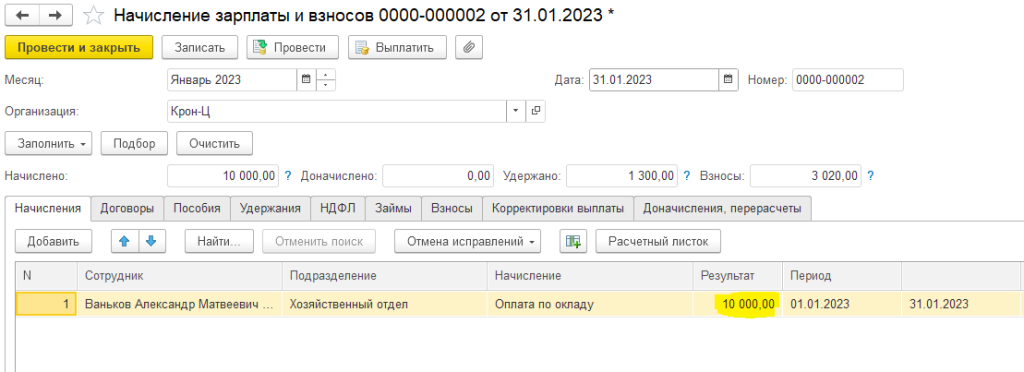
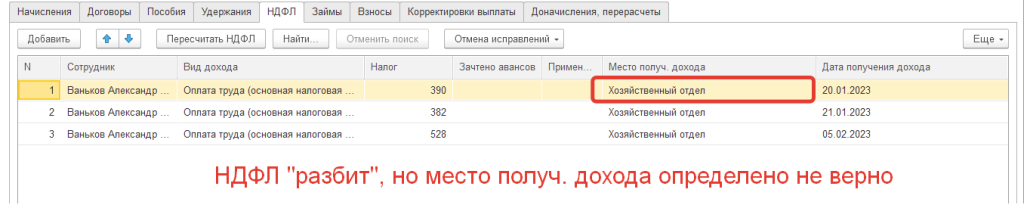
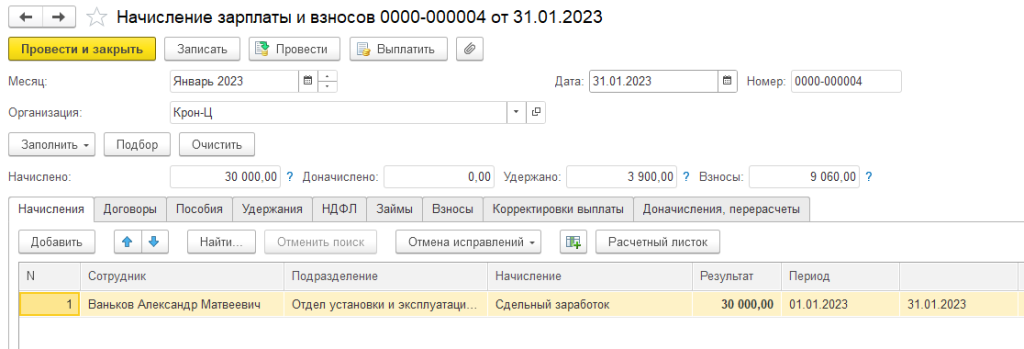
Например, в разных подразделениях). Делать один документ начисление ЗП по всем обособкам.
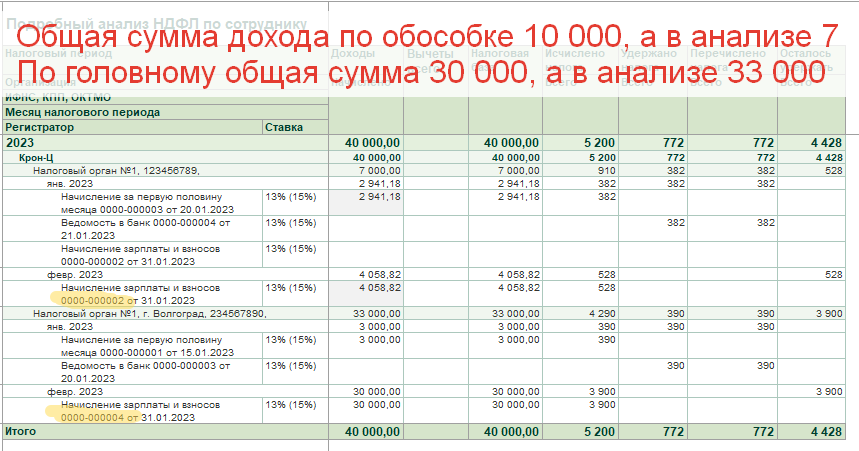
Проявление ошибки. Не правильно распределен доход и НДФЛ между налоговыми
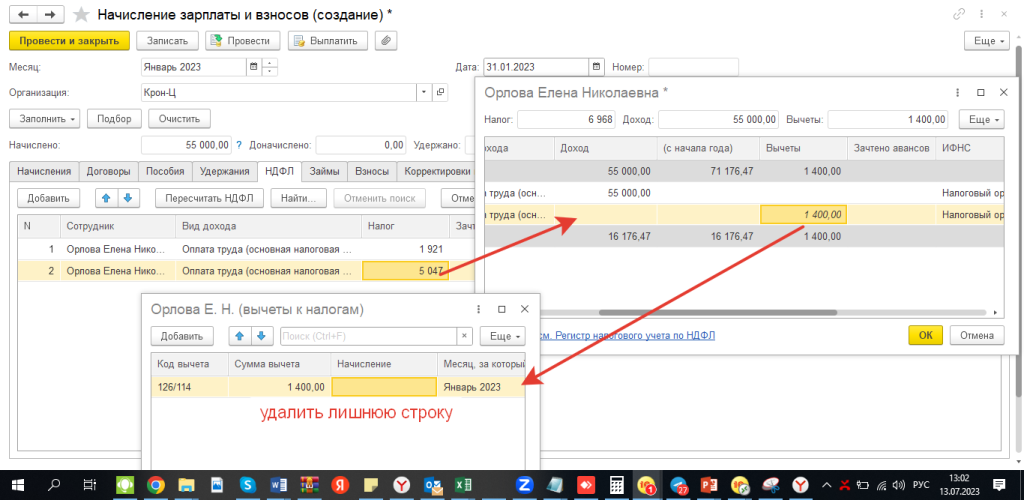
Межрасчетная выплата (отпуск, б/л, командировка) выплачены до выплаты ЗП
В этом случае задваивается вычет по НДФЛ. Необходимо в документе начисление зарплаты вручную убирать примененный вычет
Рекомендации, чтобы минимизировать ошибки в дальнейшем
- Не перерассчитывать и не перепроводить документы после их выплаты. Если возникла такая необходимость, то сначала отменить выплату и все последующие документы по сотруднику, затем очень внимательно и последовательно все перепровести.
- Если провели начисление зарплаты замесяц, то уже не вводим и не рассчитываем никаких других межрасчетных документов. Если нужно рассчитать межрасчет, то сначала отменяем начисление зарплаты за этот месяц.
- Если начисление зарплаты замесяц еще не проведено, но уже нужно считать межрасчетные документы следующего месяца, то контролируем детские вычеты (возможно задвоение).
- Правильно указывать планируемую дату выплаты, следить чтобы она совпадала с фактической датой. Если заметили расхождение, то очень аккуратно исправить: сначала отменить проведение ведомости.
- Не допускать ситуацию, когда зарплата замесяц получается меньше аванса (в целом или в разрезе кодов доходов, регистраций в ИФНС и т.п.).
- Минимизировать сторнирования начислений и перерасчеты. Если перерасчет случился, внимательно проверить суммы в учете по НДФЛ.
- Контролировать сотрудников с излишне удержанным налогом (ручной зачет в авансе, в случае возврата – ручное редактирование суммы в Отражении удержанного НДФЛ в бухучете).
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Проверка учета НДФЛ перед выплатой зарплаты в 2023 году
С 2023 года поменялся порядок учета НДФЛ – теперь зарплатные доходы тоже учитываем по дате выплаты и с аванса удерживаем налог. В программах 1С были внесены серьезные изменения – теперь при расчете зарплаты нужно отдельно определять доход и НДФЛ с аванса и учитывать их по-разному для целей БУ и учета НДФЛ: в проводки должна попадать вся сумма дохода и налога за месяц, в учет НДФЛ – за минусом аванса.
В результате проявилась масса пользовательских и программных ошибок в расчете налога, БУ и учет по НДФЛ теперь «разъезжаются» – непонятно, как их сверить. В статье разберем порядок действий, как отловить и исправить большинство ошибок на этапе расчета зарплаты. Также посмотрим, как сверить БУ и учет по НДФЛ по итогам месяца.
- Рекомендации, как уменьшить число ошибок
- Чек-лист по проверкам НДФЛ перед выплатой зарплаты
- Шаг 1. Поиск работников с несколькими документами начисления зарплаты
- Шаг 2. Поиск работников только с одной датой получения дохода
- Шаг 3. Поиск расхождений между БУ и учетом по НДФЛ
- Шаг 4. Проверка исчисленного налога точечно по сотрудникам
Рекомендации, как уменьшить число ошибок
Рекомендации по НДФЛ перед выплатой Зарплаты 
- Четко контролировать последовательность расчета и выплаты по документам
- Рассчитывать и проводить начисления не заранее, а непосредственно перед выплатой.
- Не перерассчитывать и не перепроводить документы после их выплаты
- Если возникла такая необходимость – сначала отменить выплату и все последующие документы по сотруднику, затем очень внимательно и последовательно все перепровести
- Правильно указывать планируемую дату выплаты, следить чтобы она совпадала с фактической датой
- Использовать чек-лист по проверкам НДФЛ перед выплатой зарплаты
Статья оперативно меняется по мере исправления ошибок и выявления новых. Чтобы отслеживать ее актуальность, добавьте ее в список избранных статей. Быстро открыть список избранных публикаций можно через Мои закладки .
До выполнения все описанных проверок рекомендуем:
- При работе в ЗУП 3.1.23 обновить программу до релиза ЗУП 3.1.23.649.
- При работе в ЗУП 3.1.24 установить патч EF_20173784.
Общий порядок действий
Ошибки в расчете НДФЛ часто сказываются на сумме зарплаты к выплате. Поэтому все проверки лучше выполнять, после того как завершили расчет зарплаты, но до ее выплаты. Проверки будем выполнять по принципу:
- Сначала отловим массовые ошибки и исправим их, чтобы меньше «ковыряться» по каждому сотруднику
- Затем разберемся с точечными ситуациями по конкретным работникам и устраним их
- В завершение сверим учет БУ с учетом по НДФЛ и если есть расхождения, исправим их
Чек-лист по проверкам НДФЛ перед выплатой зарплаты
Шаг 1. Поиск работников с несколькими документами начисления зарплаты – с помощью Универсального отчета
Шаг 2. Поиск работников только с одной датой получения дохода – с помощью Универсального отчета
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
Шаг 3. Поиск расхождений между БУ и учетом по НДФЛ – Универсальный отчет для сверки БУ и учета НДФЛ
Шаг 4. Проверка исчисленного налога точечно по сотрудникам
- Внешняя обработка БухЭксперт8 для проверки расчета НДФЛ в документах
- Донастроенный отчет Анализ НДФЛ от БухЭксперт8
- «Технический» документ Перерасчет НДФЛ
Шаг 1. Поиск работников с несколькими документами начисления зарплаты
Цель проверки – найти сотрудников, которые «сидят» в нескольких документах Начисление зарплаты и взносов за один и тот же месяц. Такая ситуация возникает чаще всего при расчете зарплаты по подразделениям, если работник числится в нескольких подразделениях.
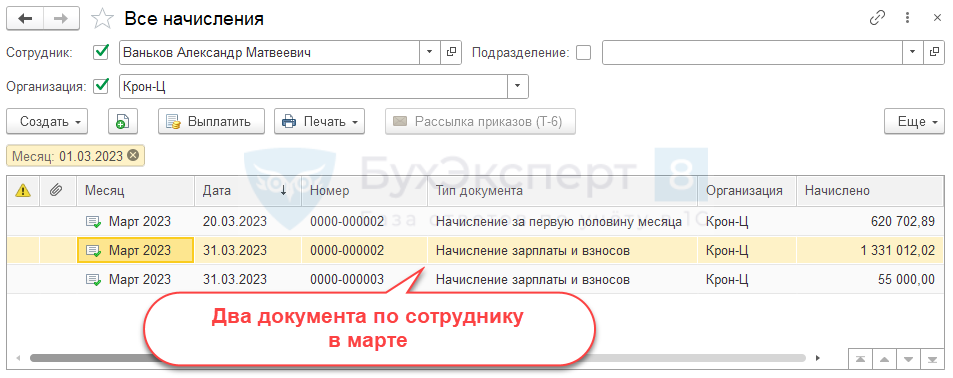
Раньше это не вызывало вопросов, но с 2023 года расчет НДФЛ по таким работникам выполняется неверно – Ошибка расчета НДФЛ в ЗУП 3.1 при наличии «обособок». Наиболее простой вариант обхода этой ошибки – рассчитывать зарплату сотрудников в одном документе Начисление зарплаты и взносов . Если этого не сделать, корректировать учет придется вручную Переносом данных ( Администрирование – Переносы данных ) – это очень трудоемкий вариант и рискованный с точки зрения пользовательских ошибок.
Поэтому намного проще – отловить таких работников сразу, удалить их из имеющихся документов Начисление зарплаты и взносов и создать по ним отдельный документ расчета зарплаты. Отыскать сотрудников, по кому создано несколько Начислений зарплаты за месяц, можно через Универсальный отчет . Построим его по табличной части Физические лица документа Начисление зарплаты и взносов .
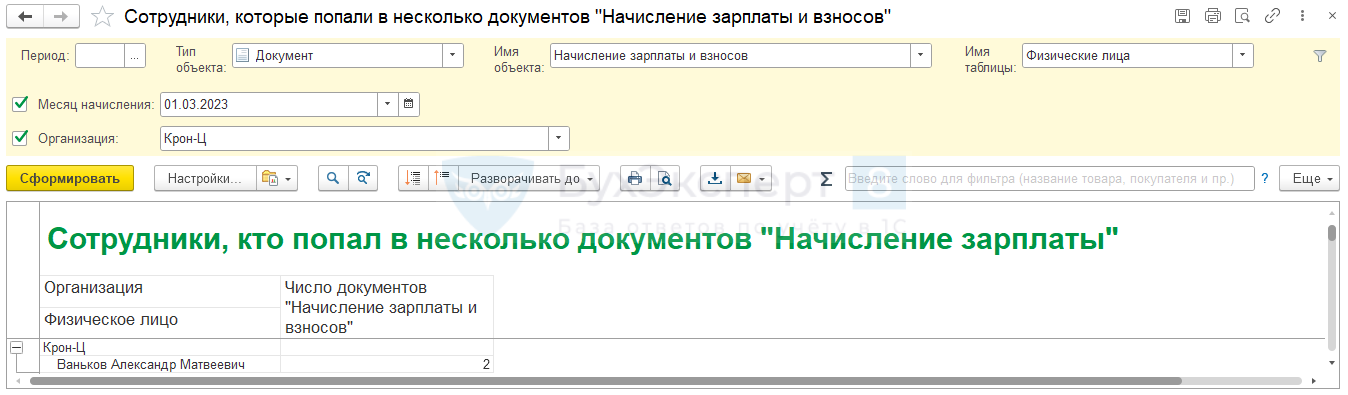
В текущих релизах ЗУП 3.1 ошибка в расчете НДФЛ проявляется, только если у сотрудника разные регистрации в ИФНС. Поэтому в отчете дополнительно вывели информацию о документе и подразделении, по которому он заполнен.
Отчет поможет выявить сотрудников, кому начислена зарплата в подразделениях с разными регистрациями в ИФНС – расчет зарплаты таких работников придется корректировать. По ним потребуется:
- Отобрать документы в журнале Все начисления ( Зарплата – Все начисления ).
- Удалить этих работников из документов Начисление зарплаты и взносов , рассчитанных по подразделениям.
- Создать отдельный документ Начисление зарплаты и взносов без привязки к подразделению и подобрать в него сотрудников.
В результате зарплата и НДФЛ сотрудников будут рассчитаны в одном документе Начисление зарплаты и взносов и Ошибка расчета НДФЛ в ЗУП 3.1 при наличии «обособок» не проявится.
Шаг 2. Поиск работников только с одной датой получения дохода
Ситуация, когда в Начислении зарплаты и взносов расчет НДФЛ по сотруднику выполнен в одну строку – не всегда ошибка. Но она может возникать и по ошибке. Например:
- Если в момент расчета зарплаты распроведена Ведомость на аванс – Проблема расчета НДФЛ с зарплаты, если распроведена ведомость на аванс
- Если нарушена последовательность работы с документами и налог с аванса случайно рассчитался в другом межрасчетном документе уже после его выплаты – в документе Начисление зарплаты и взносов налог за месяц не будет уменьшен на НДФЛ с аванса. В результате сумма налога будет завышена.
Поэтому, чтобы сэкономить время на проверку, до точечного разбора проблем по сотрудникам, лучше сразу отловить всех работников с расчетом НДФЛ в одну строку и проверить их. Если расчет ошибочный, решение будет зависеть от причины проблемы. Например:
- Если причина в распроведенной Ведомости на аванс, чтобы исправить ошибку нужно провести Ведомость и пересчитать НДФЛ по сотрудникам.
- Если причина в нарушении последовательности, потребуется ее восстановить и пересчитать НДФЛ – эту ситуацию подробно разберем ниже на примере.
Отыскать сотрудников, по кому расчет налога выполнен только на одну дату получения дохода, можно также через Универсальный отчет . Построим его по табличной части НДФЛ документа Начисление зарплаты и взносов .
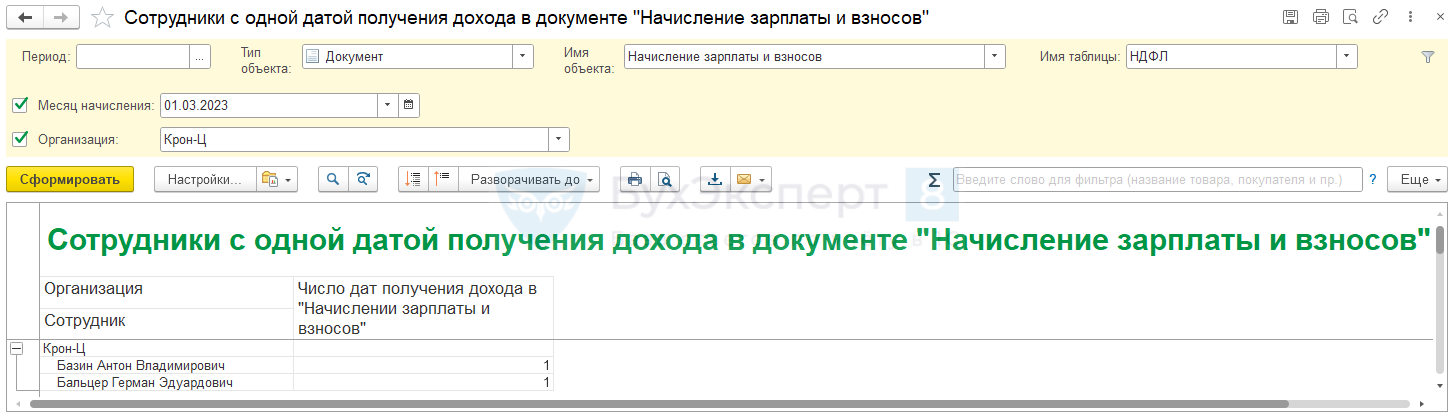
По сотрудникам, попавшим в отчет, проверяем:
- Проведены ли Ведомости на аванс.
- Какая дата получения дохода указана в начислении зарплаты – дата выплаты аванса или дата выплаты зарплаты за вторую половину месяца.
- Есть ли зарплата за ту половину месяца, по которой отсутствует расчет НДФЛ.
- Если выплаты есть, а НДФЛ нет, проверяем детали расчета в Подробном анализе НДФЛ ( Налоги и взносы – Отчеты по налогам и взносам ).
Разберем проверку на примере.
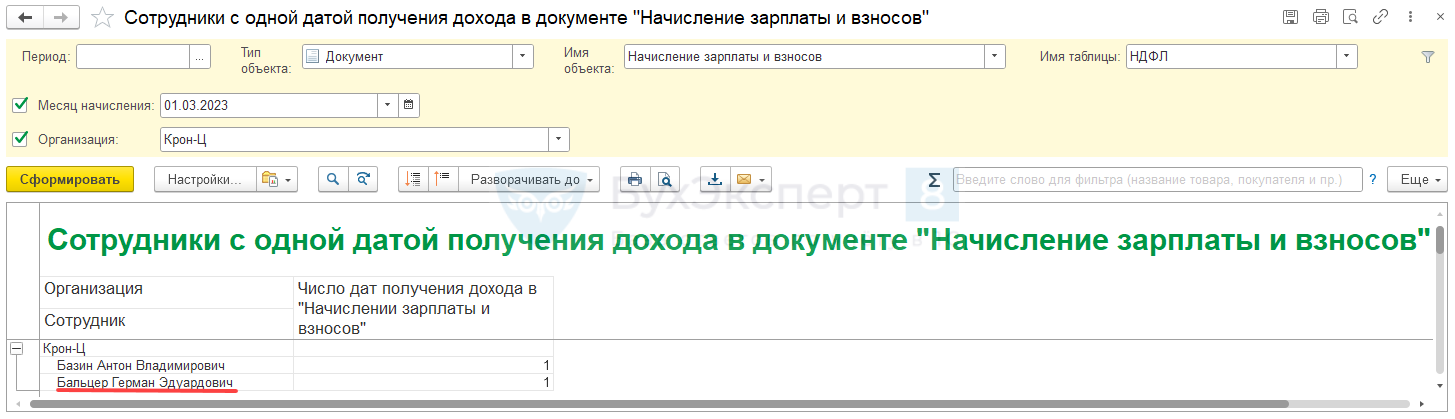
Сотрудник Бальцер Г.Э. попадает в отчет по работникам, у которых НДФЛ рассчитан в одну строку.
Проверим, является ли ошибкой такой расчета налога. При обнаружении ошибки, исправим ее.
- Проверим, не связан ли такой расчет НДФЛ с непроведенными Ведомостями на аванс. Убедимся, что все Ведомости на аванс в программе проведены и пересчитаем сотрудника в Начислении зарплаты . Расчет все равно выполняется в одну строку.
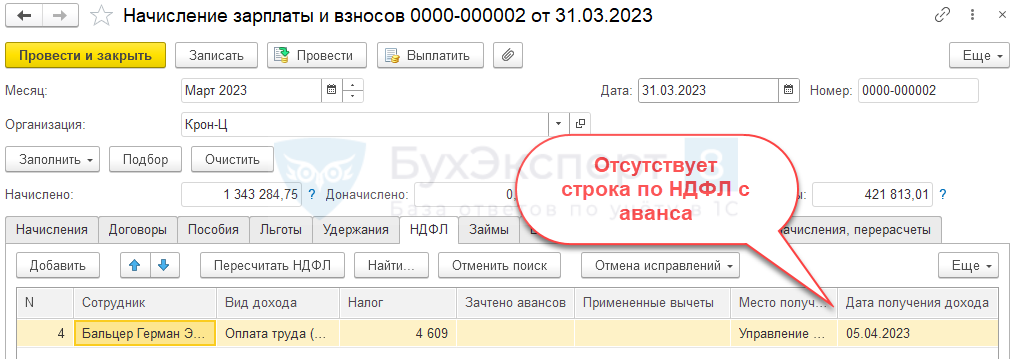 Это означает, что причина проблемы не в Ведомости на аванс.
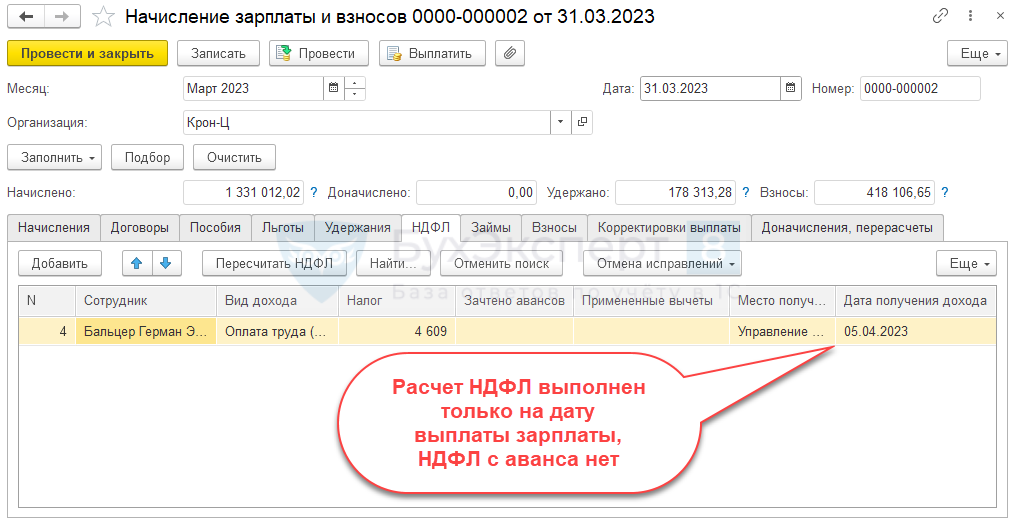
- Определим с зарплатой, за какую половину месяца проявилась проблема – с авансом или с зарплатой за вторую половину месяца. Расчет НДФЛ в Начислении зарплаты выполнен только на дату выплаты зарплаты за вторую половину месяца, 05.04.2023. Налог с аванса, выплаченного 20.03.2023, отсутствует.
- Проверим, начислялась ли сотруднику зарплата за первую половину месяца. Бальцер Э.Г. есть в мартовском документе Начисление за первую половину месяца , также он есть в Ведомости на выплату аванса. Сумма НДФЛ присутствует, как в документе начисления аванса, так и в Ведомости .
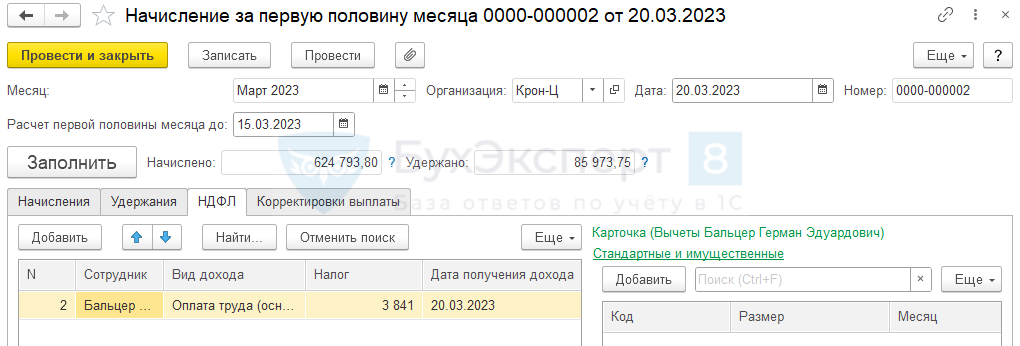
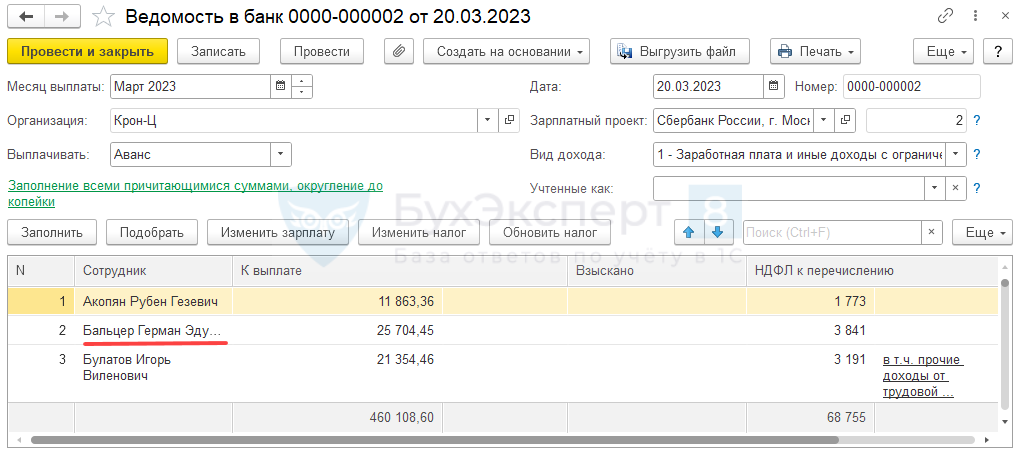 Это означает, что расчет налога только на дату выплаты окончательной зарплаты – в данном случае ошибка и ее нужно исправлять. Строка по НДФЛ с аванса должна быть на вкладке НДФЛ с Начислении зарплаты и взносов за март 2023.
- Найдем ошибку в расчетах с помощью Подробного анализа НДФЛ по сотруднику . По отчету видно, что Бальцеру Э.Г. в марте выплачивалась премия в размере 20 000 руб., при ее выплате удержан НДФЛ в размере 2 600 руб. Однако с документе начисления премии сумма налога отличается и составляет 6 441 руб.
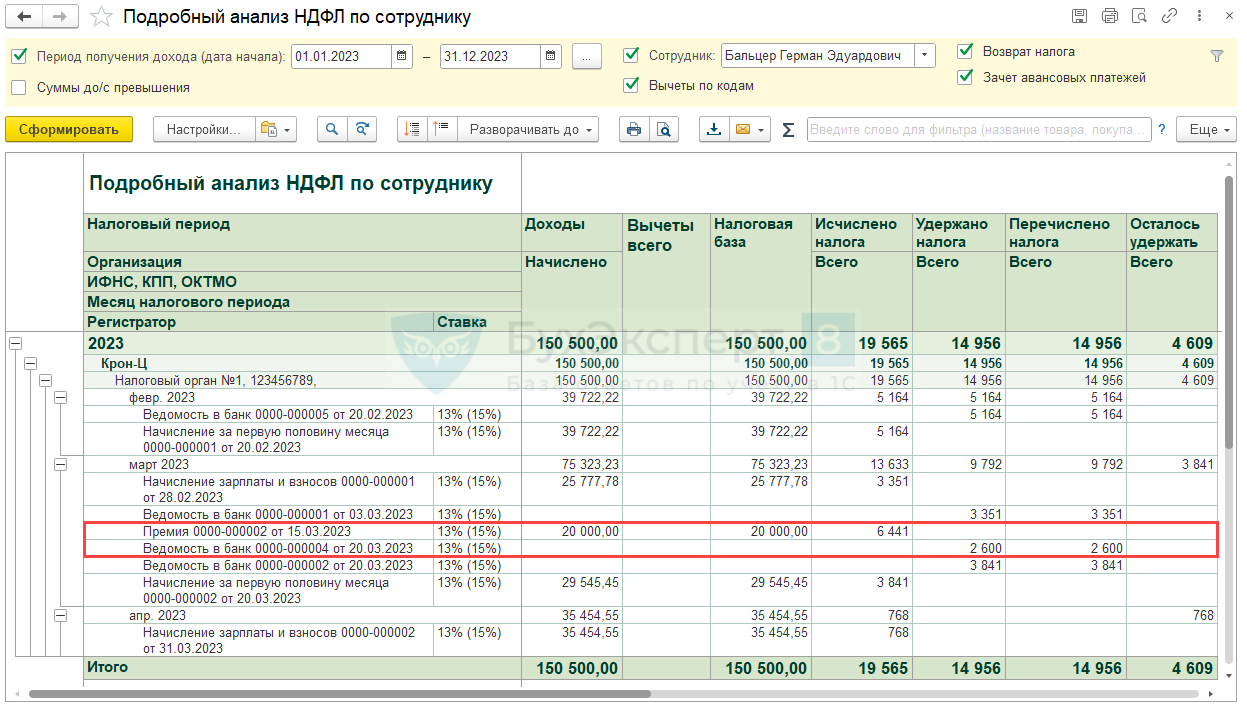 Разница 3 841 руб. (= 6 441 – 2 600) – это сумма налога с аванса, она ошибочно «привязалась» к документу Премия . Такое может случиться, если нарушить последовательность работы с документами. Например, корректировать межрасчетный документ после выплаты дохода. Для устранения ошибки:
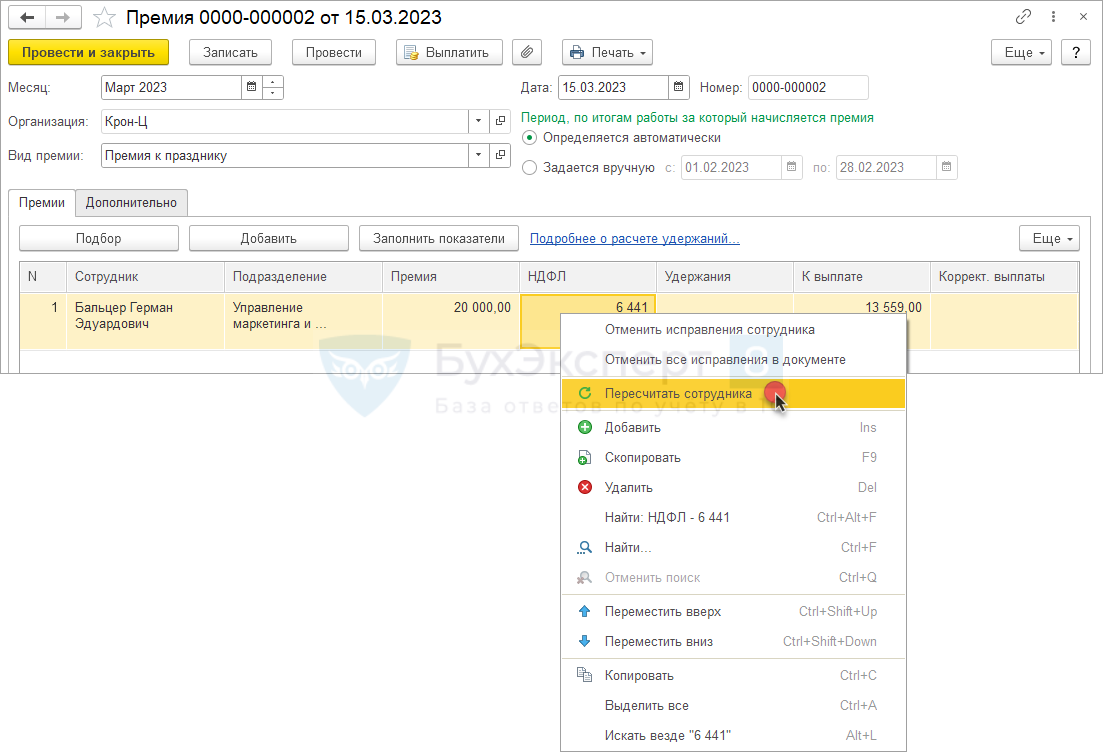
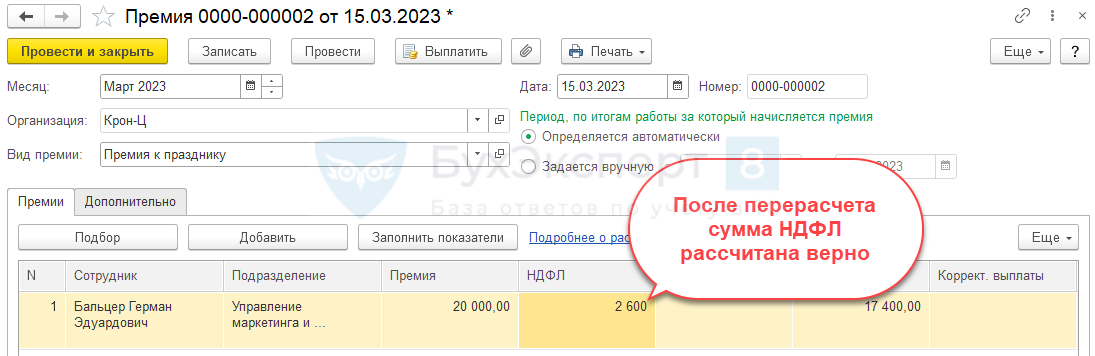
- Пересчитаем сотрудника в документе Премия . НДФЛ рассчитается корректно – в размере 2 600 руб.
- Пересчитаем работника в Начислении зарплаты и взносов – на вкладке НДФЛ появится строка по налогу с аванса.

- Пересчитаем сотрудника в документе Премия . НДФЛ рассчитается корректно – в размере 2 600 руб.
Шаг 3. Поиск расхождений между БУ и учетом по НДФЛ
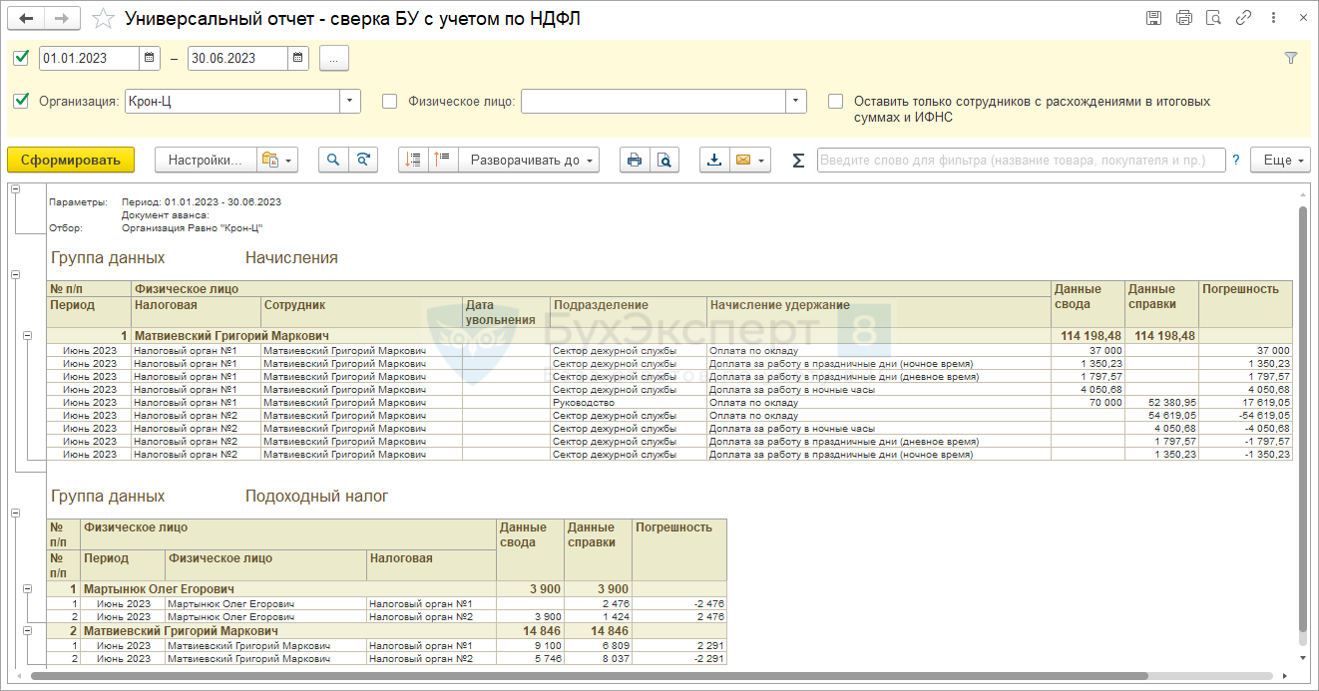
Инструмент – донастроенный Универсальный отчет от БухЭксперт8
Зарплата меньше аванса
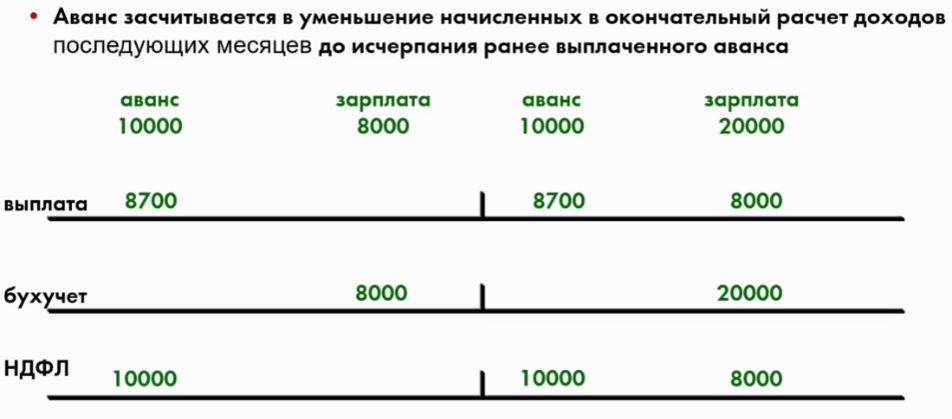
После расчета и выплаты аванса, по сотруднику ввели неявку с 10 числа до конца месяца. Зарплата по итогам месяца оказалась меньше аванса.
В Универсальном отчете по сотруднику выводятся расхождения, как по доходам, так и по сумме налога
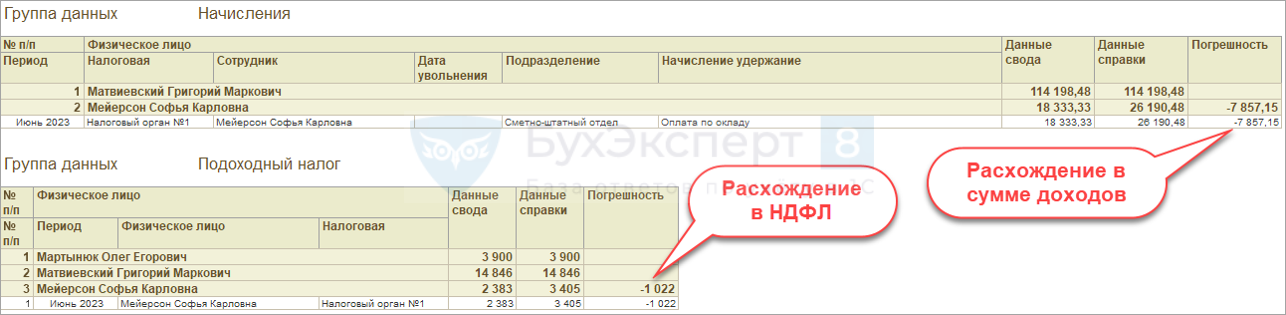
Зарплата меньше аванса только в разрезе кодов дохода
После расчета и выплаты аванса, по сотруднику ввели неявку с 10 числа до конца месяца. Зарплата по итогам месяца оказалась меньше аванса, но сотруднику начислена премия по коду 2002. Зарплата с учетом премии больше аванса.
В Универсальном отчете по сотруднику выводятся расхождения, как по доходам, так и по сумме налога
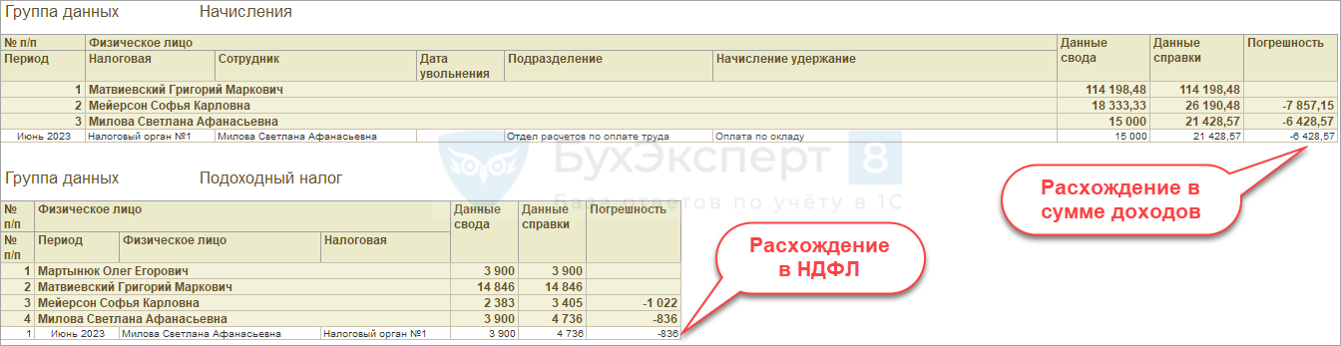
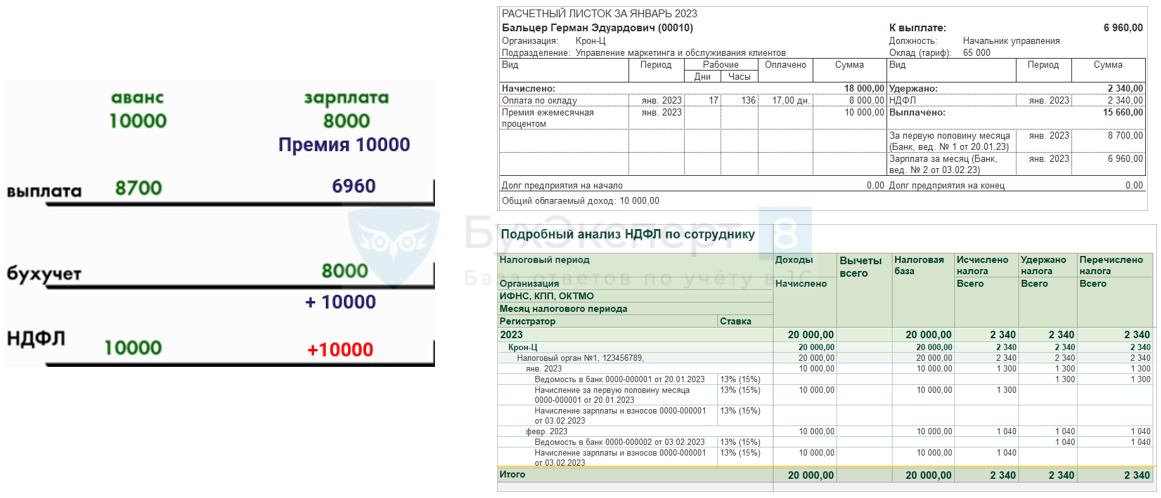
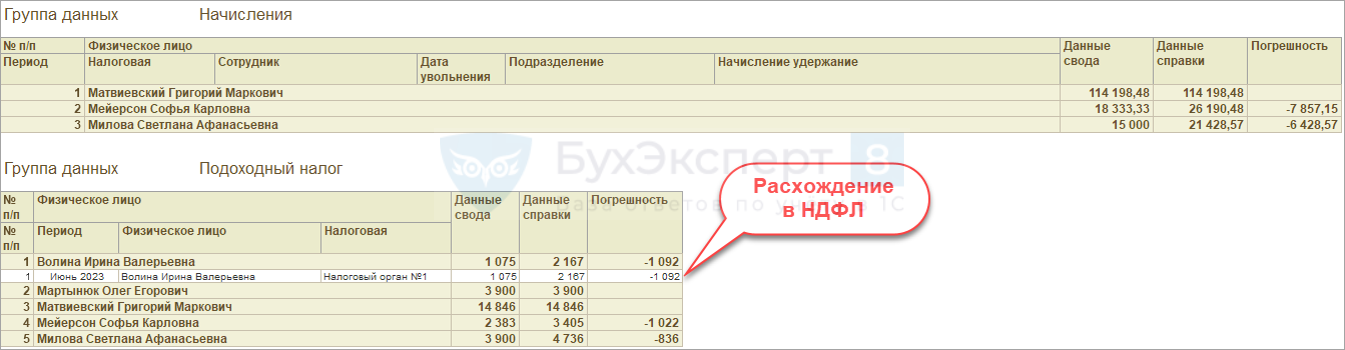
НДФЛ с Зарплаты меньше, чем НДФЛ с аванса
После расчета и выплаты аванса, по сотруднику ввели заявление на вычеты. Вторую половину месяца сотрудник не работал. Зарплата больше или равна авансу, но НДФЛ с зарплаты меньше налога с аванса.
В Универсальном отчете по сотруднику выводятся расхождения только по сумме налога
Как решать проблему
Решение – привести аванс и НДФЛ с него в соответствие с зарплатой за месяц
- Вариант 1. Перечитать Начисление за первую половину месяца
- Вариант 2. Ввести отдельный документ Начисление за первую половину месяца и внести в нем вручную суммы расхождений со знаком «минус»
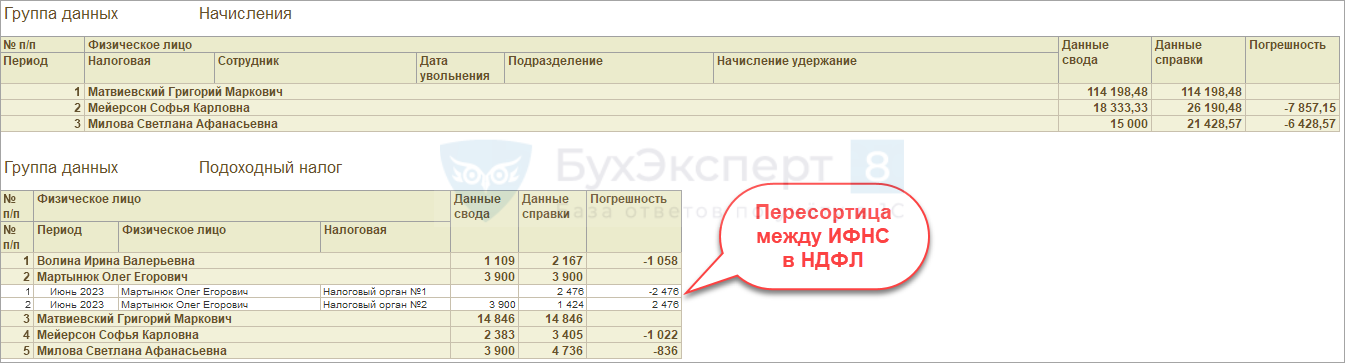
Перевод задним числом в другую ИФНС после выплаты аванса
После расчета и выплаты аванса, сотрудника перевели с начала месяца в подразделение с другой регистрацией в ИФНС.
- НДФЛ рассчитывается верно, как в целом по сотруднику, так и в разрезе ИФНС
- НО! Особенность – аванс и НДФЛ с него остаются привязанным к прежней ИФНС
На наш взгляд, такая ситуация не является ошибкой и не требует корректировки.
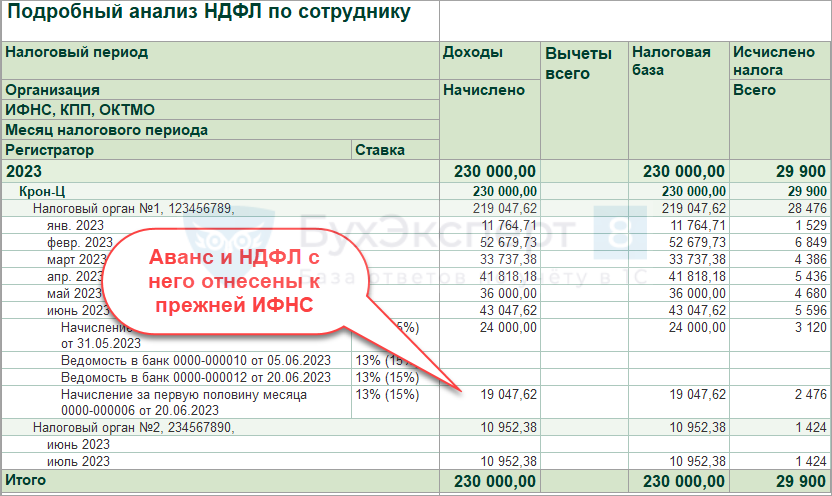
В Универсальном отчете по сотруднику выводится только пересортица по ИФНС в сумме налога
- Итоговая сумма расхождений равна 0
Шаг 4. Проверка исчисленного налога точечно по сотрудникам
- Внешняя обработка БухЭксперт8 для проверки расчета НДФЛ в документах
- Донастроенный отчет Анализ НДФЛ от БухЭксперт8
- «Технический» документ Перерасчет НДФЛ
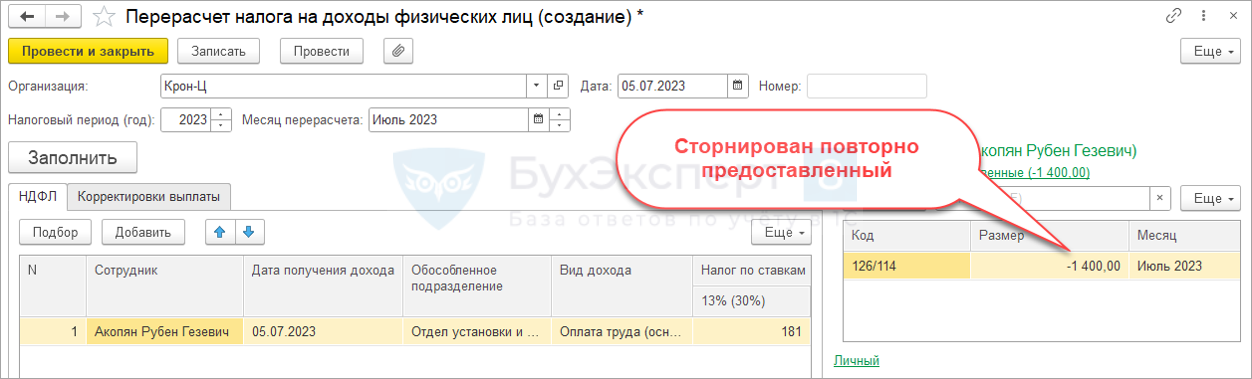
Задвоение вычетов по НДФЛ
3 июля выплачиваем отпускные, вычет за июль предоставлен. При расчете зарплаты за июнь (выплата 5 июля) вычет за июль предоставляется повторно.
Отловить ошибку можно «техническим» документом Перерасчет НДФЛ в месяце выплаты зарплаты
Как решать проблему
- Выяснить причину проблемы в Подробном анализе НДФЛ по сотруднику или донастроенном отчете Анализ НДФЛ от БухЭксперт8
- Если возможно, устранить причину проблемы и пересчитать НДФЛ в документе Начисление зарплаты и взносов
- Если устранить причину проблемы нельзя, скорректировать НДФЛ вручную
См. также:
- Рекомендации НДФЛ-2023 для ЗУП 3.1 (часть 2)
- Проверка учета и исправление ошибок по НДФЛ в 2023 году

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- НДФЛ с премий и разовых начислений с 2023 года.
- Ошибка при расчете НДФЛ в межрасчетных документах.
- Проблема расчета НДФЛ с зарплаты, если распроведена ведомость на аванс.
- Механизм учета НДФЛ по раздельным налоговым базам продлен на 2023 год (ЗУП 3.1.23.458 / 3.1.24.308)В новых релизах перенесен на 2024 год механизм расчета налога.
Оцените публикацию
(28 оценок, среднее: 4,89 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете