Детский раздел: Как хранить и копить
Учеба в престижном вузе, приставка PlayStation, брендовые джинсы или путешествие за границу — у каждого из нас есть своя мечта, своя цель, ради которой стоит копить деньги. Есть мечта — значит, есть и мотивация. А это — уже большое дело! Но как накопить на эту мечту, если денег всегда не хватает, а расходы превышают доходы?
Существуют разные способы накопления и несколько нехитрых приемов, которые помогут в этом.
Откладывай понемногу, но регулярно
Если у тебя есть карманные деньги, или тем более подработка, то какую-то сумму ты можешь «прибрать» на будущее, ради своей цели. Опыт многих людей говорит, что лучше всего откладывать примерно 10% от ежемесячного дохода. Это не так накладно, и уже через несколько месяцев можно будет накопить достаточно весомую сумму. Хотя, наверняка твои карманные деньги — не миллионы. Тогда, если есть возможность, откладывай в какие-то месяцы чуть больше средств. Например, хотя бы раз в три месяца — 15–20% от дохода. Только не жди, пока у тебя что-то «останется», а сразу отделяй то, что хочешь накопить и убирай подальше.
СОВЕТ: Прелесть этого способа в том, что, скорее всего, ты и не заметишь нехватки этих 10%, а деньги будут сохранены.
Разделяй траты на необходимое и необязательное
К необходимым тратам относится то, без чего прожить нельзя: еда, проездной на транспорт, покупка одежды. Нужно понимать, что и в перечисленных видах трат есть то, без чего вполне можно обойтись или оптимизировать расходы. Например, без хлеба нельзя, а вот без пачки чипсов вполне можно. Или оплачивать мобильную связь необходимо, а вот онлайн-игры — это ненужные траты. Или, например, вечерний поход в кино вечером перенести на утренний, более дешевый сеанс, не покупать лишнюю сумочку или пару кроссовок — примеров разумной экономии может быть много. Правда, во всем нужен баланс. Иногда стоит побаловать себя чем-то приятным в качестве награды, иначе одолеет депрессия.
СОВЕТ: Старайтесь не покупать всё, на что упал взгляд, пересмотрите свои привычки. Возможно, небольшие усилия над собой помогут высвободить в вашем бюджете значительную сумму.
Учитывай доходы и расходы
Подумайте над тем, чтобы завести себе такую полезную привычку. Кто-то записывает траты в блокнот, кто-то использует мобильное приложение. Благо, сейчас велик выбор таких помощников: CoinKeeper, CashFlow, CashTrails и другие. Это избавит тебя от мысли: «Куда делись деньги?», ведь вся информация по приходу-расходу средств будет у вас под рукой.
СОВЕТ: Сначала просто привыкните записывать все свои траты — когда, сколько и на что было истрачено, а через некоторое время сделайте анализ записей и подумайте, на что уходит больше всего, что можно было бы сократить и, главное, сколько денег высвободит отказ от чего-либо.
Старайся не брать в долг
Не нужно занимать деньги на то, без чего можно обойтись. Это касается как одалживания денег у друзей, родственников, так и в будущем банковских кредитов и микрозаймов. Тем более, за пользование деньгами у последних, придется платить огромные проценты. Прежде чем пойти навстречу своим сиюминутным желаниям, советуют взять паузу. Часто случается так: походил, подумал, переждал, и становится понятно, что эта вещь тебе не так и нужна.
СОВЕТ: Помните две поговорки: «Занимаешь чужое и ненадолго, а отдаёшь своё и навсегда» и «Хочешь потерять друга — дай ему в долг». Они хорошо отражают действительность, поэтому подумайте трижды, перед тем, как занимать.
Обозначь сумму и цель накоплений
Просто копить деньги «в никуда» и без ограничений по времени – трудное занятие. Так, может, лучше с самого начала определить не только цель, но и конкретную сумму накоплений, и сколько времени ты готов откладывать на мечту? Месяц, полгода, год? Растягивать накопления на пять лет нет смысла.
СОВЕТ: Выбери себе цель и копи на неё. Когда достигнешь — награди себя.
Главное — стараться воспитывать в себе навык разумной экономии: не становиться скупердяем, чувствовать грань между жадностью и экономией, вести учет расходов и доходов. И всегда важно не забывать про мотивацию!
Денежные переводы из Европы
1
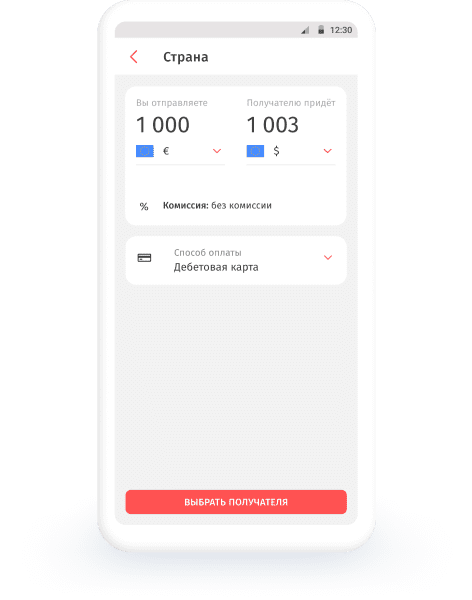
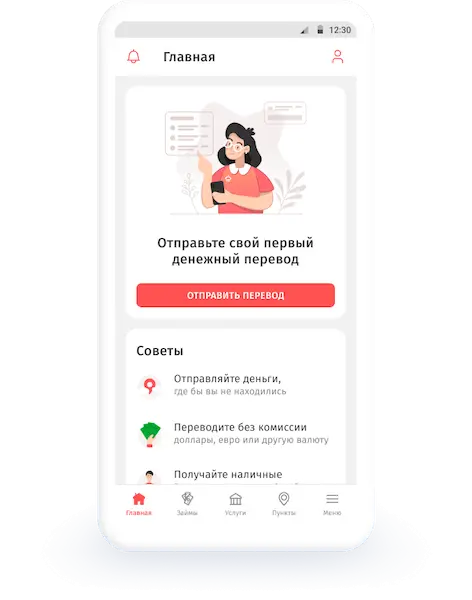
Выберите страну и укажите сумму
Нажмите «Отправить перевод», выберите страну, в которой находится получатель, сумму и валюту перевода
2
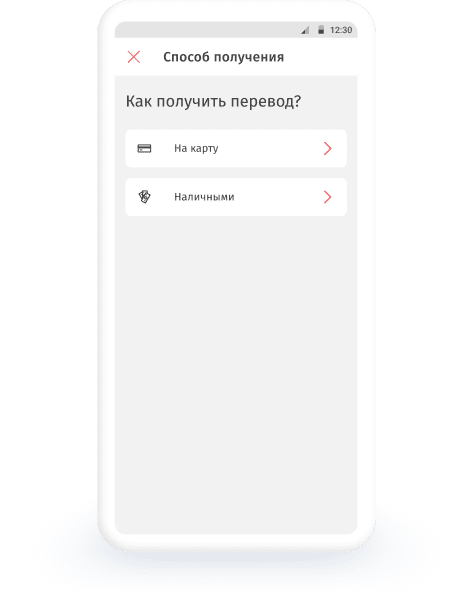
Заполните данные получателя и отправителя
Выберите способ получения перевода, если приложение предложит варианты. Введите данные получателя и отправителя как в паспорте
3
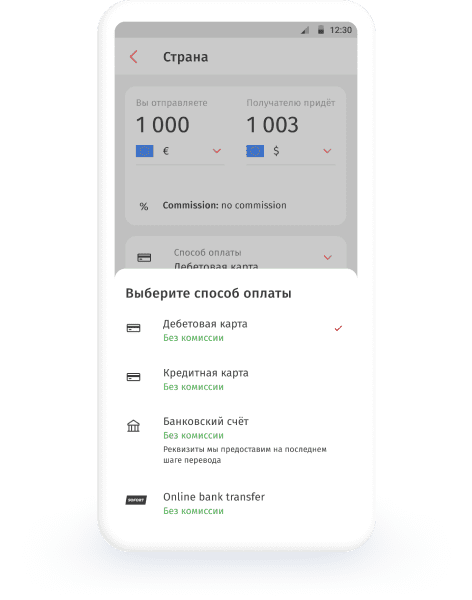
Проверьте данные
Оплатите перевод картой или с банковского счёта
Как это работает?
Выберите страну и укажите сумму
Нажмите «Отправить перевод», выберите страну, в которой находится получатель, сумму и валюту перевода
Заполните данные получателя и отправителя
Выберите способ получения перевода, если приложение предложит варианты. Введите данные получателя и отправителя как в паспорте
Проверьте данные
Оплатите перевод картой или с банковского счёта
Как получить перевод
Наличными в пунктах выдачи
Получатель сам примет решение: забрать деньги в одном из 50 000+ пунктов выдачи или зачислить перевод на карту. Посмотреть адрес пунктов можно на карте.
На банковские карты
Деньги поступят на карту получателя в течение нескольких минут. Для зачисления подходят карты Visa, Mastercard, Maestro, МИР.
Приложение KoronaPay
Гарбуз Елена
Очень быстрый и простой перевод.
Redman Alexander
Выгодный курс! Супер! ��
Волков Олег
Очень быстро прошла проверка документов и молниеносно пришёл мой первый перевод.
Зубарева Анастасия
Перевод занимает 30 секунд.
Dan Worrell
Очень хорошо, мне понравилось, 10 баллов, спасибо Вам.
Люда Зотова
Очень удобное приложение. Пользуюсь давно.
Анастасия Жукова
Легко отправить средства из Европы в Россию.
Петр Миролюбов
Перевод мгновенный, никаких проблем не возникло. Буду рекомендовать своим друзьям.
Гарбуз Елена
Очень быстрый и простой перевод.
Redman Alexander
Выгодный курс! Супер! ��
О KoronaPay
50 000 пунктов обслуживания
Участники и партнёры сервиса — банки, почтовые операторы и крупные торговые сети в 50 странах мира
Онлайн переводы
Переводите деньги через интернет в страны Европы, Россию, Турцию, Грузию, страны СНГ. Выбирайте удобную для вас валюту перевода
Тарифы от 0%
Нет комиссии за перевод, если валюта оплаты отличается от валюты перевода. Например, вы платите в польских злотых, а перевод отправляете в долларах
Удобное приложение
Более 17.5 миллионов пользователей высоко оценили приложение KoronaPay
Пресса о нас
Наши партнёры
Наши партнёры
Частые вопросы
Как получить перевод наличными
Наличными перевод выдают в офисах партнеров KoronaPay. Адресату необходимо предъявить документ, удостоверяющий личность, и назвать номер перевода.
Как отправить деньги
Зайдите в раздел отправки перевода. Последовательно заполните все поля формы. Убедитесь, что вся информация указана полно и без ошибок.
Сколько я могу отправлять в приложении KoronaPay?
Есть 4 уровня лимитов: они отличаются не только по суммам, но и по сроку действия. Достижение определенного уровня зависит от типа верификации, которую прошел отправитель.
Не нашли, что искали?
Заполните форму, мы ответим в течение 24 часов
Перевести деньги из Европы — просто
Безопасно
Сервис использует международные стандарты шифрования данных
Выгодные тарифы
Поддержка по телефону и онлайн в чате приложения
Быстро и доступно
Обычно перевод занимает несколько секунд. Чаще всего получатель может забирать деньги сразу после отправки
Свяжитесь с нами
Мы в социальных сетях
- Получить наличные
- О нас
- Помощь
- Блог
- Контакты
- Статус операции
- Условия использования
- Политика конфиденциальности
- Реферальная программа
© 2023 KoronaPay Europe Limited. All rights reserved.
Koronapay Europe Limited, Reg. No. HE375955, is an Electronic Money Institution (EMI) licensed and regulated by the Central Bank of Cyprus, license №115.1.3.30.
Registered address: 3107, Limassol, 28th October str 359, World Trade Center, 5th floor. The information on this website regarding the number of users, territories of operation, the number of transfer destinations, as well as other performance indicators of Koronapay reflect not only the results of Koronapay Europe Ltd., but also of other partners and participants of Zolotaya Korona Money Transfer system, incl. Koronapay Europe Ltd.
Как копить деньги: копилка-таблица, случайные суммы, деньги в конвертах и ещё 15 способов
Нужно накопить быстро? Считаете, что ваша зарплата слишком мала для сбережений? Собрали способы, среди которых точно найдётся подходящий.
Кадр: фильм «Убить Билла 2» / A Band Apart
Редакция Skillbox Media
Пишем о событиях, явлениях и понятиях из мира дизайна и программирования, геймдева, образования и бизнеса.
Если принять решение накопить на отдых, новый автомобиль или образование, но забывать откладывать деньги или тратить всё заработанное, цель так и останется недостижимой.
Чтобы разобраться, как копить деньги правильно, мы поговорили с экспертом по финансам Анной Деньгиной. Она предложила разные способы, рассказала, почему они могут не сработать и что с этим делать.
- Как копить, если зарплата маленькая
- Как накопить быстро
- Как копить весело
- Что может помешать
- Как научиться правильно копить
Подготовить статью помогла
Анна Деньгина
Автор программ по финансовому развитию, сооснователь сервиса «Финансовое здоровье» Национального центра по финансовой грамотности и спикер курса Skillbox «Финграмотность: учимся управлять бюджетом, копить и инвестировать».
Как копить деньги, если зарплата маленькая
Даже с минимальной зарплаты можно откладывать небольшие суммы. Если делать это постоянно, за год можно накопить несколько тысяч или десятков тысяч рублей. Вот способы это сделать.
Оставляйте на счёте «круглые» суммы. Если вы часто пользуетесь банковской картой, каждый день оставляйте на ней круглые суммы: кратные десяти, ста или тысяче. Остаток переводите на отдельный счёт. Например, если на карте 2159 рублей, на счёт можно перевести 9, 59 или 159 рублей.
Складывайте мелочь в копилку. Это самый простой способ для тех, кто часто пользуется наличными. В конце дня или в конце недели отправляйте в копилку всю мелочь из кошелька. Можно откладывать не только мелочь, но и небольшие купюры — например, достоинством 10 или 50 рублей.
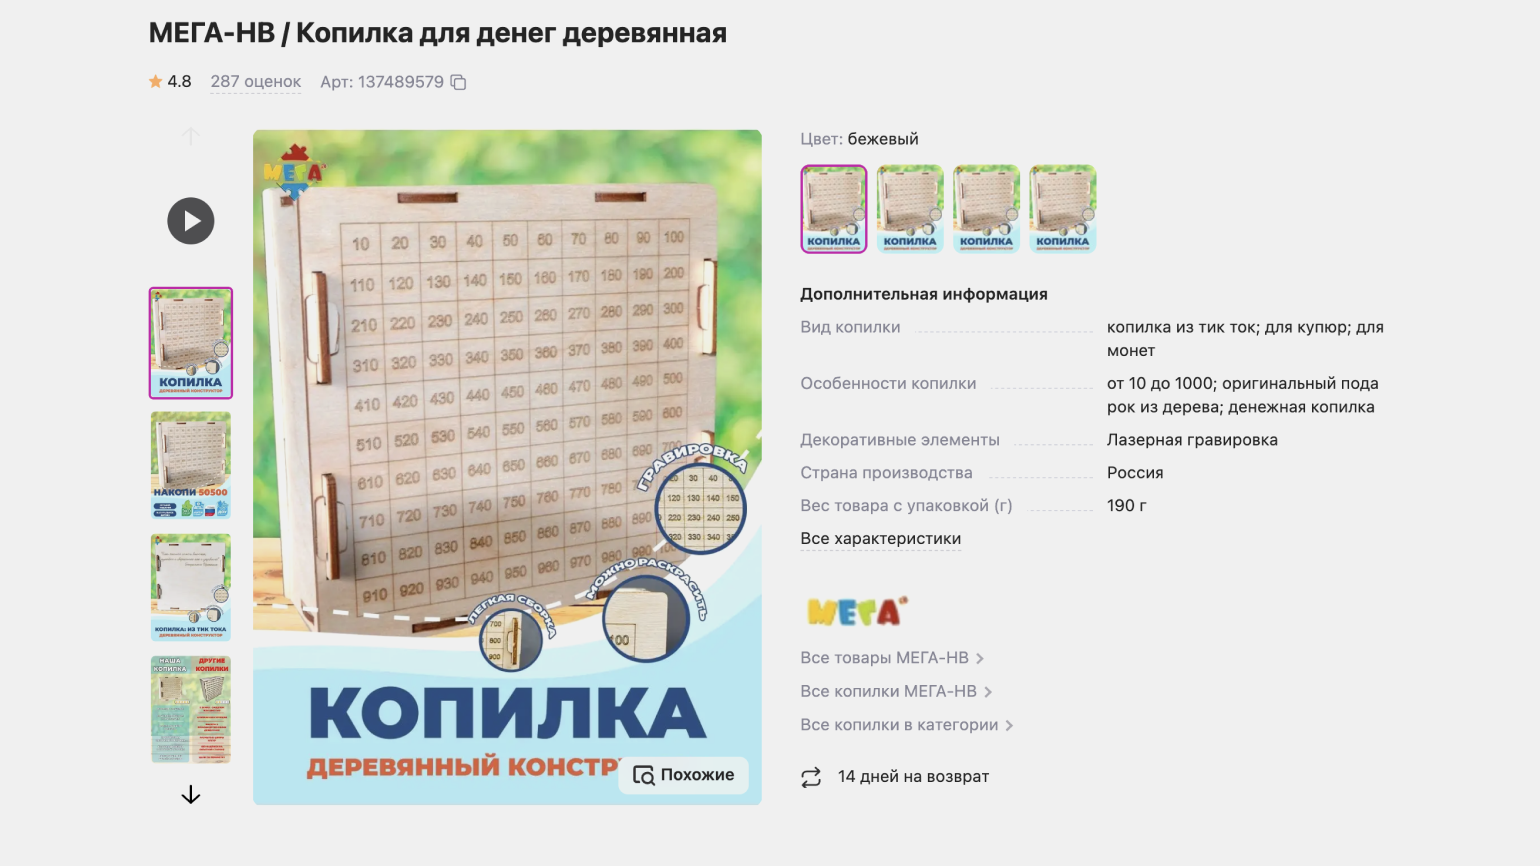
Используйте копилку-таблицу. Это таблица с ячейками, в которых указаны цифры от 1 до 365. Могут быть и другие цифры — 1–100, 10–500 и так далее. Смысл в том, чтобы откладывать деньги и закрашивать ячейки с суммами, которые вы отложили.
Копилку-таблицу можно купить или сделать самому — например, из коробки от обуви. Если каждый день откладывать деньги по таблице с 365 цифрами, за год можно накопить 66 795 рублей.
Откладывайте фиксированную сумму. Например, каждый день откладывайте по 50 рублей. Кажется, что это немного, но в конце месяца у вас накопится уже 1500 рублей, а через год — 18 000 рублей.
Как накопить деньги быстро
Если нужно быстро собрать крупную сумму, важно научить себя видеть любые возможности для накоплений. Например, если вы стали планировать меню и поэтому тратите меньше денег на еду, кладите оставшееся в копилку.
А вот ещё несколько способов копить быстро.
Откладывайте не меньше 10% от доходов. Важно откладывать деньги от всех доходов, даже с внеплановых, таких как премии. Например, если ваш доход в среднем 80 тысяч рублей в месяц, этим способом можно накопить 24 тысячи рублей за три месяца.
Откладывайте все внеплановые доходы. Например, премии, деньги от продажи вещей на «Авито», налоговый вычет. Заранее сумму накоплений рассчитать не получится, но, если вам часто поступают внеплановые доходы, нужную сумму можно накопить быстро.
Каждый месяц откладывайте больше, чем в предыдущий. Составьте план накоплений, согласно которому сумма будет расти — например, на 500 рублей в месяц. Чем значительнее сумма увеличивается каждый месяц, тем быстрее будут копиться деньги.
Увеличивать суммы можно до тех пор, пока не достигнете цели, — но важно, чтобы вам было комфортно. Не нужно делать план, по которому в какой-то месяц придётся отложить столько, что не останется денег на базовые потребности.
Откажитесь от одной статьи расходов. Проанализируйте, на что вы тратите деньги, — эти данные обычно есть в банковских приложениях. Откажитесь от одной статьи расходов, а сэкономленные деньги откладывайте.
Чтобы было легче, можно чередовать статьи расходов. Например, в январе откажитесь от покупки сладостей, в феврале — от поездок на такси.
Составьте расписание и назначьте штраф за пропуск. Если пропустили день перевода — удвойте сумму. Допустим, вы решили каждое воскресенье откладывать 2 тысячи рублей. Пропустили одно — в следующее воскресенье откладываете 6 тысяч рублей. По 2 тысячи рублей за два воскресенья, ещё 2 тысячи рублей — штраф за пропуск.
Уменьшите сумму расходов наполовину. Например, если тратили на продукты в среднем 50 тысяч рублей, оставьте только 25 тысяч. Это поможет копить быстрее.
Но долго поступать таким образом, скорее всего, не получится. Постоянно урезать бюджет морально тяжело. Этот способ можно использовать, если, например, в копилке не хватает немного до нужной суммы.
Как копить деньги с помощью банка
Банки предлагают продукты, с помощью которых можно копить деньги. Некоторые продукты созданы специально для этого, некоторые могут помочь косвенно.
Откройте вклад. На него можно положить деньги, а банк будет начислять за них проценты. Есть вклады с различными условиями: с возможностью пополнения и досрочного снятия и без, с капитализацией процентов и без неё, срочные и бессрочные.
Например, можно открыть вклад под 12% годовых с капитализацией процентов, положить на него 10 тысяч рублей и пополнять его каждый месяц ещё на тысячу рублей. Тогда через год на вкладе будет почти 25 тысяч: почти 2 тысячи из них — начисленные проценты.
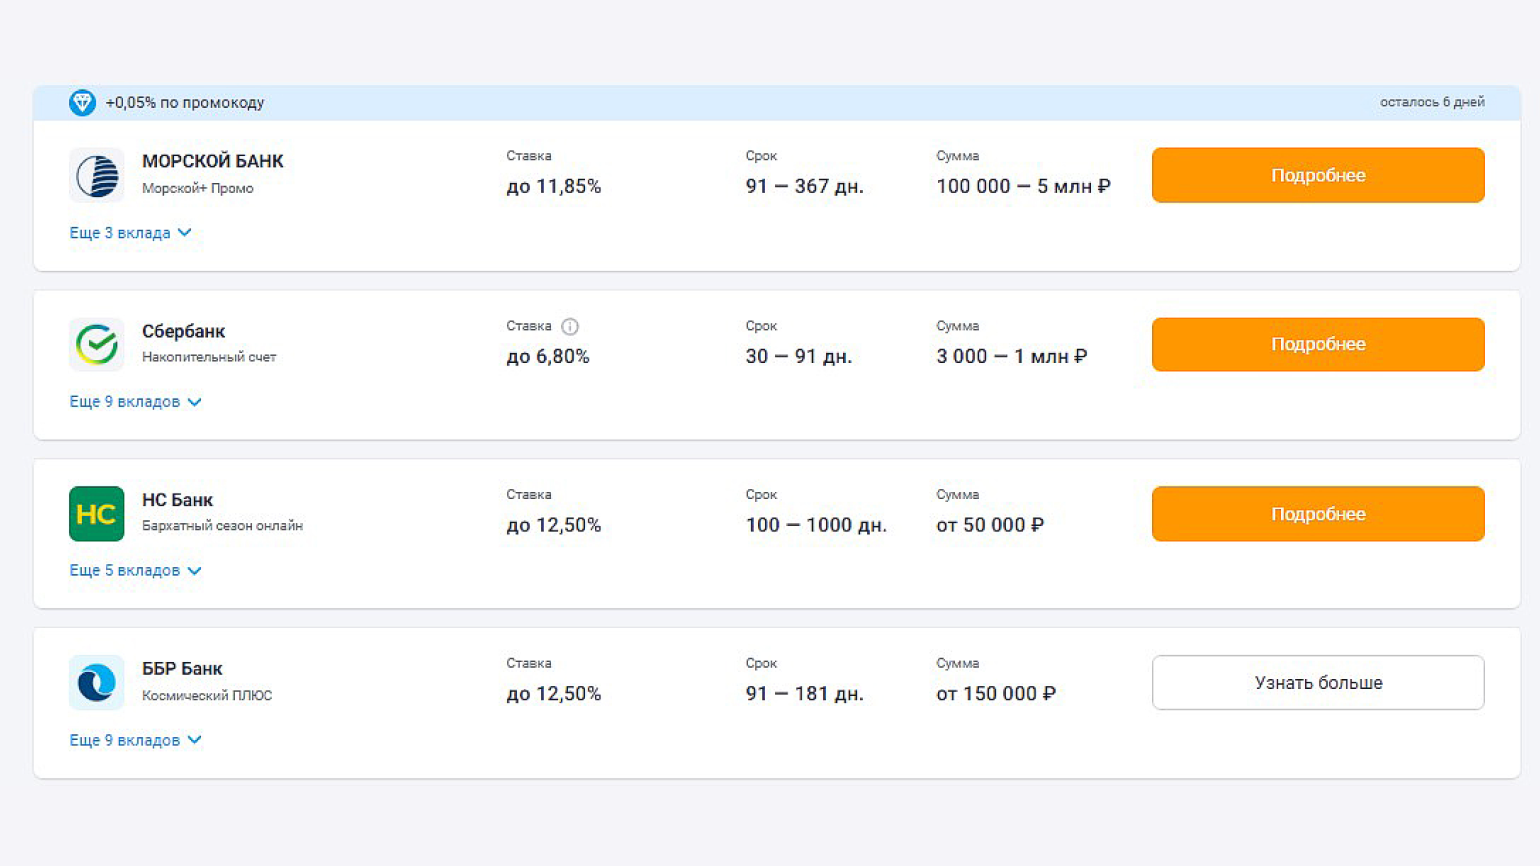
Настройте автокопилку. Это накопительный счёт, к которому можно подключить автопополнение. Например, можно настроить автокопилку так, чтобы на накопительный счёт поступало 500 рублей в неделю с банковской карты. Автокопилки есть у многих банков — например, «Сбера», «ВТБ», «Альфа-Банка». В некоторых банках есть процент на остаток для такого счёта.
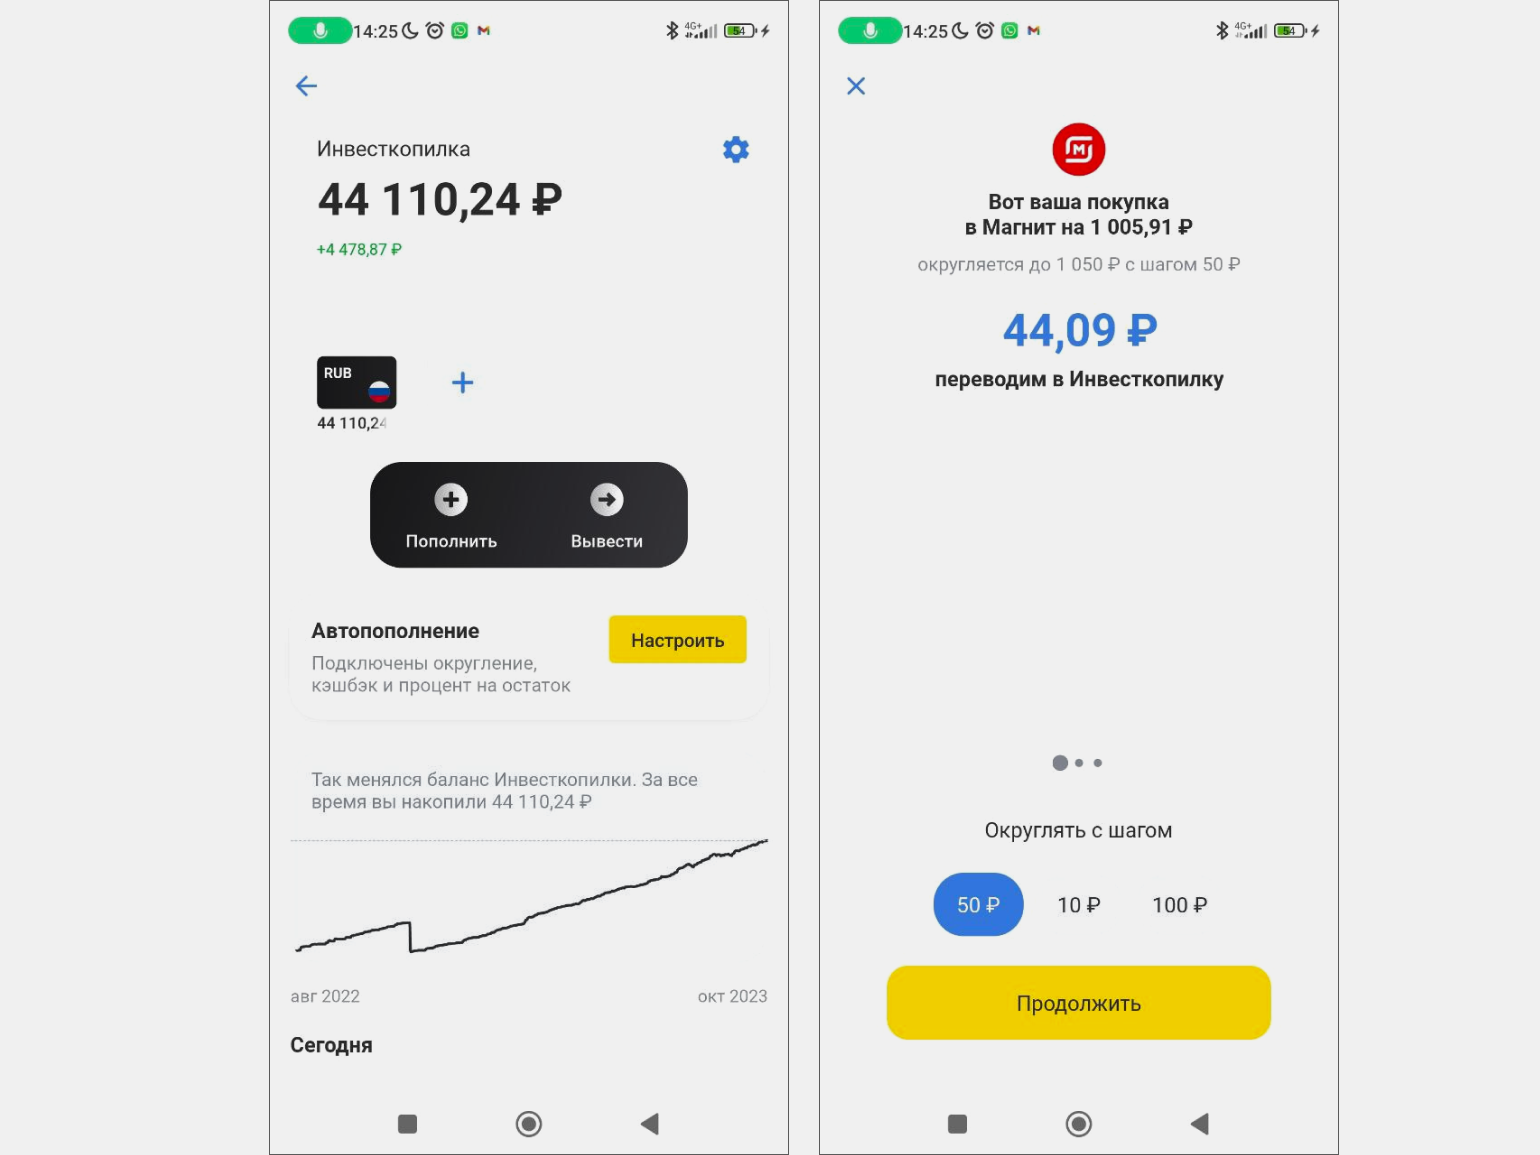
Иногда банки позволяют настроить округление сумм операций. Округление суммы операции — это когда банк округляет сумму покупки, а разница отправляется в копилку. Например, сумма покупки в магазине — 4850 рублей. Банк спишет 5000 рублей, и 150 рублей попадёт в копилку.
В некоторых банках вместо накопительного счёта открывают брокерский — деньги на нём инвестируют без участия их владельца. К таким автокопилкам тоже можно подключить автопополнение и округление операций.
Рассчитывайтесь картой с кешбэком. Кешбэк — возврат небольшой части суммы покупки, сделанной на оговорённых условях. У многих банков есть карты, расплачиваясь которыми в разных магазинах и онлайн-сервисах можно получать кешбэк 1–10%. Например, такие карты выпускают «Сбер», «Открытие», «Россельхозбанк», «МТС Банк».
Кешбэк можно копить — переводить его на отдельный счёт. В некоторых банках можно настроить автоматические переводы.
Пользуйтесь процентом на остаток. Процент на остаток — почти как процент по вкладу, только открывать отдельный счёт не нужно. Проценты начисляют на остаток по карте. Есть разные условия начисления: процент могут начислять, например, на среднемесячную сумму на карте или каждый день на оставшуюся сумму. Проценты на остаток есть в банках «Уралсиб», «ВТБ», «Тинькофф» и многих других.
Например, банк предлагает 5% годовых на остаток. Можно положить на карту 30 000 рублей, держать их на счёте год — и получить 31 500 рублей. А если подключить процент на остаток на счёт, на котором вы копите деньги, собрать нужную сумму получится быстрее.
Накопления лучше держать на отдельном счёте, чтобы случайно не потратить их и чтобы они не «растворялись» в общем бюджете.
Как копить весело
Чтобы дополнительно мотивировать себя копить деньги, используйте интересные способы. Вот некоторые из них.
Откладывайте рандомные суммы. Например, если за окном минус 25 градусов по Цельсию, отложите 250 рублей, а 8-го числа отложите 80 или 800 рублей. Каждый день искать идеи, чтобы отложить рандомные суммы, сложно. Поэтому можно использовать месяц одну идею, месяц — другую.
Копите купюры одного номинала. Например, откладывайте только сто или пятьсот рублей. Этот метод подойдёт тем, кто часто пользуется наличными.
Распределяйте деньги по конвертам. Купите 10 конвертов, напишите на них суммы от 100 рублей до тысячи рублей и сложите их в стопку. Каждую неделю не глядя выбирайте один конверт — и откладывайте в него столько, сколько написано. Можно купить 20 конвертов, можно написать суммы от 10 до 5 тысяч рублей — это вы решаете сами.
Соревнуйтесь с кем-то. Предложите другу или знакомому соревноваться, кто быстрее накопит оговорённую сумму или кто накопит больше денег за два месяца. Чтобы было интереснее, можно придумать штраф для проигравшего — например, заплатить победителю 3000 рублей.
Что может помешать накопить
У многих не получается копить по причинам, на которые можно повлиять. Вот распространённые причины:
- Отсутствие цели и плана. Цель даёт мотивацию — если нет понимания, на что вы копите деньги, откладывать их будет сложнее. Без плана есть риск откладывать деньги нерегулярно — а значит, накопить меньше, чем нужно или чем вы могли бы. Поэтому перед тем, как копить, определите цель и составьте план.
- Внутреннее сопротивление или негативный опыт. Вот несколько примеров возражений: «у меня и так мало денег», «я пробовал, но сорвался», «зачем копить — надо жить сегодняшним днём». Если у вас есть подобные мысли, выпишите их на листок и проработайте — например, обратитесь к психологу, коучу или попросите совета у опытных друзей.
- Нехватка воли, самодисциплины. Исправить ситуацию можно, если накопить хотя бы минимальную сумму с помощью способов, описанных выше. Переведите эти деньги на отдельный счёт — так вы будете видеть, что результат уже есть, и двигаться к цели станет легче.
Помешать копить также может желание быстрого результата, отсутствие веры в себя, высокий уровень стресса и несерьёзное отношение к процессу.
Есть ещё один фактор, который мешает накопить, но повлиять на него нельзя, — это инфляция, обесценивание денег. В России в сентябре 2023 года годовая инфляция составила 6%. Это значит, что если год назад условный бюджетный смартфон стоил 10 000 рублей, то теперь он стоит 10 600 рублей.
На инфляцию нельзя повлиять, но можно с ней бороться — инвестировать накопления. Например, открыть вклад или брокерский счёт и инвестировать в акции, облигации и фонды. Тогда вы сможете не только сохранить деньги, но и заработать. Подробнее об этом можно прочитать в статье об инвестициях.
Как научиться правильно копить деньги
Копить не так просто, как может показаться. Чтобы получить результат, нужно поставить цель, изменить потребительское поведение и повысить финансовую грамотность.
Цель. Целью может быть что угодно — собрать финансовую подушку безопасности, купить профессиональный спиннинг или накопить на отпуск на Мальдивах. Главное — понимать, сколько вы хотите накопить и к какому сроку. Если цели нет, то нет регулярности, интереса, желания, а значит, и результата.
Потребительское поведение. Нужно привыкнуть к тому, что сначала нужно откладывать деньги, а потом тратить. Не стоит, получая зарплату, распределять деньги по статьям расходов, а то, что осталось, откладывать. Положить в копилку в таком случае может быть нечего.
Также стоит привыкнуть к тому, что все внеплановые доходы лучше откладывать. А если доходы растут, нужно увеличивать не траты, а накопления.
Финансовая грамотность. Чтобы научиться копить, нужно научиться системно работать с личными финансами, разобраться в инвестициях и в том, как ставить и достигать финансовые цели. Сделать это можно на курсах, но важно выбирать курс, ориентированный на практику.
Учат ли финансовой грамотности в Skillbox?
Да, в Skillbox есть курс «Финграмотность: учимся управлять бюджетом, копить и инвестировать». На нём учат управлять деньгами: контролировать расходы и доходы, ставить цели, разрабатывать стратегии их достижения, пользоваться продуктами банков и инвестировать.
Обучение построено на практических задачах, которые позволяют научиться управлять финансами в реальной жизни. Пользователи выполняют задания и получают обратную связь от кураторов, а в конце курса составляют для себя финансовый план. Каждый получит шаблоны для планирования, электронную рабочую тетрадь для конспектов и доступ к онлайн-калькулятору для создания плана накоплений.
Главное о накоплении денег в 3 пунктах
- Есть много способов накопить желаемую сумму. Например, можно складывать мелочь в копилку, откладывать не меньше 10% от доходов, настроить автокопилку в приложении банка или откладывать случайные суммы.
- Копить не удаётся по многим причинам. Если у человека нет цели и плана, идея копить вызывает у него возражения или ему недостаёт самодисциплины, скорее всего, он не соберёт желаемую сумму. А ещё накопить мешает инфляция: деньги со временем обесцениваются.
- Чтобы правильно копить деньги, нужно поставить цель и изменить потребительское поведение. Кроме того, важна финансовая грамотность. То есть нужно научиться ставить цели, разобраться в инвестициях и банковских продуктах. Сделать это можно на курсах.
Как узнать больше об инвестировании
- В Skillbox Media есть материалы для тех, кто хочет разобраться в инвестировании: статья о том, что такое инвестиции, и статья о том, как начать инвестировать.
- Если вы хотите узнать, во что можно вкладывать деньги, прочитайте статьи об акциях, облигациях и ПИФах. Это самые популярные инструменты на рынке. Также у нас есть обзоры опционов и фьючерсов — более сложных инструментов.
- Тем, кто хочет научиться копить, инвестировать и увеличивать капитал, подойдёт курс Skillbox «Финграмотность». На нём рассказывают о банковских продуктах, инструментах инвестирования, учат ставить цели, составлять планы и следовать им.
Больше материалов Skillbox Media о накоплениях и инвестициях
- Если на улице революция, война, беспорядки: куда девать деньги в ожидании потрясений
- Бинарные опционы: что это такое и можно ли на них заработать (спойлер: скорее нет)
- Что такое диверсификация: разбираем популярный термин на примерах
- Инвестиционные портфели: какие они бывают и как собрать свой, чтобы спать спокойно
- Как подготовиться к доллару по 150: ответы на 5 стыдных вопросов о валютных сбережениях
Срочные вклады — вклады, открытые на оговорённый срок, например на год. Проценты по ним обычно больше, чем по бессрочным вкладам.
Капитализация процентов — добавление начисленных процентов к вкладу. Банк начисляет проценты не на первоначальный взнос, а на сумму на вкладе с учётом начисленных ранее процентов. Доходность вкладов с капитализацией процентов выше, чем доходность вкладов без капитализации.
Курс
Финграмотность: учимся управлять бюджетом, копить и инвестировать
Вы узнаете, как контролировать расходы и доходы, выгодно использовать кредиты и господдержку, грамотно инвестировать. Поставите личные финансовые цели и разработаете стратегию, чтобы их достичь.
Узнать про курс
Профессии с трудоустройством
- Графический дизайнер
- Python-программист
- Инженер по тестированию
- Бизнес-аналитик
- Интернет-маркетолог 2023
Как накопить деньги школьнику: советы

До совершеннолетия базовые потребности школьника обеспечивают родители: оплачивают еду и отдых, покупают одежду, обувь, школьные принадлежности. Некоторые выделяют деньги на карманные расходы.
При этом часто школьникам хочется совершать покупки, которые родители не закладывали в бюджет. Это могут быть, например, модные кроссовки, новый телефон или игровой компьютер. Делимся советами, как школьнику накопить на мечту.
Почему важно научиться копить
Если со школы приучить себя к финансовой дисциплине, то сформируется навык регулярно откладывать деньги. Если откладывать даже небольшие суммы, но постоянно, то получится накопить и 50 тыс., и 100 тыс. в не очень длинные сроки. Накопления позволят приобрести какую-либо желаемую вещь: айфон или велосипед. Кроме того, умение грамотно распределять свои деньги поможет в будущем, когда оплачивать все счета придется самостоятельно.
С чего начать копить
25.04.2023 18:35
По итогам месяца нужно вычислить разницу между доходами и расходами. Эту разницу можно зарезервировать на свою цель и откладывать ее регулярно. Можно также ввести привычку в начале месяца или в тот день, когда приходят карманные деньги, сразу откладывать 5–10% в сбережения на свою цель. Даже если откладывать еженедельно по 100 рублей, за год накопится 5 200 рублей. Из стоимости желаемой вещи можно вычесть сумму, которая уже есть в копилке на данный момент. Оставшуюся часть нужно разделить на ту, которую получится еженедельно (ежедневно, ежемесячно) откладывать. Так удастся узнать, сколько времени понадобится копить на покупку при текущих условиях. Например, есть цель купить кроссовки стоимостью 18 тыс. рублей. На день рождения подарили 5 тыс. рублей и еще 3 тыс. осталось с подарка на Новый год. Еженедельно получится откладывать по 200 рублей. Таким образом, на кроссовки получится накопить чуть меньше, чем за год: 18 000 – (5 000 + 3 000) = 10 000 рублей; 10 000 / 200 = 50 недель.
Как накопить на мечту быстрее
- Скорее всего, обнаружатся совсем необязательные категории трат. Например, ежедневная покупка газировки, чипсов, шоколадок. Отказ от их употребления позволит сэкономить неплохую сумму.
- Можно сделать ревизию платных подписок на различные сервисы. Абонентская плата за них обходится в сотни рублей в месяц. Возможно, найдутся сервисы, подписки на которые больше неактуальны.
- Лучше отказаться от спонтанных покупок, даже если это мелочь. Для этого можно установить срок в несколько дней или неделю, чтобы обдумать покупку. Если за это время желание приобрести вещь не исчезнет, ее можно добавить в свой лист целей.
Финансовый план поможет каждый раз наглядно представлять и оценивать свои возможности и контролировать расходы.
12.12.2022 19:13
Совет: чтобы легче контролировать расходы, можно попробовать метод конверта. Как только приходят карманные деньги, часть из них можно сразу отложить в конверт, который лучше запечатать и убрать подальше. На конверте можно поставить число и сумму – пригодится для учета.
Шаг 4: увеличение доходов
Деньги можно получать с помощью подработок. Даже небольшие, но регулярно поступающие суммы помогут накопить в разы быстрее.
Здесь подробно рассказывали, с какого возраста можно официально трудоустроиться, где искать работу и каким образом можно зарабатывать.
Так, устроиться на работу можно до наступления совершеннолетия, но с учетом ряда особенностей, установленных трудовым законодательством. И в 11 лет, и в 12 лет, и в 13 лет ребенок может работать только в кино, театре, цирке или концертной организации. Такое требование действует для всех детей до 14 лет. Трудовой договор от его имени подписывается родителем или опекуном с согласия органов опеки.
С 14 лет подросток уже может устраиваться на работу самостоятельно, но с соблюдением ряда определенных требований. С 16 лет школьник может принимать самостоятельные решения и заключать трудовые договоры.
Подрабатывать можно как на дому, так и вне дома. Самые простые варианты, доступные большинству, которые не потребуют специальных знаний и много времени:
- Поискать в ближайшем окружении: соседям может требоваться помощь с выгулом собаки или уборка квартиры. Оплата — по договоренности.
- Подростков часто нанимают в качестве курьеров, расклейщиков объявлений и промоутеров. Информацию о таких вакансиях часто размещают на «Авито» и подобных досках объявлений. Оплата — от нескольких сотен рублей в час.
- Выполнять разовые простые задания для продвижения компаний в Интернете: ставить лайки, писать комментарии, делать репосты, оставлять отзывы. Подобные задания можно найти в соцсетях и на специальных интернет-площадках (например, «Яндекс Толока», QComment и др.). Оплата — от нескольких рублей за совершенное действие.
- С 16 лет во время каникул можно наняться официантом или устроиться на автомойку. Оплата — от 1 тыс. рублей за смену.
Если у школьника есть специальные навыки или хобби, их можно монетизировать. Например, делать сайты на заказ, обрабатывать фото и видео, создавать музыкальные аранжировки, помогать получать разговорную практику изучающим иностранный язык.
Что делать, если денег все равно не хватает
Если не хочется откладывать покупку на более длительный срок, можно попробовать найти более дешевый аналог желаемой вещи или поискать на маркетплейсах продавцов с более выгодными условиями.
Также можно попросить родителей открыть пополняемый вклад, деньги с которого потом можно будет использовать на большую покупку.
21.04.2023 17:18
Как правильно использовать свои накопления
Когда скопится необходимая сумма, лучше не делать покупку сразу. Можно сравнить предложения от разных продавцов, изучить цены в офлайн- и онлайн-магазинах (покупки в Интернете, особенно на маркетплейсах, обычно дешевле), дождаться акций («черной пятницы» и т. п.) или сезонных скидок.
При этом лучше продолжать ставить новые серьезные, но достижимые цели и методично идти к ним.
Откладывать сбережения можно не просто в обычную копилку, а, например, на накопительный счет. Там на скопленные деньги будут начисляться проценты, а снять их можно будет в любое удобное время без потери дохода.
Подобрать подходящие условия по накопительным счетам можно здесь.
Как продолжать улучшать свои финансовые навыки в будущем
Стоит постоянно развивать свое финансовое мышление и навыки. Можно читать книги и материалы в открытых источниках, где изложена информация о грамотном распределении ресурсов.
Финансовая грамотность строится на:
- Планировании бюджета.
- Знании различных банковских продуктов.
- Умении грамотно накапливать и рационально тратить деньги.
Финансы – это не только наличные деньги в кошельке, это совокупность всех денежных ресурсов. Для удобного управления своими деньгами можно попросить родителей оформить дебетовую карту. Сейчас многие банки предлагают карты для детей и подростков.
Все приходные и расходные операции по карте будут зафиксированы в личном кабинете. Кроме этого, появятся дополнительные деньги за счет кэшбэка, который банк будет начислять за покупки, и процента на остаток.
С 14 лет можно самостоятельно открыть депозит. Переводя сэкономленные средства на него, получится накопить на крупную покупку и получить доход со вклада.
При планировании бюджета лучше стараться придерживаться правила «50-30-20». На постоянные расходы должна уходить примерно половина бюджета, до трети можно откладывать на желаемые покупки, а остальное инвестировать.
Как грамотно копить деньги: советы
- Нужно поставить финансовую цель, составив список желаемых товаров с их стоимостью.
- Следует завести привычку вести учет доходов и расходов.
- При получении денег лучше сразу отложить 5-10% в копилку.
- Копить деньги на накопительный счет.
- Необходимо постоянно искать способы сокращать расходы и увеличивать доходы.
- Чтобы ускорить достижение цели, можно найти подработку.
- Не следует принимать решений, связанных с деньгами, сиюминутно. Перед покупкой лучше сравнить стоимость товара на других площадках.
- Пользоваться доступными финансовыми инструментами, чтобы копить деньги и распоряжаться ими эффективнее.
- Открыть дебетовую карту для детей, чтобы получать кэшбэк.
Еще по теме: