Как заполнить и сдать дополняющую форму СЗВ-М
Как заполнить дополняющую форму СЗВ-М? Для этого нужно взять чистый бланк СЗВ-М и особым образом заполнить разделы 3 и 4, а разделы 1 и 2 скопировать из исходного отчета. Подробности узнайте из нашего материала. Здесь же вы найдете пример и образец заполнения формы.
Вам помогут документы и бланки:
- Для чего нужна дополняющая форма СЗВ-М
- Когда без дополняющей СЗВ-М не обойтись
- Срок сдачи СЗВ-М
- Правила оформления СЗВ-М
- ПФР выписал штраф за дополняющую СЗВ-М — не спешите платить
- Итоги
Статья актуальна до 31.12.2022 включительно. С 01.01.2023 форма СЗВ-М не применяется, а вместо неё действует форма отчета о персонифицированных сведениях. Подробнее об исправлении ошибок в ней читайте здесь.
Для чего нужна дополняющая форма СЗВ-М
Цель представления в ПФР корректирующей или дополняющей СЗВ-М — формирование на лицевых счетах застрахованных лиц достоверной и полной персонифицированной информации.
Когда и для чего нужно уточнять ранее представленные сведения и как это сделать, рассказываем в других наших материалах:
- «Особенности уточненной налоговой декларации 3-НДФЛ»;
- «Как подать уточненную налоговую декларацию по УСН»;
- «Уточненный расчет по страховым взносам в 2021 — 2022 годах».
В каких случаях сдается отменяющая СЗВ-М и как ее заполнить, читайте в КонсультантПлюс. Если у вас еще нет доступа к этой правовой системе, пробный доступ можно получить бесплатно.
Когда без дополняющей СЗВ-М не обойтись
Поводом для представления дополняющей СЗВ-М может стать забывчивость или невнимательность при оформлении исходного отчета, когда в него были включены сведения не по всем застрахованным лицам.
Корректировка понадобится и в том случае, если работодатель в ответ на исходную СЗВ-М получит из фонда протокол о том, что данные по кому-то из сотрудников не приняты (п. 40 Инструкции, утв. приказом Минтруда от 22.04.2020 № 211н).
Разобраться с тем, в каких случаях дополняющая СЗВ-М должна быть оформлена и представлена в ПРФ, поможет пример.
В исходную СЗВ-М за июнь бухгалтер ООО «ИКС» включил всех штатных сотрудников в количестве 134 чел., но забыл отразить в отчете одно физлицо, с которым в июне действовал договор подряда.
Свою оплошность бухгалтер заметил сам. Сразу была оформлена и отправлена в ПФР дополняющая СЗВ-М со сведениями по забытому лицу.
Представлять в дополняющей форме сведения о других сотрудниках компании, которые были отражены в исходной СЗВ-М и были приняты фондом, не нужно.
Исправляйте ошибки по готовым инструкциям:
- «забытый» счет-фактура: регистрируем в журнале учета;
- можно ли доучесть сейчас без уточненки «забытую» амортизационную премию;
- «забытый» НДС-вычет, который нельзя откладывать, заявляется только уточненкой.
Срок сдачи СЗВ-М
В ситуации, когда данные исходного отчета подлежат корректировке, у работодателя возникает ряд вопросов по дополняющей форме СЗВ-М о сроке сдачи и штрафах, а также о правилах ее оформления.
Будет ли штраф за дополняющую форму СЗВ-М, узнайте из статьи «Пропустили сотрудника в СЗВ-М — как исправить».
По срокам представления дополняющей СЗВ-М особых правил нет: конкретные календарные даты в законодательстве для этого отчета не установлены.
При этом в п. 40 Инструкции, утв. приказом Минтруда от 22.04.2020 № 211н, закреплен период, в течение которого обнаруженные специалистами ПФР ошибки в исходной СЗВ-М работодатель может исправить без санкций. Он составляет пять рабочих дней с момента получения из фонда уведомления об имеющихся в отчете ошибках.
ПФР вправе передать работодателю уведомление одним из способов:
- вручить лично под расписку;
- направить по почте заказным письмом;
- отправить по ТКС в электронном виде.
Напомним правила, по которым определяется дата получения уведомления:
- при направлении по почте — шестой день от даты отправления заказного письма (ст. 17 закона от 01.04.1996 № 27-ФЗ);
- при отправке в электронной форме — дата, указанная в подтверждении о получении информационной системы работодателя (п. 38 Инструкции, утв. приказом Минтруда от 22.04.2020 № 211н).
Об этих тонкостях важно помнить, так как ошибочно исчисленная дата получения уведомления не позволит верно отсчитать пятидневный срок для оформления и сдачи в ПФР отчета. Представить дополняющую СЗВ-М без штрафа можно только при соблюдении указанного срока.
Какой установлен срок для подачи дополняющей СЗВ-М при самостоятельном обнаружении ошибки, узнайте в КонсультантПлюс. Пробный доступ к системе можно получить бесплатно.
Правила оформления СЗВ-М
Для корректировки используйте тот бланк, на котором подавали исходный отчет:
- с мая 2021 года — утв. постановлением Правления ПФ РФ от 15.04.2021 № 103п;
- по апрель 2021 года — постановлением Правления ПФ РФ от 01.02.2016 № 83п.
Покажем на примере, как заполнить дополняющую СЗВ-М по новой форме. Воспользуемся условиями ранее приведенного примера.
Бухгалтер ООО «ИКС» забыл отразить в июньской СЗВ-М застрахованное лицо, с которым в этом месяце действовал договор подряда.
Посмотрите инструкцию, как исправить СЗВ-М и дополнить сотрудников в таком случае (инструкция):
Как бухгалтер заполнил дополняющую СЗВ-М, смотрите в образце:
Рассказываем, как разобраться, когда нужна СЗВ-М дополняющая или отменяющая, в статье «Как сделать корректировку СЗВ-М».
ПФР выписал штраф за дополняющую СЗВ-М — не спешите платить
Пенсионный фонд выписывает за дополняющую СЗВ-М в 2021 году штрафы двух видов (ст. 15.33.2 КоАП РФ, ч. 3 ст. 17 закона от 01.04.1996 № 27-ФЗ):
- на компанию — по 500 руб. за каждого забытого сотрудника;
- на руководителя — от 300 до 500 руб.
Для контролеров из ПФР не имеет значения, что работодатель сам обнаружил недостающие сведения в исходном отчете и скорректировал их, представив дополняющую СЗВ-М (письмо ПФР от 28.03.2018 № 19-19/5602). По их мнению, сведения на забытых сотрудников представлены с опозданием, а за это предусмотрен штраф.
Если работодатель сам обнаружил неполные данные в исходном отчете, существуют хорошие шансы на судебную отмену одного из штрафов, сумма которого определяется исходя из количества работников, отраженных в дополняющей СЗВ-М (определение ВС РФ от 20.12.2019 № 306-ЭС19-23114, постановления АС Дальневосточного округа от 13.12.2019 по делу № А37-1648/2019, Уральского округа от 19.12.2019 по делу № А07-9848/2019 и др.).
Штраф успешно можно оспорить в суде и в том случае, когда ошибку нашли проверяющие ПФР, а работодатель успел в течение пяти дней после получения от них уведомления сдать дополняющую СЗВ-М (определение ВС РФ от 05.07.2019 № 308-ЭС19-975).
Наказание в виде административного штрафа за дополняющую форму СЗВ-М, наложенное на директора, отменить не удастся, даже если компанию освободят от штрафа (постановления ВС РФ от 13.08.2019 № 80-АД19-8, от 20.12.2019 № 1-АД19-5).
Но есть и хорошая новость. К работодателям-ИП административная ответственность по ст. 15.33.2 КоАП РФ сейчас не применяется (закон от 16.12.2019 № 444-ФЗ). Такие поправки в КоАП появились благодаря КС РФ, признавшему несоответствующей Конституции ситуацию, когда предпринимателя привлекают к ответственности за СЗВ-М дважды: как страхователя (по закону о персонифицированном учете) и как должностное лицо (по КоАП РФ).
Итоги
Дополняющая СЗВ-М представляется в ПФР в виде отдельного отчета с отметкой «дополняющя» в третьем разделе формы. В четвертом разделе необходимо отразить персонифицированные данные (Ф.И.О., СНИЛС, ИНН) по тем застрахованным лицам, сведениями о которых нужно дополнить исходный отчет.
Срок для представления дополняющего СЗВ-М в законодательстве не определен. Если ошибку обнаружил фонд, работодателю нужно успеть представить дополняющую форму в течение пяти рабочих дней с момента получения из ПФР уведомления об имеющихся в отчете ошибках. Несоблюдение срока влечет штраф.
Как заполнить и сдать дополняющую форму СЗВ-М без штрафа

© Gabrielle Henderson
Специалист интернет-бухгалтерии «Моё дело»
Если в отчетности есть несоответствия в информации о работниках, нужно исправить их с помощью отдельной формы. В материале расскажем, как грамотно корректировать СВЗ-М, разберем самые распространенные ошибки.
В какие сроки сдавать
Дополняющую форму СЗВ-М направляют после исходного отчета, в котором:
- указали неправильные данные по каким-то лицам;
- отразили недостаточные сведения;
- пропустили информацию.
Например, неправильно вписали отчество сотрудника, опечатались в номерах ИНН и СНИЛС или вообще забыли отразить информацию о ком-то из работников. В подобных ситуациях необходимо подать точные данные на таком же бланке отчета, проставив тип формы «доп» вместо «исхд».
Срок сдачи СЗВ-М — до 15 числа месяца, следующего за отчетным. Чтобы избежать последствий, дополняющую форму лучше направить в этот же срок.
Однако конкретный период для передачи дополняющего отчета в законе не указан. Если ошибку при проверке выявит Пенсионный фонд, он направит соответствующее уведомление. После этого у работодателя будет 5 рабочих дней для того, чтобы внести коррективы без штрафа.
Рекомендуем не затягивать и подать корректировки как можно раньше. Если ждать до последнего, бланк может прийти позже указанного срока из-за технических проблем, и штрафа не избежать.
Как заполнить дополняющую форму СЗВ-М, чтобы не получить штраф
Основной порядок заполнения действующей формы отчета описан в Постановлении Правления Пенсионного фонда Российской Федерации No 103п. Его нужно учитывать при заполнении уточняющей формы. Сам алгоритм корректировки несложный:
- Используйте стандартный бланк СЗВ-М, на котором вы отражали сведения до этого.
- Разделы 1 и 2 нужно заполнить обязательно, данные в них — те же, что в исходном документе.
- В разделе 3 проставьте код «доп».
- В 4 разделе укажите корректные данные по тем лицам, в чьих данных изначально ошиблись.
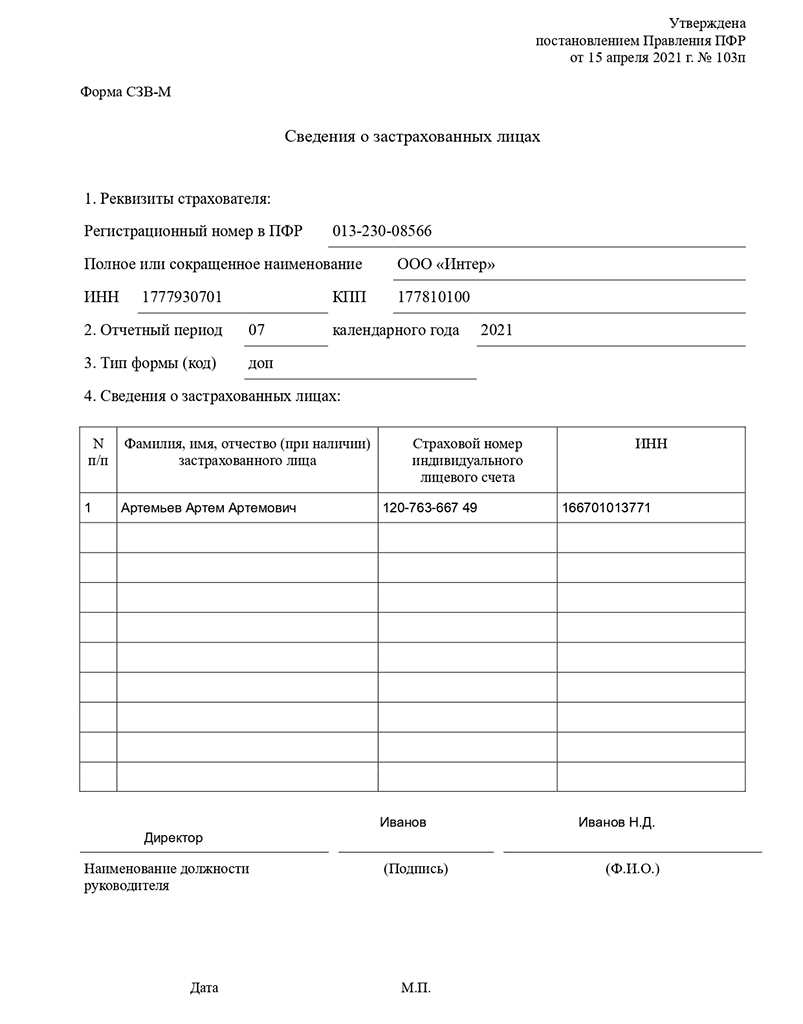
Пример правильного заполнения дополняющей СЗВ-М
Чаще всего в бланке неправильно указывают СНИЛС или ИНН. Или вовсе забывают отразить сведения по каким-то работникам. Как нужно исправлять такие ошибки?
Что делать в случае, когда выявлен неучтенный работник
Подобное случается довольно часто. Например, не отразили информацию о работающих пенсионерах или сотрудниках, устроенных по договору ГПХ. В каждом подобном случае используется дополняющая форма. Корректировки нужно вносить так:
- проставить код «доп»;
- заполнить информацию в 1 и 2 разделах;
- в 4 разделе отразить данные только по неучтенным работникам.
Дублировать информацию по всем сотрудникам штата не требуется.
Что делать, если обнаружена ошибка в СНИЛС
Если отправить отчет с ошибками в СНИЛС, Пенсионный фонд заметит несоответствия между информацией в бланке и данными на лицевом счете работника. В подобных ситуациях он обычно присылает протокол с кодом «30». Это значит, что форму приняли, но выявленные несоответствия необходимо устранить.
В таком случае нужно поступить так:
- Подготовьте новый бланк формы.
- Заполните 1 и 2 разделы.
- Проставьте тип «отмн».
- Укажите ошибочные данные, которые нужно исправить — точно так же, как они вписаны в исходном документе.
- Заполняйте отменяющую форму только на тех работников, в чьих сведениях допустили ошибку.
- Возьмите новый чистый бланк.
- Заполните 1 и 2 разделы.
- Проставьте тип «доп».
- В строке с данными о сотрудниках укажите верные сведения.
Так вы отмените ошибочную информацию в исходном документе и замените ее корректной. Но помните, что подать документы нужно одновременно.
Код «50» в ответном протоколе говорит о том, что из-за грубых ошибок отчетность не приняли. Тогда его нужно составить заново, корректно отразить сведения по всем сотрудникам штата и подать с кодом «исхд».
Что делать, если указан неверный ИНН
Неправильный ИНН корректируют так же, как СНИЛС, по принципу выше.
Если вы сами обнаружили ошибки в документе, который Пенсионный фонд принял, стоит поступить таким образом:
- Проставьте тип формы «отмн» в бланке и заполните отчет по лицам, в чьих сведениях вы нашли ошибки. Отразите только некорректные данные, которые указали в первом документе — так в ПФР поймут, какую информацию вы отменяете.
- На другом бланке укажите код «доп» и заполните его правильными сведениями по тем же работникам.
Отменяющую и дополняющие формы обязательно подавайте вместе.
Важно! Обязательно убедитесь, что содержание отчета СЗВ-М совпадает с данными в СЗВ-ТД. С апреля 2020 года отчет СЗВ-ТД надо подавать на следующий день после того, как трудоустроят или уволят работника. При сверке этих отчетов сразу будут заметны несоответствия. Если учесть их вовремя, можно избежать ответственности перед Пенсионным фондом и не тратить лишнее время на корректировки.
Что может стать поводом для штрафа за дополняющую СЗВ-М
Раньше ответственность за несоблюдение сроков подачи дополняющего отчета была менее строгой — разрешалось внести корректировки позже отчетного срока и не получить штраф.
Например, организация Х отправила исходный отчет согласно сроку. Спустя полгода в бухгалтерии обнаружили ошибку — забыли внести сведения по одному из работников.
Компания сразу подала корректирующий документ, однако ПФР все равно решил назначить штраф. Работодатель не согласился с таким решением и подал заявление в суд. В ходе разбирательства суд решил, что действия Пенсионного фонда неправомерны — компания нашла ошибку самостоятельно и направила корректировки в ближайший срок.
Сейчас подобные вопросы решают в новом, более строгом, порядке. Согласно Приказу Минтруда No211н от 22 апреля 2020 года, ПФР может назначить штраф за дополняющую СЗВ-М даже в том случае, если работодатель самостоятельно обнаружит и исправит недочеты.
Штрафы грозят следующие:
- 500 рублей за каждого сотрудника, в чьих данных ошиблись — на организацию;
- от 300 до 500 рублей административный штраф на руководителя.
16 декабря 2019 года в статью 15.33.2 КоАП РФ внесли изменения, согласно которым Пенсионный фонд не вправе привлекать к административной ответственности ИП (Федеральный закон от 16 декабря 2019 года № 444-ФЗ). Иначе выйдет так, что тот дважды заплатит штраф за одно правонарушение как должностное лицо.
Когда можно избежать ответственности при подаче отчета с типом «доп»:
- если успеть найти ошибки и внести корректировки в установленный срок;
- если вы уточняете информацию, которую подали в исходной форме (номера ИНН и СНИЛС, ошибки в ФИО или наименовании компании и так далее) в течение 5 рабочих дней по уведомлению от ПФР.
Чтобы не рисковать, лучше тщательно проверять документы перед подачей и направлять отчетность заранее. Так у вас будет больше времени на то, чтобы исправить возможные недочеты и ошибки без штрафов.
Дополняющая СЗВ-М: зачем она нужна и как ее заполнить
Несмотря на кажущуюся простоту этого отчета, с оформлением дополняющей СЗВ-М могут возникнуть сложности. Работодателю важно учесть ряд нюансов — по заполнению разделов бланка, срокам его представления и возможным санкциям от ПФР за опоздание с представлением отчета. Наш материал поможет разобраться в этих нюансах и познакомит с готовыми образцами дополняющей СЗВ-М для разных ситуаций.
Для чего нужна дополняющая СЗВ-М
- сведения, которых нет в исходном отчете (например, по забытому сотруднику);
- верные данные вместо ошибочных (исправление ошибок в ФИО, ИНН или СНИЛС работника, допущенных в исходном СЗВ-М).
Дополняющая СЗВ-М позволяет формировать полную и достоверную персонифицированную информацию на лицевых счетах застрахованных лиц.
Кадровик — самая стабильная профессия, даже в кризис!
С курсом профессиональной переподготовки «Кадровик с нуля до профи: все навыки от ТК до 1С: ЗУП» вы с нуля освоите все тонкостям кадрового учета: прием, увольнение сотрудников по новым правилам 2023-2024 года, ведение воинского учета, работа в 1С: ЗУП, и получите официальный диплом ФИС ФРДО на 256 часов, который подтвердит вашу новую профессию работодателю.
Посмотреть программу обучения
На каком бланке оформить дополняющую СЗВ-М
Отдельного бланка для дополняющей СЗВ-М не предусмотрено. Заполнить такой отчет нужно на том же бланке, что был использован для исходного отчета.
Чтобы ПФР отличил исходный отчет от корректирующего, в бланке отчетной формы предусмотрен специальный Раздел 3 «Тип формы (код)».
Для дополняющей СЗВ-М в этом разделе следует проставить код «доп»:

Как заполнить дополняющую СЗВ-М при исправлении ошибок
Для исправления ошибок в исходном отчете, уже переданном в ПФР, недостаточно оформить только дополняющую СЗВ-М. Необходимо сначала отменить ошибочные данные.
Используйте следующий порядок действий, если вы ошиблись в ФИО, ИНН или СНИЛС сотрудника — оформите две СЗВ-М:
- с типом «отмн» — в этот бланк перенесите из исходного СЗВ-М сведения о работниках (работнике), по которым требуются исправления;
- с типом «доп» — в нем укажите верные данные по этим сотрудникам (сотруднику).
Расскажем подробнее, как заполнить СЗВ-М с типом «отмн» и «доп» при исправлении ошибок в исходном отчете:
Шаг 1. На новом бланке СЗВ-М заполните Раздел 1 «Реквизиты страхователя» и Раздел 2 «Отчетный период» точно также, как вы это сделали в исходном отчете.
Шаг 2. В Разделе 3 «Тип формы (код)» проставьте код «отмн».
Шаг 3. В Раздел 4 «Сведения о застрахованных лицах» перенесите из исходного отчета индивидуальные сведения только по тому сотруднику, в чьих данных содержится ошибка.
Шаг 4. Отправьте СЗВ-М с типом «отмн» в ПФР.
Шаг 5. На новом бланке СЗВ-М заполните Раздел 1 «Реквизиты страхователя» и Раздел 2 «Отчетный период» точно также, как вы это сделали в исходном отчете.
Шаг 6. В разделе 3 «Тип формы (код)» проставьте код «доп».
Шаг 7. В разделе 4 «Сведения о застрахованных лицах» проставьте верные индивидуальные сведения (ФИО, ИНН и СНИЛС) только по тому сотруднику, ошибочные сведения по которому были отражены в исходном отчете и были отменены в СЗВ-М с типом «отмн».
Шаг 8. Отправьте СЗВ-М с типом «доп» в ПФР.
Пример 1
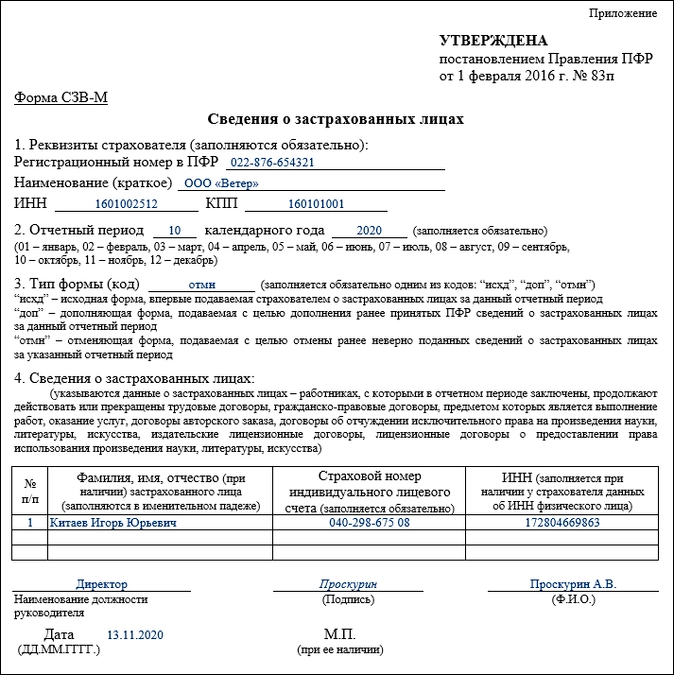
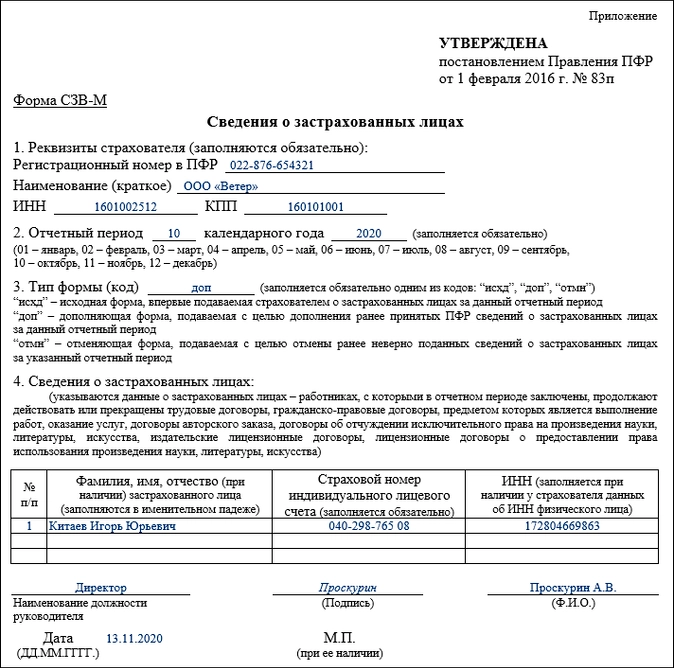
При оформлении СЗВ-М за октябрь 2020 года бухгалтер ООО «Ветер» ошибся в номере СНИЛС одного сотрудника — Китаева Игоря Юрьевича. В его СНИЛС две цифры поменялись местами и вместо номера 040-298-765 08 в отчет попал номер 040-298-675 08.
Чтобы на лицевом счете сотрудника была отражена достоверная информация, в ПФР были отправлены два отчета по форме СЗВ-М: с типом «отмн» и типом «доп». В нем были отражены сведения только по одному сотруднику, в индивидуальные сведения которого в исходном отчете закралась ошибка.
Как была исправлена ошибка в СЗВ-М, смотрите в образцах:
Оформляем дополняющую СЗВ-М на забытых сотрудников
Заполнение дополняющей СЗВ-М на забытых сотрудников укладывается в несколько шагов:
Шаг 1. На новом бланке СЗВ-М заполните Раздел 1 «Реквизиты страхователя» и Раздел 2 «Отчетный период» точно также, как вы это сделали в исходном отчете.
Шаг 2. В разделе 3 «Тип формы (код)» проставьте код «доп».
Шаг 3. В разделе 4 «Сведения о застрахованных лицах» укажите индивидуальные сведения (ФИО, ИНН и СНИЛС) только по тому сотруднику (сотрудникам), которого вы забыли включить в исходный отчет. Дублировать индивидуальные сведения о сотрудниках, уже указанных в исходном СЗВ-М, не нужно.
Шаг 4. Отправьте СЗВ-М с типом «доп» в ПФР.
Пример 2
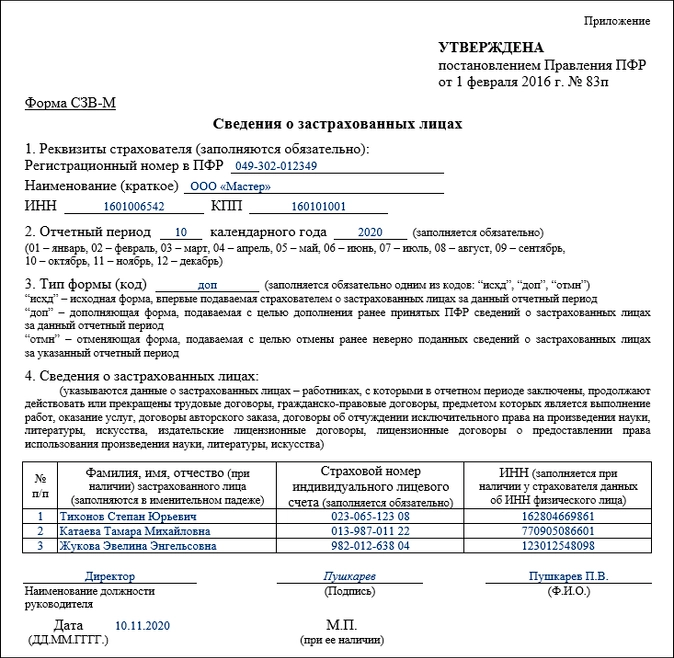
Ежемесячно бухгалтер ООО «Мастер» представлял в ПФР отчет по форме СЗВ-М по 112 сотрудникам компании. В октябре 2020 года для выполнения разовой работы по договору ГПХ были оформлены три физлица-подрядчика. Заполняя СЗВ-М за октябрь, бухгалтер по привычке отразил всех штатных сотрудников, а про нанятых подрядчиков забыл. Свою оплошность он заметил уже после отправки исходного отчета. Сведения по забытым лицам он опоказал в дополняющей СЗВ-М.
Как бухгалтер заполнил дополняющую СЗВ-М за октябрь 2020 года, смотрите в образце:
В какой форме представить дополняющую СЗВ-М
По общему правилу, компании с численностью трудящихся 25 и больше могут сдавать СЗВ-М исключительно в электронном виде (п. 2 ст. 8 Закона № 27-ФЗ). Если численность меньше, выбор остается за работодателем: отчитаться можно на бумаге или через интернет.
Если исходный отчет отправлен исходя из численности физлиц в электронном виде, дополняющую СЗВ-М также следует оправить в той же форме. Не имеет значения, что в нем будут представлены сведения только по одному или нескольким сотрудникам.
Напомним, что за представление СЗВ-М в бумажном виде вместо электронного, штраф составляет 1 000 руб. (п. 2 ст. 8, п. 4 ст. 17 Закона № 27-ФЗ, п. 41 Инструкции от 22.04.2020 № 211н).
Когда сдать дополняющий отчет
Срок представления дополняющей СЗВ-М зависит от того, кто обнаружил ошибку — работодатель или ПФР:
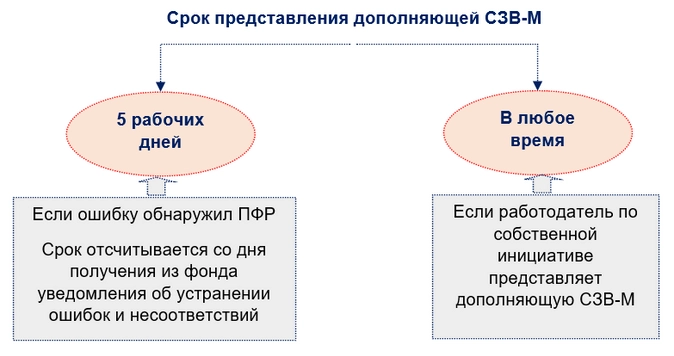
Уведомление ПФР должно содержать сведения об ошибках и (или) несоответствиях представленных индивидуальных сведений имеющимся у ПФР данным (п. 38 Инструкции, утв. Приказом Минтруда № 211н, ч. 5 ст. 17 Закона № 27-ФЗ).
Специалисты ПФР вправе передать уведомление работодателю лично под расписку, направить по почте заказным письмом или отправить в электронном виде по ТКС.
Чтобы не опоздать с представлением дополняющей формы (если ошибки выявил ПФР) и не заработать штраф, важно верно отсчитать срок (п. 38 Инструкции № 211н):
- уведомление направлено по почте заказным письмом — датой вручения считается шестой день, считая с даты отправления заказного письма;
- уведомление отправлено в электронном виде по ТКС — датой получения является дата, указанная в подтверждении о получении информационной системы работодателя.
Вместо уведомления об устранении ошибок ПФР может отправить работодателю протокол проверки СЗВ-М с указанием выявленных ошибок и (или) несоответствий. Оба эти документа юридически равнозначны (Постановление АС Северо-Западного округа от 23.04.2020 № Ф07-4647/2020 по делу № А42-9736/2019).
Дополняющая СЗВ-М и коронавирусная субсидия
В период пандемии коронавируса у СЗВ-М появился особый статус. С помощью данных из этого отчета налоговые органы выясняют, имеет ли право работодатель получить из федерального бюджета субсидию.
Компания теряет право на субсидию, если количество ее работников в месяце, за который выплачивается субсидия, составляет не менее 90% количества работников в марте 2020 года или снижено не более чем на 1 человека в марте 2020 года (Правила предоставления в 2020 году из федерального бюджета субсидий, утв. Постановлением Правительства от 24.04.2020 № 576).
Налоговики напомнили, что субъекты малого и среднего предпринимательства, сократившие штат более чем на 10% (на основании анализа отчетности СЗВ-М) или более чем на 1 человека по отношению к количеству работников в марте 2020 года, не могут претендовать на получение субсидии.
Причем представление дополняющей СЗВ-М за март 2020 года после окончания срока по направлению в налоговые органы заявлений на получение субсидии, предусмотренной Постановлением № 576, с целью формального исполнения положений Правил, не является основанием для получения субсидии.
Когда за дополняющую СЗВ-М оштрафуют
Штрафа избежать не удастся, если вы представили дополняющую СЗВ-М по забытым сотрудникам позже законодательно установленного срока. Теперь это прямо предусмотрено ч. 4 п. 40 Инструкции № 211н.
Раньше от штрафа в подобных обстоятельствах можно было отбиться в суде (Постановление АС СЗО от 06.04.2020 № Ф07-2720/2020 по делу № А56-79354/2019, Определение ВС РФ от 08.02.2019 № 301-КГ18-24864, от 20.12.2019 № 306-ЭС19-23114).
Штраф за представление индивидуальных сведений позже установленного срока предусмотрен в размере 500 руб. в отношении каждого застрахованного лица (ст. 17 Закона № 27-ФЗ).
- Компания сдала СЗВ-М за ноябрь 14 декабря, а 16 декабря представила дополняющую СЗВ-М с пятью забытыми сотрудниками. Штраф составил 2 500 руб. (5 чел. х 500 руб.) — отчет представлен за пределами установленного законом срока.
- Компания представила исходный СЗВ-М за ноябрь 14 декабря, а 15.12.2020 отправила в ПФР дополняющую СЗВ-М по двадцати забытым сотрудникам. Штраф ей не выпишут — отчет представлен до завершения отчетной кампании.
Напомним, что СЗВ-М за отчетный месяц следует представить не позднее 15 числа месяца, следующего за отчетным периодом (п. 2.2 ст. 11 Закона о№ 27-ФЗ).
Размер штрафа за дополняющую СЗВ-М в суде можно существенно снизить, если суд примет во внимание смягчающие обстоятельства (Постановления АС ЦО от 12.04.2018 № Ф10-760/2018, АС МО от 13.09.2017 № Ф05-12439/2017). Смягчающими обстоятельствами могут быть признаны незначительное опоздание с отчетом и отсутствие умысла и негативных последствий для бюджета. А также тот факт, что правонарушение совершено впервые и работодатель признал вину.
Подводим итоги
- оформляется на том же бланке, что и исходный отчет, с указанием кода «доп» в Разделе 3 «Тип формы (код)»;
- должна содержать информацию только по тем сотрудникам, сведения по которым в исходном отчете отсутствуют или отражены с ошибками;
- представляется вместе с отменяющей СЗВ-М, если требуется исправить ошибки в уже представленных в фонд сведениях;
- может стать причиной штрафа в размере 500 руб. за каждого забытого сотрудника, если будет представлена в ПФР позже 15 числа месяца, следующего за отчетным.
- СЗВ-М
- застрахованные работники
Отправить корректировку СЗВ-М


В разделе «Сотрудники» на вкладке «Исход.» нажмите . Выберите действие — внести сотрудников в отчет или, наоборот, исключить. Затем отметьте фамилии.

В ПФР поступят сведения только о работниках, указанных на вкладках «Доп.» и «Отмен.».
- В разделе «Пенсионный/Отчеты» наведите курсор на сданный отчет и нажмите «Скорректировать».

- исходная — если на первичный отчет получен отрицательный протокол;
- дополняющая — забыли внести сведения о сотруднике (например, сотрудник новый или у него не было СНИЛС);
- отменяющая — в отчет был включен «лишний» сотрудник (например, уволенный или сменивший фамилию).

В разделе «Сотрудники» на вкладке «Исход.» нажмите . Выберите действие — внести сотрудников в отчет или, наоборот, исключить. Затем отметьте фамилии.

Если у вас уже есть готовый список сотрудников для корректировки, загрузите его кнопкой в формате *.xml. СБИС распределит их по разделам согласно файлу. Сотрудники, которых нужно добавить, появятся на вкладке «Доп.», исключенные — на вкладке «Отмен.»
-
Как загрузить список сотрудников?

В ПФР поступят сведения только о работниках, которые указаны на вкладках «Доп.» и «Отмен.».
- В разделе «ПФР» укажите отчетный период, нажмите «Новый отчет» и выберите форму «СЗВ-М Сведения о застрахованных лицах». Укажите тип формы:
- исходная — если на первичный отчет получен отрицательный протокол;
- дополняющая — забыли внести сведения о сотруднике (например, сотрудник новый или у него не было СНИЛС);
- отменяющая — в отчет был включен «лишний» сотрудник (например, уволенный или сменивший фамилию).
- Что делать, если у сотрудника сменились ФИО или был указан неверный ИНН?

- если отмечено «Заполнить по данным предыдущих периодов» — в корректировку добавятся все сотрудники из предыдущего периода. Оставьте тех, по кому нужно внести исправления. Остальных удалите;
- пункт не отмечен — список будет пустым. Добавьте сотрудников, по которым нужна корректировка.


- В разделе «Пенсионный» нажмите «Добавить», кликните «Отчет» и выберите форму «СЗВ-М Сведения о застрахованных лицах». Если у вас много сотрудников и по большинству из них нужно внести изменения — отметьте пункт «Заполнить данными за предыдущий период», мало сотрудников — «Создать пустым».

- исходная — если на первичный отчет получен отрицательный протокол;
- дополняющая — забыли внести сведения о сотруднике (например, сотрудник новый или у него не было СНИЛС);
- отменяющая — в отчет был включен «лишний» сотрудник (например, уволенный или сменивший фамилию).
- Что делать, если у сотрудника сменились ФИО или был указан неверный ИНН?

- если выбран пункт «Заполнить данными за предыдущий период» — в корректировку добавятся все сотрудники из предыдущего периода. Оставьте тех, по кому нужно внести исправления. Остальных удалите;
- «Создать пустым» — добавьте сотрудников, по которым нужна корректировка.


- Проверьте отчет кнопкой и нажмите «Отправить». Он считается принятым, когда Пенсионный фонд пришлет положительный протокол.