4. Отчет о движении денежных средств (форма N 4)
4.1. Отчет о движении денежных средств должен содержать сведения о потоках денежных средств (поступление, направление денежных средств) с учетом остатков денежных средств на начало и конец отчетного периода, в разрезе текущей деятельности, инвестиционной деятельности и финансовой деятельности.
Сведения о движении денежных средств организации, учитываемых на соответствующих счетах учета денежных средств, находящихся в кассе организации, на расчетных, валютных, специальных счетах, отражаются нарастающим итогом с начала года и представляются в валюте Российской Федерации.
В случае наличия (движения) денежных средств в иностранной валюте сначала составляется расчет в иностранной валюте по каждому ее виду. После этого данные каждого расчета, составленного в иностранной валюте, пересчитываются по курсу Центрального банка Российской Федерации на дату составления бухгалтерской отчетности. Полученные данные по отдельным расчетам суммируются при соответствующих показателях отчета.
При формировании данных отчета о движении денежных средств следует иметь в виду следующее.
Текущей деятельностью считается деятельность организации, преследующая извлечение прибыли в качестве основной цели либо не имеющая извлечение прибыли в качестве такой цели в соответствии с предметом и целями деятельности, т.е. производством промышленной продукции, выполнением строительных работ, сельским хозяйством, продажей товаров, оказанием услуг общественного питания, заготовкой сельскохозяйственной продукции, сдачей имущества в аренду и др.
Инвестиционной деятельностью считается деятельность организации, связанная с капитальными вложениями организации в связи с приобретением земельных участков, зданий и иной недвижимости, оборудования, нематериальных активов и других внеоборотных активов, а также их продажей; с осуществлением долгосрочных финансовых вложений в другие организации, выпуском облигаций и других ценных бумаг долгосрочного характера и т.п.
Финансовой деятельностью считается деятельность организации, связанная с осуществлением краткосрочных финансовых вложений, выпуском облигаций и иных ценных бумаг краткосрочного характера, выбытием ранее приобретенных на срок до 12 месяцев акций, облигаций и т.п.
4.2. По строкам 030 — 110 должна быть приведена расшифровка, раскрывающая фактическое поступление денежных средств от продажи товаров, продукции, услуг, от продажи основных средств и иного имущества, получение авансов, бюджетных средств и средств иного целевого финансирования, кредитов, займов, дивидендов, процентов по финансовым вложениям и прочие поступления.
4.3. При поступлении денежных средств от продажи иностранной валюты (включая обязательную продажу) на счета в кредитных организациях или в кассу организации соответствующие суммы отражаются в составе данных по текущей деятельности по строке 040. При этом сумма проданной иностранной валюты включается в данные, характеризующие расходование денежных средств по текущей деятельности, по строке 250.
При приобретении иностранной валюты перечисленные денежные средства включаются в данные по текущей деятельности по строке 250, а поступление приобретенной иностранной валюты по строке 110.
4.4. По строкам 130 — 250 отражаются суммы денежных средств, фактически израсходованных на оплату приобретенных товаров, продукции, выполненных работ, оказанных сторонними организациями услуг, на оплату труда, на отчисления в государственные внебюджетные фонды, на выдачу авансов, на финансовые вложения, на выплату дивидендов, процентов по ценным бумагам, на расчеты с бюджетом, на оплату процентов по полученным кредитам и займам и прочие выплаты и перечисления.
При заполнении строк 090, 200, 210 следует иметь в виду, что в графе 5 приводятся данные, относящиеся к долгосрочным финансовым вложениям, а в графе 6 — краткосрочные финансовые вложения.
4.5. Справочно приводятся данные о поступлениях в отчетном периоде денежных средств по наличному расчету (за исключением поступлений денежных средств из кредитной организации в кассу организации) с выделением в том числе по расчетам с юридическими лицами и по расчетам с физическими лицами, а также с выделением из данных по поступлению денежных средств по наличному расчету с применением контрольно — кассовых аппаратов или бланков строгой отчетности (т.е. в порядке выдачи квитанций, путевок, билетов, талонов, знаков почтовой оплаты и других приравниваемых к чекам документов строгой отчетности по формам, утвержденным в соответствии с действующим порядком) — строки 291, 292.
4.6. По строке 295 отражается получение денежных средств в банках или иных кредитных организациях для хозяйственных нужд (выплата заработной платы, командировочных, выдача подотчетных сумм и т.д.).
4.7. По строке 296 показывают суммы денежных средств, сданных организацией в банк или иную кредитную организацию.
Оддс инвестиционная деятельность что входит

Объедините всю отчётность из 1С в сервисе «Финансист» без программиста за 5 минут
Сэкономьте
50% стоимости «Финансиста»
по гранту для МСП
Сэкономьте 50% стоимости «Финансиста»
Объедините всю отчётность из 1С в сервисе «Финансист» без программиста за 5 минут
Отчёт о движении денежных средств. Что в него входит и как составлять?
Отчёт о движении денежных средств. Что в него входит и как составлять?
Каждый собственник хочет, чтобы его дело приносило максимальную прибыль. Повысить рентабельность компании, сделать бизнес управляемым и уберечь предпринимателя от дорогостоящих или фатальных ошибок может управленческий учёт.
Такой учёт базируется на трёх отчетах, о которых мы поговорим в серии материалов. Начнём с отчёта о движении денежных средств, о котором рассказал финансовый директор с 20-летним стажем Юрий Кузьменков.
Нажимая кнопку «Отправить», вы соглашаетесь на обработку персональных данных
Будем присылать самое интересное раз в 2 недели
Читайте статьи первыми
Получайте статьи почтой
Присылаем статьи раз в 1-2 недели. Подписываясь, вы соглашаетесь с политикой конфиденциальности.
Получайте статьи почтой
Присылаем статьи раз в 1-2 недели. Подписываясь, вы соглашаетесь с политикой конфиденциальности.
Главный редактор «Финансиста»
Григорий Усанов
Иван Шестак
Редактор блога «Финансиста»
Финансовый директор с 20-летним стажем
Сразу сделаем ремарку. Отчёт о движении денежных средств (ОДДС) и два других базовых отчёта (отчёт о прибылях и убытках и балансовый отчёт) — не являются константой. Для конкретной компании количество важных отчётов может быть как больше, так и меньше.
Например, некоторые виды бизнеса невозможно вести без платёжного календаря или реестра сделок. А условному копирайтеру на фрилансе, наоборот, не нужно заниматься балансовой отчётностью.
Но для начала поговорим об ОДДС, поскольку это первый по важности отчёт для бизнеса.
Отчёт о движении денежных средств
Вести предпринимательскую деятельность без ОДДС — всё равно что выводить в море рыболовную лодку, не зная сколько у тебя топлива и укомплектовано ли судно снастями. Хотя отчёт показывает только движение денег в организации — сколько и от кого приходит, сколько и куда уходит — предприниматель не может успешно вести бизнес, не зная о состоянии расчётного счёта и истории поступлений и списаний.
Денежные средства при этом могут быть выражены в разной форме:
- наличные деньги;
- денежные документы (почтовые и вексельные марки, оплаченные билеты и другие);
- средства на расчётных счетах;
- иностранная валюта на счетах и в кассе;
- денежные эквиваленты (депозиты до востребования, векселя на предъявителя и другие);
- переводы в пути.
Движение денег
Движение денег — информация о том, сколько средств в компанию пришло, ушло и есть на данный момент.
По аналогии с рыболовным судном, например, вчера вы выловили тонну рыбы, а за сегодня ещё две. Это ещё не итоговый улов конкретного рейса, так как вы не знаете, сколько рыбы останется в конце. Часть в виде расчётно-кассового обслуживания съест команда, а часть в виде налогов — корабельный кот.
Движение денег разбито на категории в виде статей и разделов. То есть существует тип источника поступления или целевого назначения выбытия денег. В примере с кораблём это будут виды рыбы, которые вы поймали.
Каким может быть отчёт о ДДС?
ОДДС делится на три раздела по видам деятельности: операционная, инвестиционная и финансовая. Такое разделение необходимо, чтобы не смешивать бизнес и сопутствующие финансовые процессы.
Операционная деятельность
Это основная работа организации, суть бизнеса. Поступления денег от клиентов, закупка расходных материалов, расчёты с подрядчиками и поставщиками. В случае с кораблём операционной деятельностью является ловля рыбы.
Для простого запоминания, это все входящие и исходящие потоки, кроме денег от финансовой и инвестиционной деятельности.
Инвестиционная деятельность
Это покупка компанией долгосрочных активов: приобретение земли, оборудования, строительство зданий и другие виды вложений. Под активами в разделе «инвестиционная деятельность» подразумеваются именно «внеоборотные активы».
Если коротко, это то, с помощью чего функционирует бизнес или генерируется доход. В нашем примере таким вложением будет покупка судна для ловли рыбы.
Отчет о движении денежных средств: что нужно знать инвестору
Отчет о движении денежных средств (ОДДС, в англоязычных источниках — Cash Flow Statement) — один из основных документов, составляющих финансовую отчетность компании наряду с балансом, отчетом о прибылях и убытках и отчетом об изменениях в капитале.
Отчет о движении денежных средств — неотъемлемая часть годовой финансовой отчетности по российскому стандарту бухгалтерской отчетности (РСБУ). Компании, отчитывающиеся по международным стандартам финансовой отчетности (МСФО), заполняют ОДДС за каждый период отчетности, хотя ОДДС может не включаться в состав сокращенной отчетности по МСФО.
Если баланс детально показывает стоимость имущества и обязательств компании, отчет о прибыли — состав доходов и расходов, отчет об изменении капитала — за счет чего менялась стоимость имущества акционеров, то отчет о движении денежных средств позволяет детально увидеть, как по счетам компании проходили потоки «живых» денег — поступления и платежи.
В силу этого только отчет о движении денежных средств позволяет инвестору непосредственно увидеть сумму капитальных затрат, производимых компанией.
Отчет о движении денежных средств тесно увязан со статьей баланса, на которой учитываются деньги компании. Разница поступлений и платежей, отмеченная в отчете о движении денежных средств, будет и разницей между размером денежных средств на счетах компании в начале и в конце периода. Например, на начало на счетах компании было ₽10 млрд. В отчете о движении денежных средств зафиксировано, что в течение года у нее были поступления на сумму ₽60 млрд, а платежи — на сумму ₽50 млрд. Это значит, что ОДДС покажет чистое увеличение денежных средств и их эквивалентов на ₽10 млрд, а в балансе на конец года размер денежных средств и эквивалентов будет отмечен как ₽20 млрд.
ОДДС позволяет увидеть детализацию поступлений и платежей, причем группируя эти денежные потоки по их экономическому смыслу, что немаловажно для финансового анализа и принятия решений инвестором. Кроме того, с помощью отчета о движении денежных средств инвестор может увидеть, как компания зарабатывает «живые» деньги, проходящие по ее банковским счетам. Это позволит оценить реальные возможности компании по выплате дивидендов, по обеспечению займов и финансирования своей деятельности.
Структура отчета о движении денежных средств
Поступление денег на счет компании — это не всегда ее доходы. Доходом для компании будут деньги, поступившие за проданную продукцию. Но взятый кредит — это не доход компании, хотя это, несомненно, денежное поступление. Точно так же уменьшение денег на счетах после возврата компанией кредита не будет расходом при расчете прибыли. Чтобы денежные операции были разделены по смыслу, отчет о движении денежных средств состоит из трех основных разделов:
- Движение денежных средств от операционной деятельности;
- Движение денежных средств от инвестиционной деятельности;
- Движение денежных средств от финансовой деятельности.
В разделе, где учитываются денежные потоки от операционной деятельности, показываются результаты от платежей и поступлений компании от основной производственной и торговой деятельности. По РСБУ этот раздел называется «Денежные потоки от текущих операций». В этом разделе будут учтены поступления от продажи товаров и оказания услуг, а также платежи, составляющие расходы компании — за покупку материалов, оплата счетов за электроэнергию, оплата транспортных расходов, зарплаты работников и т. п.
Итогом этого раздела будет сумма чистых денежных средств, полученных от операционной (основной) деятельности. Он может считаться двумя методами — прямым и косвенным. Соответственно, заполнение статей этого раздела может вестись также прямым и косвенным методом. Мы еще вернемся к этому ниже.
В разделе «Движение денежных средств от инвестиционной деятельности» будут отмечены покупка компанией долгосрочных активов — оборудования, земли, лицензионных прав на месторождения и товарные знаки, а также затраты на строительство сооружений и зданий. Кстати говоря, эти затраты называются капитальными, или CAPEX (англ. capital expenditure). Помимо CAPEX, во втором разделе отчета о движении денежных средств, будут учтены деньги, отправленные на банковские депозиты, на покупку облигаций и акций, учреждение дочерних компаний и пр. Соответственно, в этом разделе будут отмечены и деньги, снятые с депозитов и вырученные за продажу облигаций и акций. Итогом второго раздела ОДДС будет сумма чистых денежных средств, полученных (выплаченных) от инвестиционной деятельности.
В разделе «Движение денежных средств от финансовой деятельности» будут отмечаться как денежные поступления взятые компанией кредиты и займы. В этом же разделе учитываются возврат взятых кредитов и выплата дивидендов акционерам компании. Аналогично предыдущим разделам ОДДС третьего раздела будет сумма чистых денежных средств, полученных (выплаченных) от финансовой деятельности.
Итогом всего отчета о движении денежных средств станет чистое увеличение (или уменьшение) денежных средств и их эквивалентов. Этот итог будет равен разнице между суммой денежных средств и их эквивалентов компании на конец и начало отчетного периода.
Методы заполнения ОДДС
Как мы уже говорили, есть два метода заполнения такого важного раздела ОДДС, как «Движение денежных средств от операционной деятельности»:
- прямой метод;
- косвенный метод.
Прямой метод
Прямой метод — это метод составления отчета о движении денежных средств, при котором платежи и поступления, которые связаны со статьями доходов и расходов компании, учитываются непосредственно. С бухгалтерской точки зрения в этот раздел попадают те операции, которые корреспондируют с балансовыми счетами денежных средств (расчетный счет и касса).
Этот метод называется еще «сверху вниз», то есть в отчете о движении денежных средств статьи поступлений и платежей будут идти в том же порядке, что и при расчете прибыли в отчете о прибыли и убытках. В ОДДС будут показаны аналогичные статьи денежных доходов и затрат — поступления от продажи товаров, платежи поставщикам, платежи на оплату труда.
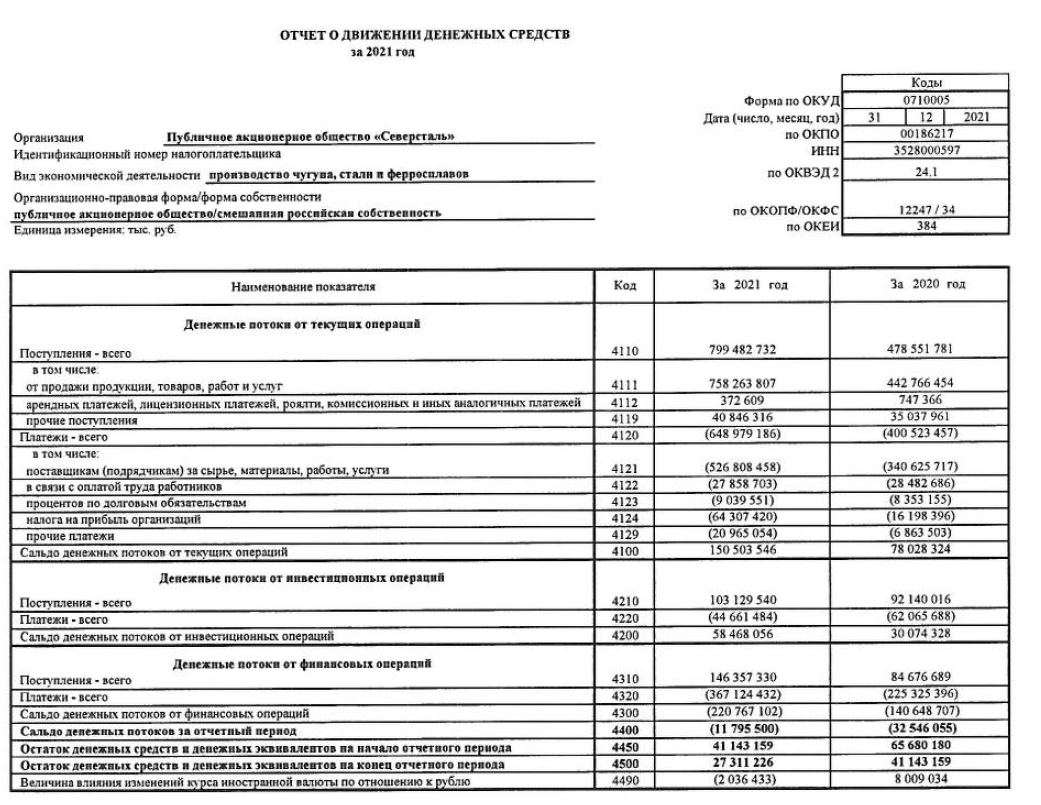
Отчет о движении денежных средств по РСБУ «Северстали» за 2021 год
Главное отличие ОДДС и отчета о прибыли и убытках в том, что в ОДДС отражаются только денежные статьи. Такая статья затрат, как амортизация в отчете о движении денежных средств, прямым методом отображаться не будет, поскольку амортизация не проходит как платежи по счетам в этом периоде. Это так называемая неденежная статья расходов.
Разделы ОДДС «Движение денежных средств от инвестиционной деятельности» и «Движение денежных средств от финансовой деятельности» заполняются только прямым методом. РСБУ также требует использования только прямого метода заполнения отчета о движении денежных средств.
Косвенный метод
Косвенный метод — это метод составления отчета о движении денежных средств, при котором в разделе денежные потоки от операционной деятельности, указываются не сами платежи и поступления, а специальные корректировки прибыли. Этот метод называется иногда «снизу вверх». Дело в том, что раздел ОДДС «Денежные потоки от операционной деятельности» заполняется от прибыли компании — нижней, итоговой строки отчета о прибылях и убытках.
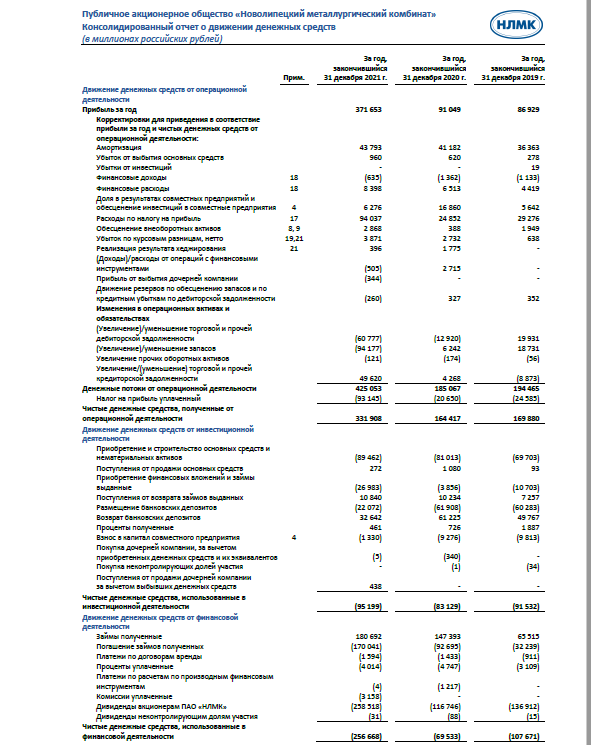
Отчет о движении денежных средств по МСФО Новолипецкого металлургического комбината за 2021 год
При заполнении этого раздела используются различные корректировки статей затрат и доходов из отчета о прибыли и убытке. То, что для компании доход, здесь учитывается со знаком минус, а то, что было затратами, здесь будет учитываться со знаком плюс. То есть чтобы отразить итог потока от операционной деятельности косвенным методом, к чистой прибыли прибавляются неденежные затраты (амортизация, отрицательные курсовые разницы, переоценка запасов и задолженностей). Неденежные доходы, такие, например, как положительная переоценка активов, наоборот, при заполнении вычитаются.
Кроме того, денежные расходы, учтенные как прочие или финансовые в отчете о прибылях и убытках, в ОДДС приводятся со знаком плюс. А вот денежные доходы, учтенные как прочие или финансовые, будут в ОДДС отмечены со знаком минус.
Для чего производятся такие, казалось бы, сложные действия? Во-первых, такой косвенный метод позволяет увидеть именно денежные поступления и платежи по операционной деятельности как итог расчетов. Во-вторых, и это самое важное, данный метод сразу позволяет сопоставить эти денежные итоги с неденежными статьями и косвенными доходами и расходами. То есть для инвестора косвенный метод сразу предлагает возможность анализа вопреки кажущейся сложности расчета. В отчетностях компаний по МСФО чаще всего встречается именно косвенный метод заполнения отчета о движении денежных средств.
Какие возможности для анализа дает отчет о движении денежных средств
Две возможности мы уже упоминали ранее:
- отчет о движении денежных средств непосредственно показывает размер производимых компанией капитальных затрат;
- косвенный метод заполнения отчета о движении денежных средств позволяет инвестору сопоставить именно денежный итог операционной деятельности с неденежными статьями или косвенными затратами и доходами. Это дает представление о финансовой устойчивости бизнеса компании, ее способности платить дивиденды.
Кроме того, сравнивая итоги движения денежных средств от операционной деятельности с другими разделами отчета о движении денежных средств, инвестор может оценить, насколько компания способна самостоятельно генерировать денежный поток. Сравнение такого самостоятельно сгенерированного потока с инвестиционным потоком поможет оценить возможности развития компании, финансирования капитальных затрат.
ОДДС позволяет быстро рассчитать такой специальный показатель, как свободный денежный поток, или FCF. Свободный денежный поток — это разница между чистым денежным потоком от операционной деятельности (итог первого раздела ОДДС) и капитальными затратами (первые статьи раздела о движении средств от инвестиционной деятельности).
Свободный денежный поток — это, по своей сути, остающиеся в распоряжении компании заработанные деньги на счетах. Определение этого показателя дает возможность инвестору понять такие моменты, как:
- возможность самостоятельного развития;
- необходимость и возможности компании в привлечении кредитов;
- реальную возможность компании выплачивать дивиденды.
Сопоставление по этим моментам может помочь инвестору принять инвестиционное решение при выборе акций конкурирующих компаний.
Следите за новостями компаний в нашей группе в сети «ВКонтакте»
Анализ отчета о движении денежных средств
Ключевой частью экзамена по курсу «Финансовая отчетность» является умение анализировать комплект финансовой отчетности. Отчет о движении денежных средств является одним из основных отчетов финансовой отчетности, и кандидаты по курсу «Финансовая отчетность» должны уметь объяснить результаты деятельности организации на основе всей финансовой отчетности, включая данные о движении денежных средств. Для этого кандидаты должны понимать различные разделы отчета и последствия для бизнеса.
Одним из первых необходимо отметить, что это не просто – комментировать общее движение суммы денежных средств и их эквивалентов за год. Увеличение этого показателя необязательно означает, что предприятие добилось хороших результатов за год. Легко может возникнуть ситуация, когда предприятие с трудом получает денежные средства в течение периода и вынуждено продавать принадлежащие ему помещения и сдавать их в аренду, чтобы продолжать деятельность. Это может означать, что общая денежная позиция организации в отчетном периоде увеличивается, но это явно не является признаком того, что организация показала хорошие результаты. Это приведет к серьезным опасениям, поскольку предприятие не сможет просто продать помещения в будущем. Кроме того, в будущем у компании будет меньше активов, а это означает, что ее способность обеспечивать будущие кредиты может быть ограничена. Любой кандидат, который просто прокомментирует, что организация показала хорошие результаты, так как общий показатель денежных средств увеличился, вряд ли наберет какие-либо баллы, поскольку на самом деле он не понимал причины этого движения.
Тщательный анализ позволит детально изучить отчет о движении денежных средств, найти причины, лежащие в основе этого движения, и прокомментировать, какие результаты деятельности организации отражаются в отчете. Отчет о движении денежных средств содержит три раздела, а именно: движение денежных средств от операционной деятельности, инвестиционной деятельности и финансовой деятельности, каждый из которых дает нам полезную информацию о результатах деятельности организации.
Операционная деятельность
Первый показатель, на который, скорее всего, необходимо обратить внимание, это денежные средства, полученные от операционной деятельности. Они говорят о том, сколько денежных средств может получить бизнес от основной деятельности, прежде чем рассматривать разовые статьи, такие как приобретение/продажа активов и привлечение денежных средств через долговые обязательства или собственный капитал. Денежные средства, полученные от операционной деятельности, фактически представляют собой денежную прибыль от операционной деятельности. Денежные средства, полученные от операционной деятельности, должны сравниваться с прибылью от операционной деятельности, чтобы показать качество прибыли.
Чем ближе эти две суммы, тем лучше качество прибыли. Если прибыль от операционной деятельности значительно больше денежных средств от операционной деятельности, это показывает, что бизнес не в состоянии превратить эту прибыль в денежные средства, что может привести к проблемам с краткосрочной ликвидностью.
При изучении денежных средств, полученных от операционной деятельности, проанализируйте движение оборотного капитала, которое привело к этому показателю. Значительное увеличение дебиторской задолженности и запасов может привести к возникновению проблем с движением денежных средств в бизнесе и, по возможности, должно избегаться. Это может означать, что у компании есть потенциальные невозмещаемые долги, или может быть, что крупный покупатель был привлечен с увеличенными условиями оплаты. Так или иначе, у компании должно быть достаточно денежных средств, чтобы своевременно погасить кредиторскую задолженность.
Ищите значительное увеличение кредиторской задолженности. Если у компании есть положительные денежные средства от операционной деятельности, но существенно увеличилась кредиторская задолженность по сравнению со всем остальным, это может быть связано с тем, что компания задерживает оплату своим поставщикам, чтобы улучшить свои денежные потоки в конце года.
Денежные средства, полученные от операционной деятельности, должны быть положительными. Это гарантирует, что бизнес генерирует достаточно денежных средств для покрытия ежедневной деятельности компании. Денежные средства, полученные от операционной деятельности, также должны быть достаточными для покрытия процентных и налоговых платежей, поскольку компания должна иметь возможность покрыть эти основные платежи без привлечения дополнительных долгов, выпуска акций или продажи активов.
Любые денежные средства, оставшиеся после уплаты налоговых и процентных обязательств, считаются «свободными денежными средствами», и следует обратить внимание на то, где они расходуются. В идеале дивиденды выплачивались бы из этих свободных денежных средств, чтобы у фирмы не было необходимости привлекать более длительные источники финансирования для осуществления регулярных выплат акционерам. Другие хорошие способы использования свободных денежных средств заключаются в том, чтобы инвестировать в дополнительные внеоборотные активы (поскольку это должно приносить прибыль в будущем) и погашать кредиты (поскольку это приведет к уменьшению дополнительных процентных платежей).
Инвестиционная деятельность
Данный раздел отчета о движении денежных средств посвящен денежным потокам, относящимся к внеоборотным активам.
Например, продажа активов может быть полезной при замене этих активов. Однако, как уже говорилось ранее, если компания продает свои помещения и сейчас арендует где-то, это значительно ослабляет финансовое положение, и банки будут меньше готовы кредитовать, так как существует меньше активов для обеспечения кредита.
Продажа активов не должна использоваться для финансирования операционной деятельности или выплаты дивидендов. Это неудовлетворительное управление денежными средствами, поскольку компания не сможет продолжать продавать активы, чтобы выжить. Это свидетельствует о том, что компания сокращается и не растет.
Хотя приобретение или продажа внеоборотных активов могут быть относительно нерегулярными сделками, наличие полученных процентов или дивидендов вполне может представлять собой регулярные денежные потоки, возникающие в результате инвестиций, которыми владеет организация.
Финансовая деятельность
Также следует рассмотреть источники финансирования увеличения активов. Если оно может быть профинансировано за счет операционной деятельности, то это лучший сценарий, который показывает, что компания генерирует значительные объемы избыточных денежных средств. Финансирование из долгосрочных источников (т. е. кредитов или акций) также является нормальным, поскольку долгосрочное финансирование целесообразно использовать для долгосрочных активов.
Однако, при привлечении финансирования в долгосрочной перспективе также полезно учитывать будущие последствия. Например, получение кредитов приведет к увеличению процентных расходов в будущем. Это повысит уровень левериджа организации, что означает, что поставщики финансовых ресурсов могут применять более высокие процентные ставки в связи с повышенным риском. Это также может означать, что поставщики финансовых ресурсов неохотно предоставляют дополнительное финансирование, если у организации уже имеется значительный объем задолженности.
Привлечение средств от выпуска акций не приведет к уплате процентов и к повышению уровня риска, связанного с организацией. Необходимо также отметить, что выпуск акций приведет к увеличению количества акционеров и, возможно, к увеличению общей суммы дивидендов в будущем.
Таким образом, развернутый ответ будет учитывать всю информацию, содержащуюся в отчете о движении денежных средств, используя ее для тщательного обсуждения результатов деятельности организации. Кандидаты, которые в состоянии это сделать, лучше справятся с этими задачами и, скорее всего, продемонстрируют гораздо более глубокое понимание результатов деятельности, чем просто комментируя, вырос ли общий остаток денежных средств (или снизился).
Составлено членом экзаменационной группы по курсу «Финансовая отчетность»