Что такое волатильность простыми словами
Волатильность — показатель, который характеризует изменение цены на что-либо. Инвестору важно знать об уровне волатильности активов, чтобы взвесить риски, надежность и прибыльность его вложений. Сейчас расскажем, что означает один из самых любимых аналитиками терминов и какие последствия могут повлечь изменения этого показателя.
Волатильность простыми словами
Волатильность рынка — это изменение цены того или иного актива за определенный промежуток времени. Другими словами: это диапазон, в котором колеблется цена в течение дня, недели, месяца, года. Речь может идти о волатильности валюты, акций или любого торгуемого актива — то есть о резком снижении или увеличении их стоимости. Волатильность измеряется в абсолютных значениях или процентах.
Волатильность — финансовый показатель, который характеризует колебания цены.
Когда говорят «высокая волатильность», это значит, что цена на актив резко растет, быстро падает или и то, и другое. Например, в сентябре 2020 года на новостях о покупке «Яндексом» «Тинькофф Банка» акции IT-компании выросли более чем на 20% буквально в течение 10 минут. Низкая волатильность, наоборот, означает небольшие колебания цены.
- корпоративные новости (раскрытие информации, отчеты компаний, пресс-релизы, новости о судах и так далее);
- макроэкономическая статистика и события, которые могут повлиять на какую-либо отрасль в общем (информация о готовящихся законопроектах и других нормативных актах, статистика Росстата, решения Банка России о ключевой ставке и прочее);
- политические события в стране и мире (заявления политиков, теракты, катастрофы, санкции и другое).
Отчеты компаний, как и официальная статистика, публикуются всегда в определенное время — оно известно брокерам и инвесторам. Часто до таких публикаций аналитики и информационные агентства составляют прогнозы: насколько тот или иной показатель компании или экономики в целом вырастет или упадет. Если прогноз совпадает с раскрытыми показателями, цена на актив обычно меняется не сильно. Однако на новостях, которые не совпали с ожиданиями до их публикации, акции компаний в большинстве случаев вырастут в цене.
Инструменты фондового рынка будут испытывать более высокую волатильность на непредсказуемых, неожиданных и масштабных новостях.
Волатильность в финансах часто рассчитывается как среднеквадратическое отклонение изменений цены актива. Бывают и существенно более сложные модели, которые могут учитывать возможность изменения волатильности во времени. Волатильность можно вычислять на различных временных участках и для различных горизонтов, но обычно рассматривают дневные данные из-за их простоты. В целом же этот показатель демонстрирует, насколько сильно цена актива изменяется относительно своего среднего значения.
Волатильность используется в различных моделях для оценки рыночного риска, то есть риска убытка инвестиций, возникшего из-за неблагоприятного изменения цены актива. При этом нужно понимать, что волатильность оценивается на исторических данных, которые могут не в полной мере отражать текущую ситуацию. Высокая волатильность говорит о более высоком риске для инвестора, но это не означает гарантированный убыток. Повышенный риск может сулить и дополнительную доходность при правильной оценке перспектив финансового инструмента.
Дмитрий Турмышев
Начальник департамента анализа рынков «ААА Управление Капиталом»
Расчет волатильности
Умение рассчитывать волатильность помогает инвестору определить свою инвестиционную стратегию и принять решение о покупке или продаже того или иного актива.
Существует две основных разновидности волатильности: историческая и ожидаемая.
Историческая волатильность — это изменение цены инструмента в прошлом за определенный промежуток времени. То есть в данном случае показатель рассчитывается на исторических данных.
Ожидаемая волатильность вычисляется по текущим ценам в предположении, что рыночная стоимость финансового инструмента отражает ожидаемые риски.
Понять, как резко может «скакать» цена, помогут также индексы волатильности . Самый известный — индекс волатильности (VIX) или, как его еще называют, «Индекс страха». Он отражает настроения рынка по поводу колебания стоимости актива и рассчитывается по индексу S&P 500 на предстоящие 30 дней. Увеличение диапазона колебания стоимости говорит о том, что на рынке увеличивается воспринимаемый уровень риска.
Волатильность и инвестиции
Волатильность часто оценивается как негативное явление, потому что она несет в себе непредсказуемость. Однако это не всегда так.
Активному трейдеру резкий скачок цен сыграет на руку. Предугадав направление изменения цены акций, можно открыть «шорт» — короткую позицию — с целью получения прибыли от падения рынка. Но нужно понимать, что подобный вид торговли сопряжен с большими рисками. Новичку без глубоких знаний о работе фондового рынка стоит осторожно относиться к шортам.
Еще один пример краткосрочной сделки с высоким риском — торговля опционами. С ростом волатильности базового актива при прочих равных стоимость опциона растет. Потенциально это может принести трейдеру значительную прибыль. Тем не менее, такой инструмент в большей степени относится к спекуляциям и требует осознанного применения.
Те, кто инвестируют на долгосрочном горизонте, порой вовсе могут не заметить волатильность: цена изменяется на коротком промежутке времени и может так же быстро вернуться в свое обычное состояние, что никак не повлияет на долгосрочный портфель.
Можно выделить несколько групп инвестиционных инструментов по интенсивности волатильности. Например, фьючерсы, опционы и криптовалюты считаются высоковолатильными активами и больше других подвержены резким скачкам цен. Акции и традиционные валюты — менее рискованные в этом плане инструменты, но также считаются волатильными. Корпоративные облигации и госдолг — это классические виды инструментов с низкой волатильностью.
Теперь подробнее о волатильности для каждого инструмента.
Важное правило рынка: всегда будут периоды «штиля» с низкой волатильностью и периоды роста или падения цен на активы.
Волатильность активов
Рубль относится к валюте развивающихся стран, поэтому его волатильность выше, чем у валют государств с развитой экономикой. При этом государствам не выгодно, чтобы курсы их валют резко менялись, поэтому Центральные Банки стараются сглаживать резкие скачки при помощи внутренних механизмов.
На волатильность курса рубля влияют цены на нефть, внешние события. Волатильность российской валюты растет и при появлении неожиданных новостей. Так высокая волатильность рубля наблюдалась при экономическом кризисе 2014 года, когда за полгода рубль «упал» к доллару вдвое.
Волатильность валюты могут спровоцировать негативные новости, международные конфликты и высказывания политических и экономических деятелей. Например, в марте третий раз за два года сменился глава Центрального Банка Турции. Национальная валюта отреагировала на это событие падением на 10% за один день.
Чтобы определить волатильность акций, важно учитывать отрасль, в которой работает компания, ее размер, количество акций в обращении, а также финансовые и операционные показатели бизнеса.
Считается, что акции крупных, известных и традиционных компаний, так называемых «голубых фишек», менее волатильны, а бумаги более мелких организаций из новых отраслей экономики (IT, биотехнологии и так далее) — больше подвержены резким изменениям цены. Однако акции брендов, к которым приковано всеобщее внимание, могут двигаться до 10% в день — например, Apple, Google или Facebook.
Например, за 2020 год акции Tesla выросли с $85 до $705. Сначала стоимость ценной бумаги за торговый день взлетела сразу на $50. Далее акции росли на новостях о включении компании в индекс S&P 500, росте прибыли и даже на сообщениях о выводе с биржи ее основателя Илона Маска. При этом были и новости, на которых стоимость бумаг резко падала: продажа некоторыми крупными инвесторами своей доли, информация об отсрочке запуска производства новых аккумуляторов.
Волатильность инвестиционных паев
Если инвестор включает в портфель паевые инвестиционные фонды (ПИФы), это означает одновременное инвестирование в акции, облигации, недвижимость или другое имущество, составляющее фонд. В таком случае волатильность будет зависеть от изменчивости стоимости всех активов фонда.
В целом для ПИФов применим тот же принцип анализа волатильности, что и для других инструментов: у волатильных ПИФов доходность менее предсказуема, а значит и риск инвестирования выше.
Но волатильность не единственный параметр, который влияет на доходность данного инвестиционного инструмента. Например, чтобы сделать полноценный вывод, стоит ли инвестировать в паевой фонд, нужно учитывать и другие показатели: стоимость чистых активов фонда, расчетную стоимость пая, ликвидность активов и так далее.
Так как предсказать рост или снижение цены паев фонда очень сложно, инвесторы применяют стратегию усреднения. Это регулярные докупки одного и того же актива на одинаковую сумму. Такая стратегия инвестирования может значительно защитить портфель от колебаний рынка.
Криптовалюты — это новый инструмент на финансовых рынках, в большинстве государств они даже не получили своего регулирования.
Многие криптовалюты не имеют под собой базового актива, поэтому почти невозможно предугадать, что повлияет на их стоимость. К тому же некоторые криптовалюты не обладают высокой ликвидностью, то есть этим активом торгует не так много инвесторов, что тоже может вызвать значительный скачок цен при совершении сделок.
Курсы наиболее известных криптовалют — биткоин и эфириум — циклически менялись на протяжении последних лет. Например, стоимость биткоина в феврале 2021 года превысила отметку $51 000, хотя еще месяц назад он стоил $37 000, а год назад — чуть меньше $10 000.
Итого
- Волатильность — это показатель изменчивости цены актива за определенный промежуток времени.
- Высокая волатильность означает резкое и быстрое изменение цены за короткое время.
- Волатильность можно наблюдать на всех рынках: самыми волатильными являются опционы, фьючерсы и криптовалюты, затем идут акции и, наконец, облигации — как низковолатильный инструмент.
- Чем выше волатильность, тем больше риски при торговле инструментом, но и тем больше возможностей для дополнительного дохода в случае роста.
Оцените статью
Похожие статьи
Не пропустите новые статьи
Продукты для частных клиентов
Квалифицированным инвесторам
Мы в соц. сетях
Акционерное общество «ААА Управление Капиталом»/АО «ААА Управление Капиталом»/Joint Stock Company AAA Capital Management/AAA Capital Management (Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами № 21-000-1-00657 от 15.09.2009 г., Лицензия профессионального участника рынка ценных бумаг на осуществление деятельности по управлению ценными бумагами № 045-12879-001000 от 26.01.2010 г., выданы ФСФР России, без ограничения срока действия) осуществляет доверительное управление следующими открытыми и биржевыми паевыми инвестиционными фондами: ОПИФ рыночных финансовых инструментов «Газпромбанк — Акции» (Правила доверительного управления зарегистрированы ФСФР России 21.09.2006 г. за № 0619–94123737); ОПИФ рыночных финансовых инструментов «Газпромбанк — Валютные облигации» (Правила доверительного управления зарегистрированы ФСФР России 21.09.2006 г. за № 0620–94123708); ОПИФ рыночных финансовых инструментов «Газпромбанк — Сбалансированный» (Правила доверительного управления зарегистрированы ФСФР России 21.09.2006 г. за № 0622–94123683); ОПИФ рыночных финансовых инструментов «Газпромбанк — Индия» (Правила доверительного управления зарегистрированы ФСФР России 05.12.2006 г. за № 0687–94123720); ОПИФ рыночных финансовых инструментов «Газпромбанк — Электроэнергетика» (Правила доверительного управления зарегистрированы ФСФР России 04.10.2007 г. за № 1014–94132162); ОПИФ рыночных финансовых инструментов «Газпромбанк — Нефть» (Правила доверительного управления зарегистрированы ФСФР России 04.10.2007 г. за № 1015–94132245); ОПИФ рыночных финансовых инструментов «Газпромбанк — Фонд международных дивидендов» (Правила доверительного управления зарегистрированы ФСФР России 10.11.2011 г. за № 2244); ОПИФ рыночных финансовых инструментов «Газпромбанк — Золото» (Правила доверительного управления зарегистрированы ФСФР России 31.05.2012 г. за № 2361); ОПИФ рыночных финансовых инструментов «Газпромбанк — Облигации плюс» (Правила доверительного управления зарегистрированы ФСФР России 14.02.2013 г. за № 2547); ОПИФ рыночных финансовых инструментов «Газпромбанк — Новые рубежи» (Правила доверительного управления зарегистрированы Банком России 06.12.2021 г. за № 4748); БПИФ рыночных финансовых инструментов «Газпромбанк — Корпоративные облигации 2 года» (Правила доверительного управления зарегистрированы Банком России 08.04.2019 г. за № 3709); БПИФ рыночных финансовых инструментов «Газпромбанк — Корпоративные облигации 4 года» (Правила доверительного управления зарегистрированы Банком России 08.04.2019 г. за № 3710); БПИФ рыночных финансовых инструментов «Газпромбанк — Акции китайских компаний» (Правила доверительного управления зарегистрированы Банком России 23.12.2021 г. за № 4784); БПИФ рыночных финансовых инструментов «Газпромбанк — Фонд рублевых облигаций» (Правила доверительного управления зарегистрированы Банком России 23.12.2021 г. за № 4785); БПИФ рыночных финансовых инструментов «Газпромбанк — Фонд глобальных активов» (Правила доверительного управления зарегистрированы Банком России 23.12.2021 г. за № 4786); ОПИФ рыночных финансовых инструментов «Фонд Золота» (Правила доверительного управления зарегистрированы Банком России 08.09.2022 г. за № 5096); ОПИФ рыночных финансовых инструментов «Фонд природных ресурсов» (Правила доверительного управления зарегистрированы Банком России 08.09.2022 г. за № 5095); ОПИФ рыночных финансовых инструментов «Перспективные облигации» (Правила доверительного управления зарегистрированы Банком России 24.11.2022 г. за № 5203); ОПИФ рыночных финансовых инструментов «Рантье» (Правила доверительного управления зарегистрированы Банком России 14.08.2023 г. за № 5555).
АО «ААА Управление Капиталом» напоминает инвесторам, что стоимость инвестиционных паев может увеличиваться и уменьшаться. Результаты инвестирования в прошлом не определяют доходы в будущем. Государство не гарантирует доходность инвестиций в открытые и биржевые паевые инвестиционные фонды. Прежде, чем приобрести инвестиционный пай, следует внимательно ознакомиться с правилами доверительного управления открытыми и биржевыми паевыми инвестиционными фондами.
Денежные средства, передаваемые в оплату инвестиционных паев, не застрахованы в соответствии с Федеральным законом от 23.12.2003 № 177-ФЗ «О страховании вкладов в банках Российской Федерации». Получить подробную информацию об открытых и биржевых паевых инвестиционных фондах под управлением АО «ААА Управление Капиталом» и ознакомиться с правилами доверительного управления, а также с иными документами, подлежащими раскрытию и предоставлению в соответствии с Федеральным законом «Об инвестиционных фондах» и нормативными актами Банка России, можно по адресу: 119049, Москва, ул. Коровий Вал, д. 7, по телефонам: + 7 (495) 980-40-58; +7 (800) 505-62-21; +7 (800) 505-23-82; +7 (800) 505-61-87; +7 (800) 505-62-29; +7 (800) 200-54-54; +7 (800) 301-54-54; +7 (495) 568-15-15; +7 (495) 568-17-17 или в сети Интернет по адресу https://aaacapital.ru, а также в пунктах приёма заявок агентов по выдаче, погашению и обмену инвестиционных паев фондов (со списком агентов можно ознакомиться на сайте в сети Интернет по адресу https://aaacapital.ru).
Правилами доверительного управления открытыми паевыми инвестиционными фондами предусмотрены надбавки к расчетной стоимости инвестиционных паев при их выдаче и скидки к расчетной стоимости паев при их погашении, взимание данных скидок и надбавок уменьшает доходность инвестиций в инвестиционные паи открытых паевых инвестиционных фондов. Информация, подлежащая в соответствии с нормативными актами Банка России, раскрытию владельцам инвестиционных паев и всем заинтересованным лицам размещается АО «ААА Управление Капиталом» на сайте в сети Интернет по адресу https://aaacapital.ru в разделе «Раскрытие информации».
Приём обращений от владельцев инвестиционных паев и иных заинтересованных лиц осуществляется по адресу: 119049, Москва, ул. Коровий Вал, д. 7, в пунктах приёма заявок агентов по выдаче, погашению и обмену инвестиционных паев фондов, а также иными способами, предусмотренными на сайте в сети Интернет по адресу https://aaacapital.ru в разделе «Обращения». АО «ААА Управление Капиталом» является членом СРО НАУФОР. Любое заинтересованное лицо вправе обратиться в СРО НАУФОР путём направления письменного обращения (жалобы) по адресу: Москва, 129090, 1-й Коптельский пер., д. 18, стр. 1.
Настоящее уведомление не является индивидуальной инвестиционной рекомендацией, и инвестиционные паи открытых и биржевых паевых инвестиционных фондов под управлением АО «ААА Управление Капиталом» могут не соответствовать инвестиционному профилю и инвестиционным целям (ожиданиям) инвестора. В информации, указанной в данном уведомлении, не принимаются во внимание личные инвестиционные цели, финансовые условия или нужды каждого конкретного инвестора. Определение соответствия финансового инструмента либо операции инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является задачей инвестора. АО «ААА Управление Капиталом» не несет ответственности за возможные убытки инвестора в случае совершения операций либо инвестирования в инвестиционные паи открытых и биржевых паевых инвестиционных фондов под управлением АО «ААА Управление Капиталом», упомянутые в данном уведомлении, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Акции доходнее и надежнее облигаций
Заведующий кафедрой фондового рынка и рынка инвестиций Николай Берзон о финансовых инструментах.
Как известно, обращающиеся на финансовых рынках инструменты весьма разнообразны по своим характеристикам: по уровню доходности, степени риска, отраслевой принадлежности, ликвидности и другим параметрам. Одна из классификаций, широко применяемая на фондовом рынке, делит финансовые инструменты на:
- ценные бумаги с фиксированным доходом, к которым относятся облигации;
- долевые ценные бумаги, к которым относятся акции.
Понятно, что в данной традиционной классификации облигации считаются менее рискованным финансовым инструментом, чем акции, так как в силу своего долгового характера эта ценная бумага в большей степени обеспечивает защиту интересов инвесторов. Это проявляется в больших гарантиях для инвесторов со стороны эмитента, как в осуществлении текущих купонных платежей, так и возврата суммы инвестированного капитала. Акции рассматриваются в качестве более рискованного финансового инструмента. Действительно, текущие платежи по акциям в виде дивидендов не гарантированы, а с точки зрения защиты капитала акционеры как собственники компании находятся в худших условиях, чем владельцы облигаций, так как в случае банкротства компании первоначально будут удовлетворены требования кредиторов, к которым относятся и владельцы облигаций.
Однако помимо риска потерь капитала в связи с банкротством эмитента ценным бумагам, обращающихся на финансовом рынке, присущ так называемый рыночный риск, под которым понимается вероятность неполучения ожидаемого результата. В классической теории инвестирования риск финансового инструмента оценивается уровнем волатильности, измеряемого показателями дисперсии, стандартного отклонения и коэффициентами вариации, а ожидаемая доходность — как математическое ожидание. Без оценивания этих параметров не принимается ни одно инвестиционное решение. Общепринято, что математическое ожидание оценивает ожидаемую доходность актива, а стандартное отклонение — риски.
Рассматривая изменение цен финансовых активов в краткосрочном периоде (до 5 лет), можно видеть, что акции обладают большей волатильностью, чем облигации. Исходя из этого, акция считается более рискованным финансовым инструментом, и этот повышенный риск должен быть компенсирован более высокой доходностью. В классической трактовке инвестирования приобретение акций рассматриваются как рискованные вложения, которые могут принести как высокий доход, так и существенные потери, если неправильно выбран объект инвестирования или время вхождения в рынок. И этот риск существенно больше, чем риск инвестирования в облигации, волатильность которых существенно ниже, а, следовательно, и возможные потери будут меньше. Такие выводы вполне закономерны и являются весьма логичными при инвестировании на краткосрочный период.
Однако при инвестировании на длительный срок при определении риска необходимо учитывать влияние еще одного фактора, а именно временной горизонт инвестирования. Фактор времени может оказать существенное влияние на отношение инвесторов к риску. Изучению влияния временного фактора на риск инвестиций посвящен целый ряд работ зарубежных ученых, которые проводили исследования трансформации риска при удлинении сроков инвестирования. Уже в работе Мертона, опубликованной в 1973 году, рассматривается случай, когда параметр волатильности «σ — стандартное отклонение» зависит от времени инвестирования.
Фундаментальными исследованиями в этом направлении являются работа Харвея (Harvey C., 1991), работа Ф. Нардари и Дж. Т. Скруггса (Nardari F., Scruggs J., 2005), работы Барбериса, Хуанга и Сантоса (Barberis N., Huang M., Santos T., 1999), работа Анга, Ходрика, Ксинга и Занга (Ang, A., Hordrick R., Xing Y., Zhang X., 2004). В своей работе Р. Ибботсон и П. Чен (Ibbotson R., Chen P., 2002) исследуют фондовый рынок США за период с 1926 по 2000 гг. и показывают, что для долгосрочных инвестиций акции являются более предпочтительным активом, чем облигации, так как в долгосрочном периоде риски нивелируются.
На практике этот факт подтверждается исследованием Р.Гибсона (Gibson R., 2000), в котором автор анализировал изменение доходности и волатильности акций и облигаций на американском рынке за 1926 — 1998 годы. Разброс годовых доходностей по акциям составлял от +54% до -43,3%, а по облигациям — только от +40,4% до -9,2%. Показатель стандартного отклонения годовой доходности по акциям составлял 20,3%, а по казначейским векселям — только 3,2%. На основании этих данных можно сказать, что волатильность акций в 6 раз больше, чем казначейских векселей, а, следовательно, и риск инвестирования в акции значительно выше. Однако при инвестировании на срок 20 лет акции на американском рынке всегда имеют положительную доходность, которая превосходит доходность по облигациям. На основе этих исследований автор делает вывод, что инвестирование в акции является самой разумной инвестиционной стратегией на длительном временном интервале.
Проведенные исследования охватывают развитые фондовые рынки. В этой связи существенный интерес представляет проверка гипотезы снижения волатильности финансовых инструментов при увеличении временного горизонта инвестирования применительно к развивающимся рынкам, что должно привести к переоценке риска различных видов финансовых инструментов.
Российский фондовый рынок является молодым, его возраст составляет немногим более 16 лет. Регулярные наблюдения по акциям ведутся с сентября 1995 года (индекс РТС), а статистика по рынку облигаций ведется с 2002 года (индекс Rux-Cbonds). В связи с коротким временным интервалом в расчетах были использованы показатели не годовой, а месячной доходности. Длительность инвестирования анализировалась для периодов от 1 до 18 месяцев.
В целом, анализ российского фондового рынка показал результаты, похожие на результаты анализа рынка США. Так, на российском рынке при удлинении сроков инвестирования спреды доходностей по акциям сужаются гораздо быстрее, чем по облигациям, что наблюдалось и на фондовом рынке США.
Максимальные и минимальные доходности по акциям и облигациям фондового рынка России, в зависимости от длительности инвестирования
Большие темпы снижения волатильности по акциям относительно облигаций на российском рынке показывает и график стандартного отклонения. Если месячный показатель стандартного отклонения доходности для акций составляет 8,2%, то при инвестировании на срок 18 месяцев — только 1,4%, т.е. риск снижается в 5,9 раза. По облигациям при удлинении временного горизонта инвестирования также наблюдается снижение показателя стандартного отклонения, но он снижается менее чем в 3 раза.
Стандартное отклонение доходности по акциям и облигациям фондового рынка России в зависимости от длительности инвестирования
График математического ожидания доходности по акциям и облигациям (рис. 3) позволяет увидеть, что на российском рынке, как и на рынке США, для акций его значения стабильно выше, чем для облигаций. Причем на российском рынке превосходство акций над облигациями даже более четко выражено, чем на американском.
Математическое ожидание доходности по акциям и облигациям фондового рынка России в зависимости от длительности инвестирования
Об эффективности инвестирования можно судить по коэффициенту Шарпа, который позволяет оценить покрытие риска премией в доходности, то есть доходностью, которая превосходит безрисковую ставку. Таким образом, он характеризует величину доходности, превышающей безрисковую ставку, на единицу риска. Чем выше коэффициент Шарпа, тем более эффективными являются инвестиции по соотношению «риск-доходность». График коэффициента Шарпа, построенный для российского фондового рынка, наглядно демонстрирует, что вложения в акции лишь немного проигрывают вложениям в облигации по покрытию риска премией в доходности, если срок инвестирования не превышает 10 месяцев. При дальнейшем увеличении длительности инвестирования акции имеют лучшее покрытие риска доходностью. Так, для периода инвестирования, равного 18 месяцам, коэффициент Шарпа по акциям уже достаточно сильно превалирует над коэффициентом Шарпа по облигациям.
Коэффициент Шарпа по акциям и облигациям фондового рынка России в зависимости от длительности инвестирования
Анализ коэффициента Шарпа для акций и облигаций приводит к выводу, что на российском рынке с удлинением сроков инвестирования акции достаточно быстро становятся более доходным и эффективным инструментом, чем облигации. И это происходит даже быстрее, чем на фондовом рынке США.
Представленные выше исследования показали, что соотношение риска и доходности актива, бесспорно, зависит от временного горизонта инвестирования. Данная зависимость проявляется в том, что при удлинении сроков инвестирования акции имеют лучшие показатели риска и доходности, чем облигации. В результате, акции могут являться более выгодным активом при инвестировании на длительный период, по сравнению с облигациями. Данные выводы справедливы как для фондового рынка США, так и для рынка России.
Волатильность акций является негативным фактором для краткосрочных инвестиций. В долгосрочном периоде волатильность имеет позитивный акцент, так как она является основой более высокой доходности. В этой связи акции являются более выгодным активом для инвестирования на длительный период. Это доказывает, что активы, являющиеся более рискованными в краткосрочном периоде, могут быть подходящим инструментом для консервативного инвестора, который инвестирует свои средства на длительный срок.
Что такое волатильность

Волатильность – показатель изменчивости цен на различные активы и курсы валют. В статье мы расскажем, что такое волатильность простыми словами и почему ее нужно учитывать при инвестировании.
- Почему случается волатильность
- Как определяется волатильность
- Контроль волатильности: как она растет и падает
- Какие активы подвержены волатильности
- Волатильность для инвестора
- Как использовать волатильность в своих целях
Волатильность – один из ключевых терминов для понимания современного рынка. Базовые знания нужно иметь не только инвесторам, но и обычным людям. Мы расскажем, что такое волатильность простыми словами, как она проявляется на фондовом рынке и в курсе валют.
Волатильность – это рост или спад цен на те или иные активы. Высокой волатильностью называют отклонение более чем на 10% от средней цены, а низкой – отклонение на 1-2%.
Например, высокая волатильность курса рубля отмечалась в 2014-2015 годах. Валюта резко падала и росла. В следующие пару лет волатильность рынка валюты была низкой – рубль рос и падал в небольшом коридоре.
Для рынка этот показатель крайне важен. Если волатильность низкая, то много трейдеру не заработать. Зато непрофессиональные инвесторы могут спокойно вкладывать деньги.
Во время высокой волатильности количество сделок растет, риски увеличиваются, как и возможная прибыль.
Индейцы племени квакиутль оставляют в залог свое имя. Пока человек не вернет долг, никто не может назвать его по имени.
Другой факт
Почему случается волатильность
Причины могут быть внешними или внутренними.
Внешние – объективные изменения на рынке, политические события, войны, дефицит тех или иных ресурсов.
Внутренние – крупные трейдеры могут самостоятельно раскачивать рынок, чтобы получить прибыль за счет колебаний.
Интересный факт: раньше источником волатильности были крупные институции. А сейчас все больше ресурсов находится в руках у небольших инвесторов. Скооперировавшись, они могут управлять волатильностью своих активов.
Например, пользователи Reddit устроили флэшмоб с акциями GameStop. Они искусственно подняли цены на них, смогли заработать и принести убытки крупным хедж-фондам. Правда, часть этих убытков, как водится, компенсировало государство.
Главная особенность волатильности – эффект домино, что и позволяет управлять ей искусственно.
Если цена на какие-то акции резко начинает расти или падать, это дестабилизирует рынок. При падении держатели акций начинают в панике их продавать. А при росте, наоборот, участники рынка начинают вкладываться в дорожающий актив.
Вспомните, как в 2020 году люди начали покупать туалетную бумагу в больших количествах. Цены на нее росли, а полки пустели. Это спровоцировало массовую панику: все больше людей покупало туалетную бумагу, что вызывало еще один виток роста цен.
Хотя никаких объективных причин для такого спроса не было. В России в любые нестабильные времена самым волатильным активом становится гречка.
Игроки на фондовом рынке ведут себя так же, как и поддавшиеся панике обычные люди. Но их мотивация – заработать или не потерять деньги. Профессиональные трейдеры используют волатильность в своих целях, чтобы купить актив на минимуме и продать на максимуме.
Как определяется волатильность
Этот параметр обычно считают в процентах за определенный промежуток времени. Волатильность определяют за год, месяц или день.
Все зависит от того, на каких позициях торгуется конкретный участник рынка: на длинных или коротких. Годовые позиции полезно знать для аналитики, чтобы понимать средние значения стоимости актива.
Контроль волатильности: как она растет и падает
Причины волатильности известны, но это не мешает ей быть плохо прогнозируемым явлением.
От чего зависит волатильность:
- Геополитические события – войны, санкции, катастрофы. Все это оказывает влияние на активы. Иногда абсолютно непредсказуемым образом.
- Макроэкономика – появление новых данных или новых условий. Например, после объявления информации о льготной ипотеке выросли как цены на недвижимость, так и акции компаний-застройщиков.
- Отчетность – на акции отдельных компаний влияют их экономические показатели. А на волатильность валюты – показатели каждой отдельной страны.
- Слухи и неподтвержденные факты – информация не обязательно должна быть достоверной, чтобы вызвать рост или падение.
Заставьте свои сбережения работать и приносить вам пассивный доход! В Совкомбанке есть линейка вкладов с гибкими условиями — вы сможете подобрать подходящий вариант. Высокая ставка убережет деньги от инфляции и поможет быстрее накопить на крупные покупки. Подайте заявку онлайн!
Какие активы подвержены волатильности
В теории – любые. На практике действует железное правило – чем большую доходность обещает актив, тем выше риски волатильности.
Облигации считаются самыми надежными активами, и волатильности они подвержены меньше всего. Акции старых, крупных и стабильных компаний – менее волатильны. Особенно – дивидендных аристократов. А вот акции молодых и высокотехнологичных компаний – более волатильны.
Самые рискованные вложения обещают деривативы и криптовалюты. Их курс подвержен наиболее существенным колебаниям.
Инвестиции в криптовалюту: риски, с чего начать, особенности и выгода
Что касается волатильности валюты, то в развивающихся странах она намного выше, чем в развитых. К валютам последних относятся евро, доллар, фунт и т. д.
У курса рубля средняя волатильность по сравнению с валютами других развивающихся стран. Как правило, она зависит от цен на энергоносители и политической обстановки.
Волатильность для инвестора
В инвестировании есть две глобальных стратегии – краткосрочная и долгосрочная. Большинство непрофессиональных игроков выбирают последнюю. Для них это способ сохранить сбережения и получить прибыль выше уровня инфляции.
Куда сегодня выгоднее вложить деньги — в акции или в банковский вклад
Именно непрофессионалы становятся жертвами волатильности: покупают ценные бумаги на пике и продают во время просадки. Соответственно, чтобы не потерять деньги, нужно поступать противоположным образом.
Лучше отдавать предпочтение ценным бумагам с низкой волатильностью. В долгосрочной перспективе они с большей вероятностью позволят сохранить деньги.
Инвесторы защищаются от волатильности двумя способами:
- хеджируют риски (снижают риски за счет дополнительных сделок, покрывающих убытки от основных инвестиций), используя разные инструменты;
- диверсифицируют портфель, покупая активы с разной волатильностью.
Большинству инвесторов хочется найти оптимальный баланс между доходностью и риском. Для этого используется коэффициент Шарпа. Его высчитывают для оценки своего инвестиционного портфеля.
Коэффициент Шарпа показывает доход на единицу риска. Это позволяет понять, стоит ли игра свеч, а риск – прибыли.
Как использовать волатильность в своих целях
Перемены всегда приносят новые возможности. Но для новичков они серьезно ограничены. Непрофессионалам не стоит выходить на рынок в период высокой волатильности или сразу пытаться оперировать высоковолатильными активами.
Получить выгоду можно не только от приобретения ценных бумаг компании, в которой вы работаете: на биржах представлено множество вариантов. Выбирайте акции, облигации и фонды, инвестируйте и следите за состоянием рынка в приложении «Совкомбанк Инвестиции».
Для правильного понимания ситуации необходимо прогнозировать движения котировок. То есть оценить, как менялась цена на актив в определенный период. Исходя из этого, вычислить нижнюю точку и покупать ценную бумагу или валюту именно на ней.
Это общий принцип, который не позволит полностью защититься от рисков. Но даст возможность хотя бы оценить их вероятный масштаб.
Волатильность – фактор риска для непрофессиональных инвесторов и источник заработка для трейдеров. Максимальную прибыль последние получают от высоковолатильных активов.
Частные инвесторы тоже могут на этом заработать. Самая популярная стратегия – покупать активы в моменты просадок. Например, в начале эпидемии коронавируса упали акции большинства публичных компаний. А многие непрофессиональные инвесторы успели купить их с существенным дисконтом.
Высокая волатильность оказывает максимальное влияние на краткосрочные инвестиции и минимальное – на долгосрочные. Если собирать портфель с расчетом на 10-20 лет, то регулярные колебания рынка будут практически незаметны.
Что такое волатильность на фондовом рынке
Волатильность — это степень изменчивости цены или доходности актива. Она может проявиться в котировках или доходности отдельной ценной бумаги или затронуть рынок в целом.
Бывает, что фондовые индексы вроде S&P 500 делают движение более чем на 3% в день. И такая динамика может сохраняться в течение нескольких торговых сессий на бирже. Например, в феврале — марте 2020 года колебания цены S&P 500 доходили до 10% за день. С 20 февраля по 23 марта 2020 года индекс упал на 34%. За тот же период российский индекс РТС потерял более 40%.
Рассмотрим подробнее, что такое волатильность и чем она опасна для инвесторов.
Что значит волатильность
Математическим языком волатильность описывается через стандартное отклонение, которое еще называется среднеквадратическим. Оно обозначается греческой буквой «σ» — сигма, и измеряет средний разброс величин от их среднего значения.
На фондовом рынке под волатильностью подразумевают отклонение цены актива или его доходности от его среднего значения за определенный период. Чем выше волатильность, тем выше риск. Цены волатильных активов очень изменчивы и за один день могут значительно расти или падать, что влияет на стоимость портфеля инвестора.
Фактически волатильность не означает потерю актива, но бумажные убытки психологически давят на инвестора. Капитал замораживается, и продать актив без потерь невозможно. Из-за возникающей неопределенности инвесторы часто паникуют и продают ценные бумаги на самом дне, а потом жалеют об этих сделках.
Также стандартное отклонение используется инвесторами для риск-менеджмента и оптимизации стратегии. Например, на его основе рассчитывается коэффициент Шарпа, который показывает соотношение доходности актива на единицу риска.
Благодаря диверсификации по разным классам активов инвестор снижает общую волатильность портфеля и повышает коэффициент Шарпа. Иными словами, ему теперь приходится идти на меньший риск, чтобы получить ту же доходность. Пример расчета стандартного отклонения и коэффициента Шарпа есть в статье Т—Ж про всепогодную стратегию.
Инструменты и рынки, на которых цены меняются медленно, называются низковолатильными, а при быстром изменении цены (на 1—5% ежедневно) — высоковолатильными.
Облигации как наиболее надежные и стабильные инструменты — обычно низковолатильные. Товарные рынки — золото, нефть, сахар — как правило, более волатильны.
Акции высокотехнологичных и молодых компаний вроде «Зума» обычно более волатильны, чем голубые фишки и дивидендные аристократы вроде «Макдональдса».
А самыми рисковыми активами считаются криптовалюты и деривативы — фьючерсы и опционы.
Доходность в разных классах активов с 1985 года по 31.10.2020
| Минимальная | Средняя | Максимальная | Стандартное отклонение | |
|---|---|---|---|---|
| Акции развивающихся рынков | −52,8% | 12,2% | 71,5% | 28,8% |
| Акции международных развивающихся компаний | −41,3% | 7,6% | 67,5% | 21,6% |
| Акции американских компаний малой капитализации | −36,1% | 9,1% | 43,1% | 17,9% |
| Биржевые фонды недвижимости | −37,0% | 8,5% | 33,3% | 17,1% |
| Акции американских компаний высокой капитализации | −37,0% | 9,6% | 34,0% | 16,1% |
| Золото | −29,0% | 3,2% | 26,0% | 14,0% |
| Высокодоходные американские облигации | −21,3% | 5,5% | 35,6% | 10,2% |
| Остальные американские облигации | −5,2% | 4,1% | 17,6% | 5,1% |
| Международные облигации | −7,3% | 3,6% | 14,3% | 4,3% |
| Американские казначейские векселя | −2,9% | 0,7% | 5,0% | 2,0% |
Доходность в разных классах активов с 1985 года по 31.10.2020
| Акции развивающихся рынков | |
| Минимальная | −52,8% |
| Средняя | 12,2% |
| Максимальная | 71,5% |
| Стандартное отклонение | 28,8% |
| Акции международных развивающихся компаний | |
| Минимальная | −41,3% |
| Средняя | 7,6% |
| Максимальная | 67,5% |
| Стандартное отклонение | 21,6% |
| Акции американских компаний малой капитализации | |
| Минимальная | −36,1% |
| Средняя | 9,1% |
| Максимальная | 43,1% |
| Стандартное отклонение | 17,9% |
| Биржевые фонды недвижимости | |
| Минимальная | −37,0% |
| Средняя | 8,5% |
| Максимальная | 33,3% |
| Стандартное отклонение | 17,1% |
| Акции американских компаний высокой капитализации | |
| Минимальная | −37,0% |
| Средняя | 9,6% |
| Максимальная | 34,0% |
| Стандартное отклонение | 16,1% |
| Золото | |
| Минимальная | −29,0% |
| Средняя | 3,2% |
| Максимальная | 26,0% |
| Стандартное отклонение | 14,0% |
| Высокодоходные американские облигации | |
| Минимальная | −21,3% |
| Средняя | 5,5% |
| Максимальная | 35,6% |
| Стандартное отклонение | 10,2% |
| Остальные американские облигации | |
| Минимальная | −5,2% |
| Средняя | 4,1% |
| Максимальная | 17,6% |
| Стандартное отклонение | 5,1% |
| Международные облигации | |
| Минимальная | −7,3% |
| Средняя | 3,6% |
| Максимальная | 14,3% |
| Стандартное отклонение | 4,3% |
| Американские казначейские векселя | |
| Минимальная | −2,9% |
| Средняя | 0,7% |
| Максимальная | 5,0% |
| Стандартное отклонение | 2,0% |
Как победить выгорание
Курс для тех, кто много работает и устает. Цена открыта — назначаете ее сами
Начать учиться
Какие события влияют на волатильность
На волатильность влияют любые важные корпоративные или мировые события, а также настроения инвесторов. Когда они боятся, то начинают массово продавать активы, и волатильность увеличивается.
Почему растет волатильность. Волатильность растет, когда происходят важные политические, экономические или рыночные события. Например, когда Иран пригрозил перекрыть Ормузский пролив, волатильность цен нефтяных фьючерсов повысилась. Ведь пятая часть всех мировых поставок нефти проходит по этому пути.
Политические и экономические события существенно влияют на рыночную волатильность. Условно можно разделить эти события на две большие группы:
- Геополитика — это выборы, заявления государственных служащих, санкции и т. д.
- Макроэкономика — данные об инфляции, уровень безработицы, динамика ВВП, кредитно-денежные условия, базовые процентные ставки и др.
Это глобальные и значимые события, влияющие на фондовый рынок и способные вызвать его волатильность.
Отчетность компаний. На волатильность акций конкретной компании могут повлиять финансовые отчеты, информация о новых продуктах, день инвестора, отзывы или поломки продуктов. Например, акции автомобильных компаний могут упасть, потому что компании отзывают машины с рынка из-за технических неисправностей и дефектов.
Новости и слухи. Например, сообщения о засухе увеличивают стоимость сельскохозяйственных товаров. Предостережение метеорологов об урагане в Мексиканском заливе взвинчивает цены на энергоносители. Новости об объединениях компаний или о выкупе акций увеличивают волатильность их ценных бумаг или сектора в целом.
Также волатильность резко увеличивается при появлении слухов о важных событиях, даже если они еще не произошли.
Так, 22 сентября 2020 года появилась информация, что «Яндекс» покупает Тинькофф-банк. На этих слухах волатильность акций «Яндекса» и Тинькофф увеличилась.
А 26 января 2021 года акции американского производителя растительного мяса Beyond Meat выросли в моменте на 37% после новостей о том, что компания объединяется с компанией «Пепси» для производства напитков на растительной основе.
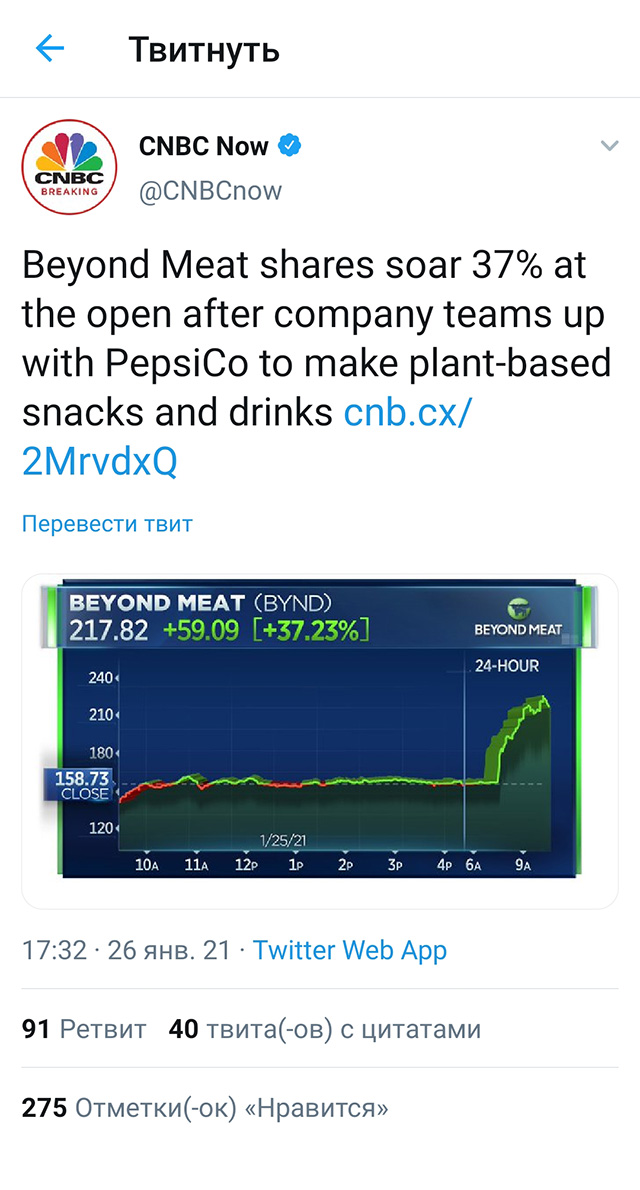
26 января 2021 года акции Beyond Meat выросли в моменте на 37% на новостях о сотрудничестве с «Пепси». Источник: Твиттер
Рыночные манипуляции — действия маркет-мейкеров или крупных бизнесменов, которые приводят к повышенной рыночной активности. Например, у Илона Маска в твиттере более 49 миллионов подписчиков, поэтому его твиты влияют на рыночные цены.
How Musk’s Twitter activity moves cryptocurrency
Манипулировать рынками могут не только известные люди, но и пользователи соцсетей. Например, в сообщество Wallstreetbets на американской платформе Reddit входит 9,6 млн человек. Там активные трейдеры нередко договариваются о совместной покупке или продаже активов.
В феврале 2021 года они решили скупать акции розничной сети GameStop и сыграть против крупных фондов. Последние ставили на падение котировок акций компании, поэтому держали много коротких позиций — «шортов». Это когда акции берут в долг у брокера и продают по текущей цене, чтобы через какое-то время купить их дешевле.
Когда пользователи с Reddit начали скупать акции, разгоняя цену вверх, это спровоцировало каскадное закрытие коротких позиций фондов — так называемый шорт-сквиз. И так как закрытие коротких позиций фактически означает покупку акций, это еще сильнее подогревало рост котировок.
Рыночные манипуляции незаконны, но их сложно доказать. Манипуляции расследуют надзорные органы вроде Центрального банка в России или Комиссии по ценным бумагам и биржам в США. Виновников штрафуют и запрещают торговать на биржах.
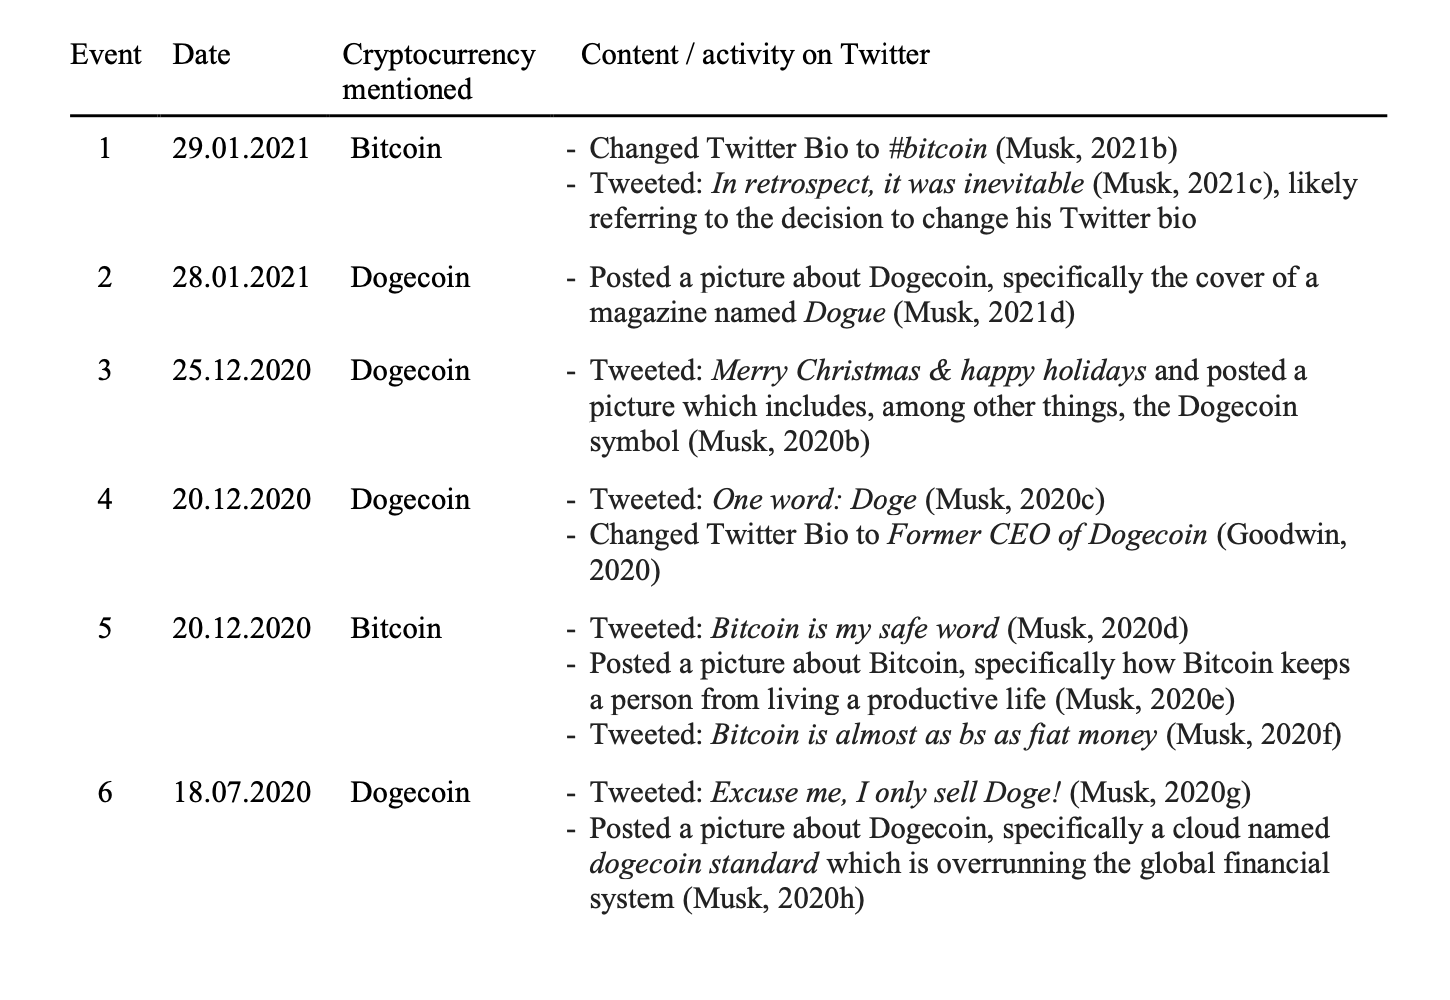
Согласно исследованию, твиты Маска о биткоине и доджкоине повлекли резкое увеличение объемов торгов и стоимости криптовалют. А после того как Маск 29 января 2021 года сменил свое фото в профиле на изображение биткоина, цена последнего взлетела на 6,31% за полчаса, а за 7 часов на 18,99%. Источник: BRL
Зачем инвестору волатильность
Инвесторы учитывают волатильность при формировании портфеля. Они стремятся максимизировать свою прибыль при допустимом уровне риска, а мерой риска служит волатильность. Один из показателей для оценки эффективности активов — коэффициент Шарпа. Он показывает соотношение между доходностью и риском. Чем выше коэффициент Шарпа, тем выше доходность на единицу риска.
Покажу, как это работает, на примере исследования о гибком распределении активов в инвестиционном портфеле.
Adaptive asset allocation
Допустим, три инвестора формируют портфель из 10 активов. Первый ничего не знает о корреляции инструментов, различных секторах и рисках, поэтому просто берет 10 активов в равных долях.
Второй инвестор формирует портфель, отталкиваясь от рисков каждого актива, но не берет в расчет корреляцию между ними. Он просто отводит большую долю активам с низкой волатильностью, а меньшую — более рисковым инструментам.
Третий инвестор берет в расчет корреляции активов и оптимизирует портфель. Он подбирает инструменты со слабой корреляцией, чтобы сгладить волатильность портфеля. При подборе долей этот инвестор руководствуется принципами современной теории портфеля — подбирает доли таким образом, чтобы добиться наилучшего коэффициента Шарпа.
Результаты исследования показывают, что при одинаковой доходности портфелей первого и второго инвестора первый принял на себя больший риск — коэффициент Шарпа у него самый низкий, а портфель неэффективный.
А портфель третьего инвестора смог принести почти в два раза большую доходность, чем у коллег. При этом он принял на себя оптимальный риск — о чем свидетельствует высокий коэффициент Шарпа, а также наименьшее значение максимальной просадки портфеля.
Результаты портфелей трех инвесторов
| Первый | Второй | Третий | |
|---|---|---|---|
| Доходность | 7,6% | 8,0% | 14,1% |
| Волатильность | 11,4% | 8,7% | 10,4% |
| Коэффициент Шарпа | 0,7 | 0,9 | 1,3 |
| Максимальная просадка | −32,7% | −22,5% | −12,6% |
Результаты портфелей трех инвесторов
| Доходность | |
| Первый | 7,6% |
| Второй | 8,0% |
| Третий | 14,1% |
| Волатильность | |
| Первый | 11,4% |
| Второй | 8,7% |
| Третий | 10,4% |
| Коэффициент Шарпа | |
| Первый | 0,7 |
| Второй | 0,9 |
| Третий | 1,3 |
| Максимальная просадка | |
| Первый | −32,7% |
| Второй | −22,5% |
| Третий | −12,6% |
Как считать волатильность
Различают реализованную, то есть историческую волатильность и ожидаемую волатильность, которая помогает инвесторам устанавливать цену опционов. В некоторых источниках можно еще найти ожидаемую историческую волатильность, то есть волатильность, которую предсказывали раньше. Ожидаемую историческую волатильность сравнивают с исторической волатильностью, чтобы понять, насколько были точны прогнозы.
Ожидаемая волатильность — это будущие колебания цены, которые трейдеры ожидают от активов в ближайший месяц. То есть — это прогнозная величина. В английских источниках ожидаемая волатильность называется Implied Volatility или просто IV — она выводится из цен опционов.
Ожидаемая волатильность не всегда совпадает с реальной будущей волатильностью, потому что невозможно всегда точно предсказывать будущее.
Историческая волатильность, или Historical Volatility, — это отклонение цены от среднего значения за последние 12 месяцев или за другой расчетный период. Чаще всего волатильность измеряют в процентах.
Считать волатильность руками необязательно. Можно взять уже готовые данные из любого скринера акций, например Marketchameleon.
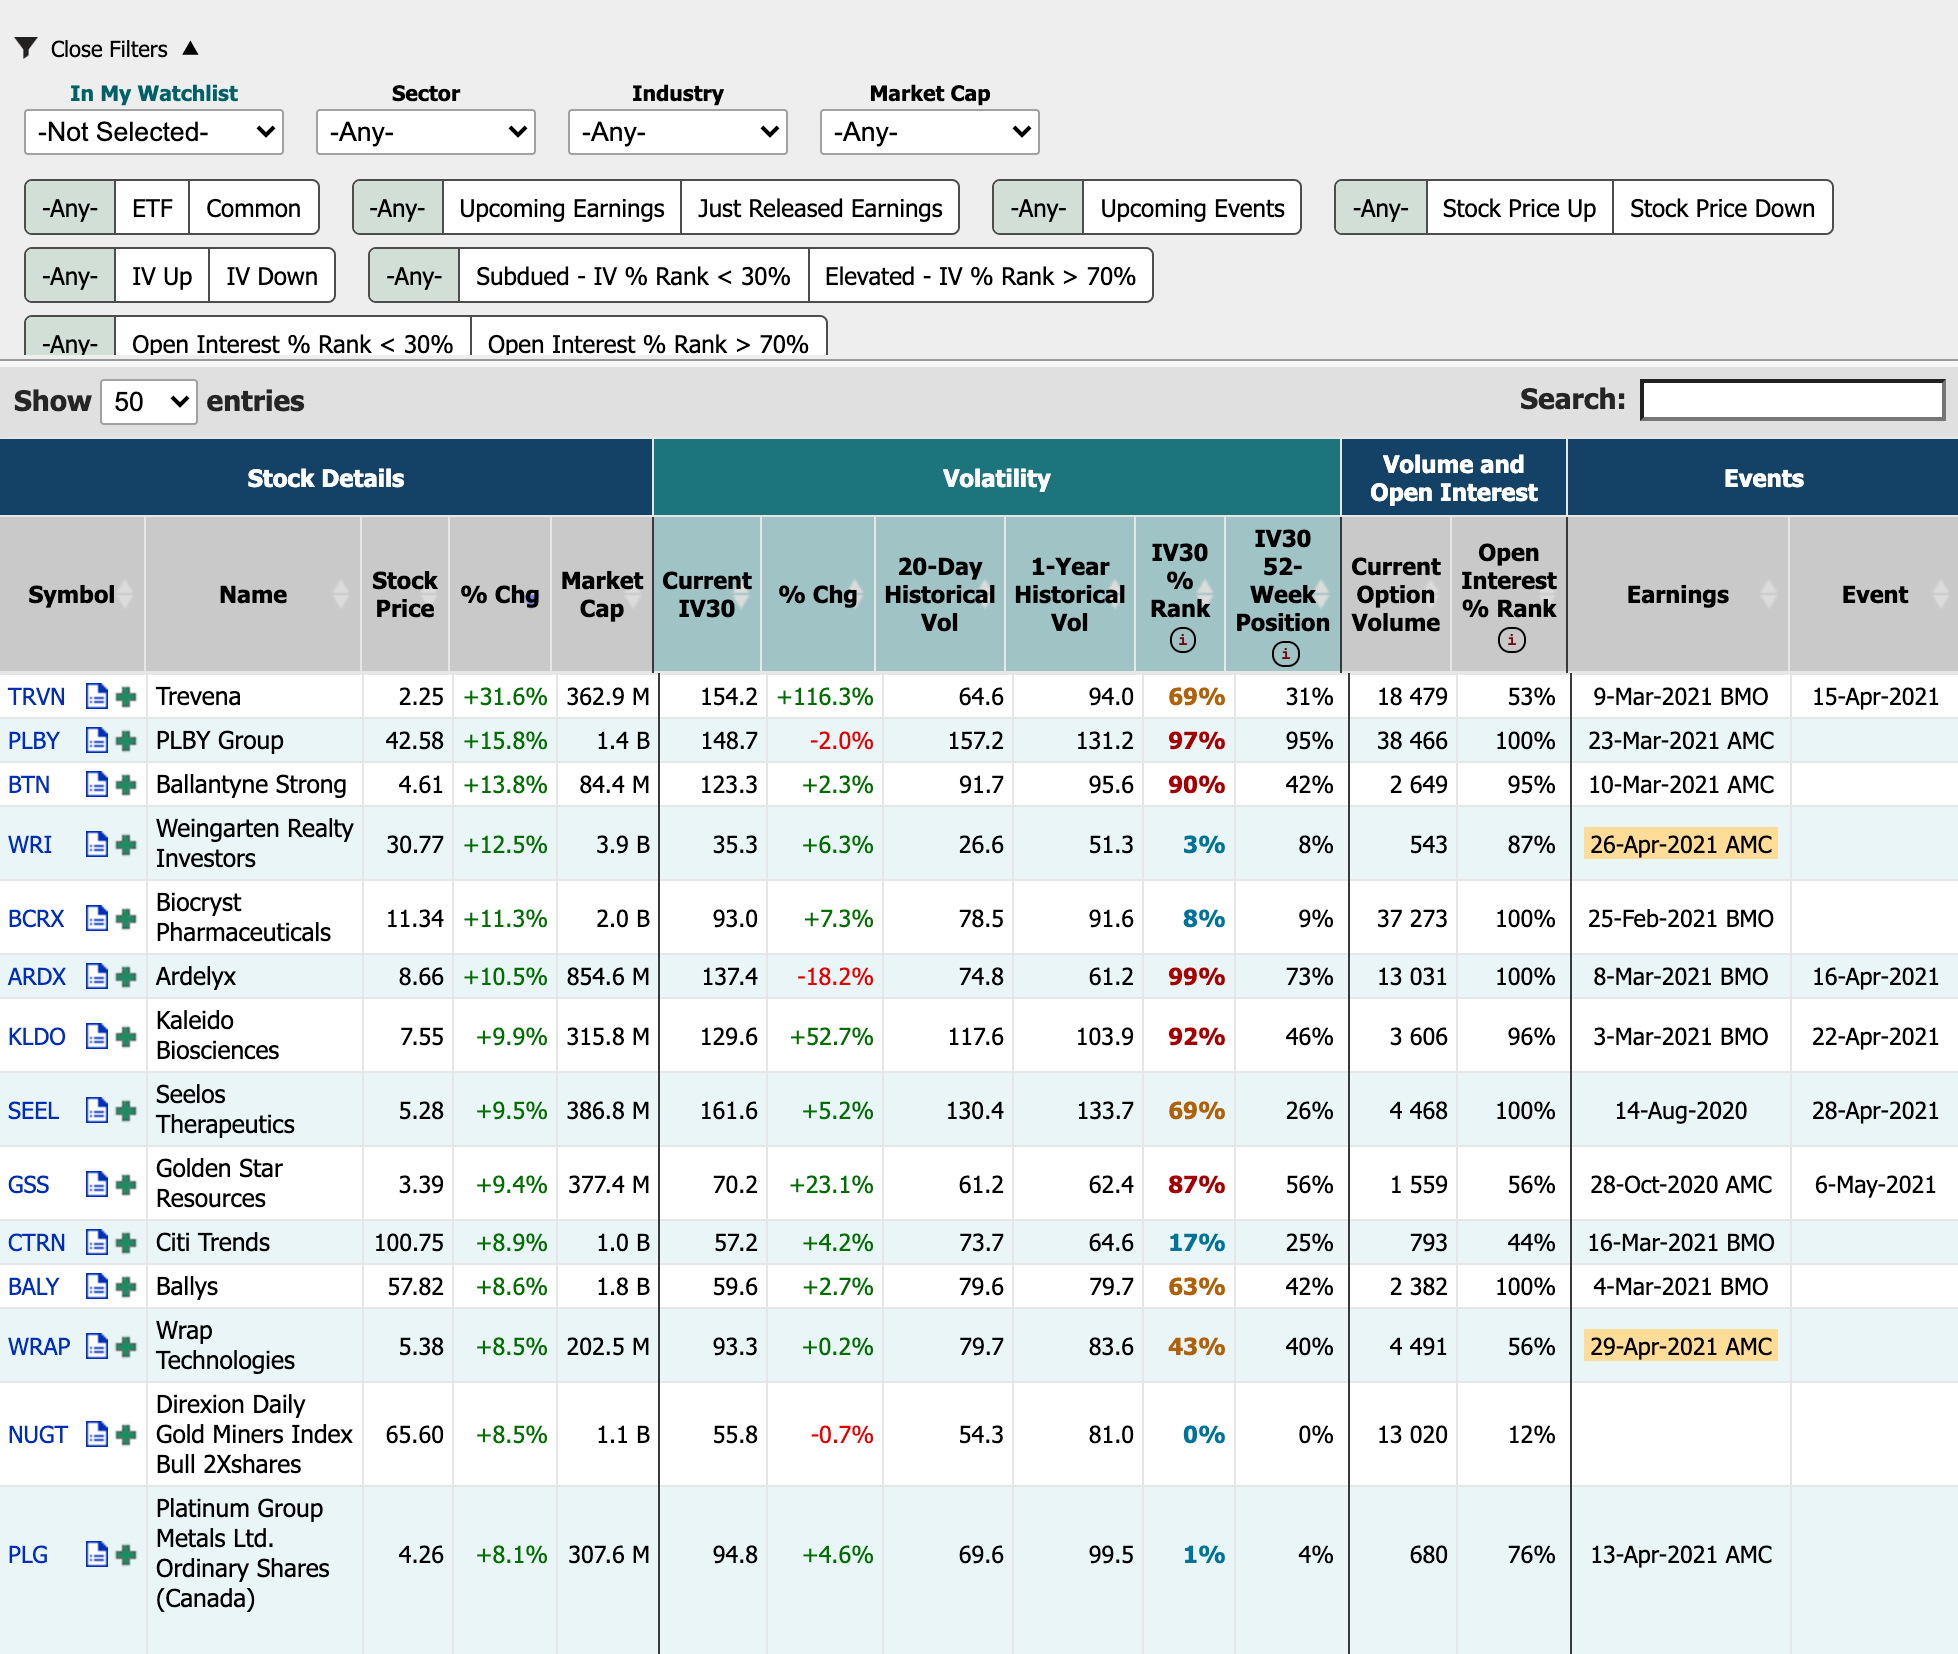
Скринер показывает три варианта волатильности — текущая, 20-дневная историческая и годовая историческая. Российских компаний в этом скринере нет. Под выборкой есть англоязычные пояснения о значениях столбцов. Источник: Marketchameleon
Расчет волатильности в «Экселе». Если очень хочется, волатильность можно посчитать самостоятельно с помощью функции стандартного отклонения в «Экселе». Покажу, как это сделать, на примере акций «Газпрома» — посчитаю дневную волатильность за декабрь 2020 года.
Для этого сначала выгружу данные о дневных котировках за декабрь с «Финама». Данные можно взять из других источников, например, с сайта Московской биржи, но на «Финаме» удобнее и быстрее. После того как котировки выгружены в экселевский файл, добавляю формулы для расчета дневной доходности и волатильности.
С точки зрения расчетов доходность бывает процентная и логарифмическая. Обе вычисляются разными математическими методами, но логарифмическая удобнее. Поэтому дневную доходность я считаю как логарифм цены закрытия торгового дня к цене закрытия предыдущего торгового дня. А волатильность с помощью формулы стандартного отклонения «СТАНДОТКЛОН.В()».
При желании дневную волатильность можно посчитать за больший период, например за месяц. Для этого надо умножить значение дневной волатильности на квадратный корень из нужного количества торговых дней — в декабре это 22.
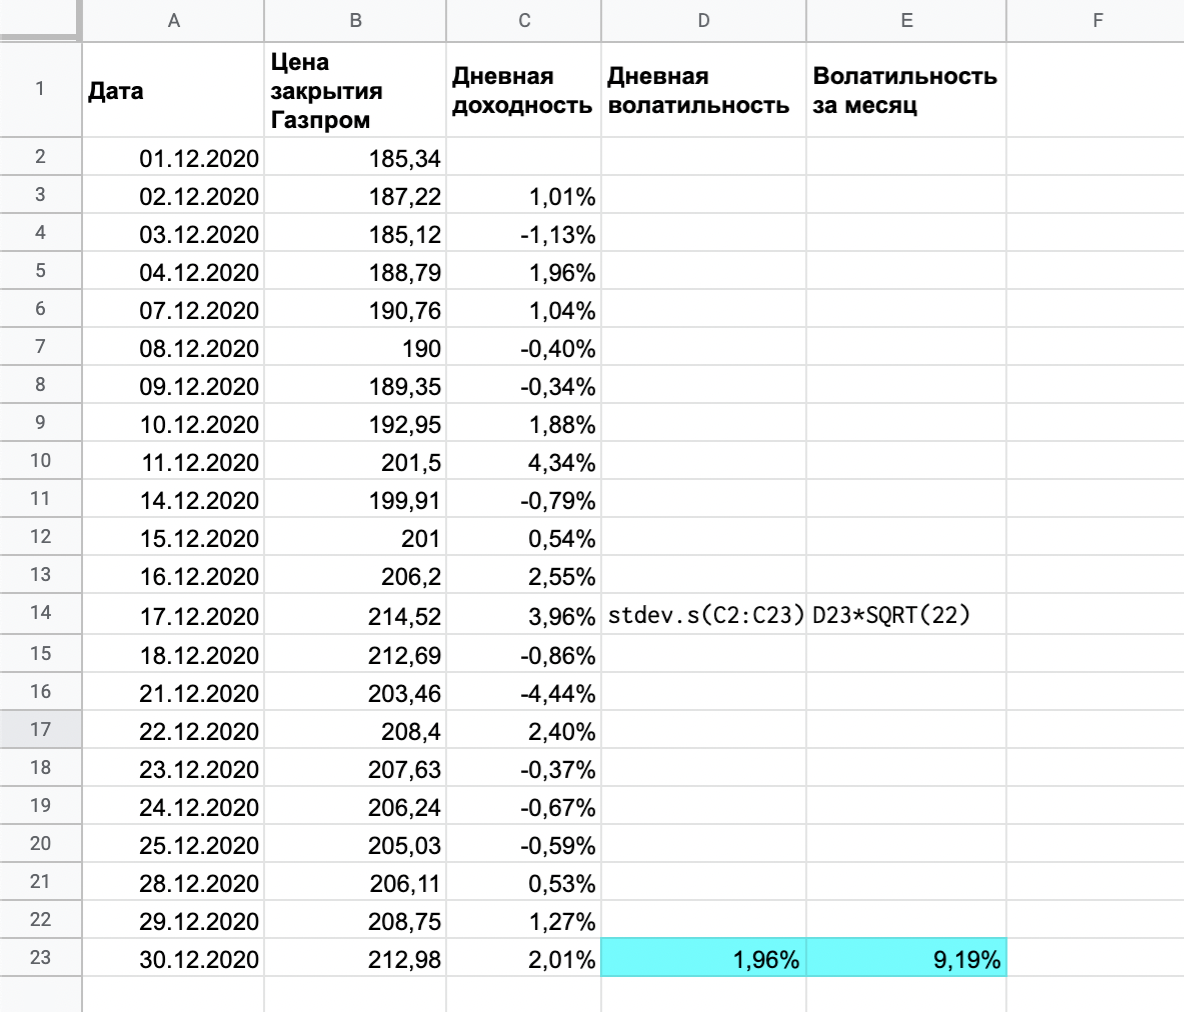
Дневная волатильность акций «Газпрома» за декабрь 2020 года составила 1,96%. Если пересчитать эту волатильность на месячную, то получится 9,19%. Это историческая, то есть уже реализованная волатильность
Индексы волатильности
Индексы волатильности фондового рынка показывают, какую волатильность трейдеры ожидают от фондовых индексов в течение ближайших 30 дней.
- Например, VIX показывает ожидаемую 30-дневную волатильность индекса S&P 500, а RVI показывает ожидаемую 30-дневную волатильность индекса РТС. Инвесторам важно помнить, что индексы волатильности вычисляются на основании прогнозов, а не по реальным данным.
Для вычисления индексов волатильности используют цены опционов, потому что именно в них трейдеры закладывают свои ожидания. У VIX и RVI есть некоторые базовые уровни, которые можно рассчитать по историческим данным. Например, у RVI это коридор от 20 до 30%. Как правило, если индекс находится в этом коридоре, на фондовом рынке все спокойно.
Напрямую купить индексы волатильности нельзя — купить можно только производные инструменты или биржевые ноты ETN. ETN — это долговые обязательства. Как правило, их выпускают банки. Стоимость ETN привязана к базовому активу — например, индексу волатильности VIX. Однако это инструменты для опытных инвесторов, которые знают, зачем и когда они работают с волатильностью.
VIX еще называют индексом страха, потому что он показывает эмоции трейдеров. Если значения индекса достигают критически высоких значений, значит, на рынке паника. Резкий рост индексов предупреждает инвесторов о высоком риске и о том, что ценные бумаги переоценены.
Чаще всего, когда VIX высокий, цены акций падают. Исторические пики VIX, как правило, совпадают с фазой медвежьего рынка. Медвежьи рынки — это падение котировок более чем на 20%. Например, мы наблюдали их у индекса S&P 500 в 2008 и 2020 годах — просадки составили 56,8 и 33,9% соответственно.
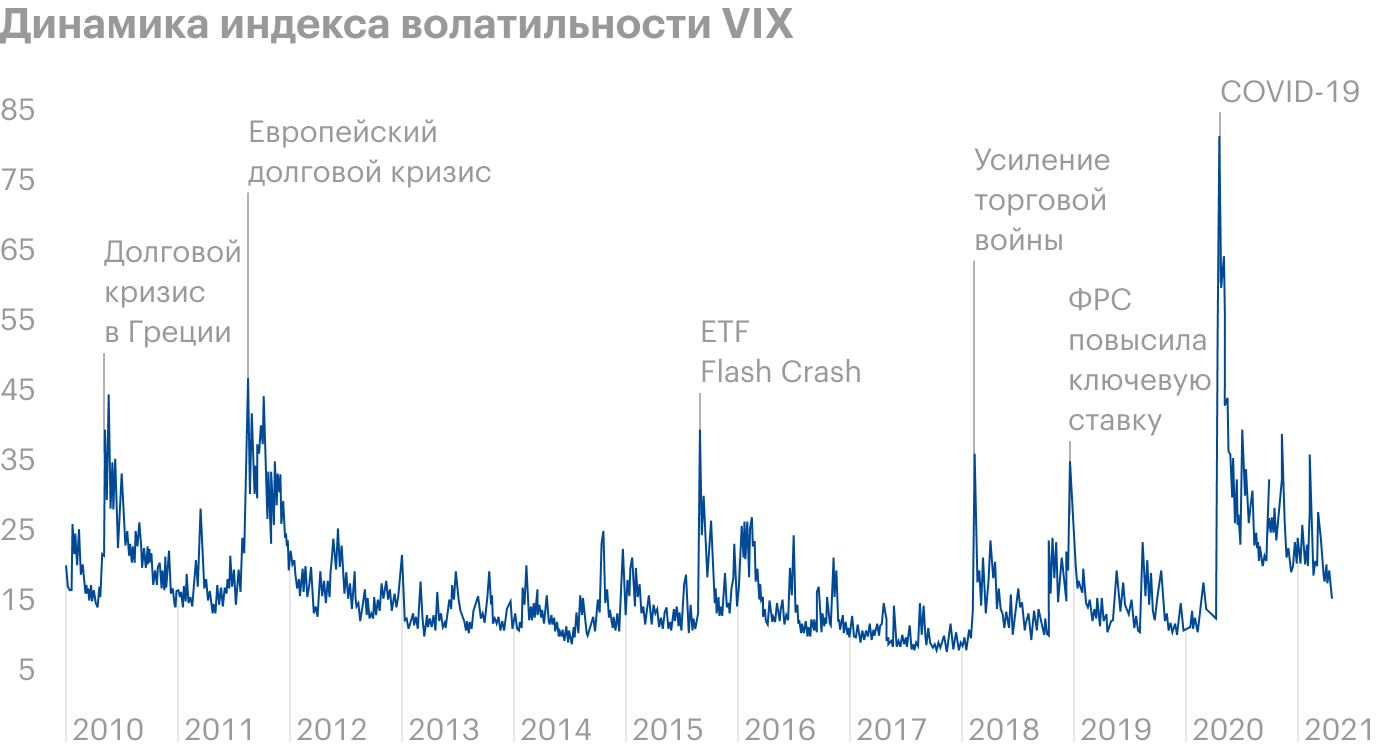
В начале 2020 года во время эпидемии коронавируса, когда цены на фондовых рынках по всему миру падали, VIX достиг максимального значения с 2010 года. В это время инвесторы предпочитали наличные, а не рискованные активы
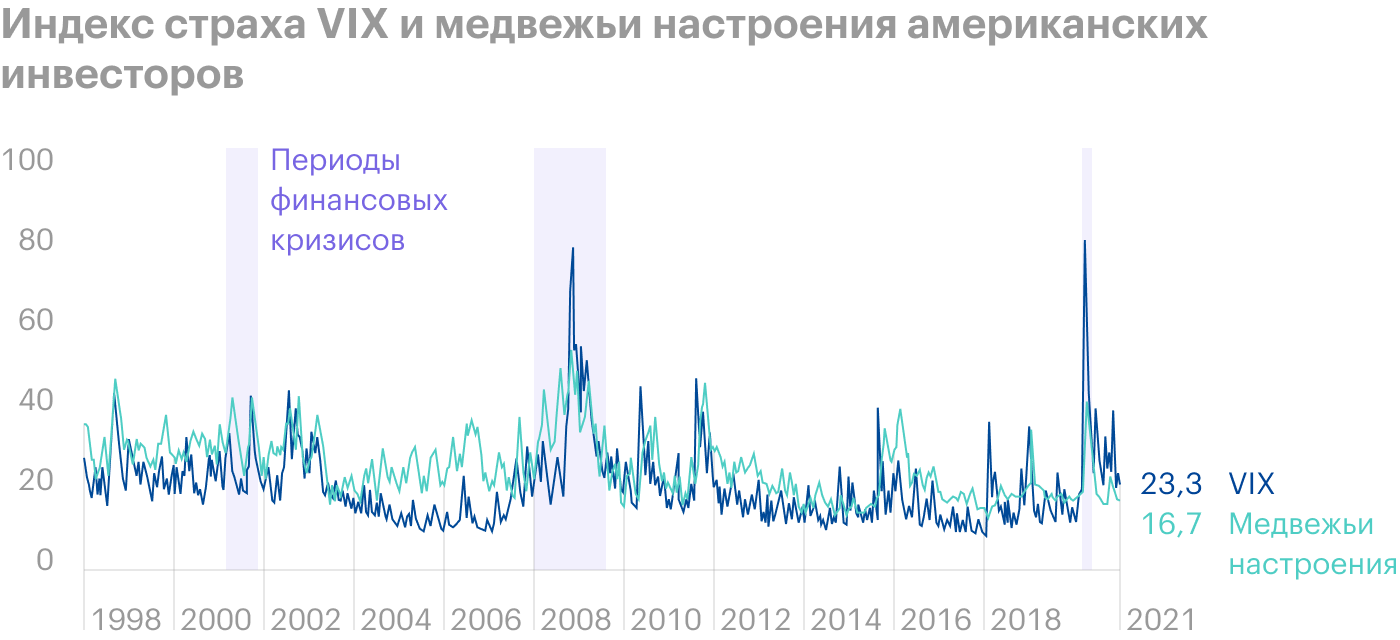
Как правило, максимумы VIX совпадают с периодами мировых финансовых кризисов. Источник: Yardeni
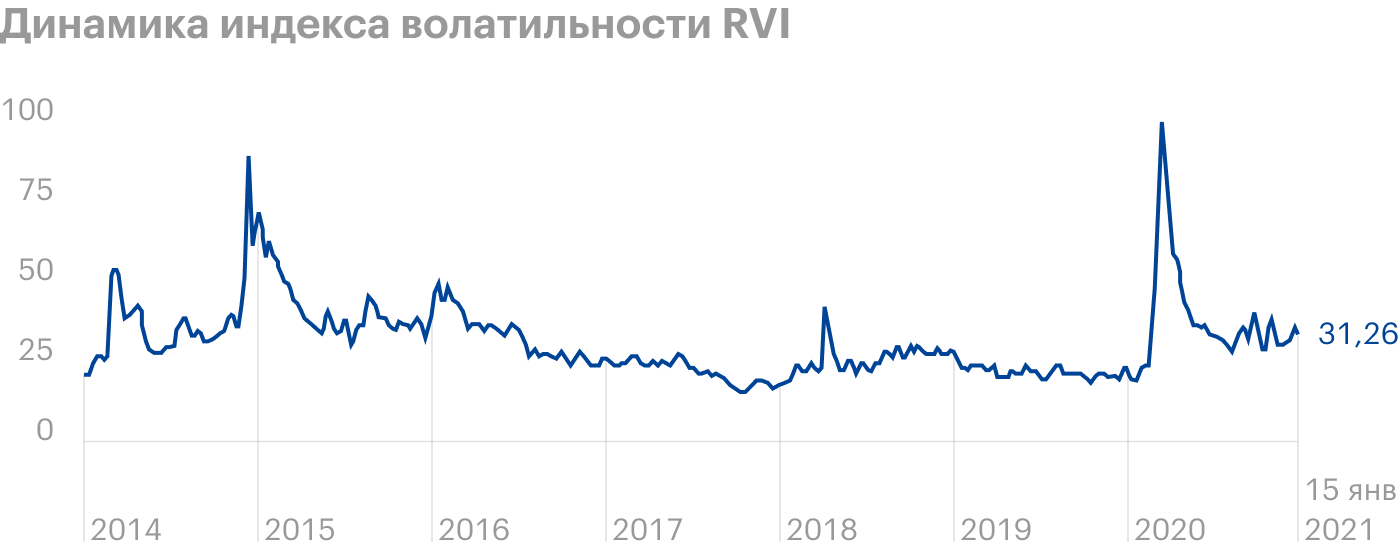
RVI ведет себя очень похоже на VIX. Максимум приходится на начало 2020 года и на начало 2015 года. Источник: Мосбиржа
Плюсы и минусы волатильности для инвесторов
Как правило, волатильность пугает инвесторов, потому что за несколько торговых сессий активы могут обесцениться на пару десятков процентов. Но волатильность — это часть фондового рынка, и без нее не было бы заработка. Например, для трейдеров волатильность очень нужна, и в спекулятивных целях выбираются, как правило, высоковолатильные бумаги.
Волатильность также очень важна при расчете цен опционов, потому что без нее невозможно применять опционные стратегии. Поскольку опцион дает возможность купить или продать базовый актив по определенной цене в будущем, трейдеры закладывают в цены опционов свои ожидания цены и насколько цена будет волатильна.
Волатильность может относиться к рынку в целом, к отдельным секторам и отдельным ценным бумагам. Например, в 2020 году волатильность в секторе информационных технологий была гораздо выше, чем в секторе коммунальных услуг. Цены в IT с 2020 по 2021 год двигались в диапазоне от 1200 до 2500 пунктов, а в Utilities в узком коридоре от 225 до 350 пунктов.
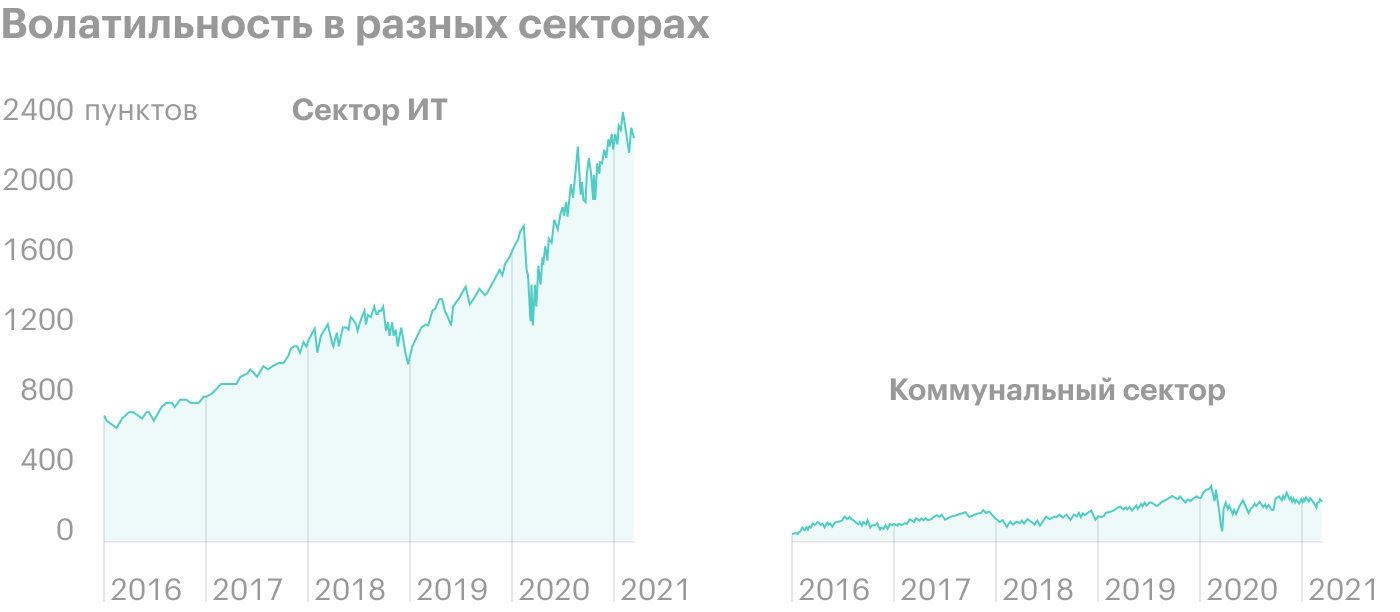
Волатильность секторов IT и Utilities с 2015 по 2021 годы заметно отличалась. Коммунальный сектор имеет гораздо более низкую волатильность. Источник: Yardeni
При этом, если рынок или сектор в целом волатилен, все равно могут быть отдельные отрасли или акции, которые остаются низковолатильными. Например, компании-телекомы традиционно считаются защитными активами с низкой волатильностью.
Минусы волатильности для инвесторов:
- Волатильность пугает, и инвесторы часто принимают неразумные решения — например, продают ценные бумаги тогда, когда цены уже значительно упали и начинают расти.
- Стоимость портфеля из-за волатильности может резко сокращаться. Пока активы не проданы, это бумажные убытки, но психологически инвесторам очень сложно справиться с уменьшением портфеля.
- Из-за волатильности уменьшается ликвидность портфеля инвестора, потому что активы можно продать только с большими потерями. Если горизонт инвестирования короткий, инвестор может потерять много денег. Чтобы избежать потерь, инвестору придется ждать отскока, в это время деньги будут заморожены. И наоборот, на стратегических горизонтах от 10 лет — волатильность не так страшна, и толерантный к ней инвестор может спокойно переждать все просадки.
Плюсы волатильности для инвесторов:
- Волатильность позволяет инвесторам покупать активы на просадках. Когда цена акций фундаментально привлекательных компаний падает из-за волатильности, то мультипликаторы компаний становятся низкими, а сами компании — недооцененными. В такие момент ценные бумаги можно купить с хорошей скидкой.
- Во время волатильных рынков инвесторы и трейдеры могут получить быструю прибыль. Например, в Нью-Йоркской проп-трейдинговой фирме SMB март 2020 года был самым прибыльным за всю историю существования компании. Проп-трейдинговые фирмы сотрудничают с успешными трейдерами. Они предоставляют капитал, рабочее место, торговое ПО, обучают и за это забирают часть прибыли со сделок.
- С помощью фьючерсов на индекс волатильности опытные трейдеры и инвесторы могут хеджировать риски. Смысл таких операций в том, что когда стоимость акций в портфеле падает, стоимость фьючерса на волатильность растет. Как результат, инвестор не несет убытков и даже может заработать на падающем рынке.
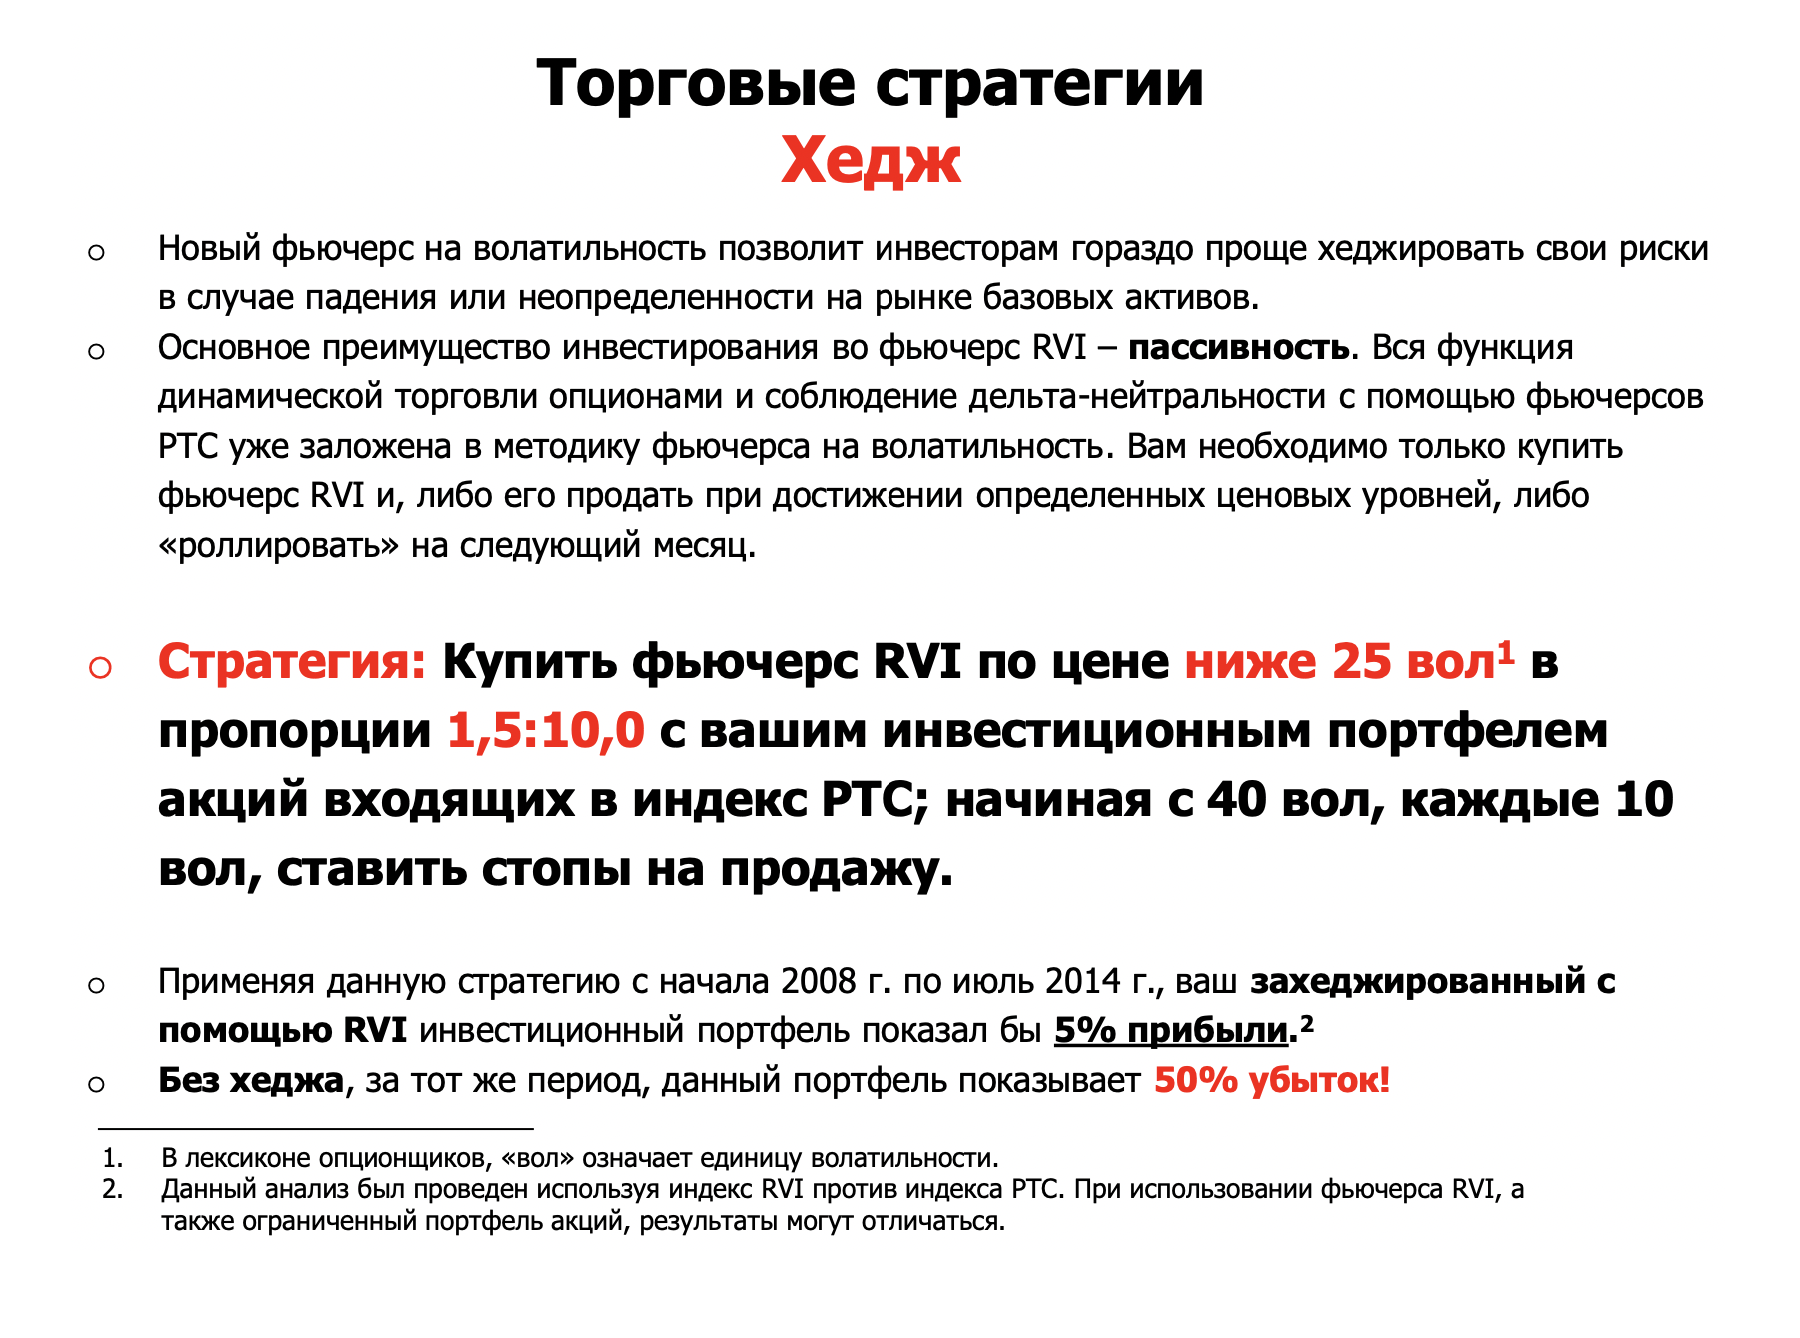
Например, авторы брошюры об индексе RVI предлагают покупать фьючерс RVI в определенной пропорции к инвестиционному портфелю, чтобы уменьшить потенциальные убытки
Можно ли заработать на волатильности на фондовом рынке
Для долгосрочных инвесторов волатильность — это просто рыночный шум. Если инвестор проверяет свой портфель реже, чем раз в квартал, он вообще может не заметить всплесков волатильности. Но начинающим инвесторам стоит быть аккуратными при высоком индексе волатильности — тщательно обдумывать покупки и набирать позиции постепенно. У новичков часто не хватает опыта и понимания своей устойчивости к риску, поэтому они продают активы на минимуме и покупают на максимуме.
Но в то же время волатильность можно использовать для краткосрочной торговли. Опытные инвесторы и трейдеры могут заработать на волатильности, но они также могут и потерять много денег, особенно если не ограничивают убытки стоп-ордерами.
Волатильность меняется не так, как меняется цена акций. Она всегда возвращается к какому-то среднему значению, поэтому можно найти равновесную волатильность каждого актива. Если в какой-то момент волатильность сильно превышает среднее значение, то через какое-то время она вернется к среднему значению — этим принципом пользуются трейдеры и краткосрочные инвесторы. К волатильности можно применять принципы технического анализа и искать в ней определенные тренды.
Многие инвесторы снижают волатильность своего портфеля с помощью диверсификации. Они выбирают разные инструменты с низкой или обратной корреляцией и грамотно распределяют доли инструментов. Поэтому даже во время экономических кризисов их активы не падают одновременно, и портфель в целом проседает не сильно.
Например, в период с 1950 по 2012 годы корреляция акций из S&P 500 с казначейскими облигациями составляла 0,11. Оба инструмента слабо взаимосвязаны, поэтому они хорошо диверсифицируют друг друга.
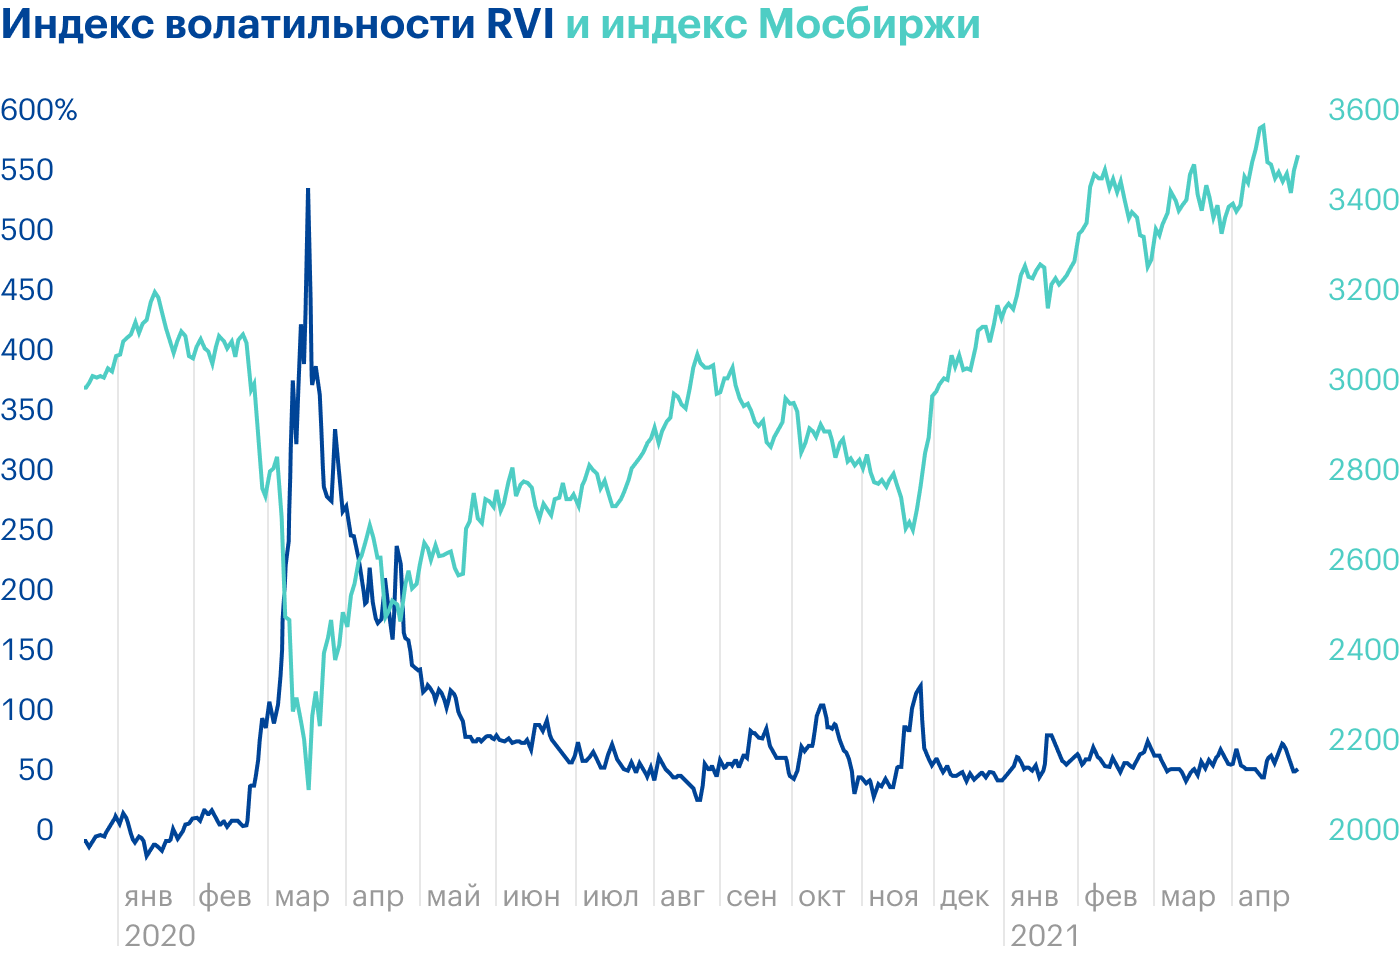
Для того чтобы понять, что происходит с акциями в волатильное время, можно сравнить индекс волатильности RVI с каким-нибудь бенчмарком, в данном случае индексом Мосбиржи. Как видно, российский бенчмарк в период всплеска волатильности весной 2020 года резко упал. Источник: Investing.com
Волатильность акций
Акции бывают высоко- и низковолатильные. На это влияют разные факторы, в частности стабильность показателей компании.
Волатильность акции зависит от характера компании — например, крупные компании из защитных секторов чаще всего низковолатильные. В то же время акции растущих компаний — высоковолатильные. Также волатильность достаточно сильно различается в разных секторах — биотехнологии и инновации более волатильны, чем коммунальный сектор и телеком.
Волатильность акций также может зависеть от их ликвидности. При небольшой ликвидности возможна высокая волатильность, например, из-за того, что ценой легче манипулировать.
Ликвидность — это возможность быстро продать или купить ценную бумагу без уступок в цене. На российском рынке у ликвидных ценных бумаг ежедневный торговый оборот превышает 500 000 000 ₽ за сессию, а спред между лучшей ценой покупки и лучшей ценой продажи менее сотых долей процента.