Чем отличается лизинг от кредита на автомобиль
Чем лизинг на авто отличается от кредита и что выгоднее для компании и физических лиц, расскажем в нашей статье.
Эксперт ВЗО по банковским продуктам
Обновлено: 15 сентября 2023
Что такое лизинг
Договор лизинга называют финансовой арендой. По его условиям заемщик пользуется транспортным средством на платной основе в течение установленного договором срока. А по его окончании он получает право выкупа по остаточной стоимости.
До этого времени автомобиль используется на правах аренды, а не собственности. Покупка авто не является обязательным условием — арендатор может вернуть его в салон, когда действие договора прекращается.
Когда компания оформляет лизинг, транспортное средство ставится на ее баланс. Продажа в собственность представителям учреждения не допускается. Лизингодатель регулярно проверяет этот момент и при выявлении нарушений может изъять объект.
Условия договора финансовой аренды:
- Срок договора устанавливается с учетом амортизации ТС. Обычно он составляет половину периода морального износа. В рамках оперативного лизинга договоренность действует в пределах трех лет
- Амортизация — списание покупной стоимости авто равными частями за время фактической эксплуатации автомобиля. Простыми словами — это износ, выраженный в денежном эквиваленте.
- Моральный износ — снижение цены из-за отставания от более современных мировых аналогов по техническим показателям.
Объектами лизинга обычно являются коммерческий и спецтранспорт, иногда — легковой для рабочих целей.
Договор можно расторгнуть досрочно — санкции за это не предусмотрены.
Что такое кредит
В рамках кредитования заемщик обращается в банк за финансированием покупки. Полученные средства он направляет на приобретение автомобиля и сразу, еще до полного погашения долга, становится его собственником.
По целевому кредиту финансовая организация, минуя клиента, перечисляется деньги непосредственно продавцу. Транспорт оформляется в залог, поэтому владелец не может свободно распоряжаться автомобилем — продавать или иным способом передавать машину в собственность третьему лицу либо организации.
Что еще характерно для кредитов:
- Разнообразие условий кредитования: без первоначального взноса, с аннуитетным или дифференцированным погашением, разным уровнем процентных ставок
- Условия, позволяющие выбрать марку и модель, купить подержанное или новое авто — в зависимости от того, что предлагает конкретная банковская организация
- Риск потери автомобиля при нарушении условий договора, например сроков погашения
Требования банков к заемщику достаточно строгие. Они касаются возраста, уровня дохода, стажа, кредитного рейтинга Автомобиль тоже должен отвечать ряду критериев (пробег, год выпуска).
Отличие лизинга от кредита
Итак, чем отличается лизинг от кредита.
Лизингополучатель не платит транспортный и имущественный налог. Он пользуется машиной на правах аренды, а не собственности. В случае полной амортизации имущества, их можно будет не платить и после его выкупа. При кредитовании амортизация никак не учитывается — заемщик сразу становится владельцем транспортного средства.
В дополнительные условия сторона, предоставляющая ТС, может включить обязанность обучаться или обслуживаться в ее организации. В договоре кредитования таких моментов нет.
Ниже расскажем о других отличиях продуктов.
Первоначальный взнос
Автокредит предусматривает первоначальный взнос из личных денег заемщика в размере не менее 15% от общей стоимости транспортного средства. В пользу потребительского кредита по сравнению с целевым — отсутствие первоначального взноса. Юридические лица предпочитают оформлять такие кредиты или открывать кредитную линию, чтобы получить полную сумму на покупку.
Обычно кредитование требует обеспечения и может стать препятствием при дальнейших обращениях в банк из-за высокого уровня закредитованности.
В лизинге тоже предусмотрен первый взнос. Обычно он стартует от 5%. В солидных лизинговых компаниях регулярно действуют льготные программы и акции, которые позволяют арендовать авто без его выплаты.
Проценты
По договору кредитования заемщик выплачивает фиксированную годовую ставку, которая определена заранее. В лизинге применяют ставку удорожания. Она включает расходы лизинговой компании на покупку и содержание транспорта и ее прибыль..
В обоих случаях проценты формируют разницу между рыночной стоимостью предмета договора и итоговой переплатой. Это оплата услуг организации по лизингу или кредиту.
Но, в отличие от кредитной, ставка по лизингу может быть нулевой. На это влияют:
- Размер авансового платежа
- Срок договора
- Скидка от производителя-партнера
- Тип ежемесячных платежей
- Налог на добавленную стоимость
- Автостраховка
- Расходы на обслуживание и ремонт
При расчете удорожания лизинга используют формулу: С-РР100%=У , где:
- У — удорожание
- Р — рыночная стоимость ТС на дату заключения договора
- С — итоговая сумма погашения
Чтобы рассчитать годовое удорожание показатель удорожания делят на срок договора.
Кто является собственником автомобиля
По условиям кредитования заемщик получает автомобиль в собственность и оформляет его в залог. На практике это означает, что продавец получает от банка его полную стоимость.
Покупатель выплачивает часть суммы финансовой организации при оформлении договора, а остаток вместе с процентами за использование заемных средств — в течение всего срока по графику. При нарушении сроков банк может изъять авто и самостоятельно реализовать его в счет погашения долгов.
Лизинг — это аренда с правом выкупа по окончании срока договора. Соответственно, весь период его действия машина остается в собственности арендодателя. Арендатор платит за пользование автомобилем, а затем по желанию выкупает его с учетом амортизации или возвращает владельцу.
Оформление
Автокредиты зачастую требуют больше времени на оформление. Вот на что оно уходит:
- На оценку залогового имущества, которую производит независимый эксперт или представитель кредитной организации
- На сбор документов, многие из которых должны быть нотариально заверены
- На проверку информации и принятие решения
Чем больше заемная сумма, тем дольше длится рассмотрение.
Финансирование банка предоставляется под залог авто либо иного имущества (при нецелевом кредите). Заемщик должен часть суммы выплатить из собственных средств.
При оформлении автомобильного кредита согласно закону необходимо оформить ОСАГО и КАСКО, если того потребует банк.
В лизинге риски значительно ниже, ведь машина остается в собственности компании. Поэтому решение принимается при минимуме документов и требует от одного до трех дней. Дополнительный плюс — отсутствие залога.
Сравнительная таблица
Для наглядного сравнения продуктов мы сформировали таблицу. Изучив ее, легче понять, что выгоднее — лизинг или автокредит.
Термин Лизинг Кредит Кто выдает Физлицо, зарегистрированное в качестве индивидуального предпринимателя. Юридические лица: лизинговые компании и кредитные организации Кредитная организация при наличии соответствующей лицензии Форма выдачи Имущественная Денежная Заключение договора Обязательно Обязательно Срочность Предоставляется на определенный срок с правом выкупа. Максимальные сроки — от 3 до 5 лет Выдается на установленный договором срок. До 10–15 лет. Проценты Ставка удорожания Годовая процентная ставка Вступление договора в силу С момента подписания обеими сторонами В момент заключения Условия оформления Соответствие требованиям лизинговой компании Соответствие требованиям кредитора Порядок погашения Единовременно в конце срока По частям в течение срока Законодательное регулирование Федеральный закон «О финансовой аренде (лизинге)» и налоговый кодекс РФ Федеральные законы и акты ЦБ Что выгоднее для юридических лиц?
При выборе варианта учитываются следующие моменты:
- Конечная стоимость транспортного средства
- Тип налогообложения
- Особенности бизнеса
Переплата по лизингу будет минимальной, если организация может внести максимальный аванс от 50% и оформить краткосрочный лизинг (к примеру, на год), который предполагает высокие ежемесячные платежи.
В договоре лизинга можно установить более гибкий график платежей, чем при покупке автомобиля в кредит. Это особенно ценно для сезонного или цикличного бизнеса.
Предприятиям выгоднее купить машину в лизинг. Компания может выбрать аннуитетный или дифференцированный порядок выплат. Платежи можно относить в расходные операции и включать в баланс, чтобы снизить налогообложение. Когда амортизация спишется полностью, имущество перейдет в собственность арендатора.
Что выгоднее для физических лиц?
Что выгоднее для физических лиц — приобрести авто в кредит или лизинг, зависит от конкретной ситуации. Кредитные организации предлагают комфортные условия кредитования и проявляют лояльность к своим клиентам. В пользу автокредита говорит тот факт, что автомобиль переходит в собственность заемщика сразу же. Правда, продать или подарить его владелец не сможет, пока полностью не погасит задолженность.
Оформляя транспорт в лизинг, вы берете его в аренду, а владеет им лизинговая компания. При этом график платежей более гибкий, в процессе эксплуатации производится перерасчет амортизации. Переплата меньше, чем по кредиту. Но фактически это нивелируется высоким налогообложением для физических лиц. Выкупить машину можно только в конце срока договора. При этом допускается ее возврат, в том числе с расторжением договора раньше срока.
Коротко о главном — что выбрать?
К основным преимуществам лизинга отнесем быстрое одобрение заявки, индивидуальный график платежей. Расходы на приобретение (включая страховку) принимаются на издержки компании. Главный минус продукта — сохранение права собственности за лизинговой компанией. Среди прочих недостатков — ограниченный выбор предложений и большие ежемесячные платежи (из-за короткого срока договора).
Оформляя кредит, заемщик сразу становится владельцем автомобиля. Если он отвечает критериям банка и является его постоянным клиентом, кредитование может быть предоставлено на более выгодных условиях. Но оформление занимает больше времени, транспортное средство является объектом залога, за досрочное расторжение договора возможны штрафы.
Ответы на вопросы
Что такое сублизинг?
Это передача лизингового имущества в повторный лизинг другому лицу. Такое условие должно быть обязательно оговорено с лизинговой компанией. Как правило, сублизинг доступен только юридическим лицам, соответствующим требованиям первичного лизингодателя.
Что выгоднее для компании: взять грузовое авто в кредит или в лизинг?
Для компании выгоднее брать грузовые автомобили в лизинг. Стоимость грузового автомобиля большая, и приобретать его в собственность сразу не всегда выгодно. Лизинговая компания берет на себя некоторые обязательства по содержанию грузового авто, прохождению его технического осмотра. Приобретателю не нужно будет об этом заботиться, главное, вовремя вносить оплату и можно пользоваться автомобилем. При банкротстве компании или в другой ситуации можно вернуть автомобиль лизингодателю.
Кто получит страховую выплату, если лизинговый автомобиль попадет в аварию?
При наступлении страхового случая по КАСКО или ОСАГО (например, аварии или угона) компенсацию от страховой компании получит лизингодатель как собственник машины.
Чем отличается лизинг от кредита автомобиля
Покупка автомобиля для компании с привлечением заемных средств — способ снизить налогооблагаемую прибыль и оптимизировать расходы компании. Несмотря на то, что за пользование средствами банка начисляется процент, с учетом уменьшения налогооблагаемой базы покупка может быть более выгодной.
Команда Райффайзен Банка
Особенно это актуально для компаний, работающих с НДС и на ОСНО. При постановке автомобиля на баланс НДС принимается к зачету, плюс если оформлен договор лизинга, сумма налога на прибыль уменьшается соразмерно общим затратам на лизинг.
Рассмотрим, в чем отличие лизинга от кредита на автомобиль и что лучше для компании.
Лизинг
Договор лизинга или финансовой аренды подразумевает право заемщика выкупить автомобиль в конце срока действия договора. Пока договор лизинга действует и долг не выплачен, лицо, взявшее ТС, остается его арендатором, а не владельцем. При желании покупатель может вернуть автомобиль в салон по завершении срока договора или же полностью выкупить его, чтобы распоряжаться им, как собственник.
При оформлении лизинга компанией, автомобиль ставится на баланс компании, продать его в собственность генеральному директору и иным лицам до истечения срока договора нельзя. Если условие нарушено, лизингодатель имеет право изъять предмет соглашения. Поэтому банки и лизинговые компании регулярно проверяют, как эксплуатируется автомобиль или спецтехника.
Основные положения договора лизинга:
- При лизинге договоренности заключаются на срок, связанный с амортизацией транспортного средства. Как правило, это 50% от периода морального износа, иначе лизингодатель не получит выгодную ему финансовую компенсацию. Исключение — оперативный лизинг. По нему полный износ не учитывается, а контракт действует до трех лет.
- При оформлении заключается лизинговое соглашение и прописываются ставки за использование автомобиля — как в традиционном кредите. Если договоренности нарушаются, собственник изымает ТС у заемщика.
- После окончания обязательств по лизингу арендатор вправе решать, как поступить. Чтобы стать собственником автомобиля, он вносит сумму остаточной стоимости.
- Лизингом чаще всего пользуются для аренды и выкупа коммерческого транспорта — маршрутных микроавтобусов, тягачей, снегоуборочной и другой коммунальной техники. Возможно приобретение легковых автомобилей для административного использования.
Кредит
Главное отличие от лизинга — в оформлении кредитного договора, по которому заемщик привлекает деньги банка для покупки ТС и становится собственником машины сразу, а не после выплаты долга.
Целевой заем выдается не на руки покупателю автомобиля — кредитор перечисляет его продавцу, а компания-заемщик принимает обязательство поэтапного погашения долга с процентами. Владелец распоряжается автомобилем ограниченно, потому что транспорт выступает предметом обеспечения сделки — залогом. Такие машины нельзя продать, пока ежемесячные платежи и проценты доли не будут погашены.
Другие особенности кредитов:
- широкий выбор предложений — можно найти низкие процентные ставки, предложения без первоначального взноса, с разным графиком погашения;
- клиент получает возможность выбрать ТС в любом салоне, с которым сотрудничает кредитная организация — как правило, ограничений по марке, модели нет, иногда покупка оформляется и на подержанные автомобили;
- при нарушении правил пользования автокредитом есть риск потери машины — кредитор изымает ее у купившего лица, этот пункт присутствует в абсолютном большинстве соглашений.
Лизинговые и кредитные договоры: чем они похожи и чем отличаются
Лизинг и кредит объединяет платность услуги — в обоих случаях получатель ТС перечисляет кредитору или лизингодателю вознаграждение в виде процентов. Общим местом выступает и срочность — график платежей всегда указывается в договоре.
Оба предложения характеризуются возвратностью: лизинговая организация и банк, выдающий кредиты, возвращают свои деньги и получают вознаграждение сверх этой суммы. В случае с лизингом выкупная часть изначально заложена в арендной плате. При кредитах банк получает вознаграждение в виде процентов.
- Цель заключения договора. При лизинге это, прежде всего, получение пользы — эксплуатация автомобиля с минимальными расходами, а выкуп не обязателен. Кредиты же направлены на вступление в права собственности в начале срока действия договора.
- Предмет сделки. При лизинге — само транспортное средство, чьим собственником остается лизингодатель. При кредите это деньги (сумма долга), а транспорт становится имуществом заемщика сразу.
- Структуры, выдающие ссуды. Кредитором вправе быть только банк, лизингом занимаются компании и даже физлица.
- Другие условия. При лизинге короче амортизация, ИП и юрлица вправе вернуть НДС, кредитная история не так важна, как при банковских ссудах.
Плюсы и минусы лизинга
Основной плюс лизинга — возможность приобрести автомобиль с использованием краткосрочного займа. Кроме этого:
- все затраты на приобретение автомобиля, включая оплату КАСКО, включены в лизинговый договор и принимаются на издержки компании, что позволяет экономить на налогах;
- одобрение заявки на лизинг происходит быстрее, особенно если клиент держит расчетные счета в этом банке;
- график платежей составляется индивидуально и напрямую влияет на сумму общей переплаты по договору.
Недостаток лизинга — выбор предложений ограничен и зависит от того, с какими дилерскими центрами работает банк. Ежемесячные выплаты довольно большие, так как срок действия договора оперативного лизинга, а именно этот вариант предлагают банки, не более трех лет. Долгосрочный лизинг дороже, так как ставки выше, чем по кредитам. При лизинге машина остается собственностью кредитора и может быть изъята банком при нарушении условий договора.
Плюсы и минусы кредита
Кредиты выдают, даже если у заемщика нет крупных сумм для первоначального платежа. Этот финансовый инструмент выгоден получателю, кредитору и автосалону, поэтому согласование сделки проходит проще. Другие плюсы кредитов:
- владельцем автомобиля сразу становится конечный покупатель — заемщик;
- при хорошей кредитной истории, стабильном доходе, обслуживании в банке в рамках зарплатного проекта можно получить на кредит «скидку» — более приемлемые условия;
- разнообразие программ позволяет адаптировать кредит к своей ситуации — желаемому графику, размеру платежей, общему сроку.
Кредит неудобен тем, что оформляется дольше (до месяца) и требования по нему жестче, чем у лизинга. На все время кредитования ТС находится в залоге у банка, а за расторжение договоренностей раньше срока могут быть штрафы и изъятие автомобиля.
Заключение
Выбирая, что выгоднее, следует, прежде всего, помнить о своих задачах, соотношении пользы и расходов. Если вам важно оптимизировать налоги — выбирайте лизинг, если в приоритете более лояльная нагрузка — кредит.
Райффайзен Банк предлагает лизинг автомобилей для компаний и ИП. Выгодные условия, госсубсидии и особые предложения от партнеров доступны текущим и новым клиентам банка.
Покупаем машину: в чем разница между лизингом и автокредитом
Купить автомобиль проще, если взять кредит или оформить договор лизинга. Можно сразу пользоваться машиной, а деньги выплачивать постепенно. Объясняем, чем отличается лизинг от кредита, что выгоднее, какие есть плюсы и минусы, а кому эти инструменты не подойдут.
Как устроен лизинг
Слово «лизинг» означает долгосрочную аренду имущества, в том числе легковых или грузовых авто. По окончанию контракта клиент может выкупить предмет договора по остаточной стоимости.
Лизинг доступен юридическим лицам и индивидуальным предпринимателям. Такой формат аренды — хорошая возможность обновить автопарк и взять дорогую спецтехнику для работы.
Главное отличие лизинга от кредита в том, что имущество принадлежит лизинговой компании в течение всего срока договора, а автомобилем пользуется арендатор.
Преимущества и недостатки лизинга
У лизинга есть плюсы и минусы. Основных преимуществ этого вида аренды — пять:
- Нет дополнительного залога, как в случае с кредитом. Автомобиль остается в собственности лизингодателя.
- Небольшой пакет документов для подачи заявки. Например, для заявки на лизинг в Газпромбанк Автолизинге клиенту достаточно двух документов — паспорта гендиректора и ИНН организации.
- Скорость решения. В Газпромбанк Автолизинге решение по заявке принимается от двух часов, а контракт можно подписать в течение суток. Кроме того, теперь появилась возможность выбрать готовые лизинговые решения с гарантией цены и наличия в ЛизингМаркете как в обычном маркетплейсе.
- Гибкий график платежей — лизингодатель точечно работает с каждым клиентом. Это особенно актуально для бизнесов, сопряженных с сезонностью.
- Возможность оптимизировать налоговую нагрузку. Механизм ускоренной амортизации позволит бизнесу, который платит НДС, уменьшить налог на имущество и на прибыль. Также клиент может вернуть НДС в качестве вычета на общих основаниях. Общая экономия на налогах достигает 40% от стоимости транспортного средства.
Для кого-то плюсы лизинга могут оказаться, наоборот, минусами. Их нужно учитывать, выбирая долгосрочную аренду:
- Автомобиль остается в собственности лизингодателя. Любые действия с ним надо согласовывать. Простой пример: нельзя без ведома лизингодателя перекрасить авто или поменять запчасти. Иначе транспорт могут изъять или наложить штраф.
- Автомобиль в лизинге может стать кредитным залогом, если лизинговая компания обратится за займом. А если лизингодатель не выполнит требований кредитора, имущество могут изъять в счет долга, несмотря на наличие договора лизинга. Поэтому важно выбрать надежную компанию.
- Лизинговые платежи облагаются НДС. Налог увеличивает общие затраты по договору лизинга.
- Иногда в лизинге действует более высокая ставка в сравнении с кредитованием. Лизингодатель включает в нее затраты на покупку имущества, свою прибыль и расходы на обслуживание.
А как работает кредит?
Кредит — вид займа, при котором банк выдает деньги под процент на оплату товара, в нашем случае — автомобиля. Кредит стоит брать на покупку, за которую не получится расплатиться в течение года из-за больших платежей. Автокредит для бизнеса — это возможность приобрести транспорт, нужный для работы прямо сейчас, без расхода оборотных средств.
Для оформления кредита в банке нужно соответствовать требованиям по возрасту, уровню дохода, трудовому стажу, кредитной истории. После получения заявки банк проверит клиента и автомобиль.
Преимущества и недостатки кредита
Несколько плюсов автокредита:
- В отличие от лизинга, транспорт в кредит сразу становится собственностью клиента с момента подписания договора.
- Кредит в сравнении с лизингом проще закрыть досрочно.
- Кредит можно взять на длительный срок. Лизинг оформляют не более чем на 60 месяцев. Автокредитование доступно на срок до 7-10 лет.
- Выгодные процентные ставки. Например, в Газпромбанке можно взять кредит на покупку авто или на любые другие цели. КАСКО не обязательно, первоначальный взнос не требуется. Авто можно передать в залог и тем самым снизить ставку. На сумму до 4 млн рублей нужен только паспорт.
Так же, как и в случае с лизингом, плюсы кредита могут стать для кого-то недостатками:
- Автомобиль в собственности автоматически означает необходимость платить имущественный и транспортный налоги.
- Часто в кредит нельзя взять подержанный транспорт. В Газпромбанке такая возможность есть.
- Невозможность оптимизировать налоги в сравнении с лизингом.
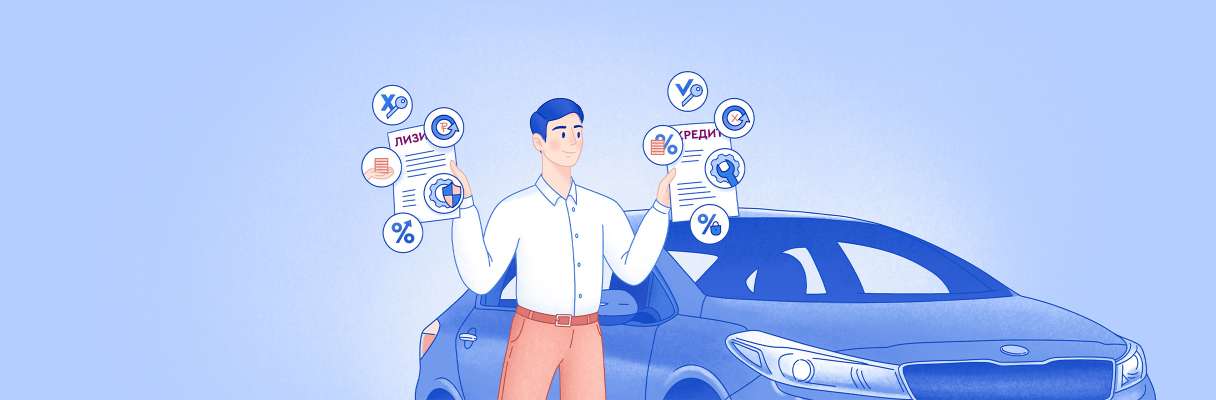
Сравниваем лизинг и кредит по основным параметрам
Право собственности. Автомобиль в лизинге остается собственностью компании, предоставившей его в аренду, до момента выкупа. Когда берете кредит, имущество становится вашим сразу после заключения договора.
Амортизация. К лизинговым автомобилям применяется коэффициент ускоренной амортизации. Если к моменту выкупа авто будет полностью амортизировано, налог на прибыль не придется платить вовсе. У кредита такого преимущества нет.
Налоги. При лизинге можно существенно оптимизировать налоговую нагрузку: получить вычеты и не платить ряд налогов. Кредит таких возможностей не дает.
Обслуживание. В договоре лизинга может быть указано, что обслуживать автомобиль или технику могут только сотрудники лизингодателя. При оформлении кредита клиент сам решает, как поддерживать технику в хорошем состоянии.
Процентная ставка. По кредиту действует фиксированная процентная ставка, но ее можно снизить за счет передачи авто в залог. При лизинге используется так называемая ставка удорожания, в которую лизингодатель включает свою прибыль и затраты на покупку имущества. Обычно она выше, чем по кредиту.
Что выгоднее: кредит или лизинг
Кредит выгоднее в нескольких случаях. Во-первых, если вы хотите сразу возместить НДС с цены покупки. Во-вторых, если ваш бизнес работает на упрощенной системе налогообложения или платит единый сельскохозяйственный налог, при этом вам нужен транспорт на длительный срок — 3-5 лет и больше. Так вы сможете получить максимальную экономию на налоге в первый год действия контракта. Физлица без статуса ИП могут оформить только кредит.
Лизинг подойдет бизнесу, который работает на общей налоговой системе — можно значительно оптимизировать налоговую нагрузку. Кроме того, лизинг удобнее, если автомобиль нужен срочно. И последнее — лизинг станет единственно возможным решением, если у компании уже высокая кредитная нагрузка, которая не позволяет обратиться за займом.
Обновлено: 24 августа 2023
Кредитная карта с большим льготным периодом
До 180 дней без % и бесплатная доставка
Похожие статьи раздела
Рассрочка: сравниваем все за и против
На что может быть целесообразно брать кредит наличными

Что делать, если просрочен платеж по кредиту
Отличия лизинга от автокредитования
Рассмотрим сначала в чем концептуальное отличие кредитования от лизинга со стороны кредитора.
Главное отличие в праве собственности и в том, как это право собственности можно более эффективно защищать. Если мы говорим о кредитовании и залоговом праве, то без участия пристава и соблюдения юридических процедур кредитор сделать практически ничего не может. Успешное взыскание имущества, находящегося в залоге, возможно только при условии законопослушности гражданина или компании, что в случае дефолта должника не всегда бывает. Глобальное преимущество лизинга для кредитора по сравнению с иными формами финансирования состоит в том, что у лизинговой компании есть актив и понимание того, как с ним работать. Собственность же на актив дает возможность применения более широких механизмов защиты от недобросовестных клиентов.
Если рассматривать кредит и лизинг со стороны заемщика, то выяснится, что многие выбирают лизинг, потому что получить его проще, чем кредит. Попробуем разобраться почему.
Возможность большую часть риска переложить на сам автомобиль позволяет лизинговой компании делать требования к потенциальному заемщику либеральнее, чем у банка. Второе преимущество заключается в том, что лизинговые компании это в основном самостоятельные бизнес-структуры. Лизинговая компания в автолизинге стремится к максимальной автоматизации. В итоге получается, что банк в части автокредитования вынужден конкурировать в скорости, при этом имея более жесткие требования в отношении юридических лиц или частных предпринимателей. Банк свои риски может пытаться минимизировать путем запроса у клиента как можно большего количества дополнительной информации, чтобы в силу особенностей риска продукта максимально застраховаться. Лизинговые компании значительно упрощают все процедуры. Ключевые игроки этого рынка в принципе отказались от финансового анализа как такового. Больший вес приобретают квалифицирующие факторы, связанные с качественными критериями заемщика, чем те, которые связаны с его финансовым состоянием. Оптимизировать налоги, и не показывать прибыль многие небольшие компании умеют и без лизинга. Банк в ситуации слабого финансового состояния вынужден запрашивать дополнительные расшифровки отчетности, уточнения и так далее. А клиенты часто не хотят ради нескольких машин предоставлять банку такое количество информации. Этот подход делает банки менее конкурентноспособными в сегменте юридических лиц. Разница в риске кредита и лизинга сказывается и на значительной разнице в размере аванса (первоначального платежа за счет собственных средств клиента). Редко можно найти кредитный продукт с обычным уже для лизинга авансом 10%.
Рассмотрим что выгоднее для физ.лица. Логика подсказывает, что в лизинге ставка должна быть обязательно выше. Так как в любом случае лизинговая компания кредитуется в банке, и лизинг всегда добавляет какую-то свою доходность. Но, во-первых, заемщик — частный предприниматель или физлицо, и заемщик — крупный оператор лизингового рынка — это разный уровень рисков для банка, и естественно, что частному лицу он предоставит услугу дороже, чем лизинговой компании. Поэтому может получиться так, что даже с дополнительной маржой от лизинговой компании, конечному клиенту продукт может достаться дешевле, чем при непосредственном обращении в банк.
Второй и основной момент — это то, что в принципе банк предложить не может — это продукты с нулевым удорожанием, или даже с отрицательным удорожанием. В отличие от банка, лизинговая компания системно работает с маркой-производителем автомобиля. Если банк работает с финансовым продуктом, то лизинговая компания наоборот — идет со своим продуктом к марке — к дилеру. Это автосалоны, автодилеры, производители и так далее. У разных торговых марок разная политика, но почти все они системным покупателям предоставляют разные льготы и скидки. Далее этой скидкой лизинговая компания может распоряжаться в интересах клиента, снижая тем самым для него стоимость финансирования. Системы стимулирования автопроизводителей в части предоставления скидок все-таки построены по принципу предоставления скидок покупателям или корпоративным клиентам, которым банк обычно не является. Банк в лучшем случае может рассматриваться ими как финансовый партнер. Управление скидками, которые предоставляют лизинговой компании автодилеры, дает ей возможность существенно повышать свою конкурентоспособность, упаковывая иногда все свои интересы в размер скидки. В этом случае клиент может приобрести автомобиль не только с нулевым, но и с отрицательным удорожанием, то есть покупка в рассрочку обойдется даже дешевле изначальной цены в автосалоне.
Но почему лизингом для физ.лиц на рынке автолизинга занимается очень мало компаний? Лизинг все таки остается больше продуктом для юридических лиц. Во-первых, предоставляя услуги физическим клиентам, лизингодатель работает с другим сегментом. Модель поведения физического лица и юридического сильно отличается. Отличаются сильно и риски. Дальше больше. Если для юридического лица время — деньги, то для физического лица «деньги — деньги». Если физическое лицо покупает машину, то ему не так принципиально, отдадут ее завтра или через десять дней. То есть одно из основных преимуществ лизинга перед кредитом — скорость, для физических лиц менее актуально. Частному клиенту важнее сумма, которую он заплатит. Людей, готовых переплачивать за быстроту, среди физических лиц не так много, и чаще всего люди с такой моделью поведения не нуждаются в дополнительном финансировании. Людей, которые обращаются за предоставлением лизинга для физических лиц, также нужно предупредить, что это обойдется им примерно на 3% дороже, чем в кредит. Все лизинговые платежи облагаются НДС. За кредит в банк физлицо платит например 15% годовых, за лизинг придется платить 15% плюс НДС, то есть сразу еще на 3% дороже. Объективно сейчас клиенты физ.лица могут найти даже нецелевой кредит дешевле, чем лизинг, так как у банков есть отработанные технологии проверки и работы с заемщиками физ.лицами и, что немаловажно, необходимая накопленная годами статистика, чего пока у лизинговых компаний нет, поэтому и стоимость продукта может быть необоснованно завышенной.