Остались ли льготные ставки по ипотеке и как теперь брать ипотеку с таким процентом

Многие задаются вопросом: «Осталась ли льготная ипотека?» Отвечаем: да, но существенно изменилась. В статье мы расскажем, какими стали условия по новой льготной ипотеке и что будет с сельской, дальневосточной и семейной программами.
- Что изменилось в условиях льготной ипотеки
- От чего зависит ставка по ипотечному кредиту
- Кому доступна льготная ипотека сегодня
- Стоит ли брать льготную ипотеку в 2022 году
Субсидированная ипотека с начала пандемии в 2020 году стала настоящим драйвером роста на рынке новостроек. С 1 июля 2021 года условия программы изменились: был уменьшен лимит займа, а ставка пересмотрена в сторону увеличения до 7%. Также были немного скорректированы условия по семейной, дальневосточной и сельской субсидированным программам.
Предполагалось, что данные условия будут действовать до 1 июля 2022 года. Однако ограничительные экономические меры и увеличение ключевой ставки ЦБ РФ до 20% 28 февраля 2022 года скорректировали планы Правительства РФ. С 1 апреля 2022 года программа заработала на новых условиях.
Совкомбанк делает квартиры на первичном и вторичном рынках доступными для семей с детьми с господдержкой.
Что изменилось в условиях льготной ипотеки
Изменения затронули следующие условия ипотечных кредитов, субсидированных государством:
- Увеличена ставка процента . Вместо ранее предусмотренных 7 процентов она увеличилась до 12 процентов. Цифра выглядит внушительно, но в то же время процент остается существенно более низким, чем на остальном рынке, в частности, для вторичного жилья, а также заметно ниже ключевой ставки Центробанка РФ.
- Увеличен кредитный лимит . Для Москвы и Московской области, Санкт-Петербурга и Ленинградской области размер лимита увеличился с 6 млн рублей до 12 млн рублей. Для остальных регионов — с 3 млн до 6 млн рублей. Рост суммы кредита повысит доступность жилья для всех городов России. Он призван сохранить спрос на новостройки в изменившихся экономических условиях.
Программы сельской, дальневосточной и семейной ипотеки пересматриваться не будут. Так, по семейной ипотеке заем доступен по ставке 6% годовых, а по дальневосточной — не будет превышать 2%.
Срок программы остался неизменным: ее завершат к июлю 2022 года. Поэтому воспользоваться предложением можно будет в течение трех месяцев. Кроме того, Правительство РФ сообщило, что условия будут корректироваться в зависимости от рыночной ситуации и спроса на ипотечный продукт. Возможно продолжение программы на новых условиях после 1 июля 2022 года.
Неизменными остались и иные базовые условия программы:
- первоначальный взнос начинается от 15%;
- максимальный срок кредита составляет 30 лет.
Иногда на первоначальный взнос берут потребительский кредит. Оцените свои силы в форме ниже, и если предварительный расчет устраивает, отправляйте заявку в банк.
От чего зависит ставка по ипотечному кредиту
Ставка зависит от текущей экономической ситуации в целом, и от денежно-кредитной политики Центрального Банка Российской Федерации в частности. Еще один фактор — наличие платежеспособного спроса со стороны населения, основанного на реальных располагаемых доходах граждан.
Если ключевая ставка ЦБ РФ растет, то проценты по ипотеке становятся выше. Растет ежемесячный ипотечный платеж и, следовательно, итоговый размер переплаты по кредиту. В такой ситуации многие граждане отказываются от покупки недвижимости, оставаясь в арендном жилье.
Также ставка по ипотечному кредиту может зависеть от мер государственной поддержки. В последние годы в Российской Федерации стимулируют первичный рынок недвижимости, поскольку сохранение или увеличение темпов строительства позволяет обеспечивать рост экономики и занятость населения. Вторичку не стимулируют. Поэтому в период высоких ставок спрос на ипотеку на вторичном жилье может серьезно просесть. При этом под вторичкой стоит понимать в том числе жилье, которое реализуется инвесторами по договору уступки прав требования.
Кому доступна льготная ипотека сегодня
Ипотечный кредит под льготные 12% в 2022 году могут получить все граждане Российской Федерации независимо от социального статуса, рода занятий, семейного положения. По другим кредитным программам, субсидируемым государством, сохраняются прежние условия.
В программе семейной ипотеки могут участвовать семьи, где в период с 1 января 2018 по 31 декабря 2022 года родился ребенок.
В программе дальневосточной ипотеки могут принять участие:
- семьи, где каждый из супругов — гражданин РФ не старше 35 лет;
- одинокие родители не старше 35 лет с детьми, не достигшими возраста 19 лет;
- участники программы «Дальневосточный гектар».
Кредит можно взять по ставке до 2% на сумму до 6 млн рублей.
По программе сельской ипотеки могут получить кредит граждане, которые ранее не участвовали в данной программе и планируют построить объект недвижимости в сельской местности. Лимиты варьируются от 3 до 5 млн рублей, а ставка не превышает 3%.
Если вы до сих пор на распутье, то подумайте о господдержке. Может быть, вы подходите под одну из программ? Приобретать жилплощадь с финансовой поддержкой государства — это надежно и стабильно.
Стоит ли брать льготную ипотеку в 2022 году
Субсидированную ипотеку в 2022 году стоит брать, если у вас есть реальная потребность в улучшении жилищных условий, а также есть стабильный доход для погашения платежей. В нынешней ситуации это один из самых выгодных продуктов, который предлагают на рынке.
А вот покупка новостроек в инвестиционных целях не выглядит привлекательной. Да, с одной стороны цены могут начать расти за счет высоких темпов инфляции в России. С другой стороны, нынешние цены на квартиры в российских рублях близки к историческим максимумам, поэтому доходность по аренде не будет превышать трех-пяти процентов в год, что даже близко не будет отбивать инфляцию.
Также неактуален вариант с последующей перепродажей объекта строительства по мере его готовности. Разница между ипотечными ставками по первичному жилью в рамках субсидированной программы и программам вторички может превысить десять процентов, что делает вторичное жилье недоступным для покупателей. Следовательно, обладателю вторички для перепродажи придется делать большой дисконт в сравнении с ценами застройщиков.
Таким образом, вариант с первичным жильем выглядит привлекательно, особенно при наличии потребности в улучшении жилищных условий. А вот с покупкой в ипотеку недвижимости на вторичном рынке или для инвестиционных целей стоит повременить.
Чтобы понять, стоит ли вам брать ипотеку, рассчитайте платежи на удобном калькуляторе ниже.
Как оформить льготную ипотеку в 2022 году: новые условия
На сегодняшний день в условиях роста ипотечных ставок, большинство заемщиков рассчитывают на льготную ипотеку. С 1 апреля 2022 года условия льготной ипотеки изменились.
Кто и как сейчас может взять ипотеку с господдержкой, расскажем в данной статье.
Новые условия льготной ипотеки с 1 апреля 2022 года
Напомним, в период коронавируса государство создало специальную программу со ставками 6-7%, которая была продлена до июля текущего года. Будет ли данная программа действовать дальше, пока неизвестно.
В феврале ЦБ повысил ключевую ставку до 20%, что отразилось на ипотечных условиях. Поскольку ставки по ипотеке повысились до 20-22%, льготная ипотека стала востребована. Но в связи с большим спросом правительство было вынуждено изменить некоторые условия по льготной программе.
Что изменилось в программе с поддержкой от государства с 1 апреля:
Ставка (в связи с подъемом ключевой ставки) увеличена с 7% до 12%.
Сумма кредита стала больше — до 12 млн. рублей (Москва, Санкт-Петербург и их области), 6 млн. — для остальных городов России.
Условия льготной ипотеки на новостройки
Оформить кредит с господдержкой можно только на покупку готового и строящегося жилья. Для вторичного жилья существуют другие программы.
Условия льготной ипотеки приемлемые и под нее подходят практически все сделки, поэтому выгоднее приобретать новостройку.
Кто может оформить льготную ипотеку? Подать заявку на ипотеку может любой гражданин РФ.
Какие требования к заемщику? Основное требование — гражданство РФ. Остальные условия банки вправе устанавливать самостоятельно. Как правило, это возраст от 21 года до 75 лет и стаж работы не менее полугода на одном месте.
Зависят ли условия ипотеки от семейного положения? Ипотека с господдержкой это самостоятельный кредит, который может взять человек без семьи (есть отдельная программа для семейных).
Какое жилье можно купить? По программе предусмотрена покупка готовой квартиры (или на стадии строительства) от застройщика.
Какая ставка по льготной ипотеке в 2022 году? Процентная ставка до 12% годовых.
Какую сумму можно получить? На приобретение недвижимости выдается до 6 млн. рублей в регионах и до 12 млн. рублей в Москве, Санкт-Петербурге и их областях.
До какого периода можно оформить? Программа действует до 1 июля 2022 года.
Какую сумму нужно иметь для льготной ипотеки? Первоначальный взнос от 15%.
На сколько лет дают льготную ипотеку? Период действия договора до 25-30 лет.
Можно ли платить материнским капиталом? Да, в качестве первого платежа или погашения долга можно использовать маткапитал.
Можно ли рефинансировать ипотеку? Если у вас имеет ипотека ставка которой выше, то с большой вероятностью банк не станет ее рефинансировать по льготной программе.
Какие документы нужны для получения ипотеки? Паспорт; справка, подтверждающая доходы; документы на квартиру (выписка ЕГРН, техпаспорт); ипотечная страховка. Можно оформить по паспорту и СНИЛС, но тогда первый взнос будет выше.
Как оформить льготную ипотеку
В текущей ситуации льготная ипотека это единственная возможность оформить кредит на жилье, поскольку ставки по обычным программа стали высокие до 22% годовых.
Времени для оформления льготной ипотеки осталось не так много, поскольку программа будет актуальна до 1 июля, потом ее могут просто не продлить.
Этапы получения льготной ипотеки:
- Выбрать банк, в котором есть программа льготной ипотеки.
- Отправить предварительную заявку на оформление кредита. Банк оценит платежеспособность клиента и озвучит сумму, которую будет возможно получить на покупку жилья.
- Выяснить с какими застройщиками сотрудничает банк и подобрать квартиру.
- После того как выбран объект последует сделка с продавцом и передача жилья в залог банку. Подробнее обо всех этапах и необходимых документах расскажут менеджеры банка.
Где можно взять льготную ипотеку в 2022 году
Большинство российских банков выдают ипотеку по госпрограмме. Однако стоит учесть, что условия и ставки в банках могут быть разные. Конкуренция есть даже по льготной программе, поэтому некоторые банки могут предлагать более выгодные условия.
Также могут быть надбавки и снижения к ставке по разным критериям (снижение ставки для зарплатных клиентов, увеличение ставки за отказ от личного страхования и другие).
Предложения банков по льготной ипотеке
| Банк | Ставка | Период кредитования |
| Сбербанк | от 11,7% | от 1 года до 30 лет |
| ВТБ | от 11,7% + 1% без страховки | до 30 лет |
| Газпромбанк | 12% | до 15 лет |
| Россельхозбанк | 12% | до 30 лет |
| Альфа-Банк | 12% | от 3 до 30 лет |
| Открытие | 12% | от 3 до 30 лет |
Страхование льготной ипотеки
Обязательным условием выдачи ипотеки в 2022 году является страхование. По закону нужно страховать только недвижимость. Но если оформить страхование жизни, проценты станут ниже. Если отказаться от личного страхования, ставка станет выше. Гораздо выгоднее оформить страховку, чем платить по повышенной ставке.
Оформить страховку можно в любой компании, которая аккредитована (одобрена) банком. Список компаний есть на сайтах банков. На Полис812 можно рассчитать стоимость страховки по своей ипотеке и получить предложения по всем аккредитованным компаниям.
Стоимость страхования квартиры зависит от суммы кредита. На цену страхования жизни влияют личные факторы заемщика. В некоторых случаях выгоднее оформить комплексное страхование (квартира + жизнь). Проверить это можно также на нашем сайте, указав в правом углу параметры недвижимость + жизнь.
Условия льготных ипотечных программ в 2022 году
Несмотря на повышение Центральным банком ключевой ставки до 17% сделки с жилой недвижимостью ведутся в прежнем режиме. Ставки по ипотеке на рыночных условиях действительно стали выше, однако все льготные ипотечные программы продолжают работать. В этой статье мы расскажем, какие существуют меры поддержки, и кто может на них рассчитывать.
Льготная ипотека в 2022 году
Льготной ипотекой могут воспользоваться все граждане России без ограничений по возрасту и семейному положению. С помощью данной программы можно купить квартиру в строящемся доме или построить собственный дом.
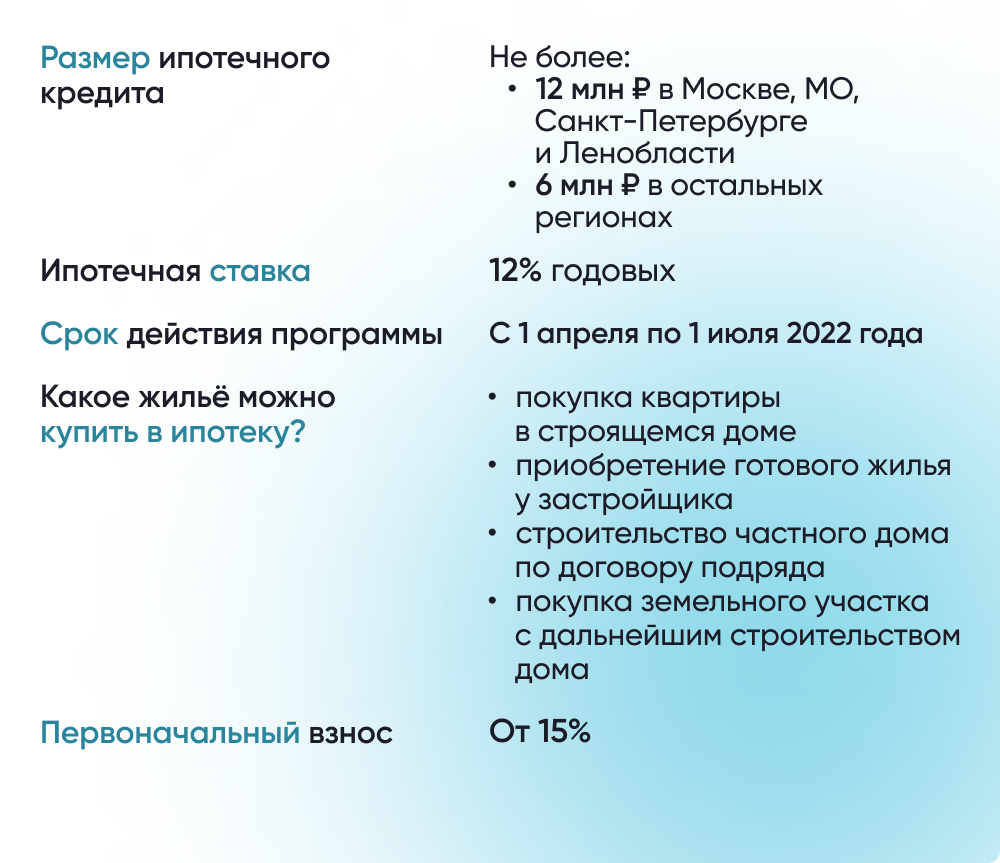
С 7 апреля 2022 года действуют новые правила льготной ипотеки. Процентная ставка выросла до 12% годовых, но одновременно и размер кредита увеличен до 6 млн рублей (до 12 млн рублей в Москве, Мособласти, Санкт-Петербурге и Ленобласти). Ранее лимит на сумму кредита составлял 3 млн рублей.
Для того чтобы получить кредит по льготной ставке нужно внести первоначальный взнос в размере не меньше 15% от стоимости жилья. Программа хорошо сочетается с другими мерами поддержки, поэтому в качестве первоначального взноса можно использовать, например, средства материнского капитала.
Льготная ипотека действует до 1 июля 2022 года.
Семейная ипотека в 2022 году
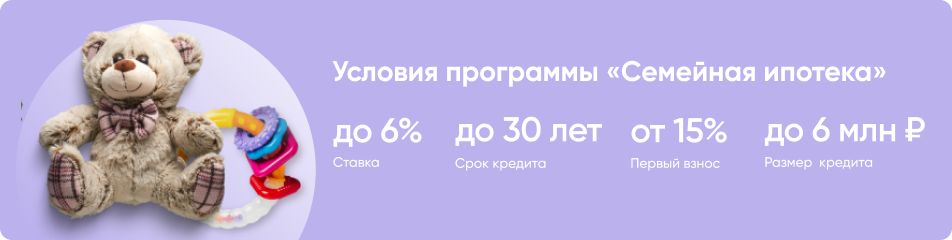
Еще одна ипотечная программа – Семейная ипотека – продолжает действовать на старых условиях. Эта мера поддержки подходит для улучшения жилищных условий семьям, в которых с 1 января 2018 года по 31 декабря 2022 года родился ребенок. Такие граждане могут взять льготный ипотечный кредит по ставке до 6% на покупку жилья на первичном рынке или строительство частного дома. Кроме того, важной особенность программы является возможность рефинансирования действующих ипотечных кредитов на приобретение жилья.
Семейная ипотека действует до конца 2023 года.
Дальневосточная ипотека в 2022 году
Для жителей Дальнего востока и для граждан, которые планируют переезд в один из дальневосточных регионов, все еще действует Дальневосточная ипотека.
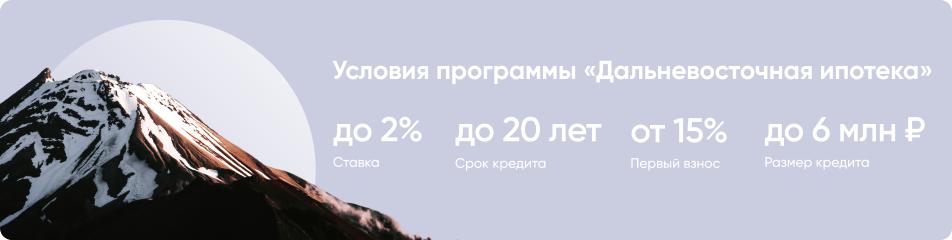
С помощью данной программы на территории регионов Дальневосточного федерального округа можно приобрести жилье на первичном и вторичном рынке, а также построить дом с помощью ипотечного кредита до 6 млн рублей по ставке 2%.
Этой мерой поддержки могут воспользоваться молодые семьи и участники программы Дальневосточный гектар и региональных программ повышения мобильности трудовых ресурсов.
Дальневосточная ипотека действует до конца 2024 года.
Сельская ипотека в 2022 году
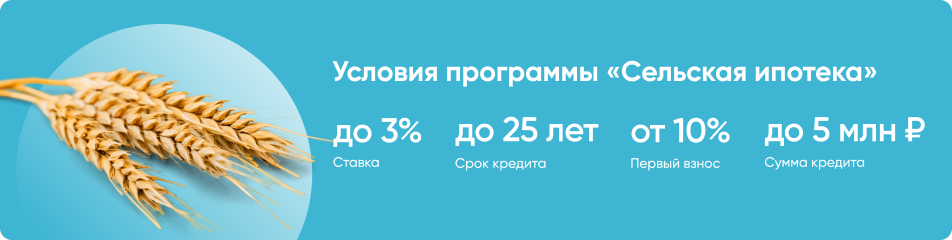
Если вы планируете покупку жилья в сельской местности, то до конца 2022 года вы можете воспользоваться Сельской ипотекой. В рамках программы можно взять льготный кредит до 5 млн рублей по ставке до 3% годовых.
Приобретаемое жилье может находиться на сельских территориях и в небольших городах, в которых живет до 30 тысяч человек. Если вы хотите построить дом, то придется воспользоваться услугами строительной компании, но срок строительства не должен превышать 2-х лет. А если у вас уже есть кредит, который выдал один из банков-участников программы, то ставку по такому кредиту также можно уменьшить с помощью рефинансирования.
Сколько можно сэкономить с помощью ипотеки на льготных условиях?
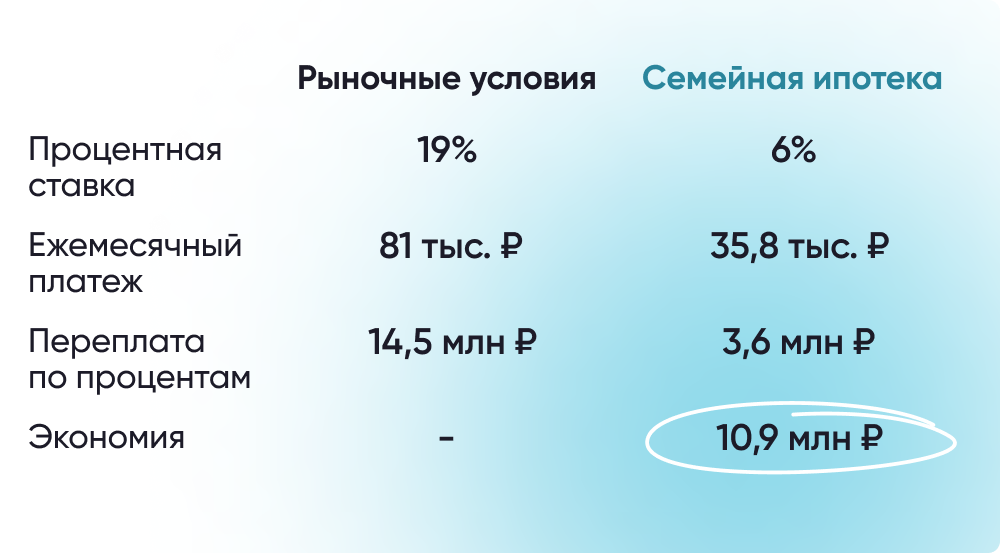
С помощью перечисленных ипотечных программ по сниженной процентной ставке можно значительно сэкономить. Рассмотрим пример с кредитом на 20 лет в размере 5 млн рублей. В случае, если оформлять кредит на рыночных условиях по ставке до 19% ежемесячный платеж составит около 81 тыс. рублей, а общая переплата только по процентам – 14,5 млн рублей. Кстати, при ставке в 9% переплата составляла бы порядка 5,8 млн рублей.
При оформлении такого же кредита, но в рамках программы Семейная ипотека платеж будет гораздо меньше – всего 35,8 тыс. рублей в месяц, а переплата по процентам — около 3,6 млн рублей. Следовательно, экономия составляет около 11 млн рублей.
Кроме федеральных льготных ипотечных программ существует еще и почти 250 региональных мер поддержки граждан в улучшении жилищных условий. Подробнее о каждой из них можно узнать в нашем «Каталоге жилищных программ с господдержкой».
Ставка по льготной ипотеке снижается до 9% с мая 2022 года
Ставка по льготной ипотеке на новостройки c 1 мая снижена на четверть и возвращается от двузначного к однозначному значению. Кроме того, программа продлевается до конца нынешнего года.

К выдаче готовы
Получить кредит на квартиру в новостройке по новым условиям можно уже не под 12%, а под 9%. Главное, что сохранены повышенные лимиты кредитов — до 12 млн рублей для Москвы, Подмосковья, Санкт-Петербурга и Ленинградской области и до 6 млн для остальных регионов, подчеркнул вице-премьер Марат Хуснуллин. При нынешнем уровне инфляции 9% — это очень хорошая ставка, отметил он.
Первоначальный взнос по программе, как и раньше, должен быть не ниже 15%. Купить можно и квартиру в новом доме, и индивидуальный жилой дом от профессионального застройщика.
Напомним, льготная ипотека на новостройки была запущена в начале пандемии для поддержки строительной отрасли. В последние месяцы, до начала апреля, кредиты выдавали по ставке до 7%, при этом размер кредитов был ограничен 3 млн рублей. В апреле, после увеличения ключевой ставки до 20%, ставка по льготной ипотечной программе была повышена до 12%, но и лимиты кредитов были увеличены — до 12 млн рублей в столичных регионах и до 6 млн в остальных. Даже в крупных городах под эти лимиты подходит до 78% квартир, подсчитали в «Циан». Однако спрос на ипотеку все равно упал.
После того как ЦБ начал снижать ключевую ставку, субсидируемую ставку по ипотеке тоже начали понижать. Дополнительные средства на субсидирование ставок уже распределены между банками, так что ничто не мешает им начать выдачу кредитов сразу после выхода постановления правительства, сообщили в минфине.
Частично льготная
Еще одно важное новшество — льготную ипотеку разрешили комбинировать с другими ипотечными программами. То есть кредит теперь может быть больше, чем лимиты по льготной ипотеке. В Москве, Санкт-Петербурге, Московской и Ленинградской областях можно воспользоваться господдержкой, взяв в ипотеку до 30 млн рублей, в остальных регионах — до 15 млн рублей.
«Подчеркну, что сумма льготного кредита остается на уровне 12 и 6 млн, но теперь ее можно сочетать с другой субсидированной или рыночной ставкой. То есть если раньше в кредит можно было взять только 12 (6) млн, а остальное вносить с помощью первоначального взноса, то теперь возможности покупателей расширяются!» — отметил вице-премьер.
Льготную ипотеку разрешили комбинировать с рыночными программами
То есть, например, в Москве можно взять кредит на 30 млн рублей. Но за его «льготную» часть в 12 млн рублей нужно будет платить до 9%, а за остальную сумму — более высокую рыночную ставку. До мая те, кто занимал у банка сумму больше, чем «разрешается» льготной ипотекой, вообще не могли воспользоваться господдержкой.
Это правило распространяется на займы, оформленные после 1 мая 2022 г. Оно действует для ипотеки с господдержкой на новостройки и для семейной ипотеки.
Сколько можно сэкономить
Теперь ставка кредитов на новостройки фактически вернулась к концу 2019 г. — по данным ДОМ.РФ тогда, еще до запуска льготной ипотеки, кредиты на новостройки выдавали под 8,9-9%.
Ежемесячный платеж по максимально возможному кредиту в 12 млн снижается со 132 до 107 тыс. рублей в месяц. По кредиту в 5 млн рублей — с 55 до 45 тыс. рублей.
Стимулом к покупке может стать субсидированная ставка от застройщиков, считает основатель управляющей компании Smarent Виктор Зубик. «Кто-то завышает ценник, но дает 0,1% ипотеки на 30 лет или дает ставку в 0% на первые 2-3 года на время строительства. Это может подтолкнуть к покупке, так как за это время нет больших ипотечных платежей, гасится тело долга, а инфляция обесценивает сам долг», — поясняет он.
Крупнейшие банки начали прием заявок на ипотеку на новостройки по сниженной ставке еще до выхода постановления правительства. Конкурируя за клиентов, банки дают и свои дополнительные скидки. К примеру, ВТБ предлагает ипотеку под 8,7% при использовании цифровых сервисов. Банк ДОМ.РФ дает дисконт в 0,9% зарплатным клиентам, врачам и ученым при соблюдении некоторых условий.
Деньги в безопасности
Покупать жилье сейчас безопасно, подчеркнул на днях замглавы минстроя Никита Стасишин. Уже более 80% застройщиков возводят дома с использованием счетов эскроу, где средства покупателей хранятся до момента ввода дома в эксплуатацию, а в случае проблем — возвращаются обратно покупателям. Созданы все условия, чтобы инвестиции в жилье были безопасными, сказал Стасишин.
Не только для покупателей
Впрочем, снижение ипотечной ставки важно не только для тех, кто собирается покупать жилье. Одна из целей субсидирования — поддержка строительной отрасли. А в строительстве, как отмечал Хуснуллин, работает 12-13 млн человек. Вместе с семьями это до 30 млн жителей России, которые не потеряют средства к существованию. Повышенный спрос будет стимулировать девелоперов охотнее запускать строительство новых проектов, говорит президент «Интеко» Александр Николаев. А строительная отрасль поддерживает и ряд смежных отраслей — производство стройматериалов, мебели, страхование, банки и многие другие.
Как отметил вице-премьер Марат Хуснуллин, решение по льготной ипотеке сделает жилье доступнее для граждан и поддержит рынок. При этом донастройка льготных ипотечных программ может быть продолжена. «Будем и дальше мониторить рынок ипотеки, анализировать работу льготных программ и донастраивать их в случае необходимости», — указал Хуснуллин.
Альтернатива
А можно еще дешевле
Помимо льготной ипотеки на новостройки продолжают действовать и другие льготные ипотечные программы — «Семейная», «Сельская» и «Дальневосточная» ипотеки. Ставки по ним еще ниже. По «Семейной» программе кредиты выдаются по ставкам до 6% (и она может быть скомбинирована с рыночными программами). В семье должен быть ребенок, родившийся не ранее 2018 г.
По «Дальневосточной» ипотеке максимальная ставка — 2%. Получить кредит до 6 млн рублей могут молодые семьи, получатели «Дальневосточного гектара» и некоторые другие граждане. Кредиты выдают на новые квартиры, строительство дома, а в сельской местности или в моногородах — и на вторичное жилье.
По «Сельской» ипотеке по ставке до 3% можно приобрести жилье в сельской местности или небольших населенных пунктах. Недавно, после перерыва, выдачи сельской ипотеки возобновились. Взять кредит можно на строительство дома или на покупку готового.