Счёт с НДС на УСН
Предприниматели на УСН не платят НДС и не указывают его в документах. Но иногда приходят крупные клиенты на общей системе налогообложения и просят выставить счёт с НДС. Если они покупают без НДС, то не могут заявить налог к вычету и сэкономить. Вам же выставлять счёт с НДС, наоборот, невыгодно — придётся заплатить этот налог в бюджет. Но если отказать клиенту, он уйдёт к другому поставщику. Поэтому в крупных сделках предприниматели на УСН иногда делают исключения. Разберёмся, как быть, если вы выставили счёт с НДС: как считать и платить налог и какую отчётность сдавать.
Коротко об НДС
НДС — это налог на добавленную стоимость, который включается в цену товара. Обычно НДС равен 20%, а для некоторых категорий товара — 10% или 0%.
Чтобы выделить сумму НДС из общей стоимости товара, умножьте её на 20/120 при ставке 20% или на 10/110 при ставке 10%.
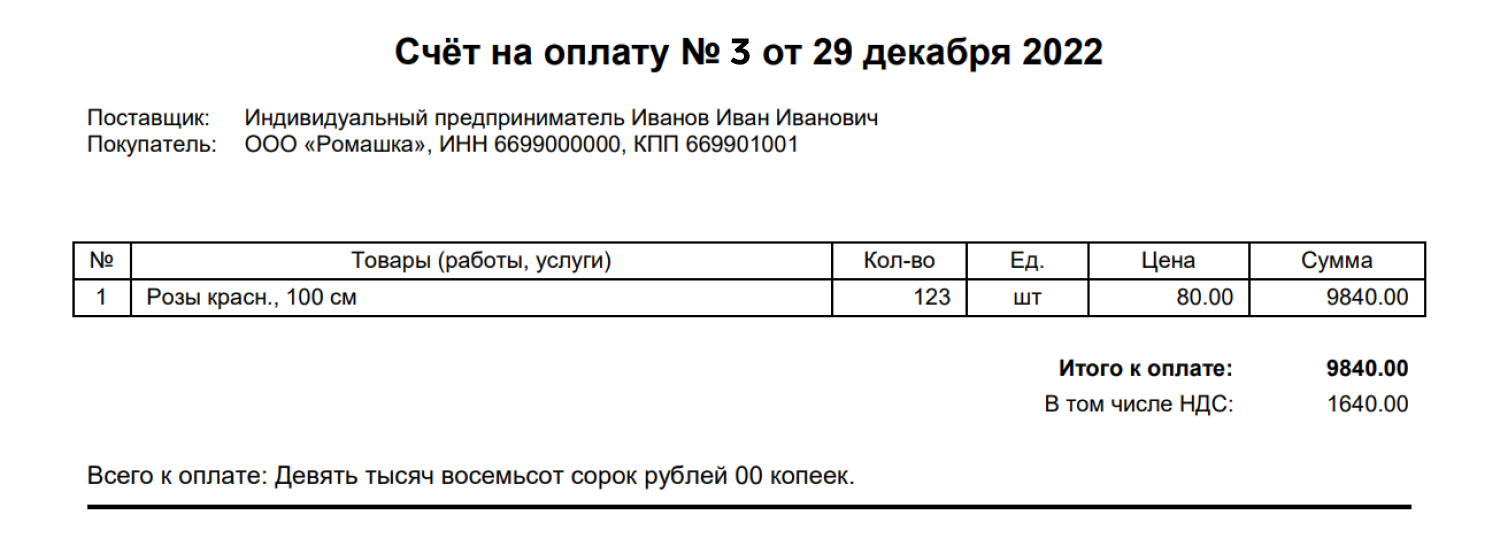
Так, если товар стоит 9 840 рублей, включая НДС 20%, то сумма НДС — это 1 640 рублей (9 840 х 20 / 120).
Включите НДС в счёт
То есть выделите его в общей сумме. Например: итого к оплате 9 840 рублей, включая НДС 20% 1 640 рублей.
Выставите счёт-фактуру
Срок — 5 календарных дней. Отсчитывайте его с того момента, который был раньше:
- вы отгрузили товар, выполнили работу или оказали услугу с НДС,
- передали имущественные права,
- получили полную оплату предстоящих поставок товаров, выполнения работ, оказания услуг, передачи имущественных прав.
Например, вы оформили договор на поставку круассанов и получили оплату от заказчика 15 июня. Выставите для него счёт-фактуру до 20 июня включительно.
Заплатите НДС и сдайте отчёт в налоговую
Сделайте это по итогам того квартала, в котором выставили счёт-фактуру. Сроки:
- за 1 квартал — до 25 апреля
- за 2 квартал — до 25 июля
- за 3 квартал — до 25 октября
- за 4 квартал — до 25 января.
В отчёте заполните титульный лист, раздел 1 с суммой НДС к уплате, раздел 12 со сведениями из счетов-фактур. Отчёт можно сдать только в электронном виде, на бумаге его не примут.
С какой суммы платить налог УСН
Платите УСН с оставшейся после вычета НДС суммы.
Например, вы получили от клиента 10 тысяч рублей, но из них 1 666,67 рубля — это НДС, который вы перечислили в налоговую. Налог УСН платите с оставшейся суммы — с 8 333,33 рублей.
Новым ИП — год Эльбы в подарок
Год онлайн-бухгалтерии на тарифе Премиум для ИП младше 3 месяцев
«Входной» НДС при УСН
Упрощенцы не платят НДС, и это заметно облегчает им учет и отчетность. Но если компания или ИП на УСН оплачивает поставку или услуги контрагента на ОСНО, возникает входной НДС. В некоторых случаях его можно учесть в расходах. Расскажем о правилах работы с этим налогом на упрощенке.
В этой статье:
- Что такое «входной» НДС при УСН
- Можно ли принять входной НДС к вычету
- Как признать входной НДС в расходах
- Какие документы подтверждают НДС
- Как зафиксировать входной НДС в КУДиР
Автоматическое заполнение КУДиР
Ведите учет, платите зарплату, принимайте банковскую выписку и вносите данные о доходах и расходах в Контур.Бухгалтерии. Сервис сам заполнит КУДиР, декларацию и другие отчеты.
Что такое «входной» НДС при УСН
НДС называется входным или входящим, когда ваш поставщик — плательщик НДС и вы оплатили его товары (услуги или работы). Поставщик включил НДС в стоимость своих товаров, вы его уплатили этот налог как покупатель.
Например, кофейня Ивана работает на упрощенке и закупает кофе мелкооптовыми партиями у поставщика на ОСНО. При приеме кофе Иван получает от поставщика накладную и счет-фактуру, в котором НДС выделен отдельной строкой: стоимость партии зерен — 24 тыс. руб., в том числе НДС 4 тыс. руб. Он оплачивает сам кофе и налог, включенный в его стоимость, — это и есть входной НДС в размере 4 тыс. руб.
Входящий НДС возникает и при импорте товаров, его называют «ввозным». Например, Иван заказал кофе-машину в Китае и заплатил на таможне 120 тыс. рублей, в том числе НДС 20 тыс. руб. — это тоже входной (ввозной) НДС.
Можно ли принять входной НДС к вычету
Упрощенцы не являются плательщиками НДС, а купленные товары не используют в деятельности, которая облагалась бы этим налогом. По этим причинам они не могут заявить НДС к вычету.
Плательщики УСН «доходы» совсем не могут учесть НДС, уплаченный поставщику, — для них эти деньги «сгорают».
Плательщики УСН «доходы минус расходы» могут учитывать НДС в расходах, включая налог в стоимость купленных товаров или выделяя в отдельную статью.
Как признать входной НДС в расходах
Компаниям и ИП на УСН «доходы минус расходы» можно уменьшать налоговую базу на входной НДС, так как этот налог, уплаченный поставщикам, входит в закрытый список расходов, которые разрешено признавать на упрощенке (п. 1 ст. 346.16 НК РФ). Только если налог относится к расходу, который нельзя учесть на УСН, тогда и НДС по нему в расходы не попадет.
В законе нет однозначной рекомендации или регламента учета входного НДС у упрощенцев. Больше того, в Налоговом кодексе есть две нормы, которые дают разные руководства по учету входящего НДС на упрощенке. Согласно первой, организации-неплательщики НДС обязаны включать входящий налог в стоимость купленных товаров или услуг (подп. 3 п. 2 ст. 170 НК РФ). Согласно второй, плательщики УСН «доходы минус расходы» могут признать входящий НДС по отдельной статье затрат (подп. 8 п. 1 ст. 346.16 НК РФ). Дополнительного четкого руководства для применения этих норм в законах нет.
Веб‑сервис для малого бизнеса
Простой и удобный расчет страховых взносов в Контур.Бухгалтерии! Учет, налоги, зарплата, отчетность в одном сервисе.
Но Минфин и ФНС в своих письмах рекомендует следующее:
- Если куплены основные средства или НМА, сумму НДС включают в их стоимость и учитывают без выделения (письмо Минфина РФ от 04.10.2005 г. № 03-11-04/2/94 и письмо ФНС РФ от 19.10.2005 № ММ-6-03/886).
- Если куплены другие товары, услуги или работы, НДС выносят в отдельную статью расходов (письмо Минфина РФ от 18.01.2010 № 03-11-11/03).
Но это не обязательный порядок, и компании могут учитывать НДС другими способами (письмо Минфина РФ от 26.06.2006 № 03-11-04/2/131).
Тем не менее, на практике входной НДС относят к расходам этими двумя способами: включить налог в стоимость оплаченных основных средств или нематериальных активов, а при покупке других видов имущества — выделить НДС в отдельную статью затрат.
В какой момент списывать НДС в расходы, зависит от типа купленного товара:
- Сырье и материалы — НДС признают в расходах на дату оплаты при выполнении одновременно двух условий: поставка оплачена и оприходована.
- Основные средства — НДС включают в первоначальную стоимость, затем в течение года списывают в расходы равными долями.
- Товары для перепродажи — НДС признают в расходах по мере продажи товаров, при этом товары должны быть уже оплачены поставщику и приняты к учету.
- Услуги или работы — НДС признают в расходах после приемки работ или услуг и их оплаты.
Пример. Организация «Теплый кот» работает на УСН «доходы минус расходы» с налоговой ставкой 15%. В ноябре компания закупила 100 домиков для кошек на сумму 480 тыс. руб., в том числе НДС — 80 тыс. руб.
В декабре компания продала 42 домика. В расходах бухгалтер учтет:
- закупочную стоимость товаров: 400 тыс руб. / 100 домиков * 42 домика = 168 тыс. руб.;
- входной НДС — 80 тыс. руб. / 100 домиков * 42 домика = 33,6 тыс. руб.
Сдавайте декларацию по УСН в онлайн‑бухгалтерии
Ведение бухгалтерского и налогового учета, зарплата, авторасчет налога УСН, сдача отчетности не выходя из дома.
Какие документы подтверждают НДС
При закрытии сделки поставщики-плательщики НДС подписывают для упрощенца первичные учетные документы, в которых НДС выделен в отдельное поле с указанием ставки и суммы налога. Выдать такой документ — обязанность контрагента. Именно такая первичка и подтверждает сумму НДС для признания в расходах.
К документам с выделенным НДС относятся:
- акт;
- накладная;
- счет-фактура;
- универсальный передаточный документ (УПД);
- платежные документы, чеки, БСО и пр.
Кроме того нужен документ, подтверждающий уплату налога поставщику при оплате поставки. Для этого подойдет платежное поручение или расходный кассовый ордер. Главное, чтобы там была выделена сумма НДС.
Как зафиксировать входной НДС в КУДиР
Плательщики УСН «доходы» не указывают НДС в КУДиР, поскольку не учитывают его в расходах. Но при желании можно фиксировать НДС в 5 графе 1 раздела.
Плательщики УСН «доходы минус расходы» отражают НДС в КУДиР в зависимости от типа приобретенных товаров или услуг:
- материалы — при списании их стоимости в расходы в КУДиР делают две записи в 5 графе: отражают стоимость материалов без налоги и сумму самого НДС; при частичной оплате материалов налог тоже признают частично;
- товары для продажи — в день продажи товаров в КУДиР делают две записи в 5 графе: отражают стоимость товаров за вычетом налоги и сумму самого НДС;
- основные средства — стоимость имущества делят на количество кварталов, оставшихся до конца года, и относят на расходы равными долями в течение этого времени; в КУДиР отражают ежеквартально списанную часть стоимости одной строкой вместе с входным НДС, не выделяя налог в отдельную строку.
Пример. ООО «Теплый кот» в апреле 2022 купило станок для производства когтеточек за 240 тыс. руб., в том числе НДС 40 тыс. руб. В течение 2022 года нужно целиком признать расходы, списывая ежеквартально ⅓ стоимости станка равными долями — то есть по 80 тыс. руб. (240 тыс. руб / 3 квартала).
Ежеквартально компания будет вносить в КУДиР запись на сумму 80 тыс. рублей. Даты записей — последние дни каждого квартала.
Учет, налоги, зарплата на УСН
Вносите доходы и расходы в Контур.Бухгалтерию, а система сама сформирует КУДиР и декларацию по всем правилам.
НДС при Упрощенной системе налогообложения
ООО применяет УСН доходы 6%. Заказчик просит выставить счет с указанием НДС 18%. Может ли ИП указать в счете НДС 18% и оплатить его отдельно от 6%. Заказчик готов на увеличение суммы договора, лишь бы только был НДС 18%.
Ответ:
Да, Вы можете выставить клиенту по его просьбе документы с НДС.
На практике такие ситуации встречают часто, однако, если при проведении налоговой проверки обнаружится, что НДС, принятый к вычету Вашим клиентом, выставлен ООО на УСН, т.е. например, затребуют счет-фактуру, и «пробьют» данные ООО по своей базе, то такой вычет будет снят, именно на том основании, что плательщиком НДС ООО не является.
Если же ООО будет выставлять своим клиентам документы с НДС, то продолжать применять УСН оно сможет, никаких штрафов на него наложено не будет, однако в налоговую придется подать декларацию по НДС.
Подача данного отчета при выставлении покупателю счета-фактуры с выделением НДС ООО, не являющимся плательщиком налога в связи с переходом на УСН, производится в усеченной форме. Образец заполнения декларации Вы можете посмотреть здесь.
Сроки подачи декларации и уплаты самого налога в рассматриваемой ситуации будут теми же, что и для плательщиков НДС. Отчет необходимо подать до 25 числа месяца по окончании квартала. В этот же срок следует уплатить сам налог.
Формирование декларации по НДС сервисом не предусмотрено, для составления декларации Вы можете воспользоваться бесплатной программой «Налогоплательщик ЮЛ», размещенной на сайте ФНС.
При наличии ЭП Вы сможете отправлять сформированные декларации в налоговую через сервис по инструкции — см. Отправка файла отчета, подготовленного самостоятельно.
Обратите внимание, что с 01.01.2015г. представление декларации по НДС производится только в электронном виде, декларация, представленная в налоговую на бумажном носителе, не будет считаться принятой.
Сформировать платежное поручение на уплату НДС в бюджет можно в сервисе как Списание — Бюджетный платеж. В строке «налоги и взносы» укажите прочее, тип платежа — уплата налога или сбора.
КБК и ОКТМО можно взять из декларации НДС, реквизиты налоговой — с сайта ФНС.
Таким образом, у ООО есть возможность выставить клиенту документы с НДС, однако компанию следует предупредить о возможных рисках, связанных с исключением в случае проверки суммы вычета, если выяснится, что ООО — продавец применяет УСН.
Актуально на дату 11.06.2015 г.
В каких случаях компания на УСН платит НДС
По общему правилу, организации и индивидуальные предприниматели на УСН освобождены от уплаты НДС. В соответствии с пунктом 2 ст. 346.11 НК бизнес на УСН не является плательщиком этого налога, но есть ряд исключений. Расскажем про ситуации, в которых «упрощенцу» может потребоваться уплачивать НДС и подавать декларацию.
Когда бизнес на УСН платит НДС
Обязанность уплатить налог появится у компании, которая работает в рамках УСН, если она выставила счёт-фактуру с выделенной суммой НДС (ст. 169 НК).
Налог на добавленную стоимость также обязан уплачивать «упрощенец», если он является налоговым агентом по НДС. Согласно пункту 5 ст. 346.11 НК бизнес на УСН не освобождается от исполнения обязанностей налогового агента. А налоговый агент по НДС должен исчислить и уплатить в бюджет налог (п. 4 ст.173 НК).
- покупает или продаёт на основе посреднического договора товары/услуги от иностранных компаний, которые не зарегистрированы в налоговых инспекциях на территории РФ;
- покупает или оформляет по договору аренды государственное имущество, которое не закреплено за учреждениями и предприятиями госсектора;
- продаёт конфискованное или реализуемое по решению суда имущество, а также ценности, которое перешли к государству на правах наследования;
- другие случаи, которые содержит статья 161 НК.
Уплатить НДС понадобится организациям или ИП, которые ввозят товары на таможенную территорию РФ (п. 2 ст. 346.11 НК).
Кроме того, «упрощенцу» также приходится платить НДС, если он ведёт общие дела в инвестиционном или простом товариществе, является доверительным управляющим или концессионером (п. 2 ст. 346.11 НК, ст. 174.1 НК).
Разберём детально несколько случаев.
Компания на УСН выставила счёт-фактуру с выделенным НДС
В соответствии с законом только компании и ИП, работающие с НДС, обязаны оформлять счета-фактуры (п. 3 ст. 169 НК). Бизнес, который уплачивает упрощённый налог, не относится к этой категории и поэтому может решать, оформлять или не оформлять счета-фактуры по своему усмотрению.
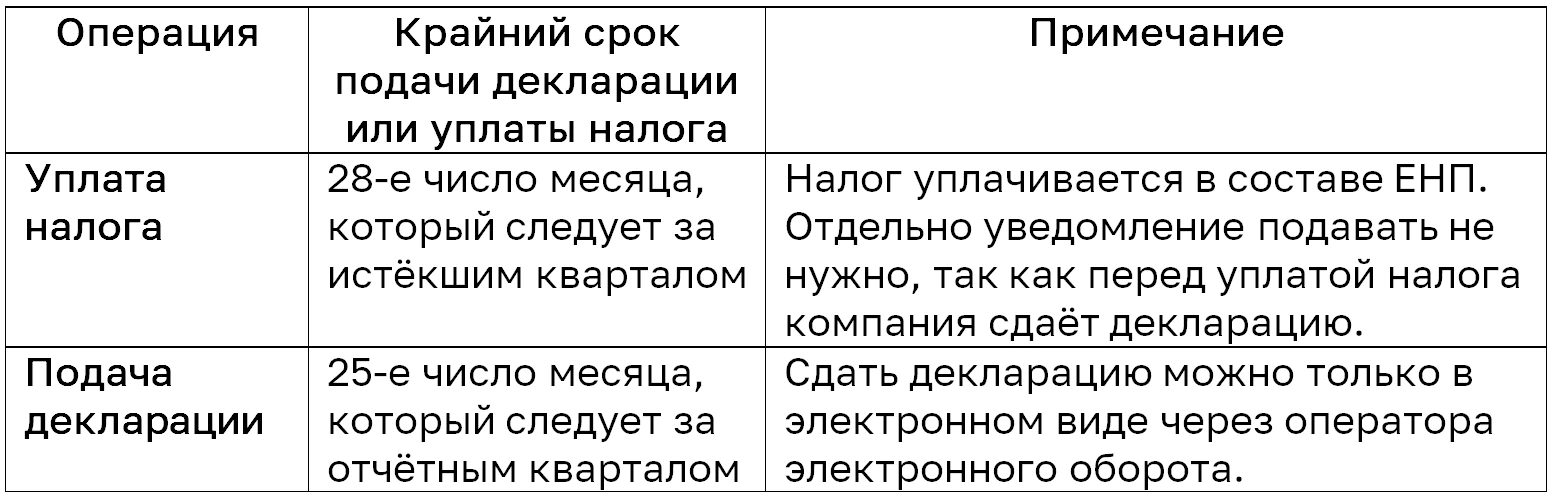
Если по просьбе покупателя «упрощенец» выставил счёт-фактуру и выделил в документе сумму НДС, то эту сумму необходимо уплатить в бюджет (п. 5 ст. 173 НК). Это подтверждает Минфин в письме от 10.12.2021 № 3-07-11/100707. Налогоплательщик уплачивает НДС в составе единого налогового платежа (ЕНП). Кроме того компании на УСН придётся отчитаться по сумме налога — сдать в налоговую декларацию по НДС.
Приведём сроки уплаты налога и подачи декларации в таблице:
Если компания на УСН указала в договоре стоимость реализуемых товаров с учётом НДС и выделила сумму налога в платёжном поручении, то это не будет являться основанием для возникновения обязанности по уплате НДС. Для этого в комплекте документов обязательно должен присутствовать счёт-фактура, в котором выделен НДС. Это подтверждает Минфин в своём письме от 28.06.2018 № 03-07-11/42820 и налоговая служба в письме от 26.05.2023 № СД-4-3/6648.
При уплате НДС организация или ИП на УСН не приобретают статус налогоплательщика по НДС, а, значит, не могут претендовать на налоговые вычеты по НДС.
Плательщик УСН купил услугу у иностранной компании
В соответствии со статьей 161 НК, существует несколько случаев, когда организация может стать налоговым агентом по НДС. Один из таких случаев — когда иностранная компания оказывает юридические услуги российской организации, которая применяет упрощенную систему налогообложения. В этом случае российская организация исчисляет и уплачивает НДС в качестве налогового агента.
- Зарубежная компания не стоит на учёте в ФНС на территории РФ.
- Местом реализации товаров (работ, услуг), которые приобретает налоговый агент у иностранного продавца, признаётся территория РФ.
Важно отметить, что если местом реализации не признаётся территория РФ, объекта налогообложения по НДС не возникает.
Налоговый агент обязан удерживать НДС из суммы, которую он выплачивает своему контрагенту-иностранцу, и перечислять налог в бюджет. Для исчисления НДС используются расчётные ставки 20/120 или 10/110. Если в договоре указана сумма без НДС, то для начисления налога необходимо применить ставку 20 % или 10 %.
Плательщик УСН должен сформировать и зарегистрировать счёт-фактуру в книге продаж в течение пяти календарных дней после оплаты. Регистрация должна быть выполнена в книге продаж за квартал, в котором определена база для расчёта НДС.
Российская компания может оплачивать услуги, приобретённые у иностранной компании, в иностранной валюте, а не в рублях. В этом случае необходимо пересчитать налоговую базу из валюты в рубли по курсу ЦБ на день фактического перечисления денег иностранной компании.
До 2023 года налоговый агент должен был перечислить в бюджет НДС одновременно с оплатой контрагенту. Таким образом, в банк нужно было передать два платёжных поручения.
Порядок уплаты агентского НДС претерпел глобальные изменения с введением единого налогового платежа (ЕНП). С 1 января 2023 года действуют новые правила: агенты платят HДC в том же порядке, что и обычные плательщики этого налога — посредством единого налогового платежа.
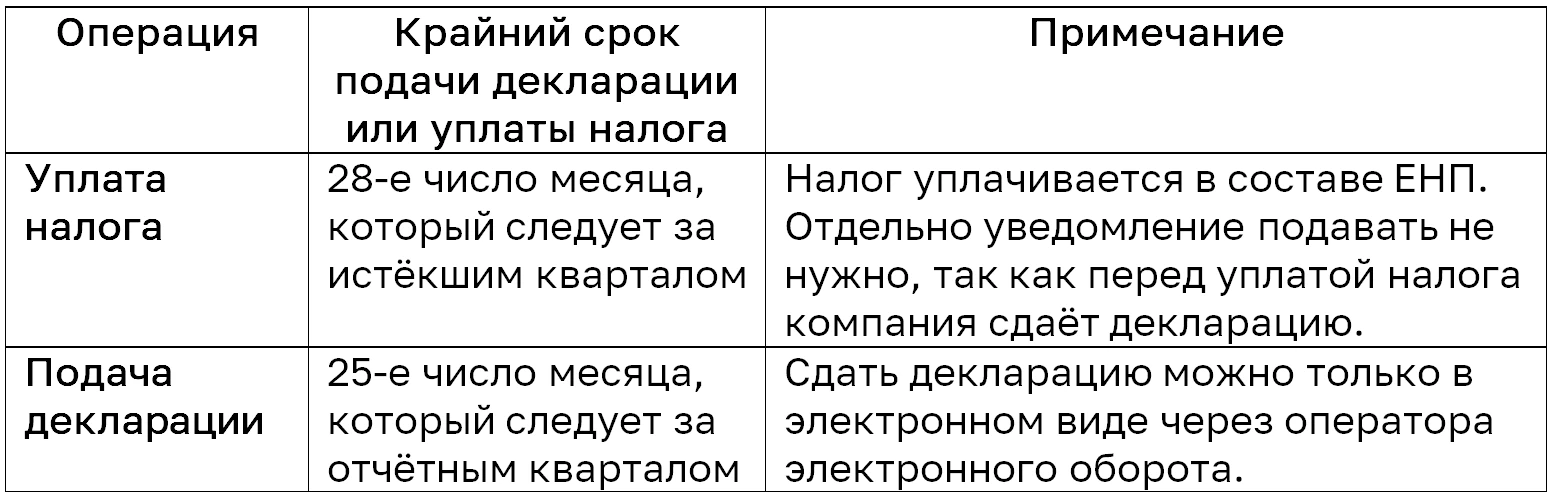
Сроки подачи декларации и уплаты НДС привели в таблице:
Компания арендовала госимущество
Если компания арендует государственное имущество, она также становится налоговым агентом по НДС. К исключениям относятся операции с имуществом, которое принадлежит ГУП, МУП и учреждениям — они самостоятельно исчисляют и уплачивают налог. В остальных случаях «упрощенец» должен учесть налог и перечислить его в бюджет.
- Если цена в договоре прописана без учёта НДС, то налог рассчитывается так (п. 3, п. 4 ст. 164 НК):
НДС с суммы арендной платы = сумма арендной платы x 20%
- Если в договоре выделена сумма НДС, то налог рассчитывается таким образом:
НДС с суммы арендной платы = сумма арендной платы x 20/120
Арендатор перечисляет оплату за аренду имущества за вычетом НДС. Тогда налог уплачивается за счёт средств арендодателя.
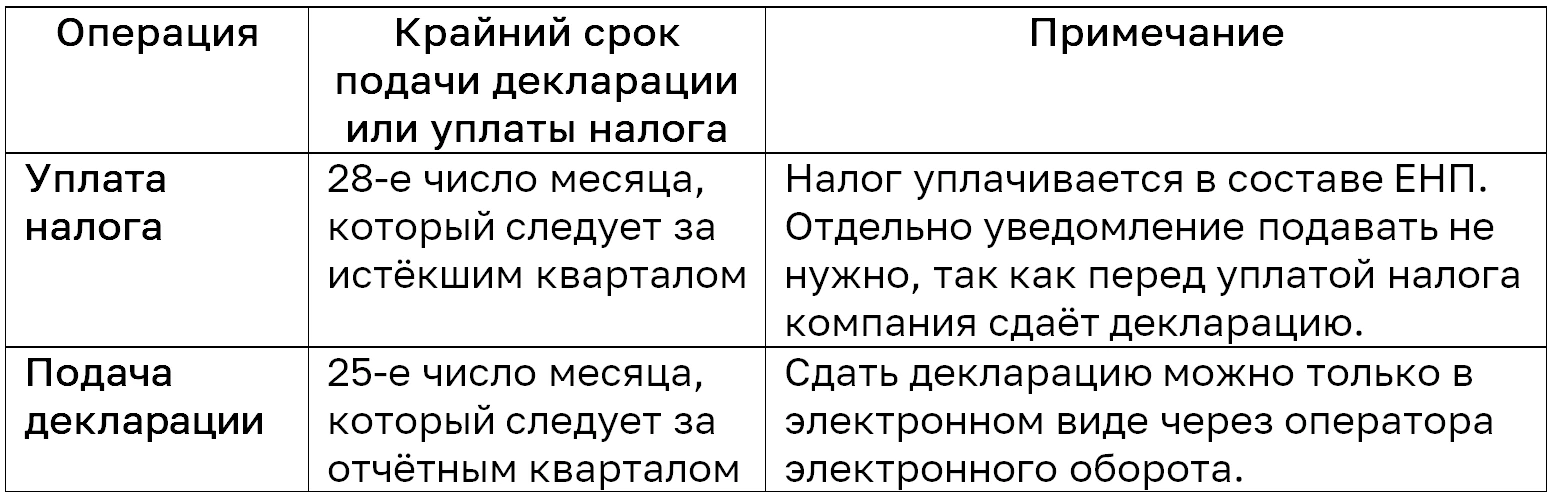
Компания на УСН формирует счёт-фактуру в одном экземпляре и регистрирует документ в книге продаж. Кроме того арендатор сдаёт декларацию в ИФНС и платит НДС в бюджет. Необходимо придерживаться сроков, указанных в таблице:
Компания купила госимущество
При покупке государственного имущества компания также становится налоговым агентом и удерживает налог с дохода, полученного продавцом.
Налоговая база при покупке государственного имущества определяется как полная цена реализации указанного имущества с учётом НДС.
Налоговый агент обязан рассчитать сумму налога по ставке 20/120 или 10/110, удержать её из выплачиваемых доходов и перечислить удержанную сумму налога в бюджет (п. 3 ст. 161 НК).
Если госимущество реализуется по рыночной стоимости, которую устанавливает независимый оценщик, то при определении налоговой базы по НДС нужно считать, что эта стоимость включает в себя НДС. Если при этом в договоре явно не указано, что цена имущества не включает в себя НДС.
Поэтому покупатель – налоговый агент – рассчитывает сумму НДС на основе рыночной цены, которая указана в договоре, без увеличения её на сумму налога (письмо Минфина от 01.06.2012 № 03-07-14/57).
Если в договоре стоимость имущества установлена без учёта НДС, налоговому агенту-покупателю нужно при определении налоговой базы увеличить стоимость имущества на соответствующую сумму НДС (письмо Минфина от 19.04.2019 № 03-07-11/28261).
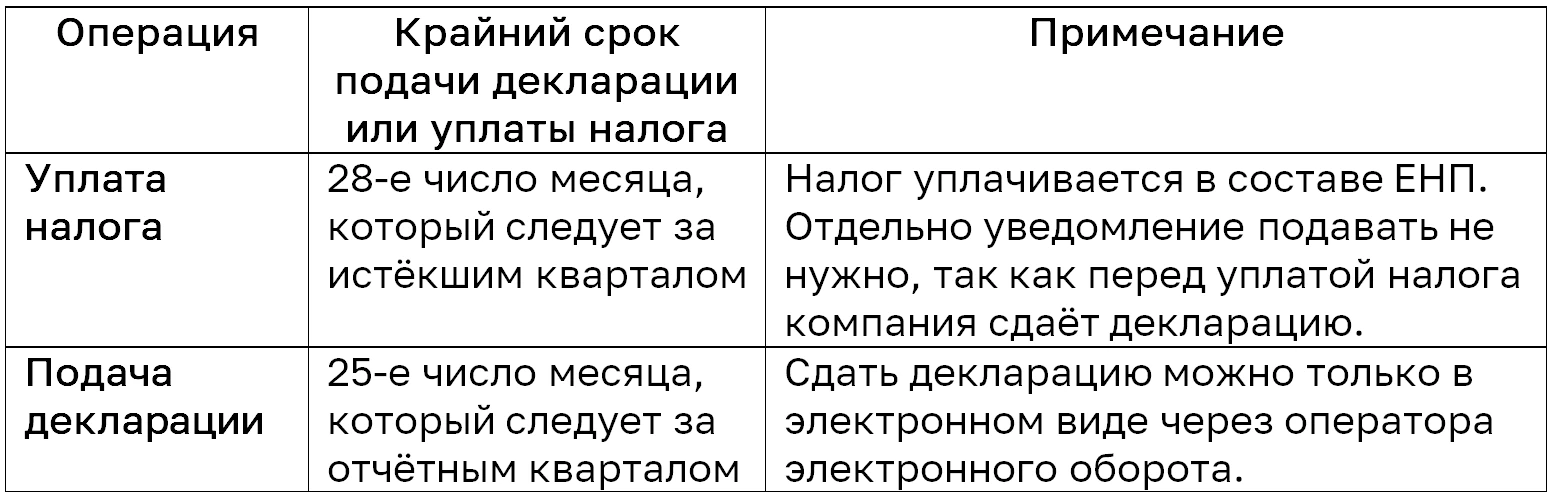
Если компания выступает в роли налогового агента, она должна самостоятельно выставить счёт-фактуру самой себе от имени продавца и зафиксировать такой документ в книге продаж. Кроме того покупатель должен сдать декларацию по НДС и уплатить налог в бюджет в следующие сроки:
Компания импортирует товары
При ввозе на территорию РФ зарубежной продукции, компания на УСН, выступающая в роли импортёра, также должна платить НДС (п. 2 ст. 346.11 НК).
- Если товары поступают из стран Евразийского экономического союза (Казахстан, Белоруссия, Киргизия, Армения), то НДС должен быть уплачен в налоговую инспекцию по месту регистрации ИП или по месту нахождения юрлица не позднее 20 числа месяца, следующего за месяцем принятия на учёт импортированных товаров.
- Для товаров из других стран НДС уплачивается таможенному органу, а затем подается таможенная декларация. Если компания заявила в таможенной декларации процедуру выпуска для внутреннего потребления, то без уплаты НДС таможенники товар не выпустят (п. 1, п. 9 ст. 136, п. 1, п. 10 ст. 198 ТК ЕАЭС, подп. 1 п. 1 ст. 151 НК).
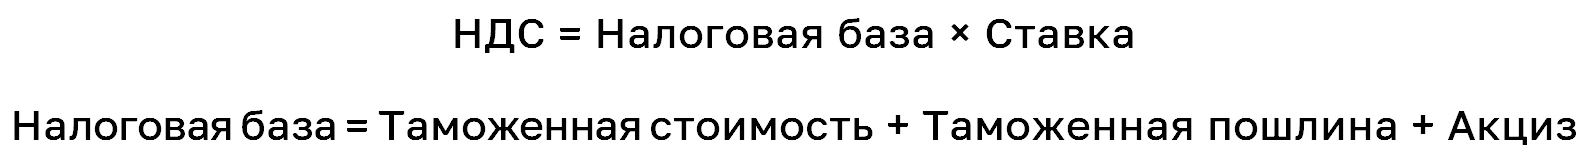
Исключение составляют товары, перечисленные в ст. 150 НК, они освобождены от уплаты НДС. Например, некоторые лекарственные средства или технологическое оборудование, аналоги которого не производятся в РФ. Сумма НДС при импорте товаров рассчитывается следующим образом:
Расчёт НДС для товаров, ввозимых из стран ЕАЭС, осуществляется следующим образом:
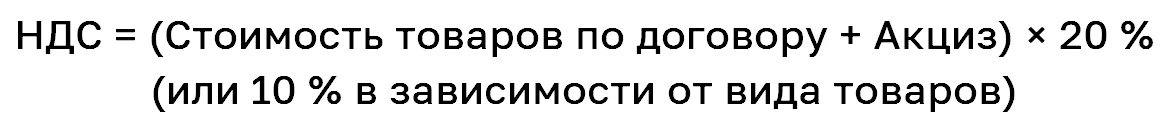
Все суммы рассчитываются в рублях и округляются до второго знака после запятой при наличии дробных значений.
Если компания применяет УСН «Доходы минус расходы», то можно учесть «ввозной» НДС в расходах.
Вычет по «ввозному» НДС при УСН компания заявить не может, так как плательщиком НДС не является и не использует приобретённые товары в облагаемой НДС деятельности (п. 1, п. 2 ст. 171, п. 2, п. 3 ст. 346.11 НК).
Налоговый период по ввозному НДС — месяц. Поэтому декларацию по НДС (импорт из стран ЕАЭС) нужно сдать до 20-го числа следующего месяца, за месяцем в котором проводились импортные операции. Отчитаться можно на бумаге — при личном визите или по почте, в электронном виде — по ТКС.
- устанавливаемую программу «Доклайнер»;
- веб-сервис «Онлайн-Спринтер»;
- встраиваемое в 1С решение «1С: Электронная отчётность».