Учет аренды согласно ФСБУ 25/2018 у организации-арендатора

В предлагаемой статье профессор М.Л. Пятов (СПбГУ) продолжает рассматривать положения ФСБУ 25/2018 «Бухгалтерский учет аренды». В частности, обсуждаются: правила признания права пользования активом в учете организации-арендатора; вопросы оценки фактической стоимости признаваемого активом объекта аренды и обязательств арендатора перед арендодателем; порядок начисления амортизации по объектам аренды.
Порядок бухгалтерского учета операций аренды у организации-арендатора, а также признание и оценка соответствующих объектов в его отчетности были, пожалуй, самым распространенным в последние годы примером для иллюстрации ключевых различий между международными стандартами бухгалтерского учета (МСФО) и отечественной школой учета.
Российские учетные стандарты до ФСБУ 25/2018 придерживались континентально-европейской традиции в трактовке актива, значимо ориентированной на раскрытие правовых характеристик положения дел отчитывающихся компаний. Это, в частности, предполагало отражение в активе баланса исключительно собственного имущества фирмы и связанных с ним расходов.
Напротив, концепция МСФО, представленная теперь и в ФСБУ 25/2018, состоит в том, чтобы показывать в активе баланса тот комплекс средств (независимо от наличия или отсутствия права собственности на них), управляя которым компания получает отражаемую в отчетности прибыль. Соответственно, в пассиве данный подход позволяет показать адекватные действительности объемы привлеченных источников финансирования деятельности компании-арендатора.
Таким образом, в ситуации, когда аренда занимает значимые объемы активов и обязательств компании, предписания ФСБУ 25/2018 должны позволить пользователям финансовой отчетности располагать более достоверными (в сравнении с составлявшейся ранее отчетностью) картинами рентабельности и финансового левериджа организаций-арендаторов.
Примем во внимание эту общую идею смены концепции учета арендных операций с традиционной для российской учетной практики на соответствующую МСФО и рассмотрим предписания ФСБУ 25/2018, определяющие правила учета арендных операций у организаций-арендаторов.
Переходя к рассмотрению положений ФСБУ 25/2018, обратим внимание также и на тот факт, что их трактовка должна учитывать и действующие предписания смежных нормативных правовых актов. И вот здесь следует обратить внимание на то, что в настоящее время предписания ряда регулятивов в области бухгалтерского учета, принятых зачастую уже много лет назад, в настоящее время не полностью согласуются с указаниями ФСБУ 25/2018. Конечно, с развитием практики учета аренды по новым правилам соответствующие положения Плана счетов, порядка формирования бухгалтерской отчетности и т. п. могут измениться. Однако пока контекст прочих действующих в настоящее время нормативных правовых актов в области учета и отчетности при применении положений ФСБУ 25/2018 требует самого тщательного внимания.
Признание объекта аренды в бухгалтерском учете
Относительно признания объекта аренды в учете организации-арендатора пункт 10 ФСБУ 25/2018 устанавливает следующие два положения.
Во-первых, определяется, что «арендатор признает предмет аренды на дату предоставления предмета аренды в качестве права пользования активом с одновременным признанием обязательства по аренде, если иное не установлено настоящим Стандартом».
Во-вторых, «организация должна применять единую учетную политику в отношении права пользования активом и в отношении схожих по характеру использования активов (незавершенных капитальных вложений, основных средств и других), с учетом особенностей, установленных настоящим Стандартом».
Таким образом, «право пользования активом» определяется как самостоятельный по отношению к основным средствам, нематериальным активам и т. п. элемент внеоборотных активов. Еще раз подчеркнем, ФСБУ 25/2018 вводит в состав категорий учета, определяемый отечественными нормативными правовыми актами, принципиально новый вид актива — «право пользования активом». И выдвигаемое ФСБУ требование применения к нему единой учетной политики с такими объектами, как основные средства, капитальные вложения и т. п., не отменяет общей установки: право пользования активом — это не основное средство, это не капитальные вложения, это не нематериальный актив, это самостоятельный объект учета, обособленный от иных компонентов внеоборотных активов организации. Запомним это.
Данное положение подтверждается и ФСБУ 6/2020 «Основные средства» (утв. приказом Минфина России от 17.09.2020 № 204н), согласно пункту 7 которого «особенности бухгалтерского учета предметов договоров аренды (субаренды), а также иных договоров, положения которых по отдельности или во взаимосвязи предусматривают предоставление за плату имущества во временное пользование, устанавливаются Федеральным стандартом бухгалтерского учета ФСБУ 25/2018 «Бухгалтерский учет аренды»».
Здесь следует также обратить внимание и на предписание пункта 5 ФСБУ 26/2020 «Капитальные вложения » (утв. приказом Минфина России от 17.09.2020 № 204н), определяющего, что «для целей бухгалтерского учета под капитальными вложениями понимаются определяемые в соответствии с настоящим Стандартом затраты организации на приобретение, создание, улучшение и (или) восстановление объектов основных средств«. Иными словами, как «капитальные вложения» могут учитываться только суммы затрат организации, связанные с ее будущими основными средствами. Следовательно, нормы ФСБУ 26/2020 также не распространяются на порядок учета прав пользования активом.
Таким образом, ФСБУ 25/2018 устанавливается, что «право пользования активом» как объект учета, как актив, который должен отражаться в учете организации-арендатора в качестве элемента внеоборотных активов с момента «предоставления предмета аренды», — это не основное средство, а следовательно, это «право» не должно отражаться в учете арендатора в составе основных средств. С другой стороны, благодаря требуемому пункту 10 ФСБУ 25/2018 сходству в положениях учетной политики в части учета «прав пользования активом» и «незавершенных капитальных вложений, основных средств и других» методы учета этих объектов должны максимально совпадать, «с учетом особенностей, установленных настоящим Стандартом».
А как же проводки?
Никаких методических разъяснений по этому поводу ФСБУ 25/2018 нам не предлагает. Это делает необходимым, основываясь на профессиональном суждении бухгалтера, выработку ответов на как минимум два вопроса: как учитывать «право пользования активом», то есть как отражать операции с ним на счетах бухгалтерского учета и как, соответственно, показывать и раскрывать данные о нем в бухгалтерской отчетности организации-арендатора.
Первый вопрос — о порядке отражения арендованных объектов на счетах бухгалтерского учета — это не что иное как «шлейф» отечественной (схожей с континентально-европейской) традиции учетной практики, где следование единому плану счетов обязательно, и при этом именно оно определяет и наполнение соответствующих статей бухгалтерской отчетности.
Такая практика абсолютно не характерна для англо-саксонской учетной традиции, где план счетов — это область исключительно управленческого учета компании, а стандарты — и МСФО тому самый замечательный пример — определяют лишь содержание публичной финансовой отчетности организации и не содержат ни единой бухгалтерской проводки.
В традициях же российского учета — дать какую-либо рекомендацию по бухгалтерскому учету, «не дав проводок» — это нонсенс и бессмыслица. «Что дебетовать, что кредитовать» — вот по-прежнему главный вопрос для отечественного бухгалтера. И несмотря на реализуемые уже десятилетия «Программы перехода к МСФО», собрание новых ФСБУ, максимально близких по духу МСФО, определение МСФО как методологической основы для отечественных нормативных актов Федеральным законом от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» — традиция главенства Плана счетов как основы практики учета сохраняется и, кажется, не собирается меняться.
Согласовать с Минфином
Последняя редакция действующего в России Плана счетов бухгалтерского учета (утв. приказом Минфина России от 31.10.2000 № 94н) меняла его содержание в 2010 году (приказ Минфина России от 08.11.2010 № 142н).
При этом сохраняют силу положения Инструкции по применению Плана счетов (утв. приказом Минфина России от 31.10.2000 № 94н), согласно которым «для учета специфических операций организация может (только! — М.П.) по согласованию с Министерством финансов Российской Федерации вводить в План счетов бухгалтерского учета дополнительные синтетические счета, используя свободные номера счетов. Субсчета, предусмотренные в Плане счетов бухгалтерского учета, используются организацией исходя из требований управления организацией, включая нужды анализа, контроля и отчетности. Организация может уточнять содержание приведенных в Плане счетов бухгалтерского учета субсчетов, исключать и объединять их, а также вводить дополнительные субсчета».
Таким образом, методологическая свобода при формировании рабочего плана счетов организации ограничивается субсчетами к синтетическим счетам Плана счетов. Далее — только по согласованию с Минфином! Абсурдно, конечно. Так и представляется некое ООО «Огонек», согласующее с Минфином введение дополнительного счета бухгалтерского учета. Но «Duralexsedlex» — ничего не поделаешь!
В настоящее время «не занятой» позицией среди номеров синтетических счетов учета внеоборотных активов выступает счет 06. В предыдущей редакции Плана счетов она предназначалась для отражения долгосрочных финансовых вложений. Не будет нарушением предписаний действующих нормативных правовых актов включение в рабочий план счетов организации в соответствии с пунктом 4 ПБУ 1/2008 «Учетная политика организации» (утв. приказом Минфина России от 06.10.2008 № 106н) синтетического учета 06 «Права пользования активами». Однако формально это потребует проведения соответствующих согласований с Минфином России, итоги которых предсказать сложно.
Здесь, в частности, исходя и из требования рационального ведения бухгалтерского учета (п. 6 ПБУ 1/2008), можно порекомендовать использовать для отражения операций с правами пользования активами специального субсчета к счету 01 «Основные средства», что с точки зрения МСФО хотя и противоречит буквальному прочтению предписаний ФСБУ 25/2018 и ФСБУ 6/2020, не имеет никакого принципиального значения.
Рекомендации Фонда «НРБУ «БМЦ»
Следует обратить внимание также и на Рекомендацию Фонда «Национальный негосударственный регулятор бухгалтерского учета «Бухгалтерский методологический центр» Р-92/2018-КпР «Право пользования активом», принятую Комитетом Фонда по рекомендациям и утвержденную 05.10.2018.
«В соответствии с МСФО (IFRS) 16 «Аренда», — говорится в Рекомендации, — в бухгалтерском учете арендатора признается в качестве актива право пользования.
Пункт 47 МСФО (IFRS) 16 «Аренда» предусматривает два способа представления в бухгалтерском балансе такого права пользования:
- 1-й способ: представлять отдельно от других активов;
- 2-й способ: включать в ту же статью, по которой представлялись бы соответствующие активы, если бы они находились в собственности с раскрытием информации в примечаниях.
В связи с вышеизложенным возникает вопрос корректного представления активов в форме права пользования в бухгалтерском балансе. В частности, должны ли такие активы (с учетом существенности) представляться в качестве самостоятельной статьи бухгалтерского баланса либо включаться в состав основных средств наряду с собственными основными средствами или другого соответствующего вида активов.
Данный вопрос сохранит актуальность и после принятия ФСБУ «Аренда», поскольку проект этого стандарта содержит положения, аналогичные МСФО 16″.
В Рекомендации предлагается следующее решение:
«Права пользования, возникающие у арендатора из договоров аренды, представляются в бухгалтерском балансе в качестве самостоятельной статьи в группе статей «Основные средства».

Права пользования, возникающие у арендатора из договоров аренды, могут представляться в бухгалтерском балансе вместе с собственными основными средствами без выделения в самостоятельную статью в следующих случаях:
a) договором аренды предусмотрен переход права собственности на предмет аренды к арендатору в конце срока аренды;
b) договором аренды предусмотрено право арендатора на выкуп предмета аренды в конце срока аренды на таких условиях, исходя из которых можно быть уверенным, что при отсутствии непредвиденных обстоятельств арендатор воспользуется этим правом;
c) справедливая стоимость предмета аренды, которую он предположительно будет иметь в конце срока аренды, несравнимо мала по сравнению с его справедливой стоимостью в начале аренды.
Способ представления прав пользования раскрывается в пояснениях к бухгалтерскому балансу».
Вместе с тем здесь также имеется определенная специфика, на которую стоит обратить внимание при принятии решений о выборе методов учета аренды у конкретной компании-арендатора. Прежде всего, ссылаясь на пункт 47 МСФО (IFRS) 16 «Аренда», не следует забывать и следующих предписаний данного пункта МСФО (IFRS) 16:
«Если арендатор, — гласят Стандарты, — не представляет активы в форме права пользования отдельно в отчете о финансовом положении, арендатор должен:
(i) включать активы в форме права пользования в ту же статью, по которой представлялись бы соответствующие базовые активы, если бы они находились в собственности; и
(ii) раскрывать информацию о том, какие статьи в отчете о финансовом положении включают такие активы в форме права пользования.
Если арендатор не представляет обязательства по аренде отдельно в отчете о финансовом положении, арендатор должен раскрывать информацию о том, какие статьи в отчете о финансовом положении включают такие обязательства».
Следовательно, ключевой акцент делается МСФО не на возможности учета права пользования активами «вместе или раздельно с основными средствами», но на обязательности раскрытия в отчетности информации о том, какую долю в соответствующих статьях баланса занимают такие права, чтобы не допустить восприятие их пользователями отчетности как собственности компании.
Почему это так важно? Дело в том, что такое обособленное представление в активе арендованного имущества позволяет снять хотя бы в вопросе учета аренды противоречие между целями кредиторов и инвесторов как заинтересованных пользователей отчетности, сделав ее данные удовлетворительными как для целей оценки кредитоспособности отчитывающейся фирмы, так и для целей определения ее рентабельности и уровня зависимости от привлеченных источников финансирования. Актив отражает фактические объемы средств, управляя которыми компания получила прибыль, пассив показывает реальный масштаб привлеченных источников финансирования. При этом обособление в активе собственного и арендованного имущества не позволяет переоценить залоговые возможности компании, обеспечивающие получение кредита объемами своей собственности.
Давайте посмотрим, насколько определяемые в настоящее время отечественными нормативными актами формы отчетности позволяют обособить собственные и арендованные внеоборотные активы.
Прежде всего, отметим, что понятие «группы статей» «раздела» актива и пассива бухгалтерского баланса сохранилось, по всей видимости, только в ПБУ 4/99 «Бухгалтерская отчетность организации» (утв. приказом Минфина России от 06.07.1999 № 43н). Актуальные формы бухгалтерской отчетности сохраняют здесь лишь понятие «показателя» соответствующих разделов актива и пассива. При этом показатель «Основные средства» в активе баланса не предполагает какой-либо дополнительной расшифровки в балансе.
Если же мы обратимся к «примеру оформления пояснений к бухгалтерскому балансу и отчету о финансовых результатах», то здесь пункт 2.4 приказа Минфина России от 02.07.2010 № 66н предлагает нам следующее (см. Приложение № 3 к Приказу № 66н):

Но с вступлением в силу ФСБУ 25/2018 мы говорим уже не об арендованных основных средствах, но о «праве пользования активом».
Равнение на практику
По нашему мнению, при представлении данных о правах пользования активами в составе внеоборотных активов актива бухгалтерского баланса следует ориентироваться на сложившуюся практику составления консолидированной отчетности по МСФО отечественными компаниями. Большинство из них включала в раздел «Внеоборотные активы» непосредственно за позицией «Основные средства» строку «Права пользования активами». Также возможно величину оценки «прав пользования активами» показывать и по строке «Прочие внеоборотные активы», но с обязательным наименованием ее как «Права пользования активами».
Напомним, что, согласно пункту 6 действующего ПБУ 4/99 «Бухгалтерская отчетность организации», «если при составлении бухгалтерской отчетности исходя из правил настоящего Положения организацией выявляется недостаточность данных для формирования полного представления о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении, то в бухгалтерскую отчетность организация включает соответствующие дополнительные показатели и пояснения».
Отражение же прав пользования активами в составе строк «Основные средства» или «Прочие внеоборотные активы» без соответствующего раскрытия и отдельного наименования позиции «Права пользования активами» может рассматриваться как вуалирование данных отчетности и квалифицироваться как нарушение действующего законодательства.
Признание обязательств по аренде
Что касается обязательств по аренде, которые должны быть признаны в учете и отчетности организации-арендатора одновременно с признанием в качестве актива «права пользования активом», то здесь раздел VI «Расчеты» действующего Плана счетов содержит достаточно «не занятых» позиций. По экономической логике, предполагающей близость арендных обязательств к получаемым организацией-арендатором кредитам и займам, обязательства по аренде могли бы отражаться, например, на синтетическом счете 65 «Обязательства по аренде».
Однако и здесь сохраняется проблема «согласования с Министерством финансов», что делает поиск свободных позиций в Плане счетов нежелательным путем выбора методов учета арендных обязательств.
Отсюда для отражения обязательств по аренде, как «информации о расчетах по операциям с дебиторами и кредиторами, не упомянутыми в пояснениях к счетам 60-75», может использоваться отдельный субсчет к счету 76 «Расчеты с разными дебиторами и кредиторами».
Что же касается представления данных о них в бухгалтерском балансе организации-арендатора, то здесь, очевидно, это строки «Прочие обязательства» VI и V разделов баланса.
Оценка объектов аренды и обязательств по ним
ФСБУ 25/2018 ввело понятие «фактической стоимости» объекта аренды. Обратим внимание, не рыночной, не справедливой, не себестоимости, но фактической стоимости. Пунктом 13 ФСБУ 25/2018 устанавливается, что «право пользования активом признается по фактической стоимости».
Раскрывается это понятие следующим образом.
«Фактическая стоимость права пользования активом, — гласит пункт 13 ФСБУ 25/2018, — включает:
а) величину первоначальной оценки обязательства по аренде».
Отметим, что в соответствии с пунктом 14 ФСБУ 25/2018 «обязательство по аренде первоначально оценивается как сумма приведенной стоимости будущих арендных платежей на дату этой оценки».
Что же касается предписаний относительно методов расчета приведенной стоимости, пункт 15 ФСБУ 25/2018 определяет, что «приведенная стоимость будущих арендных платежей определяется путем дисконтирования их номинальных величин. Дисконтирование производится с применением ставки, при использовании которой приведенная стоимость будущих арендных платежей и негарантированной ликвидационной стоимости предмета аренды становится равна справедливой стоимости предмета аренды. При этом негарантированной ликвидационной стоимостью предмета аренды считается предполагаемая справедливая стоимость предмета аренды, которую он будет иметь к концу срока аренды, за вычетом сумм, указанных в подпункте «е» пункта 7 настоящего Стандарта, которые учтены в составе арендных платежей», то есть «суммы, подлежащие оплате (получению) в связи с гарантиями выкупа предмета аренды по окончании срока аренды».
Специально оговаривается, что «в случае если ставка дисконтирования не может быть определена в соответствии с первым абзацем настоящего пункта (то есть вышеприведенным порядком — М.П.), применяется ставка, по которой арендатор привлекает или мог бы привлечь заемные средства на срок, сопоставимый со сроком аренды».
Далее в фактическую стоимость права пользования арендуемым активом включаются (п. 13 ФСБУ 25/2018):
«б) арендные платежи, осуществленные на дату предоставления предмета аренды или до такой даты».
Суммы таких осуществленных платежей могут отражаться на счете 76 «Расчеты с разными дебиторами и кредиторами» как дебиторская задолженность арендодателя.
Также, согласно предписаниям ФСБУ 25/2018, в фактическую стоимость объекта аренды как внеоборотного актива включаются (п. 13 ФСБУ 25/2018):
«в) затраты арендатора в связи с поступлением предмета аренды и приведением его в состояние, пригодное для использования в запланированных целях».
И, наконец, в фактическую стоимость объекта аренды, согласно предписаниям ФСБУ 25/2018, должна включаться «величина подлежащего исполнению арендатором оценочного обязательства, в частности, по демонтажу, перемещению предмета аренды, восстановлению окружающей среды, восстановлению предмета аренды до требуемого договором аренды состояния, если возникновение такого обязательства у арендатора обусловлено получением предмета аренды».
Утвержденная приказом Минфина России от 02.07.2010 № 66н «О формах бухгалтерской отчетности организаций» форма бухгалтерского баланса для отражения оценочных обязательств предусматривает специальную позицию в разделах VI «Долгосрочные обязательства» и V «Краткосрочные обязательства».
Действующий план счетов не содержит отдельной позиции для синтетического учета оценочных обязательств. Определяемое формой баланса место для величин оценочных обязательств свидетельствует о необходимости квалифицировать их как объекты, наиболее схожие с обязательствами организации и приравниваемые к таковым для целей анализа финансового положения отчитывающейся фирмы. Отсюда для ведения синтетического учета сумм условных обязательств по договорам аренды наиболее подходящими следует признать позиции раздела VI «Расчеты». По нашему мнению, для этих целей в рабочий план счетов можно было бы включить позицию 78 «Оценочные обязательства». Однако классическим тому препятствием вновь станет необходимость «согласования с Министерством финансов РФ».
Здесь, учитывая действие требования рациональности и отсутствие серьезной значимости в использовании определенной номенклатуры плана счетов, можно рекомендовать для отражения оценочных обязательств позиции синтетических счетов 96 «Резервы предстоящих расходов» или 76 «Расчеты с разными дебиторами и кредиторами». Любой из этих вариантов будет приемлем при надлежащем обособленном отражении таких обязательств по строке «Оценочные обязательства», соответственно, VI и V разделов баланса.
Использование счета 08 «Вложения во внеоборотные активы»
Устанавливаемое пунктом 10 ФСБУ 25/2018 и пунктом 5 ФСБУ 26/2020 разграничение между правом пользования активом и «незавершенными капитальными вложениями, основными средствами и другими» с формальной точки зрения не позволяет формировать величину «фактической стоимости» права пользования арендованным имуществом на счете 08 «Вложения во внеоборотные активы». Это дает основание для аккумулирования элементов фактической стоимости права непосредственно на счете синтетического учета, определяемого рабочим планом счетов для учета прав пользования активами.
Вместе с тем значение данного счета как калькуляционного для определения стоимости внеоборотных активов дает возможность утверждать, что, если по аналогии с исчислением первоначальной стоимости основных средств специальный субсчет счета 08 «Вложения во внеоборотные активы» будет использоваться для формирования «фактической стоимости» прав пользования активами, это вряд ли будет квалифицировано как нарушение правил ведения бухгалтерского учета.
При этом следует обратить внимание на то, что отраженные на таком субсчете к счету 08 суммы до признания права пользования активом следует отражать в балансе по позиции «Прочие внеоборотные активы».
Амортизация права пользования активом
Пунктом 17 ФСБУ 25/2018 определяется, что «стоимость права пользования активом погашается посредством амортизации, за исключением случаев, когда схожие по характеру использования активы не амортизируются». Данное предписание по своей формулировке полностью воспроизводит соответствующее положение пункта 27 ФСБУ 6/2020 «Основные средства», согласно которому «стоимость основных средств погашается посредством амортизации». Такая схожесть формулировок может привести к выводу о необходимости отражения фактов амортизации прав пользования активами по той же методологии, что и основных средств — с использованием отдельного синтетического счета учета амортизационных отчислений.
Вместе с тем раздел «Внеоборотные активы» действующего Плана счетов не содержит специальной позиции, могущей служить целям ведения синтетического учета амортизации прав пользования активами. Отсюда, по нашему мнению, не будет нарушением предписаний нормативных правовых актов отражать начисление амортизации непосредственно списанием ее сумм со счета, на котором учитываются такие права, например, с субсчета «Права пользования активами» счета 01 «Основные средства».
Эта возможность косвенно подтверждается и предписанием пункта 16 ФСБУ 25/2018, согласно которому «в случае если предмет аренды по характеру его использования относится к группе основных средств, по которой арендатор принял решение о проведении переоценки, арендатор переоценивает соответствующее право пользования активом».
Обратите внимание, в отличие от соответствующих положений ФСБУ 6/2020, где в пункте 17 определяется, что «переоценка отличных от инвестиционной недвижимости основных средств проводится путем пересчета их первоначальной стоимости и накопленной амортизации», ФСБУ 25/2018 говорит только о переоценке самого права пользования активом, что в принципе не предполагает наличие отдельно отражаемых величин амортизации прав пользования активами как самостоятельного объекта учета.
Следовательно, начисление амортизации права пользования активом, признанного элементом внеоборотных средств организации, может отражаться записями по дебету счетов учета затрат и кредиту счета учета прав пользования активами.
Специальным предписанием пункта 18 ФСБУ 25/2018 устанавливается, что «величина обязательства по аренде после признания увеличивается на величину начисляемых процентов и уменьшается на величину фактически уплаченных арендных платежей».
Соответственно, начисление процентов может быть отражено записью по дебету счета учета затрат и кредиту счета 76 «Обязательства по аренде» на сумму начисляемых процентов. Погашение обязательства организации-арендатора по процентам к обязательству по аренде может быть отражено записью по дебету счета 76 «Обязательства по аренде» в корреспонденции со счетами учета денежных средств.
В следующей статье мы продолжим рассмотрение предписаний ФСБУ 25/2018 «Бухгалтерский учет аренды».
Баланс по МСФО: что включает отчет о финансовом положении и как его составить

Бухгалтерский баланс в системе МСФО называют отчетом о финансовом положении компании. Такое название наиболее отображает его суть, так как баланс по МСФО — ключевой бухгалтерский отчет, который содержит информацию об имуществе компании и уровне ее платежеспособности. Инвесторам и кредиторам отчет может рассказать о многом: чем владеет компания, может ли она оплачивать счета и стоит ли в нее инвестировать средства.
Из статьи вы узнаете:
- Что такое баланс по МСФО и для чего он нужен
- Структура и статьи балансового отчета по МСФО
- Какую форму баланса используют (на примере)
- Как составить баланс по МСФО
- Отличия формирования баланса по МФСО и П(С)БУ
Что такое баланс по МСФО и для чего он нужен
Отчет о финансовом положении регулируется стандартом МСФО (IAS) 1 «Представление финансовой отчетности». Согласно стандарту, в балансовом отчете должны раскрываться сведения о стоимости активов, обязательствах и собственном капитале предприятия на конец отчетного периода.
Баланс по МСФО составляют в компаниях, которые работают на международном рынке, привлекают иностранные инвестиции или обязаны сдавать такую отчетность по требованиям законодательства. Обычно это публичные акционерные общества, банки, страховые компании, компании-эмитенты, которые размещают ценные бумаги на бирже. В разных странах перечень компаний, обязанных сдавать баланс по МСФО, будет свой — подробнее об этом писали в статье «МСФО 2022: ключевые изменения и нюансы перехода».
Балансовый отчет по МСФО предназначен для внешних пользователей — акционеров, кредиторов и инвесторов бизнеса, так как руководителям компании достаточно внутренней отчетности для принятия управленческих решений. Отчет о финансовом положении не сдают в налоговую — его публикуют в открытом доступе для заинтересованных сторон.
Что обычно смотрят в отчете:
- состав и структуру имущества предприятия;
- источники приобретения активов — уставный капитал и обязательства;
- мобильность и оборачиваемость оборотных средств;
- состояние и динамику задолженностей;
- конечный финансовый результат (прибыль и убыток).
По этим показателям внешние пользователи определяют, чем владеет компания, кому и сколько организация задолжала, и сможет ли она вовремя закрыть долги. По ответам на эти вопросы инвесторы и заимодавцы принимают решения о вложении средств в компанию, об удержании или приобретении долговых инструментов, выдаче или возврате кредитов, о покупке ценных бумаг или вовсе о продаже бизнеса.
Как понять, что дела у компании идут хорошо? Нужно смотреть на соотношение двух частей баланса:
- актив — чем владеет компания (имущество и денежные средства);
- и пассив — откуда взяли активы и как их используют.
Итоги актива и пассива в численном или денежном выражении должны быть равны друг другу — в этом и заключается баланс.
У финансово здоровой компании сумма активов всегда будет равна сумме собственного капитала и обязательств. Это означает, что у компании есть в некоем количестве чистые активы — то, что принадлежит акционерам и остается у них «на руках» в случае ликвидации предприятия. Считается этот показатель как разница между суммой активов и суммой обязательств.
В случае банкротства в балансовом отчете будет другая картина: сумма обязательств превысит сумму активов. Например, если в балансе у предприятия нет дорогостоящего имущества, а сумма уставного капитала минимальная, это говорит о том, что у инвесторов не останется ликвидационной квоты при закрытии предприятия.
Структура и статьи балансового отчета по МСФО
Структура отчета в большинстве случаев не требует строгого соблюдения установленных параметров, однако должна иметь определенные обязательные пункты, обозначенные в Международном стандарте финансовой отчетности (IAS) 1 «Представление финансовой отчетности».
А это три основных элемента балансового отчета:
- актив — экономический ресурс, который контролирует компания, и который в потенциале может дать экономическую выгоду;
- обязательство — задолженность, которая приводит к оттоку экономической выгоды;
- собственный капитал — остаточная доля в активах, что остается после выплаты обязательств (сюда входят уставный капитал, добавочный капитал и резервные фонды, а также нераспределенная прибыль).
Примерно так выглядит упрощенная структура баланса по МСФО:
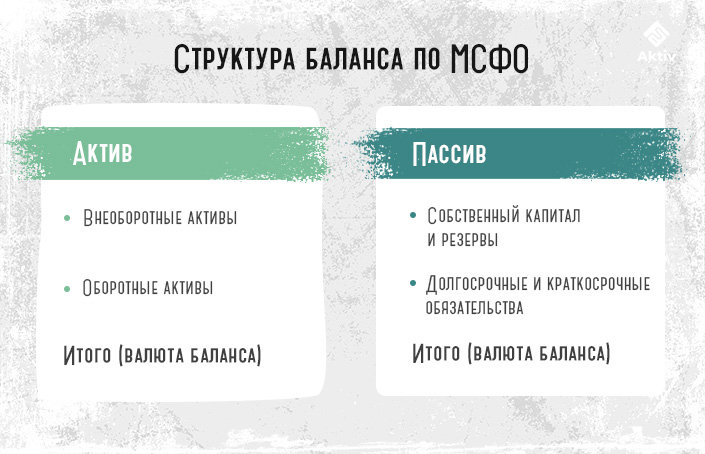
Согласно МСФО, активы в балансе делят на оборотные и необоротные, а обязательства — на долгосрочные (со сроком погашения более 1 года) и краткосрочные (менее года). Такая классификация используется за исключением случаев, когда баланс составляют по принципу ликвидности, но об этом расскажем чуть позже.
- Оборотные или текущие активы — те, что используются в течение 1 года после отчетного периода либо на время операционного цикла. Сюда входят запасы, финансовые вложения, дебиторская задолженность и денежные средства компании. Такие активы нужны для бесперебойной работы предприятия.
- Внеоборотные активы служат более года и включают основные средства, нематериальные активы, инвестиционное имущество, результаты разработок, финансовые, арендуемые и отложенные налоговые активы.
К краткосрочным обязательствам относятся те, которые нужно погасить в течение года. Это кредиторская задолженность, расходы на персонал и другие операционные затраты. К долгосрочным могут относиться кредиты и займы, оценочные обязательства, привилегированные акции, отложенные налоговые обязательства.
Также, согласно п. 54 МСФО (IAS) 1, отчет о финансовом положении обязательно должен раскрывать основной набор статей:
- основные средства;
- нематериальные активы;
- инвестиционные объекты;
- финансовые активы;
- инвестиции, учтенные по методу участия;
- запасы;
- денежные средства и их эквиваленты;
- дебиторская и кредиторская задолженность;
- резервы;
- финансовые обязательства;
- обязательства по налогам;
- капитал и резервы;
- доля меньшинства, представленная в составе собственного капитала.
Остальные статьи раскрывают при необходимости. Посмотреть полный список статей баланса можно в материале «Формы отчетности по МСФО». Порядок и названия статей можно изменять, независимо от того, как строится отчет: по оборотности или ликвидности. Главное, чтобы статьи были правильно разнесены: соответственно активу или пассиву.
Какую форму баланса используют (на примере)
Определенной формы баланса по МСФО не существует, так как в стандарте (IAS) 1 нет ни типовой таблицы, ни инструкции по заполнению строк в ОФП. Это значит, что компании могут составлять отчет в произвольной форме, с одним лишь требованием — должен быть раскрыт минимальный набор статей, о которых говорили выше. А их классификация и представление должны быть одинаковыми во всех отчетных периодах.
И хотя в МСФО (IAS) 1 нет утвержденного бланка баланса, на практике нередко применяют два варианта формирования отчетности.
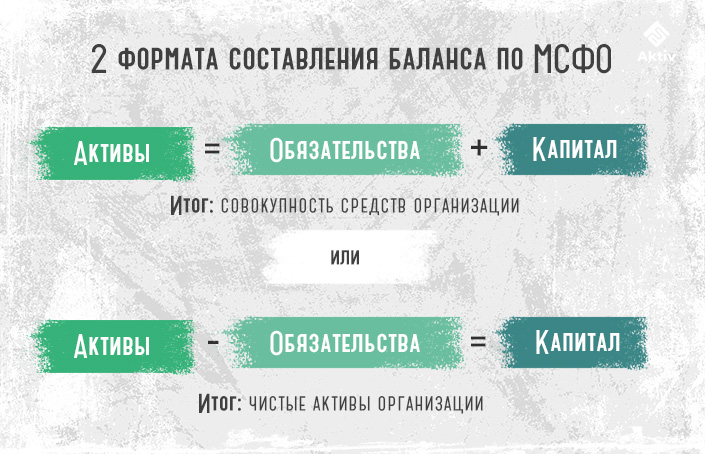
Горизонтальный и вертикальный формат баланса
Как составить баланс по МСФО
Формирование отчета о финансовом положении также регулируется стандартом МСФО (IAS) 1 «Представление финансовой отчетности». Помимо основного перечня статей активов, обязательств и капитала, подлежащих раскрытию, в нем указаны правила:
- как группировать статьи активов и обязательств;
- какие активы и обязательства относить к краткосрочным и долгосрочным;
- и какую информацию нужно раскрывать в пояснениях к балансу.
Например, не все компоненты, относящиеся к активам, обязательствам или капиталу, отражаются в отчете. Признаются лишь те, что дают пользователям ценную, достоверную информацию и могут повлиять на экономические решения. А расходы на сбор и формирование данных не превышают пользу от их применения.
По правилам международных стандартов отчет можно составить двумя способами:
- по оборотности — когда активы и обязательства делят на краткосрочные и долгосрочные;
- и по принципу ликвидности — активы и обязательства не разделяют, а раскрывают в порядке уменьшения или увеличения ликвидности (такой вариант часто используют финансовые организации и крупные промышленные предприятия).
Есть еще третий, альтернативный вариант формирования отчета. Когда статьи указывают также в порядке изменения ликвидности, только активы указывают с денежных средств, а обязательства — с краткосрочной задолженности.
Поскольку баланс по МСФО входит в годовую отчетность компании, в нем стоит указать информацию, которая выделит его среди остальных документов:
- название отчета;
- название предприятия (отдельная ли это компания или группа);
- даты отчетного периода;
- валюта представления;
- уровень округления сумм.
Компания может самостоятельно выбрать уровень округления данных (тысячи или миллионы единиц) и валюту представления в финотчетности.
Что касается сроков сдачи баланса, его формируют на отчетную дату и дату окончания предыдущего периода. Если были изменения в учетной политике, этот момент учитывается в прошлом сравнительном периоде, а сам отчет формируют на 3 даты: отчетную, на начало и конец предыдущего периода.
Отличия формирования баланса по МСФО и П(С)БУ
Основное отличие ПБУ от МСФО — в формализации отчетности. В международных стандартах она практически отсутствует, а вот ПБУ устанавливают типовые формы финотчетности в приложениях к НП(С)БУ 1 «Общие требования к финансовой отчетности». В них указаны формы отчетов, которые полностью соответствуют требованиям МСФО и могут использоваться в обоих случаях: как по национальным, так и международным стандартам.
В национальных стандартах, а именно в положении П(С)БУ 2, описывается наполняемость строк и порядок статей бухгалтерского баланса. В МСФО (IAS) 1 таких строгих правил нет. Отчет по международным стандартам может быть как горизонтальным — распространенный вариант в Украине, так и вертикальным, структурным. МСФО лишь требует, чтобы формирование отчета о финансовом положении было либо с разделением статей по оборотному принципу, либо по ликвидности.
И еще одно требование МСФО, которого нет в национальных стандартах, касается ретроспективного использования новой учетной политики. Если были изменения в политике, то раскрывать сравнительную информацию нужно уже не за один, а за два прошлых отчетных периода. То же самое касается случаев переквалификации и исправления ошибок.
Несмотря на все сходство национальных и международных стандартов, составить баланс по МСФО без базовых знаний и опыта будет сложно. Можно разбираться с темой самостоятельно, пройдя путь проб и ошибок. А можно получить необходимую теоретическую и практическую подготовку на наших онлайн-курсах — обучаясь в удобном режиме, с круглосуточным доступом к материалам и поддержкой опытных тьюторов.
Изучите основы МСФО по собственному расписанию, не выходя из дома! Пройдите комплексный курс «ДипИФР. Гарантия», чтобы овладеть теорией и практикой применения МСФО и подготовиться к официальному экзамену на диплом ACCA DipIFR (rus). Зарегистрируйтесь и пройдите 1-й модуль курса бесплатно!
Основы бухгалтерского учета — тест 2
 (1) бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организаций и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций 
 (2) бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в количественном выражении об имуществе, обязательствах организаций и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций 
 (3) бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об обязательствах организаций и их движении путем сплошного и документального учета всех хозяйственных операций 
Номер 2
Что такое бухгалтерский учет в соответствии с ФЗ "О бухгалтерском учете"?
 (1) бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организаций и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций 
 (2) бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об обязательствах организаций и их движении путем сплошного и документального учета всех хозяйственных операций 
 (3) бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в количественном выражении об имуществе, обязательствах организаций и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций 
 (4) бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об имуществе, организаций и его движении путем непрерывного и документального учета всех хозяйственных операций 
Номер 3
Что такое бухгалтерский учет в соответствии с ФЗ "О бухгалтерском учете"?
 (1) бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об обязательствах организаций и их движении путем сплошного и документального учета всех хозяйственных операций 
 (2) бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в количественном выражении об имуществе, обязательствах организаций и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций 
 (3) бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об имуществе организаций и его движении путем непрерывного и документального учета всех хозяйственных операций 
 (4) бухгалтерский учет представляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организаций и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций 
Упражнение 2: Номер 1
Какую информацию в явном виде не содержат ни актив, ни пассив бухгалтерского баланса?
 (1) об источниках образования имущества организации 
 (2) об имуществе организации 
 (3) о доходах и расходах организации 
 (4) об амортизации основных средств 
Номер 2
Какую информацию в явном виде содержит пассив бухгалтерского баланса?
 (1) об источниках образования имущества организации 
 (2) об имуществе организации 
 (3) о доходах и расходах организации 
 (4) об амортизации основных средств 
Номер 3
Какую информацию в явном виде содержит актив бухгалтерского баланса?
 (1) об источниках образования имущества организации 
 (2) об имуществе организации 
 (3) о доходах и расходах организации 
 (4) об амортизации основных средств 
Упражнение 3: Номер 1
В чем заключается сущность метода двойной записи?
 (1) хозяйственные операции в бухгалтерском учете учитываются дважды. Либо — по дебету нескольких счетов, либо — по кредиту, причем, суммы дебетового и кредитового оборотов всегда равны между собой 
 (2) хозяйственные операции в бухгалтерском учете учитываются дважды. Один раз — по дебету одного или нескольких счетов, другой раз — по кредиту, причем, суммы дебетовых оборотов всегда больше сумм кредитовых оборотов 
 (3) хозяйственные операции в бухгалтерском учете учитываются дважды. Один раз — по дебету одного или нескольких счетов, другой раз — по кредиту, причем, суммы дебетового и кредитового оборотов всегда равны между собой 
 (4) хозяйственные операции в бухгалтерском учете учитываются дважды. Один раз — по дебету одного или нескольких счетов, другой раз — по кредиту, причем, суммы кредитовых оборотов всегда больше сумм дебетовых оборотов 
Номер 2
В чем заключается сущность метода двойной записи?
 (1) хозяйственные операции в бухгалтерском учете учитываются дважды. Один раз — по дебету одного или нескольких счетов, другой раз — по кредиту, причем, суммы дебетового и кредитового оборотов всегда равны между собой 
 (2) хозяйственные операции в бухгалтерском учете учитываются дважды. Один раз — по дебету одного или нескольких счетов, другой раз — по кредиту, причем, суммы дебетовых оборотов всегда больше сумм кредитовых оборотов 
 (3) хозяйственные операции в бухгалтерском учете учитываются дважды. Один раз — по дебету одного или нескольких счетов, другой раз — по кредиту, причем, суммы кредитовых оборотов всегда больше сумм дебетовых оборотов 
 (4) хозяйственные операции в бухгалтерском учете учитываются дважды. Либо — по дебету нескольких счетов, либо — по кредиту, причем, суммы дебетового и кредитового оборотов всегда равны между собой 
Номер 3
В чем заключается сущность метода двойной записи?
 (1) хозяйственные операции в бухгалтерском учете учитываются дважды. Один раз — по дебету одного или нескольких счетов, другой раз — по кредиту, причем, суммы дебетовых оборотов всегда больше сумм кредитовых оборотов 
 (2) хозяйственные операции в бухгалтерском учете учитываются дважды. Либо — по дебету нескольких счетов, либо — по кредиту, причем, суммы дебетового и кредитового оборотов всегда равны между собой 
 (3) хозяйственные операции в бухгалтерском учете учитываются дважды. Один раз — по дебету одного или нескольких счетов, другой раз — по кредиту, причем, суммы кредитовых оборотов всегда больше сумм дебетовых оборотов 
 (4) хозяйственные операции в бухгалтерском учете учитываются дважды. Один раз — по дебету одного или нескольких счетов, другой раз — по кредиту, причем, суммы дебетового и кредитового оборотов всегда равны между собой 
Упражнение 4: Номер 1
Как называется счет с кодом 50 (в соответствии с Планом счетов, приказ Минфина РФ от 31 октября 2000 г. №94н)
 (1) расчеты с поставщиками и подрядчиками 
 (2) касса 
 (3) основные средства 
 (4) продажи 
 (5) нераспределенная прибыль (непокрытый убыток)  
 (6) расчеты с персоналом по оплате труда 
Номер 2
Как называется счет с кодом 60 (в соответствии с Планом счетов, приказ Минфина РФ от 31 октября 2000 г. №94н)
 (1) расчеты с поставщиками и подрядчиками  
 (2) касса 
 (3) основные средства 
 (4) продажи 
 (5) нераспределенная прибыль (непокрытый убыток)  
 (6) расчеты с персоналом по оплате труда 
Номер 3
Как называется счет с кодом 01 (в соответствии с Планом счетов, приказ Минфина РФ от 31 октября 2000 г. №94н)
 (1) расчеты с поставщиками и подрядчиками  
 (2) касса 
 (3) основные средства 
 (4) продажи 
 (5) нераспределенная прибыль (непокрытый убыток)  
 (6) расчеты с персоналом по оплате труда 
Упражнение 5: Номер 1
Как называется счет с кодом 90 (в соответствии с Планом счетов, приказ Минфина РФ от 31 октября 2000 г. №94н)
 (1) расчеты с поставщиками и подрядчиками  
 (2) касса 
 (3) основные средства 
 (4) продажи 
 (5) нераспределенная прибыль (непокрытый убыток)  
 (6) расчеты с персоналом по оплате труда 
Номер 2
Как называется счет с кодом 70 (в соответствии с Планом счетов, приказ Минфина РФ от 31 октября 2000 г. №94н)
 (1) расчеты с поставщиками и подрядчиками  
 (2) касса 
 (3) основные средства 
 (4) продажи 
 (5) нераспределенная прибыль (непокрытый убыток)  
 (6) расчеты с персоналом по оплате труда 
Номер 3
Как называется счет с кодом 84 (в соответствии с Планом счетов, приказ Минфина РФ от 31 октября 2000 г. №94н)
 (1) расчеты с поставщиками и подрядчиками  
 (2) касса 
 (3) основные средства 
 (4) продажи 
 (5) нераспределенная прибыль (непокрытый убыток)  
 (6) расчеты с персоналом по оплате труда 
Упражнение 6: Номер 1
Как называется счет с кодом 99 (в соответствии с Планом счетов, приказ Минфина РФ от 31 октября 2000 г. №94н)
 (1) прибыли и убытки 
 (2) амортизация основных средств 
 (3) материалы 
 (4) общехозяйственные расходы 
 (5) расчеты с разными дебиторами и кредиторами 
 (6) недостачи и потери от порчи ценностей 
Номер 2
Как называется счет с кодом 26 (в соответствии с Планом счетов, приказ Минфина РФ от 31 октября 2000 г. №94н)
 (1) прибыли и убытки 
 (2) амортизация основных средств 
 (3) материалы 
 (4) общехозяйственные расходы 
 (5) расчеты с разными дебиторами и кредиторами 
 (6) недостачи и потери от порчи ценностей 
Номер 3
Как называется счет с кодом 10 (в соответствии с Планом счетов, приказ Минфина РФ от 31 октября 2000 г. №94н)
 (1) прибыли и убытки 
 (2) амортизация основных средств 
 (3) материалы 
 (4) общехозяйственные расходы 
 (5) расчеты с разными дебиторами и кредиторами 
 (6) недостачи и потери от порчи ценностей 
Упражнение 7: Номер 1
Как называется счет с кодом 94 (в соответствии с Планом счетов, приказ Минфина РФ от 31 октября 2000 г. №94н)
 (1) прибыли и убытки 
 (2) амортизация основных средств 
 (3) материалы 
 (4) общехозяйственные расходы 
 (5) расчеты с разными дебиторами и кредиторами 
 (6) недостачи и потери от порчи ценностей 
Номер 2
Как называется счет с кодом 76 (в соответствии с Планом счетов, приказ Минфина РФ от 31 октября 2000 г. №94н)
 (1) прибыли и убытки 
 (2) амортизация основных средств 
 (3) материалы 
 (4) общехозяйственные расходы 
 (5) расчеты с разными дебиторами и кредиторами 
 (6) недостачи и потери от порчи ценностей 
Номер 3
Как называется счет с кодом 02 (в соответствии с Планом счетов, приказ Минфина РФ от 31 октября 2000 г. №94н)
 (1) прибыли и убытки 
 (2) амортизация основных средств 
 (3) материалы 
 (4) общехозяйственные расходы 
 (5) расчеты с разными дебиторами и кредиторами 
 (6) недостачи и потери от порчи ценностей 
Упражнение 8: Номер 1
Существуют четыре типа хозяйственных операций, отражающиеся на счетах бухгалтерского учета и влияющих на баланс. Укажите, какие из перечисленных операций невозможны.
 (1) операции, в которых участвуют только пассивные счета, в результате которых ни актив, ни пассив баланса не изменяются 
 (2) операции, в которых участвуют активный и пассивный счета, в результате которых пассив баланса уменьшается, а актив баланса растет 
 (3) операции, в которых участвуют активный и пассивный счета, в результате которых и актив и пассив баланса уменьшаются 
 (4) операции, в которых участвуют активный и пассивный счета, в результате которых актив баланса уменьшается, а пассив баланса растет 
Номер 2
Существуют четыре типа хозяйственных операций, отражающиеся на счетах бухгалтерского учета и влияющих на баланс. Укажите, какие из перечисленных операций невозможны.
 (1) операции, в которых участвуют активный и пассивный счета, в результате которых и актив и пассив баланса растут 
 (2) операции, в которых участвуют активный и пассивный счета, в результате которых пассив баланса уменьшается, а актив баланса растет 
 (3) операции, в которых участвуют только активные счета, в результате которых ни актив, ни пассив баланса не меняются 
 (4) операции, в который участвуют активный и пассивный счета, в результате которых актив баланса уменьшается, а пассив баланса растет 
Номер 3
Существуют четыре типа хозяйственных операций, отражающиеся на счетах бухгалтерского учета и влияющих на баланс. Укажите, какие из перечисленных операций невозможны.
 (1) операции, в которых участвуют активный и пассивный счета, в результате которых пассив баланса уменьшается, а актив баланса растет 
 (2) операции, в которых участвуют активный и пассивный счета, в результате которых и актив и пассив баланса уменьшаются 
 (3) операции, в который участвуют активный и пассивный счета, в результате которых актив баланса уменьшается, а пассив баланса растет 
 (4) операции, в которых участвуют активный и пассивный счета, в результате которых и актив и пассив баланса растут 
Упражнение 9: Номер 1
Нужно ли и можно ли исправлять ошибочные бухгалтерские записи?
 (1) да, можно нужно — методом дополнительной или сторнировочной проводки 
 (2) ошибочные бухгалтерские записи исправлять нельзя 
 (3) в бухгалтерских записях невозможно ошибиться — их правильность гарантирует метод двойной записи. Поэтому в исправлениях нет нужды 
Номер 2
Сколько уровней нормативного регулирования бухгалтерского учета существует в Российской Федерации?
 (1) 2 
 (2) 3 
 (3) 4 
 (4) 5 
Номер 3
Нужно ли и можно ли исправлять ошибочные бухгалтерские записи?
 (1) ошибочные бухгалтерские записи исправлять нельзя 
 (2) да, можно нужно — методом дополнительной или сторнировочной проводки 
 (3) в бухгалтерских записях невозможно ошибиться — их правильность гарантирует метод двойной записи. Поэтому в исправлениях нет нужды 
Упражнение 10: Номер 1
Каковы правила обращения с реквизитами унифицированных форм первичных документов?
 (1) реквизиты таких документов нужно обязательно изменить 
 (2) реквизиты таких документов нельзя изменять, их можно лишь дополнять собственными реквизитами организации 
 (3) реквизиты таких документов можно лишь менять на собственные, их общее количество должно оставаться неизменным 
Номер 2
Какое правило обращения с первичными учетными документами обязательно используется при ведении бухгалтерского учета?
 (1) записи бухгалтерского учета имеют приоритет над первичными документами. Нет записи в учете — нет первичного документа. 
 (2) факты хозяйственной жизни отражаются непосредственно в учете, минуя первичные документы, которые используются лишь как формы отчетности 
 (3) нет первичного документа — нет факта хозяйственной жизни — нет записи в учете 
Номер 3
Что такое ПБУ?
 (1) это неофициальные комментарии к Закону «О бухгалтерском учете» 
 (2) это национальные стандарты бухучета 
 (3) это публикуемые с 1998 года сборники бухгалтерских ошибок 
 (4) это набор форм обязательной бухгалтерской отчетности 
Упражнение 11: Номер 1
Укажите правильную последовательность учетных действий, проводимую в соответствии с классической процедурой бухгалтерского учета.
 (1) Вступительный баланс — Журнал регистрации фактов хозяйственной жизни — Главная книга — Инвентарь — Оборотная ведомость — Заключительный баланс 
 (2) Вступительный баланс — Оборотная ведомость — Журнал регистрации фактов хозяйственной жизни — Главная книга — Инвентарь- Заключительный баланс 
 (3) Инвентарь — Вступительный баланс — Журнал регистрации фактов хозяйственной жизни — Главная книга — Оборотная ведомость — Заключительный баланс 
 (4) Главная книга — Вступительный баланс — Оборотная ведомость — Журнал регистрации фактов хозяйственной жизни — Инвентарь — Заключительный баланс 
Номер 2
Укажите правильную последовательность учетных действий, проводимую в соответствии с классической процедурой бухгалтерского учета.
 (1) Главная книга — Вступительный баланс — Оборотная ведомость — Журнал регистрации фактов хозяйственной жизни — Инвентарь — Заключительный баланс 
 (2) Вступительный баланс — Журнал регистрации фактов хозяйственной жизни — Главная книга — Инвентарь — Оборотная ведомость — Заключительный баланс 
 (3) Вступительный баланс — Оборотная ведомость — Журнал регистрации фактов хозяйственной жизни — Главная книга — Инвентарь — Заключительный баланс 
 (4) Инвентарь — Вступительный баланс — Журнал регистрации фактов хозяйственной жизни — Главная книга — Оборотная ведомость — Заключительный баланс 
Номер 3
Укажите правильную последовательность учетных действий, проводимую в соответствии с классической процедурой бухгалтерского учета.
 (1) Инвентарь — Вступительный баланс — Журнал регистрации фактов хозяйственной жизни — Главная книга — Оборотная ведомость — Заключительный баланс 
 (2) Вступительный баланс — Журнал регистрации фактов хозяйственной жизни — Главная книга — Инвентарь — Оборотная ведомость — Заключительный баланс 
 (3) Главная книга — Вступительный баланс — Оборотная ведомость — Журнал регистрации фактов хозяйственной жизни — Инвентарь — Заключительный баланс 
 (4) Вступительный баланс — Оборотная ведомость — Журнал регистрации фактов хозяйственной жизни — Главная книга — Инвентарь- Заключительный баланс 
Упражнение 12: Номер 1
Какой нормативный документ является основой налогового законодательства в Российской Федерации
 (1) Закон «О бухгалтерском учете» 
 (2) Гражданский Кодекс Российской Федерации 
 (3) Налоговый Кодекс Российской Федерации 
 (4) План счетов и инструкция по его применению 
Номер 2
При применении какого метода признания дохода организация признает доход при отгрузке продукции покупателю независимо от того, была ли оплачена данная продукция?
 (1) при применении кассового метода 
 (2) при применении метода начислений 
 (3) при применении метода двойной записи 
 (4) при применении метода инвентаризации 
Номер 3
Какие из перечисленных форм бухгалтерской отчетности относятся к основным?
Что такое управленческий баланс и как с ним работать
На некоторые вопросы собственника нельзя ответить без точных расчётов. Сколько стоит компания? Окупятся ли вложения? Беднеет бизнес или богатеет? Ответы на них нужно искать в управленческом балансе. Что это за отчет, как он помогает бизнесам развиваться и как с ним правильно работать, рассказали в статье.
 А ещё баланс помогает привлечь инвесторов — это первый отчёт, который они запросят. По балансу потенциальный инвестор оценивает ваш бизнес: на свои средства вы развиваетесь или на заёмные, растёте ли в деньгах из года в год и сможете ли вовремя вернуть его деньги с процентами. Если у вас цель привлечь инвестиции — составляйте баланс.
Структура управленческого баланса
Баланс состоит из двух уравновешенных блоков: активов и пассивов.
Активы показывают, чем владеет компания, то есть то, что можно продать за деньги:
- оборудование,
- здания и помещения,
- товары на складе,
- техника и мебель в офисе,
- долги контрагентов,
- а также деньги на счетах.
А пассивы показывают, на какие средства это было куплено:
- на собственные деньги организации (собственный капитал),
- на заёмные средства,
- на деньги поставщиков и клиентов.
Структура активов
Активы делятся на внеоборотные и оборотные.

Структура активов в балансе в Финтабло
Внеоборотные активы — это имущество бизнеса, которое применяется в производстве длительное время, больше одного года. Они менее ликвидны, чем оборотные, и, по-сути, выступают основой производства.
К внеоборотным активам относят:
- Основные средства — всё то, что можно потрогать руками: оборудование, мебель, помещения, здания, машины.
- Прочие внеоборотные активы, которые потрогать нельзя. Например, нематериальные активы в виде сайта компании или товарного знака.
Оборотные активы — это те ресурсы бизнеса, которые участвуют в операционном цикле продажи товара или оказания услуги. Они расходуются сразу и приносят доход в сроки до одного года, являются ликвидными.
К оборотным активам относят:
- Запасы: товары, которые хранятся на складе, незавершённое производство, сырьё и материалы.
- Дебиторскую задолженность — долги контрагентов перед компанией. Дебиторка бывает денежной — когда покупатель ещё не оплатил оказанную нами услугу или поставленный товар, и неденежной — когда контрагент ещё не выполнил оплаченные нами обязательства.
- Деньги — все средства на счетах компании. Это самый высоколиквидный актив бизнеса: чем больше их в обороте, тем лучше.
- Прочие оборотные активы: расходы будущих периодов и суммы НДС с полученных авансов.
Контролируя динамику активов, собственник держит под контролем средства компании. Например, незавершённое производство необходимо отслеживать, чтобы в организации не было «пустых» трат: всё произведённое должно быть реализовано. В противном случае незавершёнка будет расти и отнимать деньги бизнеса. Как её контролировать с помощью управленческого баланса, рассказали в кейсе креативного агентства «Джони и Клайд» .
Структура пассивов
Пассивы состоят из капитала и обязательств. Капитал — это свои деньги, а обязательства — чужие.

Структура пассивов в балансе в Финтабло
Собственный капитал — это деньги, вложенные в бизнес его владельцем, а также объём нераспределённой прибыли, которую бизнес успел заработать и реинвестировать в развитие или отложить в фонды. Размер капитала не статичен, он постоянно меняется. Чтобы его узнать, нужно из суммы всех активов вычесть сумму обязательств. Полученное значение — это те деньги, которые непосредственно работают в бизнесе.
Важно следить за динамикой собственного капитала, это поможет сформировать представление о финансовом здоровье бизнеса. Если он растёт — предприятие богатеет, а если сокращается — беднеет.
Обязательства — это то, что компания должна кому-либо, то есть заемные средства.
К обязательствам относятся:
- Краткосрочные кредиты и займы, требующие погашения в срок до одного года;
- Долгосрочные кредиты и займы, требующие погашения в срок свыше одного года;
- Кредиторская задолженность: например, долги перед сотрудниками, налоговой и поставщиками, а также полученные авансы от покупателей.
Когда обязательств становится слишком много, это говорит о том, что управление ими ведётся неверно. Возможно, организация часто затягивает с выплатами поставщикам и сотрудникам или набрала много кредитов. Бизнес, в котором заёмный капитал превышает собственный, фактически принадлежит уже не своему владельцу, а кредиторам. Как предотвратить подобные риски и грамотно управлять обязательствами бизнеса, мы рассказали в этой статье .
Почему активы всегда равны пассивам
Важно запомнить: активы всегда равны пассивам . Их суммы должны сходится друг с другом, так как пассивы — это средства, на которые были куплены активы, соответственно они не могут быть больше или меньше их. Понять это правило поможет простой пример:
У Кристины стоматологическая клиника. Она решила расшириться и оборудовать ещё один кабинет. Для этого ей нужно приобрести стоматологическую установку стоимостью 5 млн руб. Сейчас таких денег у Кристины нет, поэтому она берёт их в кредит. Соответственно активы клиники пополняются новым оборудованием на 5 млн руб., а пассивы — кредитными средствами на точно такую же сумму. Стоимость активов всегда равна сумме средств, на которые они были куплены.
Свести баланс вручную сложно: нужно просмотреть всю финансовую отчетность предприятия за конкретный период, учесть все операции и не забыть про НДС. Любое упущение может привести к расхождению активов и пассивов. Сборка вступительного баланса может занять несколько недель, а каждого последующего — до нескольких дней, из-за чего данные о финансовом состоянии бизнеса доходят до собственника с задержкой. Решить эту проблему и получать актуальный баланс предприятия к нужному сроку поможет автоматизация.
В Финтабло баланс собирается автоматически на основании данных из других отчетов и модулей. Он формируется по принципу двойной записи: это значит, что при внесении новой операции меняются как активы, так и пассивы, поэтому баланс всегда сходится. Если же он не сошелся, нужно проверить другие отчеты (ОДДС и ОПиУ) на предмет ошибок. Таким образом баланс помогает контролировать правильность заполнения других отчётов.
Искать ошибки вручную, особенно при большом количестве операций — трудозатратно. Баланс в Финтабло упрощает этот процесс: ошибки в нём отражаются как аномальные значения, которых быть не должно. А при клике на них открывает подробная детализация, которая поможет найти источник ошибки и быстро её исправить.
Баланс в Финтабло подскажет, если в других отчётах возникли ошибки
Если вы хотите автоматизировать работу с управленческим балансом и вместо постоянной сборки отчётов тратить время на их анализ — попробуйте Финтабло. Первые 14 дней после регистрации все функции сервиса будут доступны бесплатно.
Как анализировать управленческий баланс
Управленческий баланс нужен собственнику, чтобы следить за динамикой ключевых показателей. Например, он видит рост внеоборотных активов — это может быть сигналом о том, что бизнес растёт и пришло время искать дополнительные источники долгосрочного финансирования.
Если собственник заметил, что растет дебиторская задолженность — это тревожный знак. Денежные средства утекают из оборота компании, задерживаются на счетах других фирм. Нехватка денежных средств в обороте может привести к кассовым разрывам, поэтому собственнику нужно срочно принять меры по сокращению дебиторки. Подробнее о том, как правильно вести учет дебиторской задолженности и управлять ею, рассказали в этой статье .
Данные из баланса нужны для расчёта таких показателей, как текущая и абсолютная ликвидность, рентабельность активов и собственного капитала, коэффициент финансовой независимости бизнеса. Остановимся на каждом из них подробнее.
Коэффициент текущей ликвидности показывает, достаточно ли у компании оборотных средств, чтобы своевременно расплатиться по текущим обязательствам. А коэффициент абсолютной ликвидности помогает понять, какую часть краткосрочной задолженности предприятие может погасить незамедлительно. Чем выше показатели ликвидности, тем выше платежеспособность бизнеса.
Как ликвидность и платежеспособность влияют на получение кредита
При оценке потенциального заёмщика, банк в первую очередь обращает внимание на эти показатели. В статье рассказали, как бизнесу увеличить шансы на получение кредита.
Для расчёта этих коэффициентов используют формулы с данными из баланса:

В специализированных сервисах управленческого учета эти показатели рассчитываются автоматически и выводятся на экран в виде динамических графиков.

Динамика текущей и абсолютной ликвидности на графиках в Финтабло
«За этими показателями нужно следить в динамике, анализировать, как они меняются с течением времени. А визуальное отображение в виде графиков поможет отследить тренды: позитивный рост наблюдается или, наоборот, ухудшение состояния».
Коэффициент финансовой независимости показывает, насколько компания зависима от поставщиков и кредиторов и какую часть составляет собственный капитал в балансе. Чем выше этот показатель, тем бизнес устойчивее.
Рассчитывается по формуле:

А на графике динамика этого показателя может выглядеть так:

График финансовой независимости бизнеса в Финтабло
Показатель рентабельности собственного капитала позволяет оценить, насколько эффективно задействуются вложенные в бизнес деньги. С его помощью собственник может проверить, не выгоднее ли переложить их на банковский депозит, вложить в недвижимость или другие активы.
«Как ни крути, а бизнес создаётся в том числе для генерации прибыли и получения собственником дивидендов. Учитывая, что риски поджидают предпринимателя на каждом шагу, бизнес-модель должна быть достаточно рентабельной, чтобы этим заниматься».
Показатель рассчитывается по формуле:

Высокий показатель рентабельности говорит о высокой прибыли на единицу вложенного капитала.
Показатель рентабельности активов отражает, насколько эффективно организация использует свои ресурсы для получения прибыли. Его можно использовать как индикатор того, идут ли принятые управленческие решения на пользу: если после них показатель растёт, ответ положительный, а если падает — отрицательный.

Динамику рентабельности также можно отслеживать на графиках:

Графики рентабельности в Финтабло
А ещё с помощью данных из баланса можно рассчитать сроки оборачиваемости запасов, а также кредиторской и дебиторской задолженностей.
Диагностика финансов вашего бизнеса за 60 минут онлайн-встречи
Запишитесь на встречу с финдиректором, чтобы узнать, теряете ли вы деньги из-за пробелов в финучёте.
Записаться на встречу
Количество бесплатных мест ограничено