Что такое оприходование. Объясняем простыми словами
Оприходование — первичный учёт поступивших или выявленных материальных ценностей.
Проще говоря, это отражение поступления (прихода) товара в организацию. Например, компании доставили заказанные 100 пар обуви. Продукцию нужно принять и отразить это в документах с указанием количества пар, цены за каждую, общей суммы покупки. Этот процесс оформления (приёмка товара с заполнением всех необходимых сопроводительных документов и его постановка на учёт) и называется оприходованием.
Оприходование товаров отражается в бухгалтерском учёте покупателя в момент их поступления на склад.
Пример употребления на «Секрете»
«Чтобы претендовать на получение налогового вычета, организация должна соблюсти несколько условий: оприходовать полученные товары и услуги, оплатить приобретённые ценности и использовать их для осуществления деятельности, облагаемой НДС, правильно оформить документы на товар (счета-фактуры и прочие) и предоставить их на проверку по первому требованию».
(Налоговый консультант Мария Морозова — о том, как добиться от налоговой возмещения НДС и не попасть в тюрьму за мошенничество.)
Нюансы
Иногда оприходованием называют исключительно отражение в бухучёте ранее не учтённых товаров — при инвентаризации либо по факту их обнаружения на складе. Такие материальные ценности оформляют как излишки. В документах их отражают за период, в котором проводилась инвентаризация.
В этом случае первичное поступление товара на склад и его учёт называют не оприходованием, а приёмкой.
Факт
Оприходовать можно не только товары, но и, например, деньги. Оприходовать наличные деньги в кассу компании — значит отразить их приём бухгалтером. Оприходовать заёмные средства — отразить в бухучёте поступление займа.
Пример из решения районного суда Москвы: «Ответчиком не представлено доказательств, что денежные средства были оприходованы надлежащим образом, отражены в бухгалтерском балансе как заёмные средства».
В сельском хозяйстве оприходование применяется для учёта пастбищных кормов или прироста скота. «Оприходование прироста живой массы животных осуществляется ежемесячно на основании результатов взвешивания, а по откормочным группам — в конце откормочного периода», — сказано в статье экономистов о методике учёта биологических активов в сельскохозяйственных организациях.
В чем отличие оприходования от приемки?
Результатом создания и Оприходования, и Приемки является увеличение остатка товаров на складе.
Оприходование — это операция инвентаризации, при которой значение расчетного остатка приводится к фактическому наличию путем добавления неучтенных товаров.
Приемка или приходная накладная — это документ, который фиксирует покупку продукции у конкретного поставщика. Приемка может стать основанием для исходящих платежей или возвратов поставщику. Сумма товаров приемки будет учтена в отчете Взаиморасчеты (экран Деньги — Взаиморасчеты). В документе приемки в отличие от оприходования есть возможность сохранить цены закупки.
Говоря проще, приемка соответствует приобретению товара, а оприходование следует за фактом обнаружения на складе неучтенного товара.
Смотри также
- Списание и оприходование товаров
- Приёмка товаров
- Инвентаризация товаров
Доработка товара перед продажей в «1С:Бухгалтерии 8» (ред. 3.0)
Предприятие торговли может перепродавать приобретенные у поставщика товары, как в первоначальном виде, так и в переработанном. На практике возникают вопросы: как учесть дополнительные расходы на приобретение товаров, отразить доработку товаров, в том числе силами сторонней организации в программе «1С:Бухгалтерия 8»? Как собрать несколько товаров в единый комплект? В данной статье экспертов «1С» вы найдете ответы на эти вопросы. Вся описанная последовательность действий и все рисунки выполнены в новом интерфейсе «Такси».
Содержание
- Учет дополнительных расходов при поступлении товара
- Доработка товара на давальческой основе
- Доработка товара собственными силами
- Комплектация товара
Учет дополнительных расходов при поступлении товара
Сначала на примере программы «1С:Бухгалтерия 8» (ред. 3.0) рассмотрим, каким образом можно отразить поступление уже доработанного товара.
Пример 1
ООО «Андромеда» применяет общую систему налогообложения, занимается оптовой и розничной торговлей тканями и текстильными изделиями. От поставщика (ОСНО) получена накладная на футболки и акт выполненных работ по нанесению на них логотипа. ООО «Андромеда» будет продавать футболки с логотипом оптом.
Поступление товара (футболок) от поставщика регистрируется в информационной системе с помощью документа Поступление товаров и услуг (раздел Покупки) с видом операции Товары.
В табличной части документа необходимо указать количество, цену и общую сумму товара в соответствии с накладной от поставщика. Поскольку к моменту принятия товара на учет от поставщика получены уже готовые футболки с нанесенным логотипом, в графе Номенклатура можно сразу же указать наименование товара как: Футболка с логотипом.
В результате проведения документа Поступление товаров и услуг формируются следующие бухгалтерские проводки:
Дебет 41.01 Кредит 60 – на сумму приобретенного товара; Дебет 19.03 Кредит 60 – на сумму НДС.
Чтобы включить стоимость нанесения логотипа в стоимость футболок, нужно воспользоваться документом Поступление доп. расходов (раздел Покупки). Документ Поступление доп. расходов целесообразно создать на основании документа Поступление товаров и услуг с помощью кнопки Создать на основании — в этом случае табличная часть на закладке Товары заполнится автоматически.
Обращаем ваше внимание, что в поле Контрагент можно ввести наименование организации, отличной от организации-поставщика товаров, если услуги по нанесению логотипа в соответствии с договором выполняются иным исполнителем.
Дополнительные расходы, связанные с приобретением товаров, могут распределяться на каждую единицу товара одним из двух способов:
Способ распределения организация выбирает самостоятельно и закрепляет его в своей учетной политике.
Сумма дополнительных расходов указывается в соответствии с данными, отраженными в акте выполненных работ от поставщика (рис. 1).
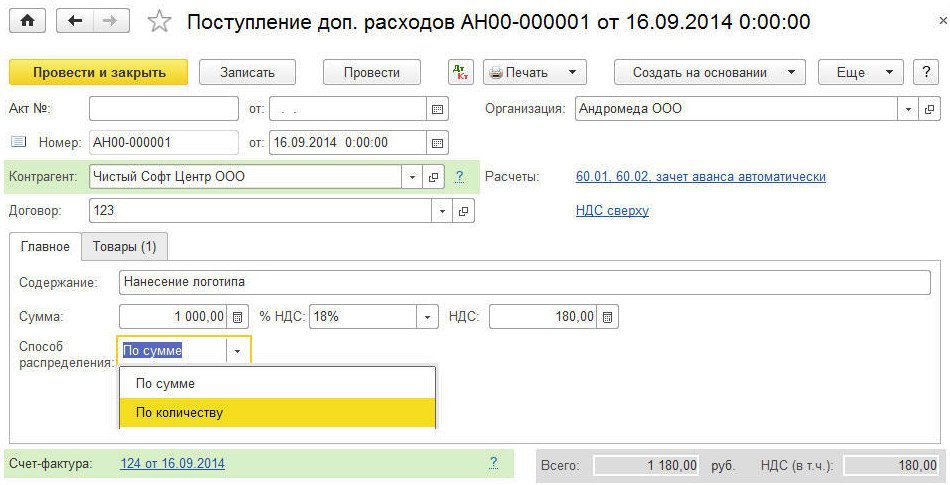
Рис. 1. Поступление дополнительных расходов
После проведения документа Поступление доп. расходов формируются следующие бухгалтерские проводки:
Дебет 41.01 Кредит 60 – на сумму дополнительных расходов; Дебет 19.04 Кредит 60 – на сумму НДС с дополнительных расходов.
Таким образом, стоимость футболок будет увеличена на стоимость работ по нанесению логотипа. Об использовании документа Поступление доп. расходов см. видеоролик на сайте.
ИС ИТС
Подробнее об учете дополнительных расходов, связанных с поступлением товаров, см. в «Справочнике хозяйственных операций. 1С:Бухгалтерия 8» в разделе «Бухгалтерский и налоговый учет» ИС 1С:ИТС .
Доработка товара на давальческой основе
Рассмотрим ситуацию, когда товар принят к учету, а для его дальнейшей доработки привлекается сторонняя организация.
Пример
ООО «Андромеда» получила от поставщика партию футболок. Выяснилось, что для доведения футболок до состояния, в котором они будут пригодны к использованию в запланированных целях, требуется нанести на них логотипы, однако сама организация не располагает для этого необходимыми средствами.
Партия футболок была передана в переработку другой организации на давальческой основе.
В табличной части документа Поступление товаров и услуг (с видом операции Товары) необходимо указать наименование, количество, цену и общую сумму товара в соответствии с накладной от поставщика. Допустим, в графе Номенклатура будет указано наименование товара: Футболка красная х/б. Далее, товар необходимо передать переработчику.
Для отражения операций по переработке собственных материалов на давальческой основе предназначены документы Передача сырья в переработку и Поступление из переработки, которые располагаются в разделеПроизводство в группе Передача в переработку.
Заполняя документ Передача товаров (Передача сырья в переработку), необходимо на закладке Товары (рис. 2) заполнить в качестве обязательных реквизитов: наименование организации-переработчика и договора с ним; наименование, количество и счета учета товаров (материалов), переданных в переработку.
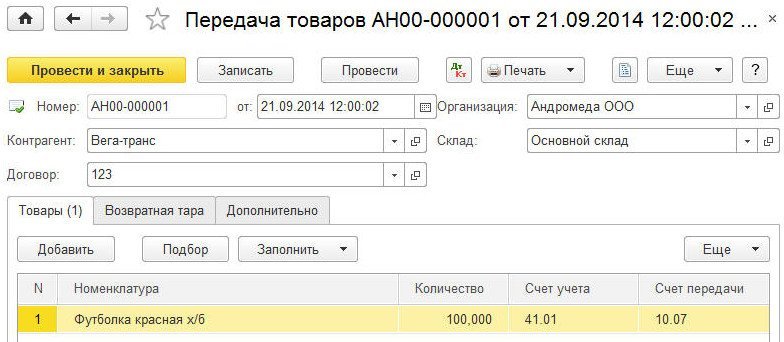
Рис. 2. Передача товаров в переработку на сторону
Обращаем внимание, что независимо от того, как учитывались передаваемые ценности (в качестве товаров или в качестве материалов), при передаче в переработку в поле Счет передачи по умолчанию устанавливается субсчет счета 10.07 – Материалы, переданные в переработку на сторону.
Таким образом, нет необходимости предварительно использовать документ Перемещение товаров для перевода товаров в материалы.
Для организаций, уплачивающих налог на прибыль, суммовая оценка прямых расходов, связанных со стоимостью материалов, переданных в переработку, определяется так же как в бухгалтерском учете — в разрезе каждого переработчика.
Факт получения футболок с логотипом от переработчика нужно зарегистрировать документом Поступление из переработки.
Для отражения выпуска продукции, полуфабрикатов, материалов или товаров (ТМЦ), произведенных силами сторонней организации, нужно заполнить закладку Продукция (рис. 3).
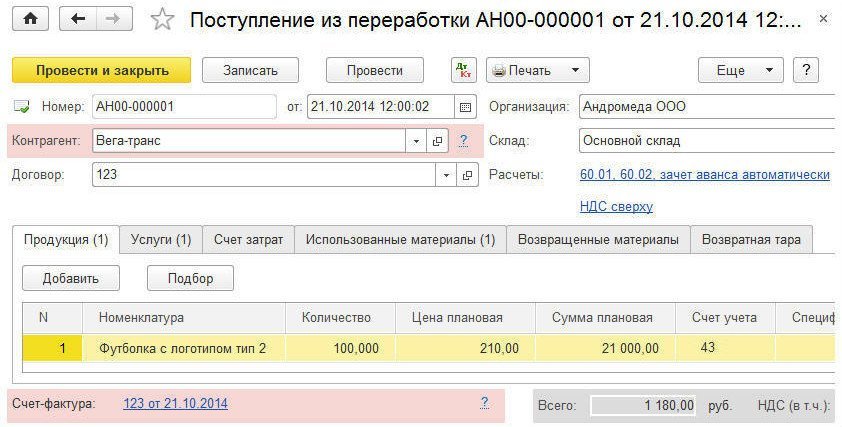
Рис. 3. Документ «Поступление из переработки» (закладка «Продукция»)
На этой закладке указывается:
- Номенклатура — наименование выпущенных ТМЦ (в нашем примере — Футболка с логотипом тип 2);
- Количество, Цена плановая и Сумма плановая — количество и плановая себестоимость выпущенных ТМЦ;
- Счет учета — счета учета выпущенных ТМЦ;
- Спецификация — список нормативов расходов, необходимых для выпущенных товарно-материальных ценностей (значение поля Спецификация будет использоваться при заполнении закладок Использованные материалы и Возвращенные материалы).
В качестве счета учета выпущенных футболок с логотипом можно указать как счет 43 (Готовая продукция), так и счет 41.01 (Товары) — в любом случае программа выполнит закрытие счетов затрат корректно.
Для организаций, уплачивающих налог на прибыль, суммовая оценка прямых расходов, приходящихся на выпуск, отражается так же, как в бухгалтерском учете — в плановых ценах. При закрытии месяца при выполнении регламентной операции Закрытие счета 20, 23, 25, 26 ее величина корректируется до фактической суммы расходов.
Для признания расходов по оказанию услуг сторонней организацией по производству продукции нужно заполнить закладку Услуги (рис. 4).
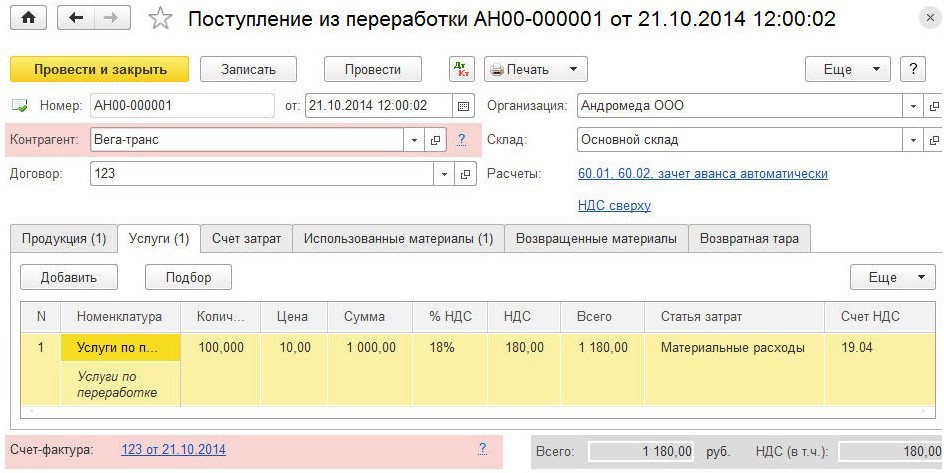
Рис. 4. Документ «Поступление из переработки» (закладка «Услуги»)
На этой закладке указывается:
- Номенклатура — наименование оказанных услуг;
- Количество, Цена и Сумма — стоимость услуг переработки (на основании этих данных прямые расходы производственного подразделения организации распределяются по видам оказанных услуг при выполнении регламентной операции Закрытие счета 20, 23, 25, 26);
- Статья затрат — статья учета расходов по оказанию услуг переработки.
На закладке Счет затрат обязательно нужно указать следующие реквизиты:
- Счет затрат — счет учета расходов по производству продукции силами сторонней организации (в нашем примере это субсчет 20.01 — Основное производство);
- Подразделение затрат — производственное подразделение организации, передавшее материалы в переработку;
- Номенклатурная группа — вид продукции, выпущенной силами сторонней организации.
Для отражения списания материалов на расходы производства нужно заполнить закладку Использованные материалы.
На этой закладке указывается наименование (Футболка красная х/б) и количество использованных материалов, счет учета (10.07), статья учета затрат расходов по списанию материалов (Материальные расходы). Табличную часть закладки Использованные материалы можно заполнить автоматически по данным колонки Спецификация на закладке Продукция или по остаткам счета 10.07 Материалы, переданные в переработку на сторону по указанному контрагенту.
Если материалы, переданные в переработку, были использованы не все, то для отражения возврата материалов из переработки нужно заполнить закладку Возвращенные материалы. На этой закладке указывается наименование и количество возвращаемых материалов, счет учета (10.07) и счет передачи материалов. Табличную часть закладки Возвращенные Материалы можно заполнить автоматически по данным колонки Спецификация на закладке Продукция или по остаткам счета 10.07 Материалы, переданные в переработку на сторону по указанному контрагенту.
В соответствии с учетной политикой фактическая себестоимость готовой продукции формируется без использования счета 40 – Выпуск продукции (работ, услуг).
После проведения документа Поступление из переработки формируются следующие бухгалтерские проводки:
Дебет 43 Кредит 20.01 – на сумму продукции в плановых ценах; Дебет 20.01 Кредит 60.01– на сумму услуг по переработке; Дебет 20.01 Кредит 10.07 – на себестоимость использованных материалов; Дебет 19.04 Кредит 60.01 – на сумму НДС с услуг по переработке.
После выполнения регламентных операций по закрытию месяца стоимость продукции (Футболка с логотипом тип 2) будет скорректирована с учетом фактически произведенных затрат по переработке.
ИС ИТС
Подробнее о переработке материалов на стороне см. в видеозаписи лекции от 25 сентября 2014 года «Отражение операций переработки давальческого сырья в «1С:Бухгалтерии 8» (ред. 3.0)» на сайте 1С:ИТС.
Доработка товара собственными силами
Допустим, организация располагает всеми необходимыми ресурсами для того, чтобы улучшить характеристики приобретенного товара. Как отразить передачу товара в собственное производство в «1С:Бухгалтерия 8» (ред. 3.0)?
Пример
ООО «Андромеда» получила от поставщика и оприходовала на склад партию футболок, которые планируется продавать оптом.
В целях повышения объемов продаж текстильных изделий через некоторое время было принято решение нанести на всю партию футболок логотипы с помощью имеющегося у организации оборудования.
В этой ситуации возникает вопрос: поскольку мы будем использовать собственный процесс производства, как правильно приходовать футболки от поставщика, в качестве товаров или в качестве материалов?
Руководствуясь Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утв. приказом Минфина России от 31.10.2000 № 94н, можно закрепить в учетной политике следующий порядок действий:
- если при принятии к учету невозможно определить, будет ли доработан в дальнейшем данный вид товаров, следует оприходовать товар на счете 41, а в случае принятия решения о его доработке — оформить перевод товара в материалы проводкой: Дебет 10.01 Кредит 41.01;
- если у организации при принятии ТМЦ на учет была цель доработать данный вид ТМЦ до его продажи, то правильнее отражать принятие к учету ТМЦ, используя счет 10 Материалы.
Из условий Примера 3 следует, что решение о доработке товаров было принято позднее, поэтому в табличной части документа Поступление товаров и услуг (с видом операции Товары) в графе Счет учетауказывается счет 41.01. Также необходимо указать наименование, количество, цену и общую сумму товара в соответствии с накладной от поставщика. Допустим, в графе Номенклатура будет указано наименование товара как: Футболка синяя х/б.
После того как было принято решение о доработке товара, необходимо перевести товары в материалы с помощью документа Перемещение товаров (раздел Склад). Отметим, что программа позволяет сразу списать в производство ТМЦ, числящиеся на счете 41, без перевода их в материалы, поэтому организация может закрепить в своей учетной политике и такой способ учета.
Для отражения операций по выпуску готовой продукции, полуфабрикатов и оказания услуг предназначен документ Отчет производства за смену (раздел Производство). При вводе документа в шапке обязательно нужно указать следующие реквизиты:
- Счет затрат — счет учета расходов производства (20.01);
- Подразделение затрат — производственное подразделение организации, выпустившее продукцию (оказавшее услуги).
Для отражения выпуска продукции нужно заполнить закладку Продукция. На этой закладке указывается (рис. 5):
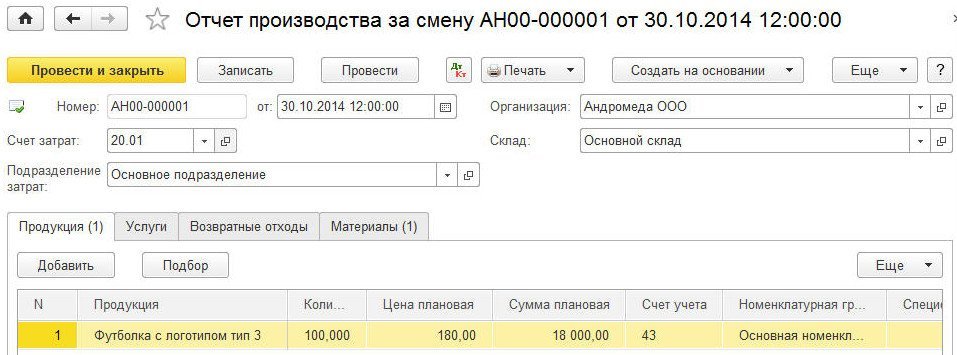
- Продукция — наименование выпущенной продукции (в нашем примере — Футболка с логотипом тип 3);
- Номенклатурная группа — вид выпущенной продукции;
- Сумма плановая — плановая себестоимость выпущенной продукции (на основании данных этого поля прямые расходы производственного подразделения распределяются по видам и наименованиям выпущенной им продукции при выполнении регламентной операции Закрытие счетов 20, 23, 25, 26);
- Спецификация — список нормативов расходов, необходимых для выпуска ТМЦ (значение этого поля будет использоваться при заполнении закладки Материалы).
Рис. 5. Документ «Отчет производства за смену»
Для отражения списания материалов на расходы производства нужно заполнить закладку Материалы, на которой указывается:
- Номенклатура — наименование списанных материалов (Футболка синяя х/б);
- Количество — количество списанных материалов;
- Счет учета — счет учета материалов (10.01);
- Статья затрат — статья учета расходов по списанию материалов (Материальные расходы);
- Номенклатурная группа — вид выпущенной продукции, на которую относится стоимость материалов выпуска.
Закладка Материалы может быть заполнена автоматически по спецификации (кнопка Заполнить).
После проведения документа Отчет производства за смену сформируются соответствующие бухгалтерские проводки:
Дебет 43 Кредит 20.01 – на стоимость продукции в плановых ценах; Дебет 20.01 Кредит 10.01 – на себестоимость использованных материалов.
В процессе производства и в соответствии с первичными документами на счете 20.01 (в разрезе соответствующего производственного подразделения и номенклатурной группы) аккумулируются и остальные затраты по нанесению логотипов:
- затраты на оплату труда работников, занятых доработкой футболок;
- затраты на амортизацию использующегося оборудования;
- расходные материалы и т. д.
После выполнения регламентных операций по закрытию месяца стоимость продукции (Футболка с логотипом тип 3) будет скорректирована с учетом фактически произведенных затрат.
ИС ИТС
Подробнее о выпуске готовой продукции см. в «Справочнике хозяйственных операций. 1С:Бухгалтерия 8» в разделе «Бухгалтерский и налоговый учет» ИС 1С:ИТС.
Комплектация товара
Теперь рассмотрим ситуацию, которая часто встречается на практике: есть несколько наименований товаров, которые надо собрать в комплект.
Пример 4
Компания ООО «Андромеда» получила от оптового покупателя заказ на партию комплектов сувенирной продукции. Комплект должен состоять из футболки, бейсболки и подарочной коробки. У компании ООО «Андромеда» необходимые товары на складе имеются, но не скомплектованы.
Конечно, можно перевести все товары в материалы и оформить операцию по комплектации товаров как производственную. Такая схема будет оправдана, если, например, компания устанавливает запчасти на сложное оборудование, то есть фактически занимается сборкой, а сборка — это часть производственной деятельности. В нашем примере происходит раскладка текстильных изделий в готовую упаковку, поэтому можно избежать производственных операций, воспользовавшись документом учетной системы — Комплектация номенклатуры (с видом операции Комплектация). Документ Комплектация номенклатуры доступен из раздела Склад. При вводе документа в шапке обязательно указываются реквизиты:
- Склад — склад, на котором осуществляется комплектация (разукомплектация);
- Номенклатура (в нашем примере Комплект сувенирной продукции «Спорт»);
- Количество и Счет учета комплекта (41.01).
В табличной части указываются комплектующие, их количество и счета учета (рис. 6).
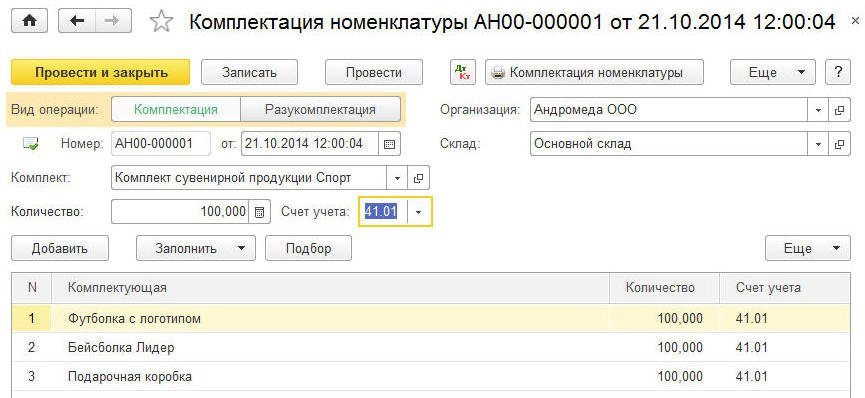
Рис. 6. Документ «Комплектация номенклатуры»
Данные в таблице комплектующих можно заполнить автоматически, указав спецификацию комплекта.
После проведения документа сформируются проводки по списанию комплектующих номенклатурных позиций с Кредита 41.01 в Дебет 41.01 счета учета готового комплекта.
Поскольку на 41 счете поддерживается количественный учет, то программа автоматически рассчитает количество создаваемых комплектов в каждой проводке (в нашем примере из трехсот единиц товара получается сто комплектов).
Такой способ надо прописать в учетной политике, и в ней же утвердить документы, которыми компания будет оформлять комплектацию.
Документ Комплектация номенклатуры (с видом операции Разукомплектация) используется в обратной ситуации, когда комплект надо разобрать на отдельные предметы).
Подробнее об операции по комплектации номенклатуры см. в «Справочнике хозяйственных операций. 1С:Бухгалтерия 8» в разделе «Бухгалтерский и налоговый учет» ИС 1С:ИТС.
Как правильно упаковать товар для отгрузки на Wildberries?
Требования к упаковке на Wildberries разработаны таким образом, чтобы избежать порчи товара –а значит, возвратов и бессмысленных транспортировочных издержек – при перевозке на большие дистанции. В результате первая поставка товара на склад Wildberries часто завершается отказом на этапе приемки для новых продавцов. Широкая щель на коробке или ошибка в маркировке – и складской сотрудник уже не имеет право одобрить товар для перевозки.
27K открытий
Основные правила упаковки для Wildberries
Эти стандарты актуальны для всех категорий товаров, независимо от класса и габаритов. Если вы готовы упаковать товар для поставки на склад, убедитесь, что упаковка соответствует следующим правилам:
- Каждая единица товара упакована индивидуально. Поскольку заказы часто рассылаются по клиентам штучно, в обязанности продавца входит подготовка посылки к доставке до потребителя.
- Продукт внутри не имеет дефектов: посторонних запахов, загрязнений.
- Посылка упакована плотно, в упаковочном материале нет свободного пространства, которое можно было бы использовать для извлечения содержимого. Плотная упаковка, обхватывающая товар со всех сторон – гарант того, что работники Вайлдберриз не смогут ее самостоятельно вскрыть и произвести подмену (или вскрыть случайно, надавив на коробку при транспортировке). Если продукту необходима вентиляция, можно оставлять отверстия малого диаметра.
- Упаковка должна надежно защищать содержимое от воды, пыли и загрязнений. Герметичные, водостойкие материалы – пластиковые упаковочные пакеты, скотч – в приоритете.
- Содержимое посылки должно быть надежно зафиксировано. Это достигается, во-первых, минимальным расхождением в размерах между упаковкой и пересылаемой продукцией; во-вторых – наполнителями, которые забьют остаток свободного места в коробке и не дадут товару перекатываться. Зафиксировать товар в коробе можно пенопластовыми шариками, специальной пузырчатой пленкой, картонными обрывками и другими легкими наполнителями.
- Товар должен быть упакован таким образом, чтобы неаккуратное вскрытие упаковки не могло навредить его внешнему виду. Проще говоря – важно, чтобы клиент мог распаковать товар без особых ухищрений – и по результату распаковки получить продукт таким же чистым и целым, как если бы он снял его с полки в магазине.
- Каждая товарная единица должна быть промаркирована по стандартам маркетплейса (доступны на официальном сайте). Маркировка должна быть читаемой для сканера, поэтому на лейбле не должно быть посторонних штрихов, меток или загрязнений, мешающих расшифровке.
Эти правила – универсальные; они продиктованы в первую очередь здравым смыслом и заботой о потребителе. Если такие стандарты не кажутся вам слишком неподъемными – а по нашим данным, большинство интернет-магазинов рано или поздно приходит к ним самостоятельно – сейчас отличное время для того, чтобы развернуть торговлю на маркетплейсе. Ну а мы расскажем, как открыть магазин и запустить продажи на Wildberries – и как не работать в убыток в первые месяцы адаптации.
Специальные требования упаковки Wildberries
Сложности с упаковкой и передачей на склад возникают, в первую очередь, у продавцов, которые не проверяют специальные правила для отгрузки определенных типов товаров. Если вы впервые отправляете какой-либо тип продукции, обязательно проверьте, как правильно упаковать товар для Вайлдберриз с учетом его категории. У маркетплейса есть уникальные стандарты «на все случаи жизни», вплоть до толщины упаковочной полиэтиленовой пленки:
- для текстильных изделий – 25 микрон;
- для верхней одежды (куртки, пуховики и т.д.) – 50 микрон;
- для любых емкостей с жидким содержимым, в т.ч. бытовой химией – 100 микрон и т.д.
Ознакомиться с подробными рекомендациями маркетплейса по упаковке для каждой категории можно в справочном разделе в личном кабинете.
Во что упаковывать товар для Вайлдберриз?
Стандарты упаковки «для клиента» указаны в требованиях к категории товара. Если специальных условий нет, выбор материалов остается на усмотрение продавца. Продукция в индивидуальной упаковке затем помещается в картонные коробки, соответствующие правилам маркетплейса.
Чтобы заниматься крупными поставками на Wildberries, нужно следовать стандартам не только для единичной продукции, но и для всей партии целиком. Вот как упаковать товар для отгрузки на склад:
- Выберите форму поставки. В зависимости от габаритов товаров, это могут быть коробы из гофрокартона или паллеты, груженые коробами.
- Если вы поставляете товар в коробах, убедитесь, что они соответствуют стандартам маркетплейса (о них ниже).
- Для коробов подготовьте штрихкоды, которые позволят быстро распознать содержимое.
- Для паллет – обеспечьте надежную фиксацию термоусадочной пленкой (от 150 микрометров) и упаковочный лист , плюс штрихкод поставки. В упаковочном листе нужно указать данные селлера, технические данные и даты поставки, а также порядковый номер поддона.
- Проверьте паллет на нарушение техники безопасности: весь должен распределяться равномерно, поэтому тяжелые коробки ставятся вниз. Непрозрачная пленка, способная полностью скрыть содержимое, не используется. На паллете должен присутствовать штрихкод отгрузки.
Для наиболее востребованных позиций у Wildberries есть специальные стандарты для паллет, которые регламентируют их высоту. Проверьте, не попадает ли ваш товар в такую категорию. В остальном требования к паллетам стандартизированы: их можно использовать, если общий объем груза превышает 1 м³.
Как выбрать правильные короба?
Многие поставщики продают коробки специальных, маркетплейсных габаритов – с этого и можно начать, если вы еще не разобрались, как создать поставку на Вайлдберриз. При этом нужно учитывать разницу между монокоробом и микскоробом:
- «Моно» используют, когда количества единиц продукции в одном размере и цвете (SKU, или складская единица) достаточно для заполнения коробки. Кроме того, по стандартам Wildberries товары для хозяйства, продукты, детское питание, спортивное питание, бьюти-средства и продукция из некоторых других категорий поставляется только в «Моно». Такие коробы имеют жесткий размерный максимум: 60x40x40 см. Продавец имеет право использовать короба меньшего размера; их также нужно будет маркировать как «Моно».
- «Микс» – это крупные короба габаритами 120х80 с произвольной высотой. Они также подлежат обязательной маркировке. В короба «микс» упаковывают садовую технику, оборудование для торговли и цифровую продукцию, а также партии товаров, в которых количество складских единиц меньше, чем нужно для заполнения «Моно».
Трехслойный гофрированный картон – минимальный стандарт для обоих типов коробов, независимо от габаритов.
На коробке не может быть помятостей, рваных и заклеенных углов, следов предыдущих вскрытий: упаковка должна быть новой и не иметь видимых повреждений.
Ошибки в упаковке для Wildberries: наказания и последствия
Продавцы-новички часто интересуются: Как маркетплейс наказывает за нарушение стандартов упаковки и маркировки? Блокируют ли магазин, нужно ли платить штрафы?
Поскольку упаковка товара на маркетплейс проверяется в момент приемки на склад, большая часть несоответствий будет выявлена еще на этапе первичной проверки. Товар просто не пройдет дальше: вам его вернут с просьбой переупаковать по правилам. Это, конечно, тоже нехорошо для бизнеса: нарушается график поставок, не успевают пополняться резервы по популярным позициям. Но никакие штрафные санкции за ошибки не предусмотрены.
В то же время, если товар, упакованный не по правилам, все же пройдет на склад, продавец пострадает. Это может произойти, например, если не каждая коробка отмечена штрихкодом.
В процессе приемки складские работники проверяют только штрихкод партии; проверка каждой коробки в отдельности происходит уже на следующем этапе. Поскольку в этом случае у сотрудников маркетплейса уже нет возможности немедленно вернуть товар с нарушениями, он застрянет на промежуточном этапе – в «обезличке».
Селлер в такой ситуации рискует не только потерять товар, но и получить штраф.
Особо крупные штрафы на Wildberries накладывают либо за противозаконные действия (например, торговлю товарами чужого бренда без лицензии), либо за введение покупателя в заблуждение. Главная «зона риска» – товарные карточки. Но даже в случае нарушений по карточкам маркетплейс предпочитает сначала предупреждать, потом штрафовать; блокировки – это инструмент на крайний случай.
Если вы добросовестно следуете стандартам Вайлдберриз, у вас нет оснований опасаться крупного штрафа или блокировки за «спорные» моменты в упаковке. Многие новые продавцы ошибаются с упаковкой в первые месяцы, даже если стараются делать все строго по инструкции. Но уже через несколько отгрузок формат становится отработанным, и передача на склад больше не вызывает проблем.
А если нарушения нашли уже после отправки?
Если продукция не имеет первичной упаковки, на ней присутствует ценник или другие посторонние метки, товар будет признан несоответствующим требованиям. До потребителя он уже не дойдет, а попадет в «обезличку». Работники маркетплейса его не выкинут и не уничтожат: за продавцом сохраняется право на возврат после оплаты хранения на складе и обратной доставки. Также необходимо будет выслать новую партию на замену.
Продавцы, которые работают с дешевыми товарами, имеют возможность отказаться от «обезлички», и не оплачивать ее возврат. С одной стороны, это защищает селлеров, которые работают с элитными вещами и техникой: если что-то пойдет не так, они не потеряют ценный лот. С другой стороны, здесь есть свои негативные моменты: после отказа карточку товара удаляют, и селлер не сможет его больше продавать.
Как создать первую поставку на Wildberries и нигде не ошибиться?
Разбираться с поставками с нуля непросто, особенно если раньше вы регулировали доставку самостоятельно или работали с другой торговой площадкой. В следующей статье мы расскажем, как правильно создать поставку на Wildberries.
Официальный технологический партнер маркетплейсов в России СеллерМАРКЕТ предлагает помощь с выходом на Wildberries – от оформления магазина до привлечения регулярных продаж. Заполните бриф и получите персональную консультацию с первыми советами по организации торговых процессов уже сегодня. Специалисты СеллерМАРКЕТ используют свой многолетний опыт, чтобы помочь вам избежать типичных ошибок новичков и освоить правила игры быстрее конкурентов – а значит, быстрее выйти в стабильный плюс.
Приглашаем на бесплатный вебинар «5 шагов, чтобы начать зарабатывать на Wildberries от 50 000 рублей».
Записи не будет! Поэтому регистрируйтесь на вебинар и получайте ответы на свои вопросы в онлайн-формате! Ссылку пришлем за 10 мин до начала.