Секреты фондового рынка. Индекс паники и его интерпретация
В данной статье я хочу рассказать про индекс волатильности VIX, который также называют индексом паники фондового рынка.
4.9K открытий
У меня сформировалась определенная теория про изменение параметров его оценки, во второй части статьи она будет описана.
Что такое VIX?
Индекс VIX — это первый эталонный индекс, представленный Чикагской Биржей Опционов(CBOE) для измерения ожиданий рынка в отношении будущей волатильности.
Этот индекс прогнозный, он дает оценку рыночного риска и настроений инвесторов. Чуть ниже объясню как.
VIX построен с использованием 30-ти дневной ожидаемой волатильности опционов на индекс S&P500.
Сразу хочу немного прояснить картину по поводу разных видов волатильности.
- Историческая волатильность(реализованная) – это волатильность, которая измеряется на основе статистических расчетов исторических цен актива. Попросту говоря, это волатильность актива, которая была за какой-то период в прошлом.
- Ожидаемая волатильность – это будущая волатильность актива, которая рассчитывается на основе спроса на его опционы. Про эту волатильность я писал у себя в Telegram-канале. Почитать можно по ссылке тут.
Как это работает?
Не секрет, что многие участники рынка используют опционы для хеджирования своих позиций. Например, вы держите акции компании Х. В моменте рынок подает определенные сигналы и у вас складывается ощущение, что по этой бумаге вероятна коррекция. Для хеджирования своих позиций вы покупаете опционы Put на акции Х.
Так вот, когда такое ощущение складывается у большого количества участников фондового рынка, они массово начинают хеджировать свои открытые позиции опционами Put. Соответственно, растет спрос на Put’ы, а при росте спроса начинает увеличиваться ожидаемая волатильность на эти опционы.
Фактически, с ростом ожидаемой волатильности можно предположить, что в будущем по активу участники ждут более высокие колебания цены.
Как это работает с VIX?
Как уже говорилось, индекс VIX построен с использованием 30-ти дневной ожидаемой волатильности опционов на S&P500. Когда участники ожидает падение индекса S&P, они начинают хеджировать свои портфели опционами Put, повышая спрос на них.
Начинает расти ожидаемая волатильность, а, соответственно, начинает расти и сам индекс VIX.
Обратите внимание на график ниже. На нем отмечены периоды коррекции по S&P500. В моменте, когда падает S&P, значение VIX тут же начинает увеличиваться.
Казалось бы, как можно спрогнозировать коррекцию по S&P500, когда VIX только в моменте реагирует на падение. То есть S&P500 падает и только в момент его падения начинает расти VIX.
У двух связанных активов рано или поздно случаются расхождения. VIX и S&P – не исключение. Возникают моменты, когда индекс паники растет и с ним же растет индекс широкого рынка(корреляция у них обратная). Подобная ситуация была 3 сентября. За неделю до коррекции VIX рос вместе с индексом S&P500. Подробнее я описываю сигналы сентябрьской коррекции в этом посте в Instagram.
В следующей главе я опишу еще один способ, как с помощью VIX определить вероятную коррекцию, а также объясню свою теорию изменяющегося рынка.
Возврат к средней.
Традиционно по индексу волатильности есть значения, которые описывают текущие настроения инвесторов.
- с 8 до 20 – инвесторы имеют достаточно оптимистичные взгляды на дальнейший рост. Ниже 8 VIX не опускался.
- с 20 до 30 — на рынке начинают преобладать негативные настроения. Чем выше, тем больше.
- с 30 до 40 – это уже предпанический настрой инвесторов.
- выше 40 – паника на фондовом рынке.
Важно понимать одно. Значение любого финансового инструмента всегда будет стремиться к своей средней. VIX не исключение.
На графике ниже изображен индекс волатильности и нанесена простая средняя скользящая с периодом 200(красная линия).
Когда значение индекса слишком долго стоит под средней скользящей, есть высокая вероятность всплеска волатильности на S&P500, а, соответственно, роста VIX и, как минимум, его возврата к средней. Обратите внимание на графики ниже.
Таких примеров можно привести огромное множество.
Этот прием можно использовать, например, при торговле UVXY. Что такое UVXY я писал в своем Telegram-канале. Почитать можно, нажав на ссылку тут.
Что я думаю по поводу интерпретации индекса волатильности в недалеком будущем.
- В 2019 и 2020 гг. было открыто огромное количество брокерских счетов, произошел приток большого количества розничных инвесторов. Вспомним только одного брокера Robinhood.
- Среди этой массы розничных инвесторов идет популяризация опционов для спекулятивной торговли.
- Соответственно, популяризация опционов повышает спрос на них, а это означает, что среднее значение ожидаемой волатильности также будет выше
Моя теория заключается в том, что какой-бы ни был спокойный рынок сейчас и в будущем, значение VIX больше не опустится ниже 18. По крайней мере, пока на рынке такое количество инвесторов, которые используют опционы.
На сегодня 200 дневная средняя находится на отметке 28, значение индекса паники = 24. То есть на данный момент VIX находится ниже своей средней. Возврат к средней обеспечен, остается вопрос тайминга этого события.
Больше интересных материалов по трейдингу инвестициям на моем канале в Telegram.
Практическое использование индекса волатильности VIX


В предыдущем посте я подробно рассказал о том, что такое индекс волатильности опционов CBOE Volatility Index (VIX) и о его основных особенностях. Рассказал о дивергенции индекса волатильности VIX, о том, как он коррелирует с индексом американских акций S&P500. В этом, третьем посте, я подробнее расскажу о практическом использовании индекса волатильности VIX, приведу ряд примеров.
Практическое использование индекса волатильности VIX
Как во всех предыдущих постах, так и в этом, я не претендую на то, что именно моё мнение является единственно правильным, как и не могу гарантировать, что смог полностью раскрыть тему. Я отношусь совершенно спокойно к вашим комментариям, рад им и охотно вступаю в конструктивные дискусии. Всё, что я пишу — это отражение моего собственного мнения, сформировавшегося моим собственным практическим опытом. Моё практическое использование индекса волатильности VIX сводится к тому, что:
- использую его для анализа происходящего на всём рынке Американских акций (т.е. не только на рынке индекса S&P500) для построения прогноза относительно будущих курсовых движений
- охотно и много торгую опционами индекса волатильности VIX
- строю опционные стратегии, позволяющие защищать портфолио от возможных «просадок»
Т.е. практическое использование индекса волатильности VIX сводится к:
- Анализу
- Спекуляции — торговле деривативами индекса волатильности VIX с целью получить спекулятивный заработок
- Хеджированию — путем использования деривативов для защиты портфолио от последствий его «просадки» (последствия в момент просадки — это «бумажный» убыток в акции, который может «перерасти» в реализованный)
Анализ рынков с использованием индекса волатильности VIX
В основе анализа рынков с использованием индекса волатильности VIX лежит его особенность «предсказывать» будущее развитие курсов как американского рынка акций в целом, так и его отдельных компонентов. Т.е. не только индекса американских акций S&P 500, а и индекса Dow Jones, и индекса Nasdaq 100, и, хотя и в меньшей степени, но и индекса Russell 2000. При этом индекс волатильности VIX рефлексирует не только происходящее в данный момент времени, но, в большей степени, выступает как «ранний» индикатор. Эта способность кроется в природе его построения/вычисления. Вы конечно же помните, что для расчета индекса используются опционы с остаточным временем исполнения в 30 дней, что и определяет его особенность «предсказателя».
Упрощенно анализ сводится к наблюдению за развитием курсов индексов волатильности VIX и американских акций S&P 500 и в сопоставлении направлений развития их движения. Так если:
- индекс волатильности VIX в течение дня растёт, то это указывает на «беспокойство» рыночных участников. Показательным будет дневной «курс закрытия» индекса волатильности VIX. И если он находится в районе «дневного максимума», то это указывает, что рыночные участники «уходят на ночь» продолжая покупать защитные PUT опционы. Т.е. они уверены в том, что «завтра будет хуже, чем сейчас».

Дневная красная свеча индекса S&P 500 отражает снижающийся, на протяжении всего торгового дня, индекс S&P500. Зелёная, от момента своего открытия и до момента закрытия, свеча индекса волатильности VIX указывает на то, что рыночные участники обеспокоены не только происходящим в данный момент времени, но и ожидают дальнейшее развитие «негативного» сценария.
Отдельно, в чёрном овале, увеличенная дневная свеча индекса волатильности VIX, с чётко выраженным ростом до самого закрытия (красный овал). Этот рост до самого закрытия как раз и отражает, что рыночные участники покупали защитные Put опционы вплоть до последней минуты торгового дня. Что, в свою очередь, указывает на уверенность рыночных участников в будущем/дальнейшем снижении индекса S&P 500. Что и подтвердилось, индекс S&P 500 продолжил свое снижение и в последующие два дня.
Поделиться:
- индекс волатильности VIX в течении дня снижается, то это указывает на «спокойствие» рыночных участников. Показательным будет дневной «курс закрытия» индекса волатильности VIX. И если он находится в районе «дневного минимума», то это указывает, что рыночные участники и в будущем не ожидают никаких перемен к худшему. Число вновь купленных PUT снижается, что и находит свое отражение в «до конца» красной свече индекса волатильности VIX.

Падающие внутри дня показания индекса волатильности VIX и его закрытие у дневного минимума указывают на то, что рыночные участники в данный момент времени не проявляют беспокойства по поводу нахождения «в рынке» и не ждут развития «более худшего сценария».
Такое поведение индекса волатильности VIX указывает на то, что на рынках акций будут преобладать покупки и, что с большой долей вероятности, рынки будут расти. Что мы и видим на графике: после сигнала (синий овал), рынок американских акций S&P500 растет 3 дня подряд.
Поделиться:
Кроме этих двух основных графических шаблонов (Pattern), указывающих на продолжение движения индекса американских акций S&P 500, существуют ещё шаблоны «бычьей» и «медвежьей» дивергенции, указывающие на разворот, или на краткосрочное изменение движения индекса американских акций S&P 500. Их я уже рассматривал в предыдущем разделе.
Эти четыре шаблона отражают далеко не полный объем информации, предоставляемый нам поведением индекса волатильности VIX, однако овладев ими вы получите огромное преимущество над основной массой рыночных участников. Уже только эти четыре шаблона дают вам понимание того, что делает масса рыночных участников, в каком настроении она находится, а главное, что собирается делать дальше.
Я продолжу рассматривать основы анализа индекса волатильности VIX, планирую пост касательно только этой темы. Чтобы не пропустить его, подпишитесь на мой блог и будете, автоматически на ваш эл.адрес, получать информацию о всех изменениях в блоге, о выходе новых постов.
Подпишитесь на мою рассылку!
Вы успешно подписались!
Первые письма придут уже очень скоро.
Убедитесь, что они не попадут в спам. (как это сделать?)
Отдельная и очень важная тема — оценка стоимости опционов с помощью индекса волатильности VIX. И ее я буду рассматривать уже в следующих постах.
Спекулятивная торговля деривативами индекса волатильности VIX
Из предыдущего раздела вы знаете, что непосредственно, напрямую торговать индексом волатильности VIX невозможно. Т.е. его нельзя купить, надеясь на рост и последующую продажу с прибылью. В нем нельзя занять «короткую» позицию, надеясь получить профит от его «падения».
Однако существует огромная масса деривативов позволяющих зарабатывать на курсовом движении индекса волатильности VIX. Существуют опционы индекса волатильности VIX, существуют Futures и mini Futures контракты. Существуют производные от индекса VIX, индексы. Самый известный из них S&P 500 VIX Short-Term Futures Index (Индекс краткосрочных фьючерсов S&P 500 VIX), отражающий доходность портфолио, составленного из краткосрочных фьючерсных контрактов индекса волатильности VIX.
Да, да это не одно и тоже! Это совсем разные индексы и двигаются они каждый по своему, и каждый имеет свои собственные деривативы, позволяющие на этих движениях зарабатывать. А ещё кроме деривативов, движение S&P 500 VIX Short-Term Futures Index (Индекс краткосрочных фьючерсов S&P 500 VIX) можно торговать такими финансовыми продуктами, как:
- Barclays iPath Series B S&P 500 VIX Short-Term Futures ETN (тикер VXX)
- ProShares Ultra VIX Short Term Futures ETF (тикер UVXY)
Неужели недостаточно одних опционов и фьючерсов индекса волатильности VIX, зачем ещё и VXX, и UVXY? Можно, конечно, ограничиться и чем-то одним, однако в комплекте эти финансовые инструменты отлично дополняют возможности друг друга.
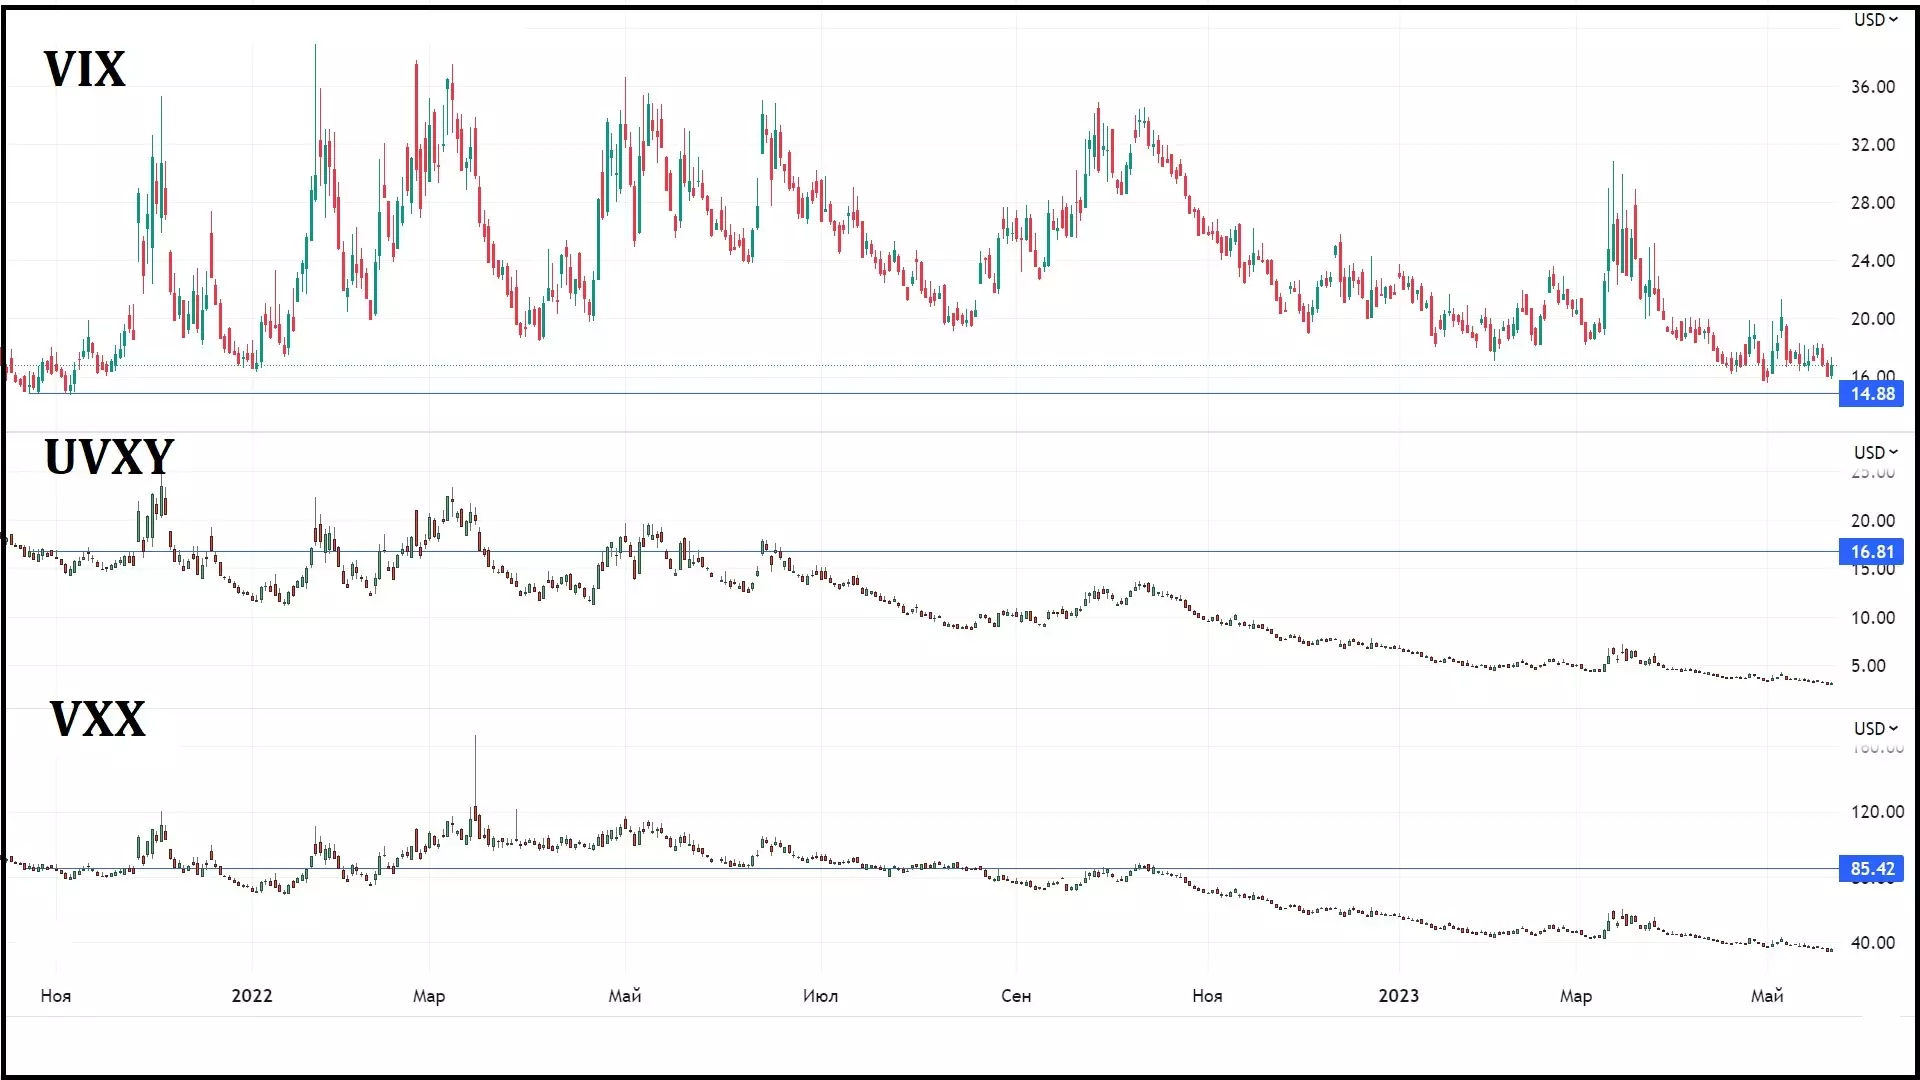
На графике представлены развития курсов индекса волатильности VIX, , UVXY и VXX, с 21-го октября 2021-го года по настоящее время(19.05.2023). Уже с первого взгляда видны различия: индекс волатильности VIX находился на отметке в 14.88 пунктов, за почти 2 года совершил огромное количество колебаний, поднимался вверх и снова опускался в раён 14-ти пунктов, находясь в «ценовом коридоре».
Совершенно иначе ведут себя UVXY и VXX, они тоже, «взлетом» курсов, реагируют на повышение волатильности, однако, возвращаясь в «нормальное» состояние, постоянно «проседают всё ниже и ниже.
Так за это время UVXY с 16.85 пунктов, опустился до 2.85 пункта, т.е. «потеряв» 83% своей стоимости. Немного лучше выглядит ситуация с VXX, он с 85.42 пункта «опустился» до 35,98, «потеряв» 42% своей стоимости. Это типичное «поведение» UVXY и VXX, построенных на фьючерсных контрактах. Из-за того, что фьючерсные контракты имеют срок действия, т.е. когда-то они оканчиваются и позиции, открытые в этих контрактах, «перетекают» в следующий, еще действующий контракт. Такое «перетекание» называется роллинг (Rolling) и несет курсовые потери, т.к. следующий фьючерсный контракт, как правило, дороже предыдущего. Эти курсовые потери, при «перетекании» и есть причина того, что ни сам S&P 500 VIX Short-Term Futures Index (Индекс краткосрочных фьючерсов S&P 500 VIX), ни финансовые продукты, на нем базирующиеся, не способны держаться в «ценовом коридоре».
Поделиться:
В «долгосроке» UVXY и VXX только снижаются, существует масса торговых стратегий, построенных на этой особенности.
Нужно сказать, что финансовые продукты базирующиеся на индексе волатильности VIX и на индексе краткосрочных фьючерсов S&P 500 VIX позволяют создавать самые «безопасные», с позиции соотношения выигранных к убыточным трейдам, торговые сетапы.
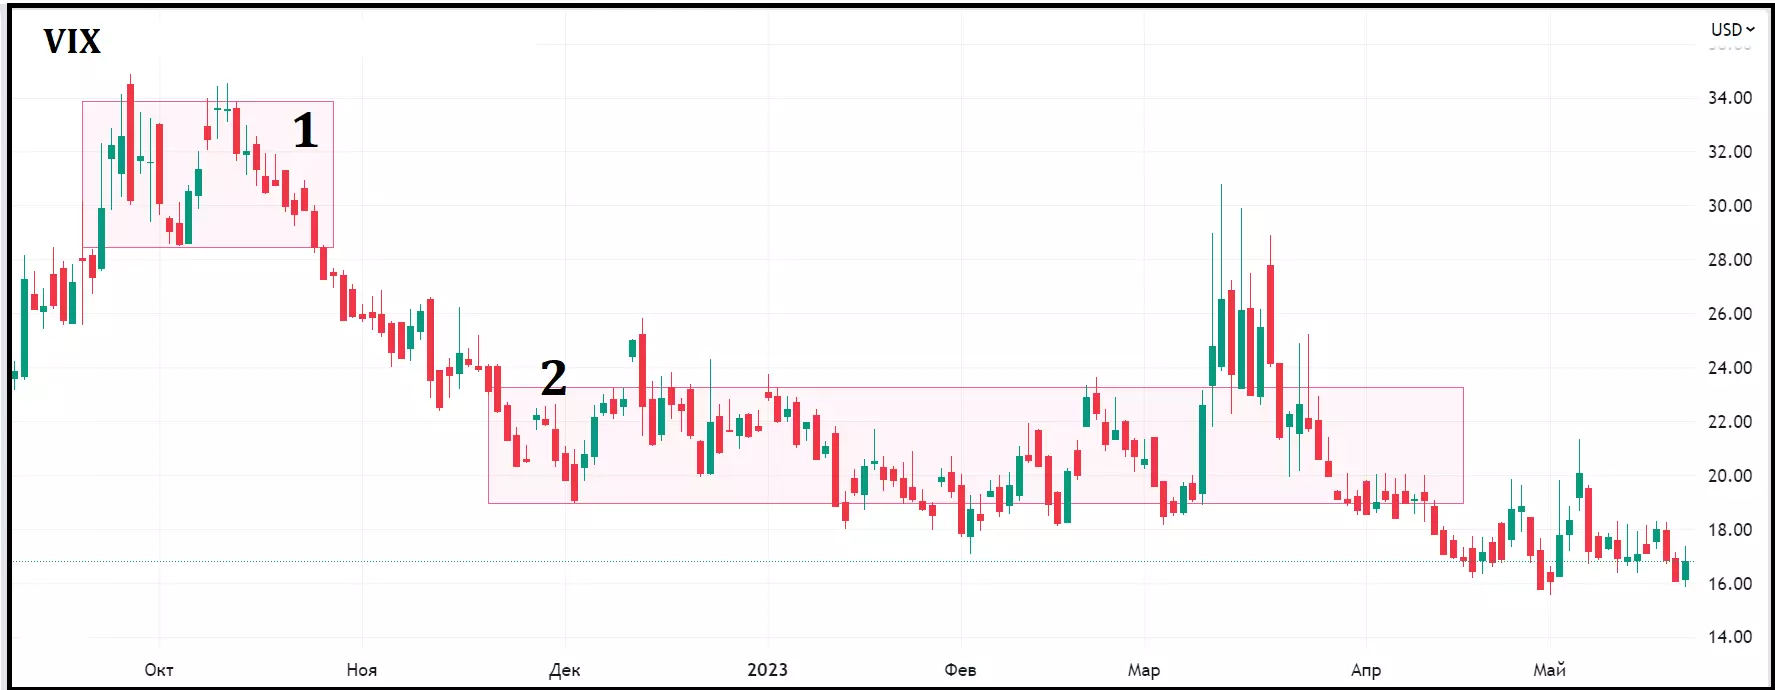
Посмотрите на приведенный ниже график, как, а главное чем бы вы торговали движение индекса волатильности VIX?
Поделиться:
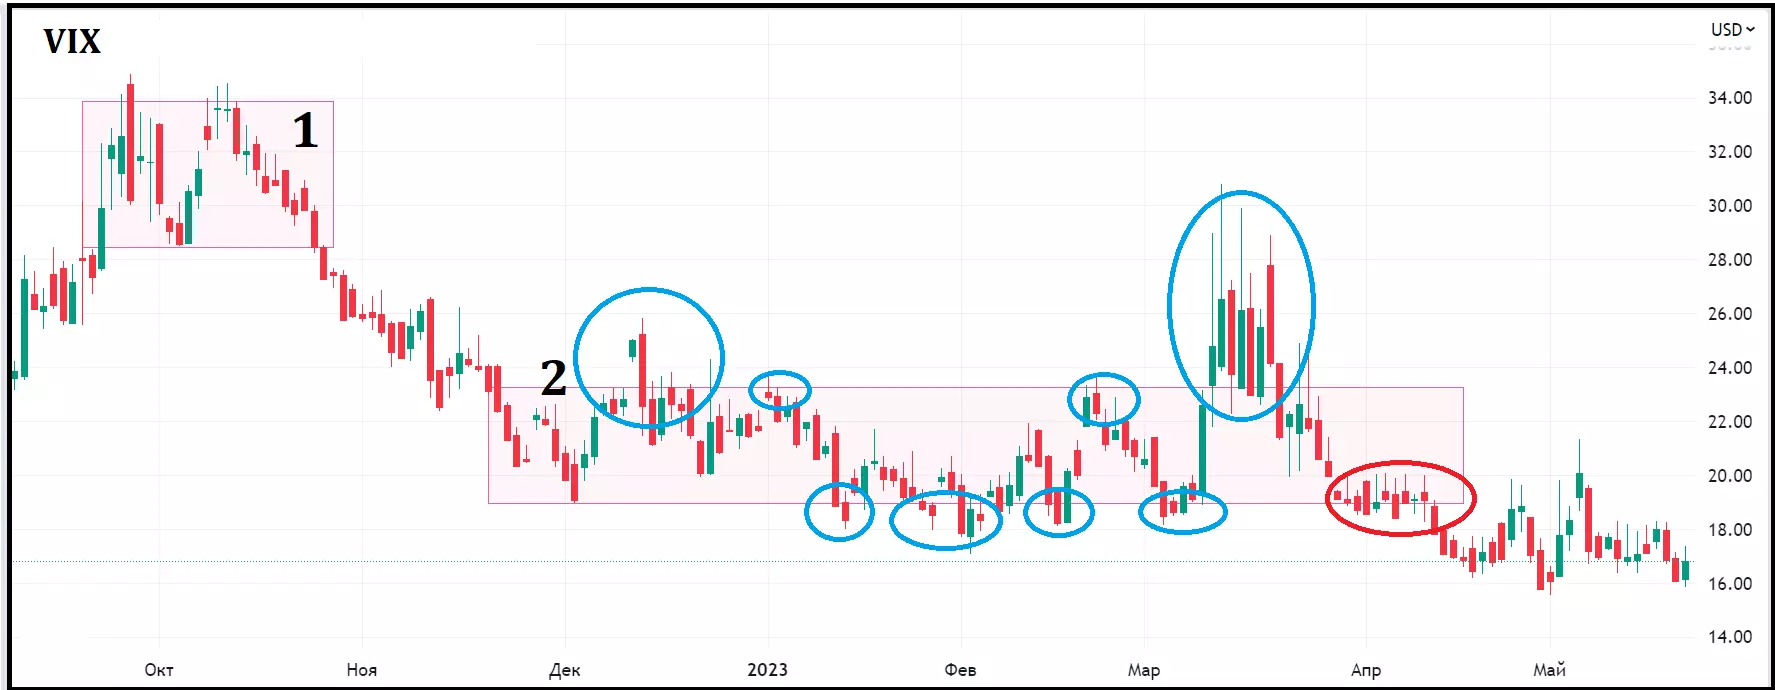
На рынке произошло изменение настроения рыночных участников (причины в этом примере не будут играть роли), их «жадность» (Greed) резко возросла, они перестали покупать защитные PUT опционы и, как следствие, курсы индекса волатильности VIX покинули первый ценовой коридор (1), устремились вниз. Почти месяц он, индекс волатильности VIX, «дрейфовал в направлении юга», т. е. постепенно снижался прежде чем в начале декабря сформировал новый коридор цен, с границами 19 и 23 пункта. Как понимать, что коридор покинут? Когда и как формируется новый? Какие у него границы — всё это уже в следующем посте. А пока, 12-го декабря индекс VIX на целых 2 пункта «вырывается» за верхнюю границу и вот она первая возможность «войти в рынок»!
Я опущу все подробности (почему именно опционами, почему именно эти опционы), всё это в следующих постах, где я буду детально и в подробностях рассматривать торговые сетапы. Сейчас просто напишу, что в этом пробое я ожидаю быстрый возврат в границы ценового коридора, т. е. ожидаю, что индекс волатильности VIX, быстро уйдёт ниже отметки 23 пункта. Поэтому я строю опционную позицию/стратегию Bear CALL Credit Spread.
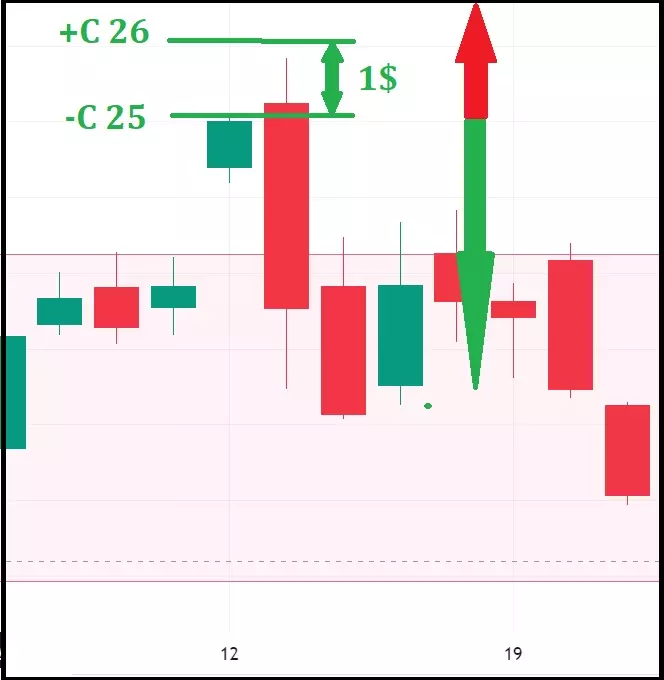
Для построения Bear Call Crédit Spread, я продаю CALL опцион с ценой исполнения (Strike Price) 25 пунктов и с временем исполнения (Expiration) 7 дней и покупаю CALL опцион с ценой исполнения на один пункт выше (26 пунктов) и с тем же временем исполнения (7 дней).
За проданный опцион я получаю 199 долларов, за купленный плачу 139 долларов, таким образом у меня остается 59 долларов, это и будет моим максимальным заработком, в случае удачного развития и исхода. Стратегия потому и называется Spread (разница, зазор), потому что в ней можно максимально заработать разницу, между полученными деньгами за проданный опцион и уплаченными за купленный опцион. А ещё она построена на Call опционах и её заработок «лежит» ниже цены проданного опциона, поэтому она и называется Bear Call. А Crédit в названии указывает на то, что 59 долларов я получаю сразу, но «заработаю» их только после того, как трейд благополучно завершится.
Обратная сторона заработка — это риск и размер возможной потери, так вот она тоже ограничена 41-м долларом (100 — 59 = 41), для этого я собственно и покупаю, чтобы «прикрыть» проданный опцион и ограничить, связанный с ним риск.
Эти же 41 доллар и есть моя инвестиция в эту позицию. Т.е. максимальный убыток, может составить 41 доллар, а максимальная прибыль 59 долларов.
Поделиться:
Ожидаемо, но уже на следующий день, вырвавшийся за границы ценового коридора, индекс волатильности VIX вернулся обратно. Опционы, почти на 70% обесценились и можно закрывать позицию. Однако, если обождать, то через 6 дней опционы «прогорят» и позиция «заработает» оставшиеся 30%.
Через неделю индекс волатильности VIX «упёрся» в верхнюю границу ценового коридора и можно повторить подобный трейд. Он будет нести несколько больший риск по причине того, что индекс волатильности VIX просто «упёрся» в границу ценового коридора, а не вышел за неё как в предыдущем трейде. Он будет требовать несколько другого подхода и Money Management-а, однако и такие «приграничные» трейды имеют высокую квоту успеха. И к тому же они возникают гораздо чаще, чем трейды, при которых индекс волатильности VIX покидает границы ценового коридора.
Поделиться:
На предыдущем графике я отметил синими овалами возможные трейды, как с верхней, так и с нижней границы ценового коридора. С разных сторон ценового коридора применяются различные торговые стратегии, однако на них я остановлюсь подробнее в следующих постах. А пока обратите внимание на то, с какой частотой возникает возможность спекулятивных трейдов. Кстати, возможно убыточный трейд, я отметил красным овалом: индекс волатильности VIX, покинул и этот ценовой коридор и начал строить следующий, со следующими шансами спекулятивных трейдов.
А что же в это время VXX и UVXY, были ли там шансы? Взгляните на график, который я поместил ниже.

Поделиться:
За тот же период, во время которого индекс волатильности VIX находился в ценовом коридоре (розовый прямоугольник), VXX опустился с 66 пунктов, до 42-х пунктов, потеряв 37% своей курсовой стоимости. Т.е. ранее описанный для индекса волатильности VIX сетап «Торговли опционами от границы ценового коридора и торговли pull back-ов» здесь работать не будет. Движение VXX я торгую несколько иначе, чем движение индекса волатильности VIX, расскажу подробнее в следующих постах, а сам индекс волатильности VIX, в этой торговле, играет роль «сигнальщика». Т.е. его движения, его аномалии в поведении дают «сигнал» для открытия позиции в VXX.
С UVXY история та же, единственное отличие лишь в том, что он двигается в три раза сильнее, чем VXX, не зря же в его названии эта особенность отражается — ProShares Ultra VIX Short Term Futures ETF.
Кстати, у меня есть канал на YouTube, там я размещаю видео, рассказывающие и о торговле волатильностью, и записи круглого стола участников Facebook группы Options Strategy — учим, обсуждаем, торгуем , темой которых регулярно становилась всё та же «волатильность и как её торговать». Есть у участников Facebook группы и свой WhatsApp Chat, там часто появляется информация о возникших торговых сигналах в «волатильности», возникают стихийные обсуждения «как и чем торгуем» и т. д. Так что присоединяйтесь, если хотите «быть в теме».
Хеджирование позиций с использованием индекса волатильности VIX
Каждый инвестор, радуясь росту и развитию своего портфолио, постоянно ищет возможности его защиты и сохранения. И речь сейчас не о каких-то хакерских атаках, не о банкротстве брокера, как раз от этих рисков его портфолио защищено автоматически, да и вероятность наступления этих рисков минимальна. А речь сейчас о том, что случается по несколько раз «на год», речь о банальных просадках.
И вроде всё с просадками ясно — они были, есть и будут, они происходят в результате неизбежных курсовых корректур, их нужно использовать, чтобы дешевле подкупить акции, они всегда заканчиваются новым курсовым ростом, новым курсовым максимумом и т. д. и т. п. Всё это так, но как только дело до этой самой «корректуры» доходит, то все перечисленные аргументы уходят на задний план, а вперёд вырывается «А вдруг в этот раз всё будет иначе?».
С годами и с опытом все эти «качели» становятся рутиной, однако и в ней инвестор ищет для просадок эффективное «противоядие». А особо продвинутые начинают задумываться о том как-бы все эти просадки обернуть во благо и как-бы на них заработать. Практическое воплощение всех этих мыслей и есть хеджирование, т. е. защита портфолио от последствий снижения курсов, а в идеале и извлечение из этих снижений финансовой выгоды.
У процесса хеджирования есть свой финансовый инструмент, и это PUT опцион. Как раз именно покупка PUT опциона способна защитить от последствий возникшей на рынке корректуры. Коротко напомню, что последствия корректуры это «бумажный» нереализованный убыток, т. е. стоимость портфолио снижается, но вы не фиксируете убыток. А купленый PUT опцион, в момент корректуры, дорожает, т. е. добавляет в своей стоимости и это подорожание/добавка способны частично, или полностью перекрыть величину «бумажного убытка». Одна «беда» у такого хеджирования — оно стоит денег. И часто бывает, что вроде вот он наступил момент, когда рынок упёрся в сопротивление, когда динамика роста начала затухать, или когда он вообще лёг в боковик и, скорее всего, начнет корректироваться. Инвестор покупает, к примеру, двухнедельные, или даже месячные PUT опционы, а рынок и не растёт, и не корректируется, а «день туда, день назад», одним словом «пьёт кровь и мотает нервы». И всё-бы ничего, ведь не падает же в конце концов! Всё это так, но купленные PUT опционы теряют свою стоимость и вот уже не просадка становится для инвестора головной болью, а убыток в опционах.
И с каждым таким днём стоимость опционов все меньше и меньше, а на рынке по прежнему «ни то, ни сё». Ну и инвестор решает за ненадобностью закрыть опционную позиции и забрать оттуда то, что там ещё осталось. И, естественно, согласно «Закону подлости» корректура начинается сразу после ликвидации хеджа.
Есть ли этому альтернатива? Есть, это не использовать просто купленные PUT опционы, а строить хедж из более сложных опционных комбинаций. Нужно применять стратегии позволяющие хорошо заработать на падении рынка, а при его отсутствии выйти из опционов с небольшим, но всё же плюсом. И лучше всего такой хедж, где «и волки сыты, и овцы целы» у меня получался с использованием опционов индекса волатильности VIX.
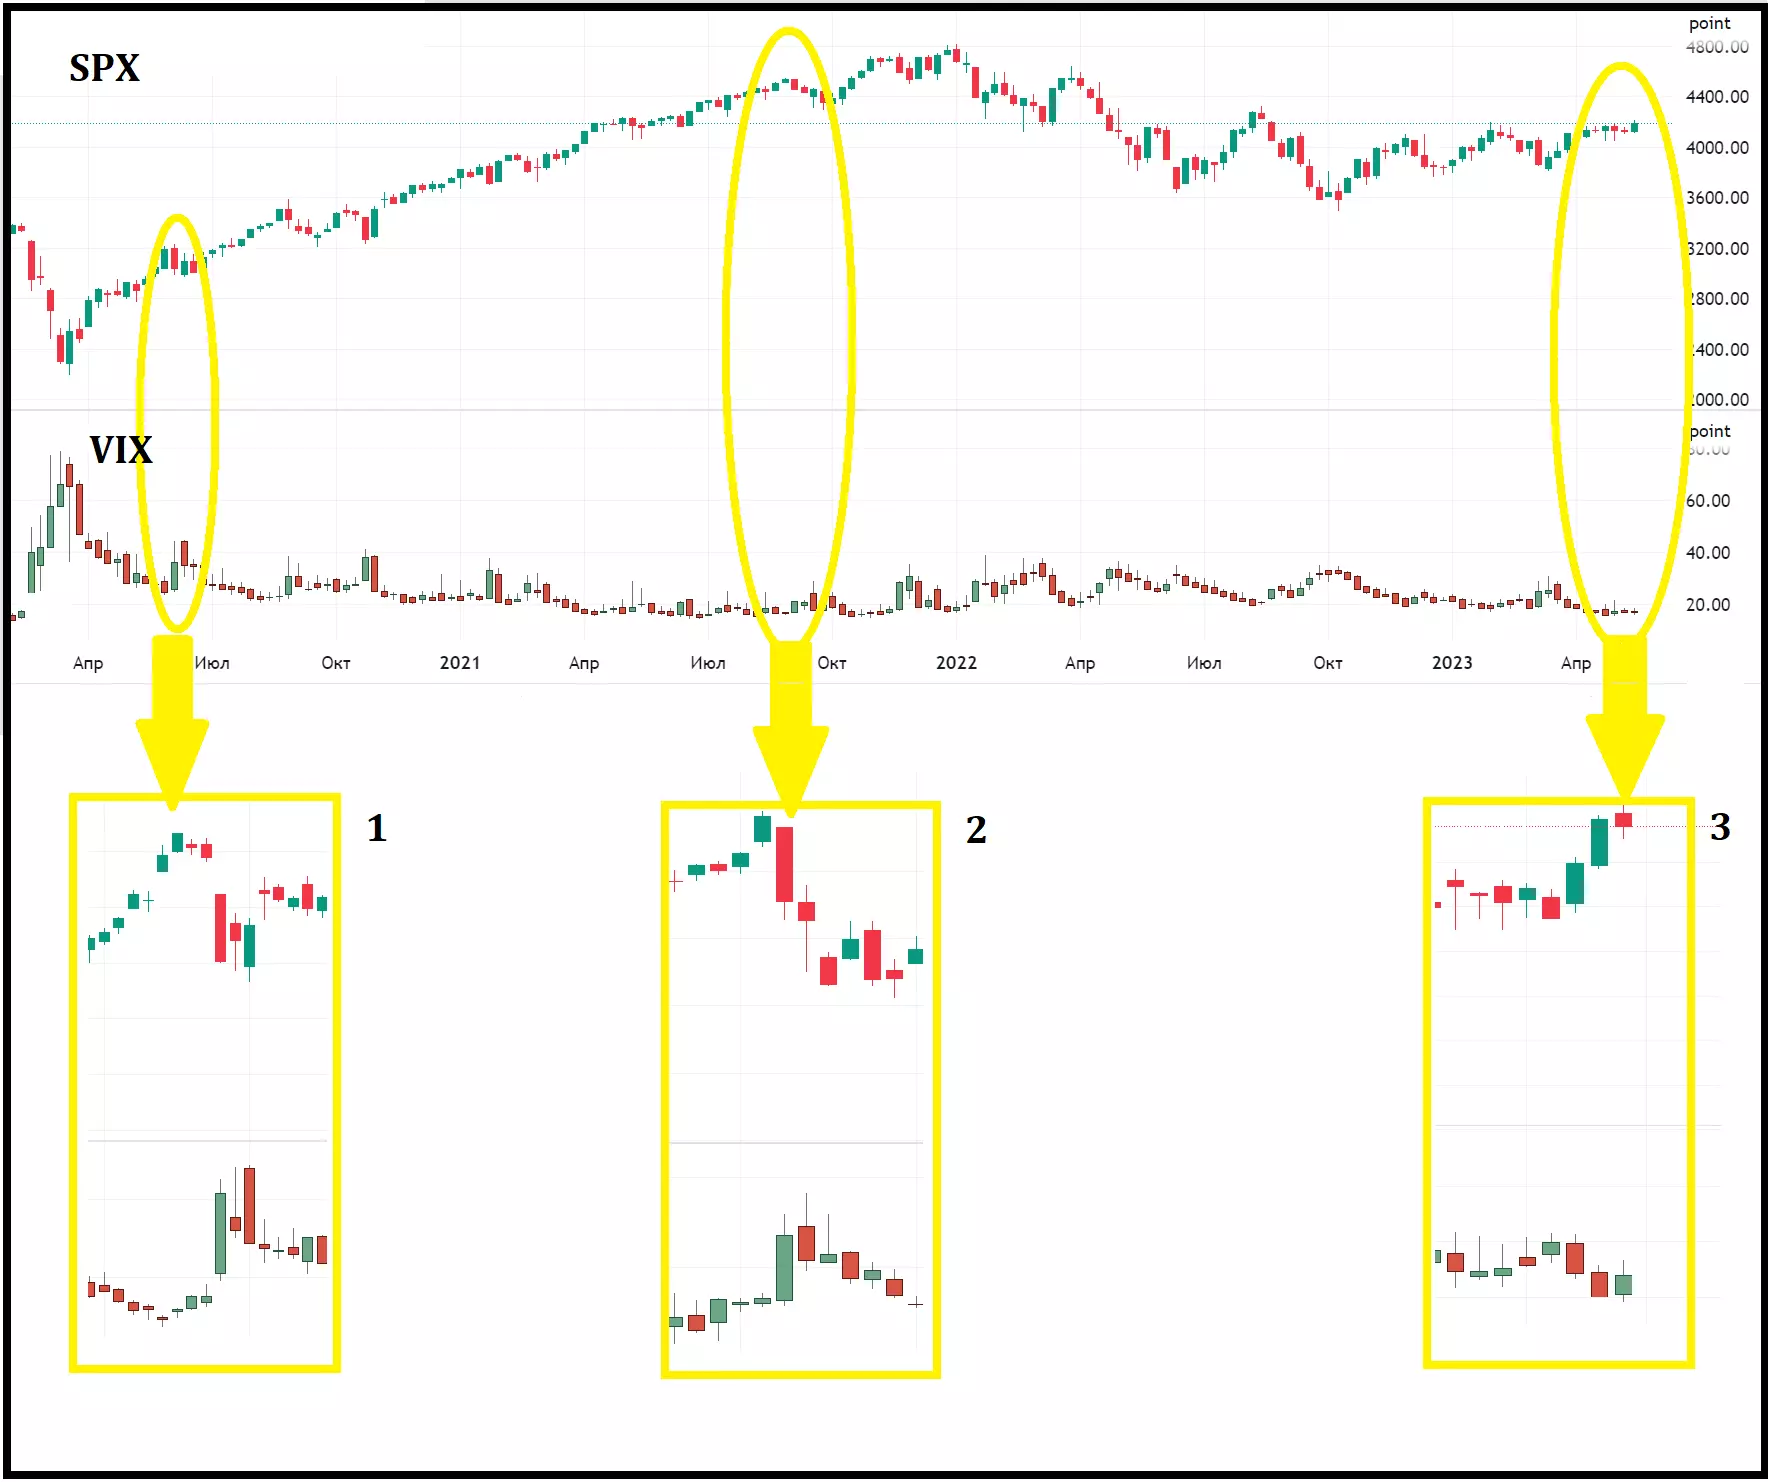
График отображает развитие курсов индекса американских акций S&P500 и индекса волатильности VIX, начиная с кризиса пандемии COVID-19.
Что такое индекс волатильности VIX и как быть российскому инвестору?
VIX — индекс волатильности, или так называемый «Индекс страха», рассчитываемый Чикагской опционной биржей. Он показывает ожидания участников торгов по предстоящей волатильности финансовых инструментов: можно сделать вывод либо о спокойствии, либо о начинающейся панике трейдеров в связи с будущей динамикой цен на рынке. Рассчитывается на основании предполагаемой волатильности опционов индекса S&P 500.
Считается, что уровень менее 20 пунктов показывает оптимистичное настроение участников рынка. Однако, несмотря на оптимизм и спокойствие, это зачастую предвещает разворот тренда, — а значит необходимость закрывать позиции в рисковых инструментах. 20–30 — средний уровень, не говорящий о каких-либо значительных изменениях. Если же уровень достигает 40 пунктов и более, то это показатель наличия паники на рынке. В этот период обычно происходит обвал цен на акции, валюты развивающихся стран и сырьевые активы. При этом подобные падения считаются лучшим временем для покупки рисковых активов. Ведь когда ситуация скорректируется, их стоимость начнет повышаться.
В текущий момент VIX достиг границы в 20 пунктов — рубежный уровень, от которого может начаться отскок и, как следствие, падение рисковых активов (рис. 1).

При этом, если увеличить масштаб, то будет видно, как индекс принимает форму диагонали, которая сжимается подобно пружине и в ближайшее время сможет развернуть индекс вверх (рис. 2).

Итак, анализ «индекса страха» помогает инвестору понять, как развивается тренд и когда стоит фиксировать свои позиции, а также определить наиболее подходящую точку входа и выхода из рынка.
Можно ли купить индекс волатильности?
Есть несколько возможностей с разными рисками.
Barclays Bank PLC iPath S&P 500 VIX Short-Term Futures ETN (VXX) — наиболее распространенный вариант. Это долговая расписка банка Barclays, которая повторяет динамику двух ближайших по экспирации фьючерсов на индекс VIX.
Существенный недостаток VXX — его динамика с приближением экспирации может не совпадать с динамикой VIX. Обусловлено этот эффектом контанго, когда ближайшие фьючерсы стоят дешевле дальних. Поэтому данный инструмент не подходит для долгосрочной позиции.
Однако есть и положительный момент: бумаги VXX коррелируют с индексом S&P 500 отрицательно, что может стать шансом заработать на повышении волатильности при обвале рынка.
ProShares Ultra VIX Short-Term Futures ETF (UVXY) — бумага с зашитым эффектом кредитного плеча 2:1. Это лучший вариант с точки зрения ликвидности и краткосрочного отслеживания динамики.
Это способ для мониторинга колебания индекса S&P 500 VIX Short-Term Futures — если базовый индекс растет на 1%, UVXY прибавляет 2%, и наоборот. Однако бумаги отражают динамику VIX неточно (по причине контанго), что также рискованно.
Фьючерсы на VIX — максимально точно повторяют динамику индекса VIX, имеют эффект кредитного плеча, однако не очень удобны из-за экспирации: приходится перекладываться руками либо дополнительно покупать календарные спреды на них.
Операции с опционами — сложнее и нуждаются в тщательной подготовке, в отличие от предыдущих вариантов. Однако правильное построение опционных конструкций дает возможность реализовать менее рисковые стратегии с прогнозируемым риском.
Перечисленные инструменты не позволяют купить VIX на российском рынке. Однако существует аналог американского VIX — российский RVI. На него также есть фьючерсы, ликвидность которых на него настолько мала, что желание торговать подобным инструментом и вовсе пропадает (рис. 3).

Что покупать российскому инвестору чтобы защититься от коррекции?
Думаю, многие из вас задумались о шорт-позициях (что такое шорт-позиции и чем они опасны читайте здесь), однако есть более консервативный вариант защиты своего портфеля.
Ранее мы писали, что при росте VIX, как правило, происходит падение валют развивающихся стран, к которым относится и российский рубль. Обратите внимание на текущую корреляцию между VIX и валютными парами USD/RUB и EUR/RUB (рис. 4). Поэтому ожидания роста VIX могут быть хорошим сигналом для покупки доллара или евро против рубля.
О чем нам говорит «Индекс страха» VIX?
Значительные падения фондовых рынков, например, падение индекса Dow Jones Industrials Average на 22,6% и индекса S&P 500 на 20,4% за один день (19 октября 1987 года) «заставили» инвесторов обратить внимание на волатильность.
В условиях неопределенности рынков хеджирование риска волатильности становилось довольно актуальным для участников рынка. Они стали использовать волатильность не только как параметр, характеристику, но и как сам базовый актив, который стали покупать и продавать, не только хеджируя свои риски, но и спекулируя.
В 1993 году биржа Chicago Board Options Exchange (CBOE) запустила индекс CBOE Volatility Index (VIX), который рассчитывался и публиковался для измерения участниками рынка рыночных ожиданий относительно 30-дневной подразумеваемой волатильности. Изначальная формула индекса основывалась на ценах опционов на индекс CBOE S&P 100 (OEX).
В расчете использовались рыночные цены опционов «при деньгах» (at-the-money) на S&P 100 Index (OEX).
За короткий промежуток времени VIX стал основным бенчмарком для оценки волатильности фондового рынка США, впоследствии его стали транслировать по телевидению, публиковать в различных новостных изданиях и часто называть «индексом страха».
Однако, в то время участники рынка слабо осознавали информационную сущность этого инструмента, да и применявшаяся методика была слишком примитивной.
Некоторое время VIX не вызывал особого интереса у трейдеров.
Спустя 10 лет CBOE совместно с Goldman Sachs обновили методику расчета VIX. Новый Индекс рассчитывался на основе S&P 500 Index (SPX), основного фондового индекса США. В 2004 CBOE ввела фьючерс на индекс VIX, а в 2006 запустила опционы на VIX. Как отмечает сама биржа CBOE, это один из самых успешных продуктов в ее истории.
Новая методология VIX от абстрактной концепции приблизила индекс к практическому подходу для торговли и хеджирования волатильности. Методика расчета индекса VIX базируется на теории свопов волатильности.
Документ CBOE (White Paper), раскрывающий методику расчета VIX, с первых же слов ссылается на материалы компании Goldman Sachs.
Расчет индекса VIX связан с математикой ценообразования свопов волатильности.
Данный факт объясняется тем, что новая методология индекса VIX разрабатывалась CBOE совместно с Goldman Sachs, который в это время занимался активным продвижением торговли свопами на волатильность.
Variance Swap (VS) – это форвардный контракт на годовую дисперсию (variance), квадрат реализованной волатильности (realized volatility) базового актива. На момент экспирации выплата по инструменту происходит по следующей формуле:
Покупатель «varience swap» при экспирации контракта получит N долларов за каждый пункт, на который реализованная дисперсия σ²R превысит цену поставки Kvar.
Оценка стоимости данного инструмента производится через стратегию репликации свопа с помощью портфелей опционов.
В своих материалах авторы статьи вводят такой параметр как V, как показатель чувствительности премии опциона Сbs к дисперсии базового актива σ² (в литературе параметр встречается как Variance Vega), определяющий на сколько изменится премия опциона в случае изменения дисперсии его базового актива:
Далее авторы приводят в статье графики изменения параметра Variance Vega для опционов с различными страйками в зависимости от цены базового актива (левая часть), а также графики параметра Variance Vega для портфелей из этих же опционов (правая часть):
Рисунок 1. Variance Vega портфелей call опционов с различными страйками как функция цены базового актива. Графики слева показывают вклад отдельного опциона в показатель Vega портфеля. А соответствующий график справа отражает сумму этих вкладов, взвешенных двумя способами: штриховая линия – с равными весами, сплошная линия – с весами обратно пропорциональными квадрату страйка. При увеличении количества опционов расстояние между страйками уменьшается от верхнего к нижнему графику.
В итоге получается, что Variance Vega портфеля из опционов со всеми страйками, взвешенными обратно пропорционально квадрату страйка, не зависит от цены базового актива. Именно это свойство и необходимо для торговли чистой волатильностью. Поскольку разработчики индекса VIX хотели создать на бирже такой инструмент, который бы позволил торговать чистой волатильностью, то именно данный ключевой фактор был включен в методологию расчета индекса волатильности VIX.
Подход Чикагской опционной биржи основан на единственной предпосылке: индекс волатильности VIX должен отражать ожидания инвесторов относительно средней ожидаемой волатильности за следующие 30 дней.
Компонентами расчета являются ближайшая и следующая за ней серия опционов call и put. С 2014 года биржа CBOE включила недельные опционы в расчет VIX, ввиду этого для ближайшей серии опционов всегда будет более 23 дней до ее экспирации, а для опционов следующей серии всегда будет менее 37 дней до экспирации, поэтому полученное значение VIX всегда будет отражать интерполяцию от дисперсий σ²1 и σ²2
Обобщённая формула для расчета VIX имеет следующий вид:
Безрисковые процентные ставки R1 и R2 представляют собой эквивалентные доходности казначейским облигациям США, наиболее близкие к датам истечения срока действия соответствующих опционов SPX.
Для начала определяется уровень фьючерса SPX (F) путем определения цены исполнения, при которой абсолютная разница между ценами call и put является наименьшей. Затем определяется значение параметра K0 для ближайшей и следующей серии опционов. Выбранные опционы «вне денег» call и put SPX сосредоточены вокруг опциона при деньгах (K0). В расчете Индекса используются только опционы SPX с ценой bid. Стоит отметить, что по мере того, как волатильность возрастает и снижается, диапазон страйков с ненулевыми значениями «bid» имеет тенденцию расширяться и сужаться. В результате количество опционов, используемых в расчете VIX, может изменяться.
Далее выбираются опционы put «вне денег» со страйками меньше K0, начиная сразу со страйка ниже K0, переходя последовательно к страйкам ниже. При этом исключаются опционы put, у которых котировка bid равна нулю. Как только находятся два последовательных опциона put с котировками bid равных нулю, то для включения в расчет индекса не рассматриваются опционы put с более низкими страйками.
Далее выбираются опционы call «вне денег» со страйками больше K0 и повторяется процедура, идентичная выбору опционов put. Для расчета VIX используется среднее значение котировок bid/ask для опционов call и put. Применяя формулы (4-5), рассчитываются дисперсии для цен ближайшей и следующей серий. Получив все компоненты формулы (3), вычисляется значение Индекса.
VIX оценивает волатильность (колебания) индекса S&P 500 на ближайшие 30 дней, однако для удобства и сопоставимости с другими метриками волатильность приводится к годовой.
Исходя из схемы расчета, получаем, что VIX – это совокупность информации, отраженной в ценах всех выбранных опционов. Вклад одного параметра в значение VIX пропорционален ΔK и цене этого параметра и обратно пропорционален квадрату цены исполнения опциона.
Индекс волатильности похож на Dow Jones или S&P 500, однако рассчитывается он не исходя из цен акции, а из цен на опционы на индекс S&P 500 (SPX). Цены на опционы на индекс S&P 500 зависят от того, как трейдеры оценивают текущую ситуацию на рынке и что ожидают в ближайшем будущем (подразумеваемая волатильность). Чем больше участники рынка ожидают колебаний на фондовом рынке, тем дороже стоят опционы на S&P 500 (то есть тем выше их подразумеваемая волатильность). По сути это та цена, которую инвесторы платят за «страхование» своих портфелей из акций.
Если индекс увеличивается, значит инвесторы ожидают повышенную волатильность рынка, а значит и повышенный риск.
Рассмотрим свойства, которые присущи любым индексам волатильности.
Индекса VIX имеет отрицательную корреляцию с движением S&P500 (Рисунок 2). VIX быстро растет при резких колебаниях на фондовом рынке. При плавных движениях S&P500, преимущественно вверх, VIX постепенно падает.
Рисунок 2. Динамика индексов S&P500 и VIX
Обратная зависимость между индексом волатильности и доходностью фондового рынка предполагает возможность диверсификации, что подразумевает включение «волатильности» в портфель. Это может значительно снизить риск портфеля.
Также еще одно немаловажное свойство – это возврат к среднему. Поскольку индекс выражает волатильность, то ему характерно (как и самой волатильности) иметь кластерность и возвращение к своему среднему значению. Рисунок 2 демонстрирует, что для VIX это значение составляет 20 вол. При отсутствии резких колебаний и неопределенности на фондовом рынке, VIX колеблется на своем базовом уровне независимо от ценового уровня индекса S&P500.
Кто же может использовать данный инструмент?
В первую очередь это опционные трейдеры, производящие арбитражные операции и хеджирование веги. Также инструмент подходит для управляющих портфелем (из-за асимметричности движения индекса S&P500 и VIX).
- Хеджирование портфеля.
Фьючерс на волатильность позволяет участникам рынка хеджировать свои риски в случае падения или неопределенности на фондовом рынке. В случае с фьючерсом на VIX, несмотря на сколько бы ни поднимался индекс S&P 500, VIX будет держаться на своем исторически сложившемся базовом уровне, и только при колебаниях и неопределенности на фондовом рынке VIX начинает расти. То есть из-за асимметричности в чувствительности VIX к росту и падению фондового рынка потери ограничены. У фьючерса на индекс S&P 500 данная особенность асимметрии отсутствует. Получается, что с помощью фьючерса на VIX создаётся хедж против резких колебаний на рынке акций, при этом без риска неограниченных потерь в нормальном бычьем рынке.
2. Статистический арбитраж.
Стратегия предполагает использование фьючерса VIX и портфель опционов, из которых состоит индекс VIX. Позиции должны быть разнонаправлены.
3. Торговля чистой волатильностью.
При опционных стратегиях трейдер также несет риски по отдельным грекам, в зависимости от того к чему стратегия будет нейтральна, например, дельта-нейтральная. В отличии от опционной стратегии, фьючерс VIX содержит в себе только грек вега и остальные греки ему не присущи.
Например, если трейдер предполагает повышение волатильности на фондовом рынке США, он может купить опционы на S&P 500 или же купить фьючерс на VIX. Однако, при покупке опционов трейдер столкнется с рядом вопросов, которые нужно будет решить. Выбор стратегии: бабочка, стрэддл, стрэнгл и т.д.; выбор опционов: уровень страйков, даты экспирации опционов.
Delayed Options Quotes
Допустим, трейдер решает построить опционную стратегию стрэддл (длинный стрэдлл, т.к. ожидает повышения волатильности). Он покупает опцион call и put в одинаковой пропорции с одним страйком и датой экспирации: