1. Полный комплект обязательной финансовой отчетности включает следующие компоненты:
а)бухгалтерский баланс, отчет о прибылях и убытках; отчет об изменениях собственного капитала, отчет о движении денежных средств; примечания с раскрытием основных положений учетной политики, другие отчеты по желанию; б)бухгалтерский баланс, отчет о прибылях и убытках; отчет об изменениях собственного капитала, отчет о движении денежных средств; примечания с раскрытием основных положений учетной политики; отчет о добавленной стоимости; в)бухгалтерский баланс, отчет о прибылях и убытках; отчет об изменениях собственного капитала, отчет о движении денежных средств; примечания с раскрытием основных положений учетной политики, отчет об охране окружающей среды.
2. Отчетный период по представлению обязательной финансовой отчетности составляет:
а)за каждый месяц календарного года; б)квартал, полугодие, 9 месяцев календарного года; в)за один год или за период 52 недели. 3. Едина ли для всех организаций, согласно МСФО, форма бухгалтерского баланса? а)да, едина; б)нет, организации разрабатывают и утверждают индивидуальные отчеты самостоятельно, руководствуясь положениями МСФО; в)нет, организации разрабатывают и утверждают индивидуальные формы балансовых отчетов самостоятельно. 4. В балансовом отчете, согласно МСФО, активы могут классифицироваться как: а)краткосрочные и долгосрочные; б)внеоборотные и оборотные; в)не классифицируются. 5. В балансовом отчете, согласно МСФО, обязательства классифицируются как: а)краткосрочные и долгосрочные; б)краткосрочные, среднесрочные, долгосрочные; в)не классифицируются. 6. Есть ли обязательные названия линейных статей в бухгалтерском балансе в соответствии с IAS 1 «Представление финансовой отчетности»? а)нет, составители отчетности самостоятельно дают названия линейных статей; б)да, есть обязательные названия линейных статей. 7. Объекты основных средств, оцененные различными методами оценки, должны быть представлены в бухгалтерском балансе: а)в одной линейной статье; б)в различных линейных статьях; в)в разных разделах баланса. 8. Едина ли для всех компаний, согласно МСФО, форма отчета о совокупном доходе? а)да, едина; б)нет, составители отчетности разрабатывают и утверждают индивидуальные отчеты самостоятельно, руководствуясь положениями МСФО; в)нет, организации разрабатывают и утверждают индивидуальные формы отчетов самостоятельно. 9. Анализ каких элементов должен быть проведен при составлении отчета о прибылях и убытках? а)прибылей и убытков; б)расходов; в)доходов и расходов. 10. Что понимается под методом характера расходов при составлении отчета о прибылях и убытках? а)в отчете расходы объединяются в соответствии с их характером; б)в отчете затраты объединяются в соответствии с их функцией; в)в соответствии со спецификой деятельности компании. 11. Что понимается под методом функции затрат при составлении отчета о прибылях и убытках? а)в отчете расходы объединяются в соответствии с их характером; б)в отчете затраты объединяются в соответствии с их функцией; в)в соответствии со спецификой деятельности компании. 12. Какие из перечисленных статей относятся к классификации расходов по функции: а)амортизация, заработная плата; б)расходы на рекламу; в)административные расходы. 13. Какие из перечисленных статей не относятся к классификации расходов по характеру: а)амортизация, заработная плата; б)расходы на рекламу; в)административные расходы. 14. Едина ли для всех организаций, согласно МСФО, форма отчета об изменениях в собственном капитале? а)да, едина; б)нет, составители отчетности разрабатывают и утверждают индивидуальные отчеты самостоятельно, руководствуясь положениями МСФО; в)нет, организации разрабатывают и утверждают индивидуальные формы отчетов самостоятельно. 15. Что должно быть обязательно отражено в отчете об изменениях в собственном капитале? а)изменения в уставном капитале; б)все изменения в капитале собственников или изменения в капитале, отличные от операций с собственниками капитала; в)все изменения в капитале собственников. 16. Признается ли в качестве изменений в капитале при составлении отчета об изменениях в собственном капитале прирост или снижение от переоценки имущества? а)да, всегда; б)нет, никогда; в)да, только в случаях, предусмотренных стандартом. 17. Признаются ли в качестве изменений в капитале при составлении отчета об изменениях в собственном капитале выплаченные дивиденды? а)да, всегда; б)нет, никогда; в)да, только в случаях, предусмотренных стандартом. 18. Форма отчета о движении денежных средств, согласно МСФО, едина для всех компаний? а)да, едина; б)нет, составители отчетности разрабатывают и утверждают индивидуальные отчеты самостоятельно, руководствуясь положениями МСФО; в)нет, организации разрабатывают и утверждают индивидуальные формы отчетов самостоятельно. 19. В отчете о движении денежных средств потоки денежных средств и их эквивалентов подразделяют по видам деятельности на: а)операционную, инвестиционную, финансовую; б)операционную, внереализационную, финансовую; в)операционную, финансовую. 20. Что включается в понятие «эквиваленты денежных средств»? а)краткосрочные и высоколиквидные финансовые вложения, подверженные незначительному риску колебаний в стоимости; б)денежные средства, «замороженные» на банковском счете; в)краткосрочные, высоколиквидные активы, которые могут быть в краткий срок обращены в заранее известную денежную сумму и не подвержены значительному риску изменения стоимости. 21. Прямой метод составления отчета о движении денежных средств представляет потоки денежных средств от операционной деятельности как: а)чистый денежный поток по валовым денежным поступлениям и платежам; б)чистый денежный поток путем корректировки чистой прибыли или убытка; в)чистый денежный поток от операционной деятельности. 22. Косвенный метод составления отчета о движении денежных средств представляет потоки денежных средств от операционной деятельности как: а)чистый денежный поток по валовым денежным поступлениям и платежам; б)чистый денежный поток путем корректировки чистой прибыли или убытка; в)чистый денежный поток от операционной деятельности. Ответы к тестам
| N вопроса | Ответ | N вопроса | Ответ |
| 1 | а | 12 | в |
| 2 | в | 13 | в |
| 3 | б | 14 | б |
| 4 | а | 15 | б |
| 5 | а | 16 | а |
| 6 | а | 17 | а |
| 7 | б | 18 | б |
| 8 | б | 19 | а |
| 9 | б | 20 | в |
| 10 | а | 21 | а |
| 11 | б | 22 | б |
Практические задания
Тесты по МСФО с ответами на вопросы
На странице представлена часть вопросов и ответов на тесты, остальные смотрите в файле.
Российские организации составляют индивидуальную бухгалтерскую отчетность:
а) по национальным учетным стандартам;
Российские организации — кредитные организации, страховые организации, иные организации, ценные бумаги которых допущены к обращению на торгах фондовых бирж, — составляют консолидированную финансовую отчетность:
б) по международным стандартам финансовой отчетности;
Реформа национальной учетной системы в России проводится в соответствии:
а) с требованиями рыночной экономики и МСФО;
Реформа национальной учетной системы в России будет проводиться по пути:
б) гармонизации с МСФО;
Совет по международным стандартам финансовой отчетности — это:
в) независимая профессиональная организация.
Структура СМСФО включает:
б) правление СМСФО, попечительский совет, консультативный совет, комитет по интерпретациям;
Что из перечисленного входит в функции правления СМСФО?
в) разработка МСФО.
Что из перечисленного входит в функции консультативного совета?
а) проведение консультаций с правлением СМСФО по текущим вопросам;
В интерпретациях к МСФО рассматриваются:
а) отдельные вопросы, которые не отражены в стандартах или имеют неоднозначное толкование;
Если российская компания будет размещать свои ценные бумаги на фондовой бирже США, то ей необходимо будет представить финансовую отчетность в формате:
Если российская компания будет размещать свои ценные бумаги на европейской фондовой бирже, то ей необходимо будет представить финансовую отчетность в формате:
Если российская компания будет размещать свои ценные бумаги на азиатской фондовой бирже, то ей необходимо будет представить финансовую отчетность в формате:
1. Что определяют принципы, предшествующие стандартам?
а) основополагающие положения в отношении подготовки и представления финансовой отчетности для внешних пользователей;
_______________________________________2. Если положения принципов противоречат положениям стандарта, то при подготовке финансовой отчетности необходимо руководствоваться:
б) положениями стандарта;
3. Что не относится к элементам финансовой отчетности?
б) оборотные и внеоборотные средства;
4. Что включается в понятие «основополагающие допущения» в принципах?
б) учет по методу начисления и непрерывность деятельности;
_______________________________________5. Что из перечисленного относится к качественным характеристикам?
а) понятность и уместность;
6. Что из перечисленного относится к ограничениям надежности и достоверности информации?
в) своевременность, баланс между выгодами и затратами.
7. Будет ли признаваться актив в балансе, если он не контролируется компанией?
8. Будет ли признаваться актив в балансе, если от него не ожидается экономическая выгода в следующем отчетном периоде?
9. Если актив не признается в балансе в качестве заявленного элемента, то он списывается:
10. Будет ли признаваться обязательство, если нет вероятности того, что его необходимо погасить и в результате произойдет отток ресурсов, содержащих экономическую выгоду?
11. Если из юридической формы документа следует, что в случае нецелевого использования целевого финансирования полученные средства необходимо будет вернуть в бюджет, то в финансовой отчетности такая статья признается:
12. Если обязательство не признается в балансе в качестве заявленного элемента, то оно списывается:
в) на увеличение капитала.
13. Доходы признаются одновременно с:
б) уменьшением обязательств или увеличением стоимости активов;
14. Расходы признаются одновременно с:
б) увеличением обязательств или уменьшением стоимости активов;
15. Есть ли критерии признания в отношении элемента финансовой отчетности — капитала?
16. При поддержании финансового капитала прибыль считается полученной, если:
в) сумма чистых активов в конце периода превышает аналогичную величину в начале периода с учетом вычета всех распределений и взносов собственников.
17. При поддержании физического капитала прибыль считается полученной, если:
а) физическая производительность или операционная способность компании в конце периода выше аналогичного показателя в начале периода после вычета всех распределений и взносов собственников;
18. Концепцию поддержания капитала и определения прибыли компания выбирает:
1. Полный комплект обязательной финансовой отчетности включает следующие компоненты:
а) бухгалтерский баланс, отчет о прибылях и убытках; отчет об изменениях собственного капитала, отчет о движении денежных средств; примечания с раскрытием основных положений учетной политики, другие отчеты по желанию;
2. Отчетный период по представлению обязательной финансовой отчетности составляет:
в) за один год или за период 52 недели.
3. Едина ли для всех организаций, согласно МСФО, форма бухгалтерского баланса?
б) нет, организации разрабатывают и утверждают индивидуальные отчеты самостоятельно, руководствуясь положениями МСФО;
4. В балансовом отчете, согласно МСФО, активы могут классифицироваться как:
а) краткосрочные и долгосрочные;
5. В балансовом отчете, согласно МСФО, обязательства классифицируются как:
а) краткосрочные и долгосрочные;
6. Есть ли обязательные названия линейных статей в бухгалтерском балансе в соответствии с IAS 1 «Представление финансовой отчетности»?
а) нет, составители отчетности самостоятельно дают названия линейных статей;
7. Объекты основных средств, оцененные различными методами оценки, должны быть представлены в бухгалтерском балансе:
б) в различных линейных статьях;
8. Едина ли для всех компаний, согласно МСФО, форма отчета о совокупном доходе?
б) нет, составители отчетности разрабатывают и утверждают индивидуальные отчеты самостоятельно, руководствуясь положениями МСФО;
9. Анализ каких элементов должен быть проведен при составлении отчета о прибылях и убытках?
10. Что понимается под методом характера расходов при составлении отчета о прибылях и убытках?
а) в отчете расходы объединяются в соответствии с их характером;
11. Что понимается под методом функции затрат при составлении отчета о прибылях и убытках?
б) в отчете затраты объединяются в соответствии с их функцией;
12. Какие из перечисленных статей относятся к классификации расходов по функции:
в) административные расходы.
13. Какие из перечисленных статей не относятся к классификации расходов по характеру:
в) административные расходы.
14. Едина ли для всех организаций, согласно МСФО, форма отчета об изменениях в собственном капитале?
б) нет, составители отчетности разрабатывают и утверждают индивидуальные отчеты самостоятельно, руководствуясь положениями МСФО;
15. Что должно быть обязательно отражено в отчете об изменениях в собственном капитале?
б) все изменения в капитале собственников или изменения в капитале, отличные от операций с собственниками капитала;
16. Признается ли в качестве изменений в капитале при составлении отчета об изменениях в собственном капитале прирост или снижение от переоценки имущества?
17. Признаются ли в качестве изменений в капитале при составлении отчета об изменениях в собственном капитале выплаченные дивиденды?
18. Форма отчета о движении денежных средств, согласно МСФО, едина для всех компаний?
б) нет, составители отчетности разрабатывают и утверждают индивидуальные отчеты самостоятельно, руководствуясь положениями МСФО;
19. В отчете о движении денежных средств потоки денежных средств и их эквивалентов подразделяют по видам деятельности на:
а) операционную, инвестиционную, финансовую;
20. Что включается в понятие «эквиваленты денежных средств»?
в) краткосрочные, высоколиквидные активы, которые могут быть в краткий срок обращены в заранее известную денежную сумму и не подвержены значительному риску изменения стоимости.
21. Прямой метод составления отчета о движении денежных средств представляет потоки денежных средств от операционной деятельности как:
а) чистый денежный поток по валовым денежным поступлениям и платежам;
22. Косвенный метод составления отчета о движении денежных средств представляет потоки денежных средств от операционной деятельности как:
б) чистый денежный поток путем корректировки чистой прибыли или убытка;
1. Стандарт (IFRS 1) применяется:
2. Первая финансовая отчетность по МСФО — это:
а) первая годовая финансовая отчетность, подготовленная в соответствии с МСФО;
3. Дата перехода на МСФО:
а) начало самого раннего периода, за который организация представила свою первую финансовую отчетность в соответствии с МСФО;
4. Первый отчетный период по МСФО:
а) отчетный период, оканчивающийся на отчетную дату, на которую составлена первая финансовая отчетность, подготовленная в соответствии с МСФО;
5. Отчетная дата первой финансовой отчетности по МСФО — это:
б) последняя дата самого позднего периода, за который организация представила свою первую финансовую отчетность в соответствии с МСФО;
6. Вступительный бухгалтерский баланс в соответствии со стандартом (IFRS 1) обязателен к публикации?
б) нет, не обязателен.
7. Какие исключения из ретроспективного применения допускает стандарт (IFRS 1) ?
в) добровольные и обязательные исключения из ретроспективного применения.
8. Что из перечисленного относится к добровольному исключению из ретроспективного применения?
а) информации об активах и обязательствах дочерних компаний, ассоциированных компаний и совместных предприятий;
9. Что из перечисленного стандарт (IFRS 1) запрещает в качестве ретроспективного применения?
б) прекращение признания финансовых активов и обязательств;
10. Стандарт (IFRS 1) требует раскрытия информации в отдельной форме о корректировках, осуществленных с целью приведения учетной информации в соответствие с МСФО?
б) нет, такого требования по раскрытию информации нет.
1. Что из перечисленного является датой выпуска финансовой отчетности?
б) дата утверждения финансовой отчетности к выпуску;
2. Что из перечисленного является отчетной датой для финансовой отчетности?
а) последнее число отчетного периода;
3. К событиям после отчетного периода относятся события, произошедшие:
а) между отчетной датой и датой утверждения к выпуску финансовой отчетности;
4. События после отчетной даты могут быть:
5. Какие из перечисленных событий после отчетного периода могут относиться к корректирующим?
а) объявление о выплате дивидендов;
6. Какие из перечисленных событий после отчетного периода могут относиться к некорректирующим?
в) заключение крупного договорного контракта и принятие существенных обязательств.
7. Как отражается влияние корректирующих событий после отчетного периода?
а) корректируются показатели финансовой отчетности за отчетный период;
8. Как отражается влияние некорректирующих событий после отчетного периода?
в) показатели финансовой отчетности за отчетный период корректируются, информация раскрывается в пояснительных примечаниях к финансовой отчетности.
9. Как отражается событие об объявлении выплаты дивидендов акционерам, произошедшее после отчетного периода?
а) учитывается в показателях финансовой отчетности последующего отчетного периода, информация раскрывается в пояснительных примечаниях к финансовой отчетности отчетного периода;
10. Как отражается событие (произошедшее после отчетной даты) о подтверждении в судебном решении суммы задолженности, признанной организацией за отчетный период?
в) показатели финансовой отчетности за отчетный период не корректируются, информация раскрывается в пояснительных примечаниях к финансовой отчетности.
1. Что из перечисленного не относится к объектам основных средств в соответствии с МСФО?
б) здание, предназначенное для реализации;
2. Что из перечисленного не включается в первоначальную стоимость основных средств в соответствии с МСФО?
в) административные расходы.
3. Включается ли в первоначальную стоимость объекта основных средств предполагаемая стоимость демонтажа в конце срока полезной службы объекта в соответствии с МСФО?
а) да, включается;
4. Могут ли включаться в себестоимость уже признанного объекта основных средств затраты по его модификации, увеличивающие срок его полезной службы, в соответствии с МСФО?
а) да, включаются;
5. Включаются ли в себестоимость уже признанного объекта основных средств затраты на его ремонт, сохраняющие срок его полезной службы?
б) нет, не включаются;
6. При обмене активами полученное основное средство в соответствии с МСФО первоначально оценивается:
а) по справедливой стоимости;
7. При оценке основных средств по первоначальной стоимости основные средства в соответствии с МСФО в балансе отражаются:
а) по первоначальной стоимости за вычетом накопленной амортизации и убытков от обесценения;
8. При оценке основных средств по справедливой стоимости основные средства в соответствии с МСФО в балансе отражаются:
б) по справедливой стоимости за вычетом накопленной амортизации и убытков от обесценения;
9. В соответствии с МСФО возмещаемая стоимость:
б) наибольшая из двух величин — чистая цена продаж или ценность от использования актива;
10. В соответствии с МСФО чистая цена продаж:
в) возможная выручка от реализации за вычетом затрат, связанных с этой реализацией.
11. Какова частота проведения переоценки основных средств в соответствии с МСФО?
в) проводится в случае существенного отличия балансовой стоимости от справедливой.
12. Может ли быть пересмотрен срок полезной службы основных средств в соответствии с МСФО?
а) да, в конце финансового года;
13. Может ли быть пересмотрена ликвидационная стоимость основных средств в соответствии с МСФО?
а) да, в конце финансового года;
14. Может ли быть пересмотрен метод амортизации основных средств в соответствии с МСФО?
а) да, в конце финансового года;
15. При изменении срока полезного использования изменение применяется:
16. При изменении метода амортизации изменения применяются:
1. Распространяется ли действие стандарта IAS 38 «Нематериальные активы» при учете прав на минеральные ресурсы и затраты на разведку, разработку и добычу минералов, нефти и газа?
б) нет, не распространяется;
2. Относится ли к нематериальному активу исключительное авторское право?
б) да, если от его использования ожидается экономическая выгода и актив является идентифицируемым и контролируемым;
3. Может ли признаваться нематериальным активом внутренне созданная деловая репутация?
4. В какой оценке первоначально нематериальный актив должен учитываться при покупке?
а) по себестоимости;
5. Включаются ли в стоимость приобретенного нематериального актива невозмещаемые налоги?
а) да, включаются;
6. Включаются ли в стоимость приобретенного нематериального актива общие административные расходы?
б) нет, не включаются.
7. Последующие затраты на поддержание торговых марок, фирменных наименований и других аналогичных активов:
а) относятся на расходы периода;
8. В какой оценке признаются нематериальные активы после первоначального признания?
в) по себестоимости или по переоцененной стоимости, в зависимости от принятой учетной политики.
9. Какие нематериальные активы амортизируются?
а) с определенным сроком полезного использования;
10. Какова частота переоценки нематериальных активов, учитываемых по переоцененной стоимости?
б) при существенном отличии балансовой стоимости от справедливой стоимости;
11. Если переоценен нематериальный актив, то нематериальные активы этого класса:
12. Если балансовая стоимость нематериального актива, учитываемого по переоцененной стоимости, увеличивается в результате переоценки, то увеличение должно быть:
а) отражено непосредственно в капитале на счете «Прирост от переоценки»;
13. Если балансовая стоимость нематериального актива, учитываемого по переоцененной стоимости, уменьшается в результате переоценки, то уменьшение должно быть:
в) первоначально, при наличии созданного ранее счета «Прирост от переоценки» в отношении нематериального актива, этот счет дебетуется. Если кредитовое сальдо счета «Прирост переоценки» исчерпано или счет не создавался, то разница относится на убытки.
14. Нематериальные активы, при переоценке которых отсутствует активный рынок, оцениваются:
а) по переоцененной стоимости на дату последней переоценки со ссылкой на активный рынок за вычетом накопленной амортизации и убытков от обесценения;
1. Какие из приведенных ниже условий позволяют классифицировать аренду как финансовую для арендатора?
2. Какие из приведенных ниже условий позволяют классифицировать аренду как операционную для арендатора?
б) срок аренды составляет незначительную часть срока экономической службы актива;
3. Аренда земельных участков без права передачи собственности арендатору классифицируется как:
б) операционная аренда;
4. Аренда земельного участка и недвижимости, расположенной на нем, может классифицироваться как:
5. При финансовой аренде переданный в аренду актив у арендодателя:
б) списывается на баланс арендатора;
6. При операционной аренде переданный в аренду актив у арендодателя:
а) отражается на балансе арендодателя;
7. Обязательства по аренде арендатором классифицируются как:
8. Первоначальные прямые затраты, связанные с заключением договора аренды, у арендодателя включаются:
а) в балансовую стоимость актива, предназначенного для сдачи в аренду;
9. Если по окончании срока аренды арендованный объект переходит в собственность арендатора, то срок полезного использования актива устанавливается как:
а) срок полезной службы;
10. Если по окончании срока аренды арендованный объект не переходит в собственность арендатора, то срок полезного использования актива устанавливается как:
в) наименьший срок, исходя из срока аренды или срока его полезной службы.
1. Что из перечисленного может относиться к инвестиционной недвижимости?
2. Что из перечисленного не может относиться к инвестиционной недвижимости?
в) недвижимость, переданная арендатору по договору финансовой аренды.
3. Что из перечисленного не включается в первоначальную стоимость инвестиционной недвижимости при приобретении?
а) сверхнормативные потери сырья, материалов, труда;
4. Какие из перечисленных расходов при последующем обслуживании инвестиционной недвижимости относятся на расходы периода?
5. Какая модель оценки не предусмотрена для инвестиционной недвижимости?
б) модель по переоцененной стоимости;
6. Какая модель оценки оценивается IAS 40 «Инвестиционное имущество» как приоритетная?
а) модель по справедливой стоимости;
7. Амортизируются ли объекты инвестиционной недвижимости при применении модели оценки по первоначальной стоимости?
в) амортизируются амортизируемые объекты в соответствии сIAS 16″Основные средства».
8. Амортизируются ли объекты инвестиционной недвижимости при применении модели оценки по справедливой стоимости?
б) нет, все не амортизируются;
9. Убыток от обесценения инвестиционной недвижимости, учитываемой по первоначальной стоимости:
а) отражается как убыток от обесценения инвестиционной недвижимости;
10. Убыток от снижения стоимости инвестиционной недвижимости, учитываемой по справедливой стоимости:
а) отражается как убыток от изменения стоимости инвестиционной недвижимости;
11. Доход от увеличения стоимости инвестиционной недвижимости, учитываемой по первоначальной стоимости:
а) отражается как доход, в пределах суммы ранее списанного убытка от обесценения инвестиционной недвижимости;
12. Доход от увеличения стоимости инвестиционной недвижимости, учитываемой по справедливой стоимости:
а) отражается как доход от изменения стоимости инвестиционной недвижимости;
13. Объект инвестиционной недвижимости списывается с баланса, если:
б) передается в финансовую аренду;
14. Если объект инвестиционной недвижимости будет занимать владелец недвижимости, то:
в) требуется переклассификация объекта в основное средство.
1. IAS 36 «Обесценение активов» не применяется в отношении:
2. При тестировании на обесценение актива сравниваются:
б) балансовая стоимость и возмещаемая стоимость;
3. Балансовая стоимость актива — это:
а) сумма, по которой актив отражается в балансе после вычета накопленной амортизации и убытка от обесценения;
4. Возмещаемая стоимость актива — это:
в) наибольшая сумма, исходя из справедливой стоимости, за вычетом расходов на продажу или эффективности использования.
5. Убыток от обесценения актива признается, если:
б) балансовая стоимость больше возмещаемой стоимости;
6. Если актив учитывается по первоначальной стоимости, то убыток от обесценения:
б) относится на расходы периода;
7. Если актив учитывается по первоначальной стоимости, то убыток от обесценения отражается:
б) в качестве расхода в отчете о прибылях и убытках;
8. Если актив учитывается по переоцененной стоимости, то убыток от обесценения отражается:
а) относится на уменьшение резерва от переоценки в пределах предшествующей дооценки актива, остальная часть относится на расходы периода;
9. В стоимость генерирующей единицы включаются:
10. При учете убытка по обесценению актива, на который перераспределена деловая репутация, должна соблюдаться следующая последовательность:
а) сначала убыток относится на деловую репутацию, после перераспределяется между активами, подлежащими тестированию на пропорциональной основе;
1. По какой стоимости должны оцениваться запасы в балансе?
в) по наименьшей из двух величин: себестоимости и возможной чистой цене продаж.
2. Включаются ли в затраты на приобретение запасов возмещаемые налоги?
б) нет, не включаются;
3. Включаются ли в себестоимость запасов сверхнормативные потери сырья?
б) нет, не включаются;
4. Включаются ли в себестоимость запасов сбытовые расходы?
б) нет, не включаются;
5. Какой метод оценки стоимости запасов не применяется в МСФО с 1 января 2005 г.?
6. Какой метод оценки стоимости запасов применяется к статьям запасов, не являющихся взаимозаменяемыми?
а) идентификации индивидуальных затрат;
7. Какой метод предполагает, что запасы, закупленные первыми по времени, будут проданы первыми?
8. Какой метод предполагает расчет средней стоимости единицы?
б) средневзвешенной стоимости;
9. Как часто должна пересчитываться себестоимость запасов, оцененная по средневзвешенной стоимости?
а) периодически или по мере получения каждой дополнительной поставки;
10. Запасы переоцениваются:
б) по видам запасов;
11. Если возможная чистая стоимость реализации выше себестоимости запаса, то запас оценивается:
б) по себестоимости;
12. Если возможная чистая стоимость реализации ниже себестоимости запаса, то запас оценивается:
а) по чистой стоимости реализации;
13. Если справедливая стоимость выше возможной чистой стоимости реализации, а возможная чистая стоимость реализации ниже себестоимости запаса, то запас оценивается:
а) по чистой стоимости реализации;
14. Если справедливая стоимость выше возможной чистой стоимости реализации, а возможная чистая стоимость реализации выше себестоимости запаса, то запас оценивается:
б) по себестоимости;
15. После реализации товаров их стоимость должна быть признана:
в) в качестве расходов в том периоде, когда признается выручка от их реализации.
16. При использовании запаса в качестве компонента основных средств запас признается:
в) в качестве расхода в течение срока службы основного средства.
17. Если готовая продукция предположительно может быть продана выше себестоимости, то материалы, используемые для ее изготовления, стоимость которых снизилась:
а) не переоцениваются;
18. Если готовая продукция предположительно может быть продана ниже себестоимости, то материалы, используемые для ее изготовления, стоимость которых снизилась:
б) оцениваются по возможной чистой стоимости продаж;
1. Актив является долгосрочным, если он:
в) не отвечает критериям признания краткосрочного актива.
2. Что свидетельствует о том, что долгосрочный актив нельзя признать как предназначенный для продажи:
3. Какой из вариантов может быть группой выбытия?
б) оборудование, входящее в поточную линию, лицензия на право осуществлять производственную деятельность;
4. Высокая степень вероятности осуществления операции по реализации — это:
б) в значительной степени более высокая степень вероятности;
5. На дату признания долгосрочные активы, предназначенные для продажи, оцениваются:
а) по наименьшей из стоимостей: балансовой стоимости или справедливой стоимости за вычетом расходов на продажу;
6. Долгосрочные активы, предназначенные для продажи:
б) не амортизируются;
7. Если долгосрочные активы, предназначенные для продажи, не были реализованы в течение двенадцати месяцев, но есть намерение их продать, то они:
в) не переклассифицируются, но пересматривается их балансовая стоимость.
8. Для активов, предназначенных для продажи, под продажей понимается:
в) реализация или обмен на другие активы, если обмен носит коммерческий характер.
9. На дату составления отчетности и дату реализации долгосрочные активы, предназначенные для продажи, переоцениваются:
а) по наименьшей из стоимостей: балансовой стоимости или справедливой стоимости за вычетом расходов на продажу;
10. Непризнанный убыток от переоценки долгосрочных активов, предназначенных для продажи, на дату реализации отражается как:
а) уменьшение стоимости долгосрочных активов, предназначенных для продажи, и признается убытком от обесценения;
11. Если долгосрочные активы, предназначенные для продажи, больше не отвечают критериям признания рассматриваемой категории, то они:
а) исключаются из классификационной группы «долгосрочные активы, предназначенные для продажи»;
12. При переклассификации активов, предназначенных для продажи, в иные объекты актив оценивается:
а) по наименьшей из двух величин — балансовой стоимости с учетом амортизации и накопленных убытков от обесценения и возмещаемой стоимости;
13. Затратами на продажу являются:
в) затраты на продажу, которые непосредственно связаны с выбытием актива, за исключением финансовых затрат и налога на прибыль.
14. Если долгосрочный актив, предназначенный для продажи, или группа выбытия приобретены в результате объединения предприятий, то объект оценивается:
б) по справедливой стоимости за вычетом расходов на продажу;
15. Группа выбытия — это:
б) группа активов, предназначенных для одновременного выбытия в результате продажи или обмена на другие активы на основе единой операции, а также обязательств, непосредственно относящихся к этим активам, переходящих к покупателю вместе с активами;
16. Прекращенная деятельность — это:
в) компонент организации, который классифицирован как предназначенный для продажи или уже выбыл.
17. Компонент организации — это:
а) деятельность, генерирующая потоки денежных средств; для целей представления в финансовой отчетности может быть четко отделена от прочей деятельности организации;
18. Компонентом организации может быть:
1. Что из перечисленного не относится к затратам по займам?
в) платежи по операционной аренде.
2. Затраты по займам, относящиеся к приобретению актива, не являющегося квалифицируемым:
б) относятся на расходы периода;
3. Затраты по займам, относящиеся к приобретению квалифицируемого актива:
в) в соответствии с учетной политикой капитализируются или относятся на расходы периода.
4. Какие из перечисленных объектов не могут быть квалифицируемыми активами?
в) деловая репутация.
5. Какие из перечисленных объектов не могут быть квалифицируемыми активами?
б) активы, оцениваемые по справедливой стоимости;
6. Какие условия должны быть соблюдены для начала капитализации затрат по займам?
7. При каких условиях может быть приостановлена капитализация затрат по займам по квалифицируемому активу?
в) приостановка работ на продолжительный период в связи с отсутствием строительных материалов.
8. При каких условиях прекращается капитализация затрат по займам по квалифицируемому активу?
9. Если балансовая стоимость квалифицируемого актива превышает его возмещаемую стоимость, то разница списывается:
а) на расходы периода;
10. Можно ли в отношении квалифицируемого актива затраты по займам не капитализировать?
1. Под функциональной валютой в IAS 21 понимается:
б) валюта, используемая в основной экономической среде, в которой организация осуществляет свою деятельность;
2. При определении функциональной валюты необходимо принять во внимание:
3. Основной экономической средой является:
а) экономическая среда, в которой организация производит и расходует основную часть своих денежных средств;
4. Функциональная валюта может быть изменена:
б) если изменена экономическая среда, в которой организация осуществляет деятельность;
5. Изменение функциональной валюты применяется:
6. К денежным статьям, выраженным в иностранной валюте, относятся:
а) дебиторская и кредиторская задолженность, подлежащая погашению в денежной форме и выраженная в иностранной валюте;
7. К неденежным статьям, выраженным в иностранной валюте, относятся:
б) авансы, полученные в иностранной валюте, подлежащие погашению товарами;
8. Иностранная валюта пересчитывается в функциональную валюту по обменному курсу:
а) на дату совершения операции в иностранной валюте;
9. Курсовая разница на дату составления отчетности по денежным статьям признается:
в) прибылью или убытком, за исключением чистых инвестиций в зарубежную деятельность.
10. Курсовая разница на дату составления отчетности по неденежным статьям признается:
в) прибылью или убытком или компонентом капитала в зависимости от основы оценки.
1. При выборе учетной политики в отношении операции, которая раскрывается в МСФО, следует руководствоваться:
а) стандартом или интерпретацией стандарта;
2. Применение учетной политики к операциям, которые ранее организация не осуществляла в соответствии с МСФО:
в) не является изменением учетной политики.
3. Что из перечисленного не является изменением учетной политики?
4. Досрочное применение изменений положений стандарта, которые не вступили в силу, является:
в) не является добровольным или обязательным изменением учетной политики, и пересчет сопоставимых показателей не требуется.
5. Что из перечисленного не является изменением расчетной бухгалтерской оценки?
а) математический просчет;
6. Результат изменения расчетной оценки применяется:
в) в том периоде, когда произошло изменение, и будущих периодах, если изменение их затрагивает.
7. Что из перечисленного является ошибкой?
а) математический просчет;
8. Исправление ошибки применяется:
а) ретроспективно в первом комплекте финансовой отчетности, выпущенной после обнаружения ошибки;
9. Ретроспективное применение учетной политики — это:
б) применение новой учетной политики так, как если бы она применялась всегда;
10. Перспективное изменение учетной политики — это:
а) применение новой учетной политики к операциям, происходящим после отчетной даты, или признание влияние изменения на текущий и будущие периоды, затронутые этим изменением;
1. IAS 18 «Выручка» не применяется в отношении:
б) выручки от добычи полезных ископаемых;
2. Выручка оценивается:
а) по справедливой стоимости полученного или ожидаемого поступления либо подлежащего получению встречного представления;
3. Выручка не признается:
б) при обмене аналогичными активами по характеру и величине;
4. Что из перечисленного не является условием для признания выручки от реализации товаров?
в) товары отгружены, но не оплачены.
5. Что из перечисленного включается в сумму выручки?
в) сумма дивидендов при установлении права акционеров на их получение.
6. Выручка и расходы, относящиеся к этой сделке, признаются:
7. Признание выручки от предоставления услуг методом «по мере готовности» подразумевает:
б) признание выручки на стадии завершенности сделки;
8. Если выручка от оказания услуг не может быть оценена надежно, то она:
а) не признается;
9. Выручка по процентам от владения долевыми ценными бумагами признается:
а) на пропорциональной временной основе с учетом эффективности дохода от актива:
10. Выручка по лицензионным платежам признается:
в) по методу начисления в соответствии с условиями договора.
11. Признается ли в качестве выручки прирост от изменений в стоимости основных средств?
б) нет, не признается;
12. Признаются ли в качестве выручки доходы от изменений в стоимости запасов?
б) нет, не признаются;
1. Что из перечисленного относится к обязательству (кредиторской задолженности) ?
а) задолженность организации за товары;
2. Оценочное обязательство — это обязательство:
б) неопределенное по величине или с неопределенным сроком исполнения;
3. Что из перечисленного является критерием признания оценочного обязательства?
а) у организации есть действительная юридическая или вмененная обязанность, возникшая в результате предшествующих событий;
4. Что из перечисленного относится к оценочному обязательству?
в) нет правильного ответа.
5. Что из перечисленного является юридической обязанностью?
6. Что из перечисленного является вмененной обязанностью?
в) нет правильного ответа.
7. Есть ли вероятность признания оценочного обязательства по обязанности, которая не наступила, но наступит в следующем отчетном периоде?
а) да, такая вероятность есть;
8. Что в IAS 37 понимается под вероятным наступлением события?
а) наступление события более вероятно, чем нет;
9. Что понимается под достоверной оценкой оценочного обязательства?
а) наилучшая оценка затрат, необходимых для погашения действительной обязанности на дату составления финансовой отчетности;
10. Если покупательная способность денежных единиц со временем может измениться существенно, то сумма оценочного обязательства:
б) должна быть продисконтирована;
11. При создании оценочного обязательства сумма по дебету отражается как:
12. Если ожидается, что затраты, необходимые для погашения оценочного обязательства, будут полностью или частично компенсированы другой стороной, то оценочное обязательство признается в отчете о финансовом положении:
а) в полном объеме, а сумма компенсации — как отдельный актив;
13. Если ожидается, что затраты, необходимые для погашения оценочного обязательства, будут полностью или частично компенсированы другой стороной, то оценочное обязательство признается в отчете о совокупном доходе:
в) как расход по оценочному обязательству за вычетом суммы актива, признанного как возмещение.
14. Оценочное обязательство при реструктуризации бизнеса создается только:
в) при соблюдении всех критериев по признанию оценочных обязательств и при условии публичного объявления подробного плана по реструктуризации или начала проведения реструктуризации.
15. Оценочное обязательство признается всегда по:
а) обременительным договорам;
16. Оценочное обязательство не признается никогда по:
б) будущим операционным убыткам;
17. Что из перечисленного является условным обязательством?
в) нет правильного ответа.
18. Какие из объектов отражаются в отчете о финансовом положении организации?
а) оценочное обязательство;
1. Вознаграждения работникам — это:
б) все формы вознаграждений, которые предоставляет организация в обмен на полученные от работников услуги;
2. Что из перечисленного может относиться к краткосрочным вознаграждениям?
3. При учете краткосрочных вознаграждений организация признает их:
а) недисконтированную величину, подлежащую выплате в обмен на полученные от работников услуги;
4. К ненакапливаемым отпускам относится отпуск:
а) по уходу за ребенком, краткосрочной нетрудоспособности, при работе в качестве присяжного заседателя, на период военной службы;
5. Обязательство и расход по краткосрочным ненакапливаемым оплачиваемым отпускам признаются на момент наступления отпуска:
б) на момент наступления отпуска;
6. Затраты по планам участия в прибыли и выплате премий работникам учитываются как:
а) расходы периода;
7. Если выходные пособия будут выплачены по истечении более чем 12 месяцев с момента окончания отчетного периода, то сумма выплат:
б) дисконтируется с применением ставки дисконта;
8. Что из перечисленного может относиться к вознаграждениям работникам после окончания их трудовой деятельности:
9. При применении плана с установленными взносами:
а) актуарный и инвестиционный риски не возлагаются на организацию;
10. При применении плана с установленными взносами обязательства оцениваются по:
в) недисконтируемой стоимости, за исключением случаев, когда они подлежат выплате в течение более чем 12 месяцев после окончания периода, в котором работники оказали соответствующие услуги.
11. При применении плана с установленными выплатами:
б) актуарный и инвестиционный риски возлагаются на организацию.
12. Если организация будет погашать обязательство по пенсионному плану из своих текущих доходов, то такой пенсионный план является:
13. Обязанности по выплатам по пенсионным планам с установленными выплатами:
б) должны быть продисконтированы в полном объеме, даже если часть обязанностей будет погашена в течение 12 месяцев после отчетной даты;
14. Актуарные прибыли и убытки включают:
в) корректировки с учетом предыдущего опыта и результаты изменений в актуарных допущениях.
15. Организация обязана признавать актуарные прибыли и убытки:
16. Если по договору со страховщиком организация не имеет юридических или вмененных обязанностей по покрытию убытков по страховому полису и страховщик в одиночку несет ответственность за выплату пенсий, то организация:
б) учитывает страховые платежи как взносы в пенсионный план с установленными взносами;
1. Бухгалтерская прибыль (убыток) и налогооблагаемая прибыль (убыток) могут отличаться из-за различий:
2. Временные разницы представляют собой разность между:
в) балансовой стоимостью активов и обязательств и их налоговой базой на конец отчетного периода.
3. Временные разницы бывают:
б) вычитаемые и налогооблагаемые;
4. Налогооблагаемые временные разницы приводят:
а) к возникновению налогооблагаемых сумм при расчете налоговой базы будущих периодов;
5. Вычитаемые временные разницы приводят:
б) к возникновению вычета при расчете налоговой базы будущих периодов;
6. Определение налоговой базы по активу заключается:
а) в расчете суммы, которая будет уменьшать экономические выгоды для целей налогообложения, которые организация получит при возмещении балансовой стоимости актива;
7. Налоговая база обязательства соответствует:
а) его балансовой стоимости, уменьшенной на сумму, которая подлежит вычету для целей налогообложения в будущих периодах;
8. При получении авансового платежа его налоговая база представляет:
б) его балансовую стоимость за вычетом любой суммы выручки, не облагаемой налогом на прибыль в будущих периодах;
9. По данным налогового учета, стоимость земельного участка составляет 5 млн руб. По данным бухгалтерского учета, балансовая стоимость земельного участка составляет 3 млн руб. Налоговой базой по активу будет сумма:
10. Организацией начислены проценты по займу, подлежащие погашению, в сумме 3 млн руб. Начисление включено в качестве расходов периода для целей налогообложения. Налоговой базой по начисленным процентам будет сумма:
11. При определении временных разниц если балансовая стоимость актива меньше налоговой базы актива, то получается:
а) вычитаемая временная разница;
12. При определении временных разниц если балансовая стоимость актива больше налоговой базы актива, то получается:
б) налогооблагаемая временная разница;
13. При определении временных разниц если балансовая стоимость обязательства меньше налоговой базы обязательства, то получается:
б) налогооблагаемая временная разница;
14. При определении временных разниц если балансовая стоимость обязательства больше налоговой базы обязательства, то получается:
а) вычитаемая временная разница;
15. Отложенное налоговое обязательство определяется как:
а) произведение налогооблагаемой временной разницы и ставки налога на прибыль, которая, как предполагается, будет применяться к периоду реализации актива или погашения обязательства;
16. Отложенный налоговый актив определяется как:
б) произведение вычитаемой временной разницы и ставки налога на прибыль, которая, как предполагается, будет применяться к периоду реализации актива или погашения обязательства.
17. Отложенные налоги признаются в качестве дохода или расхода и включаются:
в) в прибыль или убыток за период или вне прибыли или убытка, если налог относится к статьям, которые признаны в текущем или ином периоде вне прибыли или убытка.
18. Основное средство оценивается по переоцененной стоимости, и увеличение стоимости объекта было отнесено в капитал на счет «Прирост от переоценки». В результате различий между бухгалтерским и налоговым учетом возникла налогооблагаемая временная разница, которая в учете должна быть отражена:
б) Д-т сч. «Прирост от переоценки»
К-т сч. «Обязательство по отложенному налогу»;
19. В результате применения разных методов амортизации в бухгалтерском и налоговом учете в отношении основного средства возникла вычитаемая временная разница, которая в бухгалтерском учете должна быть отражена:
б) Д-т сч. «Отложенный налоговый актив»
К-т сч. «Расход по отложенному налогу»;
20. Между налоговыми активами и налоговыми обязательствами, текущими налоговыми активами и текущими налоговыми обязательствами:
в) возможен взаимозачет при соблюдении условий, предусмотренныхIAS 12″Налоги на прибыль».
1. Какая из перечисленных характеристик может указывать на наличие гиперинфляции в стране в соответствии с IAS 29?
2. IAS 29 «Финансовая отчетность в гиперинфляционной экономике» применяется:
а) с отчетного периода, в котором установлено наличие инфляции в стране, в валюте которой составляется финансовая отчетность;
3. Момент, когда возникает гиперинфляция в стране в соответствии с IAS 29 «Финансовая отчетность в гиперинфляционной экономике»:
б) относится к разряду субъективного мнения при наступлении характеристик, указывающих на наличие гиперинфляции;
4. В каких единицах должны быть представлены показатели бухгалтерского баланса, подготовленного в соответствии с IAS 29 «Финансовая отчетность в гиперинфляционной экономике»?
в) в единицах измерения, действительных на отчетную дату.
5. Пересмотр финансовой отчетности в соответствии с IAS 29 «Финансовая отчетность в гиперинфляционной экономике» осуществляется:
а) с применением общего индекса цен;
6. При корректировке показателей баланса в соответствии с IAS 29 «Финансовая отчетность в гиперинфляционной экономике» денежные статьи:
а) не пересматриваются, если их стоимость выражена в денежных единицах, действующих на отчетную дату;
7. Что из перечисленного относится к денежным статьям в соответствии с IAS 29 «Финансовая отчетность в гиперинфляционной экономике»?
б) дебиторская задолженность;
8. Что из перечисленного не относится к денежным статьям в соответствии с IAS 29 «Финансовая отчетность в гиперинфляционной экономике»?
а) резерв под снижение запасов;
_______________________________________9. Что из перечисленного относится к неденежным статьям в соответствии с IAS 29?
10. Если при корректировке стоимости запасов их переоцененная стоимость превышает возмещаемую, то в соответствии с IAS 29 «Финансовая отчетность в гиперинфляционной экономике»:
в) оценивается по возможной чистой стоимости продаж.
11. Статьи, отраженные в балансе по восстановительной стоимости в соответствии с IAS 29 «Финансовая отчетность в гиперинфляционной экономике»:
а) не пересматриваются;
12. В период инфляции организация, у которой денежные активы превышают денежные обязательства:
б) теряет покупательную способность;
13. В каких единицах должны быть представлены показатели отчета о прибылях и убытках, подготовленного в соответствии с IAS 29 «Финансовая отчетность в гиперинфляционной экономике»?
в) в единицах измерения, действительных на отчетную дату.
14. В каких единицах должны быть представлены показатели отчета о движении денежных средств, подготовленного в соответствии с IAS 29 «Финансовая отчетность в гиперинфляционной экономике»?
в) в единицах измерения, действительных на отчетную дату.
15. При консолидации финансовой отчетности материнской и дочерней компаний, составляющих отчетность в валюте страны с гиперинфляционной экономикой, в соответствии с IAS 29:
в) показатели финансовых отчетов дочерней и материнской компаний должны быть скорректированы с применением общего индекса цен.
16. Основой балансовых величин при составлении финансовой отчетности в условиях экономики, выходящей из периода гиперинфляции, в соответствии с IAS 29 «Финансовая отчетность в гиперинфляционной экономике» должны быть величины:
б) в единицах измерения, действующих на конец предыдущего отчетного периода;
1. GAAP — расшифровывается как:
• общепринятые принципы учета
2. Активы и обязательства:
• взаимозачитываются только когда это разрешается МСФО
3. Активы по МСФО это:
• ресурсы, от которых компания ожидает притока экономических выгод в будущем
4. Актуарные допущения — это:
• произведенная компанией наилучшая оценка переменных, которые будут определять
окончательные затраты на обеспечение вознаграждения по окончании трудовой
5. Амортизируются ли объекты финансовой аренды арендатором:
Если вам нужна помощь в написании работы, то рекомендуем обратиться к профессионалам. Более 70 000 авторов готовы помочь вам прямо сейчас. Бесплатные корректировки и доработки. Узнайте стоимость своей работы
Размер: 52.18K
Скачано: 587
24.03.16 в 22:31 Автор: maderina
Понравилось? Нажмите на кнопочку ниже. Вам не сложно, а нам приятно).
Чтобы скачать бесплатно Тесты на максимальной скорости, зарегистрируйтесь или авторизуйтесь на сайте.
Важно! Все представленные Тесты для бесплатного скачивания предназначены для составления плана или основы собственных научных трудов.
Друзья! У вас есть уникальная возможность помочь таким же студентам как и вы! Если наш сайт помог вам найти нужную работу, то вы, безусловно, понимаете как добавленная вами работа может облегчить труд другим.
Если Тест, по Вашему мнению, плохого качества, или эту работу Вы уже встречали, сообщите об этом нам.
МСФО (IAS) 1 – «Представление финансовой отчетности»
МСФО (IAS) 1 – «Представление финансовой отчетности»
2017г.
УЧЕБНЫЕ ПОСОБИЯ ПО МСФО
(миллион скачанных копий в более чем 120 странах)
Вас приветствует десятый выпуск (2017 г.) учебных пособий по МСФО, выходящих в рамках проекта TACIS при поддержке Евросоюза! Первый выпуск состоялся в 2003 году. У нас появилась новая книга МСФО (IFRS)17 «Страховые контракты». В этом выпуске книги дополнены статьями: Отложенные налоги: единственный путь к их изучению – важная статья для практиков, преподавателей, тренеров и студентов и МСФО. Разрушение мифов – рассматривает различные аспекты преподавания МСФО по каждому стандарту, включая ряд мнений и тем для обсуждения. Комментарии через LinkedIn выразили огромную признательность за обе статьи.
Комплект пособий предлагает отдельную книгу для каждого стандарта, плюс три книги по консолидации. Учет финансовых инструментов рассматривается в МСФО (IAS) 32/39 (книга 3) и в МСФО (IFRS) 9. МСФО (IFRS) 7 дополнен подходом FINREP, который иллюстрирует практическое применение этого стандарта и форматы его представления. Дополняет весь комплект введение в МСФО и трансформационная модель российской бухгалтерской отчетности в соответствии с МСФО. Каждая книга включает в себя Информацию, Примеры, Вопросы для самостоятельного тестирования и Ответы.
Выражаем искреннюю признательность тем, кто сделал возможными эти издания, а также вам, наши читатели из множества стран за вашу неизменную поддержку. Я хотел бы выразить особую благодарность Игорю Сухареву из Министерства Финансов, рекомендовавшему наши пособия ссылкой на сайте Министерства, Марку Финасу за обеспечение ссылок на публикации, Гульнаре Махмутовой за перевод на русский язык и редакцию, Марине Корф и Антону Арнаутову (bankir.ru) за оказанную помощь, советы и продвижение материалов на своем сайте. Сергей Дорожков и Элина Бузина из Института Банковского Дела Ассоциации Российских банков (http://finprioritet.ru/) провели отличные курсы МСФО по всем стандартам, которые позволили нам протестировать этот материал и обрести совместно с участниками новый взгляд на него. Пожалуйста, присоединяйтесь к нам и к лучшему консолидированному курсу в России!
Также благодарим нашего друга и соратника Сильвию Махутову: silvia.mahutova@ifrsbox.com.
На последней станице приведены примечания, разъясняющие авторские права и историю самой серии.
Пожалуйста, расскажите своим друзьям и коллегам, где найти наши пособия. Мы надеемся, что вы сочтете их полезными для себя.
Профессор Финансового Университета при Правительстве Российской Федерации
Почётный профессор Сибирской Академии Финансов и Банковского Дела
Приглашенный профессор, Российский экономический университет им. Плеханова
Москва, Россия 2017г.
- ПРЕДСТАВЛЕНИЕ ФИНАНСОВОЙ ОТЧЕТНОСТИ: ВВЕДЕНИЕ
- ОПРЕДЕЛЕНИЯ
- ДОСТОВЕРНОЕ ПРЕДСТАВЛЕНИЕ И СООТВЕТСТВИЕ МСФО
- ПРИНЦИП НЕПРЕРЫВНОСТИ ДЕЯТЕЛЬНОСТИ
- МЕТОД НАЧИСЛЕНИЙ
- ПОСЛЕДОВАТЕЛЬНОСТЬ ПРЕДСТАВЛЕНИЯ
- СУЩЕСТВЕННОСТЬ И АГРЕГИРОВАНИЕ
- ВЗАИМОЗАЧЕТ СТАТЕЙ ОТЧЕТНОСТИ
- СРАВНИТЕЛЬНАЯ ИНФОРМАЦИЯ
- ОБЩАЯ ИНФОРМАЦИЯ
- ИДЕНТИФИКАЦИЯ ФИНАНСОВОЙ ОТЧЕТНОСТИ
- ПЕРИОДИЧНОСТЬ СОСТАВЛЕНИЯ ОТЧЕТНОСТИ
- ОТЧЕТ О ФИНАНСОВОМ ПОЛОЖЕНИИ
- ИНФОРМАЦИЯ, ПРЕДСТАВЛЯЕМАЯ В ОТЧЕТЕ О ФИНАНСОВОМ ПОЛОЖЕНИИ (БУХГАЛТЕРСКОМ БАЛАНСЕ)
- ИНФОРМАЦИЯ, ПРЕДСТАВЛЯЕМАЯ ЛИБО В ОТЧЕТЕ О ФИНАНСОВОМ ПОЛОЖЕНИИ, ЛИБО В ПРИМЕЧАНИЯХ
- ОТЧЕТ О СОВОКУПНОМ ДОХОДЕ
- ИНФОРМАЦИЯ, ПРЕДСТАВЛЯЕМАЯ ЛИБО В ОТЧЕТЕ О ПРИБЫЛЯХ И УБЫТКАХ, ЛИБО В ПРИМЕЧАНИЯХ
- ОТЧЕТ ОБ ИЗМЕНЕНИЯХ КАПИТАЛА
- ОТЧЕТ О ДВИЖЕНИИ ДЕНЕЖНЫХ СРЕДСТВ
- ПРИМЕЧАНИЯ
- КАПИТАЛ
- РАСКРЫТИЕ ПРОЧЕЙ ИНФОРМАЦИИ
- ПРИЛОЖЕНИЕ – ПОПРАВКА К МСФО (IAS) 1 – НОВОСТИ МСФО – НОЯБРЬ 2007 Г.
- ВОПРОСЫ ДЛЯ САМОКОНТРОЛЯ
- ОТВЕТЫ НА ВОПРОСЫ
1. Представление финансовой отчетности: Введение
Цель данного учебного пособия – помочь специалистам изучить требования МСФО по представлению финансовой отчетности, которые установлены МСФО (IAS) 1.
МСФО (IAS) 1 был обновлен в 2007 г. Изменения перечислены в Приложении к данному учебному пособию. Одним из изменений является переименование бухгалтерского баланса в отчет о финансовом положении.
СМСФО принял решение назвать новый отчет «Отчетом о совокупном доходе». Термин «совокупный доход» не определен в Концепции, однако используется в МСФО (IAS) 1 для описания изменений в собственных средствах предприятия в течение периода в результате операций, событий и обстоятельств, помимо тех, которые произошли в результате операций с собственниками, действующими в рамках своих полномочий в качестве владельцев.
Хотя термин «совокупный доход» используется для общего описания всех компонентов совокупного дохода, включая прибыли и убытки, термин «прочий совокупный доход» относится к прибылям и убыткам, которые, в соответствии с МСФО, включены в совокупный доход, но исключены из дохода или убытка.
СМСФО принял решение, что предприятие должно иметь возможность выбора представить все прибыли и убытки, признанные за период, в одном или двух отчетах. —
СМСФО признал, что названия «отчет о прибылях и убытках» и «отчет о доходах и расходах» аналогичны по значению и могут быть взаимозаменяемыми, и приняло решение оставить название «отчет о прибылях и убытках» как наиболее часто используемое.
Цель
Цель МСФО (IAS) 1 состоит в формулировке правил по представлению организацией финансовой отчетности, сопоставимой как во времени (за ряд отчетных периодов), так и с финансовой отчетностью других организаций.
МСФО (IAS) 1 устанавливает требования по представлению финансовой отчетности, содержит указания по ее составу, а также определяет минимальные требования к содержанию отчетности.
(Вопросы признания, оценки и раскрытия информации об отдельных объектах учета рассматриваются в других стандартах (IAS и IFRS) и соответствующих Интерпретациях).
СФЕРА ПРИМЕНЕНИЯ
Положения МСФО (IAS) 1 относятся ко всей финансовой отчетности общего назначения, представленной в соответствии с МСФО.
Требования МСФО (IAS) 1 не распространяются на промежуточную финансовую отчетность (см. МСФО (IAS) 34 «Промежуточная финансовая отчетность»). МСФО (IAS) 1 применяется всеми организациями, независимо от того, составляют ли они консолидированную или отдельную финансовую отчетность.
Дополнительные требования для банков и аналогичных финансовых институтов, не противоречащие МСФО (IAS) 1, устанавливает МСФО (IFRS) 7.
В МСФО (IAS) 1 используется терминология, принятая коммерческими организациями, включая публичные компании.
Организациям, не имеющим капитала, отвечающего определению, данному в МСФО (IAS) 32, например взаимным инвестиционным фондам, а также организациям, чей капитал или паевой фонд не является «собственным» (например, некоторым кооперативным организациям), необходимо адаптировать требования стандарта для корректного отражения взносов участников.
Финансовая отчетность
Финансовая отчетность – это структурированное представление информации о финансовом положении и финансовых результатах деятельности организации.
Задача финансовой отчетности состоит в представлении информации о финансовом положении, финансовых результатах и движении денежных средств, которая может оказаться полезной для широкого круга лиц при принятии решений.
- активы;
- обязательства;
- капитал;
- доходы и расходы, включая прибыли и убытки;
- поступления от, распределения между владельцами, действующими в качестве владельцев капитала; и
- денежные потоки.
- отчет о финансовом положении по состоянию на конец периода;
- отчет о совокупном доходе за период;
- отчет об изменениях капитала за период,
- отчет о движении денежных средств за период;
- примечания, в которых изложены основные положения учетной политики, а также даны дополнительные пояснения, и
- отчет о финансовом положении по состоянию на начало самого раннего сравнительного периода, когда предприятие начало применять учетную политику ретроспективно, или подготовило новый, ретроспективный отчет по позициям своей финансовой отчетности, или когда оно реклассифицировало позиции в своей финансовой отчетности.
Помимо финансовой отчетности многие организации представляют финансовый обзор, подготовленный руководством, в котором дается характеристика основных финансовых результатов деятельности организации, ее финансового положения, а также факторов неопределенности, которые приходится принимать во внимание при формировании отчетности.
- основных факторов, определяющих финансовые результаты, в том числе изменений условий хозяйствования, и их последствия; а также инвестиционной и дивидендной политики, направленной на поддержание достигнутого уровня и дальнейшее повышение эффективности работы;
- источников финансирования и соотношения собственных и привлеченных средств;
- ресурсов, которые не были отражены в отчете о финансовом положении в соответствии с МСФО.
Отчеты, представляемые за рамками финансовой отчетности, не относятся к сфере МСФО.
2. ОПРЕДЕЛЕНИЯ
Финансовая отчетность общего назначения (далее именуемая «финансовая отчетность») – это отчетность, которая предназначена для удовлетворения потребностей пользователей, которые не имеют возможности потребовать от предприятия подготовить отчеты в соответствии с их конкретными нуждами в отношении той или иной информации.
Практическая невозможность. Требования стандарта считается практически невозможным, если организация не может его выполнить, несмотря на все предпринятые адекватные усилия.
Существенный. Пропуски (или искажение) информации в отчетности являются существенными, если они могут повлиять на решения пользователей, принимаемые на основе финансовой отчетности.
Существенность определяется величиной и характером пропуска (или искажения), допущенного в конкретных обстоятельствах. Определяющим фактором может служить величина, или характер отчетной статьи, или сочетание того и другого
Примечания содержат информацию, дополняющую данные отчета о финансовом положении, отчета о совокупном доходе, отдельного отчета о прибылях и убытках (если он представлен), отчета об изменениях капитала, а также отчета о движении денежных средств.
В примечаниях приводятся подробные описания и детализированное представление статей вышеуказанных отчетов, а также информация об объектах, которая не подлежит включению в указанные отчеты.
При оценке того, могут ли пропуски или искажение отчетных данных повлиять на решения пользователей и, таким образом, быть существенными, следует принимать во внимание интересы самих пользователей.
Предполагается, что пользователи обладают достаточными знаниями в области хозяйственной деятельности и бухгалтерского учета, а также имеют намерение изучить информацию с достаточным старанием.
Прочий совокупный доход включает в себя позиции прибылей и убытков (включая реклассификации), которые не были признаны в прибылях и убытках, как это требуется или разрешается другими МСФО.
- Доход от переоценки (см МСФО (IAS) 16 «Основные средства» и МСФО (IAS) 38 «Нематериальные активы»);
- актуарные прибыли и убытки по пенсионному плану с установленными выплатами, признанные в соответствии с МСФО (IAS) 19 «Вознаграждения работникам»;
- прибыли и убытки, возникающие при консолидации зарубежной деятельности (см. МСФО (IAS) 21 «Влияние изменений валютных курсов»);
- прибыли и убытки, возникающие от инвестиций в долевые инструменты, оцениваемые по сраведливой стоимости через прочий совокупный доход;
- эффективная составляющая прибылей и убытков по инструментам хеджирования в денежных потоках и хедж-нвестициям в долевые инструменты, оцениваемые по справедливой стоимости через прочий совокупный доход;
- изменение в стоимости обязательств, оцениваемых по справедливой стоимости через прибыль или убыток, если эти изменения вызваны изменением креитного риска по таким обязательствам;
- изменение временной стоимости опционов. Когда опционный контракт является инструментом хеджирования и по нему можно выделить внутреннюю и временную стоимость – только изменение внутренней стоимости;
- изменения в стоимости форвардных составляющих форварных контрактов. Когда форвардный контракт является инструменом хеджирования и по нему можно выделить форвардные составляющие и спот составляющие – только изменения спот составляющих, либо изменение стоимости иностранной валюты, когда такая курсовая разница лежит в основе изменения стоимости финансового инструмента и этот инструмент исключен из инструментов хеждирования.
Доход или убыток представляет собой совокупную прибыль за вычетом расходов, исключая компоненты прочего совокупного дохода.
Реклассификационные корректировки — это суммы, реклассифицированные на доход и убытки в текущем периоде, которые были признаны в прочем совокупном доходе в текущем или предыдущем периодах.
Общий совокупный доход – это изменения в капитале за период, произошедшие в результате операции и других событий, помимо тех изменений, которые произошли в результате операций с владельцами.
Общий совокупный доход включает в себя все компоненты «доходов и расходов» и «прочего совокупного дохода».
Хотя МСФО (IAS) 1 использует термин «прочий совокупный доход», «доходы и расходы» и «общий совокупный доход», предприятие может использовать другие термины для описания итоговых данных, при условии, что значение понятно. Например, предприятие может использовать термин «чистая прибыль» для описания дохода или убытка.
3. Достоверное представление и соответствие МСФО
Финансовая отчетность должна создавать достоверное представление о финансовом положении, финансовых результатах и движении денежных средств организации.
Достоверное представление требует правдивого описания влияния хозяйственных операций на активы, обязательства, доходы и расходы в соответствии с определениями (и критериями признания), сформулированными в «Основах составления и представления финансовой отчетности». (См. учебное пособие).
Предполагается, что достоверное представление финансовой отчетности обеспечивается при соблюдении требований МСФО (с учетом раскрытия дополнительной информации, если это необходимо).
Финансовая отчетность, составленная в соответствии с МСФО, должна содержать четкое и однозначное указание на такое соответствие. Финансовая отчетность не должна характеризоваться как соответствующая МСФО, если она не соответствует требованиям всех применимых МСФО.
- выбор и представление учетной политики в соответствии с МСФО (IAS) 8 «Учетная политика, изменения в учетных оценках и ошибки». МСФО (IAS) 8 устанавливает иерархию инструкций, которыми следует руководствоваться (в отсутствие соответствующего стандарта) при включении в отчетность отдельной статьи.
- такое предоставление информации, в том числе об учетной политике, которая была бы уместной, надежной, сопоставимой и доступной для понимания.
- раскрытие дополнительных сведений в тех случаях, когда выполнения определенных требований МСФО оказывается недостаточно для того, чтобы пользователи могли понять влияние конкретной операции на финансовое положение и финансовые результаты деятельности организации.
ПРИМЕР – Дополнительное раскрытие информации для усиления достоверности представления
Проблема
В редких случаях для достоверного представления финансовой позиции предприятия может потребовать дополнительное раскрытие информации, помимо указанной в МСФО.
Когда уместно представить дополнительное раскрытие по выверке остатка отложенных налогов на начало и конец периода?
История вопроса
Предприятие имеет значительные непризнанные налоговые убытки, и его руководство не ожидает получения налогооблагаемой прибыли достаточной для их реализации в будущем.
Решение
Раскрытие информации, требуемое в соответствии с МСФО (IAS) 12, может оказаться, в данном случае, недостаточным для понимания финансовой отчетности текущего периода. Руководство должно представить дополнительные пояснения.
Несоответствие учетной политики МСФО не может быть компенсировано ни раскрытием информации о ней, ни дополнительными разъяснениями в примечаниях или других материалах.
ПРИМЕР – отсутствие резерва для выполнения гарантийных обязательств
Компании известно, что придется оплачивать заявки на гарантийное обслуживание проданных товаров. По затратам на гарантийное обслуживание резерв не создавался. Будет недостаточно упомянуть в примечаниях, что этого не было сделано. Следует создать и включить указанный резерв в отчетность.
- руководство организации пришло к заключению, что финансовая отчетность достоверно представляет финансовое положение, финансовые результаты и движение денежных средств;
- финансовая отчетность соответствует действующим МСФО в части обеспечения достоверного представления, за исключением отступления от конкретного требования;
- — название стандарта, от выполнения требований которого организация отступила;
- характер отступления, в том числе в части предусмотренного стандартом отражения в бухгалтерской отчетности;
- указание причин, по которым следование требованию стандарта ввело бы в заблуждение, а значит, вступило бы в противоречие c целью финансовой отчетности, сформулированной в «Основах составления и представления финансовой отчетности»;
- утвержденный порядок отражения объектов в бухгалтерской отчетности;
- по каждому представляемому отчетному периоду – влияние отступления по каждой статье на финансовый результат в сравнении с показателями финансовой отчетности, которые были бы отражены при соблюдении требований стандарта.
ПРИМЕР – отступление от МСФО – продолжающееся влияние
Если в предыдущем отчетном периоде организация отступила от требования стандарта, регламентирующего оценку активов (или обязательств), и такое отступление влияет на оценку активов (и обязательств), отражаемых в финансовой отчетности за текущий период, соответствующая информация подлежит раскрытию.
- наименование стандарта, характер требования и причины, по которым руководство пришло к заключению, что при выполнении данного требования отчетность будет вводить в заблуждение в такой степени, что это будет противоречить задаче финансовой отчетности;
- для каждого представляемого отчетного периода по каждой статье – корректировку, которая, по мнению руководства, необходима для обеспечения достоверного представления.
ПРИМЕР – отступление от МСФО – запрет
Вы считаете, что должны отступить от требований стандарта, так как действующее законодательство всегда требует применения особых процедур, не соответствующих требованиям МСФО. В таком случае необходимо представить раскрытия, перечисленные выше.
Информация не отвечает задаче финансовой отчетности в том случае, если она не представляет объективно те операции, суть которых она или должна представлять, или, предположительно, представляет, учитывая ее возможное влияние на решения пользователей.
- причины, по которым цель финансовой отчетности не может быть достигнута в сложившихся конкретных обстоятельствах;
- отличие обстоятельств, в которых функционирует организация, от обстоятельств, в которых действуют другие организации, выполняющие требования стандарта.
4. Принцип непрерывности деятельности
При составлении финансовой отчетности на основе принципа непрерывности руководство должно оценить способность организации продолжать свою деятельность. Финансовая отчетность должна составляться исходя из принципа непрерывности деятельности, за исключением тех случаев, когда руководство намеревается или ликвидировать организацию, или существенно сократить объемы, или не имеет реальной возможности избежать этого.
ПРИМЕР – принцип непрерывности деятельности
Банки предоставляют кредиты на определенных условиях, в том числе исходя из заданного уровня финансового положения клиента. Нарушение таких условий может предоставить банку возможность немедленно отозвать финансирование. При таких обстоятельствах, если только клиент не имеет доступа к альтернативному источнику финансирования, финансовую отчетность не следует составлять исходя из принципа непрерывности.
В тех случаях, когда руководство осведомлено о существенной неопределенности дальнейших возможностей организации продолжать деятельность, т.е. когда реализация принципа непрерывности подвергается сомнению, информация о такой неопределенности должна раскрываться в отчетности.
Если финансовая отчетность составлена не исходя из принципа непрерывности, информация об этом должна быть раскрыта наряду с разъяснением оснований, используемых для составления финансовой отчетности, а также причин, объясняющих, почему деятельность организации не рассматривается как непрерывная.
При оценке приемлемости допущения о непрерывности деятельности руководство учитывает всю имеющуюся информацию о будущем в течение, как минимум, двенадцати месяцев с даты окончания отчетного периода.
ПРИМЕР – принцип непрерывности деятельности
Руководство, в целях выявления проблемных периодов в движении денежных средств, пересматривает свой бюджет. Анализируются имеющиеся возможности привлечения, а также возможности дополнительного привлечения кредитных ресурсов для обеспечения покрытия возможной нехватки денежных средств. Составлять отчетность на основе принципа непрерывности деятельности можно только в том случае, когда такой анализ дал положительный результат.
Если в предшествующих отчетных периодах деятельность организации была рентабельной, и это обеспечивало ей доступ к финансовым ресурсам, заключение о приемлемости принципа непрерывности деятельности может быть сделано и без проведения глубокого анализа.
В иных случаях, прежде чем сделать обоснованный вывод о приемлемости принципа непрерывности, руководству, возможно, потребуется расширить анализ факторов текущей и ожидаемой рентабельности, рассмотреть графики погашения задолженности в сравнении с наличием потенциальных источников дополнительного финансирования.
ПРИМЕР – факторы неопределенности в отношении допущения о непрерывности деятельности
Проблема
Руководство должно раскрыть все неопределенности, которые могут подвергнуть значительному сомнению возможности предприятия соблюдать принцип непрерывности деятельности.
Каким образом руководство должно раскрывать неопределенности, которые влияют на возможность предприятия продолжать соблюдать принцип непрерывности деятельности?
История вопроса
За последние четыре года предприятие несло убытки, и его текущие обязательства превышают общую стоимость его имущества.
Предприятие нарушало условия кредитного договора и вело переговоры с соответствующими финансовыми учреждениями о продлении ими поддержки деятельности предприятия.
Указанные факторы вызывают сомнения, что предприятие может продолжать соблюдать принцип непрерывности деятельности.
Решение
Руководство должно раскрыть подробности неопределенности, желательно в том же примечании, где описаны основы предоставления финансовой отчетности.
Примечание должно включать объяснение неопределенности, а также предлагаемых действий по выходу из ситуации. Руководство также должно раскрыть возможное влияние на финансовое положение или указать, что его невозможно оценить.
Кроме того, руководство должно указать, включает или нет финансовая отчетность какие-либо корректировки, которые могли возникнуть в результате воздействия этих неопределенностей.
В частности, если банковские кредиты были классифицированы как долгосрочные при допущении, что переговоры с банком завершатся пролонгацией кредитных услуг, то подробности данного факта должны быть раскрыты.
5. Метод начислений
Организация должна составлять финансовую отчетность, за исключением отчета о движении денежных средств, с использованием метода начислений.
Метод начислений предполагает, что объекты в отчетности отражаются в качестве активов, обязательств, капитала, доходов и расходов (элементов финансовой отчетности), если они отвечают определениям (и критериям признания) указанных элементов, которые сформулированы в «Принципах составления и представления финансовой отчетности».
ПРИМЕРЫ – метод начислений
В декабре компания продает часть товаров в кредит. Денежные средства от клиента будут получены в феврале. Продажа признается в декабре, а не тогда, когда будут получены деньги.
В ноябре компания оплачивает аренду помещения за ноябрь, декабрь и январь. Расходы по аренде распределяются между тремя указанными месяцами, а не включаются полностью в расход того месяца, когда была совершена оплата.
Это учет по методу начислений.
6. Последовательность представления
- очевидно, что вследствие значительных изменений характера деятельности организации или по результатам анализа ее финансовой отчетности, более приемлемым становится иной формат, разработанный с учетом критериев, сформулированных в МСФО (IAS) 8; или
- новый или пересмотренный МСФО или интерпретация предусматривает изменение формата представления.
ПРИМЕР – последовательная учетная политика
Применение различных методов оценки запасов (МСФО допускает использование методов ФИФО или оценку по средневзвешенной стоимости) приводит к различным финансовым результатам. Для обеспечения сопоставимости отчетных данных за ряд периодов следует последовательно применять один и тот же метод оценки. Изменение метода недопустимо, за исключением тех случаев, когда этого требует МСФО, или когда это окажет помощь пользователям.
Если другие организации той же отрасли деятельности используют определенную учетную политику, то пользователи выиграют, если политика конкретной компании будет соответствовать отраслевой, поскольку это позволит проводить адекватные сопоставления отчетности.
Значительное приобретение (или выбытие) активов или результаты анализа представления финансовой отчетности могут указывать на необходимость пересмотра формата финансовой отчетности.
Организация изменяет представление финансовой отчетности только в том случае, если новый формат обеспечивает пользователей более надежной и уместной информацией, а новую структуру предполагается сохранить и в дальнейшем, с тем чтобы не нарушить сопоставимость отчетных данных.
ПРИМЕР – последовательность представления – сравнительная информация
- значительного изменения в характере операций предприятия;
- более достоверного представления информации в новом формате; или
- требований новых МСФО или интерпретации (IFRIC)
История вопроса
Предприятие ведет операции в разных странах, занимаясь разнообразной деятельностью.
Руководство установило новую компьютерную информационную систему по всему предприятию, которая дает возможность лучше распределять расходы, включая накладные расходы, по видам деятельности.
Как следствие, руководство имеет возможность представить в своей финансовой отчетности за текущий год более точный и более подробный функциональный анализ расходов.
Новый анализ существенно отличается от старого, который ранее представляло предприятие. Однако прошлогоднюю информацию представить в новом формате невозможно, хотя информация текущего года могла быть представлена на старой, менее информативной основе, если это потребовалось бы.
Решение
Нет, информация текущего года должна быть представлена на старой основе в целях последовательности представления.
Это позволит избежать путаницы, которую бы вызвало использование одной основы представления информации по результатам текущего года и другой — для сравнительной информации.
Где это возможно, руководство должно представлять более полезную и существенную информацию. Дополнительная информация, относящаяся к новому формату анализа, может быть включена в финансовую отчетность в качестве дополнительной информации, чтобы не противоречить основной отчетности.
Новый анализ должен использоваться полностью в следующем году, когда новая основа для представления информации будет доступна за оба года.
7. Существенность и агрегирование
В финансовой отчетности каждый существенный класс аналогичных объектов следует представлять отдельно. Объекты аналогичного характера (или назначения) должны представляться отдельно, кроме тех случаев, когда это не существенно.
ПРИМЕР – существенность
Конкурент возбудил против Банка судебный иск на крупную сумму. Юристы обеспокоены ходом процесса, но руководство убеждено, что данное судебное разбирательство не грозит серьезными последствиями. Условное обязательство следует раскрыть с изложением и позиции руководства, и мнения юристов.
Финансовая отчетность формируется на основе обработки большого числа фактов хозяйственной деятельности, которые группируются в классы в соответствии с их характером или функциональным назначением.
ПРИМЕР – классификация активов по их функции
Компания арендует копировальную технику и аппараты по продаже напитков. Раздельное представление финансовых результатов и чистых активов (активов и обязательств), используемых в каждом виде деятельности, помогает пользователям лучше понять финансовую отчетность.
Заключительной стадией процесса группировки и классификации отчетной информации является представление агрегированных и структурированных данных, которые формируют статьи бухгалтерского баланса в финансовой отчетности.
Если статья не является существенной, то ее объединяют с другими статьями вышеуказанных отчетов или представляют в примечаниях. Любой объект, который не является достаточно существенным для отдельного представления в вышеуказанных отчетах, может оказаться достаточно существенным для отдельного представления в примечаниях.
ПРИМЕР – информация существенна, если ее отсутствие или искажение может отдельно или в совокупности с другими факторами повлиять на принятие пользователями экономических решений, которые основаны на финансовой отчетности
Должно ли руководство раскрыть изменение в классификации расхода, который не является существенным по отношению к капиталу и чистой прибыли?
История вопроса
Предприятие реклассифицирует определенные позиции основных средств из основных средств, используемых в хозяйственных целях. Соответствующий амортизационный расход составлял ранее часть себестоимости продаж, а потом был реклассифицирован в административные расходы.
Руководство приняло решение не раскрывать это изменение в классификации, поскольку балансовая стоимость актива и амортизационный расход за период были несущественны. Ниже приведена выдержка извлечение из отчета о прибылях и убытках:
в долл. США
Прибыль 200,000
Себестоимость продаж 199,000
Валовая прибыль 1,000
Убытки за финансовый год 45,000
Амортизация, реклассифицированная из себестоимости продаж в «административные расходы» 1,200
Акционерный капитал 130,000
Всего активы 270,000
Решение
Да, предприятие должно раскрыть изменения в классификации. Предприятие отразило как результат реклассификации «валовую прибыль», а не «валовый убыток». Представление валового убытка, а не валовой прибыли, может поменять представление пользователей о деятельности предприятия.
При несущественности информации ее раскрытие не носит обязательного характера, даже в том случае, когда раскрытие информации является определенным или минимальным требованием МСФО.
Если предоставленной в соответствии с требованиями МСФО информации недостаточно для пользователей финансовой отчетности для понимания влияния конкретных операций, событий и условий на финансовое состояние и деятельность предприятия, в таком случае предприятие может счесть целесообразным предоставить дополнительные пояснения.
При применении этого и других стандартов предприятие должно решить, с учетом всех соответствующих фактов и обстоятельств, каким образом оно будет раскрывать информацию в финансовой отчетности и примечаниях к ней.
Предприятие не может снижать прозрачность финансовой отчетности, прикрывая существенную информацию несущественной, либо объединяя между собой материальные статьи с различной природой и функциями.
8. Взаимозачет статей отчетности
Активы и обязательства, а также доходы и расходы не должны зачитываться друг против друга за исключением тех случаев, когда взаимозачет требуется (или разрешается) МСФО.
Таким образом, важно отражать в отчетности активы и обязательства, доходы и расходы раздельно. Взаимозачет статей отчета о совокупном доходе или отчета о финансовом положении или отдельного ОПУ (если он представляется), за исключением тех случаев, когда он отражает сущность операции, сузит возможности анализа сути совершенных операций и прогнозирования движения денежных средств.
ПРИМЕР – взаимозачет прибылей и убытков
Проблема
Взаимозачет позиций дохода и расхода должен производиться только тогда, когда он требуется или разрешен МСФО, или когда прибыли или убытки возникают из одинаковых или аналогичных операций, а события не являются существенными.
Когда следует проводить взаимозачет прибылей и убытков?
История вопроса
Предприятие А арендует здания у предприятия Б на 10-летний срок. Предприятие А реорганизует свои операции вскоре после начала аренды, и арендованные помещения становятся ненужными.
Предприятие А не может расторгнуть договор аренды без существенных штрафных санкций и в результате заключает договор субаренды с предприятием С на 5-летний срок с возможностью продления договора на последующие пять лет.
Предприятие А несет ответственность по арендным платежам и затратам на ремонт и техобслуживание. Однако предприятие С согласилось полностью возместить все расходы.
Решение
Подписание договоров субаренды – нередкий случай, и правильное представление возмещаемых расходов будет зависеть от конкретных фактов и обстоятельств.
В тех случаях, когда арендатор сохраняет ответственность за уплату арендных платежей, тогда, по сути, он будет нести все риски, связанные с договором аренды, и должен будет признавать арендные платежи арендодателю и возмещение затрат от субарендатора как отдельные операции.
Расчет стоимости активов путем вычитания резерва (например, под обесценение запасов или по сомнительным долгам) не является взаимозачетом статей актива и обязательств.
ПРИМЕР — резерв по обесценению запасов
Некоторые запасы морально устарели. Экономическая выгода от них не превысит стоимости утилизации. В целях уменьшения балансовой стоимости таких запасов формируется резерв под обесценение.
МСФО (IAS) 18 дает определение выручки и требует, чтобы она оценивалась по справедливой стоимости полученного или ожидаемого вознаграждения, с учетом любых скидок, предоставляемых организацией.
ПРИМЕР – Взаимозачет прибылей и убытков по основному и связанным продуктам
Нельзя проводить взаимозачет позиций дохода и расхода, если это не требуется другим Стандартом или Интерпретацией. Взаимозачет в отчете о прибылях и убытках, за исключением случаев, когда взаимозачет отражает суть сделки или другого события, снижает возможности анализа финансовой отчетности.
Может ли руководство проводить взаимозачет убытков, понесенных по продажам основного продукта и прибылей, полученных от продаж связанных продуктов?
История вопроса
Предприятие А продает электротовары. Товары идут с годичной гарантией производителя. Предприятие А также предлагает клиентам вариант покупки с увеличенным сроком гарантии с 2-х до 5-лет.
Маркетинговый план предприятия А заключается в том, чтобы продавать электротовары с убытком, но для компенсации продавать расширенную гарантию.
Компенсация, включенная в стоимость гарантии, рассчитана с учетом того, что некоторые клиенты примут решение покупать товар без гарантии.
Обычный учет по данной схеме продаж приведет к отражению убытков при продаже товаров, признанных за первый год, и выручку (и доход) по продажам расширенной гарантии, признанной в течение второго – пятого годов.
Руководство предлагает, чтобы часть выручки от продаж расширенной гарантии признавалась в первый год, чтобы получить ровную маржу дохода в течение периода продажи товаров и гарантии.
Руководство уверяет, что данный подход отражает коммерческую суть общей схемы продаж.
Решение
Нет. Руководство не может проводить взаимозачет убытков по продаже товаров и прибыли по продаже гарантии. Продажа товаров не связана с продажей гарантии, поскольку покупатели могут (и покупают) товары без гарантии.
- прибыль (или убыток) от выбытия внеоборотных активов, инвестиций и оборотных активов, представляется как результат вычитания балансовой стоимости актива и соответствующих расходов на продажу из вырученной суммы;
ПРИМЕР – взаимозачет – прибыль от продажи здания, представленная как чистая прибыль после налогообложения
Проблема
Результаты операции, являющейся несущественной по отношению к основной деятельности, дающей прибыль, должны быть представлены путем взаимозачета дохода с соответствующим расходом, возникающим по этой транзакции.
Каким образом руководство должно учитывать прибыль по продаже здания в отчете о прибылях и убытках?
История вопроса
Предприятие А функционирует в сфере производства. В течение отчетного периода оно продало одно из своих зданий и признало прибыль от продажи.
Решение
Руководство должно учесть прибыль на основе взаимозачета дохода от продажи и стоимости здания и прочих расходов, связанных с этой операцией. Доход от данной операции учитывается в операционной прибыли.
Руководство должно объединить всю прибыль, если это уместно, с суммами аналогичного характера или функции, например, с другими прибылями и убытками от продажи других основных средств.
Прибыль или убыток должны учитываться отдельно, когда размер, характер или сфера применения таковы, что требуется их отдельное раскрытие.
- расходы, связанные с формированием резерва, которые учитываются в соответствии с МСФО (IAS) 37 «Резервы, условные обязательства и условные активы» и возмещаются третьей стороной (например, по договору с поставщиком о предоставлении гарантий), могут отражаться свернуто с учетом соответствующего возмещения.
ПРИМЕР – прибыли от курсовой валютной разницы
В результате зарубежных торговых операций у компании-импортера образуются прибыли (и убытки) — курсовые разницы, которые в вашем отчете о прибылях и убытках отражаются отдельной статьей за вычетом банковских комиссий за совершение валютных операций.
В приведенных ниже примерах используются следующие условные обозначения:
— ОФП – Отчет о финансовом положении ;
— ОПУ – отчет о прибылях и убытках.
ПРИМЕР – возмещение расходов
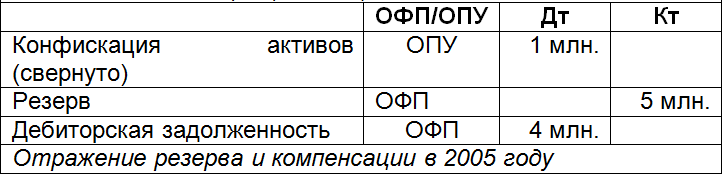
В 2005 году правительство информирует о том, что в 2007 году начнется строительство новой дороги. В связи с этим здание, где находится головной офис, будет снесено. Активы на сумму $5 млн. должны быть списаны. К концу 2005 года государство согласилось выплатить в качестве компенсации $4 млн.
В 2005 году следует учесть создание резерва и компенсацию расходов.
В отчете о прибылях и убытках должна быть представлена статья, отражающая расходы на формирование резерва за вычетом компенсации ($1 млн.).
9. Сравнительная информация
Предприятие, раскрывающее сопоставимую информацию, должно представить, как минимум, два отчета о финансовом положении, по два других отчета и соответствующие примечания.
Когда предприятие применяет учетную политику ретроспективно, или представляет ретроспективный пересмотр позиций в своей финансовой отчетности, или когда оно реклассифицирует позиции в своей финансовой отчетности, необходимо представить, как минимум, три отчета о финансовом положении, по два других отчета и соответствующие примечания.
- конец текущего периода,
- конец предыдущего периода (совпадающий с началом ткущего периода), и
- начало самого раннего сравнительного периода.
ПРИМЕР – Сравнительная информация описательного характера
Проблема
Предприятия должны включать сравнительную информацию описательного характера, когда она важна для предприятия для его финансовой отчетности текущего периода.
Когда должно руководство включать сравнительную информацию описательного характера в финансовую отчетность?
История вопроса
Предприятие имеет эксклюзивную 3-х летнюю лицензию оператора национальной службы мобильных телефонов. Эту лицензию предоставило правительство страны. В 2002 г. правительство предъявило иск предприятию, ссылаясь на то, что качество услуг, предоставляемое предприятием, было ниже уровня качества, предусмотренного в соглашении. Правительство выразило свое намерение расторгнуть соглашение, дающее предприятию эксклюзивное право быть оператором связи. Судебное разбирательство должно быть урегулировано в суде, и на отчетную дату не было еще завершено.
- кратком изложении сути судебного разбирательства;
- реальном и потенциальном финансовом влиянии, и
- вероятном исходе и ожидаемом времени вынесения решения.
Примечание 10. Государственная лицензия на предоставление услуг мобильной связи – судебное разбирательство с правительством
В 2001 г. правительство выдало компании 3-х летнюю лицензию оператора национальной службы мобильной связи. Компания получает 25% своей выручки от этой деятельности.
Условия лицензии включают семь плановых заданий. В настоящее время компания ведет судебное разбирательство с правительством по вопросу, выполнения оговоренных заданий.
Ни в 2001 г., ни в 2002 г. Разбирательство не оказало влияния на финансовую деятельность предприятия. Лишение лицензии может потенциально снизить выручку компании в 2003 г.
Руководство уверено, что оно должным образом выполняло все плановые задания, и юристы компании подтверждают эту точку зрения.
Информация о судебном разбирательстве, исход которого был неизвестен на конец отчетного периода, и которое до сих пор не завершено, раскрывается в текущем отчетном периоде. Пользователям важно знать о существовании неопределенности на конец отчетного периода и о шагах, предпринятых в течение отчетного периода по разрешению этой неопределенности.
ПРИМЕР – судебное разбирательство
В начале судебного процесса его результат предсказать сложно, поэтому в отчетности может быть раскрыто только условное обязательство.
По ходу судебного разбирательства обстоятельства проясняются, поэтому в отчетность уже может быть включена статья обязательств или актива. В данном случае приведение исторических сведений позволит пользователям лучше понимать ход судебного процесса.
При корректировке формата представления объектов в финансовой отчетности следует изменить и классификацию сравнительных данных за предыдущие отчетные периоды, за исключением тех случаев, когда изменения учесть невозможно (см. МСФО (IAS) 8).
- характер изменений классификации;
- показатель по каждому объекту (или классу объектов), классификация которого изменяется;
- причины изменения классификации.
- причины, по которым реклассификация не была осуществлена; и
- характер корректировок, которые были бы сделаны в случае реклассификации объектов.
Например, в течение предыдущего периода данные были учтены таким образом, что это не позволяет изменить их классификацию, а повторно собрать всю информацию практически невозможно.
Требования по корректировке сравнительной информации в связи с изменением учетной политики организации или исправлением ошибки установлены МСФО (IAS) 8.
10. Общая информация
Предполагается, что пользователи будут обладать определенным уровнем понимания бизнеса и бухгалтерского учета, однако не ожидается, что у них будет всестороннее знание деятельности. На этом должно основываться предоставление подробностей и объяснений, которые необходимо раскрыть в финансовой отчетности.
МСФО (IAS) 1 предусматривает раскрытие некоторой информации непосредственно в отчете о финансовом положении, отчете о прибылях и убытках, отчете об изменениях капитала, другой информации – или непосредственно в вышеуказанных отчетах, или в примечаниях. МСФО (IAS) 7 устанавливает требования к представлению отчета о движении денежных средств.
Таким образом, отчетная информация раскрывается либо непосредственно в составе отчета о финансовом положении, отчета о прибылях и убытках, отчета об изменениях капитала, отчета о движении денежных средств, либо в примечаниях.
11. Идентификация финансовой отчетности
Представленная в одном документе с другой информацией финансовая отчетность должна четко идентифицироваться — обособляться. Кроме того, пользователям должна предоставляться возможность разграничивать информацию, отвечающую требованиям МСФО, и прочую информацию.
Обзор отчетов о прибылях и убытках – Новости МСФО
Было проведен обзор финансовой отчетности 2,800 компаний, при этом особое внимание уделялось дополнительным показателям доходов, которые компании включали в свою финансовую отчетность сверх минимального набора, требуемого в соответствии с МСФО.
Также обращалось внимание на то, каким образом компании учитывали эти показатели, не относящиеся к ОПБУ, в своих отчетах о прибылях и убытках.
«Инвесторы нам говорят, что дополнительные показатели доходов полезны, и что они (инвесторы) учитывают их при принятии инвестиционных решений», — говорит Леандро ван Дам, партнер «ПрайсвотерхаусКуперс» в Нидерландах, и один из организаторов проведенного исследования.
«Они также обращают внимание на показатели, не относящиеся к ОПБУ, которые использует руководство для ведения бизнеса. Они хотят последовательности представления информации во времени и возможности сравнения компаний». Дебаты относительно использования показателей, не относящихся к ОПБУ, вызывают интерес.
Отдельные ключевые аспекты проведенного исследования приведены ниже.
Мост из прошлого к МСФО
Компании уже максимально возможно сблизили формат представления показателей в отчетности, составленной по МСФО, с показателями, которые они учитывали в отчетности, составляемой в соответствии с местными ОПБУ.
Это позволило пользователям сравнить оценочные показатели, не относящиеся к ОПБУ, рассчитанные с учетом принципов признания и оценки по МСФО, с оценками, рассчитанными на ранее использовавшейся основе.
Никаких следов выборочного представления фактов
Похоже, что компании не прибегали к использованию выборочных дополнительных показателей дохода, чтобы представить результаты их деятельности в более выгодном свете. Общие тенденции (повышение или снижение) для альтернативных показателей дохода были аналогичны тенденциям для валовой прибыли в соответствии с МСФО.
Обычно компании выполняли требования МСФО по представлению информации в отношении отчета о прибылях и убытках.
Отраслевые различия
Отраслевые различия в EBITDA (прибыль до уплаты налогов, процентов и амортизации) и аналогичные оценочные показатели в отчетности 2004 г., составленной в соответствии с национальными ОПБУ, и в отчетности 2005 г., составленной в соответствии с МСФО, согласуются между собой. Похоже, что компании уже реагируют на требования инвесторов относительно сопоставимости информации по отраслям.
Национальные тенденции все еще сильны
Страны, которые исторически включали в свою отчетность показатели, не относящиеся к ОПБУ, все еще продолжают их включать в свою отчетность, составляемую в соответствии с МСФО; а те страны, которые не включали специфические показатели, не относящиеся к ОПБУ, до сих пор не включают их в свою отчетность.
Cопоставимость отчетности, составленной не по ОПБУ в первый год применения вряд ли возникла спонтанно. Руководство не имело возможности сравнить свою учетную политику с похожими компаниями, и у них было еще очень мало опыта обсуждения вопросов, касающихся МСФО, с инвесторами, регуляторами и другими заинтересованными сторонами.
Многие конференции и отраслевые совещания посвятили свои заседания признанию и оценке, и мало времени уделили требованиям формата и вариантам включения дополнительных позиций в отчет о прибылях и убытках.
Таким образом, не существовало реальной платформы для развития рыночных норм. Компании могут найти данное исследование полезным при принятии решений, что необходимо сообщить рынку в своей последующей финансовой отчетности, составленной в соответствии с МСФО.
«Данное исследование должно дать возможность руководству посмотреть на то, как действуют аналогичные им компании, — говорит Леандро, — и подумать, помогает ли существующее в настоящее время разнообразие оценочных показателей, не относящихся к ОПБУ, и их представление в отчетности улучшить общение с инвесторами в будущем».
- наименование организации, составившей финансовую отчетность, а также все изменения, произошедшие с конца предыдущего отчетного периода;
- указание на то, является ли отчетность отдельной или консолидированной;
- дата окончания отчетного периода или период, который отражен в финансовой отчетности, — в зависимости от того, что более приемлемо для данного компонента финансовой отчетности;
- валюта отчетности;
- степень округления показателей финансовой отчетности.
Иногда финансовая отчетность становится более наглядной, если ее показатели представлены в тысячах (или миллионах) единиц соответствующей валюты. Это допустимо, если одновременно приводятся сведения о степени округления, а существенная информация не упускается.
12. Периодичность составления отчетности
Финансовая отчетность должна представляться, по крайней мере, ежегодно.
- причины, обусловившие использование более продолжительного (или более короткого) периода; и
- указание на тот факт, что сравнительная информация в финансовой отчетности не являются полностью сопоставимой.
ПРИМЕР – изменение даты окончания отчетного периода
Совсем недавно компания была приобретена инвестором, который хочет перенести дату окончания года с июня на декабрь. Первая финансовая отчетность (по новой отчетной дате) охватит период в 6 месяцев и не будет сопоставимой с отчетностью за предыдущие периоды. Вышеуказанную информацию необходимо раскрыть.
Как правило, финансовая отчетность составляется последовательно с годовой периодичностью. Некоторые организации предпочитают отчитываться за период в 52 недели. МСФО (IAS) 1 не исключает и такой периодичности, поскольку данная финансовая отчетность вряд ли будет существенно отличаться от той, которая составляется за один год.
ПРИМЕР – 52-недельный отчетный период
Холдинг управляет сетью универсальных магазинов. Отчетный период составляет 52 недели, что позволяет устанавливать конец периода на воскресенье и инвентаризировать запасы на понедельник.
13. Отчет о финансовом положении
Разграничение понятий «оборотный» и «внеоборотный», «долгосрочной» и «краткосрочный»
Объекты, представляемые непосредственно в отчете о финансовом положении, должны быть классифицированы как оборотные и внеоборотные активы, краткосрочные и долгосрочные обязательства за исключением случаев, когда структура отчета на основе ликвидности более уместна. В ситуации, когда применяется данное исключение, все активы и обязательства должны представляться в порядке убывания (или нарастания) их ликвидности.
ПРИМЕР – финансовые институты
Компания является финансовым институтом, и представление статьи отчета о финансовом положении приводится в порядке убывания ликвидности (см. учебное пособие по МСФО (IFRS) 7).
- в течение двенадцати месяцев после окончания отчетного периода;
- в срок, превышающий двенадцать месяцев после даты окончания отчетного периода,
В тех случаях, когда организация поставляет товары (или услуги) в рамках четко идентифицируемого операционного цикла, полезно раздельное представление оборотных и внеоборотных активов (краткосрочных и долгосрочных обязательств), поскольку при этом разграничиваются чистые активы, которые используются непрерывно как оборотный капитал, и те, которые используются долгосрочно.
ПРИМЕР – Различие оборотных и внеоборотных активов на основе операционного цикла
- ожидается, что его реализация, продажа или потребление произойдет в течение обычного операционного цикла предприятия;
- актив удерживается для продажи;
- ожидается, что его реализация произойдет в течение 12 месяцев после даты окончания отчетного периода; или
- актив представляет собой денежные средства или их эквивалент.
История вопроса
Предприятие А строит самолеты для местных авиакомпаний. Средний операционный цикл составляет 15 месяцев, т.е. срок, требуемый для построения самолета. Руководство предприятия А представляет классифицированный бухгалтерский баланс, чтобы различить свои оборотные и необоротные активы и обязательства. Предприятие переносит счета дебиторской задолженности, которую оно планирует реализовать через 15 месяцев.
Решение
Да. Предприятие А должно классифицировать дебиторскую задолженность как оборотный актив, поскольку оно планирует реализовать эту дебиторскую задолженность в течение своего обычного 15-месячного операционного цикла.
Примечание к учетной политике предприятия должно включать в себя описание политики классификации оборотных и необоротных позиций.
Кроме того, при такой классификации выделяются активы, которые предполагается конвертировать в денежные средства в течение текущего операционного цикла, и обязательства, подлежащие погашению в течение того же периода.
Организация может представлять одну часть своих активов и обязательств в группировке оборотные/внеоборотные и краткосрочные/долгосрочные, а другую – в порядке убывания (нарастания) ликвидности, если это более полезно в информативном плане.
Сведения о предполагаемых датах конвертирования в денежные средства активов и обязательств имеют большое значение для оценки ликвидности и платежеспособности организации. Требования по раскрытию информации о датах погашения (сроках оплаты) финансовых активов и финансовых обязательств установлены МСФО (IFRS) 7.
В состав финансовых активов включают дебиторскую задолженность покупателей (торговую) и прочую дебиторскую задолженность, а в состав финансовых обязательств – кредиторскую задолженность поставщикам и подрядчикам (торговую) и прочую кредиторскую задолженность.
Данные о предполагаемой дате возмещения и погашения немонетарных активов и обязательств, например запасов и резервов, имеют значение, независимо от того, классифицированы ли активы и обязательства соответственно как оборотные/необоротные, краткосрочные/ долгосрочные.
Организация раскрывает информацию о сумме запасов, которые предполагается продать по истечении двенадцати месяцев после окончания отчетного периода.
- предполагается, что актив будет конвертирован в денежные средства (или предназначен для продажи или внутреннего использования) в течение обычного операционного цикла;
- актив предназначается, главным образом, для торговых целей;
- предполагается, что актив будет конвертирован в денежные средства в течение двенадцати месяцев после окончания отчетного периода; или
- актив представляет собой денежные средства (или эквивалент денежных средств в соответствии с определением МСФО (IAS) 7), если на его обмен не установлены ограничения (или он предназначен для погашения обязательств) как минимум в течение двенадцати месяцев после окончания отчетного периода.
ПРИМЕР – Учет денежных средств, на использование которых существуют ограничения
Проблема
Должно ли предприятие включать в свою консолидированную финансовую отчетность денежные средства и эквиваленты денежных средств, дочерней компанией, которые другие предприятия группы не могут использовать?
История вопроса
Предприятие держит остатки денежных средств и их эквивалента в национальных банках. Предприятие работает в стране, где существуют валютные ограничения, и дочернее предприятие не может отправить денежные средства за рубеж, другим филиалам и материнской компании.
Сумма удерживаемой денежной наличности ни велика, ни мала для эксплуатационных нужд дочернего предприятия.
Решение
Существование регулирования валютных операций в иностранной юрисдикции не должно мешать классификации остатков денежных средств и их эквивалента в качестве оборотного актива в консолидированной финансовой отчетности.
Дочернему предприятию нужна денежная наличность для проведения своих операций, и, таким образом, оно будет их свободно использовать.
Однако предприятие должно раскрыть сумму денежной наличности и эквивалента денежной наличности, которую не может использовать группа (МСФО (IAS) 7).
Раскрытие должно включать в себя комментарий, который поможет пользователям понять влияние этих ограничений на финансовое положение предприятия и ликвидность.
Все прочие активы должны классифицироваться как внеоборотные.
МСФО (IAS) 1 использует термин «внеоборотные» для обозначения материальных, нематериальных активов, а также финансовых активов долгосрочного характера. Он не запрещает использование других терминов при условии ясности их формулировок.
Операционный цикл – это интервал времени между приобретением активов для переработки и их конвертированием в денежные средства. Если обычный операционный цикл не может быть четко идентифицирован, предполагается, что он равен двенадцати месяцам.
Краткосрочные обязательства
- предполагается, что обязательство будет погашено в течение обычного операционного цикла;
- обязательство предназначается, главным образом, для торговых целей;
- срок его погашения наступает в течение двенадцати месяцев после окончания отчетного периода;
- организация не имеет безусловного права отложить погашение обязательства как минимум на двенадцать месяцев после окончания отчетного периода.
Некоторые краткосрочные обязательства, например кредиторская задолженность поставщикам и подрядчикам, начисленные расходы (например, по оплате труда или прочие операционные расходы), являются частью оборотного капитала, который используется в рамках обычного операционного цикла.
Торговая и прочая кредиторская задолженность – краткое изложение
Что представляет собой торговая и прочая кредиторская задолженность?
Торговая и прочая кредиторская задолженность представляет собой краткосрочные обязательства, для которых сумма, подлежащая оплате, чаще известна, чем неопределенна (как, например, для резервов). Предприятия, практически все без исключения, учитывают какой-либо вид торговой и прочей кредиторской задолженности в своих отчетах о финансовом положении.
Позициями, обычно включаемыми в торговлю и прочую кредиторскую задолженность, являются: торговая кредиторская задолженность, суммы, выплачиваемые по обязательствам, основанным на законе, например, обязательства по социальному обеспечению и ФОТ, и отчисления.
Эти позиции представлены под заголовком «Торговая и прочая кредиторская задолженность» в отчете о финансовом положении.
Краткосрочные обязательства – это такие обязательства, которые ожидаются к выплате в течение обычного операционного цикла предприятия; или должны быть урегулированы в течение 12 месяцев с даты окончания отчетного периода; или удерживаются, в основном, для целей продажи; или такие обязательства, на которые предприятие не имеет безусловные права, чтобы отложить урегулирование как минимум на 12 месяцев после даты окончания отчетного периода.
Большинство торговой и прочей кредиторской задолженности попадают под определение финансовых обязательств и должны подчиняться правилам признания и оценки, которые применяются к таким обязательствам.
Первоначальное признание
Предприятие должно признать торговую и прочую кредиторскую задолженность, когда она становится частью договорных положений инструмента.
Обязательства предприятия по отношению к торговой и прочей кредиторской задолженности обычно легко идентифицируемы, и суть признания ясна.
Большая часть обязательств юридически действительна и возникает при контрактном соглашении. Сюда входят суммы задолженности по приобретенным активам или полученным услугам (кредиторская задолженность поставщикам), и обязательства предоставить товары и услуги, когда внешняя сторона произвела авансовый платеж.
Обязательства часто налагаются законом. Предприятие должно признать эти обязательства на основании извещений и платежных требований со стороны компетентных органов. Вытекающие из практики обязательства должны признаваться на основе сумм, обещанных третьим сторонам.
Предприятие часто берет на себя обязательства в виде финансовых гарантий и гарантий исполнения обязательств. Например, предприятие может продать свою дебиторскую задолженность, но удержать за собой часть кредитного риска, относящегося к этой дебиторской задолженности, посредством гарантий.
Признание гарантий зависит от их характера. Финансовые гарантии, которые обеспечивают платежи, которые необходимо будет произвести, если дебитор не сможет произвести платеж в оговоренное время, должны признаваться как часть резерва или, когда критерии признания не удовлетворяются, должны признаваться как условные обязательства.
Финансовые гарантии, обеспечивающие платежи, которые необходимо будет произвести в ответ на изменения специального индекса, например, кредитного рейтинга, должны признаваться как финансовые инструменты.
Текущая задолженность является обязательством оплатить товары или услуги, которые были получены или поставлены, но не оплачены, за которые были выставлены счета или достигнута формальная договоренность с поставщиком.
Признание текущей задолженности возникает напрямую от признания расходов за позиции товаров и услуг, потребленных за период. Хотя иногда необходимо предварительно оценить сумму или время начислений, неопределенность здесь гораздо ниже, чем для резервов.
Первоначальная оценка
Первоначальная оценка торговой и прочей кредиторской задолженности производится, как правило, по справедливой стоимости. Первоначальная оценка финансовых обязательств не по справедливой стоимости с помощью дохода и расхода включает операционные затраты, напрямую относимые к приобретению или выпуску финансового обязательства.
Справедливая стоимость оценивается, исходя из сумм, согласованных между предприятием и поставщиком, и сумм, на которые выставлены счета от представителей власти. Начисленные расходы оцениваются в соответствии со справедливой стоимостью (оцененной руководством) полученных товаров и услуг, но на которые еще не было выставлено счета.
Финансовые гарантии, которые обеспечивают платежи, которые необходимо будет сделать, если дебитор не сможет произвести платеж в оговоренный срок, должны первоначально признаваться по справедливой стоимости.
Последующая оценка
Позиции, классифицируемые как торговая и прочая кредиторская задолженность, обычно не переоцениваются, поскольку обязательства обычно известны заранее с высокой долей уверенности, и их урегулирование проходит в короткий срок.
Финансовые гарантии, обеспечивающие платежи, которые необходимо будет сделать, если дебитор не сможет произвести платеж в оговоренный срок, должны переоцениваться в сторону большей величины между (i) суммой, признанной в соответствии с МСФО (IAS) 37, и (ii) суммой, первоначально признанной (т.е. справедливой стоимостью) за вычетом, где это необходимо, накопленной амортизации, признанной в соответствии с МСФО (IAS) 18.
Прекращение признания
Прекращение признания происходит, когда контрактное обязательство аннулируется, истекает или прекращается, например, после оплаты суммы задолженности, или когда контрагент прощает задолженность.
Представление и раскрытие
Торговая и прочая кредиторская задолженность должны учитываться в качестве отдельной позиции в отчете о финансовом положении.
Такие объекты классифицируются как краткосрочные обязательства даже в том случае, если они подлежат погашению в срок, превышающий двенадцать месяцев после окончания отчетного периода.
Для классификации активов и обязательств длительность операционного цикла одинакова. Если идентифицировать обычный операционный цикл организации не представляется возможным, то предполагается, что он равен двенадцати месяцам.
Примерами краткосрочных обязательств являются финансовые обязательства, классифицируемые как «предназначенные для торговли», банковские овердрафты, а также краткосрочная составляющая долгосрочных финансовых обязательств, начисленные дивиденды, налоги на прибыль и прочая кредиторская задолженность.
ПРИМЕР – Учет ссуды от материнской компании
Проблема
Предприятие должно представить достаточно подробную классификацию позиций, представленных в отчете о финансовом положении. Такая классификация может быть представлена либо в самом отчете о финансовом положении, либо в примечаниях, таким образом, чтобы адекватно отражать операции предприятия.
Должна ли материнская компания, в своей отдельной финансовой отчетности, учитывать суммы, причитающиеся от дочернего предприятия, в тексте своего отчета о финансовом положении в качестве актива, и если да, то каким образом предприятие должно их классифицировать?
История вопроса
Материнская компания предоставляет ссуду дочернему предприятию. Проценты в размере 8% выплачивается ежегодно. Дата погашения в договоре не оговорена, однако ссуда подлежит оплате по предъявлению.
Решение
Раскрытие в отчете о финансовом положении не является обязательным, однако является оптимальным. МСФО требуют отдельного раскрытия сумм, причитающихся от дочерних предприятий, но разрешают раскрытие в примечаниях, а не в тексте самого отчета о финансовом положении.
Обязательство является краткосрочным, поскольку дочернее предприятие не имеет безусловного права отложить урегулирование обязательства. Материнская компания, в своей отдельной финансовой отчетности также должна классифицировать сумму, причитающуюся от дочернего предприятия, в качестве оборотного актива.
Финансовые обязательства, обеспечивающие финансирование на долгосрочной основе (т.е. не являющиеся частью оборотного капитала), срок погашения которых не наступает в течение двенадцати месяцев после окончания отчетного периода, являются долгосрочными обязательствами.
ПРИМЕР – Классификация и учет краткосрочных обязательств
Проблема
Нижеперечисленные краткосрочные обязательства должны раскрываться в тексте отчета о финансовом положении:
а) торговая и прочая кредиторская задолженность;
б) резервы;
в) финансовые обязательства (за исключением торговой и прочей кредиторской задолженности и резервов); и
г) текущая задолженность по налогообложению.
В примере ниже приведены специфические классы краткосрочных обязательств для раскрытия в отчете о финансовом положении, вместе с примерами позиций более детальной расшифровки.
Решение
а) Торговая и прочая кредиторская задолженность, включая:
— кредиторскую задолженность поставщикам,
— начисления (например, начисленные расходы за аудит); и
— налоги по программе социального страхования и прочие суммы (например, ЕСН).
б) Резервы
— резервы на судебные расходы, иски и санкции; и
— текущие отчисления в резервы на долгосрочные вознаграждения работникам (например, юбилейные выплаты).
в) Финансовые обязательства
— текущие платежи по процентным ссудам с фиксированным сроком; и
— ссуды, погашаемые по требованию.
г) Текущая задолженность по налогообложению, включая:
— корпоративный подоходный налог, и налог на прибыль, выплачиваемый по дивидендам.
Учет резервов и прочих обязательств с краткосрочными и долгосрочными составляющими
Проблема
Каким образом руководство учитывает краткосрочные и долгосрочные составляющие различных типов резервов и обязательств в отчете о финансовом положении предприятия?
- резерв по гарантиям;
- резерв по охране окружающей среды;
- обязательства по пенсионному плану; и
- обязательства по отложенному налогообложению.
А) Резерв по гарантиям – краткосрочные и долгосрочные обязательства
Классификация будет зависеть от условий гарантии. Гарантии функционирования продукта в течение 12 месяцев, классифицируются как краткосрочные обязательства. Соответственно, гарантии функционирования продукта в течение более длительного периода, классифицируются как долгосрочные обязательства.
Б) Резерв по охране окружающей среды – долгосрочные обязательства
Данный тип резерва вряд ли будет составлять часть оборотного капитала предприятия. Руководство должно, таким образом, классифицировать резервы по охране окружающей среды как долгосрочные обязательства.
В) Обязательства по пенсионному плану – долгосрочные обязательства
Принимая во внимание характер данных обязательств, руководство часто не имеет возможности корректно и надежно определить краткосрочные и долгосрочные составляющие. Поэтому оно должно классифицировать данные обязательства как долгосрочные.
Г) Обязательства по отложенному налогообложению – долгосрочные обязательства
Руководство должно учитывать все обязательства по отложенному налогообложению как долгосрочные обязательства, даже если ожидается, что временные разницы, в результате которых возникают обязательства, будут реализованы в течение 12 месяцев.
Отражение таких финансовых обязательств, как банковские кредиты, регламентируется достаточно жестко. Ключевой датой, по состоянию на которую определяется классификация, выступает дата окончания отчетного периода. Даже если предполагается рефинансирование, обязательство по кредиту классифицируется по состоянию на дату окончания отчетного периода.
При неспособности организовать рефинансирование к указанной дате может потребоваться отражение финансового обязательства как краткосрочного, даже если компания проводит переговоры о пролонгации кредита на более длительный период.
- первоначально предусматривался более длительный период, чем двенадцать месяцев;
- после окончания отчетного периода и до утверждения финансовой отчетности было заключено соглашение о рефинансировании или пересмотре графика платежей на долгосрочной основе.
ПРИМЕР – рефинансирование после окончания отчетного периода
Банку необходимо рефинансировать свой долгосрочный кредит. Датой окончания вашего отчетного периода является 31 декабря, соглашение о рефинансировании подписано в январе, а финансовая отчетность утверждена в феврале. Долгосрочный заем отражается как краткосрочное обязательство, так как на дату окончания отчетного периода его рефинансирование оформлено не было.
Если организации может по своему усмотрению рефинансировать обязательство в течение как минимум двенадцати месяцев после окончания отчетного периода в рамках действующего соглашения о предоставлении займа, то данное обязательство классифицируется как долгосрочное даже в том случае, если бы оно подлежало погашению по истечении более короткого периода.
ПРИМЕР – рефинансирование после окончания отчетного периода, но при наличии права рефинансирования
Банку необходимо рефинансировать свой долгосрочный кредит. Руководство имеет право перезаключить договор на новых условиях. Датой окончания отчетного периода является 31 декабря, соглашение о рефинансировании подписано в январе, а финансовая отчетность утверждена в феврале. Долгосрочный кредит отражается как долгосрочное обязательство, так как у Банка есть право его рефинансировать.
ПРИМЕР – Классификация обязательства с возможностью пролонгирования
Если обязательство может быть рефинансировано или пролонгировано по усмотрению заемщика как минимум на 12 месяцев после даты окончания отчетного периода в соответствии с существующей возможностью займа, это обязательство должно классифицироваться в отчетности как долгосрочное.
Данное правило применимо, даже если обязательство, в отдельных случаях, должно быть погашено в течение более короткого срока. Однако когда предприятие не имеет возможности рефинансировать или пролонгировать обязательство (например, когда условие о пролонгации не прописано в договоре), возможность рефинансирования не принимается во внимание, и обязательство классифицируется как краткосрочное.
В каких случаях предприятие может классифицировать заемные средства, подлежащие выплате в течение операционного цикла, как долгосрочные обязательства?
История вопроса
Руководство банка А договорилось о получении кредита с банком Б, чтобы обеспечить финансирование банка А в течение длительного периода – например, в рамках соглашения о долгосрочной кредитной линии.
Оговоренная ссуда имеет запланированный график погашения, и кредитор не имеет возможность расторгнуть соглашение в одностороннем порядке. Срок данного договора более 12 месяцев.
Решение
Банк А должен классифицировать полученный кредит как долгосрочные обязательства.
Кредит может быть пролонгирован по усмотрению Банка, и не являются, таким образом, частью оборотного капитала.
Напротив, в случае, когда банк не имеет возможность действия в рефинансирования заемных средств, суммы, подлежащие выплате, должны классифицироваться как краткосрочные обязательства.
Если рефинансирование (или пролонгация) обязательства не может осуществиться по усмотрению организации (ввиду отсутствия договора о рефинансировании), то обязательство классифицируется как краткосрочное.
В тех случаях, когда организация нарушает условия соглашения о долгосрочном займе на конец отчетного периода или до его наступления, вследствие чего обязательство становится подлежащим погашению немедленно по предъявлении требования, такое обязательство классифицируется как краткосрочное.
Данное положение действует даже если после окончания отчетного периода и до даты утверждения финансовой отчетности кредитор потребовал погашения по причине невыполнения договорных условий.
ПРИМЕР – исправление нарушения условий соглашения после окончания отчетного периода
Компания нарушила условия соглашения о предоставлении долгосрочного кредита. Кредит переходит в категорию подлежащих погашению по предъявлении требования. Датой окончания отчетного периода является 31 декабря, кредитор не потребовал погашения. Финансовая отчетность утверждается в феврале. Долгосрочный кредит отражается как краткосрочное обязательство, т.к. по состоянию на дату окончания отчетного периода имело место нарушение соглашения.
Данное обязательство классифицируется как краткосрочное, так как на дату окончания отчетного периода организация не имела безусловного права отложить его погашение, по крайней мере, на двенадцать месяцев после указанной даты.
Однако обязательство классифицируется как долгосрочное, если заимодавец на дату окончания отчетного периода согласился предоставить пролонгировать кредит как минимум на двенадцать месяцев после даты окончания отчетного периода, в течение которого организация может исправить нарушения, а кредитор не вправе требовать немедленного погашения.
ПРИМЕР — исправление нарушения условий соглашения при предоставлении дополнительного периода
Компания нарушила условия договора долгосрочного кредита. Он переходит в категорию подлежащих погашению немедленно по предъявлении требования. Датой окончания отчетного периода является 31 декабря. Кредитор 31 декабря соглашается не требовать погашения займа, предоставляя 12 месяцев для исправления нарушения. Долгосрочный кредит отражается в составе долгосрочных обязательств ввиду предоставления дополнительного периода.
- рефинансирование на долгосрочной основе;
- исправление нарушений условий договора о предоставлении долгосрочного кредита;
- предоставление кредитором для исправления нарушений условий договора о предоставлении долгосрочного кредита дополнительного периода, который оканчивается как минимум спустя двенадцать месяцев после окончания отчетного периода.
14. Информация, представляемая в отчете о финансовом положении (бухгалтерском балансе)
- основные средства;
- инвестиционная недвижимость;
- нематериальные активы;
- финансовые активы — за исключением показателей, указанных в пунктах (v), (viii) и (ix);
- инвестиции, отраженные по методу долевого участия;
- биологические активы;
- запасы;
- дебиторская задолженность покупателей и прочие виды дебиторской задолженности;
- денежные средства и эквивалентны денежных средств;
- активы, классифицированные как удерживаемые для продажи, и активы, включенные в группу выбытия, классифицированные как удерживаемые для продажи, в соответствии с МСФО (IFRS) 5 (см. ниже);
- кредиторская задолженность поставщикам и подрядчикам, а также прочие виды кредиторской задолженности;
- резервы;
- финансовые обязательства — за исключением показателей, указанных в пунктах (x) и (xi);
- обязательства и активы по текущим налогам (в соответствии МСФО (IAS) 12 «Налоги на прибыль»);
- активы и обязательства по отложенным налогам (в соответствии с положениями МСФО (IAS)12);
- доля меньшинства, представленная в капитале;
- акционерный капитал, выпущенный компанией, а также фонды (резервный капитал), принадлежащие владельцам материнской компании.
- все активы, классифицируемые как предназначенные для продажи, и активы, включенные в группу выбытия, классифицированные как предназначенные для продажи в соответствии с МСФО (IFRS) 5;
- обязательства, включенные в группу выбытия, классифицированные как предназначенные для продажи, в соответствии с МСФО (IFRS) 5.
Когда предприятие представляет дополнительные промежуточные итоги, они должны отвечать следующим
требованиям:
(а) включать в себя только те позиции, которые признаются и оцениваются в соответствии с МСФО;
(б) быть представлены и структурированы таким образом, чтобы иметь ясный и понятный вид;
(в) иметь последовательность во всех периодах,
(г) не иметь большего объема и детализации, чем обязательные по требованиям МСФО промежуточные и итоговые статьи отчета о финансовом положении.
ПРИМЕР – налоговые убытки
Банк несет существенные налоговые убытки, перенесенные на будущие периоды по налоговым расчетам в своей стране, а также налоговые обязательства за рубежом. В целях более четкого представления информации о финансовом положении в балансе приводятся дополнительные статьи, расшифровывающие обязательства по налогам: внутренние и зарубежные.
Активы (и обязательства) по отложенным налогам всегда представляются как внеоборотные (долгосрочные).
Дополнительные статьи вводятся в том случае, когда величина, характер, назначение (функция) объекта (или совокупности аналогичных объектов) таковы, что их отдельное представление позволяет лучше продемонстрировать финансовое положение.
Способ описания и последовательность статей отчетности могут быть изменены в соответствии с характером деятельности организации, спецификой ее операций, что позволит отразить информацию в форме, более удобной для формирования представлений о финансовом положении организации. Например, в целях применения требований МСФО (IFRS) 7 банк вносит соответствующие поправки в вышеуказанные раскрытия.
- характера и ликвидности активов;
- функционального назначения активов;
- величины, характера и сроков исполнения обязательств.
ПРИМЕР – классификация активов по их функциональному назначению
Компания сдает в аренду копировальную технику и аппараты по продаже напитков. Выделение в отчетности финансовых результатов и используемых чистых активов (активов и обязательств) по каждому направлению (функции) бизнеса будет более удобно для пользователей.
Использование различных методов оценки для различных классов активов предполагает, что их характер (или функция) различаются и, соответственно, их следует представлять как отдельные статьи. В соответствии с МСФО (IAS) 16 одни группы основных средств могут учитываться по первоначальной стоимости, а другие – по переоцененной стоимости.
15. Информация, представляемая либо в отчете о финансовом положении, либо в примечаниях
Организация обязана либо в составе отчета о финансовом положении, либо в примечаниях дополнительно расшифровывать строки отчета о финансовом положении по видам деятельности.
Степень детализации в представлении информации определяется требованиями МСФО, а также величиной, характером и функциональным назначением соответствующих объектов.
- объекты основных средств подразделяются на классы в соответствии с МСФО (IAS) 16;
- дебиторская задолженность подразделяется на следующие группы:
- дебиторская задолженность покупателей (торговая);
- дебиторская задолженность связанных сторон;
- по авансам выданным;
- прочая;
- более детальная классификация запасов включает следующие статьи:
- товары,
- производственные запасы,
- материалы;
- незавершенное производство;
- готовая продукция;
- резервы подразделяются на резервы по вознаграждениям работников и прочие;
- капитал и фонды подразделяются на различные классы, например:
- оплаченный акционерный капитал;
- эмиссионный доход;
- фонды.
- по каждому классу акционерного капитала:
- количество акций зарегистрированной эмиссии;
- количество выпущенных и полностью оплаченных акций, а также выпущенных, но оплаченных не полностью;
- номинальная стоимость акции или указание на отсутствие номинальной стоимости акции;
- числовая сверка количества акций, находящихся в обращении, на начало и на конец отчетного периода;
- права, привилегии и ограничения по каждому классу акций, включая ограничения на распределение дивидендов и возврат капитала;
- акции, выкупленные самой организацией или ее дочерней или ассоциированной компанией;
- акции, зарезервированные для эмиссии по опционам или договорам на размещение акций, с указанием сроков и сумм эмиссии;
- описание характера и назначения каждого фонда в составе капитала.
ПРИМЕР – «нормативный» фонд (резервный капитал)
Законодательство некоторых стран требует от компаний направлять до 10% годовой прибыли на формирование резервного капитала, иногда называемого резервным фондом, средства которого не могут быть распределены среди акционеров (за исключением случая ликвидации компании, после всех выплат кредиторам). Такие правила могут вызывать недовольство инвесторов, так как они ограничивают размер дивидендов.
Организация, не имеющая акционерного капитала, например товарищество или доверительный фонд, обязана раскрывать информацию, аналогичную вышеприведенной, показывая изменения, произошедшие в течение отчетного периода, по каждой категории капитала, а также права, привилегии и ограничения по каждой категории капитала.
16. Отчет о совокупном доходе
- в одном отчете о совокупном доходе, или
- в двух отчетах: в отчете, отражающем компоненты прибыли или убытка (отдельный отчет о прибылях и убытках) и во втором отчете, начиная с учета прибылей и убытков и отражающий компоненты прочего совокупного дохода (отчет о совокупном доходе).
- прибыль или убыток после вычета налогов от прекращенной деятельности, и
- выручка или убытки после вычета налогов, признанные по справедливой стоимости за вычетом расходов на продажу, или выбытию активов или групп выбытия, входящих в состав прекращенной деятельности;
- доле меньшинства, и
- владельцам капитала материнской компании.
- долю меньшинства, и
- основных акционеров.
В связи с тем, что хозяйственные операции различаются по частоте, доходности, а также прогнозируемости результатов, раскрытие компонентов финансового результата лучше позволяет объяснить, как он был получен, и помогает в построении прогнозов.
Для объяснения особенностей формирования финансового результата непосредственно в состав отчета о совокупном доходе и отдельного отчета о прибылях и убытках (если он представляется) вводятся дополнительные статьи, а в описание (и последовательность статей) вносятся поправки, когда это необходимо.
ПРИМЕР – Порядок представления компонентов отчета о прибылях и убытках
Проблема
Описание и порядок позиций в составе отчетов о прибылях и убытках необходимо поменять, если такой формат представления лучше иллюстрирует характер деятельности.
Может ли руководство представить позиции в отчете о прибылях и убытках в порядке, отличающемся от предусмотренного в МСФО (IAS) 1?
История вопроса
Руководство предприятия А хочет представить результаты деятельности ассоциированных компаний, учтенные по методу долевого участия перед статьей затраты на финансирование.
Ниже представлена выдержка из представляемого предприятием отчета о прибылях и убытках:
Доля результатов ассоциированных компаний ХХХ
Расходы на финансирование (ХХ)
Прибыль до уплаты налогов ХХХ
Решение
Существует предложенный порядок позиций, которые необходимо учитывать в составе отчета о прибылях и убытках: затраты на финансирование представляются до результатов ассоциированных компаний.
Отклонение от общей последовательности редко, хотя и разрешено, когда необходимо объяснить почему это было сделано.
Дополнительно руководство должно последовательно представлять и классифицировать позиции дохода о прибылях и убытках от периода к периоду.
При этом следует принимать во внимание фактор существенности, а также характер (и назначение) компонентов доходов и расходов. Например, банк в целях выполнения требований МСФО (IFRS) 7 вносит в формат представления свои корректировки.
Ни одна из статей не может быть представлена как чрезвычайная ни в составе отчета о прибылях и убытках, ни в примечаниях.
Доходы и расходы за период
Предприятие должно признать все позиции доходов и расходов за период в прибылях и убытках, если МСФО не требуют или разрешают поступить иначе. Дивиденды не показывают в отчете о прибылях и убытках за период.
Некоторые МСФО конкретизируют обстоятельства, при которых предприятие признает отдельные позиции вне прибылей и убытков текущего периода. МСФО (IAS) 8 конкретизирует два таких случая: исправление ошибок и влияние изменений в учетной политике.
Другие МСФО требуют или разрешают, чтобы компоненты прочего совокупного дохода, которые отвечают определению прибыли и убытка, указанному в Концепции, исключались из прибыли или убытка.
Прочий совокупный доход за период
Прочий совокупный доход должен быть представлен как сумма составляющих его позиций за период с раскрытием сути каждого компонента (в том числе необходимо выделить долю в прочем совокупном доходе ассоциаций и совместных предприятий, учитываемую по методу долевого участия),
и группировкой этих составляющих в соответствии с другими МСФО (IFRS):
- не будет реклассифицироваться после получения прибыли или убыток; и
- будет реклассифицированы после получения прибыли или убытка при наступлении определенных условий.
Когда предприятие представляет промежуточные итоги, они должны соответствовать следующим требованиям:
(а) состоять из позиций, признанных и оцененных в соответствии с МСФО;
(б) быть представлены и структурированы четким и понятным образом;
(в) соответствовать временному периоду;
(г) не иметь более детализированное представление, чем необходимые в соответствии с требованиями МСФО позиции в отчетности по прибыли, убыткам и прочему совокупному доходу.
Предприятие должно раскрыть сумму налога на прибыль в отношении каждого компонента прочего совокупного дохода, включая реклассификационные корректировки, либо в отчете о совокупном доходе, либо в примечаниях.
- либо за вычетом влияния налогообложения, либо
- до влияния налогообложения единой суммой, показывающей совокупную величину налога на прибыль, относящуюся к данным компонентам.
Другие МСФО конкретизируют, классифицируются ли в прибылях и убыткам (и если да, то когда) суммы, ранее признанные в прочем совокупном доходе. Такие реклассификации описываются в МСФО (IAS) 1 как «реклассификационные корректировки».
Реклассификационная корректировка учитывается вместе с соответствующим компонентом прочего совокупного дохода в том периоде, когда корректировка реклассифицируется в доход или расход.
Например, прибыль, вырученная при продаже имеющихся в наличии для продажи финансовых активов, включается в доходы и расходы текущего периода. Эти суммы могли быть признаны в прочем совокупном доходе как нереализованная прибыль в текущем или предыдущем периоде. (Под IFRS 9, исчезнут доступные для продажи финансовые инструменты.)
Эта нереализованная прибыль должна быть вычтена из прочего совокупного дохода в период, в котором реализованная прибыль классифицируется в доходы и расходы, чтобы избежать ее включения в общую сумму совокупного дохода дважды.
Предприятие может учесть реклассификационные корректировки в отчете о совокупном доходе или в примечаниях. Предприятие, учитывающее реклассификационные корректировки в примечаниях, учитывает компоненты прочего совокупного дохода после всех соответствующих реклассификационных корректировок.
Реклассификационные корректировки возникают, например, при реализации зарубежной деятельности (см. МСФО (IAS) 21), при прекращении признания имеющихся в наличии для продажи финансовых активов (см. МСФО IAS) 39) и когда хеджируемая прогнозируемая операция влияет на доход или расход (см. МСФО (IAS) 39 при хеджировании потоков денежных средств).
ПРИМЕР – учет курсовой разницы
Проблема
Курсовые разницы возникают при пересчете финансовой отчетности иностранного предприятия из одной валюты в другую для ее включения в консолидированную финансовую отчетность отчитывающегося предприятия.
Руководство должно классифицировать такую курсовую разницу по счетам капитала до выбытия инвестиций в зарубежную деятельность. (МСФО (IAS) 21).
Каким образом руководство должно учитывать курсовую разницу в отчете об изменениях капитала?
История вопроса
Предприятие имеет дочерние компании в нескольких странах. Все компании консолидируются, и руководство классифицирует курсовую валютную разницу, возникающую в результате пересчета финансовой отчетности дочерних компаний из одной валюты в другую, как фонд по курсовых разниц в капитале.
Решение
Руководство должно учитывать прибыль/убытки от пересчета в составе отчета об изменениях капитала.
Дополнительно руководство должно приводить в примечаниях к финансовой отчетности выверку суммы курсовой разницы на начало и конец периода.
Реклассификационные корректировки не возникают при изменениях прибыли от переоценки, признанной в соответствии с МСФО (IAS) 16 или МСФО (IAS) 38, или по актуарным прибылям и убыткам по пенсионному обеспечению работников, признанному в соответствии с МСФО (IAS) 19.
В соответствии с МСФО (IFRS) 9, реклассификационные корректировки не возникают в случае хеджирования денежных потоков или учете временной стоимости опциона (или форвардной составляющей форвардного контракта или иностранной валюты, лежащей в основе изменения финансового инструмента) в суммах, которые исключаются из резерва хеджирования денежных потоков или отдельного компонента капитала. Соответственно такие суммы включены непосредственно в первоначальную стоимость или другую балансовую стоимость актива или обязательства и напрямую учитываются в активах или обязательствах.
Эти компоненты признаются в прочем совокупном доходе и не реклассифицируются на доход и расход в последующих периодах.
Изменения в прибыли от переоценки запасов могут переноситься на нераспределенную прибыль в последующих периодах, когда актив используется или когда он снимается с учета (см. МСФО (IAS) 16 и МСФО (IAS) 38).
Актуарные прибыли и убытки учитываются в нераспределенной прибыли в период, когда они были признаны в составе прочего совокупного дохода (см. МСФО (IAS) 19).
Представление отчета о прибылях и убытках – Новости МСФО – Июнь 2005 г.
Любая группа, проводящая международные операции, вне зависимости от того, торгуются ли на бирже ее ценные бумаги или нет, выиграет, если поможет заинтересованным пользователям понять свою финансовую отчетность.
МСФО (IAS) 1, стандарт, описывающий представление финансовой отчетности, содержит общие рекомендации по формату представления отчетности. Качественные характеристики финансовой отчетности в Концепции МСФО представляют собой только общие рекомендации.
Для компаний: общие рекомендации дают возможность маневра в выборе формата представления финансовой отчетности.
Достаточно большой уровень свободы в трактовке фактов и событий хозяйственной жизни может привести к искажению финансовой отчетности и повлиять на решения пользователей. Регуляторы не одобрят такую гибкость и потребуют придерживаться строгих правил, что может потребовать повторного представления отчетности.
Каким образом компании могут добиться эффективного и прозрачного представления результатов своей деятельности?
Формат представления отчетности тоже имеет значение
Большинство пользователей изучают отчет о прибылях и убытков, в первую очередь, чтобы получить информацию о результатах деятельности компании. Примечания могут представить полезную дополнительную информацию, но их объем и сложность часто мешают пользователям изучить их детально.
Представление отчета о прибылях и убытках может повлиять на принятие решений пользователями. МСФО (IAS) 1 разрешает предприятиям составлять свой отчет о прибылях и убытках на функциональной основе (производственные затраты, выручка, маркетинг и т.д.) или по характеру расходов (зарплаты, аренда, амортизация и т.д.).
Искушение совместить оба подхода велико, но сохранится ли при этом прозрачность и сопоставимость?
Представьте две аналогичные компании: одна не включает амортизацию в производственные затраты при расчете величины валового дохода, показывая при этом амортизацию отдельной строкой; другая компания включает амортизацию производственного оборудования в производственные затраты, чтобы отразить полную картину функциональной деятельности.
Может показаться, что компания, которая смешивает функциональную классификацию и классификацию по видам расходов, получает больше валовой прибыли. Но это отражает только выбор формата представления информации, а не реальную картину деятельности данной компании.
Представление информации по первой схеме введет пользователя в заблуждение, и помешает сравнить деятельность этой компании с другой.
Промышленная практика
Многие компании утверждают, что аналитики требуют определенных раскрытий в составе отчета о прибылях и убытках, которые не определены или не требуются в соответствии с МСФО. Примером тому является «прибыль до уплаты налогов, процентов, износа и амортизации» (EBITDA), которая используется во многих капиталоемких отраслях промышленности.
Существует много различных методов расчета. Одни компании исключают всю амортизацию из статьи «промежуточный результат – всего»; другие также исключают все существенные наращения, такие как резервы на реструктуризацию или обесценение. Это делает EBITDA достаточно широкой категорией, сопоставимой в разных компаниях.
Затем аналитики должны произвести ряд корректировок, опубликованных в EBITDA, основываясь на информации, содержащейся в примечаниях. Раскрытие части информации в отчете о прибылях и убытках (часто без объяснения порядка ее формирования) не добавляет ему ценности в глазах пользователей.
Прозрачность
Отчетность получается прозрачной, если используются формат, аналогичный приведенному в руководстве по применению в МСФО (IAS) 1. Промежуточные результаты и дальнейшие позиции дают более ясное представление, если выполняются определенные критерии (см. пример ниже).
Прочие часто задаваемые вопросы по отчетности
Использование промежуточных результатов «операционной прибыли»: многие компании раскрывают «Операционную прибыль» даже когда МСФО этого не требует. Если такие цифры представлены, МСФО (IAS) 1 отмечает, что тогда предполагается, что вся деятельность является частью операций, за исключением результатов финансовой деятельности, инвестиций, имеющихся в наличии для продажи, прекращенной деятельности и налогообложения.
«Однократные» или «исключительные» результаты: еще одной часто используемой статьей промежуточных результатов является разделение операционной прибыли на «повторяющиеся» и «однократные» операции. Руководство может выбрать такое разделение, потому, что местные ОПБУ предусматривают такую классификацию.
Такие промежуточные результаты обычно не способствуют прозрачности и последовательности представления, но могут быть приемлемы, если выполняются общие критерии для смешанного представления информации (см. пример ниже).
Реструктуризация: поскольку реструктуризация не являются отдельным видом деятельности, использование отдельной строки для представления расходов на реструктуризацию не является обоснованным.
Вывод
Представление отчета о прибылях и убытках может привести к несопоставимости данных между компаниями, даже если исходные данные сходны. Компания, которая следует требованиям МСФО (IAS) 1, снизит уровень субъективности в представлении своей отчетности и повысит ее сопоставимость с отчетностью других компаний.
Когда приемлемо использование смешанного представления информации?
Смешение подходов в классификации, а также использование промежуточных результатов единственно приемлемо, когда выполняются все нижеперечисленные требования:
Представленная отчетность не вводит в заблуждение: представленный отчет о прибылях и убытках должен быть объективным. Предлагаемая разбивка не должна привести к представлению недостоверной величины производственных затрат и к завышению общего валового дохода.
Риск возникновения недостоверности может возникнуть, если промежуточные итоги становятся более важными, чем отдельные статьи и промежуточные итоги, которые обычно требуются в соответствии с МСФО.
Представление информации должно применяться последовательно в течение нескольких лет, и правила должны быть раскрыты в учетной политике.
Предприятие, которое хочет представить промежуточные результаты однократных операций, должно раскрыть учетную политику, которая описывает правила классификации, чтобы избежать выборочного представления позиций, подлежащих классификации как однократные.
Разбивка расходов по характеру приводится в примечаниях к финансовой отчетности, в соответствии с требованиями МСФО (IAS) 1: разбивку следует помещать в отдельном примечании, итоговая сумма в котором равна сумме, приведенной в отчете о прибылях и убытках.
17. Информация, представляемая либо в отчете о прибылях и убытках, либо в примечаниях
Информацию о характере и величине существенных статей отчета о прибылях и убытках следует раскрывать отдельно.
- уменьшение стоимости запасов до чистой цены продажи или стоимости основных средств до возмещаемой суммы (а также восстановление указанных сумм);
- создание резервов на реструктуризация деятельности организации (и восстановление резервов, из которых покрываются расходы на реструктуризацию);
- выбытие объектов основных средств;
- выбытие инвестиций;
- прекращенная деятельность;
- расчеты по результатам судебного процесса;
- восстановление прочих резервов.
Предприятиям рекомендуется представлять анализ в отчете о совокупном доходе или в отдельном отчете о прибылях и убытках, если он представляется).
ПРИМЕР – классификация результатов по их назначению
Компания сдает в аренду копировальную технику и аппараты по продаже напитков. Выделение в отчетности финансовых результатов и используемых чистых активов по каждому направлению (функции) бизнеса способствует лучшему представления информации.
В целях более наглядного представления компонентов финансового результата, которые могут различаться по частоте, доходности, а также по прогнозируемости, расходы разбиваются на подклассы. Аналитическая разбивка представляется в одном из двух форматов.
Первый формат предусматривает разбивку на основе характера расходов. Расходы в отчете о прибылях и убытках группируются в зависимости от их природы (например, расходы на амортизацию, приобретение материалов, транспортировку, вознаграждение работникам или на рекламу) и не структурируются по функциональному назначению внутри организации.
Распределение расходов по функциональному назначению необязательно. Пример классификации на основе характера расходов приведен ниже:
Выручка X
Прочие доходы X
Изменения запасов готовой продукции и незавершенного производства X
Сырье и расходные материалы X
Вознаграждение X
Амортизационные расходы X
Прочие расходы X
Совокупные расходы (X)
Прибыль X
Второй формат предусматривает структурирование по функциональному назначению расходов или на основе себестоимости. При этом расходы подразделяются на собственно себестоимость, расходы по сбыту (коммерческие) и административные (управленческие) расходы.
Как минимум, организация должна раскрыть информацию о себестоимости продаж отдельно от других расходов. Данный метод позволяет представить пользователям более обобщенную информацию, чем метод классификации затрат на основе их характера, однако структурирование расходов по функциональному назначению может потребовать произвольного распределения затрат и профессионального суждения. Пример классификации расходов по их функциям приведен ниже:
Выручка X
Себестоимость продаж (X)
Валовая прибыль X
Прочие доходы X
Коммерческие расходы (X)
Управленческие расходы (X)
Прочие расходы (X)
Прибыль X
Организации, которые классифицируют расходы по функциям, обязаны раскрывать дополнительную информацию о характере расходов, включая расходы на амортизацию и вознаграждения работникам.
Выбор формата представления зависит от исторических и отраслевых факторов, а также от характера деятельности организации. Оба формата позволяют продемонстрировать те затраты, которые изменяются прямо или косвенно в зависимости от объема продаж (или производства).
Наиболее приемлемый формат представления выбирает руководство организации. Так как если сведения о характере расходов полезны для прогнозирования движения денежных средств, то при использовании классификации расходов по функциональному назначению потребуется дополнительное раскрытие информации.
ПРИМЕРЫ – учет курсовой разницы
Проблема
Курсовые разницы возникают при пересчете из одной валюты в другую в финансовой отчетности дочернего предприятия для ее включения в финансовую отчетность отчитывающегося предприятия.
Руководство должно аккумулировать такую курсовую разницу на счетах капитала до момента реализации, инвестиций.
Каким образом руководство должно учитывать курсовую разницу в отчете об изменениях капитала?
История вопроса
Предприятие имеет дочерние компании в нескольких зарубежных странах. Все компании являются консолидируемыми, и руководство классифицирует курсовую валютную разницу, возникающую в результате пересчета финансовой отчетности дочерних компаний из одной валюты в другую, как фонд курсовых разниц в капитале.
Решение
Руководство должно учитывать прибыль/убытки от пересчета в составе отчета об изменениях капитала.
Дополнительно, руководство должно приводить в примечаниях к финансовой отчетности, выверку суммы курсовых разниц на начало и в конец периода.
Представление капитализированных расходов
Проблема
При представлении анализа расходов по их характеру, расходы суммируются в отчете о прибылях и убытках в соответствии с характером, и не перераспределяются по видам функций.
Каким образом руководство должно представить расходы, которые были капитализированы в течение периода в отчете о прибылях и убытках?
История вопроса
Предприятие А приводит в отчете о прибылях и убытках анализ расходов по характеру. В течение периода предприятие капитализирует часть расходов на материалы и оплату труда работников в стоимость основных средств.
Решение
Руководство должно учесть затраты на вознаграждения работникам и изменения в запасах на валовой основе. Капитализированные суммы должны быть отражены отдельно, как уменьшение расходов в отчете о прибылях и убытках. Уровень детализации и существенности снижения должны быть определены в соответствии с размером и существенностью капитализируемых сумм. Ниже приводится пример по раскрытию.
Выручка Х
Прочие доходы Х
Изменения запасов готовой продукции и
незавершенного производства Х
Сырье и расходные материалы Х
Вознаграждение Х
Амортизационные расходы Х
Прочие расходы Х
За вычетом расходов, капитализированных
в стоимость основных средств (Х)
Итого расходов (Х)
Прибыль (Х)
ПРИМЕР – представление выручки, с учетом к государственной компенсации
Проблема
Предприятия должны отдельно раскрывать характер и сумму позиций прибыли и убытков, когда они являются существенными.
Каким образом руководство должно представить выручку, и государственную компенсацию, в отчете предприятия о прибылях и убытках?
История вопроса
Предприятие А работает согласно условиям государственной лицензии в регулируемой государством отрасли в стране Х.
Предприятие получило $ 3,000,000 от государства в качестве компенсации за потерю дохода, которое понесло предприятие, поскольку лицензионное соглашение было изменено.
Первоначальная лицензия предоставляла предприятию А эксклюзивные права на деятельность в стране Х, а после изменения соглашения стала возможной конкуренция со стороны местных предприятий.
Получение платежа было безусловным. Таким образом, руководство признало его в своем отчете о прибылях и убытках по получении. Компенсация составляет примерно 30% дохода текущего года до уплаты налогов.
Решение
Обычно руководство должно признавать компенсацию, полученную от государства, как часть прочего дохода.
Однако, характер и размер компенсации таковы, что руководство должно раскрыть ее как отдельную позицию в составе отчета о прибылях и убытках. Руководство должно представить данную позицию непосредственно после или до позиции прочий доход.
Классификация компенсации в качестве дохода отражает причину компенсации, т.е. потерю прибыли. Компенсацию следовало бы отразить как уменьшение статьи прочие расходы, если бы ее заплатили в качестве компенсации за понесенные дополнительные убытки.
ПРИМЕР – классификация убытков от обесценения
Проблема
Представление расходов в функциональной разбивке представляет собой их классификацию в составе производственных затрат, распределения или административной деятельности.
Каким образом руководство должно классифицировать обесценение гудвила?
История вопроса
Предприятие признало гудвил в результате приобретения дочерних предприятий и ассоциированных компаний, учтенных по методу долевого участия. Одно дочернее предприятие и одна ассоциированная компания расположены в стране, экономика которой находится в состоянии экономического кризиса.
В течение года руководство признало убытки от обесценения гудвила обоих предприятий (дочерней и ассоциированной компании).
Решение
Руководство должно классифицировать обесценение гудвила — дочернего предприятия вместе с прочими расходами, а обесценение гудвила ассоциированной компании, вместе с «долей дохода/расхода ассоциированных компаний».
Классификация убытков от обесценения должна подчиняться тем же правилам классификации, что и расходы, от обесценения других активов.
ПРИМЕР – Использование различного подхода анализу затрат в финансовой отчетности материнской компании и консолидированной финансовой отчетности группы
Проблема
Анализ расходов должен быть представлен с использованием классификации, основанной либо на характере расходов, либо на их функциях внутри предприятия.
Может ли руководство применять оба подхода к классификации расходов в отчете о прибылях и убытках группы?
История вопроса
Предприятие А имеет 6 дочерних предприятий, на долю самого крупного из которых, предприятия Б, приходится 40% результатов группы. Предприятие Б представляет собой отдельный хозяйственный сегмент.
Все предприятия группы представляют функциональный анализ расходов в отдельных финансовых отчетностях, составляемых в соответствии с МСФО, за исключением предприятия Б, которое представляет анализ на основе характера расходов.
Поскольку функциональный анализ расходов предприятия Б не был подготовлен, руководство предприятия А хотело бы представить консолидированный отчет о прибылях и убытках в смешанном формате.
Результаты предприятия Б будут представлены с использованием анализа по характеру расходов, в то время как результаты остальных предприятий группы будут представлены на функциональной основе.
Руководство предприятия А утверждает, что поскольку деятельность предприятия Б составляет отдельный сегмент, то, следовательно, она несопоставима с остальной деятельностью группы, поэтому использование другого метода представления информации допустимо.
Решение
Нет, руководство не может допустить смешивания двух видов анализа в финансовой отчетности группы. Руководство должно выбрать, какой формат, по функции или по характеру, является более подходящим для консолидированной финансовой отчетности.
Результаты деятельности предприятий группы должны составляться на выбранной основе, что потребует от ряда предприятий преобразовать результаты, представленные в индивидуальной финансовой отчетности, в формат, который применяется при составлении консолидированной финансовой отчетности.
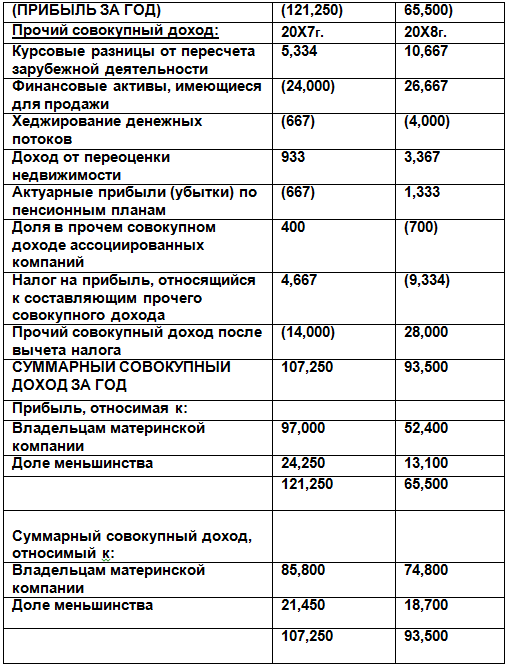
18. Отчет об изменениях капитала
Данный отчет во многих странах был введен недавно. Традиционно большая часть изменений собственных средств отражалась непосредственно в составе отчета о прибылях и убытках. Там же отражались и дивиденды (но, как правило, не увеличение капитала).
В отчете о прибылях и убытках расшифровывалась разница между входящим и исходящим остатком капитала. Во многих странах запрещалось относить доходы и расходы непосредственно на капитал. Побудительным стимулом к введению подобного отдельного отчета явилась необходимость адекватного отображения результатов операций с иностранной валютой в связи с наличием инвестиций, в зарубежную деятельность и переоценки.
Указанный отчет предназначен для сверки данных отчета о прибылях и убытках и данных о движении капитала за отчетный период.
Резервы (фонды) — краткое изложение
Что такое «резервы» /(фонды)?
Фонды наряду с акционерным капиталом и собственными долевыми инструментами формирует составляющую капитала, инвестированного собственниками компании, в отчете о финансовом положении предприятия. В МСФО резервам не дается специального описания.
Резервы включают: резервы справедливой стоимости, резерв по хеджированию, резервный фонд по переоценке активов, резервы по курсовой разнице и нераспределенную прибыль. Эти резервы возникают при корректировке справедливой стоимости и при пересчете средств из одной валюты в другую, которые по МСФО даются в капитале, а не в прибыли.
Резервы не переоцениваются, однако они могут быть пересчитаны, в случае, если предприятие отчитывается в валюте страны с гиперинфляционной экономикой.
Резервы переоценки по справедливой стоимости
Нераспределенные прибыли/убытки (за вычетом налогов) по инвестициям, классифицированным как имеющиеся в наличии для продажи, должны признаваться в капитале. Эти прибыли/убытки переносятся в отчет о прибылях и убытках в момент выбытия или когда актив обесценивается.
Резерв по хеджированию
МСФО требуют, чтобы эффективная составляющая прибылей и убытков за вычетом налогообложения возникающая в результате переоценки инструмента хеджирования аккумулировалась как отдельный компонент капитала при хеджировании денежных потоков.
Эти отложенные прибыли и убытки переносятся в отчет о прибылях и убытках в момент, когда хеджируемая статья влияет на отчет о прибылях и убытках.
Если денежные потоки по инструменту хеджирования приводят к признанию нефинансового актива или обязательства в отчете о финансовом положении, предприятие имеет право скорректировать стоимость актива или обязательства на сумму, отложенную в капитале.
Однако это не разрешено, если денежные потоки по хеджируемому инструменту приводят к признанию финансового актива или обязательства.
Если отношения хеджирования прекращаются из-за того, что какой-либо критерий по учету хеджирования больше не выполняется, хеджирование аннулируется или инструмент хеджирования более не является эффективным, продается или заканчивается, то прибыли/убытки, накопленные в капитале:
— либо учитываются в прибылях и убытках, если появление хеджируемой единицы более не ожидается; либо
— остаются в капитале до возникновения хеджирования потоков денежных средств, или когда их возникновение более не ожидается.
Фонд переоценки активов
После первоначального признания единица основных средств может быть переоценена по справедливой стоимости.
Прибыль от переоценки признается в капитале, если только она не компенсирует снижение справедливой стоимости того же актива, который ранее был признан в качестве расхода; в этом случае она признается в прибылях и убытках.
Последующее снижение справедливой стоимости должно учитываться на счете этого резерва.
Периодически прибыль от переоценки за вычетом налогообложения может переноситься на нераспределенную прибыль. Реализованная сумма представляет собой разницу между амортизацией, рассчитанной на основе переоцененной балансовой стоимости актива, и амортизацией, рассчитанной на основе цены приобретения актива.
При продаже актива остаток резерва может быть перенесен на нераспределенную прибыль как реализованная прибыль, минуя отчет о прибылях и убытках.
Фонд курсовых разниц
Курсовые разницы при переводе из одной валюты в другую должны признаваться в капитале фонда курсовых разниц.
Корректировки от пересчета денежных сумм из одной валюты в другую в капитале должны быть особо выделены. При продаже зарубежного предприятия совокупная курсовая разница переводится в отчет о прибылях и убытках, и включается в прибыль или убытки по продаже.
Нераспределенная прибыль
Нераспределенная прибыль отражает накопленную прибыль предприятия, за вычетом начисленных дивидендов, которые были выплачены акционерам, и переводы из других фондов, как это указано выше. Совокупный эффект от изменений в учетной политике и от исправления ошибок также отражается в качестве корректировки в нераспределенной прибыли.
Представление и раскрытие информации
Резервы
Предприятие должно раскрыть:
а) изменения в фонде переоценки по справедливой стоимости, фонде хеджирования, фонде по переоценке активов и фондах курсовых разниц в отдельном отчете об изменениях капитала.
б) либо в составе отчета о финансовом положении, либо в примечаниях, описание характера и цели каждого фонда, в составе капитала; и
в) любые ограничения на использование или распределение резервов.
Если использование нераспределенной прибыли и резервов ограничивается законодательно или по решению акционеров, предприятия должны раскрыть специфические условия таких ограничений для каждой позиции.
Нераспределенная прибыль и дивиденды
Предприятие должно раскрыть:
а) остаток нераспределенной прибыли на начало периода и на конец отчетного периода, а также изменения в нераспределенной прибыли либо в отчете об изменениях в капитале, либо в примечании к финансовой отчетности.
б) сумму дивидендов, признанную как распределения между акционерами в течение периода, и соответствующие величины на каждую акцию.
Организация обязана представлять отчет об изменениях капитала, отражая непосредственно в отчете:
(а) общий совокупный доход за период, отражая отдельно общую сумму, причитающуюся владельцам и доле меньшинства;
(б) по каждому компоненту капитала – влияние ретроспективного применения или ретроспективного исправления показателей отчетности, признанных в соответствии с МСФО (IAS) 8;
(в) по каждому компоненту капитала – выверку между балансовой стоимостью на начало и конец периода, отдельно раскрывая каждое изменение.
Предприятие должно представить, либо в отчете об изменениях капитала, либо в примечаниях, сумму дивидендов, признанных как распределение владельцам в течение периода.
ПРИМЕР – Отчет об изменениях капитала – взаимозачет прибылей и убытков
Проблема
Может ли предприятие представить в качестве одной статьи только общую сумму прибылей и убытков, признанных напрямую в капитале?
История вопроса
В течение периода предприятие А признало прибыли и убытки от изменений справедливой стоимости имеющихся в наличии для продажи инвестиций и основных средств.
Руководство хочет учесть прибыли и убытки в одной статье в отчете об изменениях капитала, а затем представить сверку изменений в примечании к финансовой отчетности.
Решение
Нет. Предприятие должно учесть каждую из этих позиций отдельно (и их общую сумму) в отчете об изменениях капитала.
Компоненты капитала включают, например, все классы капитала, накопленные остатки по каждому классу прочего совокупного дохода и нераспределенной прибыли.
Изменения в капитале предприятия за срок между началом и концом отчетного периода отражают увеличение или уменьшение его чистых активов в течение этого периода.
За исключением изменений, возникших в результате операций с владельцами, действовавшими в рамках своих полномочий (например, взносы, выкуп долевых инструментов предприятия и дивиденды) и операционных расходов, прямо связанных с данными операциями, общее изменение капитала в течение отчетного периода представляет собой общую сумму доходов и расходов, включая прибыли и убытки, полученные в результате деятельности предприятия в течение этого периода.
МСФО (IAS) 8 требует ретроспективного применения для отражения влияния изменений в учетной политике, за исключением случаев, когда временные (переходные) правила другого МСФО предусматривают иное.
МСФО (IAS) 8 также требует, чтобы пересмотр показателей финансовой отчетности в связи с исправлением ошибок проводился ретроспективно.
Ретроспективное исправление ошибок не является изменениями капитала, однако корректировки делаются к входящему остатку нераспределенной прибыли, за исключением случаев, когда МСФО требуют ретроспективной корректировки другого компонента капитала.
МСФО (IAS) 8 требует раскрытия в отчете об изменениях капитала всех корректировок по каждому компоненту капитала, которые были вызваны изменениями учетной политики и, отдельно, исправлениями ошибок.
Эти корректировки раскрываются за каждый сравнительный период и на начало самого раннего из представленных периодов.
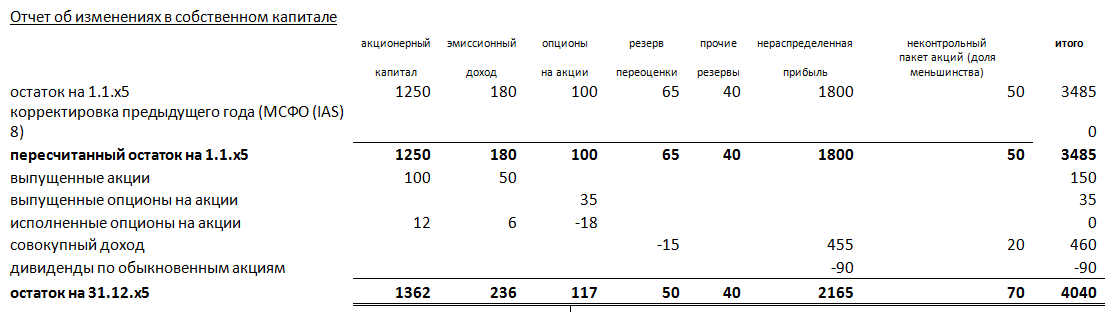
19. Отчет о движении денежных средств
Информация о движении денежных средств дает пользователям возможность оценить способность организации генерировать денежные средства и оценить ее потребности в денежных средствах. Требования по представлению информации о движении денежных средств и раскрытию соответствующей информации установлены МСФО (IAS) 7.
20. Примечания
Структура
- представлять информацию об основах составления финансовой отчетности и о специфике учетной политики;
- раскрывать информацию, требуемую МСФО, которая не представляется непосредственно в финансовой отчетности; и
- представлять дополнительную информацию для адекватного понимания финансовой отчетности.
Примеры систематического упорядочения или группировки примечаний представляют собой:
(a) более четкое представление в отношении своей деятельности, то, что организация считает наиболее уместным для понимания ее деятельности и финансового положения, например, группировка информации по конкретным операционным функциям;
(б) группировка информации по оцененным позициям, например, активам, оцениваемым по справедливой стоимости; или
(в) применение к статьям в отчете (ов) о прибыли или убытке и прочем совокупном доходе и в отчете о финансовом состоянии таких принципов как:
- соответствие требованиям МСФО;
- применения основных принципов учетной политики;
- представление вспомогательной информация для статей в отчете о финансовом положении и в отчете(ах) о прибыли или убытке и прочем совокупном доходе, а также в отчетах об изменении капитала и о движении денежных средств, в той же последовательности, в которой представлены отчеты и их статьи.
- представление прочей информации, включая:
- условные обязательства и неучтенные обязательства по заключенным договорам;
- раскрытие информации нефинансового характера, например задачи и политика организации в области управления финансовыми рисками).
Раскрытие информации об учетной политике
- важные оценки, используемые в финансовой отчетности;
- прочие положения политики, которые способствуют лучшему пониманию финансовой отчетности.
Когда в финансовой отчетности используется не один вид оценки, например в случае переоценки определенных классов активов, то достаточно указать категории активов (или обязательств), для оценки которых применяется соответствующая база.
При принятии решения о целесообразности раскрытия информации о конкретном аспекте учетной политики руководство учитывает полезность такого раскрытия с точки зрения объяснения влияния хозяйственных операций на финансовый результат и финансовое положение организации.
Раскрытие специфики учетной политики особенно важно, когда она определяется выбором из альтернативных вариантов, допускаемых МСФО.
Некоторыми МСФО устанавливаются специальные требования по раскрытию информации о конкретных аспектах учетной политики, в том числе о выборе между различными допустимыми альтернативными методами учета, который делает руководство.
ПРИМЕРЫ – Раскрытие информации о выборе руководства
МСФО (IAS) 16 требует раскрытия информации об оценке различных классов основных средств.
Организации следует принимать во внимание характер своей деятельности и представлять в отчетности те положения учетной политики, разъяснения которых ожидали бы пользователи от организации данного вида.
ПРИМЕР – Налоги
Организация, прибыль которой облагается налогом, раскрывает информацию о своей политике по учету налогов на прибыль, в том числе в отношении обязательств (и активов) по отложенным налогам.
ПРИМЕР – Зарубежная деятельность и иностранная валюта
Когда организация ведет зарубежную деятельность или операции в иностранной валюте, то от нее ожидают раскрытия информации о методах признания прибыли (и убытков) по курсовым разницам.
ПРИМЕР – Консолидированная отчётность
В случае объединения предприятий, необходимо раскрывать учетную политику, используемую для оценки гудвила, а также политику в отношении доли меньшинства.
Выбор учетной политики может быть очень важен в силу особенностей деятельности организации, даже если числовые отчетные показатели за текущий и предыдущие отчетные периоды не являются существенными.
Организация обязана в разделе, посвященном основным положениям учетной политики, или в других примечаниях раскрывать логику профессионального суждения руководства по формированию положений учетной политики, которые оказали наиболее значительное влияние на показатели финансовой отчетности (за исключением тех соображений, исходя из которых применялись учетные оценки).
ПРИМЕР – учетная оценка – гарантийные резервы
Компания начала производство нового изделия. В целях выполнения гарантийных обязательств по претензиям клиентов был создан гарантийный резерв, но при этом для оценки величины резерва приходится исходить из фактического количества предъявленных претензий по другим видам изделий. Такая ситуация является примером учетной оценки.
- Изменение курса иностранной валюты и влияние на активы или обязательства, выраженные в иностранной валюте;
- допущения при определении суммы резервов;
- процентные ставки, оказывающие влияние на пенсионные обязательства и расчет обесценения.
- сроки полезного использования и ликвидационная стоимость основных средств;
- технологическое устаревание запасов;
- цены на имущество, использованные в качестве основы для переоценки имущества;
- темпы роста и процентный доход, используемые для расчета обесценения основных средств.
- оценка степени завершенности предоставления услуг или по договорам подряда;
- классификация финансовых активов, удерживаемых до погашения;
- признание выручки: перевод всех существенных рисков и вознаграждений;
- классификация сложных лизинговых сделок;
- обесценение инвестиций, имеющихся в наличии для продажи;
- определения существования компаниями контроля специального назначения.
- момента, когда все существенные риски (и выгоды), связанные с собственностью на арендованные активы, передаются арендатору;
- являются ли некоторые сделки купли-продажи товаров, по сути, вариантами финансирования, которые не создают выручки;
- являются ли взаимоотношения между организацией и специальным целевым фондом, по сути, свидетельством того, что указанный специальный целевой фонд контролируется организацией.
В соответствии с МСФО (IFRS) 12 в тех случаях, когда классификация объектов недвижимости достаточно сложна, следует раскрыть критерии разграничения инвестиционной собственности, объектов недвижимости, используемых для собственных нужд, а также недвижимости, предназначенной для продажи при ходе обычной деятельности.
Ключевые источники информации для оценки в условиях неопределенности
Организация обязана раскрывать в примечаниях основные допущения о развитии событий в будущем, а также другие источники информации, позволяющие отразить в отчетности объекты, имеющие неопределенную оценку в конце отчетного периода, что несет значительный риск будущих существенных корректировок балансовой стоимости активов (и обязательств) в следующем финансовом году.
- характер;
- балансовая стоимость на конец отчетного периода.
ПРИМЕР – резервы
Против Банка был возбужден судебный процесс, который был проигран. Сумма совокупных затрат по иску окончательно еще не определена. При подготовке финансовой отчетности проводится предварительная оценка затрат и формируется резерв на их покрытие.
- возмещаемой суммы по категориям основных средств;
- влияния обесценения запасов в результате морального устаревания;
- резервов на покрытие затрат по результатам судебного процесса;
- долгосрочных обязательств по пенсионным программам для работников.
Раскрытие такой информации не требуется для активов (или обязательств), характеризующихся риском существенного изменения балансовой стоимости в течение следующего финансового года, если на конец отчетного периода они оценивались по справедливой стоимости, основанной на последних рыночных ценах.
Необходимая информация раскрывается таким образом, чтобы помочь пользователям понять логику профессиональных суждений руководства о будущих событиях и о других основаниях для оценки в условиях неопределенности.
- характер допущения или другой характеристики неопределенности оценки;
- степень зависимости балансовой стоимости от применяемых методов, допущений и оценок, лежащих в основе ее расчетов, в том числе причины такой зависимости;
- предполагаемый исход и спектр возможных последствий в течение следующего финансового года, которые могут оказать влияние на балансовую стоимость активов (и обязательств);
- объяснение изменений ранее принятых допущений, касающихся активов и обязательств, неопределенность оценки которых сохраняется.
ПРИМЕР – неопределенность – судебный процесс
Предсказать результаты судебного процесса в его начале бывает трудно, поэтому в отчетности может быть отражено только условное обязательство.
По ходу судебного разбирательства его результаты могут проясняться, соответственно, в отчетности уже может быть отражен резерв. В финансовые отчеты за ряд отчетных периодов следует включить информацию о развитии данного процесса и идентифицировать неопределенности, которые еще предстоит разрешить.
Раскрытие информации не предполагает представления данных планового или прогнозного характера.
При недоступности данных о степени возможного влияния некоторого основного допущения, организация констатирует тот факт, что развитие событий в течение следующего финансового года может потребовать существенной корректировки балансовой стоимости соответствующего актива (или обязательства).
Во всех случаях организация раскрывает информацию о характере, балансовой стоимости конкретного актива или обязательства (или класса активов или обязательств), на оценку которых влияет данное допущение.
Раскрытие информации о логике конкретных профессиональных суждений, которые выносит руководство в процессе формирования учетной политики организации, не относится к раскрытию информации об оценке в условиях неопределенности.
МСФО (IAS) 37 при определенных обстоятельствах требует раскрывать информацию о важнейших допущениях, касающихся будущих событий, которые повлияют на величину резервов (по их классам).
МСФО (IFRS) 7 предусматривает раскрытие информации о существенных допущениях, на основе которых определяется справедливая стоимость финансовых активов и финансовых обязательств, учитываемых по справедливой стоимости.
МСФО (IAS) 16 предусматривает раскрытие информации о важных допущениях, на основе которых определяется справедливая стоимость переоцененных объектов основных средств.
21. Капитал
Организация должна раскрывать информацию, которая бы позволила пользователям оценить цели, политику и процесс контроля и регулирования капитала этой организации.
Организация раскрывает следующее:
- описание того, что организация рассматривает как капитал
- когда на организацию налагаются извне обязательные требования к капиталу, характер этих требований и каким образом эти требования соблюдаются при управлении капиталом; и
- каким образом организация осуществляет свои цели по управлению капиталом.
3. любые изменения в (1) и (2) по сравнению с предыдущим периодом;
4. соблюдала ли организация обязательные требования к капиталу, налагаемые извне;
5. последствия несоблюдения, если организация не соблюдала указанные требования к капиталу.
Такое раскрытие информации должно основываться на внутренней информации, которая предоставляется руководству организации.
Организация может управлять капиталом несколькими способами, и может подчиняться различным требованиям к капиталу и ограничениям.
Например, группа может включать в себя предприятия, которые занимаются страховой деятельностью и банковской деятельностью, и при этом эти предприятия могут функционировать в нескольких юрисдикциях.
Организация должна раскрывать отдельно информацию по каждой требованию к капиталу (а не совокупную информацию), которому организация должна подчиняться, в тех случаях, когда это может помочь пониманию отчетности пользователями.
22. Раскрытие прочей информации
- размер дивидендов, объявленных до утверждения финансовой отчетности, но не отраженных в качестве, распределенной владельцам, а также соответствующий размер дивидендов в расчете на акцию;
- величина неучтенных кумулятивных дивидендов на привилегированные акции.
- юридический адрес, организационно-правовая форма организации, страна, регистрации (или страна, являющаяся основным местом ведения бизнеса, если отличается от юридического адреса);
- описание характера деятельности организации и основных направлений деятельности;
- наименование непосредственной материнской компании и головной материнской компании.
23. Приложение – Поправка к МСФО (IAS) 1 – Новости МСФО – Ноябрь 2007 г.
СМСФО опубликовал Поправки к МСФО (IAS) 1 в сентябре 2007 г., завершив таким образом Фазу А совместного проекта СМСФО и Совета по стандартам финансовой отчетности (FASB), Поправки унифицируют некоторые аспекты МСФО (IAS) 1 и SFAS 130 «Учет совокупного дохода».
Значение
Операции с владельцами анализируются отдельно от операций, относящихся к деятельности предприятия. Пользователь финансовой отчетности должен будет ознакомиться с пониманием и объяснением нового подхода в представлении информации.
Поправка определяет «владельцев» как «держателей инструментов, классифицированных как капитал». Данное определение также включает проценты на капитал, и, скорее всего, включает и держателей смежных финансовых инструментов, таких как, например, конвертируемые долговые обязательства.
Предприятия, которые ранее представляли отдельную отчетность о признанных прибылях и убытках (SoRIE), теперь будут должны составлять дополнительный отчет об изменениях капитала. Это даст возможность представить информацию, которая ранее указывалась в примечаниях.
Такие предприятия могут принять решение ничего не изменять в своей отчетности о признанных прибылях и убытках или могут соединить SoRIE с отчетом о прибылях и убытках в едином отчете о совокупном доходе.
Предприятия более не имеют права представлять отчет об изменениях капитала, который включал бы в себя позиции совокупного дохода и изменения, возникшие в результате операций с владельцами.
Поправка рассматривает согласование концепции совокупного дохода с SFAS 130. Однако все еще существуют некоторые различия. Например, SFAS 130 допускает третий вариант представления совокупного дохода в отчете об изменениях капитала. МСФО (IAS) 1 не допускает применения такого варианта.
Существует ряд других позиций, которые требуются только в соответствии с одним стандартом. Например, поправка к МСФО (IAS) 1 требует, чтобы предприятие указывало долю каждой позиции прочего совокупного дохода ассоциированной компании, а SFAS 130 не дает в этом отношении четко выраженного руководства.
Поправки не затрагивают ряд вопросов, касающихся практического применения МСФО (IAS) 1, например, учета прибыли и убытков от финансовых инструментов. Возможно, эти вопросы будут подняты во время Фазы Б Проекта, но результаты деятельности по этой фазе ожидаются не ранее, чем через несколько лет, и в течение этого периода различия останутся.
Этот факт создает некоторые трудности при оценке влияния налогообложения на каждую позицию в отчете о совокупном доходе.
Внесенные изменения могут, скорее всего, снизить сопоставимость между предприятиями, поскольку эти изменения предоставляют выбор в представлении финансовой информации и названиях первичной отчетности.
Следующие шаги
Совет по стандартам финансовой отчетности не опубликовал отдельный документ по Фазе А проекта. Совет представит решения, достигнутые по результатам Фазы А, вместе с решениями, принятыми по Фазе Б.
Фаза Б
Оба правления совместно работают над Фазой Б, в течение которой будут рассмотрены более фундаментальные вопросы, такие как:
• Сопоставимые (единообразные) принципы группировки информации в отчетности;
• Графы «итого» и «промежуточные итоги», которые необходимо указывать в каждой отчетности;
• Какой из двух методов представления денежных потоков от операционной деятельности – прямой или косвенный — предоставляет более полезную информацию; и
• Нужно ли реклассифицировать компоненты прочего совокупного дохода в прибылях и убытках, и если да, то какие характеристики операций и событий подлежат реклассификации, и когда ее нужно проводить.
СМСФО предполагает опубликовать документ для обсуждения в начале следующего года.
Фаза В
Во время фазы В будет обсуждаться учет и представление промежуточной финансовой информации в ОПБУ США, СМСФО может пересмотреть требования МСФО (IAS) 34 «Промежуточная финансовая отчетность».
Обновленный МСФО (IAS) 1 вводится в действие для годовых периодов, начинающихся с 1 января 2009 г. или позже. Более ранее его применение допустимо. Обновление МСФО (IAS) 1 привело к соответствующим изменениям пяти других МСФО (IFRS), двадцати трех МСФО (IAS) и десяти их Интерпретаций.
Ключевые изменения в МСФО (IAS) 1
- Изменения капитала, возникающие в результате операций с владельцами (такие как, дивиденды и обратный выкуп акций) и соответствующее влияние налогообложения учитываются в отчете об изменениях капитала;
- Изменения в капитале, «не относящиеся к владельцам», и соответствующее влияние налогообложения учитываются в отчете о совокупном доходе*;
- Совокупный доход учитывается либо в одном отчете или в двух отчетах (в отчете о прибылях и убытках и отчете о совокупном доходе);
- Дивиденды и суммы в пересчете на акцию учитываются в отчете об изменениях капитала или в примечаниях;
- Отчет о финансовом положении на начало самого раннего из представленных периодов представляется в том случае, если произошла корректировка; и
- Реклассификационные корректировки (перераспределение средств) и соответствующие налоги на прибыль раскрываются в отчете о совокупном доходе.
- Совокупный доход за период включает доходы и расходы за этот период и компоненты «признанных прибылей и убытков», ранее учтенных в капитале как:
- изменения в прибыли от переоценки;
- актуарные прибыль и убытки по пенсионному плану с установленными выплатами, признанными в капитале;
- прибыль и убытки, возникающие в результате пересчета финансовой отчетности по зарубежной деятельности операциям из одной валюты в другую;
- прибыль и убытки от переоценки финансовых активов, имеющихся в наличии для продажи, и
- эффективная составляющая прибылей и убытков по хеджируемым инструментам при хеджировании потоков денежных средств.
24. Вопросы для самоконтроля
1. Финансовая отчетность дает информацию по следующим параметрам организации:
(i) активы;
(ii) обязательства;
(iii) капитал;
(iv) доходы и расходы, включая прибыли и убытки;
(v) прочие изменения капитала;
(vi) движение денежных средств;
(vii) кадровая политика.
2. Полный перечень финансовой отчетности включает:
(i) Отчет о финансовом положении по состоянию на конец периода;
(ii) отчет о совокупном доходе за период;
(iii) отчет об изменениях капитала за период;
(iv) отчет о движении денежных средств за период;
(v) примечания, включающие краткое изложение существенных пунктов учетной политики и прочую информацию разъяснительного характера;
(vi) Отчет о финансовом положении по состоянию на начало самого раннего сравнительного периода, когда предприятие начинает использовать учетную политику ретроспективно или ретроспективно пересчитывает позиции своей финансовой отчетности, или когда оно реклассифицирует позиции в своей финансовой отчетности.
3. Отчеты о природоохранных мероприятиях и отчеты о добавленной стоимости:
1. являются неотъемлемой частью финансовой отчетности;
2. не относятся к сфере МСФО;
3. никогда не представляются вместе с финансовой отчетностью.
4. Знания пользователя о хозяйственной деятельности и бухгалтерском учете исходно предполагаются:
1. достаточными;
2. отсутствующими;
3. всесторонними.
5. Достоверное представление финансовой отчетности предполагает, что организация будет:
(i) осуществлять выбор учетной политики в соответствии с МСФО (IAS) 8;
(ii) предоставлять уместную, надежную, сопоставимую и доступную для понимания информацию;
(iii) обеспечивать раскрытие дополнительной информации;
(iv) представлять аудиторский отчет.
6. Несоответствующая МСФО учетная политика разъясняется путем:
1. раскрытия информации о принятой учетной политике;
2. пояснений;
3. представления объяснительной записки;
4. ничем из вышеперечисленного.
7. Когда отступление от МСФО оказывает продолжающееся влияние на показатели:
1. требуется обеспечить выполнение положений МСФО;
2. информация об этом должна раскрываться в каждом отчетном периоде;
3. создается актив по отложенному налогу.
8. Отчетность, составленная на основе принципа непрерывности, предполагает, что хозяйственная деятельность будет продолжаться в течение:
1. 6 месяцев;
2. 1 года;
3. обозримого будущего.
9. В июне вы перечислили платеж по аренде фабрики за октябрь, ноябрь и декабрь. Вы относите арендную плату на расход:
1. июня;
2. декабря;
3. октября, ноября и декабря.
10. В июне вы приобрели ряд товаров в кредит, которые оплатите денежными средствами в марте. В вашей отчетности в декабре будет отражена:
1. кредиторская задолженность поставщику;
2. дебиторская задолженность;
3. резерв.
11. Последовательность представления финансовой отчетности предполагает:
1. сопоставимость показателей за различные периоды;
2. отсутствие изменений в учетной политике;
3. отсутствие новых МСФО.
12. Прибыль и убытки по курсовым валютным разницам отражаются:
1. в составе выручки;
2. двумя отдельными статьями;
3. свернуто, отдельной статьей.
13. Восстановление резервов следует отражать:
1. в качестве актива в бухгалтерском балансе;
2. в уменьшение расходов на формирование резерва в отчете о финансовом положении;
3. отдельной статьей в отчете о прибылях и убытках.
14. Каждый компонент финансовой отчетности должен четко идентифицироваться. Помимо этого, следует наглядно раскрывать следующую информацию:
(i) наименование организации, которая составила финансовую отчетность;
(ii) составители (авторы) отчетности;
(iii) указание на объект финансовой отчетности: отдельную организацию или группу;
(iv) Конец отчетного периода или отчетный период — в зависимости от того, что является более приемлемым для данного компонента финансовой отчетности;
(v) валюта отчетности;
(vi) степень округления отчетных показателей.
15. Активы и обязательства в отчете о финансовом положении должны представляться:
1. с разбивкой по категориям: оборотные и внеоборотные, долгосрочные и краткосрочные;
2. в целом в порядке изменения ликвидности;
3. или 1, или 2.
16. Вам необходимо рефинансировать свой долгосрочный заем. Датой окончания отчетного периода является 30 июня, вы заключаете договор о рефинансировании в июле и утверждаете финансовую отчетность в августе. Данный заем отражается как:
1. краткосрочное обязательство;
2. долгосрочное обязательство;
3. условное обязательство.
17. Вы нарушаете условия договора долгосрочного займа, в результате заем переходит в категорию подлежащих немедленному погашению по предъявлении. Датой окончания отчетного периода является 30 июня. Заимодавец соглашается не требовать погашения займа до 30 июня, предоставляя вам, как минимум, 12 месяцев для исправления нарушения. Данный заем отражается как:
1. краткосрочное обязательство;
2. долгосрочное обязательство;
3. условное обязательство.
18. Обязательство по отложенному налогу всегда отражается как:
1. краткосрочное;
2. долгосрочное;
3. условное;
19. Профессиональное суждение о целесообразности отдельного представления дополнительных статей основывается на оценке:
(i) характера и ликвидности активов;
(ii) функционального назначения активов;
(iii) величины, характера и сроков выполнения обязательств;
(iv) наличия места в финансовой отчетности.
1. (i)+(iii)+(iv)
2. (i) – (iii)
3. (ii) – (iv)
4. (iii) – (iv)
20. Отчет о прибылях и убытках должен содержать следующие статьи:
(i) выручку;
(ii) расходы на финансирование;
(iii) долю финансового результата ассоциированных компаний, а также совместных предприятий, определенную на основе долевого метода;
(iv) прибыль (или убыток) до налогообложения по результатам выбытия активов или погашения обязательств, связанных с прекращаемой деятельностью;
(v) расходы по налогам;
(vi) прибыль или убыток.
21. Нижеприведенная информация:
(i) уменьшение стоимости запасов до чистой цены продажи или стоимости основных средств до возмещаемой суммы (а также компенсация указанных списаний);
(ii) реструктуризация деятельности организации (и восстановление резервов, из которых покрываются расходы на реструктуризацию);
(iii) выбытие объектов основных средств;
(iv) выбытие инвестиций;
(v) прекращаемая деятельность;
(vi) выполнение обязательств по результатам судебного процесса;
(vii) восстановление прочих резервов —
должна быть представлена:
1. непосредственно в отчете о прибылях и убытках;
2. в примечаниях к нему;
3. или 1, или 2.
22. В приведенном ниже отчете о прибылях и убытках
Выручка X
Прочие доходы X
Изменения запасов готовой продукции и незавершенного производства X
Сырье и расходные материалы X
Расходы на вознаграждение работникам X
Амортизационные расходы X
Прочие расходы X
Совокупные расходы (X)
Прибыль X
расходы отражены в соответствии:
1. с их характером;
2. со структурой себестоимости продаж;
3. с их функциональным назначением;
23. Отчет об изменениях капитала увязывает:
1. отчет о движении денежных средств с движением капитала;
2. отчет о прибылях и убытках с движением капитала;
3. примечания с движением капитала.
24. Организация обязана представлять отчет об изменениях капитала (а также примечания к нему), отражающие:
(i) прибыль (или убыток) за отчетный период;
(ii) каждую статью дохода и расхода, которая непосредственно относится на капитал, а также итоговые показатели по указанным статьям;
(iii) совокупные показатели доходов и расходов, рассчитанные как сумма (i) и (ii), отражая отдельно итоговые показатели, относящиеся к владельцам капитала материнской компании и к доле меньшинства;
(iv) по каждому компоненту капитала – влияние изменений учетной политики и исправления ошибок, учтенных в соответствии с МСФО (IAS) 8;
(v) суммы операций с владельцами капитала, действовавшими в рамках своих полномочий в качестве владельцев капитала, отражая отдельно распределение дивидендов между владельцами капитала;
(vi) сальдо нераспределенной прибыли (накопленная прибыль или убыток) на начало отчетного периода и на дату окончания отчетного периода, а также изменения в течение отчетного периода;
(vii) сверку балансовой стоимости по каждому классу вложенного капитала и по каждому фонду на начало и конец отчетного периода, отдельно раскрывая информацию по каждому изменению.
1 (i)+(iii)-(vi)
2. (i) – (iv)
3. (i) – (vi)
4. (i) – (vii)
25. Примечания должны:
(i) представлять информацию об основах составления финансовой отчетности и об особенностях принятой учетной политики;
(ii) раскрывать информацию, требуемую МСФО, которая не представляется непосредственно в составе отчета о финансовом положении, отчета о прибылях и убытках, отчета об изменениях капитала или отчета о движении денежных средств;
(iii) представлять дополнительную информацию, позволяющую лучше понять финансовую отчетность;
(iv) содержать указание на соответствие финансовой отчетности требованиям МСФО;
(v) раскрывать основные положения учетной политики;
(vi) представлять дополнительную информацию по статьям, включенным непосредственно в отчет о финансовом положении, отчет о прибылях и убытках, отчет об изменениях капитала и отчет о движении денежных средств.
(vii) раскрывать прочую информацию, в том числе:
— условные обязательства и неучтенные обязательства по заключенным договорам;
— информацию нефинансового характера, например задачи и политику организации в области управления финансовым риском).
26. Учетные оценки необходимы для определения:
(i) возмещаемой величины по классам основных средств;
(ii) влияния обесценения на оценку запасов;
(iii) резервов предстоящих расходов на выплаты по судебным искам;
(iv) долгосрочных обязательств по выплате вознаграждений работникам, например по пенсионным программам;
(v) дебиторской задолженности.
27. Примерами информации, раскрываемой в отношении неопределенности, являются:
(i) характер допущения или другой характеристики неопределенности оценки;
(ii) зависимость балансовой стоимости от методов, допущений и оценок, применяемых для ее расчетов, включая объяснения причин такой зависимости;
(iii) предполагаемое разрешение неопределенности и спектр реально возможных его последствий в течение следующего финансового года, которые могут отразиться на балансовой стоимости соответствующих активов (и обязательств);
(iv) объяснение изменений ранее принятых допущений, касающихся активов и обязательств, неопределенность оценки которых сохраняется;
(v) совокупное число объектов (операций), которые ранее в отчетности анализировались аналогичным образом.
1 (i)+(iii)-(v)
2. (i) – (iii)
3. (i) – (iv)
4. (i) – (v)
28. Следующая информация должна быть раскрыта в примечаниях, если она не была отражена в каких-либо других разделах финансовой отчетности:
(i). сумма дивидендов, предлагаемых (или объявленных) до утверждения финансовой отчетности к представлению, но не отраженных в качестве распределенной прибыли между владельцами капитала в течение отчетного периода, а также соответствующая сумма дивидендов в расчете на одну акцию;
(ii). размер неучтенных кумулятивных дивидендов на привилегированные акции;
(iii). юридический адрес, организационно-правовая форма организации, страна, где зарегистрирован ее юридический адрес (или страна, являющаяся основным местом ведения бизнеса, при отличии от юридического адреса);
(iv). описание характера и основных направлений деятельности организации;
(v). наименование материнской компании и головной материнской компании;
(vi). имена прежних директоров организации.
1 (i)+(iii)-(v)
2. (i) – (iii)
3. (i) – (iv)
4. (i) – (v)
25. Ответы на вопросы
Вопрос Ответ
1. 3
2. 4
3. 2
4. 1
5. 2
6. 4
7. 2
8. 3
9. 3
10. 1
11. 1
12. 3
13. 2
14. 1
15. 3
16. 1
17. 2
18. 2
19. 2
20. 4
21. 3
22. 1
23. 2
24. 4
25. 4
26. 3
27. 3
28. 3
УЧЕБНЫЕ ПОСОБИЯ ПО МСФО (история и авторское право)
(миллион скачанных копий)
Это последняя версия легендарных учебных пособий на русском и английском языке, подготовленных в рамках трех проектов TACIS при финансовой поддержке Европейского Союза (2003-2009 гг.), которые выполнялись по руководством PricewaterhouseCoopers. Эти пособия также размещены на веб-сайте Министерства финансов Российской Федерации.
В этой серии рассматриваются все стандарты, основанные на учете по МСФО. Она предназначена в качестве практического пособия для профессиональных бухгалтеров, желающих самостоятельно получить дополнительные знания, информацию и навыки.
Каждый сборник представляет собой самостоятельный краткий курс, рассчитанный не более чем на три часа занятий. Несмотря на то, что эти книги представляют собой часть серии материалов, каждая из них является самостоятельным курсом. Каждое учебное пособие включает в себя Информацию, Примеры, Вопросы для самостоятельного тестирования и Ответы. Предполагается, что пользователи имеют базовые знания в области бухгалтерского учета; если учебное пособие требует дополнительных знаний, это отмечается в начале раздела.
Три первых выпуска постоянно обновляются нами и доступны для свободного скачивания. Пожалуйста, сообщите об этом Вашим друзьям и коллегам. Что касается первых трех выпусков и обновленных текстов, авторское право на материалы каждого сборника принадлежит Европейскому Союзу, в соответствии с политикой которого разрешается их бесплатное использование в некоммерческих целях. Нам принадлежит авторское право на более поздние выпуски и доработанные версии, а также мы несем за них ответственность. Наша политика авторского права такая же, как и у Европейского Союза.
Мы хотим выразить особую благодарность Элизабет Апраксин (Европейский Союз), куратору вышеупомянутых проектов TACIS, Ричарду Дж. Грегсону (Партнер, PricewaterhouseCoopers), руководителю проектов, и всем нашим друзьям из bankir.ru, разместившим эти учебные пособия.
Партнеры по проекту TACIS: Росэкспертиза (Россия), ACCA (Великобритания), Agriconsulting (Италия), ФБК (Россия), и European Savings Bank Group (Брюссель).
Тесты к упрощенному экзамену
8. Единая аттестационная комиссия обеспечивает осуществление необходимых
организационных и технических мер для защиты перечня вопросов, предлагаемых претендентам на упрощенном экзамене, от неправомерного или случайного доступа к нему, уничтожения, изменения, блокирования, копирования, распространения вопросов, а также от иных неправомерных действий.
вот обрадовали
Судя по всему, не все собираются бойкотировать экзамены. Есть и те, кто рвётся их сдавать.
Вряд ли кто-то рвется сдавать. Просто директор наверняка заставляет.
Например, у нашей фирмы есть немного клиентов, для проверки которых нужен единый аттестат. Директор заставляет идти сдавать хотя бы одного аудитора.
Но читать все эти нормативные акты (хотя бы три раза, как сделала одна сдавшая аудитор в апреле) сил нет. Поэтому хотелось бы тесты как-то получить. Ведь даже ЕГЭ в инет сливают.
Кстати, кто знает? Почему до сих пор ЕАК не опубликовал результаты последнего экзамена 26 мая.
26 мая 2011 года в Санкт-Петербурге и Екатеринбурге не сформированы группы претендентов для проведения упрощенного экзамена исходя из минимальной численности группы, установленной п. 16 Положения об упрощенном порядке сдачи квалификационного экзамена на получение квалификационного аттестата аудитора, утвержденного Приказом Минфина РФ от 30.09.2010г. № 118н.
В связи с этим упрощенный экзамен в Санкт-Петербурге и Екатеринбурге, назначенный на 26 мая 2011 года, не состоится.
О чем сообщается на сайте АНО «ЕАК».

INN
упрощенный экзамен в Санкт-Петербурге и Екатеринбурге, назначенный на 26 мая 2011 года, не состоится.
Я про Москву спрашиваю, в Москве-то не отменяли.
Mike (b4091)
Коллеги, как считаете тяжко ли готовиться к тесту на единый для аудитора, имеющего банковский аттестат? Можно ли подготовиться по тестам для сдачи на общий аудит (которые есть на этом сайте и датированные прошлым годом)? Некторые знания бухучета на предприятиях имеются, т.к. в свое время работал в бухгалтерии на предприятии.
Тяжко, то тесты очень помогают. Лучше програмку найти с тестами. Не знаю, сейчас продают или нет.
Сдавали — 42
Сдали — 12
Откуда информация, что 42 сдавали, ведь перестали печатать фамилии несдавших? Это очень правильно. Люди перестанут стесняться идти сдавать (их набранные баллы не напечатают). А по-поводу тестов, я могу, если интересно привести примеры попавшихся лично мне и поделиться своими ощущениями что нужно учить в первую очередь. Если интересно, опять же.
конечно, интересно.
БАНКИ:
1. Выданы деньги из банкомата:
Дт. 20209″Денежные средства в пути»(ативный) Кт. 20208 «Денежные средства в банкоматах»(АКтивный)
(примечание: если не указанно, что деньги перечисляются в этот же день, то используем счет 20209 «Деньги в пути»)
Если указанно, что деньги перечислены в этот же день, то: Дт.20202 «Касса»(Активный) Кт. 20208 «»Денежные средства в банкоматах»(Активный)
2. Сета расчетов в банках — это парные счета (типа активно-пассивных счетов).
3. Вопрос: Что является регистром учета доходов и расходов в банке?
Варианты:
— отчет о прибылях и убытках;
— книга учета расходов;
— оборотная ведомость.
Правильный ответ : отчет о прибылях и убытках
4. Резервы по сомнительным кредитам в банках создаются на сумму:
— тело кредита;
— тело кредита + проценты по кредиту;
— тело кредита + проценты по кредиту + штрафы.
Правильный ответ: Только на тело кредита.
Еще вопрос по банкам:
1. Осуществление доверительного управления производится:
— на основании лицензии на банковскую деятельность;
— на основании лицензии на доверительное управление.
Правильный ответ: на основании лицензии на банковскую деятельность.
2. Не относится к банковским операциям:
— Доверительное управление (это правильный ответ)
Вообще надо выучить , что относится к банковским операциям (это любят тестировать) и лучше запомнить 9 банковских операций и примерно семь банковских сделок (ст. 5 Закона о банках и банковской деятельности № 395-1 от 02.12.1990.)
3. Что должна публиковать кредитная организация?
Ответ: ст. 8 Закона о банках и банковской деятельности № 395-1 от 02.12.1990.):
— ежеквартально: Баланс, Отчет о прибылях и убытках, информацию об уровне достаточности капитала, величине резервов на покрытие сомнительных ссуд;
— ежегодно: Баланс , отчет о прибылях и убытках с заключением аудиторским об их достоверности. ЭТО ТОЖЕ НАДО ЗАПОМНИТЬ,
Привожу примеры тестов, по которым я готовилась и набивала руку.
Платежное поручение представляет собой:
a. распоряжение получателя средств (взыскателя) на списание денежных средств со счета плательщика и перечисление на счет, указанный получателем средств (взыскателем)
b. распоряжение плательщика (клиента или банка) о списании денежных средств со своего счета и их перечислении на счет получателя средств (ПРАВИЛЬНО)
Выставленные аккредитивы в банке — эмитенте учитываются на счете:
Выберите один ответ.
a. 40902 «Аккредитивы к оплате по расчетам с нерезидентами»
b. 90907 «Выставленные аккредитивы»
c. 40901 «Аккредитивы к оплате»
Question 3
Плательщик и получатель обслуживаются в разных банках.
Открытие покрытого (депонированного) аккредитива в российских рублях на балансовых счетах главы А. «Балансовые счета» в банке – эмитенте (банке плательщика) отражается бухгалтерской проводкой:
Выберите один ответ.
a. Дебет 40702 «Коммерческие организации» Кредит 40901 «Аккредитивы к оплате»
b. Дебет 40702 «Коммерческие организации» Кредит 30102«Корреспондентские счета кредитных организаций в Банке России»
c. Дебет 90907 «Выставленные аккредитивы» Кредит 99999
Question 4
Баллов: 1
Поступившая экспортная выручка клиенту банка – юридическому лицу в учете банка отражает бухгалтерской проводкой:
Выберите один ответ.
a. Дебет 30102 «Корреспондентские счета кредитных организаций в Банке России» Кредит 47416 «Суммы, поступившие на корреспондентские счета, до выяснения»
b. Дебет 30114 «Корреспондентские счета в банках-нерезидентах» Кредит 40702 Коммерческие организации (текущий)
c. Дебет 30114 «Корреспондентские счета в банках-нерезидентах» Кредит 40702 Коммерческие организации (транзитный)
Question 5
Баллов: 1
Учет сумм непокрытых (гарантированных) аккредитивов осуществляется банком эмитентом на внебалансовом счете главы В «Внебалансовые счета»:
Выберите один ответ.
a. 90907 «Выставленные аккредитивы»
b. 91404 «Гарантии, выданные банком»
c. не отражается на счетах бухгалтерского учета
Question 6
Баллов: 1
Зачисление филиалом банка денежных средств на расчетный счет клиента – юридического лица, поступивших от клиента головного банка, отражается бухгалтерской проводкой:
Выберите один ответ.
a. Дебет 30306 Расчеты между подразделениями одной кредитной организации по переданным ресурсам» Кредит 40702«Коммерческие организации»
b. Дебет 30102«Корреспондентские счета кредитных организаций в Банке России» Кредит 40702 «Коммерческие организации»
c. Дебет 30302 «Расчеты с филиалами, расположенными в Российской Федерации Кредит 40702«Коммерческие организации»
Question 7
Баллов: 1
Очередность платежей, установленная законодательством в случае недостаточности средств на счете клиентов, предусматривает, что в последнюю очередь проводятся платежи:
Выберите один ответ.
a. по исполнительным документам, предусматривающим перечисление и выдачу денежных средств со счета для удовлетворения требований о возмещении вреда, причиненного жизни и здоровью, а также требований о взыскании алиментов
b. по исполнительным документам, предусматривающих перечисление или выдачу средств для расчетов по выплате выходных пособий и оплате труда с лицами, работающими по трудовому договору
c. списание по другим платежным документам
Question 8
Баллов: 1
Положением Банка Росси предусмотрены следующие формы безналичных расчетов:
Выберите один ответ.
a. расчеты платежными поручениями, расчеты по аккредитиву, расчеты по инкассо, расчеты чеками, расчеты с использованием корпоративных карт
b. расчеты платежными поручениями, расчеты по аккредитиву, расчеты по инкассо, расчеты чеками
c. расчеты платежными поручениями, расчеты по аккредитиву, расчеты по инкассо
Question 9
Баллов: 1
Очередность платежей, установленная законодательством в случае недостаточности средств на счете клиентов, предусматривает первоочередные платежи:
Выберите один ответ.
a. по исполнительным документам, предусматривающих перечисление или выдачу средств для расчетов по выплате выходных пособий и оплате труда с лицами, работающими по трудовому договору
b. по исполнительным документам, предусматривающим перечисление и выдачу денежных средств со счета для удовлетворения требований о возмещении вреда, причиненного жизни и здоровью, а также требований о взыскании алиментов
c. в бюджет по налогам
Question 10
Баллов: 1
Платежное поручение исполняется банком
Выберите один ответ.
a. в день предоставления в банк независимо от времени поступления
b. в срок предусмотренный законодательством или установленный договором банковского счета либо определяемый применяемыми в банковской практике обычаями делового оборота
Question 11
Баллов: 1
При отсутствии или недостаточности денежных средств на счете плательщика платежные поручения помещаются в картотеку:
Выберите один ответ.
a. по счету 90901 «Расчетные документы, ожидающие акцепта для оплаты»
b. по счету 90902 «Расчетные документы, не оплаченные в срок»
Question 12
Баллов: 1
Банками могут открываться следующие виды аккредитивов для расчетов на территории РФ
Выберите один ответ.
a. покрытые (депонированные)
b. непокрытые (гарантированные)
c. Покрытые (депонированные) и непокрытые (гарантированные)
Question 13
Баллов: 1
Внесение суммы наличных денежных средств полученных от физического лица для перечисления получателям. Счет плательщика в банке не открывался
Выберите один ответ.
a. Получателем-Поставщиком и Плательщиком-покупателем, заключившими договор
b. Министерством финансов Российской Федерации
c. Обслуживающим банком
Question 14
Баллов: 1
Очередность платежей, установленная законодательством в случае недостаточности средств на счете клиентов, предусматривает, что во вторую очередь проводятся платежи:
Выберите один ответ.
a. по исполнительным документам, предусматривающих перечисление или выдачу средств для расчетов по выплате выходных пособий и оплате труда с лицами, работающими по трудовому договору
b. списание по другим платежным документам
c. по исполнительным документам, предусматривающим перечисление и выдачу денежных средств со счета для удовлетворения требований о возмещении вреда, причиненного жизни и здоровью, а также требований о взыскании алиментов
Question 15
Баллов: 1
Платежи в бюджет и внебюджетные фонды банком-налогоплательщиком могут исполняться
Выберите один ответ.
a. Только через расчетную сеть Банка России
b. Через расчетную сеть Банка России, корреспондентские счета «Лоро» и «Ностро» и межфилиальные расчеты
c. Через расчетную сеть Банка России, а также через корреспондентские счета «Лоро» и «Ностро»
Question 16
Баллов: 1
«ДПП» — это аббревиатура следующего словосочетания:
Выберите один ответ.
a. День подтверждения перевода
b. Дата платежного поручения
c. Дата перечисления платежа
Question 17
Баллов: 1
жение операции по получению наличных денежных средств в кассу банка и зачислению на счет клиента банка — юридического лица — негосударственной коммерческой организации
Выберите один ответ.
a. Дебет 30109 «Корреспондентские счета кредитных организаций – корреспондентов» Кредит 20202 «Касса кредитных организаций»
b. Дебет 20202 «Касса кредитных организаций» Кредит 40702 «Коммерческие организации»
c. 20202 «Касса кредитных организаций» Кредит 60308 «Расчеты с работниками по подотчетным суммам»
Question 18
Баллов: 1
Операционный день банка – это:
Выберите один ответ.
a. Это рабочий день банка
b. Часть рабочего дня Банка, в течение которого Банк принимает документы к исполнению и отражению в бухгалтерском учете текущей датой
Question 19
Баллов: 1
Для бухгалтерского учета безналичных расчетов используются счета:
Выберите один ответ.
a. Главы В Плана счетов (302-П)
b. Только Главы А Плана счетов (302-П)
c. Главы А и В Плана счетов (302-П)
Question 20
Баллов: 1
Частичный отзыв сумм по расчетным документам
Выберите один ответ.
a. допускается по согласованию с банком
b. не допускается
Question 21
Баллов: 1
Положение 2-П не распространяется на порядок осуществления безналичных расчетов с участием физических лиц.
Выберите один ответ.
a. Не верно
b. Верно
Question 22
Баллов: 1
Зачисление денежных средств на корреспондентский счет «НОСТРО» для клиента банка отражается бухгалтерской проводкой:
Выберите один ответ.
a. Дебет 30110 «Корреспондентские счета в кредитных организациях – корреспондентах» Кредит 40702«Коммерческие организации»
b. Дебет 40702«Коммерческие организации» Кредит 30102 «Корреспондентские счета кредитных организаций в Банке России»
c. Дебет 30102«Корреспондентские счета кредитных организаций в Банке России» Кредит 30110 «Корреспондентские счета в кредитных организациях – корреспондентах»
Question 23
Баллов: 1
Списание денежных средств с корреспондентского счета «ЛОРО» по поручению клиента-банка отражается бухгалтерской проводкой. Плательщик и получатель обслуживаются в разных банках
Выберите один ответ.
a. Дебет 30109 «Корреспондентские счета кредитных организаций — корреспондентов Кредит 30102 «Корреспондентские счета кредитных организаций в Банке России»
b. Дебет 40702«Коммерческие организации» Кредит 30109 «Корреспондентские счета кредитных организаций – корреспондентов»
c. Дебет 30114 «Корреспондентские счета в банках-нерезидентах» Кредит 40702 «Коммерческие организации»
Question 24
Баллов: 1
Расчетные документы действительны к предъявлению в обслуживающий банк:
Выберите один ответ.
a. в течение пяти рабочих дней
b. в течение десяти календарных дней, не считая дня их выписки
c. в течение десяти рабочих дней, считая день их выписки
Question 25
Баллов: 1
Списание денежных средств со счета осуществляется по распоряжению его владельца:
Выберите один ответ.
a. При расчетах платежными поручениями
b. При инкассовой форме расчетов
c. При расчетах по аккредитиву
Question 26
Баллов: 1
Операцией, отражаемой бухгалтерскими проводками Дебет 30109 «Корреспондентские счета кредитных организаций – корреспондентов» Кредит 47418 «Средства, списанные со счетов клиентов, но не проведенные по корреспондентскому счету кредитной организации из-за недостаточности средств и одновременно Дебет 90903 «Расчетные документы клиентов, не оплаченные в срок из-за отсутствия средств на корреспондентских счетах кредитной организации Кредит 99999, является операция:
Выберите один ответ.
a. списание денежных средств с корреспондентского счета «ЛОРО» при недостаточности у банка – корреспондента денежных средств на корреспондентских счетах
b. списание денежных средств с корреспондентского счета «ЛОРО» при несовпадении даты перечисления платежа и даты платежного поручения.
Question 27
Баллов: 1
Купленная юридическим лицом – резидентом РФ иностранная валюта за российские рубли на валютном рынке зачисляется уполномоченным банком на:
Выберите один ответ.
a. текущий валютный счет
b. любой из двух указанных выше счетов по желанию клиента; при этом в поручении на покупку иностранной валюты клиент указывает один из этих двух счетов.
c. транзитный валютный счет
Question 28
Баллов: 1
В рамках применяемых форм безналичных расчетов в соответствии с требованиями законодательства и нормативных актов Банка России:
Выберите один ответ.
a. допускается использование аналогов собственноручной подписи
b. не допускается использование аналогов собственноручной подписи
Question 29
Баллов: 1
Перечисление денежных средств с текущего счета физического лица-резидента на счет юридического лица — негосударственного коммерческого предприятия. Счета плательщика и получателя открыты в одном банке.
Выберите один ответ.
a. Дебет 40820 «Физические лица- нерезиденты» Кредит 40702 «Коммерческие организации»
b. Дебет 40817«Физические лица» Кредит 30102«Корреспондентские счета кредитных организаций в Банке России»
c. Дебет 40817«Физические лица» Кредит 40702 «Коммерческие организации»
Question 30
Баллов: 1
Платежное требование представляет собой:
Выберите один ответ.
a. распоряжение получателя средств (взыскателя) на списание денежных средств со счета плательщика и перечисление на счет, указанный получателем средств (взыскателем)
b. распоряжение плательщика (клиента или банка) о списании денежных средств со своего счета и их перечислении на счет получателя средств
Тесты по МСФО (тоже пример для того чтобы руку набить):Тесты по разделу «МСФО»
Вопрос Ответ
1 Дальнейшая гармонизация бухгалтерских стандартов наилучшим образом может быть достигнута путем сосредоточения внимания на финансовой отчетности, составляемой в целях обеспечения информацией, необходимой: В процессе принятия экономических решений
2 Результат гармонизации различных стандартов подготовки финансовой отчетности проявился в: Сближении существующих в различных странах правил, стандартов и процедур, связанных с подготовкой и представлением финансовой отчетности
3 В составе концепции указываются качественные характеристики в количестве Четырех основных показателей
4 МСФО в процессе по разработке утверждаются Правлением Совета (СМСФО)
5 Представление концептуально выверенных и практически реализуемых интерпретаций МСФО осуществляет КИМФО
6 МСФО могут использоваться организациями: Всех стран
7 Согласно проекту усовершенствования (улучшения) МСФО: Внесены изменения в ряд стандартов IAS
8 Некоторые стандарты устанавливают: Основной и альтернативный порядок учета
9 Отчитывающаяся компания — это компания: Имеющая пользователей, для которых финансовая отчетность является основным источником информации о компании IFRS3
10 Основополагающим допущением при подготовке финансовой отчетности по МСФО является: Учет по методу начисления и непрерывность деятельности организации
Концепции
11 Покупателей, как пользователей информации финансовой отчетности, прежде всего, интересует информация, характеризующая Стабильность компании
12 Правительственные органы используют информацию финансовой отчетности для : Определения налоговой политики
13 Общественность к пользователям информации финансовой отчетности: Относится
14 Процесс включения элемента в баланс или отчет о прибылях и убытках означает: Признание элемента отчетности
Концепции
15 Активы представляют собой: Ресурсы, контролируемые компанией в результате прошлых событий
Концепции
16 Качественными характеристиками информации финансовой отчетности являются: Понятность, уместность, надежность, сопоставимость
Концепции
17 Сопоставимость требует: Последовательного подхода к оценке и отражению финансового результата аналогичных операций
IAS1
18 Наиболее важная качественная характеристика информации финансовой отчетности: Определяется профессиональным суждением бухгалтера
Концепции
19 Согласно «Принципам подготовки и составления финансовой отчетности» определены следующие концепции капитала: Финансовая и физическая
IAS1
20 Собственный капитал может быть представлен формулой Активы минус обязательства Концепции
21 Выделяют концепции поддержания капитала: Финансового и физического IAS1
22 Будущие экономические выгоды заключены в: Активах (Концепции учета)
23 Нереализованные убытки классифицируют как: Расходы IAS1
24 Признание обязательства без признания актива ведет к: Признанию расхода
25 Недисконтированная сумма денежных средств или их эквивалентов, которая потребовалась бы для погашения обязательства в настоящий момент, представляет собой: Восстановительную стоимость Концепции
26 Сумму чистого поступления денежных средств, которые предположительно будут генерироваться данным активом, определяют для расчета его: Дисконтированной стоимости Концепции
27 Справедливая стоимость, предложенная за активы на момент их приобретения, представляет собой: Фактическую стоимость приобретения Концепции
28 Элементами финансовой отчетности являются: Широкие категории финансовых результатов операций и других событий в соответствии с их экономическими характеристиками Концепции
29 Расходы представляют собой уменьшение: Экономических выгод в течение отчетного периода Концепции
30 Отсутствие (неполучение) будущих экономических выгод от осуществленных затрат ведет к признанию в отчете о прибылях и убытках: Расходов немедленно Концепции
31 Прибыль на капитал Приток начисленных доходов в виде монетарных активов
32 Концепция поддержания финансового капитала выбирается в случае, когда пользователи озабочены: Покупательной способностью инвестированного капитала
33 Положение о том, что прибыль это только та часть увеличения цены активов, которая превышает увеличение общего уровня цен, соответствует концепции поддержания Финансового капитала ( в единицах постоянной покупательной способности)
34 Концепция поддержания финансового капитала использования какой-то конкретной основы оценки Не требует
35 Отчетность составляют на основе концепции поддержания Финансового капитала Концепции
36 Степень неопределенности получения или утраты компанией будущих экономических выгод, ассоциируемых с элементом отчетности, определяют при его: Признании Концепции
37 Урегулирование текущего обязательства не осуществляется: Начислением заработной платы Концепции
38 Арендные платежи при операционной аренде в отчете о прибылях и убытках арендатора в течение срока аренды отражают Равномерно, если другая систематическая основа не показывает временной график получением пользователем выгод лучше IAS17.34
39 Осмотрительность означает необходимость Консервативности оценки (активы и доходы признаются по наименьшему из возможных значений, обязательства и расходы- по наибольшему); раскрытие сущности и степени неопределенностей, в которых действует предприятие Концепции
40 МСФО регламентируют порядок составления отчетности Финансовой Концепции
41 Отступление от того или иного требования стандарта или интерпретации: Возможно в редких случаях IAS1
42 Взаимозачет активов и обязательств в финансовой отчетности, подготовленной согласно МСФО: Допустим только когда стандарт или интерпретация требуют или разрешают такой зачет IAS1
43 Примечания, содержащие свод значительных элементов учетной политики, в полный комплект финансовой отчетности: Входят IAS1
44 Отчет о добавленной стоимости: Не входит в сферу применения МСФО IAS1
45 Выплата дивидендов акционерам отчитывающейся компании: Уменьшает капитал IAS39
46 Сопоставимость требует Придерживаться выбранной учетной политики и информировать об ее изменениях IAS1
47 Подклассы каждой из представленных в балансе линейных статей, классифицированных в соответствии с операциями организации, должны раскрываться: В балансе или в примечаниях к нему IAS1
48 Организация имеет основные средства, одна часть которых учитывается по фактической себестоимости, в другая часть — по сумме переоценки. Эти основные средства должны быть отражены в отчетности: В качестве отдельных линейных статей IAS1
49 Подробности, представляемые в подклассах в балансе или в примечаниях к балансу, определяются: В зависимости от операций организации. Степень детализации зависит от требований МСФО, от характера, размера и назначения сумм IAS1
50 Организации, классифицирующие в Отчете о прибылях и убытках расходы по назначению: Обязаны раскрывать дополнительную информацию о характере расходов, включая расходы на амортизацию и расходы на вознаграждения работникам IAS1
51 Обязательство классифицируется как долгосрочное при наличии: договоренности на отчетную дату с кредитором о представлении отсрочки на срок не менее года IAS1
52 Актив, существующий в форме денежных средств или их эквивалентов, не имеющий ограничений в использовании, классифицируется как: Оборотный (краткосрочный) IAS1
53 Актив, который предполагается реализовать или удерживать для целей продажи или потребления в пределах операционного цикла деятельности организации, должен быть классифицирован как: Оборотный (краткосрочный) IAS1
54 Обязательство, которое ожидается к погашению в пределах обычного операционного цикла деятельности организации, классифицируется как: Краткосрочное IAS1
55 Для лучшего понимания пользователями информации о финансовом положении организации в отчетность должны быть включены дополнительные: Дополнительные статьи IAS1
56 Работники компании к пользователям финансовой отчетности Относятся IAS1
57 В отчете о прибылях и убытках признают Доходы и расходы
58 В каких случаях нет необходимости раскрывать информацию о существенной статье: Раскрывать существенные статьи следует всегда IAS1
59 Исключением из сферы применения стандарта 2 является: незавершенные работы, возникающие при выполнении договоров на строительство IAS2
60 Учет выбытия запасов может производиться одним из следующих методов Метод ФИФО, средневзвешенной стоимости, специфической идентификации IAS2
61 Различные способы расчета себестоимости по запасам с разными основными свойствами или использованием применяться: Могут IAS2.25
62 Определение себестоимости запасов путем уменьшения продажной стоимости запаса на величину соответствующего процента валовой маржи соответствует методу: Розничных цен IAS 2.22
63 Заработная плата и прочие затраты на торговый и общий административный персонал в себестоимость запасов поставщика услуг: Не входят IAS 2.19
64 Денежные потоки, возникающие в связи с налогом на прибыль, в отчете о движении денежных средств классифицируются как: Денежные потоки от операционной, финансовой или инвестиционной деятельности, если они могут быть увязаны с этими видами деятельности
IAS 7.35
65 Формирование данных о движении денежных средств от операционной деятельности согласно стандарту 7 может производиться способом: Прямым или косвенным IAS 7.18
66 Неденежные инвестиционные и финансовые операции, не требуещие использования дженежных средств, в отчете о движении денежных средств Должны исключаться из Отчета о Движении Денежных Средств IAS 7.43
67 Учетная политика должна изменяться в случаях: Если это требуется в соответствии с законодательством или органами Стандартизации учета или когда это изменение приводит к улучшению отражения событий и сделок в финансовой отчетности IAS 8.14
68 Невозможность (impracticable) определения эффекта от добровольного изменения учетной политики в отдельных периодах вызывает необходимость применения новой учетной политики: Ретроспективно, начиная с того периода, в котором такое применение возможно IAS 8.24
69 Ретроспективный пересчет по существенным ошибкам означает, что результаты корректировки: Включают в сальдо нераспределенной прибыли на начало самого раннего из представленных в отчетности периодов IAS 8
70 По своей природе пересмотр расчетной оценки: Не имеет отношения к предыдущим периодам и не является корректировкой ошибки IAS 8
71 Снижение рыночной стоимости инвестиций в период между датой баланса и датой утверждения финансовой отчетности к выпуску является примером: Некорректирующего события IAS 10
72 Дивиденды, объявленные после даты баланса, но до утверждения финансовой отчетности к выпуску, как обязательство на дату баланса: Не признаются IAS 10
73 Дивиденды, рекомендованные или объявленные после отчетной даты, на отчетную дату Не признаются как обязательства IAS 10
74 Промежуточные платежи и авансы, полученные от заказчиков по договору на капитальное строительство, являются отражением выполненной работы? Нет, они часто не отражают выполненной работы IAS 11
75 Стадия выполнения договора на капитальное строительство согласно МСФО11 Нет единой методологии оценки. Допустимо оценивать по Фактическим затратам, Экспертной оценкой, По доле выполненных работ в натуральном измерении IAS 11
76 Должна ли раскрываться в отчетности информация о методах, используемых для определения стадии выполнения договора на капитальное строительство? Да, безусловно. IAS 11
77 Вероятность превышения общих затрат по договору подряда общих доходов по нему вызывает необходимость признания ожидаемого убытка: Немедленно IAS 11
78 Величину ожидаемого убытка по договору подряда определяют: Независимо от величины прибылей, ожидаемых от других контрактов, не определенных как единый договор подряда (т. е. если они не рассматриваются как единое целое) IAS 11
79 МСФО 11 «Договоры на строительство» предусматривает: Тип договора с фиксированной ценой и тип договора «затраты плюс»
IAS 11
80 Балансовая сумма отложенного налогового актива : Подлежит проверке по состоянию на каждую отчетную дату IAS 12
81 Подлежат ли дисконтированию отложенные налоговые требования и обязательства? Нет IAS 12
82 Отложенное налоговое требование для перенесенных на будущее неиспользованных налоговых убытков должно признаваться В той степени, в какой существует вероятность того, что у компании будет иметься будущая налогооблагаемая прибыль, против которой оно может быть использован IAS 12
83 Отложенное налоговое требование для перенесенных на будущее неиспользованных налоговых кредитов должно признаваться: В той степени, в какой существует вероятность того, что у компании будет иметься будущая налогооблагаемая прибыль, против которой он может быть использован IAS 12
84 Актив имеет балансовую стоимость 100 денежных единиц и налоговую базу 60 денежных единиц. В случае продажи актива применялась бы ставка налога 20%, к другим доходам — ставка 30%. Какую величину будет иметь отложенное налоговое обязательство, если организация предполагает сохранить актив и возместить его балансовую стоимость путем его использования: Компания признает отложенное налоговое обязательство 12 (40 при ставке 30%) IAS 12
85 Актив имеет балансовую стоимость 100 денежных единиц и налоговую базу 60 денежных единиц. В случае продажи актива применялась бы ставка налога 20%, к другим доходам — ставка 30%. Какую величину будет иметь отложенное налоговое обязательство, если организация предполагает продать актив без его дальнейшего использования: Компания признает отложенное налоговое обязательство 8 (40 при ставке 20%) IAS 12
86 Большинство отложенных налоговых обязательств и активов возникает тогда, когда: Доход или расход включаются в бухгалтерскую прибыль в одном периоде, а в налогооблагаемую прибыль (убыток) – в другом IAS 12
87 Отложенные налоговые обязательства обусловлены возникновением: Временных налогооблагаемых разниц IAS 12
88 Превышение суммы налогооблагаемых экономических выгод над величиной, вычитание которой разрешается для целей налогообложения, свидетельствует о том, что балансовая стоимость актива: Больше его налоговой базы IAS 12
89 МСФО 12 «Налоги на прибыль» к временным разницам, являющимся результатом исключения прибылей и убытков, которые возникают в результате операций внутри группы Применяются и приводят к возникновению отложенных налоговых активов и обязательств. IAS 12
90 В соответствии с МСФО 14 «Сегментная отчетность» общая выручка всех отчетных сегментов, получаемая от внешних клиентов организации, должна составлять: Не менее 75% от совокупной выручки IAS 14
91 Определение хозяйственного сегмента не учитывает характера Регионального расположения сегмента IAS 14
92 Компания, чьи долевые и долговые ценные бумаги свободно не обращаются: Поощряется к раскрытию информации по сегментам IAS 14
93 Компания, чьи долевые и долговые ценные бумаги свободно обращаются: Должна раскрывать информацию по сегментам IAS 14
94 Периодические пересмотры срока полезного использования объекта основных средств согласно МСФО 16: Должны производиться не реже, чем на конец каждого финансового года
IAS16
95 Начисление амортизации согласно МСФО 16 по объекту основных средств заканчивают Когда актив списывается, независимо используется он или нет IAS16
96 Ликвидационная стоимость основного средства представляет собой сумму, которая Могла бы быть получена за него за вычетом ожидаемых затрат на ликвидацию, если бы на момент оценки оно находилось в том возрасте и состоянии как по истечении срока его полезного использования IAS16.6
97 Согласно МСФО 16 по объектам основных средств периодически необходимо пересматривать их: Срок полезного использования, ликвидационную стоимость, метод амортизации IAS 16
98 Когда крупные запасные части классифицируются как основные средства? Если организация рассчитывает использовать их в течение более одного периода IAS 16
99 Когда резервное оборудование классифицируется как основные средства? Если организация рассчитывает использовать их в течение более одного периода IAS 16
100 Сервисное оборудование, используемое только для обслуживания определенного объекта основных средств: Учитывается как основные средства IAS 16
101 Переоценка отдельного объекта основных средств согласно МСФО 16: Обязательно производится в рамках переоценки всей группы основных средств, к которой относится данный объект IAS 16
102 При определении покупной цены объекта основных средств торговые скидки Вычитаются IAS 16
103 Разницу между номинальной суммой вознаграждения от продажи основных средств с отсрочкой платежа и ценовым эквивалентом (cash price equivalent) признают как: Процентный доход IAS 16
104 Финансовую аренду в балансе арендатора отражают в качестве: Актива и обязательства IAS 17
105 Амортизационная политика арендатора для арендованных активов: Должна соответствовать той, которая используется для собственных средств IAS 17
106 Амортизацию средств, сданных в операционную аренду, начисляют: Согласно обычной амортизационной политике арендодателя, принятой для аналогичных активов IAS 17
107 Первоначальные прямые затраты арендодателя при финансовой и операционной арендах: Включают в первоначальную оценку дебиторской задолженности (финансовая аренда), в балансовую стоимость актива (операционная аренда) IAS 17
108 Земля и постройки в целях классификации аренды рассматриваются: По отдельности IAS 17
109 Отсутствие надежной оценки результата сделки по оказанию услуг вызывает необходимость признания выручки в сумме: Признанных возмещаемых расходов IAS18
110 Моментом признания дивидендов, подлежащих получению в качестве дохода, признается дата: Установления права компании на получение этих выплат IAS18
111 Вознаграждение за синдицирование кредита, полученное компанией, организующей кредитное соглашение и удерживающей часть кредитного пакета по той же ставке эффективного реального дохода за сопоставимый риск, как и другие участники, признается в качестве выручки: После создания синдиката. IAS 18
112 Сумма послепродажной поддержки при продаже программного обеспечения, включенная в продажную цену товара, признается в качестве выручки: Признается как выручка за период, в течение которого производится обслуживание,т.е. на протяжении периода оказания услуги IAS 18.13
113 Последующее получение процентов, когда невыплаченные проценты накапливаются перед приобретением инвестиции, содержащей проценты, признается Распределяется на два периода: до приобретения и после приобретения; только часть после приобретения признается в качестве выручки. IAS18.32
114 Компенсационные выплаты долевыми инструментами: Являются вознаграждениями работникам. Они включают акции, опционы и прочие долевые инструменты, выпущенные для работников по цене ниже справедливой стоимости, а также денежные выплаты, размеры которых будут зависеть от будущей рыночной цены акций IFRS2
115 Премии, выплачиваемые в течение двенадцати месяцев после окончания отчетного периода: Являются краткосрочными вознаграждениями работникам IAS19
116 Дисконтированная величина ожидаемых выплат по пенсионному плану рассчитывается и представляется в отчетности исходя из: либо текущего уровня заработной платы, либо прогнозируемого уровня заработной платы до момента выхода на пенсию участников плана IAS26.23
117 МСФО 26 выделяет пенсионные планы с: Установленными взносами и установленными выплатами IAS 26.12
118 МСФО 26 к отчетности по пенсионным планам, поддерживаемым спонсорами, не являющимися работодателями: Применяется IAS26.9
119 Актуарная дисконтированная стоимость причитающихся пенсий: Дисконтированная стоимость ожидаемых выплат по пенсионному плану,
причитающихся вышедшим на пенсию и работающим сотрудникам в зависимости от их трудового стажа IAS 26.8
120 План при котором, обязательство компании заключается в обеспечении вознаграждений оговоренного размера действующим и бывшим работникам, является планом с установленными: Выплатами IAS 19.27
121 Затраты по планам участия в прибыли работников и выплатам им премий должны признаваться как: Расход IAS19.10,17
122 Ожидаемые затраты на выплату краткосрочных вознаграждений работникам в форме оплачиваемых отпусков: Относятся к краткосрочным вознаграждения работникам IAS19.10,11
123 Вознаграждения, предоставляемые иждивенцам работников к вознаграждения работникам: Относятся IAS19.5
124 Медицинское обслуживание по окончании трудовой деятельности: Являются вознаграждениями работникам по окончании трудовой деятельности IAS19
125 Функциональная валюта — это валюта: Основной экономической среды, в которой компания осуществляет деятельность IAS21
126 Компания (будь то группа или отдельная компания) может представлять отчетность в формате МСФО в валюте: Любой, по выбору предприятия IAS21
127 Все курсовые разницы, возникающие у компании, первоначально признаются ее доходами и расходами За исключением курсовых разниц по чистой инвестиции в зарубежную компанию IAS21
128 Затраты по займам согласно основному подходу МСФО 23 признают как расходы: Периода, когда они были понесены IAS23
129 Процесс капитализации затрат по займам: Может приостанавливаться на периоды прерывания активной деятельности по строительству инвестиционного объекта IAS23
130 Признание затрат по займам расходами того периода, в котором они произведены, независимо от условий получения ссуды, является: Основным порядком учета IAS23
131 Капитализация затрат по займам должна прекращаться: Когда завершены практически все работы, необходимые для подготовки квалифицируемого актива к использованию по назначению или продаже IAS23
132 Капитализация затрат по займам должна приостанавливаться: В течение продолжительных периодов, когда активная деятельность по модификации объекта прерывается IAS23
133 Сумма затрат по займам, капитализированная в течение периода – это информация, которая: Должна быть раскрыта в финансовой отчетности IAS23
134 Лица, находящиеся на иждивении менеджера, относящегося к ведущему управленческому персоналу предприятия, связанной стороной Могут являться IAS24
135 Операцией между связанными сторонами признают передачу между связанными сторонами ресурсов, услуг и обязательств: Любую независимо от взимания платы IAS24
136 Две компании, руководимые одним и тем же директором (при условии, что он не влияет на политику обеих компаний в их взаимных операциях), связанными сторонами: Не являются IAS24
137 Участники совместной деятельности, обладающие совместным контролем над совместной деятельностью, связанными сторонами: Могут не являться IAS24
138 Сумма, признаваемая в консолидированном отчете о прибылях и убытках как прибыль или убыток от выбытия дочернего предприятия, определяется как разница между поступлениями от выбытия дочернего предприятия и его балансовой стоимостью на дату выбытия: Включая кумулятивную (накопленную) сумму курсовых разниц, относящихся к дочернему предприятию и признанных в собственном капитале в соответствии с МСФО 21 IAS27.30
139 Контроль над дочерней компанией носит временный характер, если инвестиции в эту компанию: Решено продать в течение двенадцати месяцев со дня покупки и менеджмент активно ищет покупателя IAS27
140 Дочернее предприятие, приобретенное исключительно с целью последующей перепродажи отражается Как предназначенные для продажи финансовые активы в соответствии с IAS 39 и IAS27
141 Ассоциированная компания согласно МСФО 28 представляет собой компанию: На деятельность которой инвестор оказывает существенное влияние, но которая не является ни дочерней, ни совместной IAS28
142 Применение метода долевого участия вызывает необходимость использования для ассоциированной компании и инвестора: Единой учетной политики, либо пересчета в соответствии с единой учетной политикой IAS28
143 Превышение доли инвестора в убытках ассоциированной компании над балансовой стоимостью инвестиций в ассоциированную компанию требует: Прекращения признания доли инвестора в дальнейших убытках
Или включить суммы дополнительной финансовой поддержки в сумму инвестиций в ассоциированную компанию IAS28
144 Пропорциональная консолидация может представляться в форматах отчетности Различных IAS 31.30,34
145 Прибыли участника, возникающие при продаже им совместной компании активов (до тех пор пока активы находятся в совместной компании), при пропорциональном методе: Признаются в части, причитающейся на доли участия других участников совместной компании IAS 31.48
146 Убыток участника, возникающий при продаже (и свидетельствующий об обесценении активов) совместной компании активов при пропорциональном методе: Признается в полном объеме IAS 31.48
147 Основные типы совместных форм взаимодействия компаний представляют собой совместно контролируемые: Компании, операции и активы IAS31
148 Совместная компания по отношению к участнику совместной деятельности, определенному по договорному соглашению в качестве управляющего совместной деятельностью и обладающему полномочиями по управлени ее финансовой и операционной политикой, является компанией: Дочерней IAS31.12
149 Финансовый актив и финансовое обязательство зачитываться Должны при определенных условиях IAS32
150 Опционы и варранты имеют разводняющий эффект, если средняя рыночная цена обыкновенных акций в течение периода цены исполнения опционов или варрантов : Больше IAS 33.47 “Опционы и варранты имеют разводняющий эффект, если их результатом является выпуск обыкновенных акций по цене ниже среднерыночной цены обыкновенных акций в течение периода. “
151 «Контрольной цифрой» для определения того, имеют ли потенциальные обыкновенные акции разводняющий или антиразводняющий эффект, выступает сумма прибыли или убытка от: Продолжающейся деятельности, относимой на материнское предприятие IAS33.42
152 Количество разводняющих потенциальных обыкновенных акций, включенных в расчет за период с начала отчетного года, средневзвешенным количеством разводняющих потенциальных обыкновенных акций, включенных в расчет за каждый промежуточный период: Не является IAS33.37
153 Акции, подлежащие выпуску только по прошествии времени, условно выпускаемыми акциями: Не является IAS33.24
154 Базовую прибыль на акцию определяют, используя показатель: Средневзвешенное количество обыкновенных акций, находящихся в обращении IAS33
155 Что понимается под понятием «промежуточный период» для целей формирования отчетности по МСФО: Любой отчетный период короче полного финансового года IAS34
156 Соответствие годовой или промежуточной финансовой отчетности МСФО оценивается: Оценивается отдельно. Тот факт, что компания могла не представлять промежуточную финансовую отчетность в течение конкретного года, или представила промежуточную финансовую отчетность, не соответствующую настоящему Стандарту, не означает несоответствия годовой финансовой отчетности компании Международным стандартам финансовой отчетности, если во всем остальном они отвечают их требованиям.IAS 34.2.
157 Суммы, представленные в предыдущих промежуточных периодах, ретроспективно: Ретроспективно не корректируются. IAS 34.36
158 Затраты, которые по своему характеру не будут квалифицироваться как активы в конце финансового года, в промежуточной отчетности квалифицироваться как активы: Не могут IAS34
159 Раскрытия, установленные всеми МСФО, в промежуточной отчетности требуется делать: Не всегда.В случае, если готовиться полный комплект финансовой отчетности. Если промежуточная отчетность содержит лишь сжатые отчеты и избранные пояснительные примечания, раскрытие такой подробной информации не требуется. IAS34
160 Компания должна использовать в промежуточной отчетности, показывающей изменения в собственном капитале, формат: Тот же формат, что и в последней годовой отчетности. IAS 34
161 Существенность статей в промежуточной отчетности должна оцениваться относительно финансовой информации: При определении порядка признания, классификации или раскрытия статей для целей промежуточной финансовой отчетности, существенность статей должна оцениваться относительно финансовой информации промежуточного периода, а не относительно прогнозных годовых данных. IAS34.9
162 Справедливая стоимость (рыночная цена) за вычетом затрат на продажу переоцененного актива, если затраты на выбытие существенны Если затраты на выбытие не являются пренебрежимо малыми, то справедливая стоимость переоцененного актива за вычетом затрат на продажу будет обязательно ниже его справедливой стоимости .
IAS 36.5
163 МСФО 36 не применяется к: Инвестиционной собственности, измеряемой по справедливой стоимости. IAS 36.5
164 Наличие признака обесценения актива при отсутствии признания убытка от обесценения к необходимости пересмотра оставшегося срока полезного использования, метода амортизации, ликвидационной стоимости активов Если существует признаки возможного обесценения актива, то это может свидетельствовать о том, что оставшийся срок полезной службы, метод амортизации или ликвидационную стоимость актива следует пересмотреть и скорректировать, согласно Международному стандарту финансовой отчетности, применимому к данному активу, даже если в отношении него не признается какого-либо убытка от обесценения.
IAS 36.9
165 Затраты, связанные с сокращением или реорганизацией бизнеса, следующей за выбытием актива, при проверке его на обесценение: не являются прямыми дополнительными затратами на выбытие актива, не вычитаются при определении справедливой стоимости за вычетом затрат на продажу. IAS36..28
166 Любые будущие дополнительные оттоки денежных средств, связанные с доведением строящегося здания до готовности, в расчет будущих оттоков денежных средств для определения стоимости использования: Когда балансовая стоимость актива еще не включает все оттоки денежных средств, которые должны возникнуть до того, как актив будет готов к использованию или к продаже, оценка будущих оттоков денежных средств включает оценку любого дополнительного оттока денежных средств, который, как предполагается, возникнет до того, как актив будет готов к использованию или продаже. Например, это имеет место в случае со зданием, находящимся в процессе строительства, или с незавершенным проектом разработки. IAS 36.42
167 Расчет будущих потоков денежных средств, которые будут производиться в иностранной валюте, для определения стоимости использования должен осуществляться в валюте: В какой они будут генерироваться IAS 36.54
168 Сфера стандарта № 36 «Обесценение активов» не охватывает: Запасов, активов по договорам подряда, активов по отложенным налогам и расчетам с персоналам и финансовым инструментам IAS36
169 Созданию отдельного резерва по обременительному контракту: До создания отдельного оценочного обязательства по обременительному контракту компания признает любой убыток от обесценения активов, относящихся к этому контракту (смотри IAS 36 «Обесценение активов»).
IAS 37.69
170 Часть обязательства, погашение которой ожидается другими сторонами, в случае когда, компания совместно и порознь ответственна по обязательству, считается: В случаях, когда компания несет солидарную ответственность по обязательству, та часть обязательства, которую, как ожидается, погасят другие стороны, считается условным обязательством. IAS 37.39
171 По иску, удовлетворения которого компания пытается достичь через судебный процесс, исход которого не определен, признается Условный актив IAS 37
172 Резерв (оценочное обязательство) представляет собой обязательство с неопределенными временем и: Суммой IAS37
173 Резерв должен признаваться при выполнении: Трех условий одновременно: есть текущее обязательство из прошлого, потребуется выбытие ресурсов для его погашения и надежно оценена сумма этого обязательства IAS37
174 Нематериальные активы в какой-либо физической субстанции содержаться: Могут, если физический элемент актива вторичен по отношению к нематериальному IAS38
175 Амортизация по нематериальному активу, у которого ликвидационная стоимость превышает балансовую стоимость: Не начисляется, но в дальнейшем при определенном условии будет начисляться IAS38
176 Период и метод начисления амортизации для нематериального актива с ограниченным сроком полезного использования должны пересматриваться: По меньшей мере, в конце каждого финансового года IAS38
177 Распространяется ли МСФО 38 «Нематериальные активы» на деловую репутацию, возникающую при объединении бизнеса: Нет, это регулируется стандартом IFRS 3
178 Все прочие нематериальные активы класса, в который входит нематериальный актив, учитываемый с использованием модели учета по переоцененной стоимости, должны учитываться По переоцененной стоимости IAS38
179 Нематериальный актив должен: Первоначально оцениваться по себестоимости IAS38
180 Финансовые активы проверке на обесценение подлежат Все, кроме измеряемых по справедливой стоимости через отчет о прибылях и убытках IAS39
181 Финансовые активы для измерения после первоначального признания классифицируются по: Четырем категориям IAS39
182 Проценты и другие расходы, относящихся к обязательствам группы на выбытие, классифицированной как предназначенная для продажи, признание: Должно продолжаться. IFRS 5.25
183 Предстоящие капитальные затраты в целях обновления или усовершенствования инвестиционной собственности в ее справедливой стоимости: Не отражаются. IAS 40.51
184 Определение справедливой стоимости инвестиционной собственности вычитания затрат по продаже: Не требует IAS40.37
185 Операционные убытки, возникающие до того, как инвестиционная собственность достигнет запланированного уровня занятости, ее стоимость: Не повышают IAS40.23
186 Офисное здание, собственником, предоставляющим арендаторам несущественные услуги по его охране и текущей эксплуатации, относится к: Инвестиционной собственности IAS 40.11
187 Инвестиционная собственность (недвижимость) — это недвижимость, находящаяся во владении (собственника или арендатора по договору финансовой аренды) с целью: Получения арендных платежей или прироста стоимости капитала, или того и другого IAS40
188 Примером объекта инвестиционной собственности (недвижимости) является: Сооружение, не занятое в настоящее время, но предназначенное для сдачи в аренду по договору операционной аренды IAS40
189 При первоначальном признании биологического актива может возникнуть Прибыли или убытки IAS41.35
190 Себестоимость биологических активов их справедливой стоимости приблизительно равна: Может быть IAS41.33
191 Затраты на восстановление активов после сбора продукции в расчет дисконтированной стоимости ожидаемых от биологическиого актива чистых денежных потоков: Не включаются IAS41.31
192 Информация о взаимосвязанных между собой активах для определения справедливой стоимости биологических активов использоваться: Может IAS41.34
193 Биологический актив в момент первоначального признания должен оцениваться (за исключением некоторых случаев) по: Справедливой стоимости за вычетом предполагаемых сбытовых расходов IAS41
194 Ретроспективное применение МСФО при подготовке начального баланса по МСФО, который будет отправной точкой для ведения учета согласно МСФО: Запрещено в ряде случаев IFRS1
195 Раскрытия изменений в учетной политике (согласно МСФО1) в первой финансовой отчетности предприятия по МСФО Не делаются IFRS1.11,42
196 Соответствие финансовой отчетности МСФО организация должна Организация, финансовая отчетность которой соответствует Международным стандартам финансовой отчетности, обязана сделать прямо выраженное и безоговорочное заявление о таком соответствии в примечаниях к финансовой отчетности. IAS1.14
197 Расчетные оценки компании согласно МСФО на дату перехода на МСФО должны соответствовать верным расчетным оценкам, сделанным на ту же дату согласно предыдущим ОПБУ: После корректировок, отражающих любую разницу в учетных политиках IFRS1.31
198 Разделение комбинированного (сложного) финансового инструмента на отдельные компоненты, если компонент обязательство выполнен на дату перехода на МСФО, при использовании разрешенных МСФО (IFRS) 1 освобождениях: Не производится IFRS1.23
199 Накапливаемые разницы от перевода из одной валюты в другую для всей зарубежной деятельности на дату перехода на МСФО при использовании разрешенных МСФО (IFRS) 1 освобождений: Считаются равными нулю. IFRS 1.21,22
200 Датой перехода на МСФО для предприятия, решающего представлять сравнительную информацию в первой финансовой отчетности по МСФО (ее дата 31.12.06 г.) только за один год, является: 1.01.05 IFRS1
201 Налоговая льгота, возникающая от налогового убытка приобретаемого предприятия, и не признанная продавцом до объединения бизнеса в качестве идентифицируемого актива при объединении: Может быть признана IFRS3.44
202 Увеличение затрат на объединение бизнеса, когда покупатель гарантируя рыночную цену долевых или долговых инструментов (выпущенных как часть затрат на объединение бизнеса), должен выпустить дополнительные
долевые или долговые инструменты для восстановления первоначально определенной стоимости: Не признается. IFRS3.35
203 Будущие убытки которые, как ожидается, будут понесены в результате объединения в затраты на объединение: Не включаются IFRS3.28
204 Все объединения бизнеса должны учитываться с применением метода: Только приобретения (покупки) IFRS3
205 При отсутствии на дату измерения надежной оценки
справедливой стоимости предоставленных работникам за оказанные услуги долевых инструментов их отражают по стоимости: Внутренней IFRS2.24(а)
206 Намеченная цена акции, как рыночное условие, от которого зависит переход, при оценке справедливой стоимости предоставленных долевых инструментов: Учитывается. IFRS2
207 Период перехода в случае, когда услуги, которые должны быть оказаны работником в качестве возмещения за опционы на покупку акций, предоставляемые при условии, что он проработает пять лет, равен: 5 лет IFRS2
208 Справедливая стоимость полученных услуг по операциям с работниками и другими лицами, оказывающими аналогичные услуги, должна измеряться на основе: К сделкам с наемными работниками и другими лицами, предоставляющими аналогичные услуги, компания должна оценить справедливую стоимость полученных услуг, исходя из справедливой стоимости предоставленных ею долевых инструментов, поскольку, справедливая стоимость полученных услуг обычно не поддается достоверной оценке. IFRS 2.11
209 Полученные товары или услуги и соответствующее увеличение в собственном капитале для операций платежей, основанных на акциях, расчет по которым производится долевыми инструментами, должно
измеряться: Непосредственно по справедливой стоимости полученных товаров или услуг, за исключением случаев, когда эта справедливая стоимость не может быть надежна измерена. IFRS2.10
210 Товары или услуги, полученные или приобретенные в операции платежа, основанного на акциях, и не отвечающие критериям признания в качестве активов, они должны быть признаны как: Расходы IFRS2.8
211 Товары или услуги, полученные или приобретенные в операции платежа, основанного на акциях, должны признаваться в момент: Получения товаров или услуг IFRS 2
212 Если предприятие прекращает классификацию своего компонента как предназначенного для продажи, то результаты деятельности компонента, ранее представленные как часть прекращенной деятельности должны быть Переклассифицированы и включены в прибыль от продолжающейся деятельности для всех представленных периодов. IFRS5.36
213 Чистые потоки денежных средств по финансированию прекращенной деятельности не обязательно должны раскрываться в отношении Новоприобретенных дочерних предприятий, отвечающих критериям классификации в качестве предназначенных для продажи IFRS5.33(c)
214 Прибыли или убытки после налогов, признанные при измерении справедливой стоимости за вычетом затрат на продажу или при выбытии активов или групп на выбытие, представляющих собой прекращенную деятельность, должны быть представлены в составе единой суммы в В самом отчете о прибылях и убытках IFRS 5.33(а)
215 Сумма прибыли или убытка после налогов от прекращенной деятельности, должна быть представлена в составе единой суммы в В самом отчете о прибылях и убытках IFRS 5.33(а)
216 Прекращенная деятельность представляет собой компонент предприятия, который: Либо выбыл, либо был классифицирован как предназначенный для продажи IFRS 5
217 Ведение параллельного учета по МСФО требует: Отражения каждой операции по российским стандартам и по международным стандартам
218 Трансформация российской финансовой отчетности в формат МСФО предполагает: Корректировку финансовой отчетности, составленной по российским правилам
219 Трансформация отчетности российских компаний в формат МСФО сумм текущих налогов Не требует
220 Обмен долгосрочных активов на другие долгосрочные активы относится к операциям продажи активов: Операции по продаже включают обмен одних долгосрочных активов на другие долгосрочные активы, когда такой обмен является коммерческой сделкой по своей сути, в соответствии с Международным стандартом IAS 16 «Основные средства” . IFRS 5.10
221 Увеличение периода, требуемого для завершения продажи, классификации актива в качестве предназначенного для продажи: Продление периода, необходимого для завершения плана продажи, не препятствует классификации актива (или группы выбытия) как предназначенного для продажи, если такое продление вызвано событиями или обстоятельствами, неподконтрольными данной организации, и при этом существуют достаточные подтверждения твердого намерения этой организации осуществить имеющийся у нее план продажи такого актива (или группы выбытия). IFRS5.9
222 Продажа считается в высшей степени вероятной, если активно ведется деятельность по продаже актива по цене: Сопоставимой с его текущей справедливой стоимостью IFRS5.19