Рубль. Падение RGBI и длинных ОФЗ говорит об ожиданиях ослабления рубля.

Т.е. рост, который был на ожиданиях поднятия ставки ЦБ РФ и на факте поднятия ставки до 12%,
был отскоком, а не переломом тренда.
ВЫВОД.
Думаю, падение RGBI говорит о том, что рубль слабый.
С уважением,
Олег.
RGBI — кто-то видит разворот, а я вижу падение..
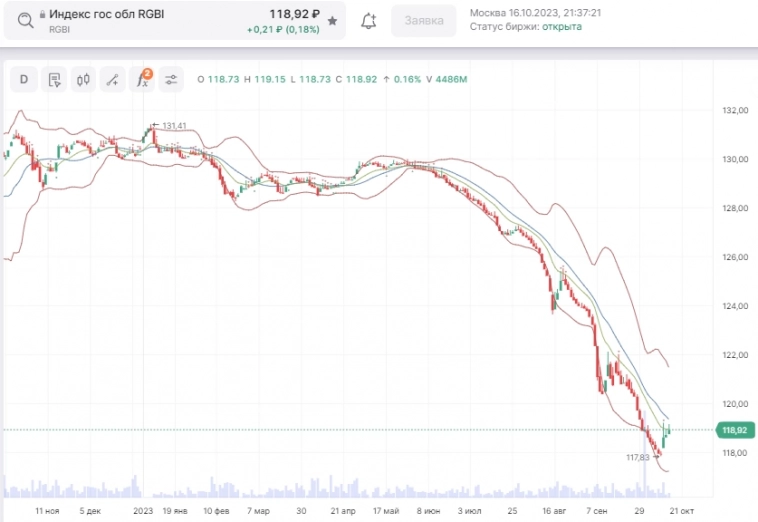
Перед вами график индекса гособлигаций RGBI.
После ужесточения правил продажи валютной выручки RGBI немного подрос.
В телеграм даже стали звучать призывы покупать облигации, т.к. дно пройдено.
Вот уж несогласен с этим, хоть и озвучивают эту идею весьма именитые люди.
Ниже мои аргументы за продолжение снижения индекса облигаций:
- Цена все еще ниже как средней линии боллинджера, так и 14-периодной EMA. Это означает, что разворота еще не было. Собственно, и разворотной фигуры не видно: ни V-образной, ни двойной вершины, ни другой какой..
- Объемов на покупку еще не было. Последние большие объемы были на снижении.
- Ну и самое главное: по большинству ОФЗ мы еще не имеем 13% доходности к погашению. Она около 12% сейчас. Безусловно, есть корпоративные облигации с более высокой доходностью, но среди коротких (1-3 года) ОФЗ таких нет.
Так что считаю это повышение цены лишь отскоком. Ставлю на продолжение снижения. А вот если разворотку нарисуем и закрепимся выше EMA14, тогда да, можно лонговать. А пока что «нихт-нихт», преждевременно ))
Индекс ОФЗ достиг апрельских минимумов
Российский рынок госдолга пережил сильнейшую с апреля просадку. Индекс гособлигаций RGBI (отражает динамику чистых цен и не учитывает накопленный купонный доход, НКД) просел до минимальных с апреля значений, доходность составила 9,78%, следует из данных Мосбиржи.
По состоянию на 17:00 мск индекс госбумаг RGBI потерял 0,18% до 128,92 пункта. Индекс RGBITR (учитывает как изменение цены, так и купонный доход) теряет 0,11% до 627,21 пункта, доходность – 9,78%. Пятилетние ОФЗ-26207 подешевели на 0,22%, их доходность превысила 9,07% годовых. На 14:00 мск ставки по 15-летним ОФЗ-26212 и ОФЗ-26240 взлетали до 9,52% и 10,97%, а их стоимость опускалась на 0,13% и 0,28%. Но к 17:00 мск выпуск ОФЗ-26212 отыграл часть падения и дешевел на 0,08% при доходности в 9,51%.
Индекс корпоративных облигаций RUCBITR просел незначительно – на 0,02% до 512,74 пункта, его доходность на 14:00 мск составляла 9,59%, но к 17:00 мск скорректировалась до 9,47%. Средний ежедневный объем по индексу RGBITR за июнь составил 5,603 млрд руб., – месяцем ранее показатель составлял 5,688 млрд руб.
ОФЗ продолжают понижательную переоценку, которая связана с двумя факторами: жесткими сигналами регулятора и тактикой Минфина по размещению госдолга без привлечения флоатеров (облигации с плавающей процентной ставкой – «Ведомости») , говорит аналитик ФГ «Финам» Алексей Ковалев. Это ожидаемый тренд в ОФЗ: цены снижаются при росте доходностей бумаг, – возможно, это еще не предел снижения индекса RGBI, согласен эксперт по фондовому рынку «БКС» Михаил Зельцер.
На прошлой неделе было размещено три выпуска ОФЗ на общую сумму 75,2 млрд руб., включая выпуски с постоянным купоном на 53,3 млрд руб., напоминает Ковалев. Новый 15-летний выпуск ОФЗ-26243 был размещен с доходностью почти 11%. Судя по сегодняшнему росту доходностей коротких бумаг, участники рынка уже не верят в то, что пока очень умеренные данные Росстата по инфляционной динамике (инфляция в России с 14 по 19 июня составила 0,02%) удержат ЦБ от повышения ключевой ставки в июле этого года, резюмирует эксперт.
Не слухи, а факты: читайте в Telegram-канале «Ведомостей»
Следует дождаться заседания регулятора, и уже по факту вердикта на рынке бондов могут сформироваться интересные цены для покупки ОФЗ на перспективу снижения инфляции в стране, считает Зельцер. ОФЗ – чуть ли не единственный актив на долговом рынке, который не восстановился с февраля 2022 г., добавляет руководитель направления DCM департамента корпоративных финансов «Цифра брокер» Максим Чернега. Во многом это связано с тем, что ранее картина мира в государственных бумагах формировалась благодаря нерезидентам, продолжает он. Их сейчас нет, а физлица, которые являются главными драйверами роста корпоративных бондов, на этом рынке практически не представлены. Имеет место перекос: премия за риск ушла в отрицательные значения, с учетом поправки на дюрацию – корпоративные бумаги торгуются с доходностью ниже государственных, поясняет Чернега. Есть ряд высокодоходных облигаций, доходность которых ниже ОФЗ. Ситуация рано или поздно решится, предполагает он, – скорее всего, в виде переоценки рисков в корпоративном секторе.
По итогам заседания 9 июня ЦБ в шестой раз подряд оставил ключевую ставку на уровне 7,5% годовых. На этом значении она находится с сентября 2022 г. Банк России допустил возможность повышения ставки на ближайших заседаниях для стабилизации инфляции вблизи 4% в 2024 г. и далее, говорилось в сообщении регулятора. Из опроса «Ведомостей» следовало, что аналитики ожидают ужесточения монетарной политики регулятора. Вынудить ЦБ поднять ставку может ускорение инфляции во втором полугодии, что осложнит выполнение объявленной регулятором цели по инфляции, писали «Ведомости». В целом, согласно июньскому опросу ЦБ, аналитики не изменили ожиданий по траектории ключевой ставки на всем горизонте (7,5%, 7% и 6% годовых в среднем в 2023–2025 гг. соответственно). Медианная оценка нейтральной ключевой ставки также не изменилась – 6% годовых.
Почему падают облигации
Давайте приблизимся и посмотрим на результат индексов за текущий месяц (ноябрь 2021):
- RGBI снизился на 0.9%. При этом со 2.11 по 11.11 был отскок на 1.1%, а затем снижение на 2% к 22.11.
- RUCBITR снизился на 0.6%. При этом со 2.11 по 8.11 был отскок на 0.3%, а затем снижение 0.9% к 22.11
В сегодняшнем посте мы разберем:
- причину отскока в ноябре
- причину дальнейшего обвала
- можно ли сейчас покупать ОФЗ
ПРИЧИНА – ОБОСТРЕНИЕ ГЕОПОЛИТИЧЕСКИХ РИСКОВ
Начнем по порядку.
Для наглядности вот график индекса RGBI за ноябрь.
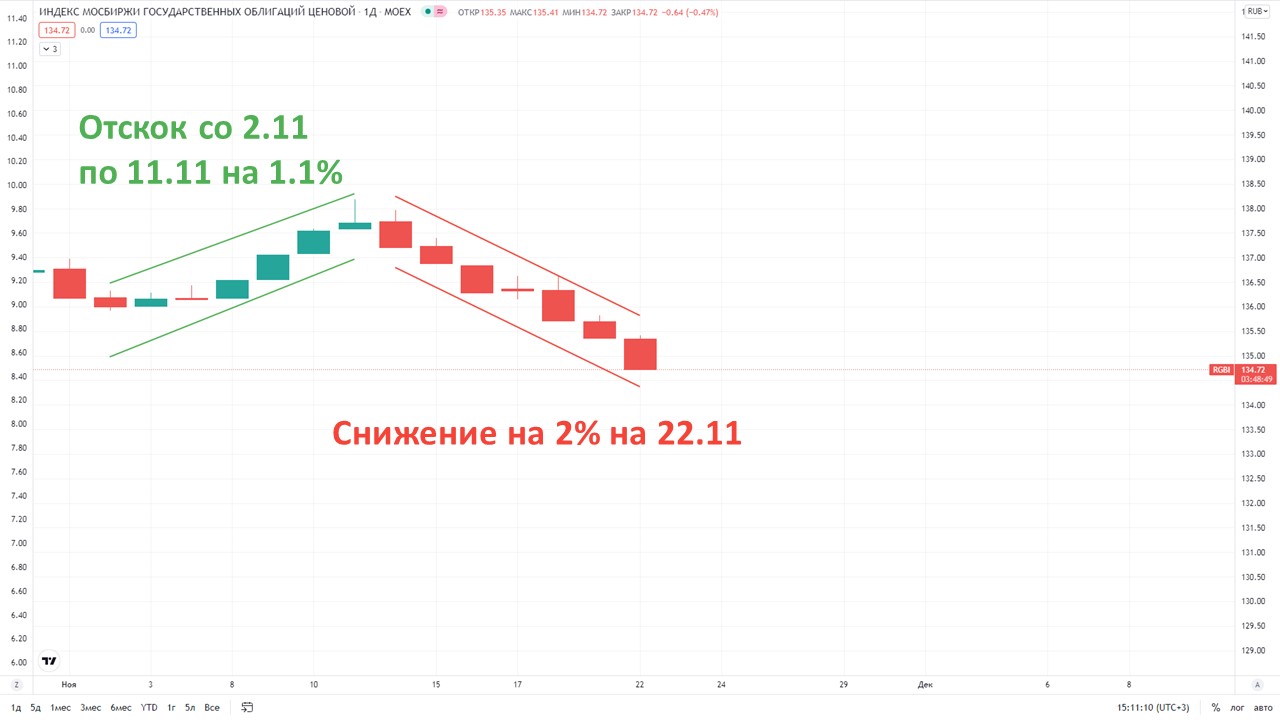
Отскок на 1.1% начался с данных по недельной инфляции от 3.11, которые показали замедление по всем фронтам.
Затем новые данные по недельной инфляции от 10.11 показали, что признаки замедления закрепляются. На этом фоне покупки в ОФЗ продолжились, после сильных распродаж во второй половине октября.
Но с 11.11 локальный тренд разворачивается и начинается новое падение, которое уже достигло уровней января 2019 года.
Что случилось?
11 ноября, в Bloomberg вышла статья о том, что «официальные лица США проинформировали своих коллег из ЕС об их опасениях по поводу возможной военной операции России на Украине».
Поводом для опасений послужило наращивание российских войск на границе с Украиной.
После этой новости доллар взлетел на 60 копеек до 71.77. Также начала расти 5Y CDS (страховка от дефолта на горизонте 5 лет) на Россию.
Затем геополитические напряжения только нарастали и рубль ослаб до 74.5 за доллар на 22.11, а 5Y CDS выросла до 104 б.п. на 19.11.
ПОЧЕМУ ПАДАЮТ ЦЕНЫ ОБЛИГАЦИЙ
Все взаимосвязано. Рост 5Y CDS и ослабление рубля из-за геополитических рисков повлияли на поведение иностранных инвесторов.
Они стали активнее продавать ОФЗ и уходить с нашего рынка. Под воздействием продаж цены облигаций начали падать.
Корпоративные облигации переоцениваются вслед за ОФЗ, но с меньшей силой, т.к. в них нет нерезидентов.
В пятницу появился еще один фактор, который может негативно повлиять на российский долговой рынок.
Речь идет про возможную реструктуризацию долгов госкомпании Роснано.
В пятницу, 19.11, на сайте компании появился пресс-релиз.
Из пресс-релиза: «На повестке дня обсуждались финансовые результаты деятельности Общества и возможные сценарии реструктуризации в интересах кредиторов.»
Это серьезный прецедент. Даже если все урегулируют, сам факт попадания таких новостей в СМИ будет иметь последствия для будущих размещений облигаций госкомпаний и кредитных рейтингов.
У компании есть облигации и кредиты с государственной гарантией в лице Минфина РФ и без.
Облигации с госгарантией Минфина:
- iРОСНАНО 6 / RU000A0JVVA7
- iРОСНАНО 7 / RU000A0JW1G7
- iРОСНАНО 8 / RU000A1008V9
- iРОСНАНО2Р3 / RU000A100YR8
- РОСНАНО2Р1 / RU000A100ER0
- РОСНАНО2Р4 / RU000A101KK0
- РОСНАНО2Р5 / RU000A102HB3
В среду, 23.11, Минфин заявил, что обязательства (облигации и банковские кредиты) с госгарантиями будут выполнены в любом сценарии.
Пока что новость не оказала существенного эффекта, но если начнется реструктуризация, то он не заставит себя ждать.
КОГДА МОЖНО ПОКУПАТЬ ОБЛИГАЦИИ
Явных признаков замедления инфляции пока что не видно, но вероятно в ноябре мы увидим пик. По моделям макроэкономистов пик инфляции находится в диапазоне 8-8.6% по итогам ноября.
Почему в декабре вероятен разворот:
- В ноябре 2020 года началось ускорение инфляции, и она составила 0.71% м/м против 0.43% м/м в октябре 2020. Ускорение почти в 2 раза. Поэтому эффект низкой базы в сравнении год-к-году заканчивается в октябре 2021. И в ноябре 2021 уже будет сравнение с более высокой базой.
- Думаю, что ЦБ допускает инфляцию около 8.5% на конец года и не будет повышать ставку выше 8.5%, если инфляция не уйдет выше. Т.е. при инфляции 8.4-8.5%, ставка 8.5% — терпимо.
В пользу этого допущения говорит статистика по индексу Russia PMI Composite в октябре. Индекс составил 49.5 (ниже 50 = замедление экономики) из-за замедления в услугах. В начале ноября в стране был недельный локдаун, который в некоторых регионах продлили на вторую неделю. Поэтому сектор услуг может утащить совокупный индекс ниже 50 и в ноябре.
Замедление экономики — это один из аргументов в пользу того, что ЦБ ограничится ставкой в 8.5% в этом цикле повышения.
- Доходности ОФЗ уже заложили ключевую ставку 8.5% (сейчас 7.5%) до обострения геополитических рисков.
Обвал в ОФЗ, который мы наблюдаем с 11 ноября – это распродажи на фоне обострения рисков военного конфликта. Поэтому, мы считаем, что сейчас уже можно рассматривать гособлигации для покупок в свой портфель.
В рамках нашей платной подписки, мы купили часть позиции в длинных ОФЗ.
Т.к. купить на самом дне – задача сложная, можно набирать позицию частями.
При этом наш ТА говорит нам о том, что о развороте тренда говорить рано. Ближайшие цели по RGBI 132-133. Там может случиться разворот. И на этих уровнях также можно докупить часть позиции.
Фундаментально же многое будет зависеть от геополитической ситуации.
Что касается корпоративных облигаций, то пример с Роснано говорит о том, что всегда надо выбирать «рабочие» бизнесы с положительным cash flow.
И наши клиенты знают облигации каких компаний сегодня дают премию за кредитный риск, а сами компании имеют адекватный баланс. Присоединяйтесь!