Как составить и читать оборотно-сальдовую ведомость
Даже начинающему бухгалтеру известен принцип построения баланса. Он составляется на основе двойной записи по счетам бухгалтерского учета, в результате чего сумма дебета в любой промежуток времени равняется сумме кредита. Такое равенство и является, по сути своей, балансом. В бухгалтерских учетных программах баланс обычно составляется автоматически, и промежуточное звено, оборотно-сальдовая ведомость, без которого раньше эта операция была немыслима, как бы «выпадает» из поля зрения. Однако опытные бухгалтеры не торопятся отказываться от этой формы и возможностей, которые дает ее применение.
Существует ли ОСВ?
- счет (синтетический, аналитический или субсчет);
- сальдо на начало периода;
- обороты за период;
- сальдо на конец периода.
Сальдо и обороты делятся на две колонки: дебет и кредит. Чаще всего ОСВ составляется за год по синтетическим счетам. ОСВ может использоваться и на уровне аналитических счетов, или два уровня в одной форме комбинируются. Правильно заполненная ведомость дает равенство трех пар итогов, в том числе и сальдо конечного. На этих данных основывается баланс.
Многие бухгалтеры используют еще и ведомость «шахматку», являющуюся, по сути, усеченной разновидностью ОСВ. Вертикальные колонки – это кредит счетов, горизонтальные строки – дебет. Обороты фиксируются на пересечении, в соответствующей клетке, а итоги по дебету и кредиту по итоговой строке и итоговому столбцу («на уголок») должны совпасть.
Обратите внимание! Срок хранения оборотно-сальдовой ведомости 5 лет (ст. 29 ФЗ «О бухучете»).
Как составить
Активы фирмы возникают не сами по себе, а за счет источников (пассивов). На этом двойном изменении данных по учетным объектам основывается ОСВ. Составление ее рассмотрим на упрощенном примере.
За период прошли по учету хозяйственные операции:
- Покупка товара у поставщика 2000 руб. Дт 41 Кт 60.
- Безналичная оплата за товар поставщику 2000 руб. Дт 60 Кт 51.
- Выдано под отчет 400 руб. Дт 71 Кт 50.
- Перечислена работникам заработная плата 15000 руб. Дт 70 Кт 51.
- Поступили на расчетный счет средства от покупателей 7000 руб. Дт 51 Кт 62.
- Поступил на расчетный счет краткосрочный кредит 3000 руб. Дт 51 Кт 66.
Остатки по счетам на начало периода:
- Дт 50 – 500 руб., Дт 51 – 7500 руб., Дт 62 – 7000 руб.
- Кт 70 – 15000 руб.
Отраженные в учетных регистрах проводки группируются в ОСВ. Можно предварительно использовать шахматную ведомость для отражения оборотов по счетам и сведения данных.
В ОСВ переносится известное из расчетов предыдущего периода начальное сальдо и рассчитывается конечное сальдо текущего периода – активы и пассивы фирмы.
| Счет | Сальдо начальное | Обороты за период | Сальдо конечное | |||
|---|---|---|---|---|---|---|
| ДТ | КТ | ДТ | КТ | ДТ | КТ | |
| 41 | 2000 | 2000 | ||||
| 50 | 500 | 400 | 100 | |||
| 51 | 7500 | 10000 | 17000 | 500 | ||
| 60 | 2000 | 2000 | ||||
| 62 | 7000 | 7000 | ||||
| 66 | 3000 | 3000 | ||||
| 70 | 15000 | 15000 | ||||
| 71 | 400 | 400 | ||||
| Итого | 15000 | 15000 | 29400 | 29400 | 3000 | 3000 |
В малом бизнесе, где учет упрощен, а программные средства используются зачастую только для подготовки и сдачи налоговых форм, составлять ОСВ полезно вручную. Если равенства трех пар итогов (начального сальдо, конечного сальдо, оборотов по дебету и кредиту) нет, в расчетах ошибка. Баланс до ее нахождения, исправления составлять нельзя.
В бухгалтерских учетных программах оборотно-сальдовая ведомость, как и шахматная ведомость – отчеты, которые можно сформировать в любой момент. ОСВ, как правило, дается в комбинированном виде, с объединением синтетических и аналитических данных.
В ОСВ показывается только развернутое сальдо, иначе балансовые данные будут искажены. Развернутое сальдо (зафиксированное отдельно по дебету и кредиту) может быть в активно-пассивных счетах, отражающих расчеты. Пример: счет 62 и аналогичные ему счета.
Конечное дебетовое сальдо рассчитывается так: начальное дебетовое сальдо плюс оборот по дебету минус оборот по кредиту. Конечное кредитовое сальдо рассчитывается так: начальное кредитовое сальдо плюс оборот по кредиту минус оборот по дебету.
Как читать
Предположим, перед нами один из видов ОСВ – сформированная в бухгалтерской программе ведомость по счету 71. Здесь виден процесс формирования остатков синтетического счета в разрезе аналитических данных.
| Счет | Сальдо начальное | Обороты за период | Сальдо конечное | |||
|---|---|---|---|---|---|---|
| ДТ | КТ | ДТ | КТ | ДТ | КТ | |
| 71 | — | — | 2700 | 1700 | 1000 | — |
| 71.01 | — | — | 2700 | 1700 | 1000 | — |
| Васильчиков А.А. | — | — | 1100 | 1000 | 100 | — |
| Кустов О.И. | — | — | 900 | — | 900 | — |
| Морошкин М.С. | — | — | 700 | 700 | — | — |
На начало периода никаких расчетов у подотчетных лиц с фирмой нет, как показывает нулевое сальдо. Васильчикову А.А. выдано из кассы за 1100 руб., на конец периода он отчитался за 1000 руб., за остаток 100 руб. еще не отчитался и в кассу не вернул.
Кустову О.И. выдано 900 руб. для будущих расходов. Морошкин М.С. получил 700 руб., подтвердил расход полностью согласно авансовому отчету. На конец периода дебетовое сальдо по счету 71 в целом 1000 руб.
Аналогично читаются ОСВ по другим счетам, содержащим развернутые аналитические данные, например, уже упомянутый раньше счет 62. Сформированные по каждому покупателю ОСВ служат основой для акта сверки с деловым партнером.
ОСВ наглядно показывает ошибки не только нарушением равенства трех пар итогов, но и внутри отчета, по счетам. К примеру, если у активного счета (20, 51 и пр.) сальдо на конец периода отрицательное, имеют место неверные проводки за период.
Как правильно читать оборотно-сальдовую ведомость?
Как читать оборотно-сальдовую ведомость (далее — ОСВ) и для чего она нужна? На первый взгляд, подобная ведомость — это набор цифр. Но иногда даже поверхностный анализ ОСВ позволяет выявить ошибки в учете.
Вам помогут документы и бланки:
- Виды счетов бухгалтерского учета
- Что показывает анализ оборотно-сальдовой ведомости
- Итоги
Виды счетов бухгалтерского учета
В теории бухучета выделяют 3 вида счетов:
- активные;
- пассивные;
- активно-пассивные.
Совокупность остатков активных счетов — это материальные и нематериальные активы (ресурсы) организации. Сальдо пассивных счетов показывает источники формирования активов организации. А активно-пассивные счета — счета расчетов — могут формировать как актив, так и пассив баланса.
ВАЖНО! В плане счетов, утвержденном приказом Минфина от 31.10.2000 № 94н, счета сгруппированы по разделам, а не по принадлежности к активу или пассиву.
Подробнее о структуре плана счетов читайте в материале «План счетов бухгалтерского учета (скачать)».
Что показывает анализ оборотно-сальдовой ведомости
Как выглядит оборотно-сальдовая ведомость, вы можете посмотреть в КонсультантПлюс. Если у вас нет доступа к этой правовой системе, пробный полный доступ можно получить бесплатно.
Анализ ОСВ может помочь выявить ошибки в учете. Например, необходимо внимательно разобраться с ситуацией в случае наличия кредитового остатка на активных счетах или, наоборот, дебетового остатка — на пассивных. Существуют счета, которые вообще не должны иметь сальдо.
Разобраться с составлением ОСВ по счетам 01, 60, 62 вам помогут статьи:
- «Особенности оборотно-сальдовой ведомости по счету 01»;
- «Особенности оборотно-сальдовой ведомости по счету 60»;
- «Особенности оборотно-сальдовой ведомости по счету 62».
Итоги
Для того чтобы прочитать ОСВ, нужно понимать:
- какой счет подвергается анализу, знать особенности этого счета;
- что обозначают дебетовые и кредитовые обороты по нему;
- должно ли быть сальдо на этом счете и каким оно может быть.
Таким образом, для того чтобы проанализировать ОСВ, нужно знать план счетов, утвержденный приказом Минфина № 94н, и инструкцию по его применению.
Как составить оборотно-сальдовую ведомость
Оборотно-сальдовая ведомость — таблица, в которой содержатся сведения о состоянии счетов бухгалтерского учета. В соответствии с действующим законодательством, ОСВ ведомость — регистр бухучета, в котором накапливается информация из первичной документации. Порядок составления оборотно-сальдовой ведомости нормативно не регламентирован.

Особенности ОСВ
- Счета бухгалтерского учета, по которым за указанный период времени были движения денежных средств.
- Сальдо на начало отчетного периода – дебет/кредит.
- Обороты за указанный период времени.
- Сальдо на конец отчетного периода.
ОСВ составляется для того, чтобы проверить правильность отражения остатков, провести тщательный анализ деятельности предприятия, а также своевременно определить ошибки, которые могли быть допущены при ведении бухгалтерского учета.
Оборотно-сальдовая ведомость используется при заполнении и проверке бухгалтерского баланса компании, составлении отчета о финансовых результатах деятельности.
В случае, если при составлении ведомости у бухгалтера нет данных для заполнения какой-либо графы, в строке в обязательном порядке ставится прочерк.
Следует обратить внимание, что бухгалтерская отчетность формируется строго в соответствии с данными, которые содержатся в оборотно-сальдовой ведомости с развернутым сальдо. Дебетовые/кредитовые сальдо по счета учета показываются отдельно.
Оборотно-сальдовая ведомость может использоваться только при заполнении упрощенного баланса и финансовых отчетов. При составлении обыкновенной бухгалтерской отчетности может потребоваться детализация, которой нет в ОСВ.
Обучитесь всему, что нужно для работы на УСН в 2023 году. Сможете правильно составлять отчетность, вести учет, защищать бизнес перед налоговой и избегать многомилионных штрафов. Пройдите курс и получите официальный диплом.
Не пропустите акцию! Сегодня курс стоит всего 6 499 рублей!
Виды бухгалтерских счетов
Счета бухгалтерского учета могут быть:
- Активными. Это счета, на которых хранятся активы предприятия, увеличение которых отображается в графе Дебет, а уменьшение – в графе Кредит.
- Пассивными. Они необходимы для того, чтобы отразить источники финансирования компании. Увеличение количества объектов отражается по кредиту, а их уменьшение – по дебету.
- Активно-пассивными. Такие счет отражают и активы, и пассивы – расчеты с поставщиками, покупателями и заказчиками. Они отражают дебиторскую и кредиторскую задолженности.
Виды оборотно-сальдовых ведомостей
Стандартной формы оборотно-сальдовой ведомости нет: она не установлена на законодательном уровне, а потому каждая организация вправе выбрать любую удобную форму самостоятельно.
Для фиксации удобного варианта ведомости можно закрепить ее в виде приложения при составлении учетной политики предприятия.
При составлении бухгалтерской документации следует помнить о том, что оборотно-сальдовая ведомость — это регистр бухгалтерского учета, в котором в обязательном порядке должны содержаться такие реквизиты, как:
- Наименование; оборотно-сальдовая ведомость.
- Наименование предприятия, в котором составляется бухгалтерский документ.
- Период, за который отображаются данные в ОСВ.
- Систематическая группировка объектов, которые вошли в бухгалтерский учет.
- Величина денежного измерения объектов бухучета.
- Перечень должностных лиц, которые несут ответственность за ведение и составление ведомости.
- Подпись каждого из ответственных, их фамилии и инициалы.
К сведению. Как показывает практика, предприятия используют стандартную форму оборотно-сальдовой ведомости, которую каждый оптимизирует в соответствии с особенностями ведения бухгалтерского учета компании.
Правила составления оборотно-сальдовой ведомости
В случае, когда бухгалтерский учет предприятия осуществляется с помощью специализированного программного обеспечения, у специалиста не возникает сложностей. Достаточно просто найти вкладку «Отчеты» и выбрать среди предложенного списка «Оборотно-сальдовую ведомость», указать нужный временной промежуток: документ будет сформирован в автоматическом режиме.
При составлении оборотно-сальдовой ведомости вручную специалисту необходимо придерживаться ряда простых правил:
- Сальдо по счетам на начало отчетного периода содержится в ведомости за предыдущий промежуток времени.
- В ОСВ должны быть указаны дебетовые и кредитовые обороты по всем счетам предприятия.
- Путем математических расчетов необходимо высчитать сальдо на конец отчетного периода и указать его в ведомости по всем счетам. Данные в ведомости и в бухгалтерском учете должны совпадать.
Убедиться в том, что ведомость составлена правильно, просто: по результатам должны совпадать итоговые сальдо по дебету/кредиту на начало отчетного периода, обороты по всем счетам, итоговые сальдо на конец отчетного периода.
При составлении оборотно-сальдовой ведомости в обязательном порядке необходимо указать наименование компании, название документа, а также период, информация за который содержится в оборотно-сальдовой ведомости. В таблице отражаются достоверные данные о состоянии счетов, предварительно рассчитанные и проверенные.
Сотрудник, ответственный за составление отчетной документации, должен ее заверить подписью.
Обортно-сальдовая ведомость может быть составлена как вручную на бумаге, так и в виде электронного документа, заверенного электронной подписью специалиста.
Следует обратить внимание, что нормативными актами запрещено вносить в ведомость исправления в случае, если при заполнении были допущены ошибки: корректировать документ могут только уполномоченные лица, несущие ответственность за составление оборотно-сальдовой ведомости.
Срок хранения оборотно-сальдовых ведомостей составляет 5 лет с момента составления документа.
Пример: оборотно-сальдовая ведомость по счету:

ОСВ по счету 60
На счете 60 учитывают расчеты с поставщиками. Счет активно-пассивный, поэтому остатки по нему могут быть как кредитовые, так и дебетовые.
Кредитовый остаток по счету 60 означает, что организация должна поставщику оплатить поставку.
Дебетовый остаток по счету 60 означает, что вы перечислили поставщику аванс, а он не отгрузил товары или материалы в счет аванса (дебиторская задолженность поставщика). Авансы учитывают на отдельном субсчете.
Как правило, по счету 60 выводится развернутое сальдо, особенно при наличии сумм предварительной оплаты и авансов, выданных по данному счету.
Это связано с тем, что в бухгалтерской отчетности не допускается зачет между статьями активов и пассивов, статьями прибылей и убытков, кроме случаев, когда такой зачет предусмотрен соответствующими положениями по бухгалтерскому учету, то есть зачет между дебетовым и кредитовым остатками по счету 60 делать нельзя (п. 34 ПБУ 4/99).
Пример
На 1 января кредитовый остаток по субсчету 60-1 составил 120 000 руб. Это стоимость неоплаченной поставки товаров. Также у организации есть дебетовый остаток – 50 000 руб. Это сумма перечисленного аванса, в счет которого не было поставок, она учтена на субсчете 60-2, открытом к счету 60.
В январе организация перечислила поставщику 80 000 руб. Также поставщик отгрузил товар в счет полученного аванса. Общая стоимость отгрузки составила 110 000 руб. Оставшаяся часть поставки в январе не оплачена. Поставщик не является плательщиком НДС.
В январе сделаны проводки:
Дебет 60-1 Кредит 51:
- 80 000 руб. — перечислена часть задолженности поставщику;
Дебет 41 Кредит 60-1:
- 110 000 руб. — отражена стоимость поставки товаров;
Дебет 60-1 Кредит 60-2:
- 50 000 руб. — зачтен ранее уплаченный аванс в счет оплаты поставки.
Оборотно-сальдовая ведомость по синтетическому счету 60 в разрезе субсчетов за январь выглядит так:
Счет
Сальдо на начало
Обороты за период
Сальдо на конец
Как читать ОСВ
Привет всем читателям моего блога!
Оборотно-сальдовая ведомость по всем счетам — это стандартный отчет из бухгалтерской программы, который представляет из себя у н и к а л ь н ы й регистр, потому что из него можно узнать всё о финансовом положении и деятельности компании.
До начала просмотра этого видео, можно попытаться самостоятельно РЕШИТЬ ДВЕ ЗАДАЧИ (обе задачи будут разобраны в видео):
С любовью,
Елена Позднякова
Оглавление:
Друзья! Приглашаю изучить ОСНОВЫ БУХУЧЕТА с автором этого проекта!
Онлайн-курс от Елены Поздняковой «ОСНОВЫ БУХУЧЕТА И НАЛОГООБЛОЖЕНИЯ»
Узнать больше
Ошибки в ОСВ
Баланс из ОСВ
Отчет о доходах и расходах
Что такое ОСВ. Основные термины. Теория.
Самое первое понятие, с которого мы сегодня начнем — это СЧЕТ.
Счет — это регистр бухгалтерского учета, предназначенный для учета однородных объектов в денежном выражении.
Например, на счете 01 учитываются основные средства, на счете 51 — деньги на расчетном счете, а на счете 99 — прибыль или убыток текущего года.
Полный перечень счетов утвержден на законодательном уровне и содержится в Плане счетов (утв. приказом Минфина РФ от 31.10.00 №94н).
Обратите внимание, что мы работаем с планом счетов РФ для коммерческих организаций (для справки: у бюджетников и банков другие планы счетов).
К счетам могут открываться субсчета — дополнительные счета более низкого уровня, а к субсчетам могут быть открыты суб СУБ счета — это дополнительные счета еще более низкого уровня.
Номер счета первого уровня состоит из двух знаков: например, 90 «Продажи».
Номер субсчета записывается после номера основного счета: например: 90.01 «Выручка» или 90.01.1 «Выручка по деятельности с основной системой налогообложения».
Если к счету открыты субсчета, то все бухгалтерские операции проводятся только в рамках субсчетов самого низкого уровня (счет первого уровня нельзя выбрать в бухгалтерских проводках), а отчеты можно смотреть как по счету первого уровня, так и по субсчетам.
Пример структуры счета 90 «Продажи»
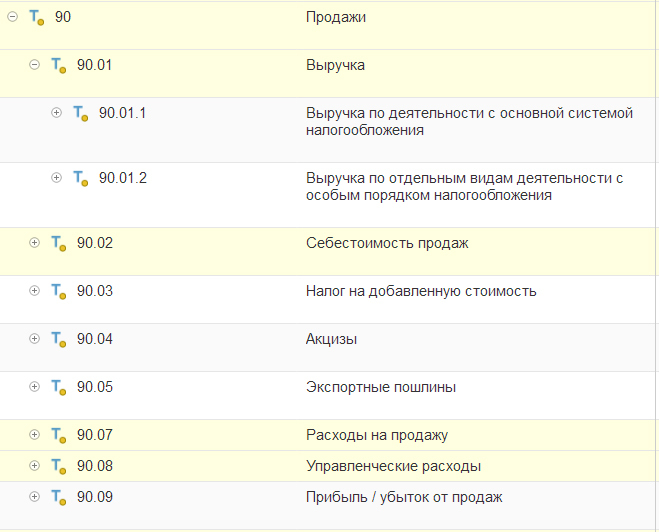
Выручку можно отразить только по субсубсчету 90.01.1.
А смотреть отчеты можно как по счету 90, так и по субсчетам 90.01, 90.01.1 и т.д.
Со счетами разобрались, и теперь, наконец-то переходим к понятию «Оборотно-сальдовая ведомость».
Оборотно-сальдовая ведомость по всем счетам — это бухгалтерский регистр, который содержит сводные данные ПО ВСЕМ СЧЕТАМ: остатки на начало, обороты и остатки на конец.
Синонимы: ОСВ, оборотка.
Вот пример ОСВ:
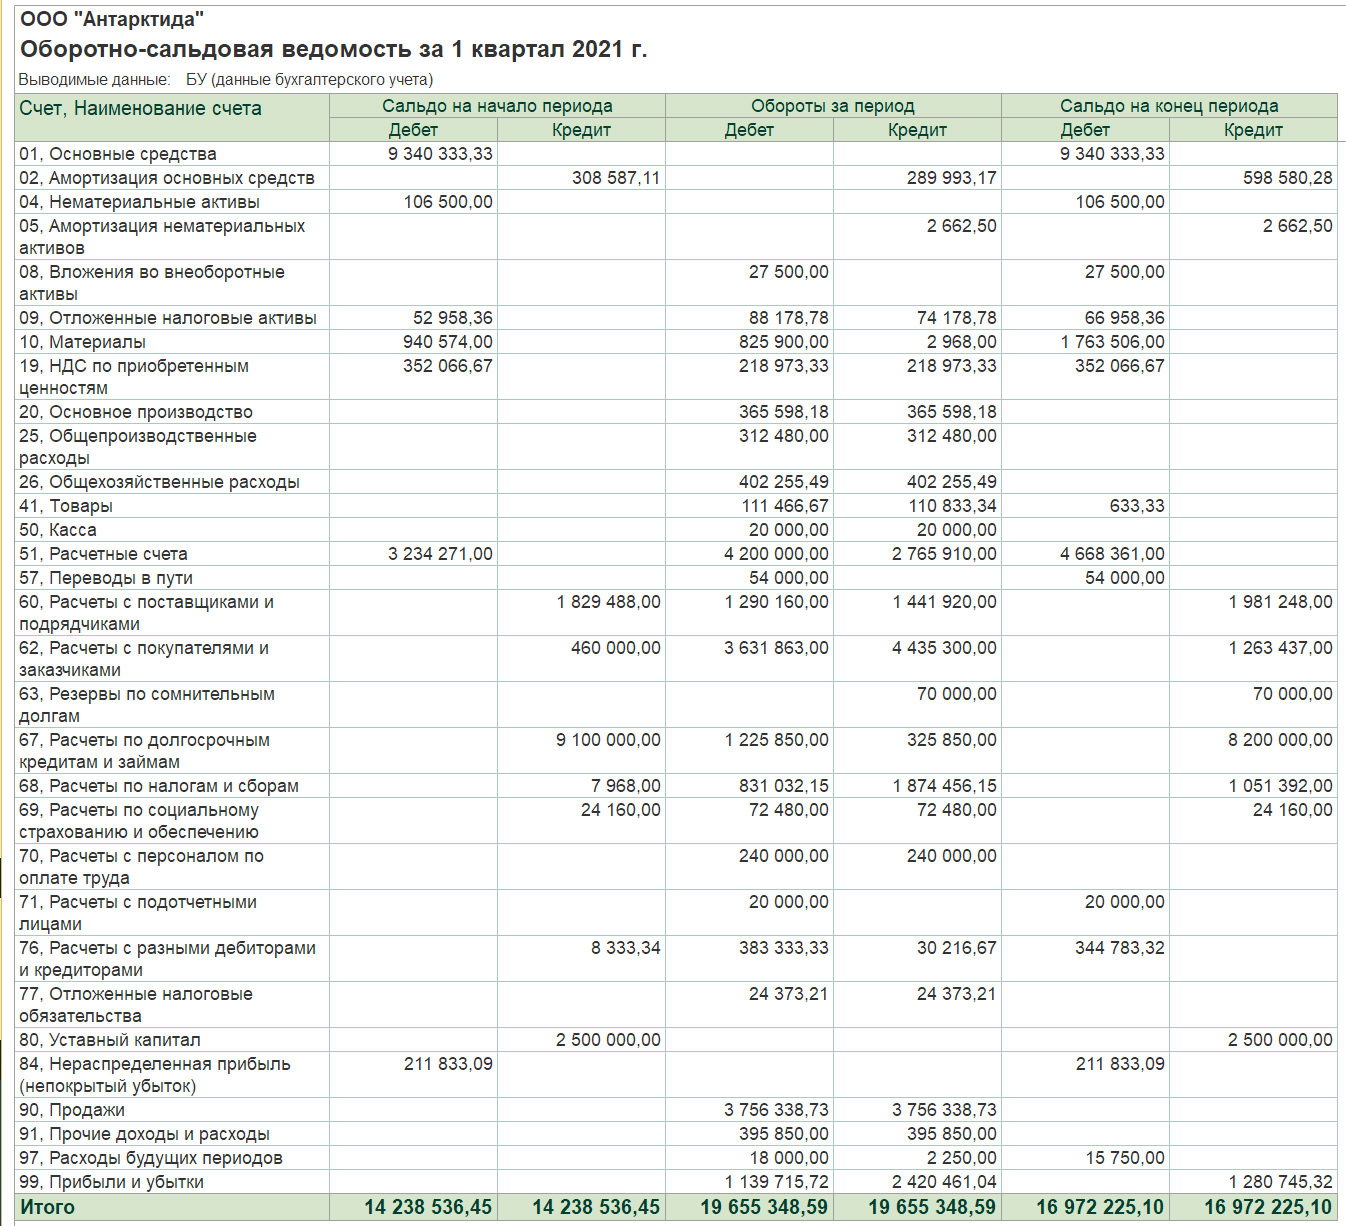
- остатки на начало,
- обороты
- и остатки на конец.
*Для тех, кто не в курсе, что такое ДЕБЕТ И КРЕДИТ, ниже мы эти понятия разберём (и причину равенства итогов тоже разберем).
Отчет «Оборотно сальдовая ведомость» является главным рабочим документом главного бухгалтера. Большинство главбухов, утром, начиная свой рабочий день, формируют ОСВ и всю дальнейшую работу в течение дня ведут из нее.
ОСВ дает возможность сразу охватить взглядом все счета и видеть положение дел в компании.
Кроме того, из ОСВ удобно переходить к любым другим бухгалтерским отчетам.
Двойной клик мышкой по любой строчке ОСВ вызывает меню для перехода:
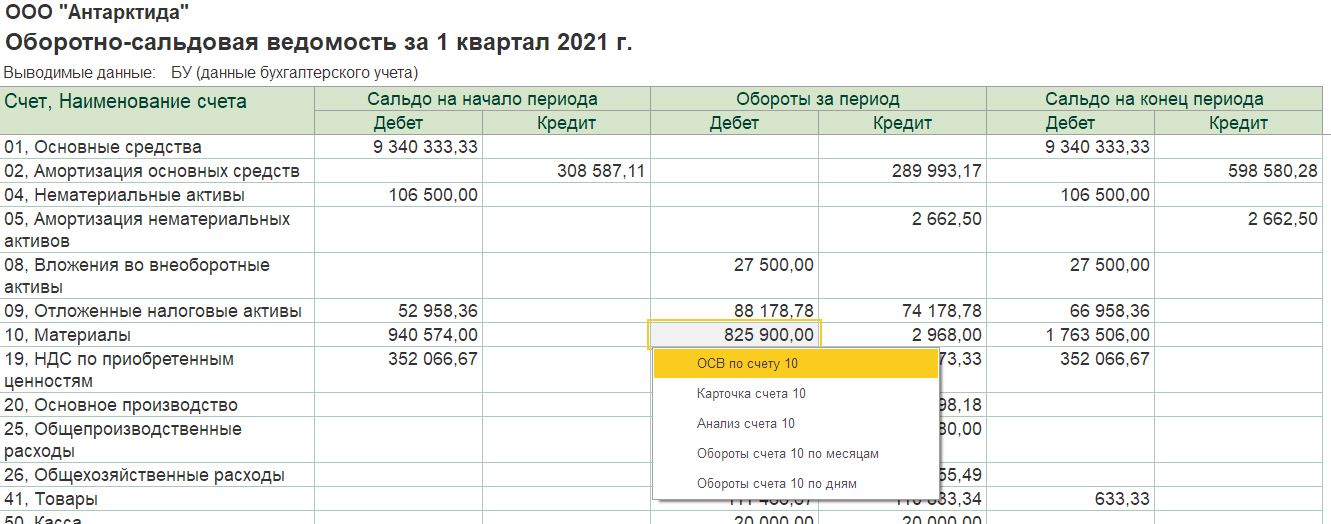
Как видите, из ОСВ можно перейти: в ОСВ по выбранному счету, в карточку выбранного счета, в анализ выбранного счета или в отчет обороты счета.
Значения основных терминов:
Сальдо означает ОСТАТОК (термин пришел из итальянского).
Дебет и Кредит — это левая и правая стороны любого бухгалтерского регистра.
Дебет и кредит есть в операции, в карточке счета, в анализе счета и в любых других регистрах. В оборотно-сальдовой ведомости мы встречаем ДЕБЕТ и КРЕДИТ три раза: в остатках на начало, в оборотах и в остатках на конец.
Примеры ДЕБЕТА и КРЕДИТА в различных бухгалтерских регистрах:
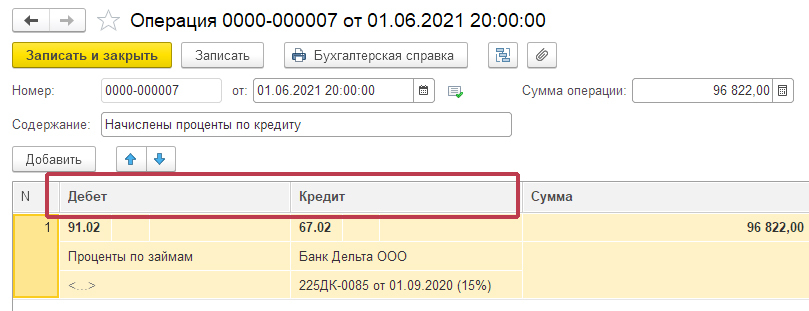
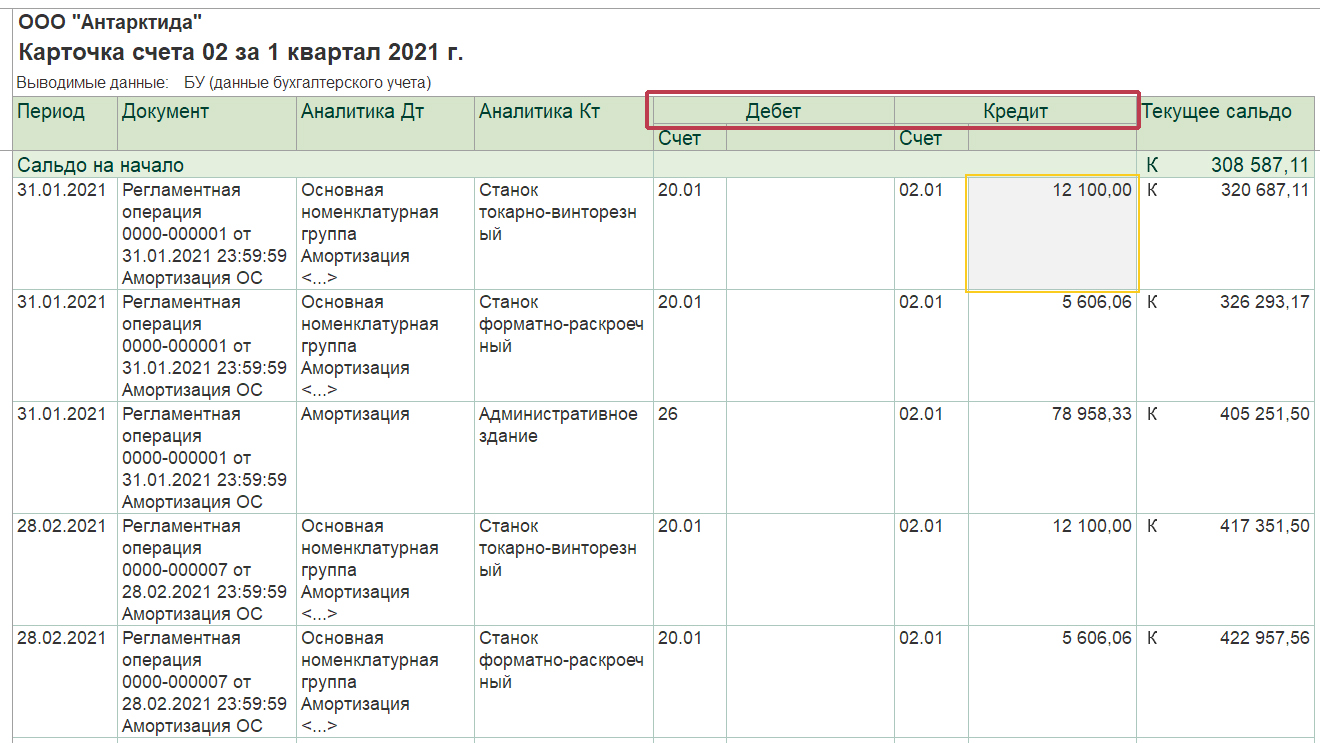
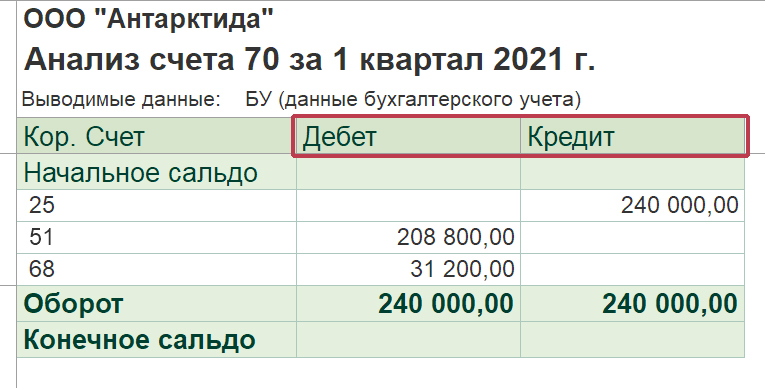
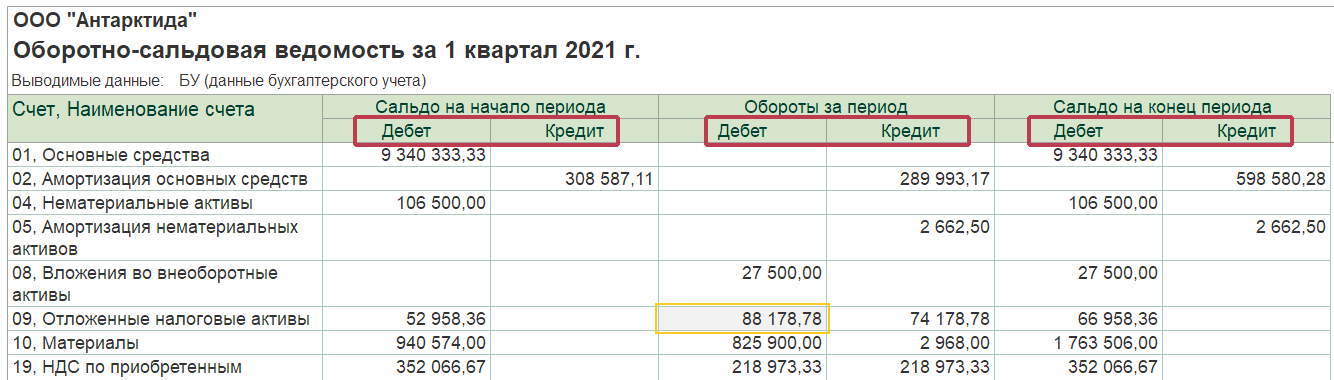
Запомните, что ДЕБЕТ — всегда слева, а КРЕДИТ — всегда справа. Это просто стороны.
Параллельно с терминами ДЕБЕТ и КРЕДИТ, в бухучете часто используются такие сокращения: Дт и Кт, или еще короче: Д и К.
Следующие два термина: АКТИВ И ПАССИВ — очень похожи на ДЕБЕТ и КРЕДИТ, даже можно сказать, что актив и пассив — это частный случай дебета и кредита.
Актив и Пассив — это левая и правая стороны бухгалтерского баланса.
(то есть, то же самое, что ДЕБЕТ и КРЕДИТ, но применительно только к одному регистру — БУХГАЛТЕРСКОМУ БАЛАНСУ).
Кроме того, понятия АКТИВ И ПАССИВ несут в себе еще и смысловую нагрузку:
Актив — это имущество предприятия.
Пассив — это источники, за счет которых сформировано данное имущество.
Давайте еще раз сфокусируем свое внимание на том, чем отличаются понятия АКТИВ И ПАССИВ от понятий ДЕБЕТ И КРЕДИТ:
ДЕБЕТ и КРЕДИТ — это левая и правая стороны любого бухгалтерского регистра. С помощью дебета и кредита показывают как остатки, так и обороты.
Никакой смысловой нагрузки, кроме «лево» и «право» понятия дебет и кредит не несут.
АКТИВ и ПАССИВ — это левая и правая стороны только одного бухгалтерского регистра: бухгалтерского баланса. С помощью актива и пассива показывают только остатки.
Кроме «лево» и «право» понятия актив и пассив несут в себе дополнительную смысловую нагрузку: актив — это имущество, а пассив — это источники, за счет которых данное имущество сформировано.
Все счета бухгалтерского учета тесно связаны с понятиями АКТИВ и ПАССИВ. Счета бывают либо активными, либо пассивными.
АКТИВНЫЙ СЧЕТ — это счет, предназначенный для учета ИМУЩЕСТВА.
Например: основные средства (01), материалы (10), деньги (51), дебиторская задолженность покупателей (62.01).
Самый простой критерий чтобы определить, является ли объект учета имуществом, задать вопрос: «Можно ли это объект продать?»
Если да, и, в случае выбытия объекта, компания получит за него деньги — это имущество и оно учитывается на активном счете.
Также принято говорить, что имущество — это активы.
Схема активного счета:
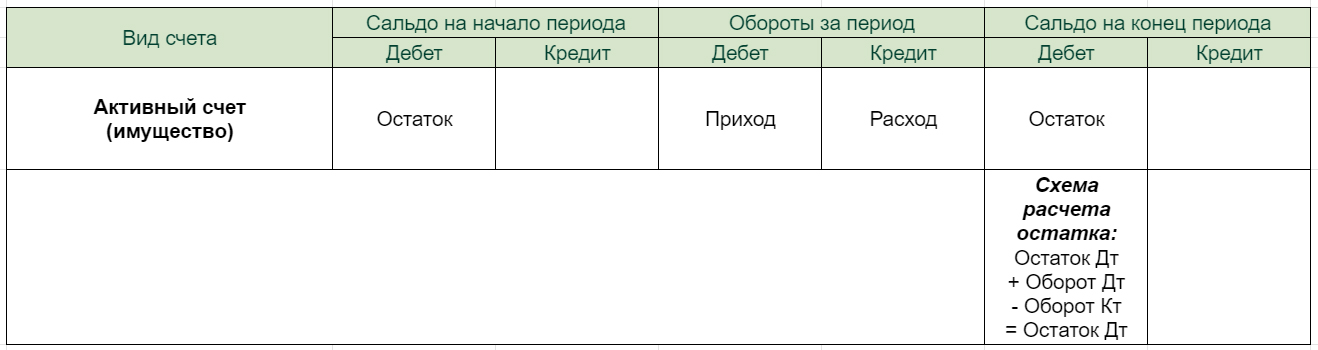
Остаток имущества на начало отражается по дебету, приход имущества — по дебету, расход — по кредиту.
Схема расчета остатка:
Остаток по дебету на начало + оборот по дебету — оборот по кредиту = остаток на конец по дебету.
Пример активного счета — 51 «Расчетные счета»:
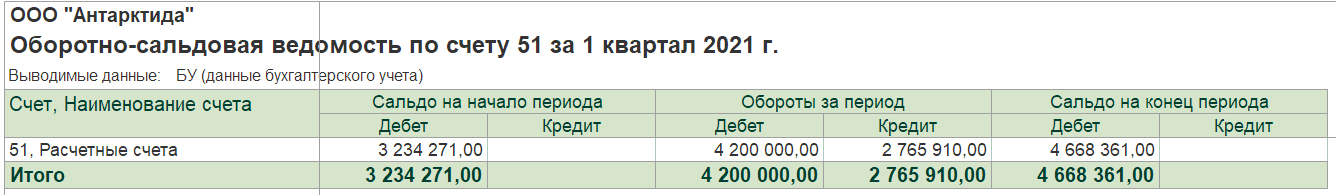
Остаток денег на расчетном счете отражается по дебету, приход — по дебету, расход — по кредиту.
ПАССИВНЫЙ СЧЕТ — это счет, предназначенный для учета ИСТОЧНИКОВ ФОРМИРОВАНИЯ ИМУЩЕСТВА.
Например: уставный капитал (80), прибыль текущего года (99), полученный кредит (66), кредиторская задолженность перед поставщиками (60.01), долг по налогам (68).
Источники имущества делятся на 2 вида: заемные и собственные.
Будем называть заемные источники — обязательствами, а собственные источники — собственным капиталом.
Самый простой критерий чтобы определить, является ли объект учета обязательством, задать вопрос: «Чтобы избавиться от этого объекта, предприятию потребуется ОТДАТЬ ДЕНЬГИ?»
Если да, и, в случае выбытия объекта, компания отдает деньги — это обязательство.
Размер собственного капитала можно определить расчетным путем: если продать всё имущество и погасить все обязательства, то останется сумма денежных средств, равная собственному капиталу.
Источники имущества (также принято говорить, что это пассивы) учитываются на пассивном счете.
Схема пассивного счета:
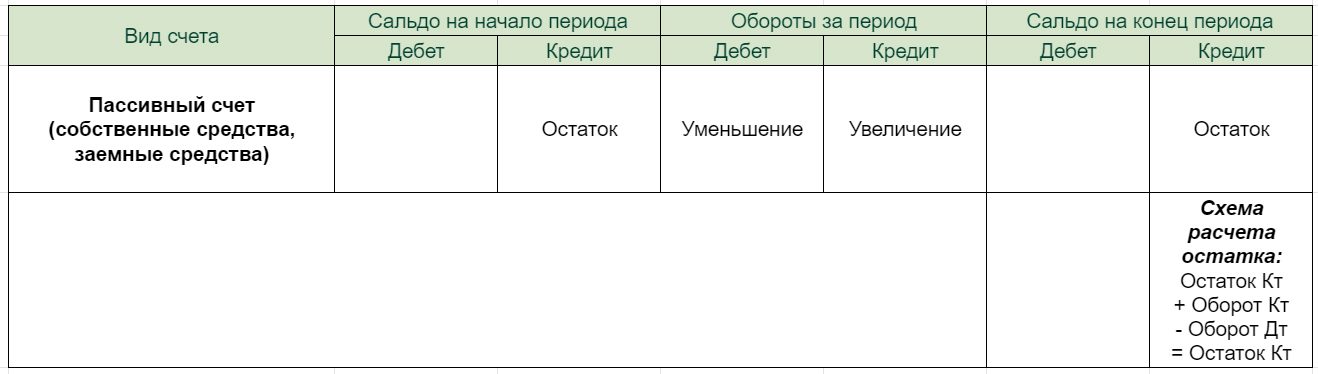
Остаток пассивов на начало отражается по кредиту, увеличение пассива — по кредиту, уменьшение пассива — по дебету.
Схема расчета остатка:
Остаток по кредиту на начало + оборот по кредиту — оборот по дебету = остаток на конец по кредиту.
Пример пассивного счета — «67 Расчеты по долгосрочным кредитам и займам»:
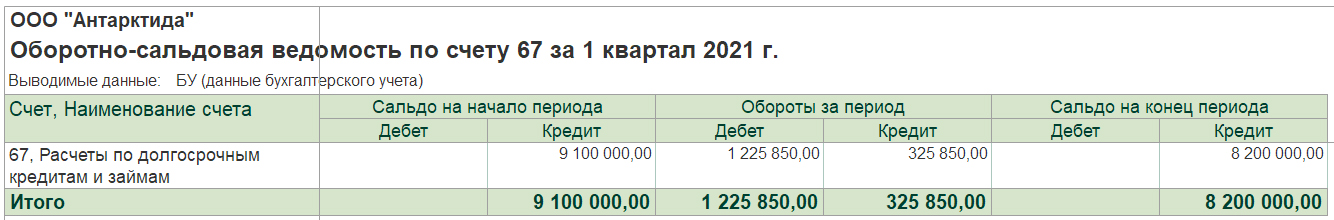
Остаток долга по кредИту отражается по крЕдиту, увеличение долга (начисление процентов) — по кредиту, погашение кредита и процентов — по дебету.
Главное отличие между активным и пассивным счетом, заключается в том, что они являются как бы зеркальным отражением друг друга:
У активного счета остаток всегда слева (по дебету), у пассивного счета остаток всегда справа (по кредиту),
у активного счета приход — по дебету, а расход по кредиту,
у пассивного счета все наоборот: увеличение — по кредиту, уменьшение по дебету.
Эта зеркальность как раз и является причиной того, что если взять все счета в совокупности, то ИТОГИ ОСТАТКОВ по дебету и по кредиту БУДУТ РАВНЫ МЕЖДУ СОБОЙ, и ИТОГИ ОБОРОТОВ по дебету и по кредиту тоже будут равны между собой.
Давайте рассмотрим математический смысл этой модели, почему так происходит. Кстати, мы с вами уже подошли к термину ДВОЙНАЯ ЗАПИСЬ,
и правило двойной записи звучит так:
Любая хозяйственная операция отражается по дебету одного счета и по кредиту другого, при этом равенство баланса всегда сохраняется.
Для простоты понимания двойной записи предлагаю временно очистить данное правило от специальных бухгалтерских терминов и заменить их на более понятные слова:
ДЕБЕТ И КРЕДИТ заменим на слова СЛЕВА и СПРАВА,
а термин БАЛАНС заменим на термин РАВЕНСТВО ИТОГОВ.
Теперь, без специальных терминов, правило двойной записи звучит так:
Любая хозяйственная операция отражается в двухсторонней таблице два раза. Одинаковая сумма повторяется: по одному счету — с левой стороны, по другому счету — с правой стороны, при этом равенство итогов всегда сохраняется.
Вот посмотрите в качестве примера на ОБОРОТНО-САЛЬДОВУЮ ВЕДОМОСТЬ за 30 января 2020 года.
Здесь отражена только одна операция:
Учредитель внес на расчетный счет 2,5 миллиона рублей.
Это первая операция, которая произошла в хозяйственной деятельности данной компании, поэтому никаких других остатков на начало и никаких других оборотов в оборотно-сальдовой ведомости нет.
По правилам двойной записи, эта операция должна пройти в двухсторонней таблице по двум счетам: по одному счету слева, по другому счету справа.
Смотрите:
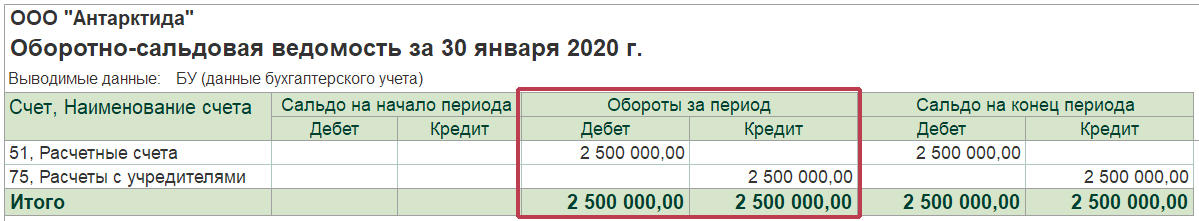
Имущество (а именно: ДЕНЬГИ) отражено на счете 51 «Расчетный счет», с левой стороны таблицы (по дебету, потому что счет 51 активный).
Долг перед учредителем отражен на счете 75 «Расчеты с учредителями» с правой стороны таблицы (по кредиту, потому что это пассив — источник, за счет которого получены деньги).
Метод двойной записи был реализован в средней таблице «Обороты за период» Слева прошла сумма 2,5 млн и справа прошла такая же сумма 2,5 млн.
Итоги правой и левой стороны таблицы «Обороты за период» равны.
Это простое равенство итогов — здесь нет никакого волшебства!
Да и как же не быть здесь равенству итогов, если мы ОДНУ И ТУ ЖЕ СУММУ провели слева и справа, а затем итоги суммировали.
Если мы любую операцию будем записывать и в левую, и в правую сторону таблицы: два раза в одинаковых суммах, то равенство итогов всегда будет сохраняться.
Это логично, исходя из такого выбранного метода записи операций.
Но только не подумайте, пожалуйста, что мы просто дублируем любую операцию 2 раза, и двойная запись — это просто двойной контроль за каждым событием. Нет!
В двойной записи есть более глубокий смысл, который заключается в том, что мы рассматриваем каждое событие с двух разных сторон.
С одной стороны, мы рассматриваем, как данное событие влияет на ИМУЩЕСТВО организации.
В этом примере у организации появилось имущество в виде денег в сумме 2,5 млн рублей.
С другой стороны мы рассматриваем это событие, как оно повлияло на источники, за счет которых сформировано имущество организации.
В данном примере у организации появился долг перед учредителем в сумме 2,5 млн рублей.
Получается, что деньги получены на расчетный счет за счет того, что возник долг перед учредителем.
А теперь мы с вами переходим к школьному курсу математики:
Тема «Верные равенства».
Если к обеим частям верного числового равенства прибавить одно и то же число, то получится снова верное числовое равенство.
Наше равенство сейчас выглядит так:
2 500 000 = 2 500 000
Мы уравняли имущество и источники, за счет которых оно образовано.
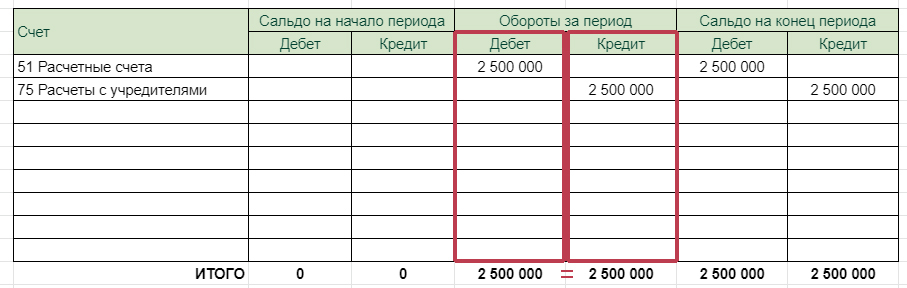
Перечень значений по колонке «Дебет» — это левая сторона равенства, перечень значений по колонке «Кредит» — это правая сторона равенства.
Пока в каждой колонке только одно значение, но мы можем теперь сколько угодно прибавлять пары одинаковых значений.
Почему значения идут парами? Потому что с одной стороны мы фиксируем изменения в имуществе, а с другой стороны — отвечаем на вопрос: за счет каких средств, своих или заемных, произошло это изменение. И таким образом, мы всегда получаем два одинаковых значения.
Рассмотрим операцию: Поступили товары от поставщика на сумму 100 рублей.
В актив идет имущество (счет 41, Товары) и сумма 100 рублей записывается СЛЕВА, в дебет.
Одновременно в пассив идет информация том, за чей счет поступило это имущество.
Имущество поступило за счет поставщика: счет 60, Расчеты с поставщиками, сумма 100 рублей записывается справа, в кредит.
Итоги ПО ДЕБЕТУ и ПО КРЕДИТУ после после проведения этой операции равны 2500100. Равенство итогов сохраняется: