Как отчитаться по дивидендам от иностранных компаний в 2022 году. Инструкция
Обычно брокер выступает налоговым агентом, то есть отчитывается в налоговую о ваших операциях с ценными бумагами и удерживает налоги. Это верно, если вы пользуетесь услугами российского брокера и являетесь налоговым резидентом РФ, то есть живете в России не менее 183 дней в году.
Дивиденды от иностранных компаний, как и операции с валютой, – исключение. По этим статьям вам всегда нужно отчитываться самостоятельно. Рассказываем, как учесть доходы от иностранных компаний в декларации 3-НДФЛ в 2022 году.
Налоги по дивидендам от иностранных компаний. Главное
- По дивидендам каких компаний нужно отчитываться самостоятельно?
Кроме очевидно иностранных компаний – Tesla, Alphabet, Facebook, Netflix и других, – обратите внимание на некоторые российские бизнесы. TCS Group, в которую входит банк Тинькофф, зарегистрирована на Кипре, «Полиметалл» – на Джерси, X5 Retail Group – в Нидерландах и т. д. Дивиденды по бумагам таких компаний – по акциям и депозитарным распискам – нужно указать в декларации.
Российские компании, которые платят дивиденды по депозитарным распискам
Налоговая ставка зависит от того, где зарегистрирована компания.
Например, в США налог на дивиденды составляет 30%. Но если инвестор подписал у брокера форму W8-BEN – сообщил, что не является налоговым резидентом США, – то в США с дивидендов удержат только 10% налога. Еще 3 или 5% (при доходах более 5 млн рублей) нужно заплатить в России.
Есть исключения. Налог на дивиденды американских фондов недвижимости REIT в любом случае составит 30%. Доходы от компаний, основанных на Limited partnership, облагаются налогом по ставке 37%, даже если подписана W-8BEN.
W8-BEN не дает льгот на уплату налогов за пределами США.
В некоторых странах нет налога на дивиденды, например, на Кипре. В России вам нужно заплатить с таких доходов 13%.
Отчитаться о доходах нужно до 30 апреля следующего года. Если 30 апреля приходится на выходной или праздничный день, то дедлайн переносится на ближайший рабочий день. Так, подать декларацию 3-НДФЛ за 2021 год нужно до 4 мая 2022 года.
- Что случится, если получить дивиденды от иностранных компаний и не подать декларацию?
Если вы не сдали отчет 3-НДФЛ вовремя, штраф составит 5% от суммы неуплаченного налога за каждый полный и неполный месяц просрочки, но не более 30% и не менее 1000 рублей (ст. 119 НК).
Декларацию нужно заполнить, даже если вам не нужно платить налог с дивидендов от иностранных компаний в России. Такое может случиться, например, если все доходы по дивидендам вы получили от компаний в США, у вас не подписана форма W8-BEN, и со всех дивидендов уже удержали налог 30%. По закону вы должны все равно показать эти доходы российской налоговой.
На сайте ФНС или в налоговой инспекции.
До 15 июля, в год подачи декларации.
Как отчитаться по дивидендам от иностранных компаний. Пошаговая инструкция
Закажите у брокера один из документов:
- справку о доходах за пределами РФ;
- отчет о выплатах по ценным бумагам;
- форму 1042-S;
- брокерский отчет.
В них указано, какие дивиденды вы получили от иностранных компаний и какой налог с них был удержан.
Как получить справку о доходах за пределами РФ в Тинькофф
В приложении. Нажмите ⚙️ в правом верхнем углу → Отчеты → Справка о доходах за пределами РФ.
На сайте. Выберите «Инвестиции» в верхнем меню → кликните на брокерский счет → Справки и отчеты → Справка о доходах за пределами РФ.
Как получить отчет по дивидендам и форму 1042-S в ВТБ
В новой версии личного кабинета брокера выберите вкладку «Прочее» → Отчет о выплатах по дивидендам и купонам.
Как получить отчет брокера в Сбере
В личном кабинете в меню слева выберите Инвестиции и пенсии, кликните на брокерский счет → в центре экрана «Дополнительно» → Отчеты брокера.
Заполнить декларацию можно на сайте ФНС или в программе «Декларация». Если заполните декларацию в программе, вам все равно нужно загрузить файл с данными в личный кабинет налоговой. Мы покажем, как заполнить декларацию на сайте.
Как найти раздел «Доходы за пределами РФ» в декларации 3-НДФЛ
В личном кабинете ФНС выберите раздел «Доходы и вычеты». Кликните «Заявить доход».
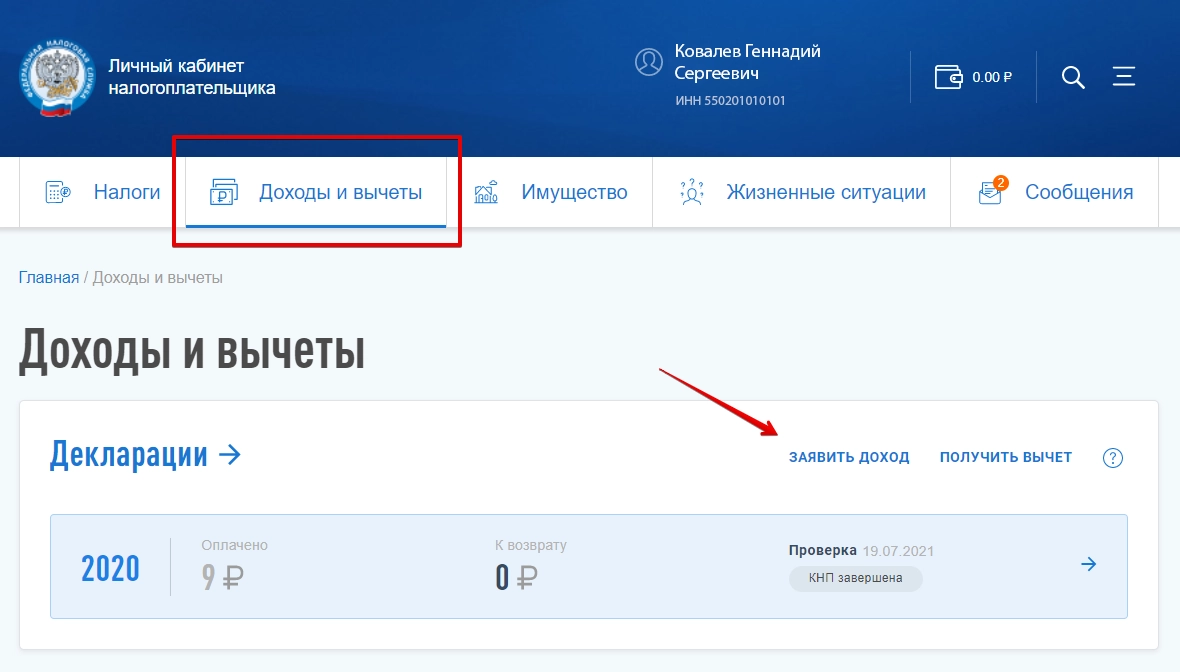
Выберите «Подать декларацию 3-НДФЛ».

Кликните «Заполнить декларацию онлайн».

Проверьте данные о налоговом органе (инспекция – по месту жительства), годе, резидентстве. Отметьте, впервые ли подаете декларацию.

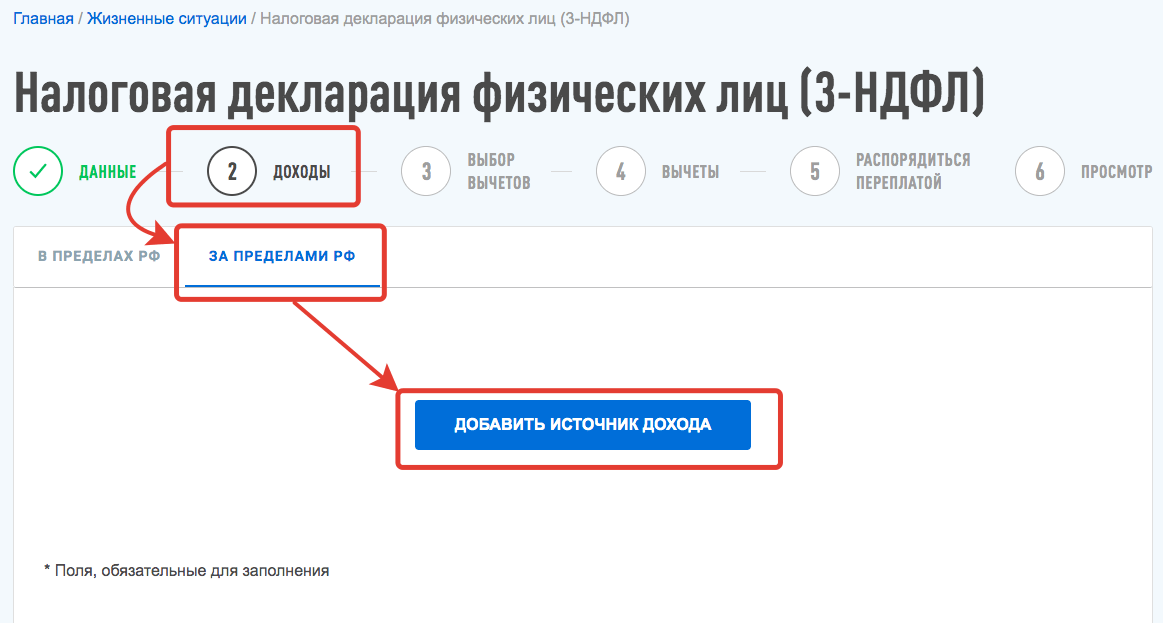
В разделе «Доходы» переключитесь на вкладку «За пределами РФ». Добавьте источник дохода.

Кликните на созданный источник дохода.

Перенесите данные из отчета брокера в декларацию. Одна выплата – один источник дохода. Например, если за год вы получили 23 выплаты от 11 компаний, то в вашей декларации будет 23 источника дохода.

Наименование – полное название компании, которая выпустила ценную бумагу (эмитента). Возьмите в отчете брокера.
Страна источника выплаты – страна, где зарегистрирована компания-эмитент. Код США – 840, Кипра – 196, Нидерландов – 528. Названия в каталоге налоговой могут быть непривычными: например, США записаны как Соединенные Штаты. Быстро найти код по привычному названию страны можно в классификаторе.
Страна зачисления выплаты на момент написания статьи заполняется автоматически и совпадает со страной источника выплаты. Ранее рекомендовали указывать код страны, в которой зарегистрирован брокер. Россия – 643.
Код дохода для дивидендов – 1010.
В поле «Предоставить налоговый вычет» выберите «Не предоставлять вычет». Эта льгота актуальна для некоторых компаний. Компания А может получить дивиденды от компании Б и направить их на выплату своих дивидендов. В этом случае компания А может уменьшить налог с дивидендов на сумму, которую уже заплатила компания Б.

Сумма дохода в валюте – сумма дохода до удержания налога. Скопируйте из отчета брокера.
Дата получения дохода / дата уплаты налога – дата, когда дивиденды поступили на счет. Это дата выплаты в отчете брокера.
Внимание: если компания не удержала налог (например, Тинькофф, зарегистрированный на Кипре), не заполняйте дату уплаты налога.
Наименование валюты: у большинства бумаг будет код 840 – доллар США. Евро – 978. Сверяйтесь с отчетом брокера.
Курсы валют можно заполнить автоматически или вручную. Узнать точный курс на определенную дату можно на сайте ЦБ.
Сумма налога в иностранной валюте указана в отчете брокера. Обратите внимание, вам нужно указать лишь сумму налога, которую уже удержали с дивидендов: на ваш счет дивиденды поступили после уплаты налогов в иностранном государстве. Процентную ставку указывать не нужно, ее рассчитают автоматически.
Необязательно заполнить декларацию в один день и без перерывов: на сайте ФНС теперь доступны черновики, вы можете вернуться в любой момент, данные сохранятся.
Как завершить заполнение декларации
Если вы имеете право на налоговый вычет и готовы предоставить документы, отметьте это. В некоторых случаях нужно вернуться в раздел «Доходы» и дополнить его, например, если вы планируете получить вычет по ИИС и брокер не подает документы за вас.

Переплата появляется, если вам предварительно одобрен налоговый вычет. В нашем случае переплаты нет.

Важно! Прикрепите отчет брокера или другой документ, в котором есть данные о доходах за пределами РФ.
Если вы также заявляете налоговый вычет, вам нужно приложить и документы для вычета.

Декларацию 3-НДФЛ проверяют 3 месяца. Отсчет ведется со дня, когда документы поступили инспектору.
С мая 2021 года проверку по имущественным вычетам проводили за один месяц, в течение 15 дней зачисляли деньги.
В марте 2022 года проверку по вычетам сократили до 15 дней, чтобы россияне быстрее получали деньги во время кризиса.
Следите за сообщениями на портале ФНС. Декларацию отклонят, если в ней есть ошибки. В этом случае ее нужно будет уточнить.
P. S. 5 апреля 2022 Налоговая служба США заявила, что приостановила обмен информацией с российской ФНС: возможно, форма W8-BEN станет неактуальна, как минимум, на время.
Как подать декларацию 3-НДФЛ по дивидендам иностранных акций?
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
© «Открытый журнал» 2018 — 2023
3-ндфл дивиденды от иностранной компании
Подборка наиболее важных документов по запросу 3-ндфл дивиденды от иностранной компании (нормативно–правовые акты, формы, статьи, консультации экспертов и многое другое).
- НДФЛ:
- 1 ндфл
- 1-НДФЛ
- 18210102010011000110
- 18210102010012100110
- 18210102010013000110
- Показать все
- НДФЛ:
- 1 ндфл
- 1-НДФЛ
- 18210102010011000110
- 18210102010012100110
- 18210102010013000110
- Показать все
- Иностранные организации:
- 18210101030011000110
- Crs
- Внешнеторговый контракт образец
- Документы валютного контроля
- Займ нерезиденту
- Показать все
Статьи, комментарии, ответы на вопросы
Статья: Комментарий к Письму Министерства финансов РФ от 12.04.2021 N 03-04-09/27160
(Чимидова Е.)
(«Нормативные акты для бухгалтера», 2021, N 11) Таким образом, налоговый резидент РФ, получивший доход в виде дивидендов от иностранных компаний, обязан подать декларацию 3-НДФЛ в свою налоговую в срок до 30 апреля.
Статья: НДФЛ с доходов в виде дивидендов: разъясняем детали
(Горелова И.)
(«Налогообложение, учет и отчетность в коммерческом банке», 2021, N 10) Физические лица — резиденты РФ должны самостоятельно представить в налоговый орган по месту своего учета налоговую декларацию по форме 3-НДФЛ, в которой отражаются суммы дивидендов по акциям иностранных компаний, уплаченные согласно законодательству других государств. Факт уплаты не ставится в зависимость от того, обращаются ли акции на российских организованных биржах. Иностранный эмитент самостоятельно удерживает налог при выплате дивидендов, до российского инвестора доходит сумма за вычетом налога. При наличии соглашения об избежании двойного налогообложения деньги поступают на счет за вычетом (зачета) налога по той же схеме, которая показана ранее. Если соглашение не заключено, налог уплачивается в двух странах. Если уплаченный за рубежом налог меньше 13%, разницу нужно будет самостоятельно доплатить в ФНС. Декларация представляется налогоплательщиком в любом случае, даже если платить/доплачивать ничего не надо.
Нормативные акты
Приказ ФНС России от 15.10.2021 N ЕД-7-11/903@
(ред. от 29.09.2022)
«Об утверждении формы налоговой декларации по налогу на доходы физических лиц (форма 3-НДФЛ), порядка ее заполнения, а также формата представления налоговой декларации по налогу на доходы физических лиц в электронной форме»
(Зарегистрировано в Минюсте России 28.10.2021 N 65631) Доходы от долевого участия (в том числе по доходам в виде дивидендов, выплаченных иностранной организации по акциям (долям) российской организации, признанных отраженными налогоплательщиком в налоговой декларации в составе доходов), в отношении которых применяется налоговая ставка, предусмотренная пунктом 1 статьи 224 Налогового кодекса Российской Федерации (далее — Кодекс)
Правовые ресурсы
- «Горячие» документы
- Кодексы и наиболее востребованные законы
- Обзоры законодательства
- Федеральное законодательство
- Региональное законодательство
- Проекты правовых актов и законодательная деятельность
- Другие обзоры
- Календари
- Формы документов
- Полезные советы
Заполняю декларацию по дивидендам от российских и иностранных компаний | Пошаговый алгоритм
Покажу на своем примере, как отчитываться перед налоговой и заполнять декларацию по дивидендам иностранных компаний, в том числе и обращающихся на Московской бирже (компании типа Пятерочки, Тинькофф, Полиметалла, Русагро и других засланных казачков), маскирующихся под российские акции.
Для понимания (для тех кто забыл), напомню, что по закону, имея в своем портфеле любые иностранные акции выплачивающие дивиденды (в том числе и депозитарные расписки) вы должны обязательно подавать налоговую декларацию и при необходимости платить налоги самостоятельно .
- Форма W-8BEN для уменьшения ставки налога
- Налог на дивиденды с российских компаний зарегистрированных за рубежом
Отчет брокера
Нужен для заполнения данных в декларации: когда, сколько и от кого вы получали дивиденды, какой налог был удержан (или не удержан). Дополнительно этот отчет вместе с заполненной декларацией отправляем в налоговую для сверки.
Отчет обычно берется в личном кабинете брокера (называется у всех по разному), может приходить автоматом на почту (что-типа отчета депозитария). Подробно что, где и как его получить можно узнать у своего брокера.
На примере брокера Тинькофф. В личном кабинете на главной нажимаем на шестеренку в верхнем правом углу. Переходим в «Отчеты». Нам нужна — «Справка о доходах за пределами РФ«
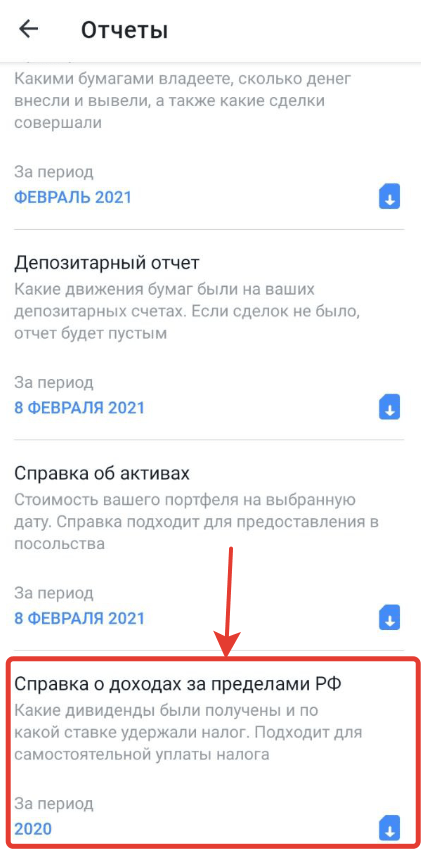
У меня она выглядит так (на картинке только первая половина первого листа) .
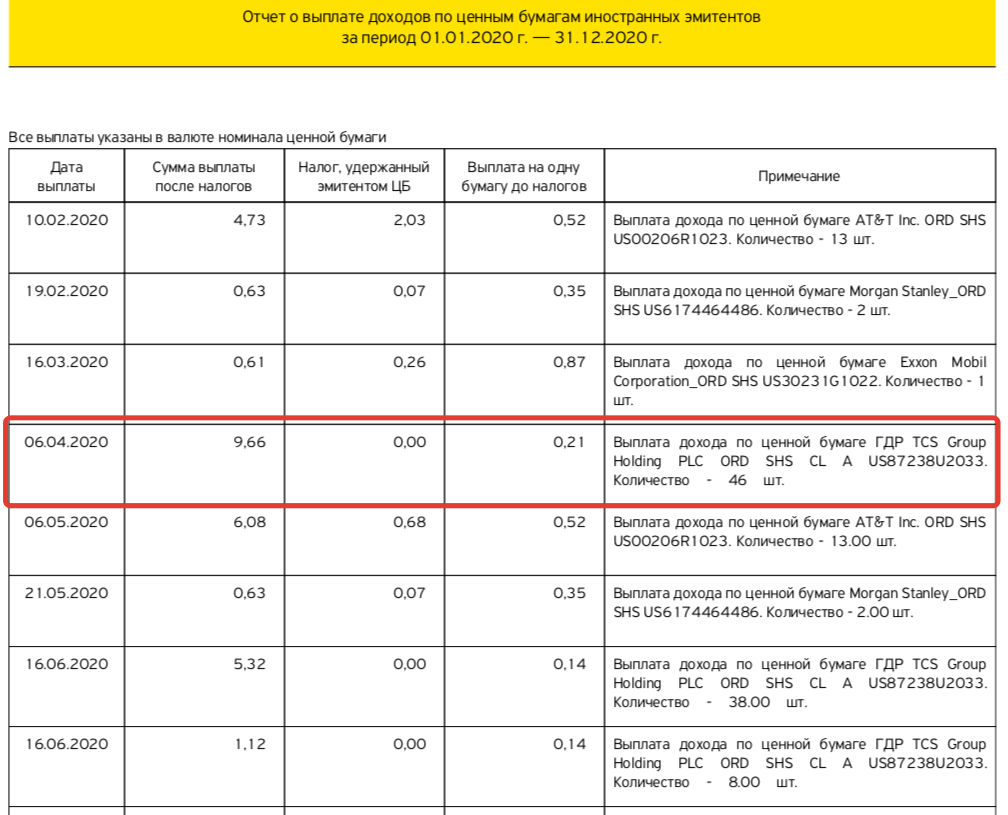
Отдельных компаний немного в портфеле, так что отчет брокера получился «всего на 2-х листах» (22 раза за год получал дивиденды от иностранцев). В отчете все вперемешку: и «российские» компании и американские.
Заполняем декларацию
В личном кабинете на сайте nalog.ru переходим по вкладке «Жизненные ситуации». Выбираем «Подать декларацию 3-НДФЛ». Далее «Заполнить Онлайн«
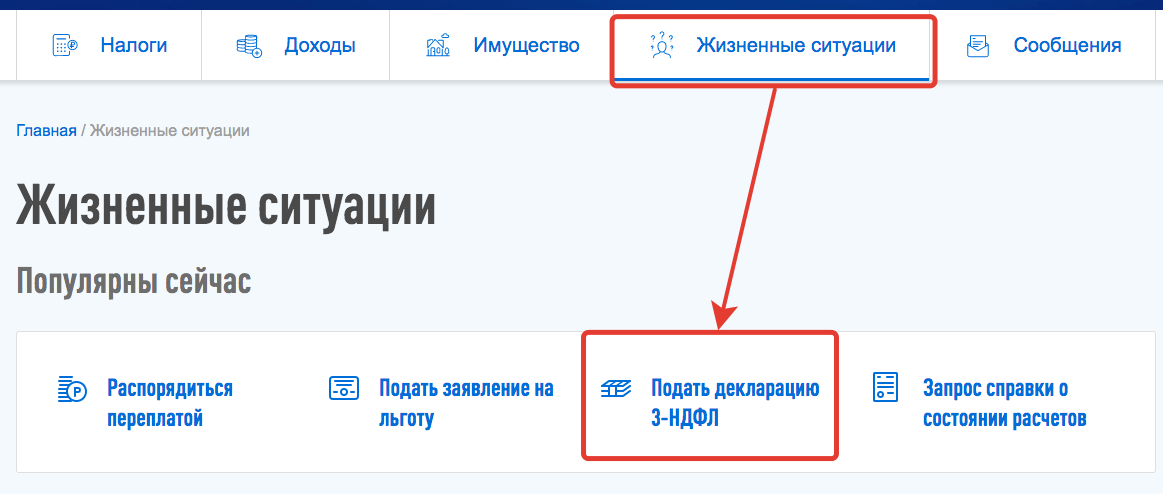
Для заполнения декларации переходим на вкладку №2 — Доходы — > «За пределами РФ» -> «Добавить источник дохода»
Если вы претендуете на налоговые вычеты от государства, то дополнительно нужно заполнить вкладку «Доходы» — > «В пределах РФ».
Для заполнения нужно запросить справки по форме 3-НДФЛ: в бухгалтерии у работодателя, у брокера либо у других источников, где у вас был доход, облагаемый по ставке 13%. А потом скрупулезно переносить информацию с бумажного носителя в электронный.
Я делаю проще. Обычно к середине-конце февраля все данные о моих доходах уже есть в налоговой и автоматически подгружаются в личном кабинете при заполнении декларации. Это экономит кучу времени (не надо бегать за справками и тратить время на ручной ввод данных).
И если бы не надо было декларировать налоги с дивидендов иностранных компаний, то весь процесс заполнения и подачи декларации у меня занимал бы минут пять.
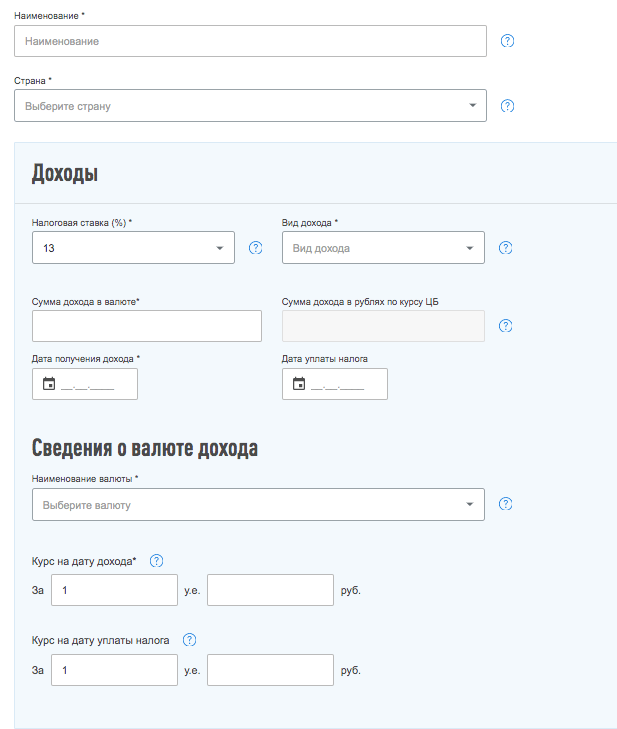
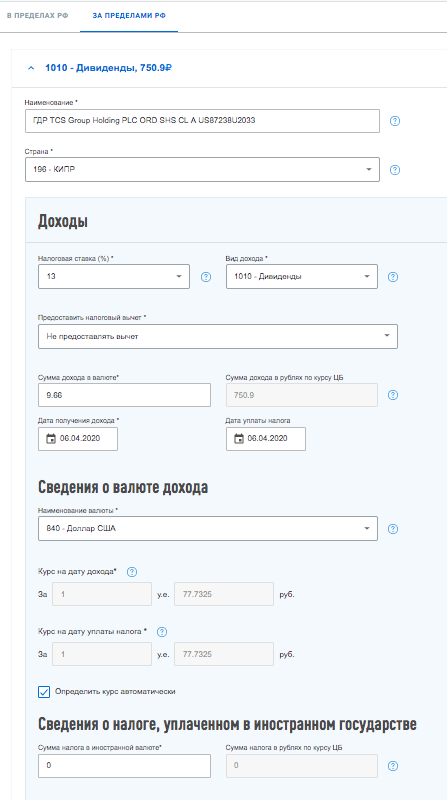
Открывается окно, которое нужно заполнить. Информацию берем из отчета брокера.
Покажу на примере получения дивидендов от компании Тинькофф (в отчете брокера выделил эту позицию красным).
Добавить источники дохода.
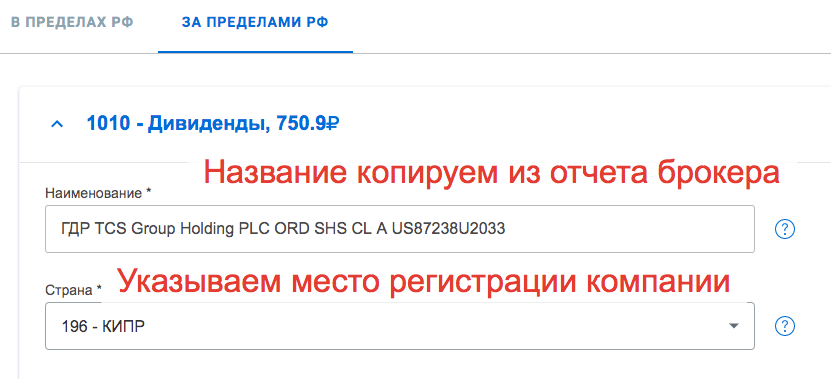
В поле «Наименование» вносим название ценных бумаг. Лучше ничего не выдумывать, а брать (копировать) информацию один в один с отчета брокера. Декларацию будет проверять живой человек (налоговый инспектор), возможно далекий от фондового рынка и названий компаний. Поэтому нужна точность.
В моем случае пишем не Тинькофф и даже не Tinkoff, а полное название — ГДР TCS Group Holding PLC ORD SHS CL A US87238U2033.
«Страна» — нужно внести страну, где зарегистрирована компания. В нашем случае это КИПР. По американским компаниям соответственно всегда будет — США. Как узнать страну регистрации по российским компаниям писал в этой статье (алгоритм определения страны и табличка-подсказка по странам).
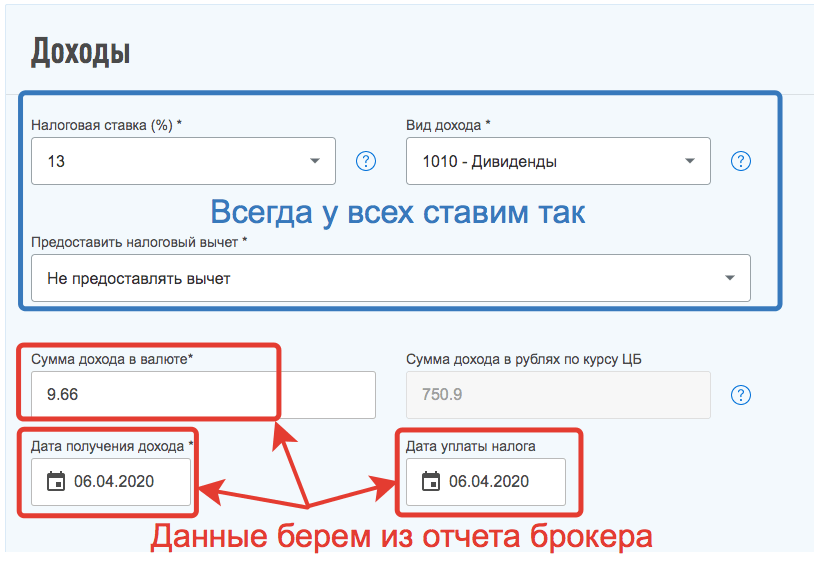
Поле «Налоговая ставка (%)» — по дивидендам всегда ставим «13».
Вид дохода — дивиденды (код 1010).
Предоставлять налоговый вычет — выбираем «не предоставлять вычет». К дивидендам вычеты не применимы.
Сумма дохода в валюте / Дата получения дохода / Дата уплаты налога — берем из отчета брокера.
Дата получения дохода и дата уплаты налога совпадают.
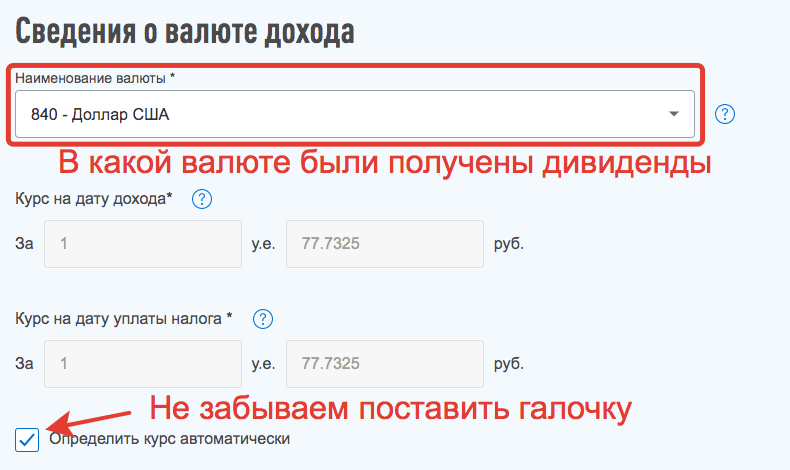
Сведения о валюте дохода:
Наименование валюты — доллар США (код 840).
Курс на дату дохода — поставить галочку напротив «Определить курс автоматически»
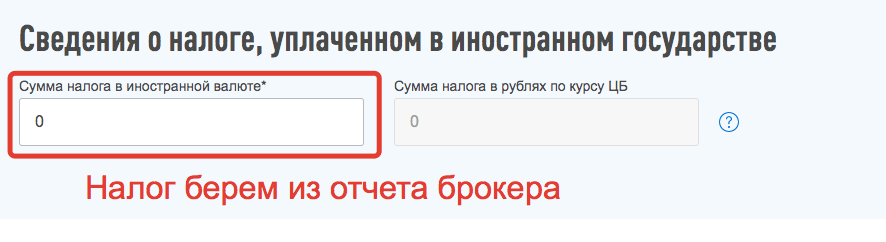
Сведения о налоге, уплаченном в иностранном государстве:
Сумма налога в иностранной валюте — удержанный брокером (депозитарием) налог. Если налог не был взят — ставим ноль.
В итоге получилось следующее:
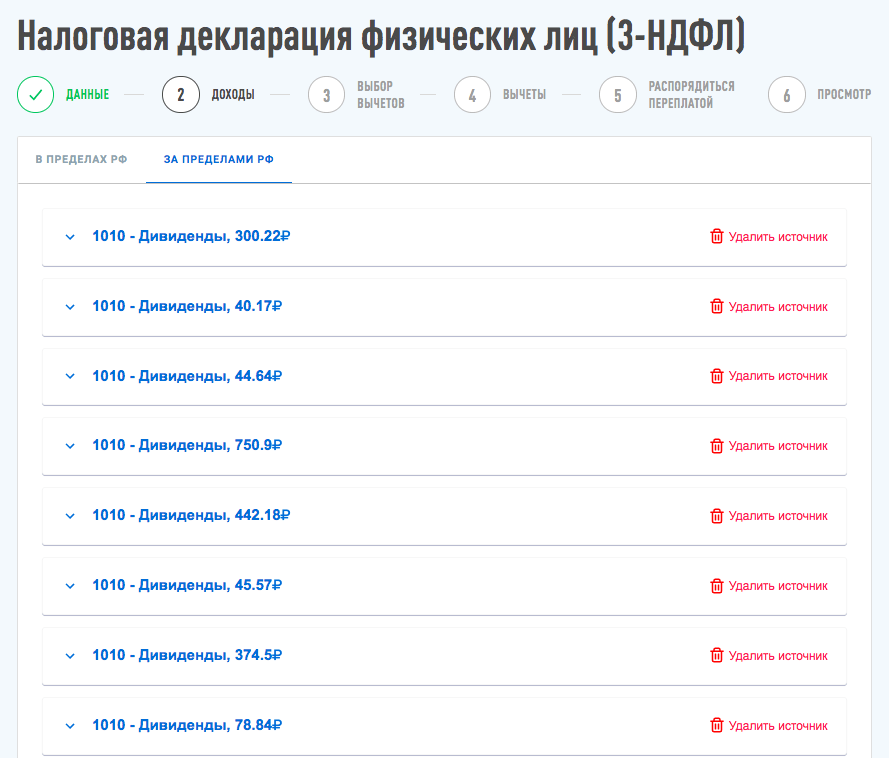
И так далее, по каждой полученной дивидендной выплате — заполняем отдельный источник дохода.
По мере переноса отчета брокера, декларация начинает принимать вид портянки:
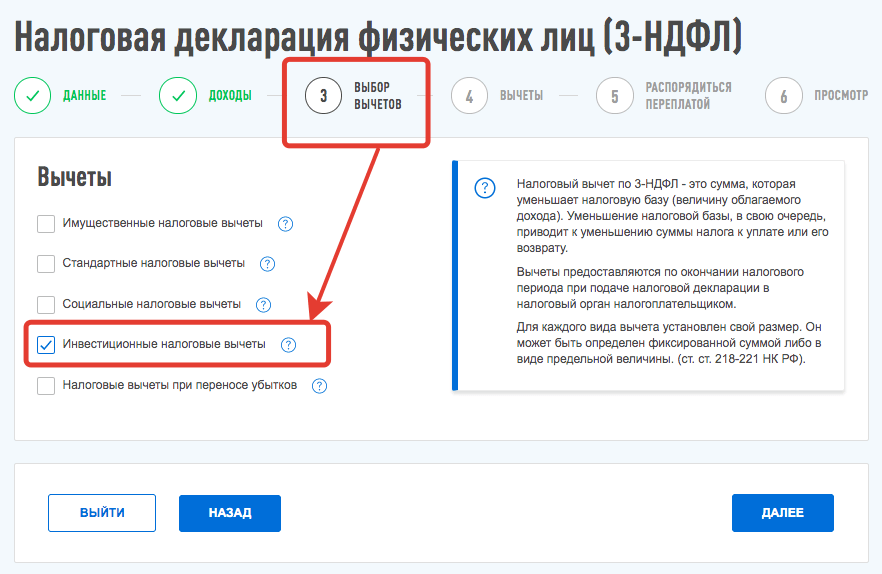
После завершения, переходим на вкладку №3 — Выбор вычетов. Я у себя отметил «Инвестиционные налоговые вычеты» или по простому ИИС.
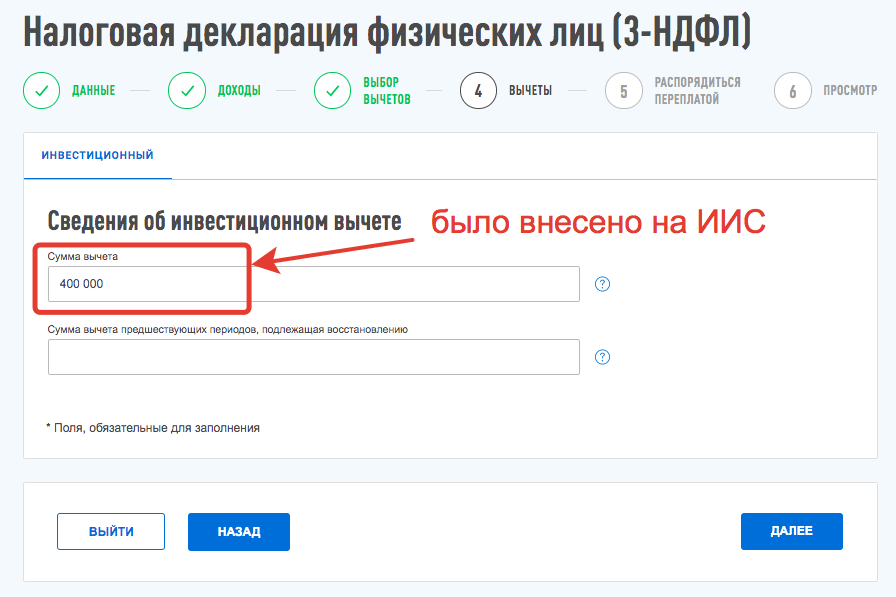
Указываем сколько денег было внесено на ИИС за прошлый год.
После всем манипуляций (у меня ушло около 40 минут на заполнение), декларация выдала мне итог.
Я должен доплатить целых 214 рублей налогов с дивидендов.
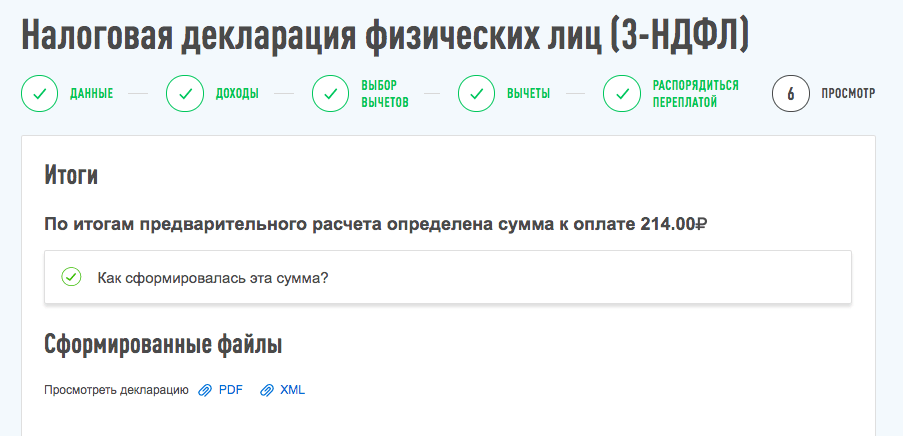
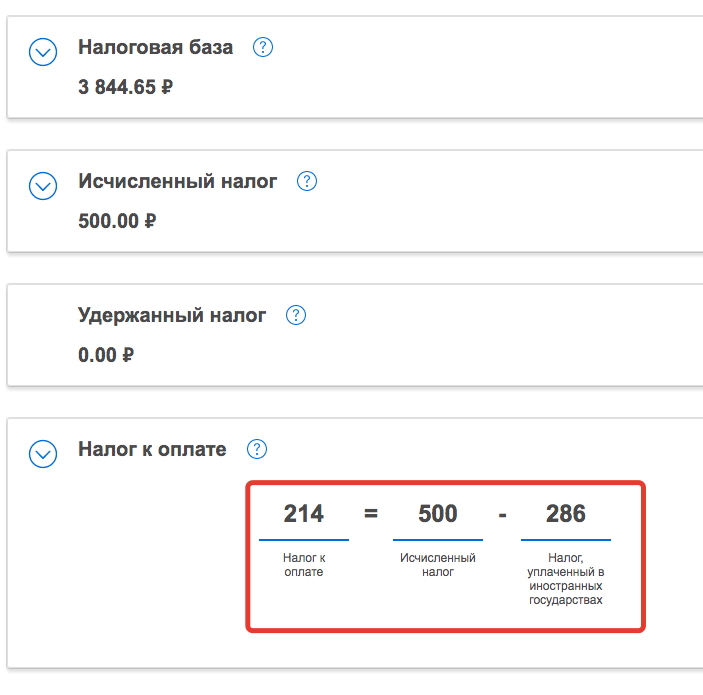
Можно нажать на «Как сформировалась эта сумма» для понимания.
По моим данным получается, что по всем полученным дивидендам, налог составляет ровно 500 рублей. Но так как часть (286 рублей) была удержана иностранными эмитентами (по факту это были компании из США), остатки нужно доплатить в РФ — 214 рублей.
Сроки подачи декларации
Декларацию нужно подать в срок до 30 апреля. Начисленный налог оплатить до 15 июня. Просрочки ведут к штрафам, пеням, четвертованиям и сжиганию заживо на костре. Более подробно с предусмотренными по закону пытками за нарушение сроков (да еще и с примерами) можете ознакомиться в этой статье.
Необходимые документы
Для налоговой потребуются:
- Отчет брокера. В отчете обязательно должна быть информация об удержанных с дивидендов налогах. Иначе придется платить полные 13% с дохода.
- Договор с брокером.
Иногда в налоговой могут потребовать справку по форме 1042-S. Но, как правило, достаточно обычного брокерского отчета. Принцип тут простой. Вы же не просите у государства денег обратно, в виде возврата налогов. Как в случае с ИИС. А хотите ДОБРОВОЛЬНО заплатить налоги. Зачем налоговой вам усложнять жизнь (себе и вам) и ставить палки в колеса. Предоставили что есть, и хорошо. Только платите налоги. Я никогда не предоставлял справку 1042-S. Только отчет брокера.
Так как я дополнительно претендую на получение налогового вычета по ИИС, то нужно к декларации приложить следующие документы:
- Договор об открытии ИИС (предоставляется только в первый год).
- Справки о пополнении ИИС (я беру из личного кабинета банка).
Более подробно про документы для получения вычета по ИИС написано на сайте налоговой (ссылка на страницу).
Резюмируя
В налоговой декларации ничего сложного нет. Нужно один раз немного разобраться в принципах: что, как и почему. Плюс ежегодно тратить время на заполнение. Думаю не так уж и страшно раз в год выделить на эти дела пару-тройку часов. Особенно, если вы и без этого подаете декларации (к примеру на возврат по ИИС).
С другой стороны, многие могут задуматься: зачем мне владеть акциями, особенно на минимальную сумму, с которых я получаю какие-то копейки в виде дивов, чтобы потом тратить время на декларирование этого мизерного дохода. Проще обходить эти бумаги стороной.
Удачных инвестиций, больших и жирных дивидендов!
- Благодарность автору — здесь. ��
- Есть вопросы? �� Задайте их в комментариях. Все читаю, по возможности отвечаю! ��
- Чтобы не пропускать новые статьи, подпишись на мой �� Telegram-канал �� или VK
Оцените статью
Поделиться с друзьямиДобавить комментарий Отменить ответ
Важный упущенный момент. Доход надо вводить до уплаты налога. В справке Тинькова его нет и его надо рассчитать самостоятельно.
О чем Вы ? Какой доход ?
По акциям американских компаний всегда необходимо доплачивать 3% (неважно была подписана форма W8-BEN) или нет, кроме бумаг типа REITS.
Поэтому ставим не 13%, а 10%, т к к учету на территории РФ к зачету принимаем 10% , а 3% доплачиваемБольшое спасибо, всё по делу! ��
Ох, пора, пора…
Что-то я в этом году расслабился, а время-то идёт. Спасибо, что напомнили ��
Максим (vse-dengy) авторА действительно : «зачем мне владеть акциями, особенно на минимальную сумму, с которых я получаю какие-то копейки в виде дивов, чтобы потом тратить время на декларирование этого мизерного дохода.
Источник: https://vse-dengy.ru/pro-investitsii/deklaratsiya-po-dividendam-adr-i-gdr.html » ?есть акции, которые платят копейки дивов, но при этом сами хорошо растут. например, Apple. Что ж теперь отказываться от них?
А действительно, доход нужно вводить до или после удержания налога? И ещё, тк. это депозитарная расписка, разве не нужно указывать страну получения дохода США, т.к. эмитентом депозитарных расписок TCS Group Holding PLC является JPMorgan Chase Bank, N.A.
А если у меня есть вычет по ИИС и есть налог на иностранные акции, этот налог не оплачивается за счет вычета? Куда его нужно заплатить?
Максим (vse-dengy) автор
Дивиденды ни с какими вычетами не сочетаются (ИИС в их числе). Его платить нужно в любом случае.
После подачи декларации можете заплатить через сайт налоговой в личном кабинете.В втб инвестиции в разделе «истории» увидел информацию: по американским дивидендам нужно доплатить 3% в ФНС. При этом не важно, сколько с вас удержали в налоговой США — 30% или 10%. Инфа от специалистов отдела налогообложения и отчетности ВТБ капитал. Акций на СПБ получается это тоже касается ?
Максим (vse-dengy) автор
Бытует две точки зрения на эту ситуацию.
Формально ВТБ прав (если следовать закону буквально). Между РФ и США существует закон об избежании двойного налогообложения, по которому мы обязаны в любом случае самостоятельно доплатить 3%. Но по моему скромного мнению, эта трактовка противоречит здравому смыслу и собственно главной цели закона — снизить налоговую нагрузку. На моей стороне несколько других брокеров, которые имеют точку зрения отличную от ВТБ + опыт сдачи декларации (моей и знакомых). Никаких претензий со стороны налоговой замечено не было. Возможно это связано с конкретным инспектором, который проверяет вашу декларацию.
Но опять же, по моему субъективному мнению, даже если «не прокатит» при проверке — всегда можно переделать декларацию. Проблем в этом не вижу.
Правда (по моим ощущениям) налоговые инспектора не шибко разбираются (или не хотят вникать) во всем этом «дивидендном безобразии». Особенно когда у тебя в декларации «тьма дивидендных выплат на малые суммы каждая».
Вы же хотите добровольно доплатить налоги, а не просите денег обратно. Я не знаю ни одного случая, когда возвращали на переделку декларацию, где были каки-то мелкие ошибки с дивидендами. Я пара раз сдавал декларацию и после сам находил там пару небольших опечаток — но налоговая все засчитывала без проблем.Максим (vse-dengy) автор
Все оказалось намного проще.
Сделал для теста новую декларацию на сайте налоговой .
Вбил якобы удержанный налог с американской акции в 30% с дивидендов.
Система выдала: «По итогам предварительного расчета сумма к возврату и оплате составила 0 Р» Мораль: вообще посрать, что пишет ВТБ, главное что пишет (и считает) налоговая по вашей декларации.А если не подал декларацию какой будет штраф, если удержан налог с американских акций в 30% с дивидендов? Штраф 20% умножить на 0 будет 0. Смысл тогда её подавать?