Сколько нужно зарабатывать, чтобы получить ипотеку?
Банк хочет быть уверен в платежеспособности клиента. Получаемого им дохода должно хватать для того, чтобы регулярно вносить ипотечные платежи и поддерживать приемлемые условия жизни.
При рассмотрении заявки банк учитывает официальные источники дохода заемщика — основные и дополнительные. К первым относятся:
- зарплата с официального места работы;
- прибыль от предпринимательства;
- пенсионные выплаты.
Дополнительные источники дохода:
- прибыль, получаемая от сдачи недвижимости в аренду;
- зарплата с работы по совместительству;
- доход от самозанятости.
Важно. При оценке платежеспособности клиента кредитор не берет во внимание государственные пособия, алименты, стипендию, прибыль от инвестирования, выигрыш в лотереях.
Доход подтверждают документально:
- для работников в найме — справка по форме 2-НДФЛ и трудовая книжка;
- для индивидуальных предпринимателей (ИП) — справка 3-НДФЛ с отметкой из налоговой и выписка из Единого государственного реестра ИП;
- для самозанятых — справка о состоянии расчетов (доходов) по налогу на профессиональный доход.
Для подтверждения других источников дохода нужно предоставить пенсионную справку, банковскую выписку по вкладу или счету, документ, подтверждающий доход от сдачи недвижимости в аренду.
Банки также просят заемщиков заполнить заявление-анкету на ипотечный кредит. Она содержит вопросы об образовании, семейном положении, детях, ежемесячных доходах и расходах, имуществе. Данные обрабатываются специальной программой, которая выставляет оценку по балльно-рейтинговой системе. Высокие баллы получают клиенты трудоспособного возраста и с высшим образованием. Хороший рейтинг и у заемщиков, которые имеют доход от инвестиций или владеют ликвидным имуществом — например, автомобилем.
С какой зарплатой можно взять ипотеку?
На решение банка по кредиту влияет соотношение дохода заемщика и суммы ежемесячного ипотечного платежа:
- 60% к 40% — если ипотечный платеж составляет 40% от зарплаты, то банк будет уверен в платежеспособности клиента;
- 50% к 50% — при равном соотношении кредитор изучит трудовой стаж, семейное положение, возраст заемщика;
- 40% к 60% — ипотеку, когда ежемесячный платеж составляет большую часть дохода, одобряют редко и только зарплатным клиентам.
Что такое ипотека и на каких условиях можно взять квартиру в кредит в 2023 году — читайте в блоге МБК.
Рассчитаем вероятность одобрения ипотеки по зарплате. Согласно статистике Росстата, средняя заработная плата в регионах России на 2023 год составляет 62 270 руб. Предположим, что с таким доходом вы решили взять квартиру за 5 млн руб. в ипотеку в Альфа-Банке на стандартных условиях:
- рыночная ставка — 12,49%;
- первоначальный взнос — 15% (750 000 руб.);
- срок кредитования — 20 лет.
Вычисляем ежемесячный платеж с помощью ипотечного калькулятора — он равен 48 256 руб. Получается, что соотношение дохода к ежемесячному платежу составляет 23% к 77%. Делаем вывод, что Альфа-Банк не одобрит вам кредит.
В этой ситуации вы можете привлечь созаемщика, например, супруга или супругу. Банк будет учитывать совокупный доход семьи, а долговые обязательства разделит поровну. Предположим, доход вашей семьи составляет 120 000 руб., а обязательный платеж — 48 256 руб. В пропорции это 60% к 40% — соотношение, при котором кредит одобрят.
Расчет актуален для семьи из двух человек. Если вы воспитываете несовершеннолетних детей, то банк из семейного дохода вычтет расходы на их содержание в размере прожиточного минимума.
Как взять ипотеку с маленькой зарплатой?
Банки неохотно дают ипотеку гражданам с маленькой официальной зарплатой, ведь сохраняется риск, что они не справятся с кредитной нагрузкой. Повысить шансы на одобрение заявки можно следующими способами.
Привлеките созаемщика
Этот способ мы упоминали в примере. За вами остается право привлечь до трех созаемщиков. Ими могут быть близкие родственники, друзья, коллеги, партнеры по бизнесу и другие лица, готовые нести солидарную ответственность перед банком. Созаемщики должны иметь официальный доход, положительную кредитную историю и удовлетворять другим требованиям кредитной организации.
При рассмотрении заявки банк будет учитывать совокупный доход всех участников сделки. Это повышает шанс на ее одобрение.
Внесите большой первоначальный взнос
Обычно банки просят внести первый взнос в размере 15% от рыночной стоимости недвижимости. Но оптимальным считается соотношение собственных и заемных средств 50% к 50%. Для первого взноса используйте собственные накопления, материнский капитал или жилищный сертификат.
Выберите другое жилье
Если заработной платы недостаточно для одобрения ипотеки, попробуйте найти дешевое жилье. Например, рассмотрите квартиры на вторичном рынке или недвижимость на этапе строительства. Банк одобрит заявку, если сумма ежемесячного платежа будет небольшой.
Оформите льготную ипотеку
Правительство вводит меры поддержки ипотечных заемщиков. Сегодня действуют такие программы, субсидируемые государством:
- ипотека с господдержкой — 8%;
- семейная ипотека — 5%;
- ипотека для ИТ-специалистов — 5%;
- сельская ипотека — 3%.
Чтобы стать участником льготной программы, вы должны соответствовать ее требованиям. Например, ипотека для айтишников предназначена для сотрудников отрасли информационных технологий, работающих в аккредитованных компаниях с доходом от 70 тыс. руб.
Предоставьте залог
Оформите ипотеку под залог недвижимости. Предоставьте банку квартиру, дом, апартаменты или участок земли, которыми владеете. Размер кредита будет равен 60–70% от стоимости заложенного объекта.
Банк накладывает обременение на предмет залога: он остается в вашей собственности, но с некоторыми ограничениями. Например, вы не сможете продать заложенную квартиру или сделать перепланировку. После погашения ипотеки обременения будут сняты.
Если вы не будете выполнять кредитные обязательства, банк реализует заложенное имущество. Вырученные деньги пойдут на покрытие долга.
Какой заработок нужен для комфортной выплаты ипотеки
Специалисты Национального бюро кредитных историй посчитали, сколько нужно зарабатывать жителям разных регионов России, чтобы без проблем платить ипотеку. В статье расскажем о последней статистике по жилищным займам, а также приведём примеры требований банков к доходам заёмщиков.
Поделиться
Статистика
По данным ЦБ, в 2018 году банки выдали ипотечных кредитов на 3 012 702 млн руб. Это 1 476 376 займов. Из них 368 340 кредитов – под залог права требования по договорам участия в долевом строительстве. Средний срок ипотеки в России по итогам 2018 года – 195,7 месяцев или 16,25 лет. Средняя ставка – 9,56%.
Задолженность по ипотеке на 1 февраля 2019 составляет 14 844 475 млн руб., в том числе 706 293 млн руб. – просроченная.
Сколько нужно зарабатывать заёмщику
Не все об этом знают, но в нашей стране рассчитали рекомендованный доход для выплаты среднего ипотечного кредита. По сведениям ЦБ, средний размер ипотеки у нас – 2 млн руб. За год рекомендованный доход вырос почти на 11% – с 64,7 тыс. до 71,7 тыс. руб. в месяц. Об этом сообщило Национальное бюро кредитных историй.
В таблице видна динамика показателей с марта 2018 по март 2019 года.
| В целом по РФ | ||
| март 2018 | Сред. размер кредита, тыс. руб. | 2 013,4 |
| Сред. срок кредита, лет | 15,9 | |
| Доход семьи в месяц, тыс. руб. | 64,7 | |
| март 2019 | Сред. размер кредита, тыс. руб. | 2 344,0 |
| Сред. срок кредита, лет | 17,2 | |
| Доход семьи в месяц, тыс. руб. | 71,7 | |
| Рост рекомендованного дохода | 10,8% | |
Конечно, этот показатель зависит от региона. Например, в Москве средний размер ипотеки – 4,37 млн руб. Чтобы комфортно погасить такую ипотеку, заёмщик должен зарабатывать 139 тыс. руб. в месяц.
Аналитики исходят из того, что на платёж по ипотеке должно приходиться не более трети дохода.
На втором месте по рекомендованному доходу оказалась Московская область. Заёмщики должны зарабатывать порядка 103 тыс. руб. в месяц, чтобы погасить средний ипотечный заём. Для Московской области его размер составляет 3,07 млн руб. На третьем месте – Санкт-Петербург. Средний размер ипотеки в северной столице – 2,71 млн руб., а рекомендованный доход заёмщика – 87,7 тыс. руб. В топ-5 также вошли Ленинградская область (84,8 тыс. руб.) и Якутия (83,8 тыс. руб.).
В конце списка оказались Кировская, Вологодская области, Алтайский край, Курганская область и Удмуртская Республика. В Кировской области средний размер ипотеки – 1,44 млн руб., а необходимый доход – 50,6 тыс. руб. В Вологодской области средняя величина ипотечного кредита составляет 1,45 млн руб. Заёмщик должен зарабатывать не меньше 51 тыс. руб. Такие же показатели в Алтайском крае. В Курганской области рекомендованный доход – 51,4 тыс. руб., а средний размер ипотечного займа – 1,5 млн руб. В Удмуртской Республике показатели сходные.
Приведём первые 10 строчек рейтинга:
| Место в рейтинге | Регион | Рекомендованный доход, тыс. руб. | |
| март 2018 | март 2019 | ||
| 1 | Москва | 140,61 | 139,31 |
| 2 | Московская область | 108,45 | 102,95 |
| 3 | Санкт-Петербург | 90,39 | 87,68 |
| 4 | Ленинградская область | 79,63 | 84,79 |
| 5 | Республика Саха (Якутия) | 76,39 | 83,84 |
| 6 | Хабаровский край | 67,18 | 83,25 |
| 7 | Калужская область | 71,58 | 83,19 |
| 8 | ХМАО – Югра | 72,62 | 80,25 |
| 9 | Тверская область | 64,33 | 79,44 |
| 10 | Приморский край | 70,62 | 79,32 |
Эксперты связывают рост рекомендованного дохода в некоторых регионах с увеличением среднего размера ипотеки, а его, в свою очередь, со снижением процента первого взноса множеством кредитных организаций.
Условия банков
Некоторые банки во время предварительного расчёта ипотеки сообщают, какой должен быть заработок у клиента для одобрения заявки. Рассмотрим, как это работает, на примере двух банков.
Открытие
Допустим, нам нужен кредит 2 млн руб. на 15 лет. Мы готовы отдать 15% в качестве первого взноса, это 352 941 руб. Ежемесячный платёж составит 21 353 руб. Банк указывает, что доход для одобрения заявки должен быть не ниже 42 706 руб.
Если бы мы взяли ипотеку с теми же параметрами, только на 10 лет, ежемесячный платёж составил бы 26 472 руб., а минимальный доход – 52 944 руб. Как видим, Открытие умножает сумму платежа на 2, чтобы получить рекомендованный минимальный заработок.
Газпромбанк
В Газпромбанке методика расчёта другая. Возьмём те же показатели: кредит 2 млн руб. на 15 лет, первый взнос 15%. Ежемесячный платёж составит 20 095 руб. Минимальный доход – 36 536 руб.
Если изменить срок кредита на 10 лет, платёж составит 24 144 руб., а минимальный доход – 40 240 руб. То есть, по методике Газпромбанка, ежемесячный платёж может составлять до 60% от заработка заёмщика.
С какой зарплатой можно взять ипотеку
Один из реальных способов стать владельцем собственного жилья при сравнительно небольшом доходе – воспользоваться кредитными инструментами. Однако жилищный займ доступен не каждому, так как банки оценивают финансовое положение потенциального заемщика. В связи с этим, многие граждане, планирующие приобрести квартиру в кредит, задаются вполне актуальным вопросом, с какой зарплатой можно взять ипотеку в 2023 году и как повысить шансы на одобрение заявки.

Уровень зарплаты, с которой дадут ипотеку
На окончательное решение банка о предоставлении клиенту жилищного займа оказывают результаты расчета отношения заработной платы к настоящим и будущим затратам потенциального заемщика. Кредитная организация должна удостовериться в том, что человек сможет надлежащим образом исполнять финансовые обязательства перед ней и откажет в кредитовании, если выявит, что заработной платы заявителя не хватит во время и в полном объеме вносить ежемесячные платежи.
Для того чтобы произвести расчет ипотеки по доходу потенциального заемщика, учитывают несколько факторов. В первую очередь обращаются внимание на уровень заработной платы, затем на регулярные обязательные затраты гражданина, после чего определяют, хватит ли остаточного дохода на исполнение обязательств по кредиту.
- 40/60, где 40 – это сума обязательств, а 60 – доход клиента;
- 50/50, причем заработок должен быть подтвержден, а регулярные затраты минимальны;
- 60/40, при таком соотношении одобряют ипотеку достаточно редко.
Если ежемесячный платеж по жилищному займу составит 40% и менее от заработной платы потенциального клиента, то банк считает, что заемщик без труда сможет исполнять финансовые обязательства.
При соотношении 50/50 кредитная организация обращает внимание на семейное положение человека, на его здоровье, на стаж работы по последнему месту и другие показатели.
Если финансовые обязательства по кредиту составят 60% от зарплаты, то одобрить кредит могут только тем, кто действительно вызывает доверие у банка, например зарплатные клиенты, граждане, имеющие крупные накопления, выезжающие за границу, те, кто привлек созаемщиков.
Задайте вопрос юристу бесплатно — оцените шансы на успех
Покупка недвижимости с использованием ипотеки – сложная процедура, требующая внимания. После подписания ипотечного договора у клиента появляются долгосрочные обязательства, которые придется исполнять на протяжении длительного времени, иногда 2 десятка лет. Для того чтобы обезопасить себя от возможных рисков, рекомендуем заранее проконсультироваться с нашим юристом. Специалист подробно опишет процедуру приобретения квартиры в ипотеку, поможет с выбором оптимального кредитного продукта, оформлением документации, а в случае необходимости, сопроводит клиента до самого конца.
Работаем
по всей РФ
0 + активных клиентов ЕЮС
0 лет на рынке
Получить консультацию
+ 250 юристов готовы помочь в решении вашей ситуации
Расходы заемщика, учитываемые при расчете
При определении финансового положения потенциального клиента, достаточного для исполнения кредитных обязательств банк учитывает не только доход для ипотеки, но и регулярные затраты заявителя. Обращают внимание на:
- размер коммунальных платежей;
- траты на повседневные нужды;
- наличие (отсутствие) иждивенцев;
- сумму обязательств по другим кредитам;
- наличие (отсутствие) иных задолженностей.
Если затраты потенциального заемщика существенно сокращают его ежемесячный доход, то шансы на получение ипотеки сокращаются.
Обратите внимание! Каждая кредитная организация разрабатывает и утверждает собственные правила определения платежеспособности потенциального клиента. Поэтому назвать точную сумму доходов и затрат, при которых гражданину одобрят жилищный кредит, невозможно.
Дадут ли ипотеку: расчет
Чтобы понять, какая зарплата должна быть для ипотеки, необходимо обратить внимание на стоимость планируемого к покупке жилья, срок кредитования и процентную ставку.
Как правило, рассматриваемые показатели в разных кредитных организациях отличаются друг от друга. Также, они варьируются в зависимости от ипотечной программы.
Зачастую ипотеку одобряют, если ежемесячный платеж по жилищному займу составляет 40% от заработной платы. Для того чтобы рассчитать сумму ипотеки по доходу, необходимо:
- заработную плату умножаем на 40% (получаем допустимый размер ежемесячного платежа);
- найдем сумму, которую заемщик уплатит за все время ипотеки, для этого ранее вычисленный показатель перемножим с числом месяцев кредитования;
- ежемесячный платеж умножаем на 12;
- находим произведение между выше рассчитанным результатом и числом процентов, поделенных на «100 + число процентов) – это переплата по кредиту за год;
- умножаем результат на число лет кредитования;
- от общей суммы, которую уплатит плательщик за все время, отнимаем выше рассчитанный показатель.
Пример из практики:
Мужчина получает заработную плату в размере 50 тыс. рублей каждый месяц. Он Планирует взять ипотеку на 10 лет с годовой ставкой 15% и первоначальным взносом 300 тыс. рублей. Рассчитаем, какую сумму ему одобрят:
50000 * 40% = 20 тыс. руб. (максимально допустимый ежемесячный платеж);
20 000 * 12 * 10 = 2,4 млн руб. (сумма, которую заемщик выплатит банку за 10 лет);
20 000 * 12 = 240 тыс. руб.;
240000 * 15 / (15 + 100) = 31 304 руб. (переплата за год);
31304 * 10 = 313 040 руб. (сумма процентов за 10 лет);
2400000 – 313040 = 2086960 руб.
В нашем случае, при заработной плате 50 тыс. рублей мужчине могут одобрить максимальную сумму ипотеки в размере 2086960 руб.
Обратите внимание, выше представленный расчет ипотеки от зарплаты является приблизительным. Именно по такой схеме банк вычисляет сумму кредита, которую можно предоставить заявителю, но в расчетах участвуют и другие показатели, оказывающие влияние на уменьшение ежемесячного дохода гражданина.
Факторы, влияющие на решение банка
Как правило, доход для получения ипотеки является не единственным фактором, который влияет на решение банка о предоставлении ипотеки. Учитывают и иные индивидуальные особенности:
- отрасль, в которой трудится гражданин;
- стаж работы на последнем месте;
- срок кредитования;
- наличие (отсутствие) у потенциального заемщика дополнительного дохода, кроме заработной платы;
- число работающих членов семьи;
- количество иждивенцев;
- состояние здоровья клиента;
- возраст потенциального заемщика;
- размер ежемесячных обязательств.
Критерии одобрения ипотеки разнятся от банка к банку. Одни кредитные организации считают благонадежными плательщиками работников бюджетной сферы, другие, наоборот, с затруднением выдают жилищные кредиты заемщикам, трудящимся в данной отрасли.
Важно! Практически на всех официальных сайтах банков есть кредитный калькулятор, при помощи которого можно без труда вычислить сумму ежемесячного платежа по ипотеке. Это поможет понять, достаточно ли человек зарабатывает для получения жилищного кредита.
Что делать, если маленькая зарплата
Взять ипотеку с маленькой зарплатой достаточно трудно, так как практически все банки в первую очередь обращают внимание на официальный ежемесячный доход потенциального заемщика. Если он не удовлетворяет требованиям кредитной организации, то шансы на одобрение жилищного кредита ничтожно малы.
К сожалению, не у каждого зарплата для ипотеки приемлема. Если потенциальный заемщик имеет небольшой доход, то можно попробовать применить следующие методы.
изменить условия кредитования, например, выбрать другое, более дешевое жилье или увеличить срок займа;
подать заявку в несколько банков;
предоставить подтверждение о наличии иного дохода, при его наличии;
использовать дополнительный залог.
Как показывает практика, ипотека с маленькой зарплатой доступна тем, кто претендует на получение государственной поддержки в области жилищного кредитования. Например, семьи с детьми могут взять ипотеку по сниженной ставке. Также годовой процент снижают тем, кто планирует приобрести жилье в сельской местности. Внимательно ознакомьтесь с льготными программами, действующими в регионе или в конкретном банке.


Задайте вопрос юристу бесплатно — оцените шансы на успех
При возникновении любых вопросов, связанных с ипотечным кредитованием, с порядком покупки недвижимости в кредит, рекомендуем проконсультироваться с нашим юристом. Специалисты готовы предоставить консультацию в любое время суток, полностью удалено и анонимно.
Работаем
по всей РФ
0 + активных клиентов ЕЮС
0 лет на рынке
Получить
консультацию
+ 250 юристов готовы помочь в вашей ситуации
Привлечь созаемщика
Привлечение созаемщиков – это один из наиболее распространенных методов получения кредита с небольшой официальной заработной платой.
В связи с тем, что созаемщик на основании статьи 323 ГК РФ несет солидарную ответственность перед банком за неисполнение обязательств вместе с основным заемщиком, доходы первого тоже учитываются при определении возможности предоставления жилищного кредита.
Образец заявления
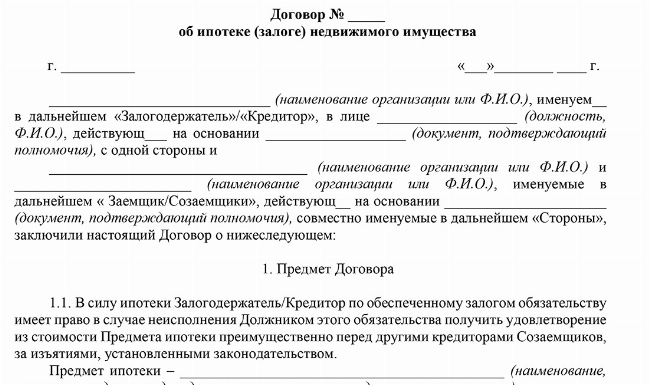
Образец договора ипотечного кредитования с привлечением созаемщика в 2023 году
Изменение условий кредитования
Как правило, первоначальная минимальная сумма для ипотеки, используемая в качестве взноса, устанавливается кредитной организацией. Ее определяют в процентном выражении к стоимости недвижимости.
Чтобы увеличить шансы на одобрение ипотеки можно попросить сотрудника кредитной организации предоставить индивидуальные условия кредитования за счет увеличения первоначального взноса или предоставить дополнительный дорогостоящий залог (автомобиль, квартиру, дачу, землю). В таком случае риски банка уменьшаются, что может оказать положительное воздействие на окончательное решение кредитной организации.
Также, рекомендуется рассмотреть возможность увеличения срока кредитования. Это поможет сократить объем ежемесячных финансовых обязательств перед организацией.
Еще один вариант – участие в льготных программах ипотечного кредитования. Их суть заключается в снижении ставки по кредиту.
Выбрать другое жилье
Если, определив размер кредита по зарплате, гражданин понимает, что его дохода недостаточно для одобрения ипотеки, можно попробовать выбрать другое, более дешевое жилье.
Снижение стоимости займа помогает уменьшить сумму ежемесячных платежей. Чем меньше потенциальному заемщику придется платить по кредиту, тем выше шансов на его одобрение банком при наличии небольшой заработной платы.
Предоставить подтверждения дополнительных доходов
Некоторые кредитные организации при принятии решения о предоставлении жилищного займа обращают внимание не только на официальную заработную плату, но и на размер регулярных дополнительных поступлений.
Чтобы подтвердить необходимый доход для ипотеки, представляют следующие документы:
- 2-НДФЛ или справку по форме банка о размере заработной платы;
- Выписку по вкладу;
- Справку о доходах от ценных бумаг;
- Договор ГПХ, справку о доходах и налогах, если сборы вносил работодатель либо копию декларации 3-НДФЛ, если работник исполнял налоговые обязательства самостоятельно;
- Справку о пенсии;
- Справку из налоговой об уплате налога в качестве самозанятого.
- Документы для подтверждения дополнительного и основного дохода должны быть актуальными на момент их подачи в банковское учреждение.
Обратите внимание! В качестве первого взноса по ипотеке можно использовать средства Материнского (семейного) капитала. А многодетные родители, у которых 3-й или последующий ребенок родился с 1 января 2019 г. претендуют на получение субсидии, на погашение ипотечного займа в размере 450 тыс. рублей. На эти же цели можно потратить и МСК, что поможет существенно снизить кредитную нагрузку.
Судебная практика
Суд рассмотрел исковое заявление ПАО «Сбербанк» к Управлению Федеральной службы государственной регистрации, кадастра и картографии о погашении регистрационной записи в виде ипотеки.
Ответчик пояснил, что между ПАО «Сбербанк» и Катановым П.Д. был заключен ипотечный договор, на основании которого ответчик принял на себя обязательство предоставить заемщику кредит в размере 1 млн рублей на приобретение квартиры.
Мерой обеспечения исполнения обязательств является ипотека приобретенной Катановым недвижимости. Право собственности и право залога банка в силу закона на указанные объекты недвижимости было зарегистрировано Управлением федеральной службы государственной регистрации, кадастра и картографии.
В настоящее время обязательства созаемщиков по кредитному договору исполнены в полном объеме. Банк подал заявление в Росреестр о снятии обременений, однако процедура была приостановлена по причине отсутствия закладной.
Выяснилось, что закладная выдана представителю кредитной организации. В настоящее время оригинала документа в банке нет. Ответчик просит признать отсутствующим с погашением соответствующей записи о регистрации обременения в виде ипотеки в силу закона в пользу ПАО Сбербанк на квартиру.
Суд установил, что Катанов исполнил обязательства по ипотеке в полном объеме, а залогодержатель не имеет к залогодателю никаких претензий.
По мнению суда, требование истца к Управлению Федеральной службы государственной регистрации, кадастра и картографии о признании обременения в виде ипотеки прекращённым удовлетворению не подлежит, а ответчику Катанову П.Д. подлежит удовлетворению.
Суд удовлетворил исковые требования частично, признал отсутствующим с погашением регистрационной записи обременение в виде ипотеки в силу закона в пользу ПАО «Сбербанк» на квартиру. В удовлетворении требований к Управлению Федеральной службы государственной регистрации, кадастра и картографии отказать.
Частые вопросы
Сколько надо зарабатывать, чтобы взять ипотеку? Можно ли ее оформить заемщику, который получает зарплату в размере МРОТ?
Однозначно ответить на вопрос, с какой зарплатой дают ипотеку, невозможно. Как показывает практика, чаще всего банки одобряют жилищный кредит, если потенциально после исполнения финансовых обязательств перед кредитной организацией у заемщика остается еще 60% дохода. Советуем обратиться в банк для расчета максимального размера ипотеки по зарплате.
Можно ли взять ипотеку, если заемщик работает не официально?
Сейчас некоторые кредитные организации готовы предоставить ипотеку без подтверждения дохода. Однако условия по такому кредитования будут не выгодными для заемщика. Как правило, банк увеличивает процентную ставку и размер первоначального взноса. Также, потенциальный клиент должен иметь хорошую кредитную историю.
Как подтвердить доход для получения ипотеки индивидуальному предпринимателю, применяющему общую систему налогообложения?
Для подтверждения дохода ИП в банк предоставляют налоговую декларацию с отметкой о принятии. Если документ подан по почте, то к нему прилагают извещение о получении пакета ФНС, а если онлайн через сайт ФНС или Госуслуги – извещение о получении электронной декларации.
Я недавно устроился на работу. Сколько нужно проработать, чтобы оформить ипотеку, и какую зп получать?
Кредитные организации самостоятельно определяют требования к стажу работы на последнем месте и уровню заработка потенциального заемщика. Как показывает практика, для того, чтобы одобрили жилищный кредит нужно отработать не менее полугода и иметь заработную плату выше прожиточного минимума. Рекомендуем провести расчеты: определить, какую часть составляет потенциальный ежемесячный платеж по ипотеке от дохода. Опирайтесь на отношение 40/40, где 40% — это финансовые обязательства перед банком, а 60% — остаток заработной платы после за вычетом кредитного платежа.
Прочитала на форуме, что девушке дали ипотеку, а она получает прожиточный минимум. Правда ли, что дают жилищный займ с такой низкой зарплатой?
Как показывает практика, кредитные организации неохотно одобряют долгосрочный крупный кредит, если у потенциального заемщика низкая заработная плата. Однако, принимая решение о предоставлении ипотеки, банк оценивает не только доход заявителя, но и другие факторы. Вполне возможно, что девушка предоставила иные доказательства своей платежеспособности и благонадежности, например, привела созаемщиков, имеющих хороший заработок, предоставила в залог дополнительное имущество либо подтверждения наличия доходов от ценных бумаг, депозитов и др.
Заключение эксперта
Невозможно с уверенностью сказать, какая должна быть зарплата для получения ипотеки. Кредитные организации устанавливают собственные критерии определения благонадежности и платежеспособности потенциального заемщика.
Как показывает практика, банки чаще всего одобряют жилищный кредит, если будущий ежемесячный платеж по займу не превышает 40% от дохода. Гораздо реже применяются пропорции 50/50 или 60/40.
Если заработная плата заявителя маленькая, то последний может воспользоваться дополнительными видами обеспечения исполнения обязательств, например, привлечь созаемщиков, увеличить первоначальный взнос, предоставить иное ценное имущество в залог.
Учтите, что банк принимает окончательное решение, опираясь не только на размер заработка потенциального заемщика, но и на другие факторы, такие как возраст, стаж по последнему месту работы, есть ли у человека иждивенцы, дополнительная кредитная нагрузка и другие.
Публикуем только проверенную информацию
Какая зарплата нужна для ипотеки?

Ипотека подразумевает выдачу кредита для покупки жилья на длительный срок. При этом сумма выдается довольно крупная, а к ней добавляются проценты или комиссионные. Поэтому зарплата для ипотеки должна быть такой, чтобы ее хватило не только на погашение ежемесячных платежей, но и на поддержание нормальных условий для жизни. Общепризнанных требований не существует, однако есть ряд нюансов, при которых банки готовы выдать жилищный кредит. Одно из основных условий – стабильный доход, подтвержденный официально.
Поиск ипотеки
Какой доход должен быть для получения ипотеки?
Не существует минимального или максимального показателя, при котором клиенту гарантировано одобрят ипотеку. Это рассчитывается в индивидуальном порядке, но минимальный оклад вряд-ли подойдет. Сколько же должен зарабатывать потенциальный заемщик, чтобы ему выдали ипотечный кредит?
Все просто: чем выше заработок – тем больше шансы на получение жилищного кредита. Тут надо отметить 2 фактора.
- При расчете ипотеки учитывается процент от зарплаты, соразмерно которому определяется максимально допустимая сумма. Конкретных цифр нет – многое зависит от локации, в которой планируется покупка недвижимости. Квартиры в Москве, Сочи и Санкт-Петербурге дорогие, поэтому уровень дохода должен быть высоким. Жилье в области или на окраине города стоит дешевле, а значит для оформления ипотеки подойдет зарплата поменьше.
- Принимается во внимание также итоговое соотношение доходов и расходов. Норма, согласно которой банки готовы утвердить кредит – когда на его погашение у клиента будет уходить не больше, чем 40-50% дохода. Если же у человека есть другие долговые обязательства (например, ранее оформленный автокредит), то сумма на их погашение добавляется к расходам.
Кредит «Вторичное жильё»
Альфа-Банк, Лиц. № 1326

Получить кредит
- Если при зарплате 40000, 15000 рублей уходит на автокредит, об ипотеке можно даже не мечтать.
- Когда гражданин зарабатывает 30000 рублей, но при этом не имеет других долгов, то кредит в большей вероятности одобрят – при условии, что ежемесячный платеж не превысит 15000 рублей.
- А если клиент получает ежемесячный доход 20000 рублей, и при этом у него есть ребенок, которого нужно содержать, то банк в ипотеке откажет.
Когда ипотеку оформляет семья, – учитывается совокупный доход, а долговые обязательства (как и все имущество) делятся поровну. Тогда после вычета суммы погашения и других долговых выплат, остатка средств должно хватить на жизнь – то есть, на каждого члена семьи должен оставаться прожиточный минимум. Но и тут есть ряд нюансов:
- при наличии детей вычитаются расходы на них;
- при наличии пособия оно добавляется к доходам;
- если супруга находится на иждивении у мужа, это приведет к снижению суммы выданной ипотеки.
В любом случае, платежеспособность клиентов будет оцениваться банком индивидуально.
Семейная ипотека
СберБанк, Лиц. № 1481
Получить кредит
Что учитывает банк при оценке доходов для выдачи ипотеки
В большинстве случаев для оценки платежеспособности потенциального заемщика используется скоринговая система. Заполненную претендентом анкету-заявку обрабатывает компьютерная программа, после чего выставляет оценку в виде баллов. Самые высокие баллы начисляются тем, кто продемонстрировал хорошее финансовое положение, предусматривающее наличие:
- недвижимого имущества (загородного дома, дачи);
- автомобиля и гаража;
- собственного бизнеса или доходов от самозанятости;
- прибыли от инвестиций;
- земельного участка.
Оценка повышается при наличии большого трудового стажа на текущем месте работы, высшего образования и востребованной профессии, при участии в общественных организациях, а также для людей трудоспособного возраста. Автоматически отсеиваются граждане, которые не подходят по критериям:
- возраст (старше 75 лет);
- плохое здоровье;
- трудовая занятость (недостаточный стаж работы);
- уровень дохода;
- множество иждивенцев.
Для «малонадежных» клиентов может быть предложен кредит в минимальном размере под максимальные проценты. Соглашаться ли на такие условия – личный выбор каждого.
Кредит «На покупку квартиры и апартаментов»
Национальная Фабрика Ипотеки, Лиц. № 7706450420
17.99 — 21.99%
Получить кредит
Необходимый доход для получения ипотеки в СберБанке
Ведущее финансовое учреждение России, жилищные программы которого пользуются высоким спросом. Банк рассматривает каждую заявку на ипотеку индивидуально, но действует общее правило для всех заемщиков: их ежемесячный доход должен быть больше ежемесячных выплат по ипотеке как минимум в 2 раза. В идеале – когда платежи не превышают 40% от официальной прибыли. Сумма остатка определяется после вычитания обязательных затрат:
- алименты;
- аренда жилья;
- другие долги;
- прочие обязательства.
Для беспроблемной выплаты ипотеки нужен достаточный уровень дохода, минимальная зарплата для ипотеки не подойдет. Достаточный доход подразумевает, что независимо от жизненных сложностей или временных материальных проблем, которые могут возникнуть во время действия ипотечного договора (потеря работы, болезнь), клиент сможет в стандартном порядке выполнять свои долговые обязательства. С учетом прожиточного минимума и расценок на недвижимость, СберБанк готов одобрить ипотеку при зарплате заемщика около 40000 рублей. Но эта сумма условная.
Кредит «Новостройка»
Совкомбанк, Лиц. № 963
Получить кредит
Поскольку ипотечные программы СберБанка выбирает большинство клиентов, рассмотрим условия для среднестатистических заемщиков, не пользующихся услугами учреждения (зарплатными проектами, депозитным счетом и др.).
Тот, кто планирует взять квартиру в новостройке, должен сначала накопить минимум 10% от стоимости жилья для первого взноса. Базовая процентная ставка составляет 10,8% (при использовании зарплатной карты СберБанка сокращается до 10,3%). Но:
- при отказе от страхования жизни она увеличивается до 11,8%;
- а если отказаться от «Сервиса электронной регистрации» и первоначальный взнос до 20%, ставка повышается еще на 0,8% в сумме.
В итоге мы вышли на ставку 12,6%. При невозможности подтверждения дохода справкой она останется неизменной – до 12,6%. Максимальный срок ипотечного кредитования – 30 лет.
Читайте также:
Расчет ипотеки по доходу
Теперь рассмотрим на конкретных примерах, как производится расчет суммы возможного ипотечного кредита при определенной зарплате.
Кредит «Залоговый кредит+»
Норвик Банк (Вятка Банк), Лиц. № 902
Получить кредит
Пример расчета №1
Допустим, молодой специалист хочет выяснить, дадут ли ипотеку с зарплатой 20000 рублей и на что он может рассчитывать при таком доходе, если хочет купить квартиру в Московской области, стоимостью в 2 млн. руб. При соблюдении условий:
- оплата 15% первоначального взноса в размере 300 000 руб.;
- подтверждении дохода справкой;
- оформлении кредита на максимальный срок 30 лет;
- использование страховки;
- электронная регистрация сделки.
он получит ставку 11,3%. В итоге минимальный ежемесячный платеж будет составлять 16576 руб. В идеале требуемая зарплата для одобрения такой ипотеки – 21339 р. Поскольку разница между существующей и требуемой з/п небольшая (1339 руб.), банк может утвердить ипотеку при условии, что у клиента хорошая кредитная история.
Пример расчета №2
При официально подтвержденной зарплате 50000 рублей, клиент выбирает квартиру в одной из новостроек Санкт-Петербурга не от аккредитованного застройщика, которая оценивается в 4 миллиона рублей. Оптимальные условия при этом:
- первоначальный взнос – 30%;
- срок ипотеки – 10 лет;
- использование страховки.
Ипотека с господдержкой
Россельхозбанк, Лиц. № 3349
Получить кредит
Тогда при итоговой ставке 11,1% размер ежемесячного платежа составит 38729 рублей, что приравнивается к требуемому ежемесячному доходу в 49856 рублей. Поскольку у клиента зарплата для ипотеки превышает эту сумму, вероятно, кредит ему выдадут.
Пример расчета №3
Если чистый доход заемщикасоставляет 80000 рублей, но его невозможно подтвердить официально. Допустим, этот клиент планирует купить квартиру в Москве у стороннего застройщика по цене 7 млн.руб., и не хочет использовать страховку. Он выбирает условия:
- первоначальный взнос – 50%;
- срок кредитования – 7 лет.
В такой ситуации ставка будет 12,1%, ежемесячный платеж составит 61972 руб., а требуемая зарплата – 79778 руб. Скорее всего, этому гражданину ипотека с неофициальным доходом будет одобрена.
Здесь приведены только предварительные расчеты. При обращении в банк они могут изменяться как в большую, так и в меньшую сторону (в зависимости от индивидуальных возможностей потенциального клиента).
Как подтвердить доход?
Будущий заемщик должен подтвердить постоянное трудоустройство с официальным заработком. Для этого требуется справка по форме 2-НДФЛ с отображением зарплаты за последние полгода. Не все сотрудники крупных организаций могут предоставить такой документ, поэтому банк готов принять от них на рассмотрение справку, в которой указан:
- уровень доходов;
- реквизиты и контактные данные фирмы (для проверки информации службой безопасности банка);
- факт, что потенциальный заемщик работает в компании не меньше 6 месяцев (с указанием должности).
Подтвердить наличие дополнительных источников дохода можно, предоставив:
- выписки по вкладам;
- подтверждение страховых денежных выплат;
- выписки по прибыли от акций и других ценных бумаг;
- подтвержденные договором средства, полученные от сдачи недвижимости в наем;
- справку с неофициальной работы по форме банка;
- выписки по начислениям с банковских счетов;
- налоговую декларацию на полученный доход (для ИП и юрлиц);
- доказательства наличия дивидендов от участия в бизнесе;
- пожизненные выплаты определенным категориям граждан;
- вознаграждения по договорам гражданско-правового характера или от пользования интеллектуальной собственностью потенциального заемщика.
Все будет строго проверяться, и не все документы примут в расчет в том или другом банке. Однако стоит использовать такую возможность для получения большей суммы. В данном случае клиент будет контролироваться в жестком порядке.
Дадут ли ипотеку с серой зарплатой?
Среднестатистический банк выдаст ипотечный кредит только в случае, если заемщик сможет документально подтвердить достаточный для погашения доход. Поэтому «серая» зарплата и словесные гарантии не принимаются.
Тем не менее, некоторые финансовые учреждения (в т.ч. СберБанк) все чаще предлагают ипотечные программы, которые дают возможность оформить кредит по двум документам, без справки о доходах. Для этого нужен:
- паспорт;
- дополнительный документ, удостоверяющий личность.
При этом процентная ставка будет выше, а кредитная история клиента должна быть безупречной.
Вариант выхода из ситуации, как и в случае оформления ипотеки с маленькой официальной зарплатой – внести первый взнос в размере более 50% от стоимости жилья, а остальную половину оформить в ипотеку, что предлагает СберБанк. В результате сумма ежемесячных выплат будет относительно небольшой, и подтверждение доходов не понадобится.
Другими словами, при оценке платежеспособности клиента банк отталкивается от официальной «белой» зарплаты, однако принимает в расчет наличие других незадекларированных доходов, в числе которых может быть «серая» зарплата.
С другой стороны – лучше обратиться в банк, где изначально предусмотрены программы без подтверждения зарплаты. Например, есть учреждения (ВТБ), предлагающие ипотеку «без формальностей» и доказательств платежеспособности.
Если официальная зарплата маленькая
Как выйти из ситуации тем, кто мечтает о собственном уютном жилье, но зарплаты, чтобы взять ипотеку, недостаточно? Даже из итого тупика можно найти выход. Есть несколько основных вариантов:
- Самый простой – выбрать жилье подешевле.
- Воспользоваться программой кредитования, где не требуется подтверждение занятости и платежеспособности заемщика.
- Подключиться к зарплатному проекту выбранного банка. Своим клиентам обычно предлагаются более лояльные условия и пониженные процентные ставки.
- Предоставить залог – например, ценное высоколиквидное имущество или другую недвижимость, оформленную на вас.
- Выбрать максимальный срок кредитования. Итоговая сумма к погашению при этом может увеличиться, зато размер ежемесячных платежей будет существенно ниже.
- Подтвердить наличие дополнительных неофициальных доходов. Некоторые прибегают к оформлению дополнительного потребительского кредита на родственника, однако в данном случае «облегчение» будет временным, поскольку потом придется выплачивать два займа одновременно.
- Увеличить первоначальный платеж, чтобы снизить ежемесячные взносы.
- Использовать льготы наподобие материнского капитала.
- Внимательно изучить все акции по жилищному кредитованию, предлагаемые банками, а также муниципальные и государственные программы по субсидированию. Нашедшие подходящие для себя варианты смогут получить более выгодные условия или воспользоваться предусмотренными скидками.
- Привлечь со-заемщиков по ипотеке (некоторые банки позволяют привлекать до 3-х человек). Главное, чтобы их доходы были учтены кредитором.
Перед обращением в банк необходимо реально оценить свои доходы и рассчитать размер платежей, который будет максимально комфортным. При этом нужно учитывать как накопления, так и текущие затраты (к примеру, на аренду жилья), а потом выяснить в банке, на сколько одобрят ипотеку при такой зарплате. Тогда будет гораздо проще подобрать оптимальный кредит и заранее спрогнозировать ситуацию с возможными вариантами развития.