ЦБ передает правительству контроль над Сбербанком
Правительство все-таки выкупит у ЦБ акции крупнейшего банка страны. Сделка обойдется более чем в 2,5 трлн руб. Вопрос в новой стратегии Сбербанка — Герман Греф грозился покинуть пост, если новый акционер ее не одобрит
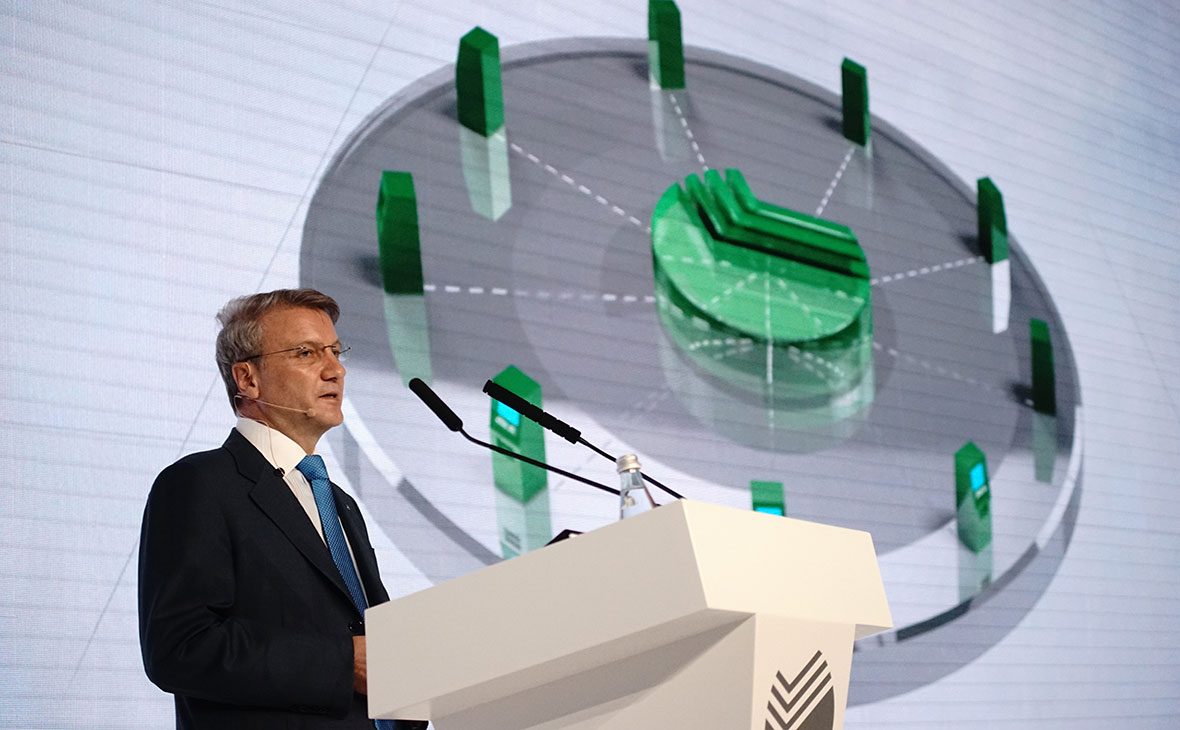
Герман Греф (Фото: Олег Яковлев / РБК)
Центробанк продаст правительству принадлежащий ему контрольный пакет акций Сбербанка — 50% плюс одна акция. Минфин и ЦБ во вторник, 11 февраля, объявили, что необходимый законопроект уже разработан и направлен в правительство. Государство планирует выкупить акции по рыночной стоимости. На эти цели будут направлены ликвидные средства Фонда национального благосостояния (ФНБ), превышающие порог 7% ВВП. Продажа будет осуществляться частями. Как сообщил РБК представитель ЦБ, количество лотов и скорость продажи будут зависеть от наполнения ФНБ. В Минфине подтвердили, что в ФНБ недостаточно ликвидных средств, чтобы сразу купить весь пакет Сбербанка, там рассчитывают, что необходимая сумма появится в течение 12 месяцев. Акции будут переходить в собственность покупателя по мере их оплаты. Окончательная цена сделки станет известна позже — ЦБ рассчитает ее на основе средневзвешенной цены акций за шесть полных месяцев до даты первой сделки. По этой методике стоимость продаваемого пакета на 11 февраля составляет около 2,7 трлн руб. Если законопроект внесут в Госдуму в марте, он может быть рассмотрен в ускоренном порядке и принят в весеннюю сессию, заявил РБК глава думского комитета по финансовому рынку Анатолий Аксаков.
Зачем нужна сделка
Продажа Сбербанка, который в отличие от большинства госбанков исторически принадлежит ЦБ, а не правительству, обсуждается много лет. У ЦБ существует конфликт интересов: он совмещает роли акционера, регулятора и надзорного органа, отмечается в сообщении Минфина, а продажа акций Сбербанка «позволит снять вопросы». На то, что контроль ЦБ над крупнейшим банком страны выглядит странно, указывали России страны — члены Организации экономического сотрудничества и развития до 2014 года, рассказывал в октябре замминистра финансов Алексей Моисеев. Активизации дискуссии о смене главного акционера Сбербанка в последние месяцы предшествовал спор о дивидендах крупнейшего банка. С 2017 года они не зачисляются в доходы ЦБ, а передаются регулятором напрямую в бюджет. По законодательству ЦБ передает в бюджет 75% своей прибыли, но с 2017 года этого не делает, поскольку показывает убытки из-за санации банков. Убыток ЦБ в 2017 году составил рекордные 435,3 млрд руб., в 2018-м — 434,7 млрд руб. Если бы в этот период дивиденды Сбербанка шли в доходы ЦБ, бюджет недополучил бы суммы, на которые рассчитывал. В мае 2019 года председатель ЦБ Эльвира Набиуллина предложила вернуться к прежней системе зачисления дивидендов в доходы регулятора (это помогло бы покрыть часть убытков из-за санирования банков).
Конфликт интересов существовал всегда, вопрос о выходе регулятора из структуры акционеров Сбербанка давно назрел и не раз обсуждался, но ЦБ было не до того — сначала из-за финансового кризиса, потом из-за фокуса на санации частных банков, говорит старший кредитный специалист Moody’s Ольга Ульянова. В самой продаже нет ничего необычного, наоборот, нетипичным является то, что банковский регулятор владел контрольным пакетом в крупнейшем банке, считает она: обычно владельцем госбанков выступает государство. В декабре об обсуждении смены контролирующего акционера банка сообщил Reuters со ссылкой на источники, затем это подтвердил министр финансов Антон Силуанов. А председатель ЦБ Эльвира Набиуллина в интервью «Интерфаксу» заявляла, что речь может идти только о продаже пакета правительству, а не о его передаче (балансовая стоимость банка составляет лишь 72,9 млрд руб.).
Согласно достигнутым договоренностям 700 млрд руб. (то есть порядка 25%) от продажи акций Сбербанка ЦБ включит в свои доходы за 2020 год, сообщил представитель регулятора. Оставшиеся средства, по его словам, ЦБ передаст в казну — частично в форме денежных средств, частично в форме требований к Сбербанку по субординированному займу и к ВЭБу — по депозиту. Правительство может рассмотреть законопроект о выходе ЦБ из капитала Сбербанка уже в четверг, 13 февраля, сообщили агентства со ссылкой на Минфин. По данным Reuters, первый этап сделки по покупке Сбербанка начнется в апреле.
Что получат миноритарии
При продаже первой части пакета Центробанк (а не покупатель) сделает миноритарным акционерам Сбербанка оферту на выкуп акций: предложит им продать имеющиеся у них на руках акции по цене сделки между ЦБ и правительством. Согласно действующему закону об акционерных обществах, предложить миноритариям продать свои акции должен покупатель пакета, а не продавец, замечает директор по телекоммуникациям и финансовому сектору представительства Prosperity Capital Management Александр Васюк. Представитель ЦБ назвал условия сделки «уникальными» и подчеркнул, что в законопроекте будут отдельно прописаны особенности взаимодействия с миноритариями Сбербанка. Но акции миноритариев не должны остаться у государства — согласно документу до конца 2022 года регулятор должен будет выкупленные акции продать. Сейчас в свободном обращении находятся 48% акций Сбербанка (в том числе 45% — у нерезидентов). Вероятно, первым лотом ЦБ передаст правительству пакет ровно на 30% акций (по закону покупатель более 30% должен сделать публичную оферту прочим акционерам), полагает партнер «Егоров, Пугинский, Афанасьев и партнеры» Дмитрий Степанов. Затем, по его мнению, ЦБ с Минфином в рамках разработанного законопроекта пропишут в законодательство об акционерных обществах исключение, освобождающее правительство от обязанности делать оферту миноритариям, после чего проведут сделки по продаже остальной части пакета. Минфин и ЦБ скорее будут склонны выбирать «цену пониже, чем повыше», считает экономист по России и СНГ «Ренессанс Капитала» Софья Донец. «Вряд ли хотя бы один акционер Сбербанка из-за смены собственника решит продать свои акции», — сомневается бывший зампред ЦБ, завкафедрой финансовых рынков РАНХиГС Константин Корищенко. Он уверен, что Минфин и ЦБ учли нюансы законодательства и озвучили планы об оферте миноритариям, «чтобы не попадать в неудобные ситуации». С момента объявления о продаже Сбербанка (15:40 мск) акции росли в цене с 255,17 руб. за штуку до 259,77 руб. (плюс 3% к открытию), но спустя два часа опустились ниже 255 руб. Сейчас средневзвешенная цена акции банка за шесть месяцев (по этому принципу будет определяться цена сделки между ЦБ и правительством) составляет 238,4 за штуку, то есть на 8% ниже текущей биржевой цены, оценивает старший аналитик «ВТБ Капитала» Михаил Шлемов. Если цена оферты будет ниже рынка, то объем выкупленных Центробанком бумаг будет незначительным — соответственно, и будущая реализация этого пакета не окажет существенного влияния на котировки, полагает начальник отдела экспертов по фондовому рынку «БКС Брокер» Василий Карпунин.
Сколько денег в ФНБ на выкуп Сбербанка
В долларовом выражении ликвидная часть ФНБ в 2020 году составляет около $143 млрд (не ясно, когда точно эти деньги будут перечислены в ФНБ, но правительство исходит из того, что они фактически уже являются частью ФНБ). По текущему курсу доллара к рублю ликвидная часть ФНБ равна примерно 9,16 трлн руб., или 8,1% прогнозируемого ВВП за 2020 год. Соответственно, превышение над 7% ВВП, которое может быть направлено на инвестиции в 2020 году, оценивается в 1,2–1,3 трлн руб. (точное значение меняется из-за изменений курсов валют). Силуанов говорил, что на внутренние инфраструктурные проекты из ФНБ в первый год может быть направлено 0,4 трлн руб. Получается, что для расчетов с ЦБ по выкупу контрольного пакета в Сбербанке в 2020 году у Минфина останется максимум 800–900 млрд руб. В 2020 году Минфину удастся оплатить до 30% всей суммы сделки, следует из расчетов РБК. Согласно федеральному бюджету на 2020–2022 годы, сумма доступных для инвестирования средств ФНБ (превышение ликвидной части над 7% ВВП) будет ежегодно возрастать — до 3,7 трлн руб. в 2021 году и до 5,8 трлн руб. в 2022 году, потому что правительство продолжает получать сверхдоходы от нефти. Этот прогноз был сделан исходя из консервативного прогноза по ценам на нефть ($55–57 за баррель), и, хотя прямо сейчас нефтяные котировки из-за коронавируса опустились ниже заложенной в бюджет прогнозной цены, ожидается, что в среднем за год цены на нефть будут не ниже прогнозируемых правительством. Власти планировали использовать часть свободных средств ФНБ для предоставления экспортных кредитов, но даже с учетом этого у Минфина будет скорее больше, чем меньше, средств для оплаты доли в Сбербанке в последующие годы по сравнению с 2020-м. Исходя из этого, расчеты могут быть завершены в течение двух-трех лет (к 2022 году). Ожидаемая дивидендная доходность акций Сбербанка по итогам 2019 года значительно превысит доходность облигаций федерального займа (ОФЗ), поэтому инвестиции в них соответствует целям управления ФНБ — обеспечит сохранность вложений и стабильность дохода от их размещения, настаивает министерство. При этом планов правительства по инвестированию ФНБ в инфраструктурные проекты покупка не отменяет, заявил Силуанов.
Превратится ли покупка Сбербанка в финансирование социнициатив
Сделка по выкупу Сбербанка в конечном счете может оказаться скрытым источником финансирования социальных инициатив президента Владимира Путина, сообщили «Ведомости». Дело в том, что доход ЦБ от продажи акций Сбербанка может частично вернуться в бюджет, поскольку ЦБ по закону перечисляет правительству 75% своей чистой прибыли, говорит Донец. Поступления от ЦБ засчитываются в ненефтегазовые доходы бюджета, а значит, на эту сумму потенциально можно увеличить общие бюджетные расходы. Таким образом, купив долю в Сбербанке на сбережения ФНБ, правительство фактически сможет трансформировать их в дополнительные расходы для финансирования мер соцподдержки. Объявленные Путиным меры финансовой поддержки российским семьям потребуют дополнительно 3,8 трлн руб. из федерального бюджета до 2024 года. Но главный экономист Альфа-банка Наталия Орлова скептически настроена по отношению к этой версии. «Продажа Сбербанка как основание для того, чтобы потратить деньги ФНБ, — это слишком странно и сложно. И с точки зрения предсказуемости бюджетных трат это выглядит неубедительно», — считает она.
Что будет со Сбербанком и Грефом
Действующая стратегия Сбербанка заканчивается в 2020 году, и банку предстоит согласовать новый трехлетний документ с новым акционером. Основные задачи нынешней стратегии направлены на создание и развитие экосистемы Сбербанка, а также на превращение банка в ИТ-компанию, которая способна конкурировать с такими технологическими гигантами, как Google, Amazon и Facebook. Но такой подход вызывал критику ЦБ: по мнению регулятора, банки не должны создавать экосистемы, так как это может негативно влиять на конкуренцию из-за создания барьеров для других поставщиков финансовых услуг. Несмотря на это, при контроле ЦБ Сбербанк реализовывал достаточно независимую стратегию развития, что положительно оценивалось инвесторами, считает руководитель направления Deloitte по оказанию услуг финансовым институтам России и СНГ Екатерина Трофимова. В 2019 году представители ЦБ занимали 29% мест в наблюдательном совете Сбербанка (четыре места), 14% — чиновники правительства (два места) и 43% — независимые директора (шесть мест). Кандидаты в наблюдательный совет Сбербанка должны быть выдвинуты до 18 марта, уточнили в пресс-службе ЦБ «Интерфаксу». Сбербанк обсуждает это с правительством и администрацией президента.
Герман Греф предупреждал, что может покинуть пост главы банка, если стратегию из-за смены основного акционера придется менять. Дальнейшая стратегия будет зависеть от видения новых кураторов Сбербанка в правительстве, говорит Трофимова, подчеркивая, что независимость Сбербанка в этом вопросе очень важна для инвесторов и участников рынка. Если передача пакета связана с тем, что у правительства есть собственное видение стратегии развития Сбербанка, в том числе в рамках реализации национальных проектов, то вполне возможна смена руководства банка, рассуждает управляющий директор рейтингового агентства НКР Станислав Волков. Сейчас неясно, найдет ли понимание со стороны правительства идеология создания экосистемы, действующей и в нефинансовой сфере, поскольку это требует существенных инвестиций, добавляет эксперт. По мнению Ольги Ульяновой, замена контролирующего акционера в предлагаемой конструкции вряд ли приведет к смене стратегии: «Сбербанк — крупнейший банк, и ему в любом случае приходится договариваться с государственными структурами на самых разных уровнях». Риски смены руководства Сбербанка минимальны, полагает заместитель директора группы рейтингов финансовых институтов АКРА Михаил Полухин. Банк на протяжении многих лет демонстрирует высокие показатели, обеспечивает растущий положительный финансовый результат, и в таких условиях кардинальные изменения в модели управления маловероятны, считает он. Перед объявлением ЦБ и Минфина о продаже Сбербанка Греф проводил пресс-конференцию по итогам наблюдательного совета. Он ушел с нее за несколько минут до того, как Минфин и ЦБ выпустили свои сообщения. Общение с журналистами продлилось всего около семи минут, хотя обычно после набсовета оно длится более получаса.
Облигации банка

В процессе ведения бизнеса у большинства компаний появляются свободные денежные средства, которые они хотели бы сохранить и преумножить. Для этого необходим инструмент, который будет приносить стабильный доход от вложений, одновременно не требуя ежедневного участия в его работе.
Сегодня ОАО «Сбер Банк» готов предложить такой инструмент.
Это облигации собственной эмиссии, номинированные в белорусских рублях, российских рублях, долларах США и евро. Инвестиции являются наиболее прибыльным и наиболее гибким инструментом для современного бизнеса.
В соответствии со статьей 138 Налогового Кодекса Республики Беларусь от 29 декабря 2009 г. № 71-3 применяется льготное налогообложение доходов, полученных от операций с облигациями, т.е. доход, получаемый от данных операций, не включается в валовую прибыль.
Разместив свободные денежные средства в облигации ОАО «Сбер Банк», предприятие получает следующие преимущества:
Максимальный доход от сделок с облигациями.
За счет льготного налогообложения по облигациям достигается более высокая эффективная доходность, нежели по депозитам.
Надежность и стабильность получаемого дохода.
В течение всего срока владения облигациями процентная ставка установлена в проспекте эмиссии облигаций и не может быть изменена эмитентом самостоятельно. Точно известно, какой размер дохода предприятие получит в определенный промежуток времени.
Регулярная выплата доходов.
В облигациях с процентным доходом предусмотрена его выплата в определенные даты, что позволяет инвестору регулярно получать дополнительный объем денежных средств.
Свободное управление.
Возможность управлять сроками размещения денежных средств, продавая и покупая облигации на вторичном рынке.
Приобретаемые облигации могут быть зачислены на счет «депо» в любом депозитарии Республики Беларусь. При необходимости, возможно открыть счет «депо» в депозитарии Банка.
В ОАО «Сбер Банк» свой доход при помощи вложений в облигации получили сотни инвесторов. Сегодня такая возможность есть и у Вас!
Сбербанк получил лицензию на выпуск цифровых финансовых активов
Банк России добавил в реестр операторов информационных систем, которые могут выпускать цифровые финансовые активы (ЦФА), две компании – Сбербанк и Lighthouse. Это значит, что компании дадут клиентам возможность выпуска ЦФА, их обращения и обмена на платформах, будут хранить эти активы и вести реестр держателей.
Теперь в реестре ЦБ три компании – первой в феврале туда попала российская токенизационная платформа Atomyze, одним из инвесторов которой является компания «Интеррос» Владимира Потанина.
Учет и обращение ЦФА, выпускаемых на платформе Сбербанка, будет происходить в информационной системе, созданной на основе распределенного реестра по технологии блокчейн. По словам представителя банка, первыми опробуют новую платформу юрлица: они смогут выпускать собственные ЦФА (позволит привлекать инвестиции с рынка), приобретать их (даст возможность вкладывать временно свободные средства с целью получения дохода) и совершать иные сделки, предусмотренные законом о ЦФА.
Lighthouse – финтех-компания, занимающаяся разработкой цифровой финансовой экосистемы. По данным сайта, компания запустила платформу цифрового факторинга с биржевой моделью финансирования, основанной на конкуренции финансовых организаций за возможность финансировать поставки. ООО «Лайтхаус» принадлежит кипрской компании Temporia limited. Генеральный директор компании Денис Иорданиди также является членом координационного совета РСПП по вопросам цифровизации.
Какие акции растут во время рецессии
Аналитики рекомендуют покупать NextEra Energy, Target, Lowe’s, Netflix
Цифровыми финансовыми активами признаются четыре вида цифровых прав: денежные требования к эмитенту, права участия в капитале непубличного акционерного общества, права по эмиссионным ценным бумагам, включая требования их передачи. При этом ЦФА могут быть «гибридными», обеспеченными одновременно несколькими активами: денежными требованиями, ценными бумагами, товарами, услугами и т. д. ЦФА имеют технические свойства криптовалют: учитываются токенами в блокчейн-сети, их можно программировать в смарт-контрактах, но экономически за ними стоят обязательства и эмитент, пояснял в статье на сайте «Сбера» директор дивизиона «Транзакционный бизнес» Сбербанка Сергей Попов. ЦФА могут быть, например, облигации – обязательства заемщика платить купон, металлы – обязательства доставить металл владельцу токена, обязательства получения дохода от метра коммерческой недвижимости, дебиторская задолженность и др.
Согласно правилам Сбербанка, на его платформе может быть выпущено два вида ЦФА: активы, включающие денежные требования, и цифровые права, включающие одновременно управление цепями поставок и активы, удостоверяющие денежные требования. Lighthouse, согласно документам, будет выпускать только активы, включающие денежные требования.
Первая попавшая в реестр компания Atomyze создана в 2019 г. при поддержке международной группы инвесторов, включая швейцарский Global Palladium Fund (палладиевый фонд «Норникеля») и «Интеррос» Потанина. На сайте Atomyze указано, что компания является площадкой для цифровизации активов и процессов на базе технологий распределенных реестров. Платформа обеспечивает выпуск и обращение ЦФА, обменивает последние на аналоги или фиатные деньги, реализует выпуск цифровых прав.
Что ждет ставки по депозитам
Окажется ли текущая доходность по вкладам максимальной или может вырасти еще
Инвестиции «Интерроса» в размере до $1 млрд в высокотехнологичные проекты, о которых компания заявила в конце 2021 г., направят в блокчейн-платформу Atomyze, а также в другие хайтек-проекты, в том числе банки и цифровые биржи, говорил Потанин «Интерфаксу». По словам бизнесмена, в России Atomyze может предлагать те же услуги, что и за рубежом, включая выпуск привязанных к металлам токенов. На российском рынке базовым активом для продуктов блокчейн-платформы могут стать договоры поставок по металлам, а также денежные требования и права по ценным бумагам.
Помогать в реализации проектов Atomyze будет российский Росбанк: он будет, в частности, идентифицировать клиента и обслуживать расчеты по банковским счетам при проведении сделок с ЦФА.
Оператором по выпуску и обмену ЦФА готовится стать компания «Системы распределенного реестра», говорил ранее ее генеральный директор Игорь Кузьмичев, реалистичным срок внесения в реестр он называл начало II квартала. Компания уже достигла предварительных договоренностей о сотрудничестве с крупными эмитентами и компаниями, которые планируют стать операторами обмена ЦФА.
ЦБ в феврале сообщил, что скоро представит для обсуждения доклад с предложениями по совершенствованию регулирования ЦФА и вопросам их налогообложения. Одна из главных проблем для инвесторов – отсутствие специальных правил в Налоговом кодексе для налогообложения операций с ЦФА в России, говорил «Ведомостям» партнер EY Алексей Кузнецов, так как есть риск применения НДС к обороту ЦФА, а для инвесторов в драгоценные металлы НДС – это серьезный фактор для выбора инструмента инвестирования. Но с полным запуском системы контроля за оборотом драгоценных металлов (ГИИС ДМДК) правительство обещало либерализовать рынок для людей, в том числе и отменить НДС на покупку драгметаллов в слитках. Такая либерализация рынка, а также появление специального регулирования в налоговом законодательстве для ЦФА могли бы сделать инвестиции в драгметаллы через ЦФА востребованными рынком, отметил Кузнецов.
Личный опыт: чем опасны акции для новичка
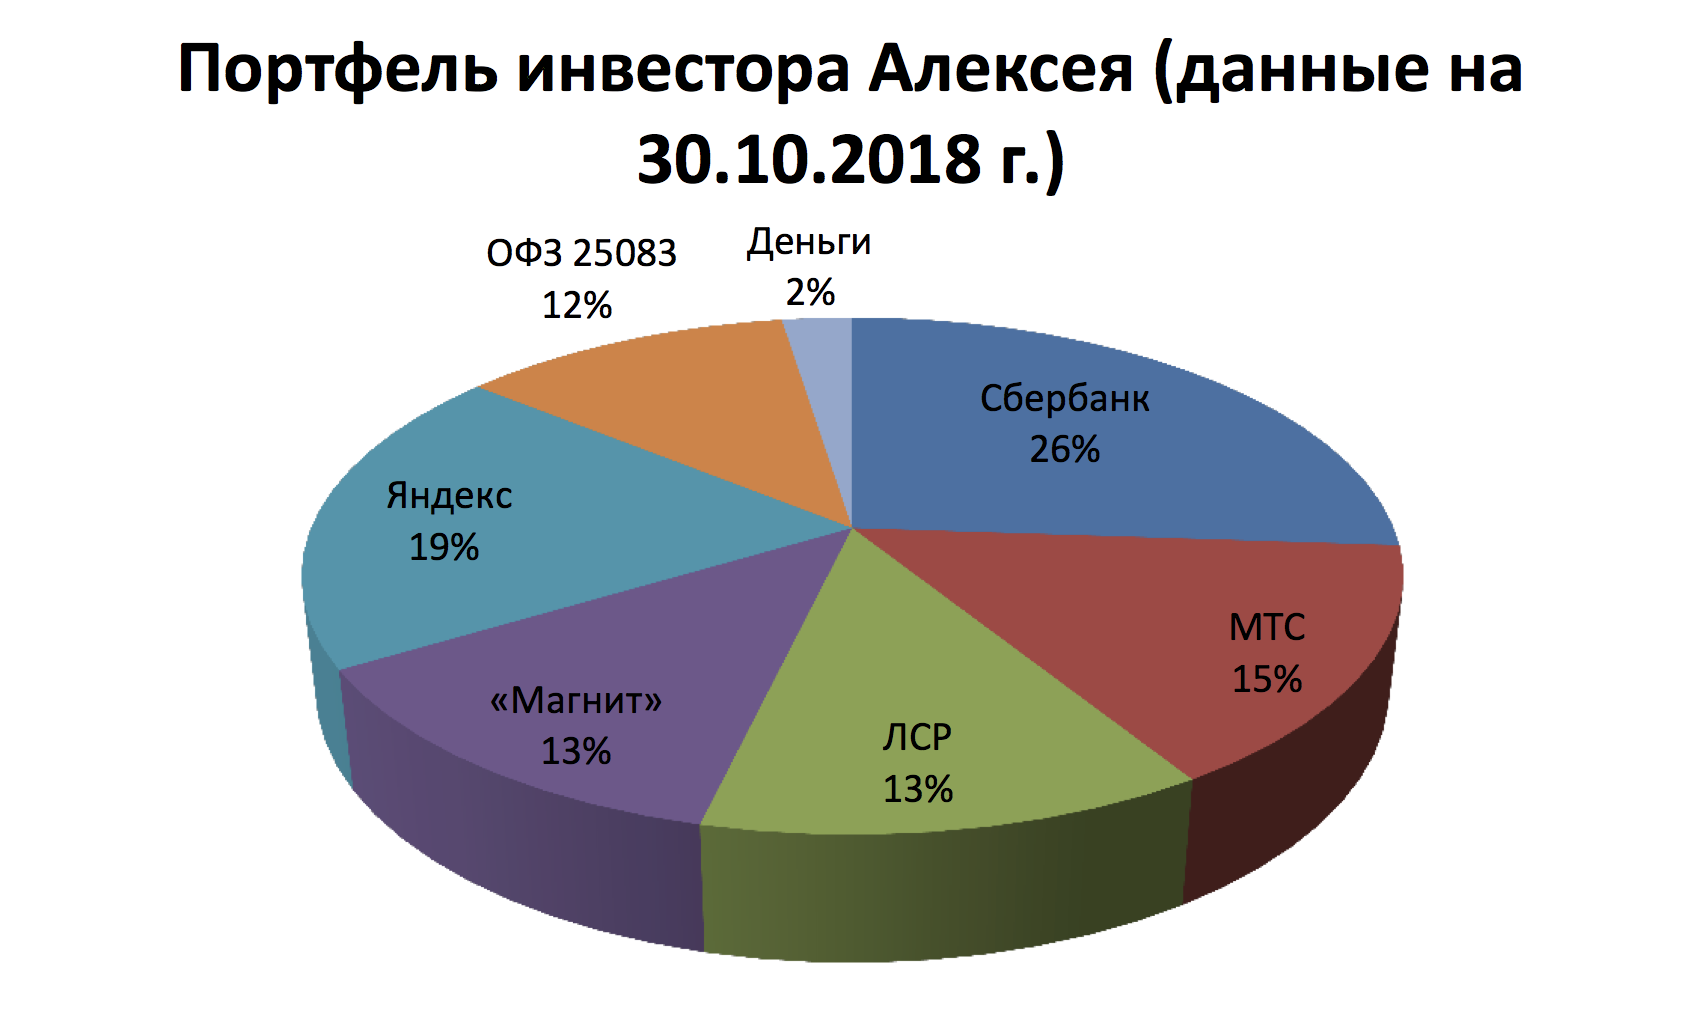
Ровно год назад я решил попробовать инвестировать в фондовый рынок и открыл ИИС. Выделил из накоплений небольшую сумму — около 108 тысяч рублей. Решил вкладывать в акции: с учетом небольшой суммы я мог получить более высокую доходность, чем, например, покупая ОФЗ или корпоративные бонды. К декабрю получился портфель, в который примерно в равных долях вошли акции Сбербанка, «Аэрофлота», ЛСР, «Магнита», МТС и «Яндекса». На инвестиционном счете осталось около 5 тыс. рублей свободных средств.
Инвестиции на Банки.ру
Акции Облигации Еврооблигации ИИС ПИФЫ
Критериев выбора эмитентов было несколько:
— крупные компании с растущими финансовыми показателями или инвестициями в собственный бизнес. В дальнейшем это могло подтолкнуть котировки вверх;
— наличие дивидендной политики. С учетом срока инвестирования (от трех лет) это могло сильно увеличить доходность;
— более низкая стоимость бумаг по сравнению с конкурентами или монопольное положение. Например, тот же Х5 Group в списке отечественных ретейлеров выглядел на тот момент дороже, а у «Аэрофлота» за счет ухода конкурентов («Трансаэро», «ВИМ-Авиа», нескольких региональных компаний) рос объем авиаперевозок.
Первые потери
Вначале все было отлично. Единственная досадная неожиданность — продажа Сергеем Галицким своего бизнеса ВТБ. Честно говоря, до сих пор удивлен столь резкой реакцией рынка. Инвестиции в «Магнит» принесли убыток, но его компенсировал рост котировок бумаг других компаний.
Однако санкции, обвалившие в апреле российские индексы, перевели практически все позиции в разряд убыточных. За исключением «Яндекса»: если бы в тот момент я вышел из его бумаг, то заработал бы примерно 4,5 тысячи рублей (28%). Но я посчитал, что эти бумаги продолжат расти. IT-компания много вкладывала в развитие бизнеса, планировались IPO Uber и «Яндекс.Такси».
К июню я получил налоговый вычет от государства и, добавив еще немного денег, купил на просадке акции Сбербанка. К июлю эта позиция показывала небольшой плюс, но после очередных новостей о санкциях стала убыточной. Последним «сдался» «Яндекс»: после новости о якобы готовящейся сделке со Сбербанком в один день я потерял 4 тысячи рублей, сейчас бумаги IT-компании стоят ниже, чем когда я их покупал, и, похоже, отрастут еще не скоро, несмотря на усилия Аркадия Воложа.
Итоги и выводы
В октябре я продал все акции «Аэрофлота», зафиксировав убыток. Думаю, что обещания главы компании Виталия Савельева увеличить к 2023 году капитализацию компании в четыре раза — это просто блеф. В феврале он прогнозировал рост акций до 210 рублей, а сейчас они торгуются по 95,5 рубля. И, судя по увеличивающимся расходам на топливо и зарплаты, ничего хорошего акционерам компании не светит. Тем более что экономическая изоляция страны усиливается.
Освободившиеся средства были вложены в короткие ОФЗ под 8,42%. За исключением нефтегазового сектора, в ближайшие год-два роста акций российских компаний я не жду, поскольку реальный рост ВВП около нуля, а иностранные инвесторы уходят. Если упадут цены на нефть, рухнут и акции «Роснефти» и «Газпрома».
На моем счете сейчас около 85 тысяч рублей, и это с учетом реинвестированных дивидендов (налоговый вычет был получен на банковский счет). За год я провел 14 сделок, потратив на комиссии брокеру около 1 700 рублей. Годовой убыток по портфелю акций — 21,6 тысячи рублей. Продавать акции сейчас не планирую, равно как и покупать, поскольку думаю, что рынок будет очень долго восстанавливаться. В случае чего по некоторым бумагам буду сразу фиксировать прибыль, а на эти средства планирую приобретать ОФЗ с дюрацией до 5—6 лет.
Работа над ошибками
Конечно, Банки.ру не мог не спросить профессиональных участников, что инвестор сделал не так. Замечания экспертов были следующими:
• Инвестор ждал постоянного роста акций, но фундаментальный анализ далеко не всегда срабатывает — между отчетами может случиться все что угодно, и это будет более значимо для котировок, чем финансовые показатели. Рынок может реагировать на разные факторы (новости, слухи, отчеты, технические сигналы), и нельзя предсказать, какое событие окажет влияние на акции. Никто не ждет «черных лебедей», но они прилетают постоянно.
• Выбор акций сродни лотерее, нет никаких гарантий, что даже подешевевшие акции вырастут в цене. Вопрос в том, будут ли они востребованы рынком. Консенсус-прогнозы могут не сработать. Например, акции «Яндекса» еще могут вырасти, но инвестору стоило зафиксировать часть позиции, чтобы повысить запас прочности портфеля.
• Инвестор неправильно оценил риски и не был готов к «просадкам». Нужно определить границы риска и уметь ждать. Сейчас из-за неопределенности российские компании стоят дешево даже по меркам других развивающихся рынков. Рост котировок — вопрос времени, и, как показывает статистика, на горизонте 3—5 лет рынок растет выше очередного максимума.
• Инвестор не использовал инструменты, снижающие риски. Например, стоп-приказы, которыми пользуются опытные трейдеры и управляющие.
• Инвестор выбрал эмитентов, ориентированных на внутренний рынок, включение в этот портфель экспортеров сделало бы его более надежным. Инвестируя свыше 1 млн рублей, есть смысл покупать бумаги разных стран.
• Неудачно была выбрана точка входа: инвестор пытался «заскочить в уходящий поезд» — покупка акций Сбербанка и «Аэрофлота». Очень распространенная ошибка начинающих покупать акции уже «разогретых» компаний. Это не подходит тем, кто не ведет активную торговлю на рынке. Если событие состоялось, то нужно продавать бумаги. Тем более не стоит покупать бумаги компаний, где есть негативный новостной фон — например, можно предположить, что из-за «закона Яровой» и модернизации сетей вырастут расходы МТС, а снижение потребительского спроса ударит по котировкам ретейлеров.
Сам Алексей лишь частично согласился с критикой экспертов. Он согласен, что слишком доверял прогнозам аналитиков, плохо диверсифицировал портфель и не учитывал, что в случае новых санкций под ударом окажутся флагманы российского фондового рынка, такие как Сбербанк. Кроме того, считает инвестор, ему стоило не рассчитывать на долгий рост котировок, а периодически фиксировать прибыль, реинвестируя ее в «просевшие» бумаги. Возможно, это защитило бы портфель от резкого падения акций Сбербанка в апреле и «Яндекса» в октябре. На будущее Алексей также планирует держать на счете больше кеша, чтобы в удачные моменты можно было покупать акции «на росте». Например, купив тот же «Яндекс» в октябре, когда котировки его бумаг начали восстанавливаться, инвестор мог бы заработать до 7% за один день. На практике оказалось, что из-за недостатка средств на счете он даже не мог «усреднить» свою позицию.
Идеальные инвестиции
По словам экспертов, далеко не всегда акции приносят прибыль в первый же год. И, открывая ИИС, нужно запастись терпением хотя бы на три-четыре года. Начинающему инвестору стоит вложить часть средств в короткие ОФЗ (до 5—6 лет), а оставшуюся часть можно инвестировать в ETF (их преимущество — низкие комиссии при широкой диверсификации). По статистике, биржевые фонды часто обыгрывают агрессивных инвесторов.
Управляющий активами компании «Регион Эссет Менеджмент» Алексей Скабалланович советует держать в акциях до 20% средств. Это могут быть крупные эмитенты: «Газпром», «ЛУКОЙЛ», «Роснефть», «Ростелеком» и т. д. Около трети средств можно направить в ОФЗ (26217) — это придаст портфелю устойчивость, и около половины денег можно вложить в корпоративные бонды госкомпаний. Очевидным плюсом инвестирования в эти бумаги является доходность по ним, которая выше ключевой ставки ЦБ. «Доходность по портфелю, в совокупности с налоговым вычетом по ИИС, даст возможность значительно превзойти доходность по депозитным ставкам, даже если те вырастут в ближайшие три года», — считает эксперт.
Профессионалы не советуют покупать акции третьего-четвертого эшелона: рассчитывая на быстрый рост, инвестор может потерять деньги или приобрести бумаги, которые потом трудно будет продать. Можно сделать ставку на дивидендные акции, но чудес ждать не стоит: в следующем году дивидендная доходность у некоторых компаний прогнозируется на уровне 6—11%, но все равно это лишь приятное дополнение. Инвесторы зарабатывают на изменении курсовой стоимости.
Не стоит делать и ставку на долгосрочные инвестиции. Эксперты указывают, что большинство новичков считают: если горизонт их вложений предусматривает от трех до пяти лет и более, то можно покупать бумаги здесь и сейчас, как говорят профессионалы «по рынку». Однако такая тактика может привести как минимум к замораживанию денежных средств «в убытке» на несколько лет.
Альберт КОШКАРОВ, Banki.ru
Инвестиционный портфель Алексея оценивали: Георгий Ващенко (ИК «Фридом Финанс»), Андрей Ушаков, (УК «Система Капитал»), Андрей Кочетков («Открытие Брокер»), Александр Бахтин («БКС Премьер») и Сергей Дроздов (ГК «Финам»).
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >