НДФЛ в 2023 году: как рассчитать и оплатить в 1С:УНФ
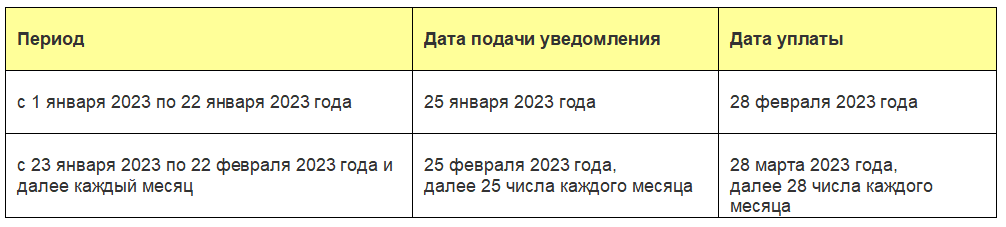
С 2023 г. сумма НДФЛ для оплаты включается в единый налоговый платеж. Для НДФЛ изменяется порядок расчета и уплаты. Рассчитывается налог за период с 23 числа предыдущего месяца по 22 числа текущего месяца с каждой выплаченной работнику суммы. До 25 числа месяца подается уведомление о рассчитанных суммах. До 28 числа осуществляется оплата единого налогового платежа, в составе которого теперь и оплачивается НДФЛ.
В статье рассмотрим, как рассчитать НДФЛ по новым правилам, подать уведомления по исчисленным суммам и оплатить в составе единого налогового платежа. В конце расскажем порядок расчета и уплаты НДФЛ в 2023 году в 1С:УНФ.
- Новые правила расчета
- Сроки оплаты и отчетность
- Порядок расчета и оплаты НДФЛ в 1С:УНФ
Новые правила расчета НДФЛ
До 2023 года датой получения дохода считали последний день календарного месяца, за который была начислена заработная плата. Поэтому ранее при выплате аванса НДФЛ не удерживался т. к. аванс не считался доходом. Рассчитывался и удерживался НДФЛ один раз при окончательной выплате заработной платы.
Основное изменение — теперь днём получения дохода для расчета НДФЛ считается дата выплаты заработной платы.
Теперь рассчитываем и удерживаем НДФЛ два раза в месяц: в день перечисления сотруднику аванса и в дату выплаты оставшейся части заработной платы.
Период расчета НДФЛ — с 23 числа предыдущего месяца по 22 число текущего месяца.
Дата отчета — до 25 числа текущего месяца подаем в ИФНС уведомление с расчетом исчисленных налогов.
Сумма из уведомления будет зачтена в качестве НДФЛ при поступлении единого налогового платежа, в состав которого будет включен и НДФЛ.
Сроки оплаты и отчетности
Изменяется срок оплаты НДФЛ. Теперь НДФЛ уплачивается в составе единого налогового платежа на единый налоговый счет до 28 числа текущего месяца.
С 2023 года, если работодатель не в состоянии удержать НДФЛ в установленные законом сроки в силу каких-то причин, он может перечислить налог за счёт собственных средств. Этим самым он избежит штрафов и пеней от ИФНС. Поэтому теперь можно и лучше заранее направить средства на единый налоговый счёт (ЕНС). ФНС заберёт оттуда деньги согласно расчётам, поданным в уведомлении.
Порядок расчета и оплаты НДФЛ по новым правилам в 1С:УНФ
В 1С:УНФ есть возможность рассчитать НДФЛ с выплаченного аванса и отправить уведомление об исчисленной сумме налога. В составе единого налогового платежа перечисляем на единый налоговый счет. При выплате заработной платы рассчитывается НДФЛ с учетом налога с аванса и включается в следующие уведомление и сумму единого налогового платежа.
Рассмотрим по шагам, как рассчитать НДФЛ с выплаченных сумм в 1С:УНФ, отправить уведомление и оплатить.
1. НДФЛ с аванса в 1С:УНФ
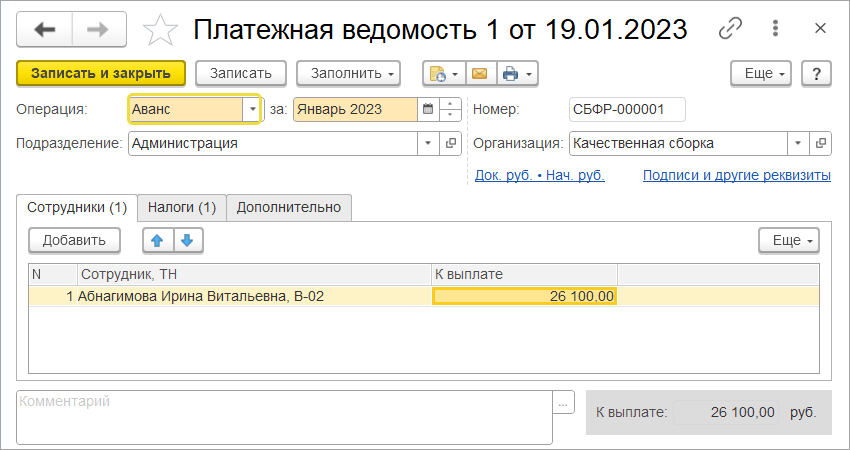
Создаем в разделе «Персонал» платежную ведомость с операцией «Аванс». В документе указываем сотрудников и суммы аванса.
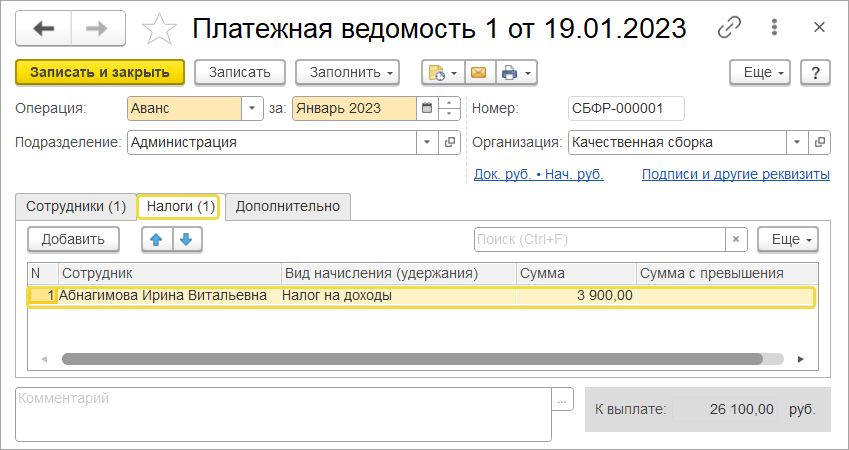
В платежной ведомости на закладке «Налоги» указываем суммы НДФЛ с аванса. Записываем документ.
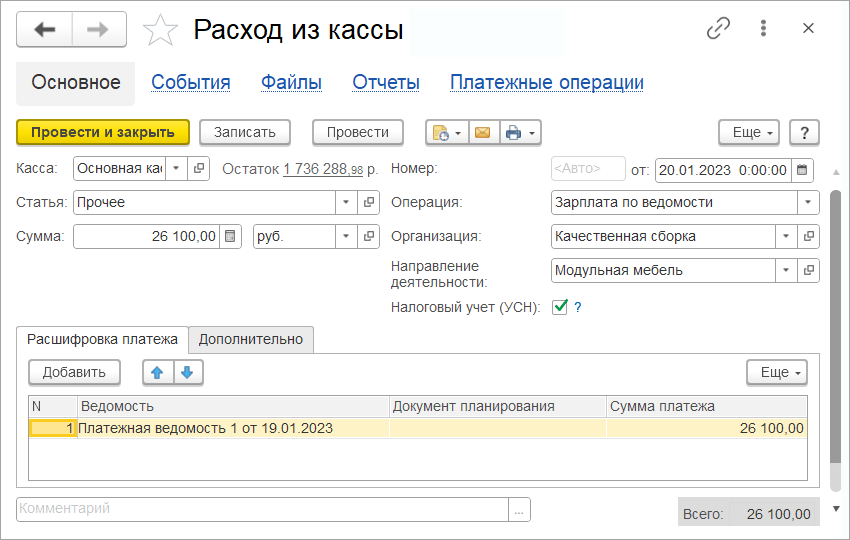
Для выплаты аванса из платежной ведомости вводом на основании создаем платежный документ.
2. Формирование расчета НДФЛ и отправка уведомления
В срок до 25 числа каждого месяца рассчитываем сумму НДФЛ за период с 23 числа предыдущего месяца по 22 число текущего месяца и отправляем уведомление по НДФЛ.
Расчет налога и формирование уведомление производится в календаре налогов и отчетности раздела «Налоги».
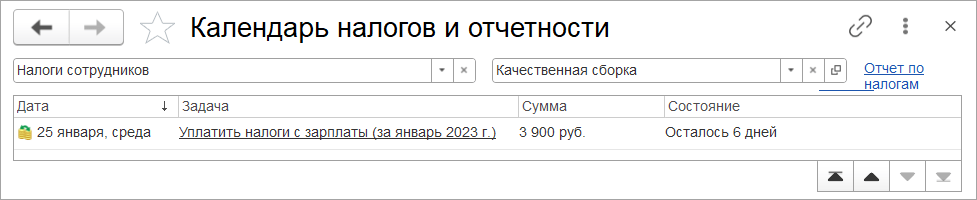
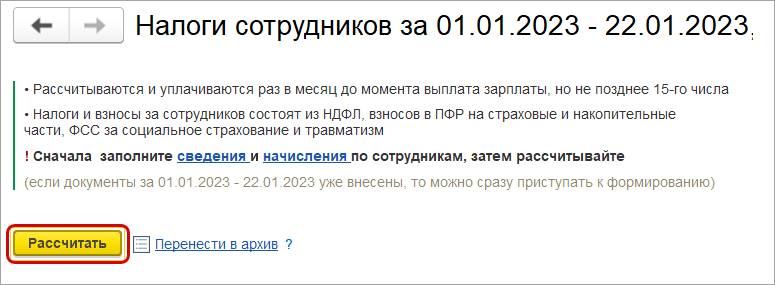
Из формы НДФЛ формируем уведомление.
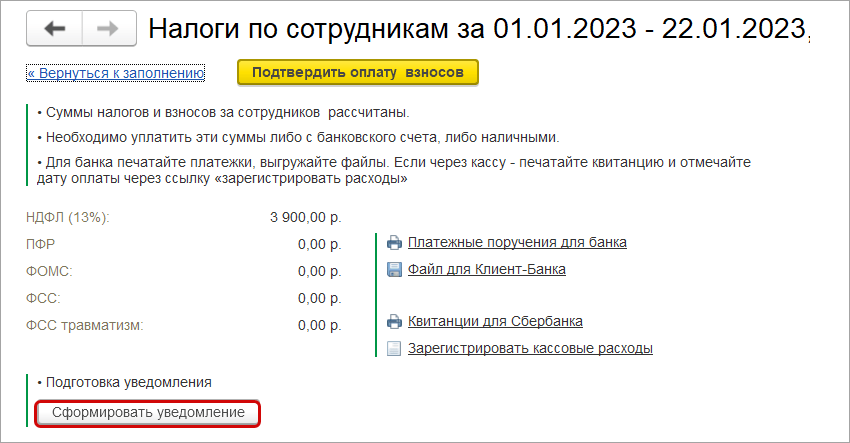
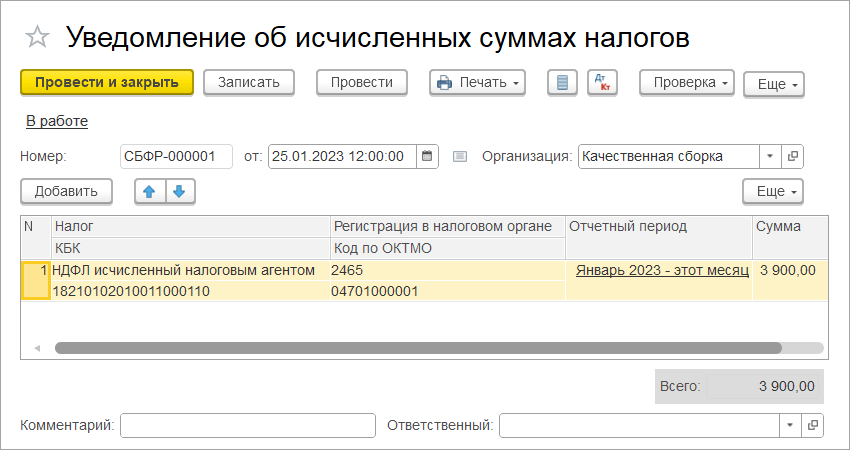
Проверяем созданное уведомление и отправляем с помощью сервиса 1С-Отчетность до 25 числа месяца.
3. Оплата НДФЛ в составе единого налогового платежа
До 28 числа месяца необходимо совершить оплату на единый налоговый счет. Оплатить налоги можно из формы рассчитанного налога. В этом случае оплачиваем рассчитанные суммы обязательств.
Оплату можно произвести со своего счета через формирование платежного поручения или сохранив файл для клиент-банка для последующей отправки через него. Так же можно оплатить наличными. Для этого можно сформировать квитанцию, а для отражения в программе обязательно сформировать расход из кассы.
Пополнить единый налоговый счет и не переживать о несвоевременной оплате или недоимках, пенях можно в любой момент времени и на любую сумму.
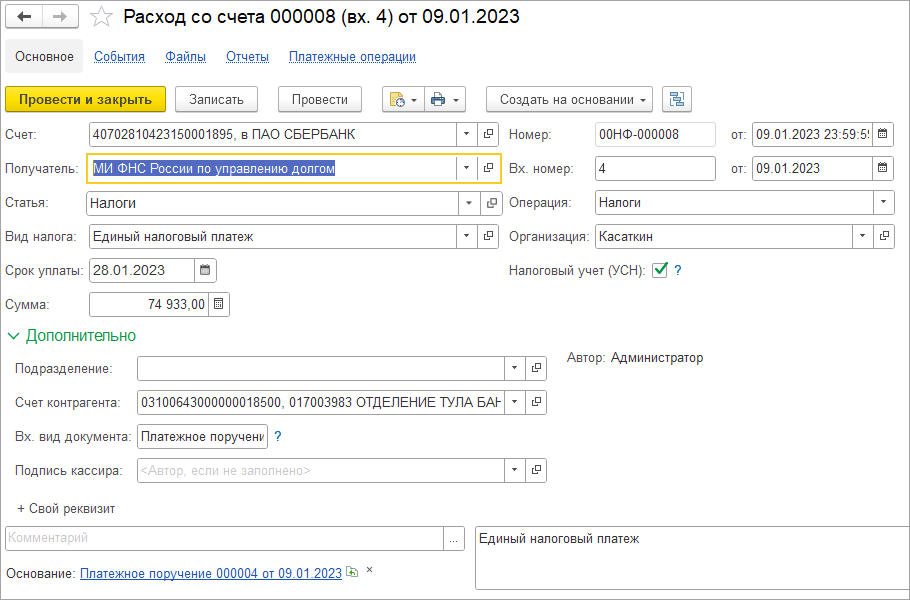
В программе совершаем платеж с помощью документов «Расход со счета» для безналичной оплаты или «Расход из кассы» — для наличной. Выбираем операцию «Налоги» и вид налога «Единый налоговый платеж».
4. НДФЛ с заработной платы
В конце месяца производим начисление заработной платы в разделе «Персонал».
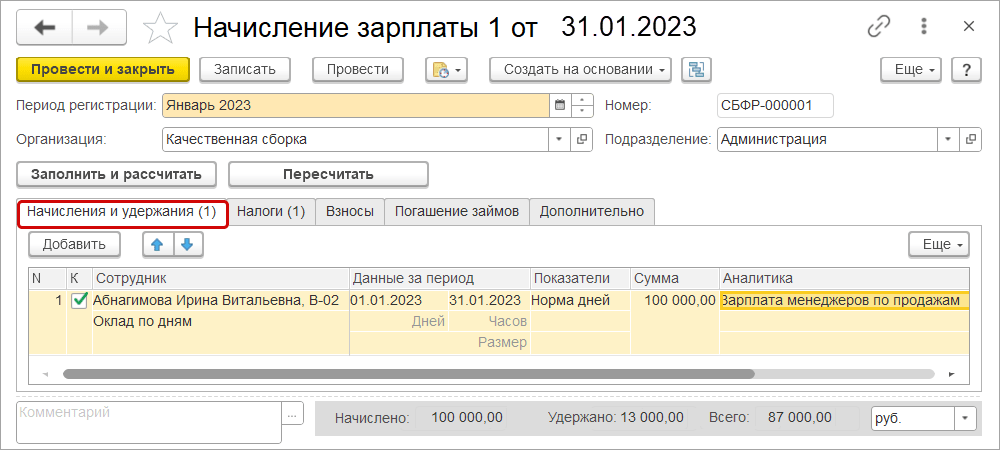
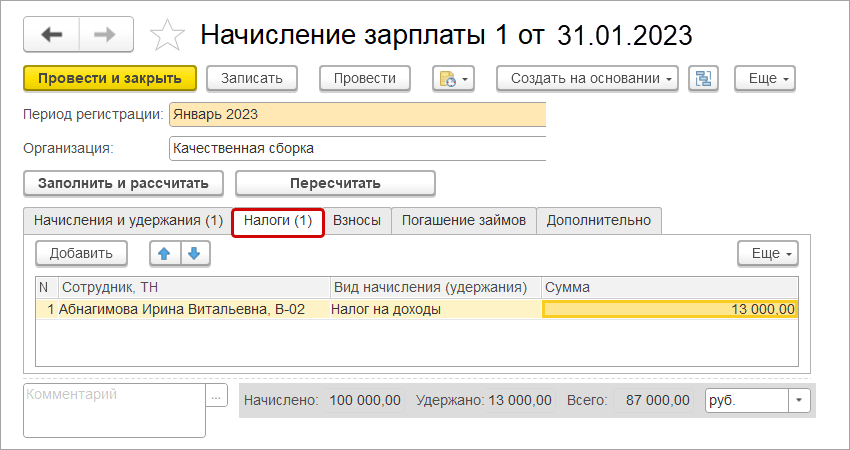
На закладке «Налоги» рассчитывается сумма НДФЛ со всей заработной платы.
На основании начисления создаем платежную ведомость на выплату. На закладке налоги указываем сумму НДФЛ с учетом рассчитанных сумм с аванса.
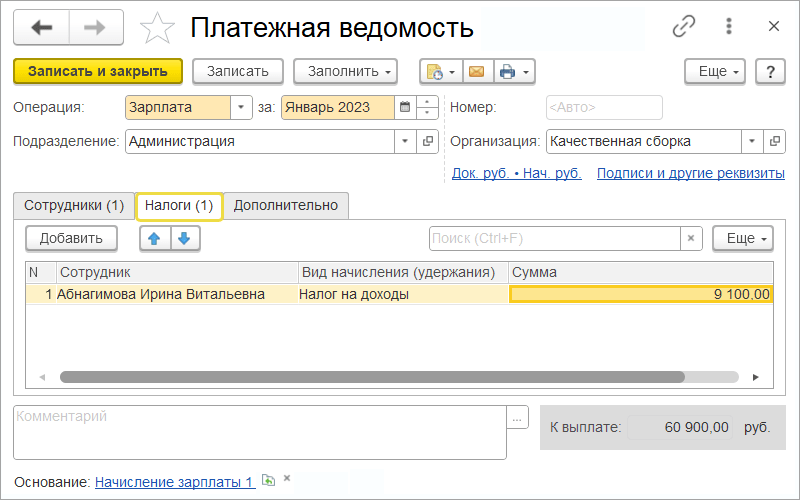
Сумма налога будет включена в следующий расчет и уведомление и уплачена в составе единого налогового платежа.
Теперь НДФЛ рассчитываем и отправляем уведомления с каждой выплаченной суммы: с аванса и заработной платы до 25 числа месяца. До 28 числа уплачиваем в составе единого налогового платежа. 6-НДФЛ сдаем до 25 числа следующего за отчетным кварталом. Годовой отчет – до 25 февраля следующего года. Изменилась форма и порядок заполнения, начиная со сдачи отчетности за 2022 г.
- Сроки исчисления, удержания и уплаты НДФЛ с 01.01.2023
- Единый налоговый платеж: как рассчитать, оплатить и отчитаться в 1С:УНФ
Как рассчитать сумму ндфл для уведомления налоговой

15 ноября 2023 Регистрация Войти
4 декабря 2023

Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
15 ноября 2023
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Продукты и услуги Информационно-правовое обеспечение ПРАЙМ Документы ленты ПРАЙМ Письмо Федеральной налоговой службы от 3 февраля 2023 г. № БС-3-11/1379@ Об уплате НДФЛ с доходов по операциям с ценными бумагами, заполнения расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ), и уведомления об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов

Обзор документа
Письмо Федеральной налоговой службы от 3 февраля 2023 г. № БС-3-11/1379@ Об уплате НДФЛ с доходов по операциям с ценными бумагами, заполнения расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ), и уведомления об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов
14 февраля 2023
Федеральная налоговая служба, рассмотрев обращения по вопросам уплаты налога на доходы физических лиц с доходов по операциям с ценными бумагами, заполнения расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ) (далее — расчет по форме 6-НДФЛ), и уведомления об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов, сообщает следующее.
Федеральным законом от 28.12.2022 N 565-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации о налогах и сборах» внесены изменения, в частности, в пункт 9 статьи 226.1 Налогового кодекса Российской Федерации (далее — Кодекс).
Так, с 1 января 2023 года в соответствии с пунктом 9 статьи 226.1 Кодекса, если иное не установлено статьями 214.6 и 214.9 Кодекса, налоговый агент уплачивает налог на доходы физических лиц, удержанный за период с 23-го числа предыдущего месяца по 22-е число текущего месяца у налогоплательщика, в срок не позднее 28-го числа текущего месяца, за период с 1 по 22 января — не позднее 28 января текущего года, за период с 23 по 31 декабря — не позднее последнего рабочего дня календарного года.
При этом, по операциям, учитываемым на индивидуальном инвестиционном счете налоговый агент в соответствии с пунктом 4 статьи 214.9 Кодекса обязан уплатить в бюджет исчисленную сумму налога на доходы физических лиц в срок не позднее одного месяца с даты, указанной в подпункте 1 или 2 пункта 3 статьи 214.9 Кодекса, на которую была исчислена сумма налога на доходы физических лиц.
Таким образом, с учетом пункта 9 статьи 226.1 Кодекса налоговый агент уплачивает налог на доходы физических лиц по операциям с ценными бумагами за 2022 год, удержанный за период с 1 по 22 января 2023 года, не позднее 30 января 2023 года (с учетом пункта 7 статьи 6.1 Кодекса), за период с 23 января по 31 января 2023 года — не позднее 28 февраля 2023 года.
Доходы по операциям с ценными бумагами за 2022 год, и налог на доходы физических лиц, исчисленный и удержанный с таких доходов налоговым агентом по окончании 2022 года, указываются в полях 110, 130, 140 и 160 раздела 2 расчета по форме 6-НДФЛ за 2022 год и в приложении N 1 «Справка о доходах и суммах налога физического лица» к расчету по форме 6-НДФЛ за 2022 год.
Кроме того, сумма налога с таких доходов указывается в разделе 1 расчета по форме 6-НДФЛ за первый квартал 2023 года.
В соответствии с пунктом 9 статьи 58 Кодекса с 1 января 2023 года уведомление об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов (далее — уведомление) представляется в налоговый орган не позднее 25 числа месяца, в котором установлен срок уплаты соответствующего налога.
В этой связи, суммы налога на доходы физических лиц, удержанные за период с 1 по 22 января 2023 года включаются в уведомление, предоставляемое не позднее 25 января 2023 года, а за период с 23 января по 31 января 2023 года включаются в уведомление, предоставляемое не позднее 27 февраля 2023 года (с учетом пункта 7 статьи 6.1 Кодекса).
При этом, уплата (перечисление) налога, авансовых платежей по налогам в бюджетную систему Российской Федерации, в том числе налога доходы физических лиц по операциям с ценными бумагами, в 2023 году осуществляется в качестве единого налогового платежа.
Кроме того, если налоговый агент ошибся в реквизитах при представлении уведомления, то следует направить в налоговый орган новое уведомление с верными реквизитами только в отношении обязанности, по которой допущена ошибка.
Если ошибка допущена в сумме налога, подлежащего уплате, следует в новом уведомлении повторить данные ошибочной строки, а сумму указать новую.
В случае, если необходимо уточнить иные данные заполняется уведомление, где повторяются данные ошибочной строки с указанием в сумме «0», а в новой строке необходимо указать верные данные.
Например, если налоговый агент ошибся в поле «ОКТМО», то представляет уведомление, в котором указывает два обязательства: в обязательстве с неверным ОКТМО указывает «0», в обязательстве с верным ОКТМО указывает сумму.
Обращается внимание, что уведомления предоставляются налоговыми агентами в налоговый орган по месту учета на момент представления уведомления, в уведомлении указываются действующие на момент предоставления реквизиты.
Отмечается, что если налоговый агент уже ранее представил расчет по форме 6-НДФЛ, то уведомление за этот период представлять не требуется.
Направляйте обращения с помощью сервисов «Обратиться в ФНС России» и «Личный кабинет». Это ускорит получение ответа.
| Действительный государственный советник Российской Федерации 2 класса |
С.Л. Бондарчук |
Обзор документа
По операциям с ценными бумагами за 2022 г. налоговый агент уплачивает НДФЛ, удержанный за период:
— с 1 по 22 января 2023 г. — не позднее 30 января 2023 г.;
— с 23 января по 31 января 2023 г. — не позднее 28 февраля 2023 г.
Уведомление об исчисленных суммах налогов должно быть подано не позднее 25 января и 27 февраля соответственно.
Оговорено заполнение уведомления и формы 6-НДФЛ.
Для просмотра актуального текста документа и получения полной информации о вступлении в силу, изменениях и порядке применения документа, воспользуйтесь поиском в Интернет-версии системы ГАРАНТ:
Уведомление об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов
С 2023 года действует новый порядок уплаты налогов — единый налоговый платеж. ЕНП связан с новым понятием — уведомлением об исчисленном налоге. Расскажем, что это такое, по каким налогам оно формируется и что будет, если уведомление не подать.
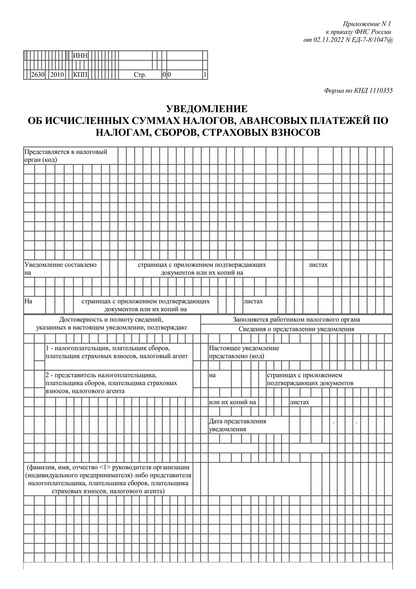
КНД 1110355
Этот отчет вы можете заполнить, проверить на ошибки и отправить бесплатно Cдать через Экстерн
Форма вступила в силу с 01.01.2023 (п. 3 Приказа ФНС от 02.11.2022 № ЕД-7-8/1047@).
Стикеры для бухгалтеров
Переходите в наш телеграм-канал,
чтобы установить! Скачать
Уведомление по ЕНП — что за документ
- авансы по УСН (платим ежеквартально, декларация — по итогам года);
- НДФЛ и страховые взносы (платим каждый месяц, отчеты — ежеквартальные);
- налоги на транспорт и землю (платим ежеквартально, платежи ФНС рассчитывает сама).
Для этих случаев чиновники придумали уведомление об исчисленных налогах (п. 9 ст. 58 НК РФ в ред. 263-ФЗ).
Еще больше важных разъяснений по грядущим изменениям можно найти в рубрике «Единый налоговый счет».
Форма и порядок представления уведомления
Бланк уведомления и порядок его заполнения содержится в Приказе ФНС от 02.11.2022 № ЕД-7-8/1047. Форма состоит из двух частей: титульного листа и основного раздела «Данные».
Подается уведомление в ИФНС по месту постановки на учет плательщика или по месту постановки на учет крупнейшего плательщика.
- по ТКС, подписанное УКЭП;
- через ЛК налогоплательщика, подписанное УКЭП (ИП могут использовать УНЭП);
- на бумаге, но только если плательщику разрешено представлять бумажную отчетность.
Уведомление об исчисленных суммах можно будет сдать и в Экстерне. Наши пользователи, которые участвуют в пилотном проекте по единому налоговому платежу, уже успешно передают уведомления через сервис. Экстерн сам отслеживает изменения в формате и автоматически обновляется. Следить за сроками подачи уведомлений по разным налогам можно в таблице отчетности, а напоминалки об отчетах получать по смс.
Отправляйте уведомления об исчисленных суммах в ФНС через Экстерн. Календарь отчетности поможет контролировать сроки — система покажет даты подачи и статус уведомлений, которые вы уже отправили.
Разберем заполнение уведомления подробнее.
Общие требования
Они приведены в п. 2.1-2.4 порядка заполнения уведомления к Приказу № ЕД-7-8/1047 (далее — Порядок):
- страницы уведомления нумеруются в сквозном порядке, начиная с титульного листа (первая страница — 001 и так далее);
- чернила — черные, синие, фиолетовые;
- поля заполняются заглавными печатными буквами;
- если нет какого-либо показателя, проставляется прочерк.
Запрещено: исправлять ошибки корректирующим средством, двусторонняя печать страниц, а также скреплять листы способом, повреждающим бумагу.
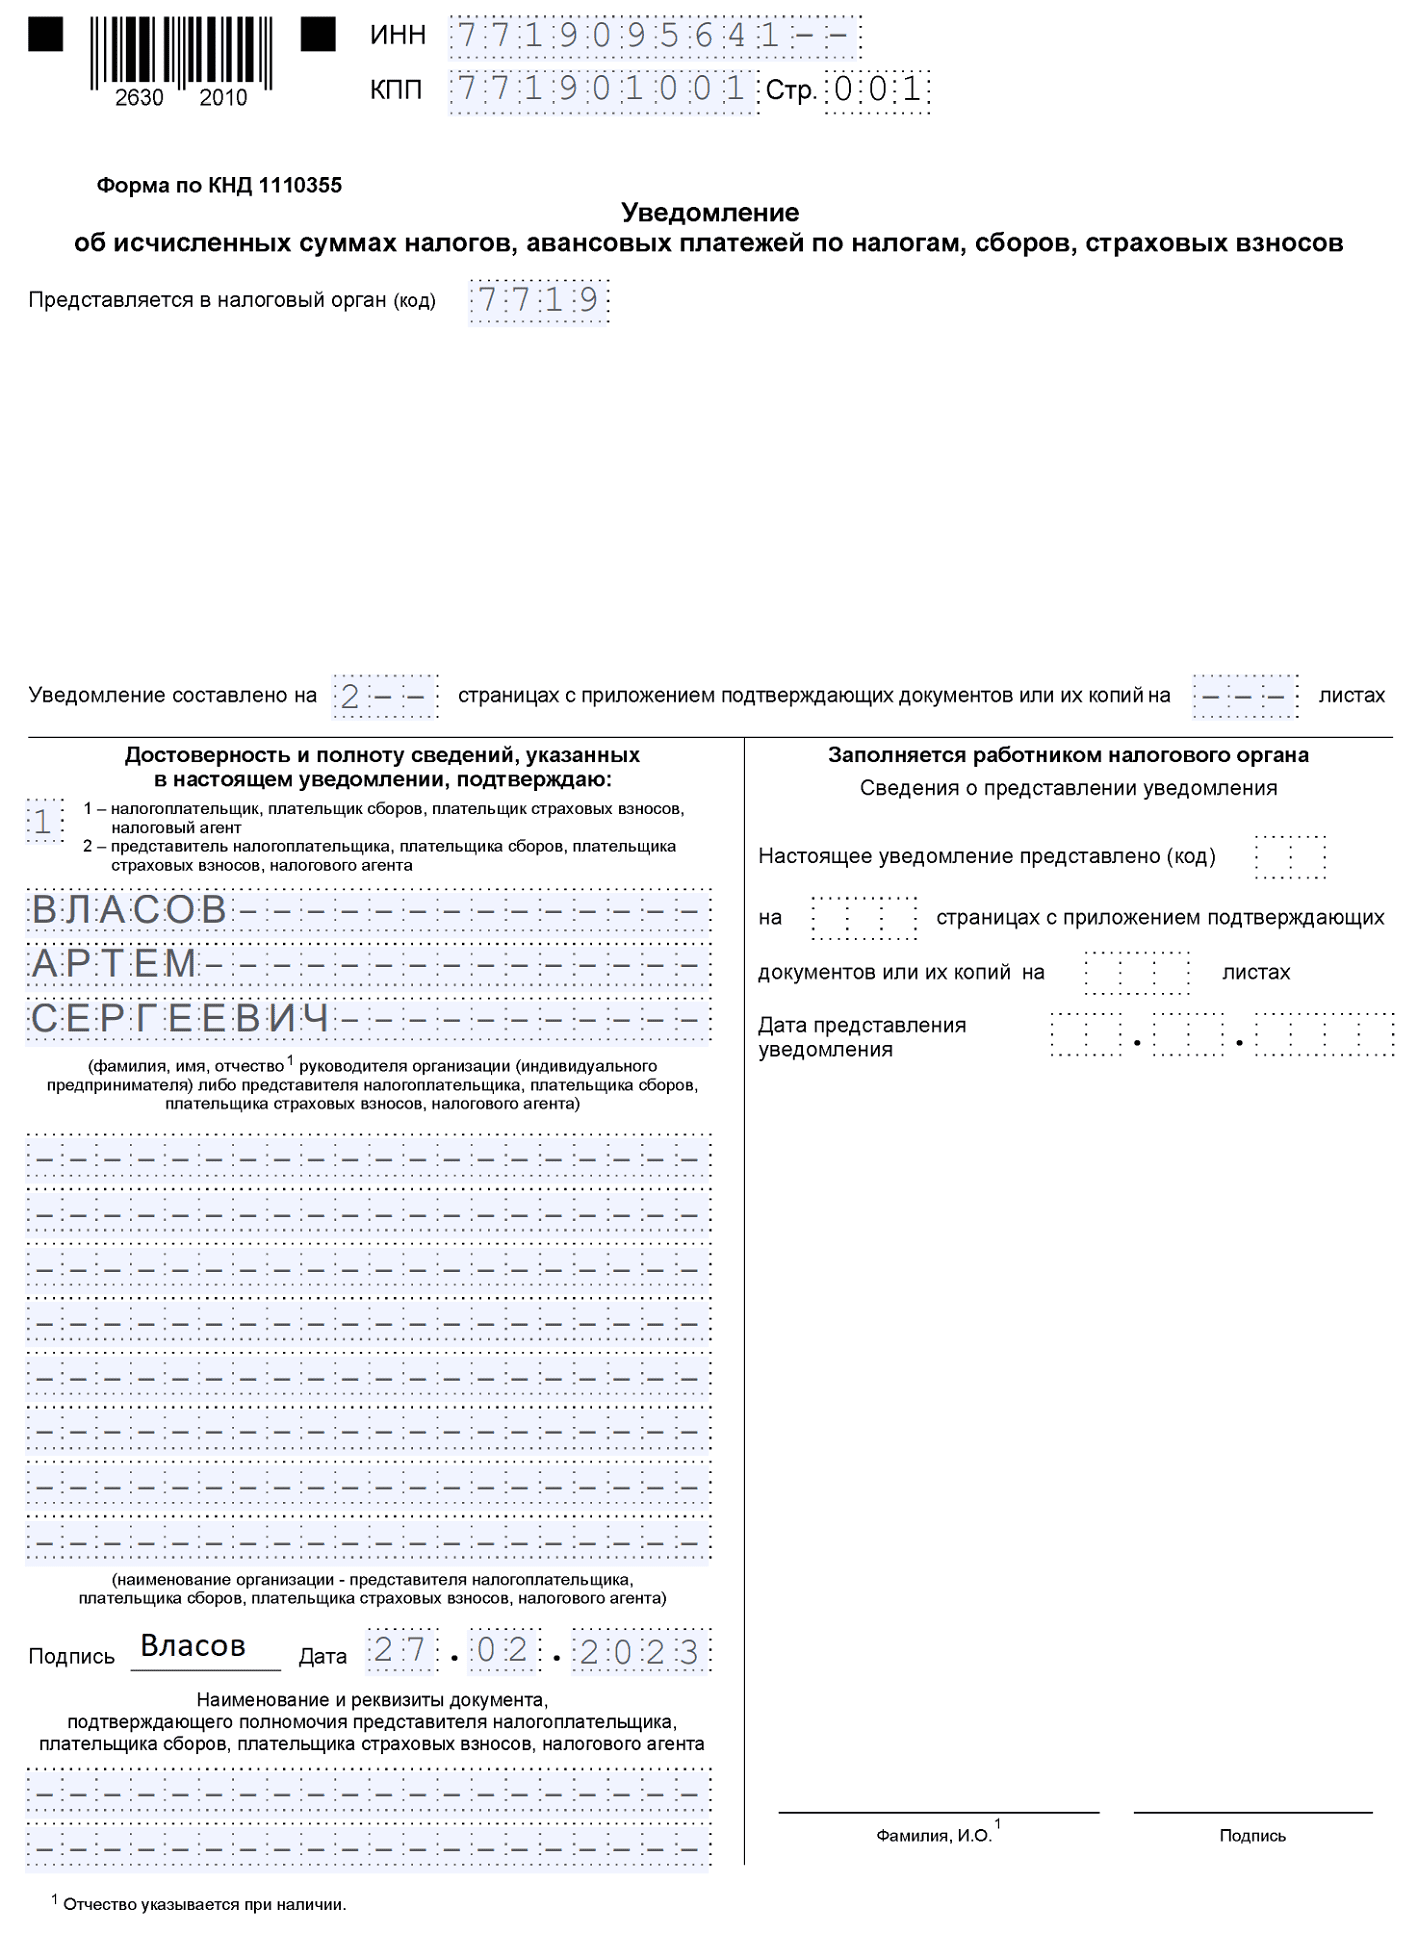
Титульный лист
Титульник заполняется по правилам, прописанным в п. 2.5 Порядка:
- в поля «ИНН» и «КПП» вписываются ИНН и КПП компании, указанные в свидетельстве о постановке на учет;
- в поле «Представляется в налоговый орган (код)» вносится код по месту нахождения компании (месту жительства ИП) или по месту учета крупнейшего плательщика.
После того как заполните уведомление, укажите на титульнике количество страниц.
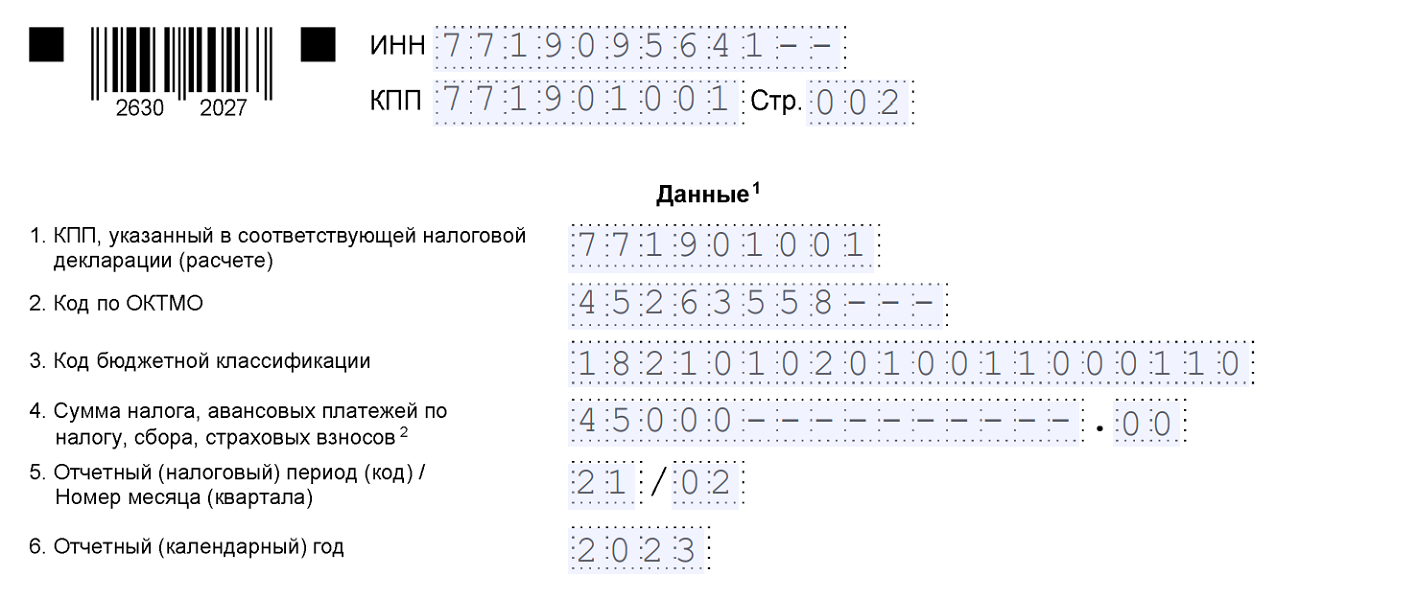
Раздел «Данные»
Уведомление многострочное, в него можно вносить информацию по обязательствам всех обособленных подразделений компании. Можно подать одно уведомление по всем КПП, а можно по каждому КПП отдельно — как вам удобно.
В уведомлении шесть реквизитов (п. 2.6 Порядка):
- «КПП, указанный в соответствующей налоговой декларации (расчете)» — указывают только организации, ИП это поле не заполняют. По транспортному и земельному налогам, а также кадастровому налогу на имущество в этом поле российские компании указывают КПП по месту налогового учета (Письмо ФНС от 01.03.2023 № БС-4-21/2346@).
- «Код по ОКТМО» — проставляется код или по месту нахождения компании, или ее обособки (если платится налог по месту нахождения ОП), или по месту нахождения недвижимости;
- «Код бюджетной классификации» — укажите КБК уплачиваемого платежа;
- «Сумма налога, авансовых платежей по налогу, сборов, страховых взносов» — проставьте сумму уплачиваемого платежа;
- «Отчетный (налоговый) период (код) / Номер месяца (квартала)» — здесь указываем код отчетного периода. Если платите ежемесячные авансы, то при указании кодов 21, 31, 33, 34 через дробь напишите порядковый номер месяца квартала — 01, 02, 03 или 04 (последний код — для декабрьского НДФЛ). А если платите ежеквартальные авансы, то при заполнении кода 34 укажите порядковый номер квартала — 01, 02, 03, 04.
- «Отчетный календарный год» — год, за который платится налог.
То есть в уведомлении указывается та же информация, что и в платежках, оформляемых на каждый налог.
Важно! Если вы сдаете уведомления через Экстерн, сделать все правильно помогут инструкции.
Ошиблись в уведомлении — что делать
Если вы неверно оформили уведомление, следует отправить в ИФНС исправленный документ. При этом исправляются только реквизиты, в которых допущена ошибка (Письмо ФНС от 31.01.2023 № БС-3-11/1180@, Письмо ФНС от 03.02.2023 № БС-3-11/1379@).
- повторите данные из предыдущего уведомления — КПП, КБК, ОКТМО, период;
- сумму впишите верную
- в первом блоке повторите ошибочные данные (КПП, КБК, ОКТМО, период), а сумму укажите «0»;
- во втором блоке уведомления укажите верные данные
Исправленное уведомление не понадобится, если вы уже успели сдать декларацию или расчет.
По каким налогам подавать уведомления и в какие сроки
Общий срок — до 25 числа месяца, в котором уплачивается платеж. Но могут быть переносы из-за выходных или праздников.
Если срок подачи уведомления оказывается более поздним, чем срок представления отчетности, уведомление подавать нет смысла. Суммы обязательств налоговики возьмут уже из отчетности.
Рассмотрим, в какие сроки в 2024 году подается уведомление по основным налогам.
Налог на прибыль
Уведомление по налогу на прибыль подают только налоговые агенты. Срок — до 25 числа после окончания периода, в котором выплачен доход. Сумму налога «не агентов» налоговики узнают из деклараций.
НДФЛ
C 2023 года для признания дохода по НДФЛ имеет значение только период, в который исчислен и удержан налог. Сроки подачи уведомлений по НДФЛ тоже привязываются к периодам исчисления и удержания:
| Период удержания НДФЛ | Срок подачи уведомления в 2024 году |
|---|---|
| с 01.01 по 22.01 | 25 января |
| с 23.01 по 22.02 | 26 февраля (перенос с 25.02) |
| с 23.02 по 22.03 | 25 марта |
| с 23.03 по 22.04 | 25 апреля |
| с 23.04 по 22.05 | 27 мая (перенос с 25.05) |
| с 23.05 по 22.06 | 25 июня |
| с 23.06 по 22.07 | 25 июля |
| с 23.07 по 22.08 | 26 августа (перенос с 25.08) |
| с 23.08 по 22.09 | 25 сентября |
| с 23.09 по 22.10 | 25 октября |
| с 23.10 по 22.11 | 25 ноября |
| с 23.11 по 22.12 | 25 декабря |
| с 23.12 по 31.12 | 28.12.2024 (последний рабочий день) |
Как видим, по НДФЛ придется сдавать 13 уведомлений, и ни одно не получится заменить 6-НДФЛ, так как периоды удержаний не совпадут. Например, в квартальную 6-НДФЛ, сдаваемую до 25 апреля, войдут периоды с 01.01 по 22.03. А в уведомление, сдаваемое 25 апреля, войдет период с 23.03 по 22.04.
С 1 октября по 31.декабря 2023 года работодатели могут подавать два уведомления по НДФЛ (п. 12.2 ст. 8 Федерального закона от 31.07.2023 № 389-ФЗ). В первом (необязательном) уведомлении, которое подается до 12 числа текущего месяца, указывается НДФЛ, удержанный с 23 числа предыдущего месяца до 9 числа текущего месяца. Во втором (обязательном) уведомлении, подаваемом до 25 числа, указывается полная сумма НДФЛ, исчисленного с 23 числа предыдущего месяца по 22 число текущего месяца.
Напомним также, что с 29 июня 2023 года при досрочной подаче уведомления по НДФЛ (ранее 25 числа) налоговики автоматически списывают этот налог в срок не позднее дня, следующего за днем поступления уведомления (п. 3 ст. 1 Федерального закона от 29.05.2023 № 196-ФЗ), а не ждут 28 числа — установленного срока уплаты налога. Отменить такой зачет невозможно.
Страховые взносы
А вот здесь уже часть уведомлений можно заменить РСВ. Уведомления подаем только в тех месяцах, в которых не сдается расчет по взносам:
| Период, за который платятся взносы | Срок подачи уведомления в 2024 году |
|---|---|
| январь | 25 февраля |
| февраль | 25 марта |
| апрель | 27 мая (перенос с 25.05) |
| май | 25 июня |
| июль | 26 августа (перенос с 25.08) |
| август | 25 сентября |
| октябрь | 25 ноября |
| ноябрь | 25 декабря |
За март, июнь, сентябрь и декабрь уведомления не нужны, так как суммы обязательств за эти месяцы будут в РСВ, которые мы подадим в апреле, июле, октябре 2024 года и в январе 2025 года.
С 1 октября 2023 года положительное сальдо ЕНС зачитывают в счет уплаты взносов не позднее дня, следующего за днем поступления уведомления по взносам или поступления РСВ. Но если сразу поступят и уведомление по взносам, и уведомление по НДФЛ, сначала зачтут НДФЛ (подп. «б» п. 26 ст. 1 389-ФЗ).
При этом если взносы за декабрь 2023 года работодатель перечисляет досрочно в декабре, то в уведомлении ставится код отчетного периода 34/3 (Письмо ФНС от 11.10.2023 № БС-4-11/13010@).
УСН
Уведомление по авансам УСН в 2024 году сдаем:
- за 1 квартал — до 25 апреля;
- за 2 квартал — до 25 июля;
- за 3 квартал — до 25 октября.
За 4 квартал уведомление не нужно, так как декларация сдается до уплаты годового УСН.
Имущественные налоги
Квартальные уведомления по транспортному, земельному налогам, а также по налогу на имущество подаем в 2024 году, только если в регионе установлены авансовые платежи. А вот годовые уведомления по транспортному и земельному налогам заполнять придется, так как декларацию по ним не подаем.
| Период, за который платится налог | Срок подачи уведомления в 2024 году |
|---|---|
| 2022 год | 26 февраля |
| 1 квартал | 25 апреля |
| 2 квартал | 25 июля |
| 3 квартал | 25 октября |
| 2024 год | 25 февраля 2025 |
С 1 января 2024 года изменится крайний срок подачи декларации по налогу на имущество — 25 февраля вместо 25 марта (подп. «б» п. 109 ст. 2 389-ФЗ). Срок подачи годовой декларации по имуществу (25 февраля) будет предшествовать сроку уплаты налога (28 февраля). Это значит, что подавать годовое уведомления по имуществу начиная с налога за 2023 год не нужно (п. 3.7 Письма ФНС от 31.07.2023 № БС-4-21/9762@).
По каким налогам уведомления не нужны
Мы уже выяснили, что уведомления не потребуются по «обычному» налогу на прибыль (не агентскому). А еще уведомления не нужны по НДС, НДПИ, ПСН, АУСН, налогу на игорный бизнес и некоторым другим платежам.
Понять, нужно ли подавать уведомление, можно так:
- Смотрим, платится ли налог, взнос, сбор в составе ЕНП.
- Если платится, смотрим на срок подачи декларации (расчета).
- Если этот срок позже, чем срок уплаты налога (аванса), уведомление необходимо. Если не позже, то уведомлять ИФНС не нужно.
Узнать, какие налоги входят в ЕНП, а какие нет, можно здесь.
А также посмотрите, есть ли у вас налоги, взносы, сборы, которые относятся к ЕНП, но по ним отчетность не сдается. Уведомления по ним обязательны. Однако уведомления не нужны по фиксированным платежам, например, по взносам ИП, так как налоговики сумму начислений знают без уведомлений.
С 31 августа 2023 года в НК РФ появилось уточнение, что через ЕНП могут уплачиваться только госпошлины, по которым арбитражным судом выдан исполнительный документ (п. 1 ст. 58 НК РФ в ред. 389-ФЗ). В прежней редакции было указано, что в ЕНП входит госпошлина, по которой исполнительный документ выдан судом.
В связи с этим с 31.08.2023 из состава ЕНП вывели ряд госпошлин, уплачиваемых на основании судебных актов по результатам рассмотрения дел по существу:
- КБК 182 1 08 02000 01 1060 110 — госпошлина по делам, рассматриваемым Конституционным Судом РФ;
- КБК 182 1 08 03010 01 1060 110 — госпошлина по делам, рассматриваемым судами общей юрисдикции, мировыми судьями, за исключением Верховного Суда РФ;
- КБК 182 1 08 03020 01 1060 110 — госпошлина по делам, рассматриваемым Верховным Судом РФ.
Что будет, если не отправить уведомление
Тогда налоговики не смогут узнать, какой налог и в какой сумме вы заплатили. Возможные варианты развития событий: неопознанный платеж закроет другие обязательства и недоимки (если они есть) или «повиснет» положительным сальдо на вашем ЕНС.
А еще ФНС будет предъявлять штраф 200 рублей за каждый несданный документ (п. 1 ст. 126 НК РФ). Однако до момента, пока четко не сформулированы условия наступления такой ответственности, штрафовать по п. 1 ст. 126 НК РФ не будут (Письмо ФНС от 26.01.2023 № ЕД-26-8/2@, письмо ФНС от 23.05.2023 № БС-3-11/6890@). Единственный возможный штраф на сегодня — за непредставление или за отказ от представления в ИФНС документов и сведений, необходимых для налогового контроля (п. 1 ст. 15.6 КоАП РФ). Суммы штрафов — 100-300 рублей для граждан и 300-500 рублей для должностных лиц.
Есть и другая неприятность — налоговики не смогут засчитать вовремя поступивший платеж до тех пор, пока не выяснят его принадлежность. Об этом говорит новая формулировка п. 7 ст. 45 НК РФ в редакции Федерального закона от 14.07.2023 № 263-ФЗ. А значит, будут пени.
Не подавать в 2023 году уведомления могут те плательщики, кто их ни разу не подавал. Такие компании и ИП в 2023 году в качестве уведомлений могут направлять в ИФНС платежные поручения на уплату каждого налога. Об этом мы подробно рассказываем в этой статье. А с 2024 года все налоги необходимо перечислять платежкой со статусом 01 на КБК ЕНП (Письмо Минфина от 15.08.2023 № 21-01-09/96405).
Сверяйтесь с налоговой по ЕНС в автоматическом режиме и отслеживайте расхождения в наглядной таблице
Новшества по уведомлениям с 1 октября 2023 года
1 октября 2023 года начали действовать многочисленные поправки в НК РФ, внесенные Федеральным законом от 31.07.2023 № 389-ФЗ. Часть из них касается уведомлений по ЕНП. О некоторых мы уже упомянули — промежуточные уведомления по НДФЛ и зачет в течение дня на основании досрочных уведомлений по страховым взносам, но есть и другие новшества.
Появились отрицательные уведомления
Минусовая сумма налога может возникнуть, если размер аванса за текущий отчетный период меньше аванса за предшествующий отчетный период, и тогда получается авансовый платеж к уменьшению. В этом случае в строке 4 уведомления указывается сумма налога с минусом (п. 9 ст. 58 НК РФ в ред. 389-ФЗ).
Отрицательные уведомление — право, а не обязанность налогоплательщика.
Прописали случаи, когда уведомление считается не поданным
Если уведомление не соответствует контрольным соотношениям, оно будет считаться не представленным полностью или частично (п. 9 ст. 58 НК РФ в ред. 389-ФЗ). Частично — это значит, что в уведомлении найдены несоответствия по отдельному налогу.
О том, что уведомление не соответствует соотношениям, инспекторы сообщат:
- по ТКС или через личный кабинет ФНС не позже дня, следующего за днем поступления уведомления в электронном виде;
- по почте заказным письмом в течение 10 дней — если уведомление передано на бумаге, а у компании (ИП) нет доступа к личный кабинет ФНС.
Проект с контрольными соотношениями сейчас готовится, а пока налоговики проверяют уведомления по соотношениям из Письма ФНС от 17.03.2023 № ЕА-4-15/3132@.
ИП могут направлять уведомления, подписанные УНЭП
Хорошая новость для индивидуальных предпринимателей. Если раньше они могли подавать уведомления через ЛК ФНС с усиленной квалифицированной электронной подписью, то с 01.10.2023 — усиленной неквалифицированной. А еще можно подписывать УНЭП заявление о зачете (п. 9 ст. 58 НК РФ, п. 4 ст. 78 НК РФ).
Топ вопросов о заполнении уведомлений по ЕНП
Уведомление включает много строк, поэтому в одном можно указать информацию по всем налогам и страховым взносам, исчисленным к уплате.
Если начислений по налогу нет, нулевое уведомление не подается. При этом с 1 октября 2023 года можно подавать отрицательные уведомления, если размер аванса за текущий отчетный период меньше аванса за предшествующий отчетный период. В этом случае в строке 4 уведомления указывается сумма налога с минусом (п. 9 ст. 58 НК РФ в ред. 389-ФЗ).
Уведомление подается на разницу между рассчитанным авансом и суммой взносов, на которую этот аванс уменьшен.
Нет, уведомление по фиксированным взносам подавать не нужно. В целях уменьшения УСН и ПСН фиксированные взносы признаются уплаченными либо в сроки установленные НК РФ (31.12 и 01.07), либо в день проведения зачета ЕНП в счет уплаты фиксированных взносов. Чтобы ФНС сделала такой зачет, нужно подать заявление в электронной форме, подписанное УКЭП. Подробнее об этом рассказываем в статьях Патент и ЕНП: как уменьшить налог на взносы ИП в 2023 году и Как уменьшить УСН на фиксированные взносы в 2023 году.
В 2023 году — можно, если вы платите налоги со статусом плательщика 02, то есть с заполнением всех необходимых реквизитов, которые позволят налоговикам точно идентифицировать платеж. Подробнее рассказываем здесь.
В 2024 году все плательщики должны перейти на платежки со статусом 01, а значит, и на подачу уведомлений.
В этом случае ИФНС будет считать верными данные из отчетности. Подавать уведомление с уточненными данными, которые соответствуют декларации, не нужно.
За несвоевременно переданное в ИФНС уведомление или непредставление уведомления предусмотрен штраф по п. 1 ст. 15.6 КоАП РФ: от 100 до 300 рублей для граждан, от 300 до 500 рублей для должностных лиц. Кроме того, такое нарушение не позволит вовремя распределить деньги в бюджет, что приведет к начислению пени. А в будущем возможен штраф по п. 1 ст. 126 НК РФ — 200 рублей за непредставленное уведомление. Чтобы его можно было применять, ФНС должна сформулировать условия наступления ответственности.
Уведомление подается в ИФНС по месту постановки на учет плательщика (по юрадресу) или по месту постановки на учет крупнейшего плательщика. Если у вас несколько обособок, уведомление представляется одно — по обязательствам всех ОП.
По общим правилам, поле «КПП, отраженный в декларации (расчете)» заполняется в соответствии с декларацией по налогу, по которому подается уведомление. Однако по транспортному и земельному налогам, а также кадастровому имуществу декларация не подается. В этих случаях российские компании указывают КПП по месту налогового учета.
С 2023 года действует единый тариф по страховым взносам. Уведомление подается одной суммой без разделения на виды взносов.
Подача уведомления в срок — это обязанность плательщика, независимо от того, если ли у него средства для оплаты налога. Уведомление — это сообщение о начисленной сумме налога. То есть если у компании не хватает средств, после подачи уведомления появится недоимка.
Если сдана отчетность, уведомление подавать не нужно. Однако в этом случае могут быть пени, так как ИФНС без уведомления не может распределить ЕНП.
В течение 2023 года было несколько изменений.
С 29.06.2023 при досрочной подаче уведомления по НДФЛ (ранее 25 числа) ИФНС автоматически списывает этот налог в срок не позднее дня, следующего за днем поступления уведомления (п. 3 ст. 1 Федерального закона от 29.05.2023 № 196-ФЗ). Отменить такой зачет невозможно.
С 01.10.2023 вступили в силу несколько новшеств, введенных Федеральным законом от 31.07.2023 № 389-ФЗ:
- налоговые агенты могут подавать два уведомления по НДФЛ;
- сальдо ЕНС зачитывается в счет уплаты страховых взносов не позднее дня, следующего за днем поступления уведомления или поступления РСВ;
- можно подавать отрицательные уведомления;
- уведомление, не соответствующее контрольным соотношениям, будет считаться непредставленным;
- ИП через ЛК ФНС могут подавать уведомления по ЕНП и заявления на зачет, подписанные УНЭП, а не УКЭП.
А с 01.01.2024 изменится срок подачи декларации по налогу на имущество — будет 25 февраля, а не 25 марта, то есть раньше срока уплаты налога (28 февраля). Поэтому годовое уведомления по имуществу в 2024 году и далее подавать не придется.
Уведомление об исчисленных суммах — новая форма с 2023 года
С введением ЕНП изменился порядок предоставления отчетности и уплаты налогов. В частности, появилось уведомление об исчисленных суммах, с помощью которого налоговая распределяет поступившие платежи. Разберем особенности заполнения формы и по каким налогам её нужно подавать.
В этой статье:
- Для чего налоговая ввела уведомление по ЕНП
- Как отправить уведомление
- Заполнение
- Особенности заполнения уведомления по отдельным налогам
- Как отправить корректировку
- Срок сдачи уведомления
- Уведомления с отчетным периодом «месяц»
- Уведомления с отчетным периодом «квартал»
- Сроки сдачи уведомления по другим налогам
- В каких случаях не нужно подавать уведомление
- Ответственность за несдачу уведомления
- Что делать, если налоговая не принимает уведомление
- Ответы на часто задаваемые вопросы по ЕНП

Отчитайтесь легко и без ошибок
Экстерн поможет подготовить и сдать отчеты в ФНС, СФР, Росстат, РПН, ЦБ РФ.
Для чего налоговая ввела уведомление по ЕНП
После введения единого счета ФНС самостоятельно распределяет платежи по назначению, беря сумму платежа из декларации или расчета. При этом некоторые налоги и взносы уплачиваются ежемесячно, а отчеты по ним отправляются раз в квартал или отсутствуют. Для таких случаев налоговая утвердила уведомление об исчисленных суммах, которое подается по платежам в период отсутствия по ним декларации (п. 9 ст. 58 НК РФ в ред. 263-ФЗ).
К примеру, сумму платежа по УСН за первый, второй и третий кварталы налоговая инспекция узнает из уведомления, а за год — из декларации. А по налогам на землю и транспорт всегда надо подавать уведомление, так как декларация по ним не сдается.
Как отправить уведомление
Форма и порядок заполнения утверждены Приказом ФНС РФ от 02.11.2022 № ЕД-7-8/1047@. Уведомление направляют в налоговую по месту учета не позднее 25 числа в электронном виде или на бумаге, если число работников не более 10 человек.
За реорганизованную организацию уведомление отправляет правопреемник.
Уведомление также можно отправить через Экстерн, а после отправки сформировать платежное поручение с реквизитами ЕНС. Напоминания в таблице отчетности помогут следить за сроками сдачи уведомления и не пропустить очередной платеж.
Заполнение
Как и большинство налоговых форм, уведомление содержит титульный лист и основную часть, в которой заполняются данные по налогам (взносам).
Рассмотрим, как заполнить обе части.
- Заполните код ИФНС по месту учета организации или крупнейшего налогоплательщика.
- Укажите ИНН и КПП в целом по организации.
- Затем переходите к данным по платежам. Для каждого платежа укажите реквизиты:
- КПП из декларации или расчета;
- ОКТМО по месту нахождения организации, филиала или имущества;
- КБК уплачиваемого налога или взноса, посмотреть их можно в Письме ФНС РФ от 30.12.2022 № 8-7-02/0001@;
- cумму обязательств;
- для ежеквартальных платежей укажите период 34 (год) и номер квартала — 01, 02, 03 или 04. Для ежемесячных определите период, в которых входит отчетный месяц и проставьте его номер. Например, 21/03 обозначает третий месяц первого квартала, то есть март, а 34/03 — декабрь. Особый период есть для НДФЛ с 23 по 31 декабря — 31/04.
Пример: в мае необходимо сдать уведомление по НДФЛ и страховым взносам. Для НДФЛ укажите период 31/02, так как НДФЛ в этом месяце рассчитывается за период с 23 апреля по 22 мая.
Для РСВ — 31/01 (апрель), так как в мае подаются взносы за апрель.
- Укажите год, за который производится уплата.
Особенности заполнения уведомления по отдельным налогам
- Налог на прибыль
Обязанность по сдаче наступает, если компания выполняет функции агента по налогу на прибыль, например, при выплате дивидендов. - НДФЛ
В уведомлении указывается сумма налога с дохода, который был выдан или перечислен сотрудникам на карту с 23 числа предыдущего месяца по 22 число текущего. Исключение: в январе уведомление подается по доходу, который был уплачен за период с 1 по 21 января, а в последний рабочий день года — за период с 23 по 31 декабря. - Страховые взносы
Уведомление не подается за март, июнь, сентябрь и декабрь, так как вместо него отправляется РСВ. Также с 1 января 2023 действует единый КБК для страховых взносов, кроме травматизма — 182 1 02 01000 01 1000 160. Этот КБК указывается в уведомлении с общей суммой взносов без разбивки по видам страхования (Приказ Минфина РФ от 22.11.2022 № 177Н). - УСН
Сумма налога в уведомлении может быть уменьшена на фиксированные взносы, при этом они должны быть уплачены в том квартале, за который отправляется уведомление. Помимо этого, если взносы уплачивались на КБК ЕНП, должно быть подано заявление о распоряжении сальдо ЕНС путем зачета с указанием КБК фиксированных взносов. - Имущественные налоги
Если в регионе установлена уплата авансов по налогу на имущество, земле и транспорту, уведомление в 2023 году подается ежеквартально. Если нет — только раз в год. При заполнении реквизитов укажите КПП головной организации и ОКТМО по месту нахождения имущества, транспортного средства или земельного участка.
Как отправить корректировку
Если в уведомлении допущена ошибка, отправьте его повторно без номера корректировки, так как он не предусмотрен по формату.
Если ошиблись в сумме, в корректировке укажите КПП, ОКТМО, отчетный период из предыдущего уведомления и верную сумму.Если надо исправить другие реквизиты, заполните две строки:
- в первой укажите нулевую сумму и неверные реквизиты;
- во второй — исправленные реквизиты и верную сумму.
Если уведомление отправлено за периоды, по которым не предусмотрена его подача, то отправлять уведомление с нулевыми суммами не требуется. Например, за март ошибочно предоставлено уведомление по страховым взносам, и налоговая не приняла его. В этом случае не нужно отправлять корректировку, так как за этот период вместо уведомления есть РСВ за 1 квартал. Также не нужно подавать корректировку, если данные были исправлены путем предоставления декларации или расчета.
Срок сдачи уведомления
Уведомление подают до 25 числа месяца, в котором происходит уплата налога. Периодичность сдачи зависит от налога или взноса, по которому производится платеж.
Уведомления с отчетным периодом «месяц»
Срок сдачи Период НДФЛ Страховые взносы 25.01 1 января — 22 января Вместо уведомления подается РСВ за год 25.02 23 января — 22 февраля Январь 25.03 23 февраля — 22 марта Февраль 25.04 23 марта — 22 апреля Вместо уведомления подается РСВ за 1 квартал 25.05 23 апреля — 22 мая Апрель 25.06 23 мая — 22 июня Май 25.07 23 июня — 22 июля Вместо уведомления подается РСВ за полугодие 25.08 23 июля — 22 августа Июль 25.09 23 августа — 22 сентября Август 25.10 23 сентября — 22 октября Вместо уведомления подается РСВ за 9 месяцев 25.11 23 октября — 22 ноября Октябрь 25.12 23 ноября — 22 декабря Ноябрь Последний рабочий день года 23 декабря — 31 декабря — По НДФЛ готовится проект, согласно которому уведомление об исчисленных суммах можно будет подать два раза в месяц:
- до 12 числа по НДФЛ, удержанному с 23-го числа предыдущего месяца по 9-е число текущего месяца;
- до 25 числа по НДФЛ, удержанному с 23-го числа предыдущего месяца по 22-е число текущего месяца.
При этом уведомление до 12 числа подавать необязательно, в отличие от уведомления, которое сдается до 25 числа.
Уведомления с отчетным периодом «квартал»
Срок сдачи Период Налог на имущество, транспорт, землю УСН 25 апреля 1 квартал 25 июля Полугодие 25 октября 9 месяцев 25 февраля Год Вместо уведомление предоставляется декларация за год Сроки сдачи уведомления по другим налогам
- Уведомление по налогу на прибыль сдают налоговые агенты до 25 числа месяца, следующего за выплатой дохода, в котором не сдается отчетность.
- Уведомление по ЕСХН подается 25 июля за полугодие. За год уведомление предоставлять не нужно, так как данные о платежах ФНС возьмет из отчета.
- Уведомление по НДФЛ с доходов ИП на ОСНО подается за каждый квартал, кроме четвертого, так как его заменяет декларация 3-НДФЛ.
В каких случаях не нужно подавать уведомление
Уведомление не подается по выплатам, которые не входят в состав ЕНП — таким, как НДФЛ с доходов иностранных граждан на патенте, госпошлине, по которой судом не выдан исполнительный документ и взносам на травматизм.
На обязанность подавать уведомление влияет и срок сдачи декларации (расчета): если он раньше или совпадает со сроком сдачи уведомления, то отправлять уведомление не нужно.Ниже приведен список налогов и взносов, по которым не подается уведомление:
- налог на прибыль, если налогоплательщик не налоговый агент и не был получен процентный доход по государственным (муниципальным) ценным бумагам при ежеквартальной отчетности (Письмо Минфина РФ от 19.01.2023 N 03-03-06/1/3420);
- НДС;
- патент;
- страховые взносы ИП за себя. При досрочной уплате взносов можно подать заявление о зачете, тогда налоговая спишет эту сумму в день зачета взноса (ст. 78 НК РФ);
- торговый сбор;
- налог на профессиональный доход;
- АУСН;
- акцизы;
- налог на игорный бизнес;
- страховые взносы на травматизм.
По выбору налогоплательщика уведомление предоставляется по следующим налогам:
- НДПИ;
- водный налог;
- налог на дополнительный доход от добычи углеводородного сырья.
Также в течение 2023 года у налогоплательщика есть право не отправлять уведомление при условии, что ранее он его не подавал (п. 14 ст. 4 Федерального закона от 14.07.2022 № 263-ФЗ). Вместо этого до 25 числа нужно предоставить в банк платежку, которая будет выполнять роль уведомления. В документе необходимо заполнить КБК, ОКТМО и период, за который производится платеж. Если в такой платежке допущена ошибка, необходимо отправить уведомление по ЕНП, указав в нем верные данные.
Ответственность за несдачу уведомления
Если вы хоть раз отправили уведомление об исчисленных суммах, придется сдавать его постоянно. При отсутствии документа предусмотрен штраф 200 рублей за каждое несданное уведомление (п. 1 ст. 126 НК РФ), но пока не получены разъяснения от налоговой об условиях наложения штрафа, выписывать его не будут (Письмо ФНС РФ от 26.01.2023 № ЕД-26-8/2@). Поэтому на текущий момент возможен только штраф от 300 до 500 рублей для руководителей по ст. 15.6 КоАП РФ.
Помимо штрафов есть и другие последствия: пока налоговая не получит уведомление, в котором указана принадлежность платежа, она не сможет вовремя провести оплату, а это грозит начислением пени.
Что делать, если налоговая не принимает уведомление
Если налоговая прислала уведомление об уточнении с текстом «Строка начисления не может быть сформирована» или подобным, необходимо убедиться, что данные по платежам заполнены верно.
В первую очередь проверьте, что по указанному КБК есть обязанность предоставлять уведомление. Если обязанность есть, удостоверьтесь, что за этот период в день сдачи уведомления не подается декларация (расчет).
Сверьте КБК и период: бывает, что период, указанный в уведомлении, не соответствует КБК. Например, в марте отправлено уведомление с КБК НДФЛ и периодом 21/02. Это неверно, так как в марте подается уведомление с периодом 21/03 в отношении НДФЛ, удержанного с 23 февраля по 22 марта.Убедитесь, что год, указанный в уведомлении, соответствует периоду, за который нужно уплатить налог или взнос.
После проверки данных исправьте недочеты путем предоставления корректировки.Ответы на часто задаваемые вопросы по ЕНП
Как подать уведомление по разным налогам?
Добавьте в уведомление нужное количество строк. В каждой строке укажите реквизиты и сумму платежа. Также можно подать отдельное уведомление по каждому налогу.
Нужно ли подавать нулевое уведомление?
Посредством уведомления налоговая распределяет средства, поступившие на ЕНС. Таким образом, если за отчетный период нет налогов к уплате, то уведомление не предоставляется.
Как подать уведомление за обособленное подразделение?
На титульном листе укажите код ИФНС и КПП головной организации, а в уведомлении — реквизиты филиала.
Как поступить, если данные в декларации и уведомлении расходятся?
Налоговая примет сведения из декларации, при этом отправлять уведомление-корректировку не требуется.
Нужно ли подавать корректировку, если уведомление отправлено ошибочно?
Если налоговая не приняла такое уведомление, то отправлять корректировку с нулевыми суммами не нужно.
Как заполнить КПП в уведомлении по транспортному налогу?
В уведомлениях по имущественным налогам ФНС рекомендует указывать КПП по месту учета организации (Письмо ФНС РФ от 01.03.2023 N БС-4-21/2346@). При этом КПП не учитывается при распределении платежей, в отличие от ИНН, ОКТМО, КБК и периода.
Как отправка уведомления влияет на сальдо ЕНС?
Если средств на счете достаточно, то после списания денег баланс не уйдет в минус.
Если же средств недостаточно, то после подачи уведомления образуется долг, который необходимо погасить. Несмотря на это, уведомление отправляется при любом балансе, это — обязанность налогоплательщика.Не отправили уведомление, а декларация уже сдана. Нужно ли отправлять в ИФНС «забытое» уведомление?
Не нужно, так как все необходимые данные налоговая возьмет из декларации. При этом возможно начисление пеней, так как без уведомления налоговая не может провести ЕНП.
Нужно ли отправлять корректировку, если уведомление было подано ошибочно?
Если налоговая прислала уведомление об уточнении, никаких действий предпринимать не нужно. Если же в ответ на уведомление пришла квитанция и извещение о вводе, следует отменить ранее поданные данные. Для этого отправьте корректировку с нулевыми суммами, а остальные реквизиты оставьте без изменений.