Как в 1с отразить удержание ндфл
С 01.01.2023 налоги (авансовые платежи по налогам), сборы, взносы, а также пени и штрафы по ним уплачиваются по новым правилам, а именно – в качестве единого налогового платежа (ЕНП) на единый налоговый счет (ЕНС). На едином налоговом счете (ЕНС) аккумулируются данные об уплаченных единых налоговых платежах (ЕНП) и об обязанностях по уплате налогов, сборов, взносов. При этом сам порядок расчета налогов, а также порядок их признания не меняются.
В целях контроля за исчисленными суммами налогов в бухгалтерском учете целесообразно их начисление отражать по кредиту счета 68 (69) по видам налоговых платежей. В зависимости от вида налогового платежа корреспондирующими счетами к счету 68 (69) являются счета учета затрат, прочих расходов или счета учета расчетов.
Организация обязана при выплате дохода физическому лицу выступить налоговым агентом – исчислить НДФЛ с дохода, удержать налог и перечислить его в бюджет (пп. 1, 2 ст. 226 НК РФ). Исчисление сумм налога производится на дату фактического получения дохода, определяемую в соответствии со ст. 223 НК РФ (п. 3 ст. 226 НК РФ). В общем случае удержание происходит при фактической выплате дохода работнику или иным лицам (п. 4 ст. 226 НК РФ).
Удержание НДФЛ при расчетах с физическими лицами по выплате доходов отражается на счетах бухгалтерского учета проводками:
| Дебет счета | Кредит счета | Содержание операции |
|---|---|---|
| 70 | 68 (субсчет «НДФЛ») | Исчислен и удержан НДФЛ с доходов (по заработной плате и аналогичным выплатам), подлежащих выплате работникам организации по трудовым договорам |
| 73 | 68 (субсчет «НДФЛ») | Исчислен и удержан НДФЛ с доходов (отличных от заработной платы), подлежащих выплате работникам организации |
| 60 (76) | 68 (субсчет «НДФЛ») | Исчислен и удержан НДФЛ с вознаграждения по гражданско-правовому договору |
| 75 | 68 (субсчет «НДФЛ») | Исчислен и удержан НДФЛ с выплаченных дивидендов |
| 68 (субсчет «НДФЛ») | 68 (субсчет «ЕНС») | Перенесена задолженность по удержанному налогу на единый налоговый счет |
| 68 (субсчет «ЕНС») | 51 | Перечислен единый налоговый платеж |
Как отразить начисление и уплату НДФЛ в составе ЕНП:
Смотрите также
- Единый налоговый платеж
- ЕНП в программах 1С
- Налог на доходы физических лиц
Каким документом в 1С удерживается НДФЛ
В начале работы с программой следует настроить регистрацию организации в налоговом органе 
При начислении зарплаты, отпуска, больничного (в зависимости от налогового статуса сотрудника) удерживается НДФЛ. С резидентов – 13%, нерезидентов – 30%. 
В результате проведения документа записываются движения в регистр накопления Учет доходов для исчисления НДФЛ и создаются проводки по удержанию НДФЛ – Дт 70 Кт 68.01. 

2. 1С: Зарплата и управление персоналом 8
Аналогично настраивается регистрация организации в налоговом органе 
Налоговый статус физического лица отражается в карточке сотрудника в разделе Налог на доходы 
В данной конфигурации исчисление НДФЛ производится документом Начисление зарплаты и взносов (вкладка НДФЛ) 
Кроме того, НДФЛ исчисляется и в других документах-начислениях: Разовое начисление, Материальная помощь, Командировка, Договор, Премия. Данные о суммах НДФЛ хранятся в соответствующих регистрах накопления 
Удерживается НДФЛ в момент выплаты зарплаты сотруднику документами Ведомость в банк, Ведомость на счета, Ведомость в кассу.
Отражение в бухучете удержанного НДФЛ в «1С:Зарплате и управлении персоналом 8» ред. 3
До 25-го числа месяца, в котором установлен срок уплаты налогов, авансовых платежей, сборов и взносов, организации и ИП должны подать в налоговый орган уведомление об исчисленных суммах налогов. Для заполнения уведомления о сумме удержанного НДФЛ в программе «1С:Зарплата и управление персоналом 8» ред. 3 необходимо сформировать документ «Отражение удержанного НДФЛ в бухучете», который участвует в обмене с бухгалтерской программой.
Для формирования и передачи в бухгалтерскую программу данных об удержанном НДФЛ за установленный период в программе «1С:Зарплата и управление персоналом 8» ред. 3 предусмотрен документ Отражение удержанного НДФЛ в бухучете, который находится в разделе Зарплата.
Документ участвует в обмене с бухгалтерской программой, поддерживающей универсальный формат обмена Enterprise Data.
Пример
Заработная плата за первую половину месяца в организации Крон-Ц выплачивается 20-го числа, а зарплата за месяц – 5-го числа. Один сотрудник организации уволен 22 февраля 2023 года, другой – 23 марта 2023 года.
В документе Отражение удержанного НДФЛ в бухучете при выборе периода сдачи отчета Январь 2023 автоматически формируются данные за период с 1 января 2023 года по 22 января 2023 года по кнопке Заполнить.
За январь 2023 года в таблице документа будет заполнена строка с общей суммой удержанного НДФЛ с выплаченной заработной платы за первую половину января 2023 года – 20 января 2023 года.
Срок перечисления налога с 1 января 2023 года по 22 января 2023 года отобразится в соответствующем столбце – 28 января 2023 года (рис. 1).
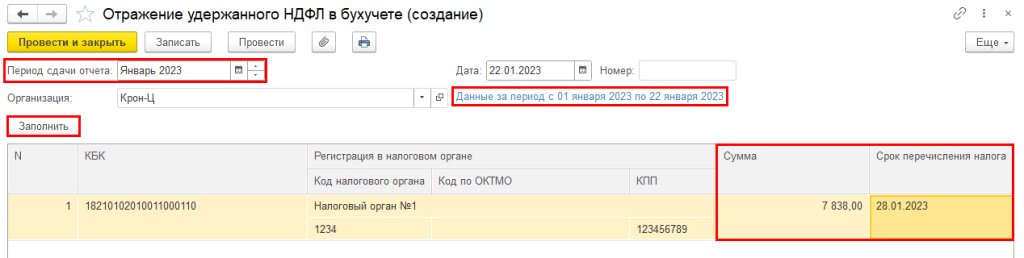
Рис. 1. Заполнение документа «Отражение удержанного НДФЛ в бухучете» по примеру в программе «1С:Зарплата и управление персоналом 8» ред. 3
При выборе периода сдачи отчета Февраль 2023 автоматически формируются данные за период с 23 января 2023 года по 22 февраля 2023 года по кнопке Заполнить.
За февраль 2023 года в таблице документа будет заполнена строка с общей суммой удержанного НДФЛ:
- с выплаченной заработной платы за январь 2023 – 3 февраля 2023 года (5 февраля – выходной день);
- с выплаченной заработной платы за первую половину февраля 2023 года – 20 февраля 2023 года;
- с расчета при увольнении сотрудника – 22 февраля 2023 года.
Срок перечисления налога с 23 января 2023 года по 22 февраля 2023 года отобразится в соответствующем столбце – 28 февраля 2023 года (рис. 2).
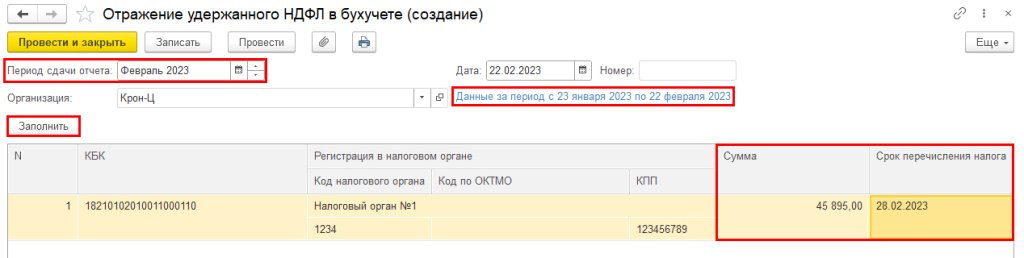
Рис. 2. Заполнение документа «Отражение удержанного НДФЛ в бухучете» по примеру в программе «1С:Зарплата и управление персоналом 8» ред. 3
При выборе периода сдачи отчета Март 2023 автоматически формируются данные за период с 23 февраля 2023 года по 22 марта 2023 года по кнопке Заполнить.
За март 2023 в таблице документа будет заполнена строка с общей суммой удержанного НДФЛ:
- с выплаченной заработной платы за февраль 2023 – 3 марта 2023 года (5 марта – выходной день);
- с выплаченной заработной платы за первую половину марта – 20 марта 2023 года.
Срок перечисления налога с 23 февраля 2023 года по 22 марта 2023 года отобразится в соответствующем столбце – 28 марта 2023 года (рис. 3).
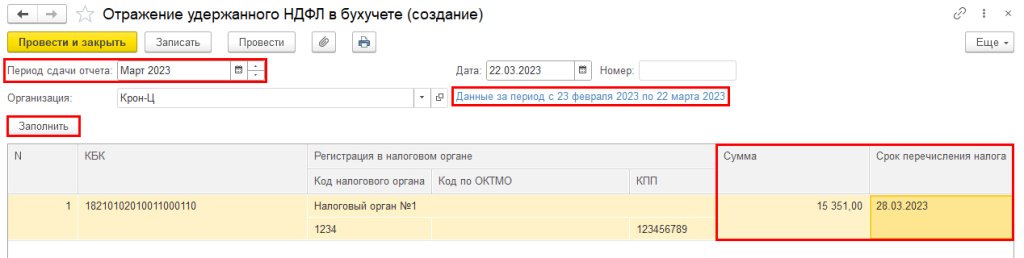
Рис. 3. Заполнение документа «Отражение удержанного НДФЛ в бухучете» по примеру в программе «1С:Зарплата и управление персоналом 8» ред. 3
При выборе периода сдачи отчета Апрель 2023 автоматически формируются данные за период с 23 марта 2023 года по 22 апреля 2023 года по кнопке Заполнить.
За апрель 2023 года в таблице документа будет заполнена строка с общей суммой удержанного НДФЛ:
- с расчета при увольнении сотрудника – 23 марта 2023 года;
- с выплаченной заработной платы за март 2023 – 5 апреля 2023 года;
- с выплаченной заработной платы за первую половину апреля – 20 апреля 2023 года.
Срок перечисления налога с 23 марта 2023 года по 22 апреля 2023 года отобразится в соответствующем столбце – 28 апреля 2023 года (рис. 4).
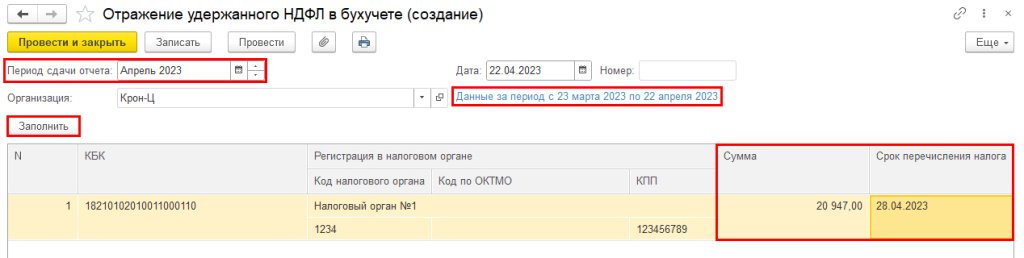
Рис. 4. Заполнение документа «Отражение удержанного НДФЛ в бухучете» по примеру в программе «1С:Зарплата и управление персоналом 8» ред. 3
Для анализа и проверки документов, сроков и сумм удержанного налога предусмотрен отчет по налогам и взносам Удержанный НДФЛ (рис. 5).
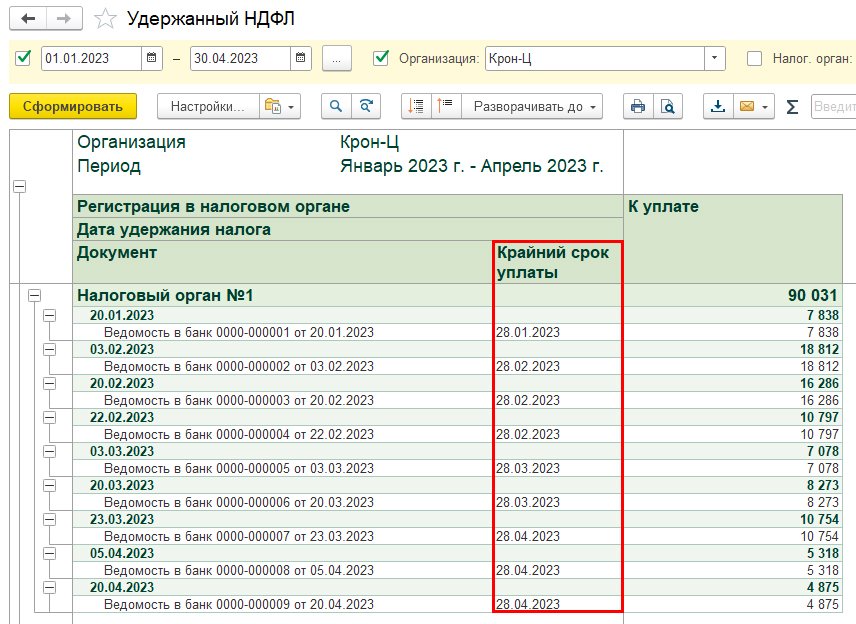
Рис. 5. Отчет по налогам и взносам «Удержанный НДФЛ» в программе «1С:Зарплата и управление персоналом 8» ред. 3
После проведения документа Отражение удержанного НДФЛ в бухучете и выполнения обмена с бухгалтерской программой, поддерживающей универсальный формат обмена Enterprise Data, например с «1С:Бухгалтерией 8» ред. 3, будет сформирован документ Сведения об удержанном НДФЛ (без проводок и движений по регистрам), на основании данных которого можно заполнить документ Уведомление об исчисленных суммах налогов.
1С:ИТС
Как сформировать уведомление для налоговой о сумме удержанного НДФЛ, см. в разделе «Консультации по законодательству» .
Удержание НДФЛ при выплате аванса по зарплате в программе 1С:Бухгалтерия предприятия
Удержание НДФЛ при выплате аванса по зарплате.
В конфигурации 1С:Бухгалтерия предприятия, редакция 3.0, начиная с релиза 3.0.118 добавлена возможность рассчитывать и удерживать НДФЛ при выплате аванса по зарплате.
Функциональная опция «Удерживать НДФЛ при выплате аванса» включается в разделе «Зарплата и кадры — Справочники и настройки — Настройки зарплаты — Общие настройки — Порядок учета зарплаты».


В документе «Начисление зарплаты» появился новый режим «Аванс».
В таком режиме документ проводок не делает, а создает только записи в регистрах по взаиморасчетам и НДФЛ.

При выплате аванса сумма к выплате будет за минусом НДФЛ.
Для анализа добавлен новый отчет Расчетная ведомость Т-51 (за первую половину месяца).

Короткое видео, в котором рассказывается, как это делать в программе 1С, смотрите на нашем канале Youtube. Консультацию для Вас составила специалист нашей Линии консультаций.
Закажите тестовую консультацию по Вашей программе у нас по телефону: +7(343) 288-75-45. *Для оказания консультации необходимо сообщить ИНН вашей организации, регистрационный номер вашей программы (для программ 1С:Предприятие версии ПРОФ необходим активный договор 1С:ИТС ПРОФ)