Как закрыть вклад в банке и вывести деньги с депозита
В марте банки резко повысили ставки по вкладам до 22-25% годовых. Самые выгодные условия действовали по депозитам на три месяца. А значит, уже в июне тысячам россиян придется вспомнить, что их вклады заканчиваются, и решить, как поступить с деньгами и набежавшими процентами. Рассказываем, как правильно закрыть депозит.
Поделиться
Как узнать, когда заканчивается вклад
День, когда истекает депозит, отображается в мобильном приложении банка или личном кабинете клиента на сайте (в разделе «Вклады»). Он также может быть указан в бумажном договоре вклада или на именном сберегательном сертификате (графа «Дата востребования суммы по сертификату»).
Дополнительно за несколько дней до окончания срока вклада банк может направить уведомление с напоминанием — ЦБ РФ рекомендует делать это не ранее чем за 14 дней и не позднее чем за три дня до окончания вклада. Однако это нераспространенная практика. Вот, например, что говорят в службе поддержки банков «Сбербанк» и «Тинькофф».

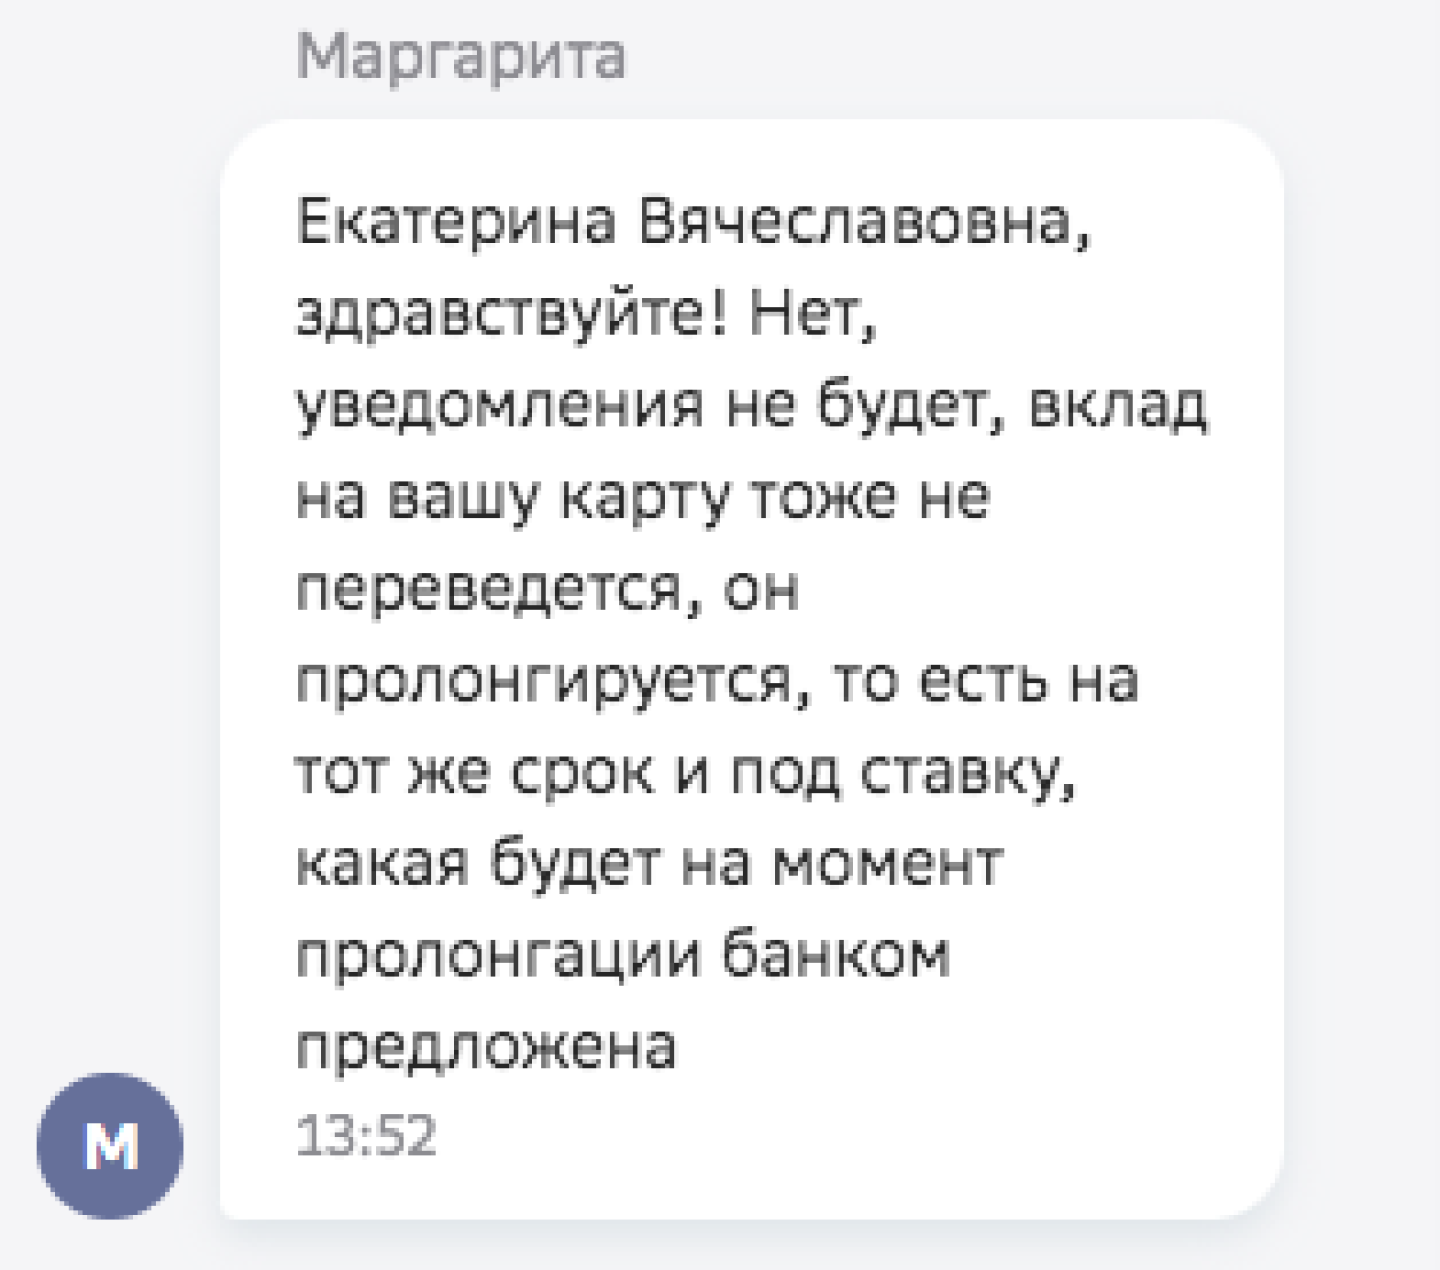
Переписка с консультантом «Сбербанка»

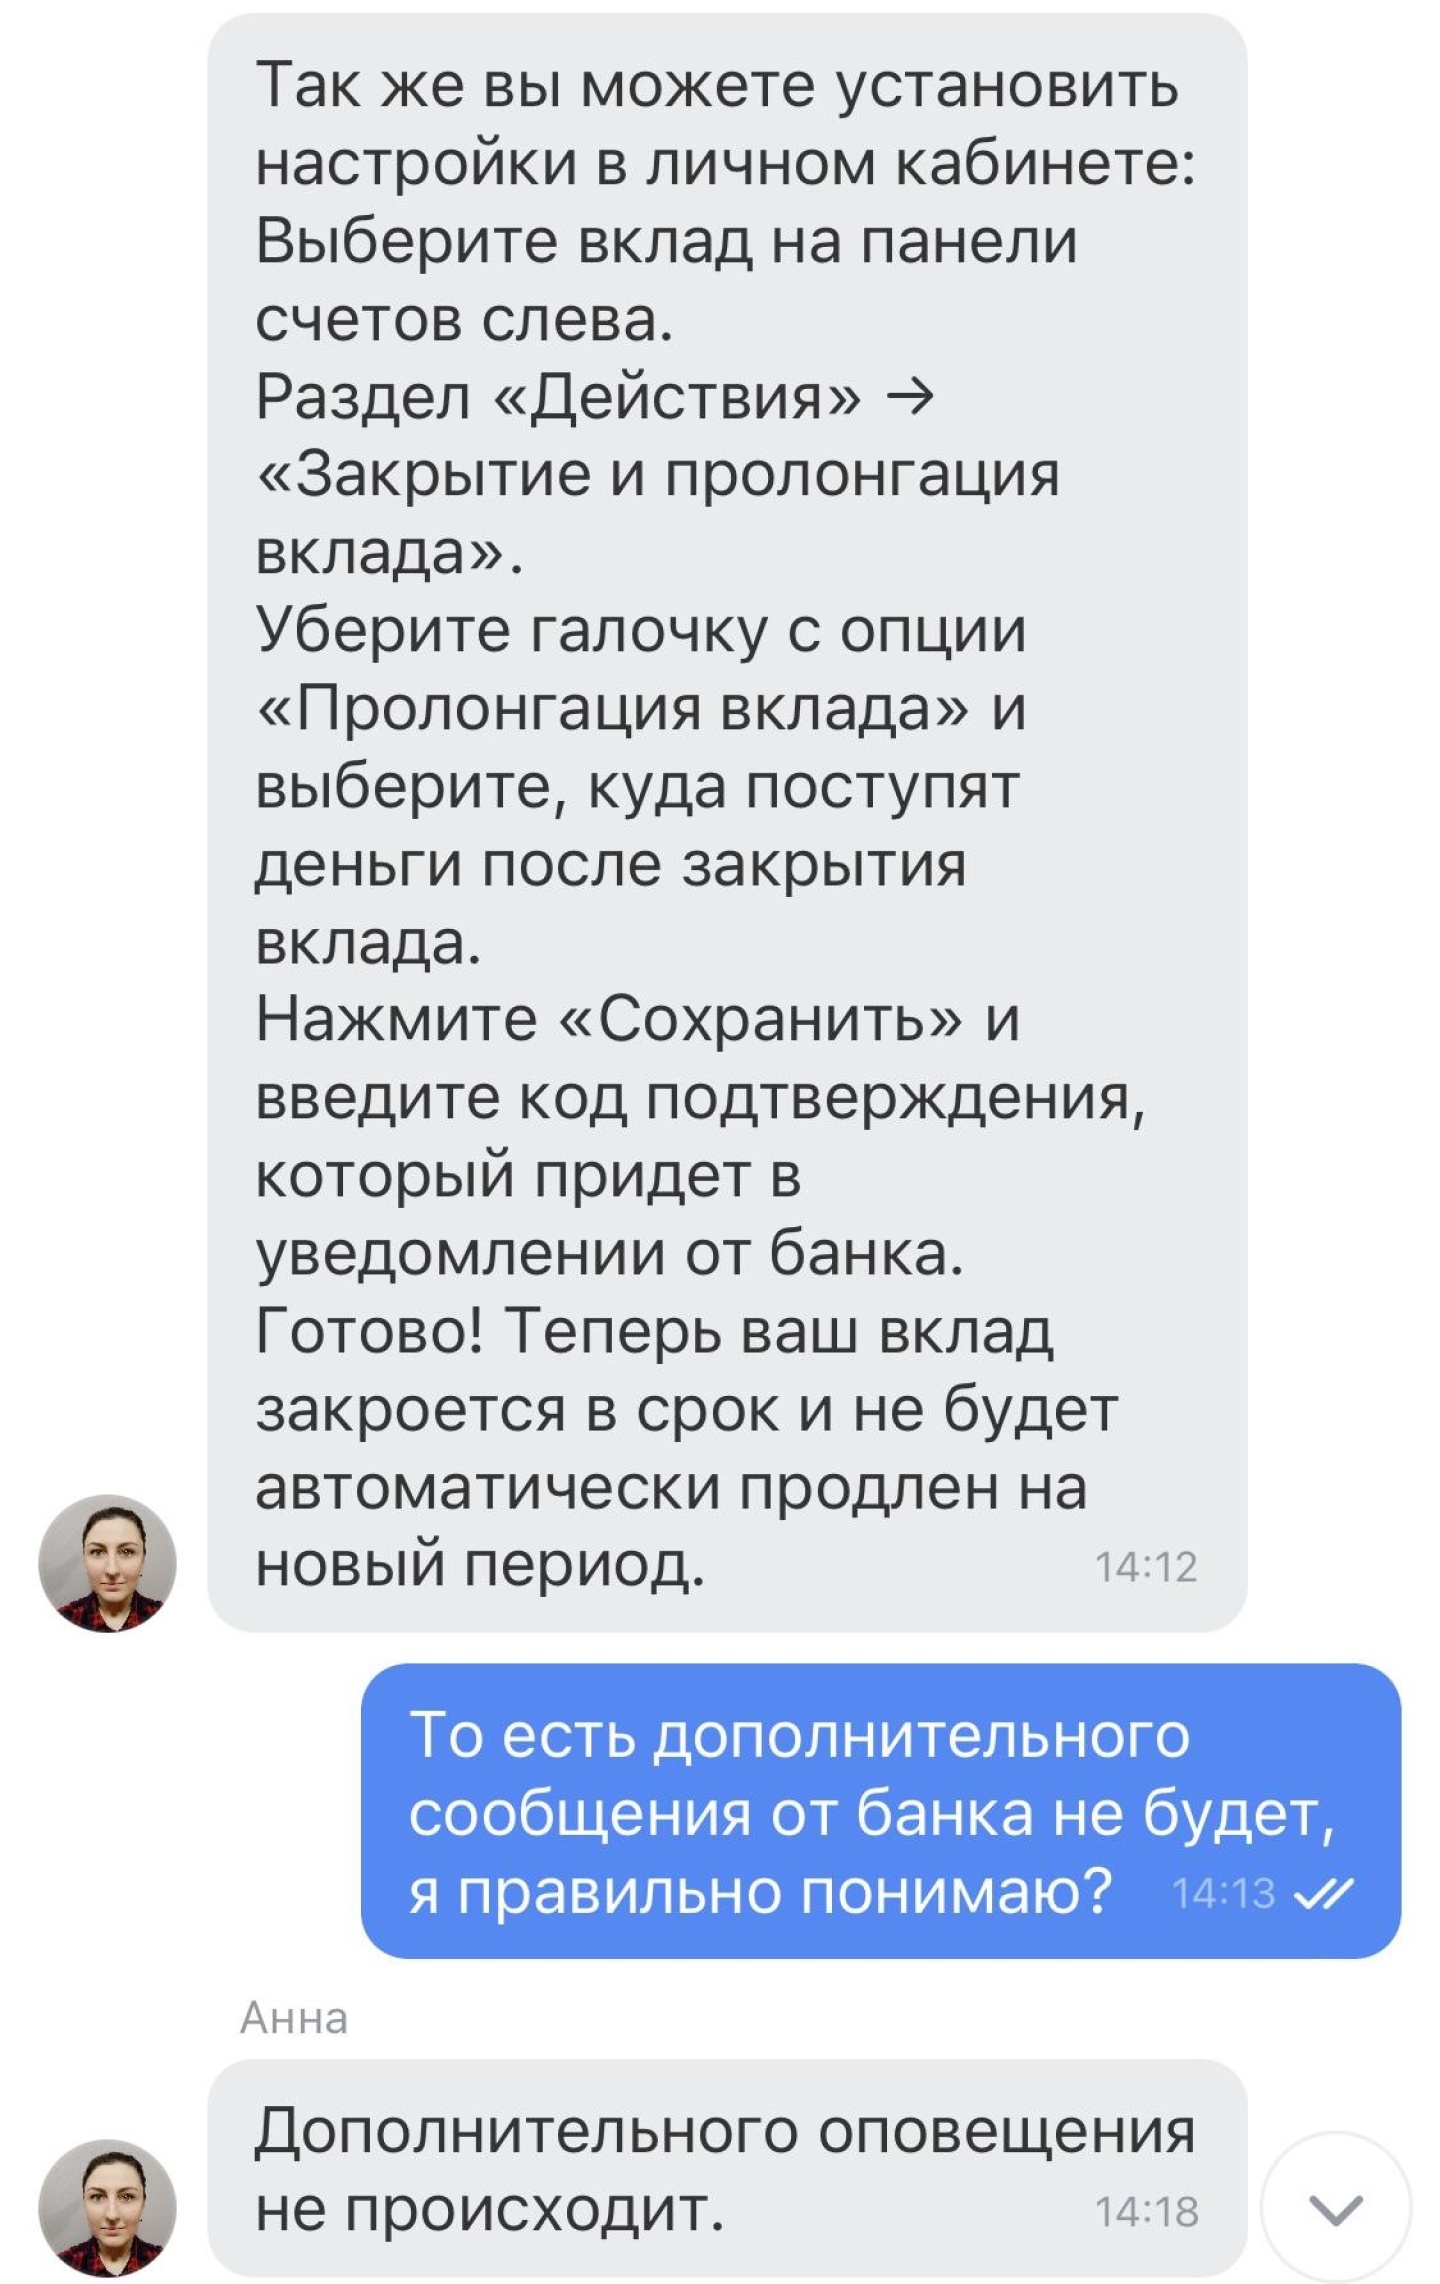
Переписка с консультантом «Тинькоффа»
«У банка нет обязанности информировать клиента», — говорит партнер коллегии адвокатов Pen & Paper Сергей Учитель. «Это дополнительная сервисная опция: бывает, что банк присылает СМС-сообщение или информирует клиента в личном кабинете мобильного приложения. Если речь идет о премиальном обслуживании, менеджер может позвонить, напомнить человеку о том, что срок действия подходит к концу, и предложить решить дальнейшую судьбу вклада».
Когда можно забирать деньги
В ст. 192 Гражданского кодекса сказано, что срок договора, «исчисляемый годами, истекает в соответствующие месяц и число последнего года срока». «Поэтому, если у вас договор до 25-го числа, забрать деньги можно 26-го. Это правило действует в большинстве банков», — поясняет эксперт. Но есть и исключения: условиями «Сбербанка», например, предусмотрено, что «возврат вклада вместе с причисленными процентами производится банком в последний день срока договора». То есть забрать вклад, который был открыт 20 февраля 2021 года на один год, можно уже 20 февраля 2022 года. Аналогичное условие для вкладов, открытых онлайн, действует в банке «Санкт-Петербург»: здесь возврат производится «до 23:59 по московскому времени последнего дня срока вклада».
Что делать, если дата закрытия вклада выпадает на выходной или праздник? Ст. 193 ГК РФ уточняет, что в этом случае «днем окончания срока считается ближайший следующий за ним рабочий день». По этому правилу работают большинство банков — например, такой пункт есть в правилах ВТБ. Другие банки не заставляют вкладчиков ждать: так, в «Сбербанке» вкладчик может получить свои деньги и в выходной. Для этого нужно обратиться в отделение, которое обслуживает клиентов по нерабочим дням, или перевести деньги себе на счет через «Сбербанк Онлайн».
Как закрыть вклад точно в срок
Закрыть вклад можно в отделении банка (иногда только там, где он был открыт) либо онлайн через дистанционные сервисы: личный кабинет на сайте или мобильное приложение. При очном посещении вкладчику нужен паспорт, оригинал договора с банком (если он подписывался на бумаге) и заявление о закрытии счета вклада.
Вкладчик должен уведомлять банк обо всех изменениях в своих паспортных данных. Если вовремя этого не сделать, закрытие вклада может затянуться — сотрудникам нужно больше времени для идентификации клиента, который получил новый паспорт или сменил фамилию. Кстати, если паспорт вдруг украдут, доступ к своим деньгам вкладчик не потеряет, их получится забрать по временному удостоверению личности.
При закрытии вклада деньги выплачивают наличными через кассу банка, банковским переводом на карту или счет, который был указан в договоре (при этом не должно быть ограничений по его пополнению).
Если вы намерены забрать деньги наличными в офисе, а на счете крупная сумма, лучше заранее предупредить банк о своем намерении. Например, ВТБ рекомендует уведомить его за два дня при снятии более 1 млн рублей наличными. С переводом на счет проще: если он открыт в том же банке, деньги зачислят мгновенно, в другом — в течение 1-2 дней.
Что будет с вкладом, если его не забрать
Обычно банки дают вкладчикам 1-3 дня, чтобы распорядиться закончившимся вкладом. Что будет дальше, зависит от условий договора: предусмотрена ли им пролонгация, и если да, то в каком порядке.
- Пролонгация автоматическая: если вкладчик не заберет деньги, вклад по умолчанию продлят. Обычно в договоре указано, что вклад пролонгируется на тех же условиях, на которых он был открыт. Это касается срока, суммы неснижаемого остатка, правил пополнения депозита и пр. Но не ставки: если для аналогичных вкладов банк ее снизил, в новом периоде проценты будут начисляться по действующей ставке, а не той, которая была когда-то указана в договоре. Если такого вклада вообще больше нет в линейке банка, пролонгация произойдет по ставке для вкладов «до востребования» — в большинстве банков это 0,01% годовых. Поэтому лучше заранее узнать, какие вклады и на каких условиях банк сейчас открывает, чтобы сравнить его предложение с другими и найти самое выгодное.
- Пролонгация не автоматическая: вкладчик должен подтвердить свое желание продлить договор и решить, что делать с начисленными процентами — забрать их или приплюсовать к сумме нового вклада. Нужно обратиться в банк и написать заявление о продлении либо в несколько кликов пролонгировать вклад на новый срок в мобильном приложении. Если забыть это сделать, деньги переведут на банковский счет, который был указан при заключении договора, или на вклад «до востребования» — например, если счет окажется закрыт для пополнения.
- Пролонгация не предусмотрена: вкладчик должен забрать деньги, а потом, если захочет, открыть новый депозит в банке. Как и в предыдущем случае, если клиент вовремя не обратится в банк, деньги автоматически зачислят на его счет либо перечислят на вклад «до востребования».
Поясним: ничего страшного, если деньги попадут на такой вклад — в любой момент вы сможете прийти в банк, закрыть депозит и вернуть свои сбережения. Но лучше не откладывать: если деньги будут долго храниться в банке по ставке 0,01%, вы просто на них ничего не заработаете.
Что будет, если закрыть вклад досрочно
ГК РФ обязывает банк вернуть часть вклада или всю сумму по первому требованию вкладчика. Если в отделении скажут, что закрыть вклад досрочно нельзя, знайте: это незаконно, вы вправе подать жалобу руководству банка или в Центробанк.
Однако потеря дохода при досрочном закрытии вклада неизбежна. «Для расторжения договора раньше срока практически все банки устанавливают свои ограничения и штрафные санкции — например, могут применить пониженную процентную ставку. Но выдать человеку меньше денег, чем он положил на вклад, банк не имеет права», — объясняет Сергей Учитель.
В большинстве случаев проценты пересчитывают по ставке до востребования — 0,01% годовых. Некоторые банки делают расчет по своим правилам: например, «Сбербанк» применяет ⅔ от установленной ставки, но только если вкладчик забирает деньги не раньше чем через шесть месяцев после открытия депозита.
Частные случаи закрытия вклада
Если вклад открыт на несовершеннолетнего, досрочно закрыть его, пока ребенку не исполнится 18 лет, непросто: потребуется письменное разрешение органов опеки и попечительства. Законному представителю (родителю или опекуну) придется доказать, что деньги нужны именно для ребенка — на обучение или улучшение жилищных условий. Кроме того, нужно собрать документы и обратиться в банк лично — закрытие вклада онлайн для таких ситуаций не предусмотрено. Ребенку до 14 лет нужно прийти в отделение вместе с родителями, с 14 до 18 лет несовершеннолетний может закрыть вклад сам, однако ему понадобится письменное согласие родителей.
Особый порядок установлен и для наследников: они могут закрыть вклад и снять с него деньги только после вступления в наследство и получения свидетельства о праве на наследство. Однако часть денег, если они нужны для оплаты расходов на лечение наследодателя или его похорон, выдадут и раньше — это предусмотрено ГК РФ. Банк запросит постановление нотариуса о возмещении расходов и выдаст нужную сумму в пределах 100 000 рублей (конечно, если она есть на вкладе).
Стоит ли забирать деньги с депозита
Зависит от ваших финансовых планов. Например, если вклад вы использовали как «копилку» для крупной покупки, а теперь нужная сумма на руках, тогда депозит больше не нужен. Однако как постоянный инструмент для сбережений вклад незаменим. В России это один из популярных способов хранения накоплений — вот почему.
- Надежность. Все вклады на сумму до 1,4 млн рублей застрахованы Агентством по страхованию вкладов. Так что, даже если ЦБ РФ вдруг отзовет у банка лицензию, вкладчик получит свои средства от страховщика.
- Доходность. Даже с учетом снижения ставок по вкладам это все еще хороший инструмент для сохранения инвестиций.
- Гибкость. Деньги с вклада можно в любой момент снять, если они понадобятся на незапланированные расходы — ремонт или отпуск. При досрочном закрытии вклада банк пересчитает ставку, однако штрафов за вывод денег не предусмотрено. Если проценты терять не хочется, можно открыть несколько вкладов на разный срок и использовать один из них как финансовую подушку на черный день: даже если преждевременно закрыть один депозит, остальные продолжат приносить доход.
- Безопасность. Вклады — менее рискованный инструмент, чем другие (пусть и более прибыльные) способы инвестирования. Доходность по акциям или биржевым фондам никем не гарантирована, она может расти, но и падать тоже. Процентная ставка по срочному депозиту зафиксирована в договоре вклада — банк не может изменить ее в одностороннем порядке.
Банки предлагают огромный выбор вкладов: в рублях и валюте, с частичным снятием и без него, с возможностью пополнения и на фиксированную сумму, с разным минимальным остатком и даже суммой депозита от 1 рубля — подходящий продукт найдется для каждого вкладчика.
10 важных вопросов о вкладах
Многие из нас задумываются, как выгодно вложить свои сбережения. Существует несколько способов хранить сбережения, покупка ценных бумаг, облигации, долевое участие, но самым популярным среди населения республики все же остаются вклады, отмечают в Сбере.
Давайте вместе разберемся, и ответим на 10 важных вопросов о вкладах.
1.Как выбрать вклад?
Выбирая вклад, все мы смотрим на процентную ставку и хотим найти наиболее выгодное предложение. Но нужно помнить, что за высокими ставками по вкладам иногда скрываются дополнительные условия. Во-первых, это может оказаться не ставка по вкладу, а надбавка за первые месяцы. Когда они пройдут, ставка может стать значительно ниже. Или это может оказаться не вклад, а накопительный счет. По нему банк может изменять условия в одностороннем порядке.
Во-вторых, обязательным условием для открытия вклада может быть оформление дополнительного продукта. Поэтому для начала важно определиться, с какой целью вы открываете вклад:
— если вам надо просто оставить деньги в надежном месте, то подойдет вклад без возможности снятия и пополнения;
— если вы хотите постепенно накопить на конкретную цель — например, на отпуск с детьми или ремонт в квартире — то выбирайте пополняемый вклад;
— а вот если нужно и пополнять, и периодически снимать средства — вам подойдет накопительный счет или наличие этих опций в других вкладах.
2. Как открыть вклад?
Удобнее всего открыть вклад онлайн в мобильном приложении. Так, например, при открытии в интернет-банке ставки по вкладу могут быть выше, чем в офисе банка. Если у вас уже есть карточный счет в банке, то можете перевести с него часть средств на вклад или накопительный счет. Для пополнения и снятия денег не нужно ходить в банк. Совершайте нужные вам операции в несколько касаний на смартфоне.
3. Можно ли закрыть вклад досрочно?
Закрыть вклад можно в любой момент и забрать сумму вклада по первому требованию. Но если закрываете депозит досрочно, то теряете право получить проценты за весь срок договора. Можно рассчитывать только на первоначальную сумму плюс процентную ставку банка при досрочном расторжении, которая, как правило, значительно ниже, чем процентная ставка по вкладу.
4. Как узнать, когда заканчивается вклад, и как его продлить?
Вы можете посмотреть, когда заканчивается срок вклада, в личном кабинете и мобильном приложении на главном экране, найдя нужный вклад, договоре вклада.
Если вы не закрыли вклад в день окончания срока, то он автоматически продлевается на тот же срок и на условиях, которые действуют в банке в настоящий момент.
5. Можно ли пополнять действующий вклад и снимать с него часть суммы
Можно, это зависит от конкретных условий вклада. Если условия позволяют, вы имеете право пополнять депозит или снимать с него часть денег. Обычно по таким вкладам действует требование по неснижаемому остатку — речь о той сумме, которую всегда нужно держать на счете.
6. Как начисляются проценты по вкладу?
В Сбербанке, например, три варианта начисления процентов — ежемесячно, ежеквартально и в конце срока вклада. Вы сами можете решать, оставлять ли начисленные проценты (за месяц или за квартал) на вкладе или переводить на карту и пользоваться этими деньгами.
7. Что такое капитализация процентов по вкладу
Если вы не снимаете со вклада причисленные проценты, то в каждом следующем расчетном периоде новые проценты начисляются уже на первоначальную сумму вклада вместе с полученным ранее процентным доходом.
8. Когда закрывать вклад, чтобы не потерять проценты
Чтобы не потерять начисленные проценты, лучше забирать средства и закрывать вклад на следующий день после даты окончания действия договора.
Если дата окончания срока вклада и дата пролонгации выпадают на нерабочий (праздничный) день, они переносятся на следующий рабочий день.
9. Есть ли комиссия за пополнение средств вклада
Безналичное пополнение вклада происходит без комиссии. При переводе средств со счета в другом банке возможна комиссия банка-отправителя.
10. Кто может открыть вклад ребенку и какие документы нужны
С 14 лет сам подросток может открыть депозит на своё имя. Кроме того, открыть вклад на имя ребёнка могут родители, родственники, опекуны или доверенные лица несовершеннолетнего и в целом любой гражданин России. В этом случае для открытия вклада помимо документа, удостоверяющего личность, потребуется подготовить определенный пакет документов, в зависимости от того, кем вы приходитесь ребенку.
Снять деньги с вклада
По умолчанию проценты остаются на вкладе, но мы можем каждый месяц перечислять их на вашу карту или совместный счет. Настроить эту опцию можно в приложении или личном кабинете на сайте tinkoff.ru.
Выберите вклад на главном экране.
Нажмите на значок ⚙️ в правом верхнем углу. В разделе «Проценты» выберите валюту вклада.
Выберите из двух возможных вариантов: «Оставлять на вкладе» или «Переводить на карту».
В личном кабинете:
Выберите вклад на панели счетов слева.
В разделе «Действия» откройте «Тип начисления процентов».
Выберите из двух возможных вариантов: «Оставлять на вкладе» или «Переводить на карту».
Когда можно снимать деньги со вклада?
В любой момент. Тинькофф вернет вам всю сумму вклада по первому требованию. Однако если снять деньги с вклада досрочно, начисленные на него проценты сгорят:
полностью, если закрыть вклад досрочно;
частично, если забрать только часть денег.
При досрочном снятии проценты, начисленные на сумму снятия, пересчитают по ставке 0,01% годовых. Потеряю ли я деньги, если заберу часть средств с вклада
Можно ли забрать с вклада часть денег?
С вклада можно снять минимум 15 000 ₽ или 1000 ¥. При этом на вкладе должна остаться минимальная сумма депозита: 50 000 ₽ для вклада в рублях или 5000 ¥ для вклада в юанях.
Сделать это можно не ранее чем через 60 дней после открытия вклада.
Потеряю ли я деньги, если заберу часть средств с вклада?
При досрочном снятии проценты, начисленные на сумму снятия, пересчитают по ставке 0,01% годовых.
Если вклад был пролонгирован, все уже начисленные до момента пролонгации проценты не пересчитываются. При досрочном изъятии с такого вклада будут пересчитаны только проценты, начисленные после его пролонгации.
Также банк может списать комиссию, если вы пополняли вклад у партнеров более чем на 150 000 ₽ за расчетный период и с момента пополнения еще не прошло 30 дней. Комиссия составит 2% от суммы пополнения сверх 150 000 ₽.
Мы предупредим о сумме потерянных процентов перед изъятием средств с вклада.
Какую сумму можно забрать при досрочном изъятии?
Минимум 15 000 ₽ для рублевых вкладов и 1000 ¥ для вклада в юанях. На вкладе должна остаться минимальная сумма — 50 000 ₽ или 5000 ¥.
Вы также можете забрать все деньги и закрыть вклад, но в этом случае потеряете все или почти все начисленные проценты.
Как снять деньги с вклада досрочно?
Оставьте заявку на изъятие денег в приложении или личном кабинете на сайте tinkoff.ru.
Выберите вклад на главном экране.
Нажмите на значок ⚙️ в правом верхнем углу и затем на «Частично изъять средства».
Укажите валюту и сумму изъятия и нажмите «Оставить заявку».
В личном кабинете:
Выберите вклад на панели счетов слева.
В разделе «Действия» нажмите «Досрочное изъятие» → «Частичное изъятие».
Нажмите «Отправить заявку» и подтвердите операцию кодом из СМС или пуш‑уведомления, которое пришлет банк.
Ответ на заявку пришлем, как правило, в течение 10 минут в пуш‑уведомлении или СМС.
Хочу снять часть денег с вклада. Куда их переведут?
На дебетовую карту Тинькофф.
После этого вы сможете без комиссии снять деньги в банкомате Тинькофф или другого банка в пределах лимита по карте.
Юани в банкоматах пока снять не получится.
Когда я получу деньги, если сниму часть денег с вклада?
Переведем любую сумму на вашу карту Тинькофф в течение 10 минут. Деньги поступят на счет в той же валюте, что и вклад: рубли — на счет в рублях, юани — на счет в юанях.
Я получил деньги с вклада на карту Тинькофф. Какую сумму смогу снять без комиссии?
Со счета Tinkoff Black можно каждый расчетный период снимать без комиссии до 500 000 ₽ в банкоматах Тинькофф и до 100 000 ₽ в банкоматах других банков. В дополнение к этой сумме вы сможете без комиссии снять или перевести на счет в другом банке все деньги, полученные с вклада. Но есть нюансы.
Если вклад закрыт по графику, вы сможете снять всю сумму без комиссии. Она не уменьшит ежемесячный лимит бесплатного снятия.
Если вы досрочно сняли деньги с нового вклада или закрыли его, вся сумма с вклада будет уменьшать лимит бесплатного снятия по карте Tinkoff Black. Снять до 500 000 ₽ в банкоматах Тинькофф и до 100 000 ₽ в банкоматах других банков можно будет без комиссии. С суммы превышения возьмем комиссию 2%, минимум 90 ₽.
Если вы досрочно сняли деньги с пролонгированного вклада или закрыли его, сможете снять без комиссии только сумму, которая была на вкладе в момент его пролонгации. Деньги сверх этой суммы будут уменьшать лимит бесплатного снятия по карте Tinkoff Black.
В течение какого времени я смогу без комиссии снять сумму, которая была на вкладе?
Время неограниченно, но при любых переводах эта сумма расходуется в первую очередь. Вот как это работает.
| Что делаете вы | Что делает банк | Лимит на снятие без комиссии | |
|---|---|---|---|
| Январь | После закрытия вклада на 300 000 ₽ банк перечислил деньги на карту Tinkoff Black. Вы могли бы сразу снять их в банкомате без комиссии, но решили пока оставить на карте | Банк увеличил вам лимит снятия без комиссии на 300 000 ₽, чтобы вы могли вывести деньги с вклада | 300 000 ₽ — лимит на сумму вклада |
150 000 ₽ — обычный лимит
150 000 ₽ — обычный лимит
150 000 ₽ — обычный лимит
Банковский вклад: что это такое, виды, преимущества, недостатки
Популярной финансовой услугой сегодня считаются вклады. Они позволяют безопасно и надежно хранить собственные деньги, увеличивая прибыль. Их можно открывать абсолютно в любых банках и финансовых организациях. Вклады отличаются условиями размещения денежных средств, возможностями управления счетом, сроками размещениями, процентными ставками. О видах, особенностях, преимуществах вкладов на сегодня мы поговорим в данной статье. Высокодоходные инвестиции готова предоставить компания «Лизинг Экспресс».
Что такое вклад?
Итак, вклад представляет собой денежное вложение в банк или финансовую организацию для получения дополнительного дохода. На сегодняшний день он считается одним из наиболее серьезных инструментов защиты, накопления и сбережения денег. Доходность напрямую зависит от процентной ставки – процентов за год, которые начисляются на сумму депозита. Естественно, чем больше вложенная сумма и чем дольше сроки размещения, тем выше процентная ставка. Выгодное вложение денег под проценты вы можете осуществить в компании Leasing.express. Вкладчик может открыть счет в любой подходящей для себя валюте – будь то сом, евро или доллар. Кроме того, у него имеется возможность открыть мультивалютный депозит, чтобы одновременно пользоваться несколькими валютами. Сомовые вклады всегда имеют более высокую процентную ставку, чем валютные, однако они больше подвержены инфляции. В зависимости от условий, прописанных в договоре, вложенные деньги можно снимать частично или полностью в любое время или четко в установленные сроки. Но нужно помнить, что движения денежных средств ведут к уменьшению дохода. Чтобы не терять доходность, следует открывать депозиты с возможностью периодического снятия вложений. Оформить депозит можно в любом отделении банка либо финансовой организации. Как правило, для этого достаточно паспорта. Чтобы осуществить расчет дохода по вкладу, следует воспользоваться специальным калькулятором.
Преимущества и недостатки
- Доступность и простота пользования. Данная услуга доступна абсолютно каждому совершеннолетнему гражданину. Как говорилось выше, для открытия счета нужно посетить банк или финансовую организацию. Далее можно распоряжаться вложением через «Личный кабинет» на сайте.
- Минимум сил и времени. Процедура оформления и открытия счета занимает буквально несколько минут. Главное, предоставить паспорт и сумму, которую вы намереваетесь вложить.
- 100% увеличение дохода. Вы вкладываете одну сумму, а получаете другую – гораздо больше предыдущей! Рассчитать доходность можно заранее, воспользовавшись специальным калькулятором или формулой.
- Не нужно оплачивать налоги. Leasing.express является налоговым агентом. Мы выплачиваем налоги самостоятельно!
- Абсолютная надежность и безопасность. Каждый клиент может быть уверен, что останется при своих деньгах. Компания Leasing.express начинает сотрудничество с инвестором на основе официального договора, потому обе стороны защищены юридически. Мы страхуем инвестиции полностью.
- Минимальный входной порог. Не нужно думать, что инвестиции доступны людям с первоначально крупной суммой денег. Можно вложить ограниченную сумму, чтобы в будущем она стала приносить доход.
Безусловно, у вкладов, как и у любого другого финансового инструмента, имеются свои недостатки. Во-первых, если клиент решит срочно снять сбережения, то потеряет значительную часть начисленных процентов (это не относится к расчетным вкладам). Во-вторых, если внезапно банк или финансовая организация лишатся лицензии, то вкладчику придется ждать компенсацию не меньше двух недель. В-третьих, вкладчик может наткнуться на непрозрачные условия финансовых учреждениях с размытыми формулировками сотрудничества, нестандартными способами начисления процентов, скрытыми комиссиями. Чтобы избежать этой проблемы, стоит осуществить инвестирование в Leasing.express.
Виды вкладов
На сегодняшний день известно несколько видов вкладов, в зависимости от сроков вложения, валюты, возможности снятия и пополнения счета, процентной ставки.
В зависимости от сроков вложения, депозиты делятся на 2 большие категории – до востребования и срочные. Первые, до востребования, подразумевают полное либо частичное снятие денежных средств в любое подходящее для вкладчика время. Такие депозиты отличаются максимально лояльными условиями и безопасным хранением вложения, однако имеют невысокую процентную ставку.
Что касается срочных вкладов, то они действуют определенный срок, который заранее оговаривается в договоре. Этот срок может составлять 3,6 и больше месяцев. Когда данный срок заканчивается, вкладчик получает вложенную сумму с начисленными процентами. Процентная ставка гораздо выше, чем вклада до востребования.
Нужно заметить, что срочный вклад делится на 3 вида:
- Накопительный. Этот вариант подходит вкладчикам, желающим эффективно накапливать деньги длительный период времени. Первоначально они могут вложить небольшую сумму, а потом периодически пополнять счет. Накопительный депозит позволяет уберечь вложение от инфляции, накопить сумму на какую-нибудь крупную покупку, например, на путевку в отпуск или машину.
- Сберегательный. Длительность данного вложения фиксирована. Пополнения и снятия денежных средств исключены. Как правило, сберегательный вклад имеет самую высокую процентную ставку, особенно если вкладчик предоставляет крупную сумму. Максимальный доход гарантирован.
- Расчетный. Подходит тем клиентам, которым необходимо периодически снимать деньги. Большая часть процентов будет оставаться, но при условии сохранения на счете минимальной суммы, первоначально прописанной в договоре.
Выше говорилось, что открыть вклад можно не только в отечественной, но и в иностранной валюте, например, в евро или долларе. Преимуществами валютного депозита считаются: менее подвержен инфляции; доверие к доллару выше, чем к сому; на курсе валют можно хорошо зарабатывать; большой выбор видов и условий валютных и мультивалютных вкладов. Но не нужно забывать, что депозиты в сомах имеют более высокую процентную ставку, обязательное страхование сбережений, большое количество банковских продуктов. При выборе сомового или валютного счета нужно руководствоваться тем, какой валютой вы пользуетесь чаще всего, а также прогнозируемым уровнем инфляции, процентной ставкой.
Отличие вклада от депозита
Конечно, понятия «вклад» и «депозит» являются синонимичными, однако у них есть определенные отличия. Итак, при депозите можно вкладывать не только деньги, но и ценные бумаги, драгметаллы и прочие ценности. Чаще всего к депозитам обращаются юридические лица, которые осуществляют вложения для обеспечения исполнения обязательств. Однако они доступны и физическим лицам, как и обычные вклады. Еще один момент – при вложении драгметаллов и прочих ценностей частичное снятие сбережений исключено. В остальном данные понятия являются одинаковыми.
Часто задаваемые вопросы
Когда клиенты Leasing.express решаются заключить договор инвестирования, то задаются некоторыми вопросами. Рассмотрим наиболее популярные из них:
- Какую сумму можно инвестировать? Минимальная сумма первого вложения составляет 50 000 сом. Дальше можно осуществлять пополнения без ограничений.
- Как часто я могу получать доход? Выплаты осуществляются ежемесячно, с 1 по 5 число.
- Безопасна ли данная услуга? Абсолютно, ведь сотрудничество с компанией Leasing.express начинается с заключения официального договора. Он всегда составляется в пользу клиента.
Узнать больше о тарифах и условиях вы можете на сайте Leasing.express или лично у наших представителей. Мы выступаем за взаимовыгодное, комфортное и безопасное сотрудничество. Если хотите инвестировать под большой процент, то вам к нам! Обращайтесь ежедневно с 10:00 до 19:00.
Получить бесплатную консультацию менеджера