Бухгалтерия
Бухгалтерия — это штатно — структурное подразделение организации, предназначенное для сбора данных об имуществе и обязательствах предприятия.
Основные задачи, стоящие перед бухгалтерской службой организации
Основные задачи, стоящие перед бухгалтерской службой организации заключаются в следующем:
- формирование полной и достоверной информации о деятельности организации и ее имущественном положении, необходимой внутренним пользователям бухгалтерской отчетности — руководителям, учредителям и собственникам имущества организации, а также внешним — инвесторам, кредиторам и другим пользователям бухгалтерской отчетности;
- обеспечение информацией, необходимой внутренним и внешним пользователям бухгалтерской отчетности для контроля за соблюдением законодательства РФ при осуществлении организацией хозяйственных операций и их целесообразностью, наличием и движением имущества и обязательств, использованием материальных, трудовых и финансовых ресурсов в соответствии с утвержденными нормами, нормативами и сметами;
- предотвращение отрицательных результатов хозяйственной деятельности организации и выявление внутрихозяйственных резервов обеспечения ее финансовой устойчивости.
Организационная структура бухгалтерии
Структура бухгалтерской службы зависит от вида деятельности, размеров организации и т.д.
В современных условиях сложились три основных типа организации структуры бухгалтерской службы: линейная (иерархическая), вертикальная (линейно-штабная) и функциональная (комбинированная).
При линейной (иерархической) организации структуры бухгалтерии все работники бухгалтерии получают задания и отчитываются непосредственно перед главным бухгалтером. Такая структура бухгалтерии применяется в небольших организациях.
При вертикальной (линейно-штабной) организации аппарата бухгалтерии создаются промежуточные звенья управления (отделы, секторы, группы), возглавляемые старшими бухгалтерами. Работники бухгалтерии получают задания от старших бухгалтеров соответствующих звеньев управления и отчитываются непосредственно перед старшими бухгалтерами.
Данная модель структуры бухгалтерии применяется в средних и крупных организациях. При этом в структуре бухгалтерии могут создаваться отделы:
- расчетный, который осуществляет учет расчетов с персоналом по оплате труда, органами социального страхования, поставщиками, покупателями и заказчиками и др.;
- материальный, который ведет учет поступления и расходования материально-производственных запасов;
- кассовый, который учитывает кассовые операции, операции по счетам в банках;
- производственный, который осуществляет учет затрат и выпуск продукции, калькулирует себестоимость продукции, составляет отчетность о затратах и выпуске продукции;
- учета готовой продукции, который осуществляет учет готовой продукции на складах и ее реализации;
- налогообложения, который ведет учет налоговых платежей и составляет налоговые декларации;
- общий, который осуществляет остальные операции и отражает их в Главной книге, составляет бухгалтерскую и статистическую отчетность.
В крупных организациях кроме перечисленных отделов могут выделяться отделы учета капитальных вложений, учета основных средств и др. Кроме того, в структуру бухгалтерии могут быть включены секторы внутреннего аудита, управленческого учета, налогового учета.
При функциональной (комбинированной) организации специальные структурные подразделения бухгалтерии создаются по участкам учетной работы, которые выполняют замкнутый цикл работ.
Права главного бухгалтера в этом случае передаются руководителям подразделений бухгалтерий в пределах установленной компетенции.
Такая структура аппарата бухгалтерии применяется в крупных организациях и организациях, в которых созданы центры ответственности на базе организации внутрихозяйственных финансово-экономических отношений.
При использовании любого типа организации структуры бухгалтерии только хорошо налаженные взаимоотношения с другими службами и подразделениями дают возможность получать необходимую информацию для управления и обеспечения контроля за хозяйственно-финансовой деятельностью организации.
При необходимости (большом объеме работ) в штат бухгалтерии может вводиться должность заместителя главного бухгалтера, через которого осуществляется взаимодействие главного бухгалтера с работниками и их группами.
При наличии более двух бухгалтеров бухгалтерская служба должна оформляться как структурное подразделение организации, возглавляемое главным бухгалтером, который руководит бухгалтерией.
Варианты организации бухгалтерии
В зависимости от уровня сосредоточения учетных функций в бухгалтерской службе организации различают централизованный и децентрализованный варианты организации бухгалтерского дела.
При централизации учетного процесса аппарат бухгалтерской службы сосредоточен в главной бухгалтерии, где ведется синтетический и аналитический учет на основании первичных и сводных документов, поступающих из подразделений организации.
В самих подразделениях происходит лишь первичная регистрация фактов хозяйственной деятельности.
В случае децентрализации учетного процесса персонал бухгалтерской службы рассредоточен по производственным подразделениям организации, где ведется аналитический и синтетический учет, составляются отдельные балансы и отчетность цехов, филиалов, структурных подразделений.
Главная бухгалтерия в этом случае сводит балансы подразделений, выполняет консолидацию баланса и отчетности по организации, контролирует постановку учета в подразделениях организации.
Остались еще вопросы по бухучету и налогам? Задайте их на бухгалтерском форуме.
. полномочиями. Суды установили: главному бухгалтеру было предоставлено право подписи банковских . . В должностные обязанности главного бухгалтера согласно Квалификационному справочнику должностей руководителей . свидетельствующие о виновных действиях главного бухгалтера в нарушении налогового законодательства, . недостоверную отчетность. Действия главного бухгалтера и руководителя организации были согласованы . гендиректора. Действия (бездействие) главного бухгалтера и гендиректора привели к доначислению .
. Добавим: для привлечения главного бухгалтера к субсидиарной ответственности необязательно наличие . ответственности был привлечен главный бухгалтер, не являющийся контролирующим лицом . следующие основания для привлечения главного бухгалтера к ответственности: ненадлежащее хранение . указанных обстоятельств суд признал главного бухгалтера надлежащим субъектом субсидиарной ответственности. . функциями. Доказательства искажения главным бухгалтером бухгалтерской отчетности конкурсный управляющий в .
. по вопросу ответственности главного бухгалтера за нарушения, допущенные в . по вопросу ответственности главного бухгалтера за нарушения, допущенные в . учреждения и / или главного бухгалтера обеспечить передачу документов бухгалтерского учета . обязательств Если на бывшего главного бухгалтера была возложена материальная ответственность, . или их некачественным исполнением, окажется бухгалтер. И проверьте, опубликованы ли . год, допущенные бывшим главным бухгалтером ошибки повлекут искажение налоговой базы .
. рассматривая судебную практику с участием бухгалтеров, оказавшихся в подобной ситуации. История . ответственность полностью на действующем главном бухгалтере ( решение Чердаклинского районного суда . исполнении своих должностных обязанностей главный бухгалтер могла вести бухучет в . оказались соответствующие показатели отчетности. Главный бухгалтер, составившая и подписавшая отчетность с . недостоверной отчетности — вина действующего главного бухгалтера, не проверившего данные учета ( решение .
. ответственности, к которой можно привлечь бухгалтера: административная, дисциплинарная, материальная, . ответственности, к которой можно привлечь бухгалтера: административная, дисциплинарная, материальная, . правонарушения За налоговые правонарушения бухгалтер несет административную ответственность. Самая . разрыва трудовых отношений с бухгалтером – непрофессионализм бухгалтера, повлекший ущерб. Вот . т.д. Ответственность бухгалтера после увольнения Бухгалтер несет административную ответственность за .
. предпринимателя снижается ценность бухгалтера. Решение. Объяснить, что “незаметность” бухгалтера — это хороший . на документы от самого бухгалтера. Повысить ценность работы бухгалтера помогают и управленческие . только терпение и дипломатичность помогают бухгалтеру налаживать отношения с клиентами. Очень . системы Контур.Экстерн. Напомним, обслуживающая бухгалтерия — это организация, которая оказывает сторонним . которой состоит на учете обслуживающая бухгалтерия, право осматривать помещения, документы .
. ряд вопросов которые касаются непосредственно бухгалтера. 1. Испытательный срок при трудоустройстве . прекращением трудового договора с главным бухгалтером государственного / муниципального учреждения ограничен 3 . организации. 7. Материальная ответственность Главный бухгалтер может быть привлечен к полной . случаев временного отсутствия работника), например, бухгалтер выполняет функции заболевшего кассира. 9 . иностранных граждан на должность главного бухгалтера Запрещено принимать граждан Узбекистана и .
. суд Краснодарского края признал главного бухгалтера учреждения бюджетной сферы виновной . 2022). Вследствие указанных действий главного бухгалтера серьезному искажению подверглась бюджетная отчетность . 2022). Вследствие указанных действий главного бухгалтера серьезному искажению подверглась бюджетная отчетность . о приеме на работу главного бухгалтера; протоколом об административном правонарушении, . фактов хозяйственной жизни. Главный бухгалтер учреждения привлечена к административной ответственности .
. ожидания претендентов на позицию «Бухгалтер на первичную документацию» в . ожидания претендентов на позицию «Бухгалтер на первичную документацию» в . ритейле. Зарплатный максимум для бухгалтера на первичную документацию в Москве . руб. В Санкт-Петербурге бухгалтеры на первичную документацию зарабатывают до . тыс. руб. Должностные обязанности бухгалтера на первичную документацию: оформление первичной . КонсультантПлюс», «Гарант» Знание видов первичной бухгалтерии и требований, предъявляемых к документам .
. -ФЗ «О противодействии отмыванию доходов». Бухгалтеры, которые оказывают клиентам услуги по . подпадал под требования антиотмывочного законодательства. Бухгалтеры названы «лицами, осуществляющими предпринимательскую деятельность . » , — говорится в письме. Другими словами, бухгалтеры относятся к субъектам Закона 115 . основания достаточно, чтобы считать самозанятого бухгалтера субъектом Закона 115-ФЗ. Это . уничтожения (ОМУ). Важно, что если бухгалтер выявит среди действующих клиентов фигуранта .
Как в программе «1С:Бухгалтерия предприятия 8», ред. 3, принять . лица? Как в программе «1С:Бухгалтерия предприятия 8», ред. 3 задать . ? На вопросы отвечает Дарья Волохова, бухгалтер-консультант Линии консультаций «ГЭНДАЛЬФ» – Как . в программе «1С:Бухгалтерия предприятия 8», ред. 3, принять . программы. – Как в программе «1С:Бухгалтерия предприятия 8», ред. 3 задать . частности, это подписи руководителя, главного бухгалтера и кассира. Если программу используют .
. прямых выплат ФСС через «1С:Бухгалтерия предприятия 8», ред. 3, выходит . начисление зарплаты в программе «1С: Бухгалтерия предприятия», ред. 3? – Такой вопрос . и взносов» в программе «1С: Бухгалтерия предприятия» (ред. 3) вы создаете . это сделать в программе «1С:Бухгалтерия предприятия 8», ред. 3? – Воспользуйтесь . закрытии месяца в программе «1С:Бухгалтерия предприятия 8», ред. 3, остается .
. работы, в ходе которого бухгалтер может просто не уследить за . Как начинающие, так и опытные бухгалтеры ближе к концу года всегда . Инвентаризация является обязательным действием каждого бухгалтера при составлении годовой бухгалтерской отчетности . проводят только после того, как бухгалтер отразил все финансово-хозяйственные операции . Необходимо уделить внимание резервам организации. Бухгалтеру следует провести инвентаризацию резервов на . К концу 2020 г. бухгалтер должен разработать и утвердить график .
. мере облегчит процесс работы. Каждому бухгалтеру, как начинающему, так и опытному . автоматически без необходимости вмешательства самого бухгалтера или сторонних специалистов. Основные объекты . других ключевых элементов программы. Непосредственно бухгалтеру в процессе работы могут пригодиться . : регистры сведений, накопления, расчетов и бухгалтерии. Рассмотрим их подробнее. Тип регистров . самих результатов выполненных расчетов. Регистры бухгалтерии Предназначены для систематизации данных о .
На вопросы отвечает Дарья Волохова, бухгалтер-консультант Линии консультаций компании «ГЭНДАЛЬФ . На вопросы отвечает Дарья Волохова, бухгалтер-консультант Линии консультаций компании « ГЭНДАЛЬФ . ». – Как в программе «1С:Бухгалтерия 8», ред. 3.0, в . периоде. – Как в программе «1С:Бухгалтерия 8» (ред. 3.0) . Для того, чтобы в «1С: Бухгалтерия 8», ред. 3.0, начислить . ». – Как в программе «1С:Бухгалтерия 8» (ред. 3.0) создать . Следует отметить, что в «1С:Бухгалтерия 8», ред. 3.0, поддерживается .
Отделы в бухгалтерии какие бывают
Организационная структура бухгалтерской службы
5. Ответственность за организацию бухгалтерского учета на предприятии несет руководитель. В его должностные обязанности входит создание необходимых условий для правильной постановки учета.
В соответствии с Федеральным законом от 21.11.96 N 129-ФЗ «О бухгалтерском учете» и Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденным Приказом Минфина РФ от 29.07.1998 N 34н (в редакции от 24.03.2000), руководитель предприятия может:
а) учредить бухгалтерскую службу как структурное подразделение, возглавляемое главным бухгалтером;
б) ввести в штат должность бухгалтера;
в) передать на договорных началах ведение бухгалтерского учета централизованной бухгалтерии, специализированной организации или бухгалтеру-специалисту;
г) вести бухгалтерский учет лично.
Структура бухгалтерской службы и организация ее работы должны обеспечивать выполнение поставленных задач в минимальные сроки и с высоким качеством.
6. Основными задачами бухгалтерского учета являются:
— формирование полной и достоверной информации о деятельности организации и ее имущественном положении, необходимой внутренним пользователям бухгалтерской отчетности — руководителям, учредителям, участникам и собственникам имущества организации, а также внешним — инвесторам, кредиторам и другим пользователям бухгалтерской отчетности;
— обеспечение информацией, необходимой внутренним и внешним пользователям бухгалтерской отчетности для контроля за соблюдением законодательства Российской Федерации при осуществлении организацией хозяйственных операций и их целесообразностью, наличием и движением имущества и обязательств, использованием материальных, трудовых и финансовых ресурсов в соответствии с утвержденными нормами, нормативами и сметами;
— предотвращение отрицательных результатов хозяйственной деятельности организации и выявление внутрихозяйственных резервов обеспечения ее финансовой устойчивости.
7. Структура бухгалтерского аппарата зависит, в основном, от условий организации и технологии производства, объема учетной работы и автоматизации учета.
В настоящее время сложилось три типа организации работы бухгалтерского аппарата:
— по вертикали (линейно-штабная);
При линейной организации все работники бухгалтерии подчиняются непосредственно главному бухгалтеру. Такая структура применяется в небольших организациях.
При организации работы по вертикали создаются промежуточные звенья (отделы, бюро, группы), возглавляемые старшими бухгалтерами. Распоряжения главного бухгалтера в этом случае передаются старшим бухгалтерам соответствующих отделов и групп. Такая форма организации работ бухгалтерии применяется в большинстве средних и крупных организаций. Как правило, в структуре бухгалтерского аппарата выделяются следующие группы:
— материальная группа, отвечающая за учет приобретения материально-производственных запасов, их поступления и расходования;
— группа учета оплаты труда, осуществляющая учет затрат на оплату труда работников, учет всех расчетов с работниками, бюджетом, государственными внебюджетными фондами;
— производственно-калькуляционная группа ведет учет затрат на производство, калькулирование себестоимости продукции, составляет отчетность о производстве;
— общая группа, работники которой ведут учет остальных операций и Главную книгу, составляют бухгалтерский баланс и другие формы бухгалтерской отчетности. В составе бухгалтерии могут быть выделены группы капитального строительства и жилищно-коммунального хозяйства.
В крупных организациях выделяют группы учета основных средств, учета денежных средств и расчетов с организациями.
Учет на предприятиях может быть организован по централизованной, децентрализованной и смешанной форме.
При централизации учета учетный аппарат организации сосредоточен в главной бухгалтерии, и в ней осуществляется ведение всего синтетического и аналитического учета на основе первичных и сводных документов, поступающих из отдельных подразделений организации.
При децентрализации учета учетный аппарат рассредоточен по отдельным производственным подразделениям организации, где осуществляется синтетический и аналитический учет, составляются отдельные балансы и отчетность цехов, филиалов, структурных подразделений. Главная бухгалтерия в этом случае производит свод балансов филиалов, составляет сводный баланс и отчеты по организации, а также осуществляет контроль за постановкой учета в отдельных частях организации.
8. При наличии в структуре организации филиалов, представительств и иных структурных подразделений организация учета в них должна быть отражена в учетной политике, где также должны быть указаны обособленные подразделения, выделенные на отдельный баланс и (или) не выделенные на отдельный баланс.
9. Организация должна разработать и утвердить положение о службе бухгалтерского учета, которое раскрывает ее основные задачи, структуру, функции, взаимоотношения с другими подразделениями организациями, а также права и ответственность работников бухгалтерии. Примерное положение о службе бухгалтерского учета представлено в приложении N 2 к настоящим методическим рекомендациям.
Организация структуры бухгалтерии
Бухгалтерский учет — один из важнейших бизнес-процессов в компании. Он «пронизывает» все сферы деятельности фирмы и во многом определяет ее финансовое благополучие и безопасность. А качество самого учета, в свою очередь, зависит от его грамотной организации. Рассмотрим, какой может быть организация структуры бухгалтерии на предприятии, как она влияет на эффективность работы.
Способы ведения учета
Прежде чем говорить о типах организации структуры бухгалтерии, нужно отметить, что собственная учетная служба — это лишь один из возможных вариантов.
Закон предоставляет руководителю право не только сформировать бухгалтерский отдел, но и выбрать другие способы ведения учета:
- Вести бухгалтерию самостоятельно. Напомним, по закону возложить на себя обязанности по ведению бухучета могут только руководители предприятий малого или среднего бизнеса и компании, применяющие упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность.
- Заключить гражданско-правовой договор со сторонним специалистом.
- Отдать учет на аутсорсинг, передав бухгалтерские функции консалтинговой фирме.
Численность сотрудников
Если владелец бизнеса решил создавать собственную бухгалтерскую службу, то в первую очередь встает вопрос о ее численности.
Штат работников бухгалтерии прямо не зависит ни от общей численности персонала, ни от оборотов компании. Учет — это в первую очередь обработка документов, поэтому его трудоемкость вытекает из количества «бумаг».
А ведь одна и та же выручка может складываться как из 2-3 отгрузочных документов, так и из нескольких сотен. А если взять, например, зарплату, то зачастую проще начислить ее для 100-150 офисных сотрудников, работающих на окладе, чем для 20-30 рабочих по сложным сдельным тарифам.
Для оценки трудоемкости можно взять нормативы, утвержденные постановлением Минтруда РФ от 26.09.95 № 56. Они рекомендованы для бюджетных организаций, но могут использоваться и коммерческими в качестве ориентира.
Специалисты Минтруда рекомендуют применять для оценки необходимой численности бухгалтерии следующую формулу:
Ч=(Т/1910) х Кн, где
Т — общая трудоемкость всех функций, выполняемых бухгалтерами в год;
Кн — коэффициент невыходов:
Кн=1+(Пн/(100), где
Пн — предполагаемый процент невыходов (отпуска, больничные и т.п.).
1910 — среднее число рабочих часов в год, которое рекомендуют использовать разработчики инструкции.
Трудоемкость всех основных учетных функций приведена в таблицах (часть 3 нормативов).
Пример
Предположим, что общая плановая трудоемкость всех работ, выполняемых бухгалтерами за год, получилась равной 4000 часам. Коэффициент невыходов — 1,15.
Ч=(4000/1910) х 1,15=2,40
По правилам арифметики расчетное количество специалистов нужно округлить до 2. Но здесь следует учесть и другие факторы. Упомянутое постановление № 56 было принято в 1995 году. На тот момент уровень автоматизации учетных процессов был существенно ниже, чем сейчас.
Поэтому, используя нормативы Минтруда, нужно учитывать, в какой мере реализована в вашей компании автоматизация учета. Во многих случаях это позволяет существенно снизить потребность в кадрах.
Структура бухгалтерии на предприятии
В зависимости от масштаба деятельности организация бухгалтерской службы возможна в трех основных вариантах.
Линейная организация структуры бухгалтерии является самой простой и применяется в небольших компаниях. В этом случае каждый работник отвечает за свой участок и отчитывается непосредственно перед главбухом. Этот вариант удобен, если численность сотрудников бухгалтерии не превышает 6-8 человек, т.к. при большем штате непосредственное управление уже затруднено.
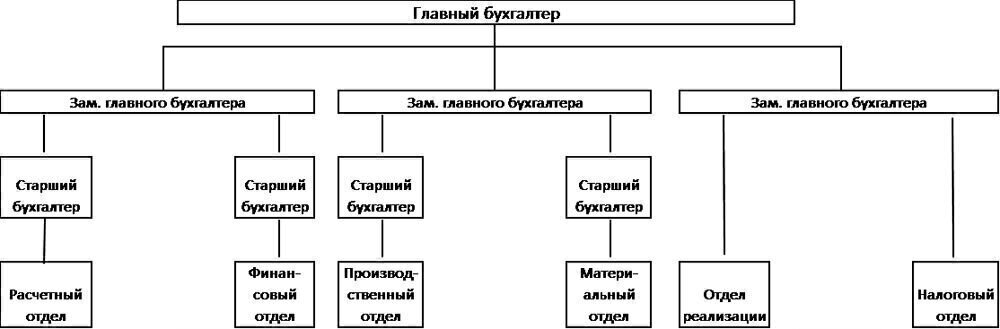
Вертикальная структура применяется в более крупных организациях. В этом случае у главбуха есть несколько заместителей, каждый из которых курирует отдельное направление или несколько направлений.
В последнем случае структура работы бухгалтерии начинает «ветвиться». Вводятся должности других линейных руководителей, например, старших бухгалтеров. Они непосредственно руководят рядовыми специалистами, подчиняются заместителям главбуха и отвечают за отдельные участки.
При подобной системе могут быть выделены, например, следующие отделы бухгалтерии:
- Расчетный: начисление заработной платы, прочих выплат сотрудникам и страховых взносов.
- Финансовый: учет движения по расчетным счетам и кассе.
- Производственный: калькулирование себестоимости.
- Реализации: выписка документов покупателям.
- Материальный: оприходование документов от поставщиков и списание материалов.
- Налоговый: начисление обязательных платежей.
Схема аппарата бухгалтерии в данном случае может выглядеть следующим образом:
Функциональная структура бухгалтерии характерна для крупных предприятий, включающих в себя обособленные подразделения. В этом случае в каждом из них производятся все учетные операции. Заместитель главного бухгалтера, контролирующий учет в подразделении, наделяется большинством функций главбуха. Сам же руководитель бухгалтерской службы осуществляет общую координацию и руководит процессом консолидации данных.
Бухгалтерский отдел организации в целом, включая главбуха, подчиняется непосредственно генеральному директору или другому представителю высшего руководства, курирующему финансовую область. Это может быть заместитель по экономике, финансовый директор и т.п.
Альтернативный вариант ведения учета
Как видим, организация работы бухгалтерской службы — весьма непростой процесс. В итоге, даже когда все вроде бы налажено, могут возникнуть непредвиденные ситуации. Бухгалтер может заболеть, неожиданно уволиться, да и просто допустить ошибку в расчетах. Также возможны и конфликтные ситуации. Все это снижает эффективность работы. А в итоге за все упущения несут ответственность руководитель и собственники бизнеса. Особенно, если речь идет о неверном исчислении налогов.
Подобных проблем можно избежать, если бухгалтерский учет ведет аутсорсинговая компания.
Преимущества работы с профессиональной командой наиболее ярко проявляются в форс-мажорных ситуациях: «уход» базы, необходимость срочного восстановления учета, внезапные проверки налоговых и правоохранительных органов.
Даже если ваши бухгалтеры добросовестно исполняют свои текущие обязанности, это еще не гарантирует отсутствие «сюрпризов» при неожиданном визите проверяющих. Работники далеко не всегда знают свои права и обязанности при общении с инспекторами или полицейскими, поэтому нередко исполняют их незаконные требования, что может повредить организации в дальнейшем.
Если учет ведет наша команда — вы готовы к проверке в любой момент. Все необходимые документы оформлены и подшиты, база данных актуализирована и соответствует бумажной информации.
Вывод
Организационная структура отдела бухгалтерии зависит от масштабов бизнеса и других особенностей компании.
Численность бухгалтеров зависит в первую очередь от количества обрабатываемых документов. Но необходимо принимать во внимание и другие факторы, например, уровень автоматизации.
Должности в бухгалтерии
Можно ли в штатном расписании предусмотреть должность заместителя главного бухгалтера, если должности главного бухгалтера не предусмотрено
 Вопрос:
Можно ли в штатном расписании ООО переименовать должность «Бухгалтер» в «Заместитель главного бухгалтера», если в штатном расписании Общества должность главбуха отсутствует (не предусмотрена)? Ведение бухучета осуществляет гендиректор.
Ответ:
Законодательство не содержит прямого запрета предусмотреть в штатном расписании должность «заместитель главного бухгалтера», при отсутствии в штатном расписании должности «главного бухгалтера».
Между тем рекомендуем предусмотреть в штатном расписании должность «заместитель генерального директора по финансам».
Обоснование:
Руководитель организации обязан (п.
Какие должности в бухгалтерии вы знаете?
3 ст. 7 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете»):
- или возложить ведение бухгалтерского учета на главного бухгалтера;
- или возложить ведение бухгалтерского учета на иное должностное лицо организации;
- либо заключить договор об оказании услуг по ведению бухгалтерского учета.
Руководитель организации также может принять ведение бухгалтерского учета на себя (п. 3 ст. 7 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете»).
Должность заместителя — это производная должность от основной должности, содержащейся в штатном расписании организации.
Учитывая, что в описываемой Вами ситуации в штатном расписании не предусмотрена должность «главного бухгалтера», то, по нашему мнению, не правильно предусматривать должность «заместителя главного бухгалтера».
Рекомендуем:
- или предусмотреть в штатном расписании должность «заместителя бухгалтера», учитывая, что должность «бухгалтер» содержится в штатном расписании;
- или вместо должности «бухгалтер» предусмотреть в штатном расписании должность «заместитель генерального директора по финансам» (Постановление Министерства труда и социального развития РФ от 21.08.1998 N 37 «Об утверждении Квалификационного справочника должностей руководителей, специалистов и других служащих», Приказ Минтруда России от 22.12.2014 N 1061н «Об утверждении профессионального стандарта «Бухгалтер»).
Майорова Кристина Алексеевна
эксперт Службы поддержки пользователей

Эта статья появилась, как реакция на сообщения с бухгалтерских форумов. Там очень часто можно встретить начинающих бухгалтеров, ищущих ответы на вопросы: «Хочу работать бухгалтером. Что мне нужно знать», «Что должен знать начинающий бухгалтер», «С чего начать изучение бухучета». По тому, сколько людей их задают и сколько им пытаются помочь, давая советы, понятно, что вопрос актуальный.
Пишу эту статью, поскольку заметил в этих сообщениях одну закономерность и не могу о ней молчать. Считаю ее очень важной, поскольку она, на мой взгляд, вносит неразбериху в советах. Попробую сейчас объяснить, что я имею в виду.
Начнем с того, что, давая совет, люди описывают те знания и умения, которыми должен обладать бухгалтер. Например:
«…Законы меняются со скоростью света, план счетов тоже. Бухгалтерский учет на кондитерской фабрике совсем другой, чем на автомобильном заводе или вообще, на госпредприятии…»
«…она должна ДОСКОНАЛЬНО знать учет и всю отчетность…»
«…На данном этапе бухгалтер занимается не только бухгалтерским учетом, но и финансовым, управленческим, налоговым учетом…»
«…Чтоб работать нормальным бухгалтером — обязательно спец. образование. И постоянное самообразование — все меняется каждый день…»
«…Чтобы стать хорошим бухгалтером или главбухом нужно много учиться и постоянно учиться…»
О чем может подумать начинающий бухгалтер?
Лично я это воспринимаю так: БУХГАЛТЕР представляется мне недостижимым идеалом, обладающим максимальными знаниями и виртуозными навыками. Я представляю себе такого бухгалтера в качестве Главного бухгалтера, имеющего разнообразный опыт из всех сфер деятельности.
Вот только разве эти советы помогают начинающему? Вот лично мне бы не помогли. Конечно, некие ориентиры они подсказали бы мне, но не конкретные действия в конкретных ситуациях.
Я хочу сказать – давайте употреблять правильные слова: не БУХГАЛТЕР, как собирательный образ. Это начинающим не помогает. Давайте говорить конкретно.
А конкретика заключается в том, что:
— бывают «разные» бухгалтера на предприятии.
— от размера предприятия и его штата бухгалтерии зависит объем знаний и требований для «бухгалтера»
Бывают «разные» бухгалтера
Отталкиваясь от своей практики, перечислю основных:
- Бухгалтер материального стола
- Бухгалтер кассир
- Бухгалтер банк
- Бухгалтер по взаиморасчетам
- Расчетчик по заработной плате
- Бухгалтер по основным средствам
- Бухгалтер на выписке
- Бухгалтер по учету НДС
- Бухгалтер по учету закупки товаров
- Главный бухгалтер, собирающий воедино весь бухучет
Разве все эти варианты «бухгалтеров» требуют одинаковый объем знаний? Требуется ли каждому из них знать все, что относится к бухучету, например:
- системы налогообложения,
- заполнение отчетностей,
- умение рассчитывать зарплату,
- название и правила заполнения всех первичных документов,
- знание всех бухгалтерских счетов и проводок,
- формирование баланса,
- формирование декларация,
- нормативные документы и законы по бухгалтерскому/налоговому учету?
- и др.
Не эти ли все знания подразумеваются во многих советах? Возможно ли тому, кто только встал на бухгалтерскую стезю сразу потянуть все это? До того как еще приступил к трудовой деятельности!
Разумеется, и не знать вообще ничего – тоже не выход.
должности в бухгалтерии
Такому специалисту будет крайне тяжело, как устроиться на работу, так и удержаться на ней, даже в роли бухгалтера на самый простой участок учета. Знать и уметь все же придется, либо до трудоустройства, либо во время работы в срочном порядке приедтся «добывать» знания и навыки.
Кроме как, название бухгалтерских должностей, помочь нам понять, что нужно знать начинающему бухгалтеру, может и само предприятие. Читать далее
Какие бывают бухгалтера. часть 1
На нашем ресурсе-справочнике представлен ОКПДТР классификатор 2018 с поиском по названию профессий, должностей с расшифровкой по видам деятельности работников. Все пожелания и замечания до доработке сервиса необходимо направлять на admin@okpdtr.ru
Общероссийский классификатор профессий рабочих, должностей служащих и тарифных разрядов (ОКПДТР) — составная часть Единой системы классификации и кодирования информации (ЕСКК) Российской Федерации, подготовлен в рамках выполнения государственной программы перехода Российской Федерации на принятую в международной практике систему учета и статистики в соответствии с требованиями развития рыночной экономики.
Классификатор предназначен для решения таких задач как:
- Структурирование информации о специальностях и профессиях, существующих на территории Российиской Федерации;
- Контроль над условиями труда, квалификацией сотрудников, их заработной платой, начислениями пенсий и прочими составляющими рабочего процесса;
- Учет и оценка численности рабочих, служащих задействованных на определенных должностях;
- Статистика и анализ данных, благодаря структурированности информации в целом по стране или региону.
Объектами классификации в ОКПДТР являются профессии рабочих и должности служащих.
ОКПДТР состоит из двух разделов:
Первый раздел — профессии рабочих — включает в себя профессии рабочих в соответствии с Единым тарифно-квалификационным справочником работ и профессий рабочих (ЕТКС), а также профессии рабочих, права и обязанности которых предусмотрены в уставах, специальных положениях и соответствующих постановлениях, регламентирующих состав профессий в отраслях экономики.
Второй раздел — должности служащих — разработан на основе Единой номенклатуры должностей служащих, Квалификационного справочника должностей руководителей, специалистов и служащих, действующих постановлений и других нормативных документов по вопросам оплаты труда с учетом наименований должностей, применяемых в экономике. Наименования должностей государственных служащих приведены в соответствии с Указами Президента Российской Федерации «О государственных должностях Российской Федерации» N 32 и «О реестре государственных должностей федеральных государственных служащих» N 33 от 11 января 1995г.