Сроки сдачи отчетности и уплаты налогов (взносов) с 2023 года
Сроки уплаты основных налогов и взносов и сдачи налоговой и бухгалтерской отчетности смотрите в Календаре бухгалтера.
В 2023 году до уплаты налогов в некоторых случаях необходимо представлять уведомления в налоговую инспекцию. Случаи и сроки подачи уведомлений см. здесь.
- Налог на имущество организаций
- Земельный налог для организаций
- Торговый сбор
- Страховые взносы работодателей
- Персонифицированные сведения о физических лицах
- Сведения о страховом стаже
- Сведения о трудовой деятельности работников
- Страховые взносы «на травматизм»
- Страховые взносы предпринимателей
- Плата за негативное воздействие на окружающую среду
- Платежи за пользование недрами
- Единая упрощенная декларация
- Декларирование при реализации алкогольной продукции
| Вид платежа | Период | Сроки сдачи декларации (расчетов), иной отчетности | Сроки уплаты налога, взносов (авансовых платежей), платежей | Статьи в ИС 1С:ИТС |
|---|---|---|---|---|
| Бухгалтерская отчетность | Отчетный период – календарный год (ч. 1 ст. 15 Федерального закона от 06.12.2011 № 402-ФЗ). | Годовая бухгалтерская (финансовая) отчетность представляется в налоговую инспекцию или орган государственной статистики по месту нахождения (регистрации) экономического субъекта не позднее трех месяцев после окончания отчетного периода (пп. 5.1 п. 1 ст. 23 НК РФ, ч. 3, 5, 7 ст. 18 Федерального закона от 06.12.2011 № 402-ФЗ). |
Налоговая декларация (налоговый расчет) за отчетный период представляется не позднее 25 календарных дней со дня окончания этого отчетного периода ( п. 3 ст. 289 НК РФ в ред. с 01.01.2023).
Авансовый платеж налогоплательщик платит не позднее 28-го числа месяца, следующего за истекшим отчетным периодом ( абз. 2 п. 1 ст. 287 НК РФ в ред. с 01.01.2023).
Налоговая декларация (налоговый расчет) за отчетный период представляется не позднее 25-го числа месяца, следующего за этим отчетным периодом ( п. 3 ст. 289 НК РФ в ред. с 01.01.2023).
Авансовый платеж налогоплательщик платит не позднее 28-го числа месяца, следующего за истекшим отчетным периодом ( абз. 4 п. 1 ст. 287 НК РФ в ред. с 01.01.2023).
Налоговая декларация (налоговый расчет) за отчетный период представляются не позднее 25 календарных дней со дня окончания этого отчетного периода ( п. 3 ст. 289 НК РФ в ред. с 01.01.2023).
Ежемесячный авансовый платеж налогоплательщик платит не позднее 28-го числа каждого месяца отчетного периода ( абз. 3 п. 1 ст. 287 НК РФ в ред. с 01.01.2023).
Авансовый платеж налогоплательщик платит не позднее 28-го числа месяца, следующего за истекшим отчетным периодом ( абз. 2 п. 1 ст. 287 НК РФ в ред. с 01.01.2023).
Лица, указанные вп. 5 ст. 173 НК РФ, уплачивают налог (в т. ч. за 4-й квартал 2022 г.)* не позднее 28-го числа месяца, следующего за истекшим кварталом ( п. 4 ст. 174 НК РФ в ред. с 01.01.2023).
- за первый квартал (по суммам, удержанным с 1 января по 22 марта), полугодие (по суммам, удержанным с 1 января по 22 июня), девять месяцев (по суммам, удержанным с 1 января по 22 сентября) не позднее 25-го числа месяца, следующего за соответствующим периодом;
- за год (в т. ч. за 2022 г.)* – не позднее 25 февраля года, следующего за истекшим годом.
- за период с 23-го числа предыдущего месяца по 22-е число текущего месяца не позднее 28-го числа текущего месяца (за исключением периода с 23 декабря по 22 января);
- за период с 23 по 31 декабря не позднее последнего рабочего дня календарного года;
- за период с 1 по 22 января не позднее 28 января.
- по окончании 1-го квартала – не позднее 25 апреля,
- по окончании полугодия – не позднее 25 июля,
- по окончании 9 месяцев – не позднее 25 октября.
Индивидуальные предприниматели подают налоговую декларацию за год (в т. ч. за 2022 г.)* не позднее 25 апреля следующего года ( пп. 2 п. 1 ст. 346.23 НК РФ в ред. с 01.01.2023).
Индивидуальные предприниматели уплачивают налог за год (в т. ч. за 2022 г.)* не позднее 28 апреля следующего года ( п. 7 ст. 346.21 НК РФ в ред. с 01.01.2023).
Уведомление об исчисленной сумме налога за год (в т. ч. за 2022 г.)* подается не позднее 25 февраля следующего года ( п. 9 ст. 58 НК РФ в ред. с 01.01.2023)**.
Если у налогоплательщика – российской организации в истекшем налоговом периоде имелись только объекты налогообложения, налоговая база по которым определяется как их кадастровая стоимость, налоговая декларация не представляется ( п. 6 ст. 386 НК РФ в ред. с 01.01.2023).
Уведомление об исчисленной сумме налога за год (в т. ч. за 2022 г.)* подается не позднее 25 февраля следующего года ( п. 9 ст. 58 НК РФ в ред. с 01.01.2023)**.
Уведомление об исчисленной сумме налога за год (в т. ч. за 2022 г.)* подается не позднее 25 февраля следующего года ( п. 9 ст. 58 НК РФ в ред. с 01.01.2023)**.
Приложение № 2 к приказу ФНС России от 29.09.2022 № ЕД-7-11/878@.
(в т. ч. о периодах работы (деятельности), которые включаются в стаж для досрочной пенсии или повышения фиксированной выплаты к пенсии)
Подраздел 1.2 «Сведения о страховом стаже» и подраздел 2 раздела 1 формы ЕФС-1.
(о переводе работника на другую постоянную работу, подачи им заявления о продолжении ведения работодателем бумажной трудовой книжки либо о предоставлении ему сведений о трудовой деятельности в электронном виде)
Подраздел 1.1 раздела 1 формы ЕФС-1 «Сведения о трудовой (иной) деятельности».
(о приеме на работу и увольнении работника, приостановлении и возобновлении трудового договора)
Подраздел 1.1 раздела 1 формы ЕФС-1 «Сведения о трудовой (иной) деятельности».
(договора о выполнении работ, об оказании услуг, авторского заказа, об отчуждении исключительного права на произведения науки, литературы, искусства, издательского лицензионного договора, лицензионного договора о предоставлении права использования произведения науки, литературы, искусства)
Подраздел 1.1 раздела 1 формы ЕФС-1
«Сведения о трудовой (иной) деятельности».
Подраздел 3 раздела 1 формы ЕФС-1 «Сведения о застрахованных лицах, за которых перечислены дополнительные страховые взносы на накопительную пенсию и уплачены взносы работодателя».
Раздел 2 формы ЕФС-1
- на бумажном носителе – не позднее 20 января 2023 г.;
- в электронном виде – не позднее 25 января 2023 г.
* Изменения, внесенные Федеральным законом от 14.07.2022 № 263-ФЗ в сроки представления налоговых деклараций (расчетов) и уплаты (перечисления) налогов, авансовых платежей по налогам, сборов, страховых взносов, применяются с 01.01.2023 (п. 2 ст. 5 Закона № 263-ФЗ). Следовательно, представить отчетность (осуществить платеж) по налогу (сбору, взносу) за 2022 г., за 4-й квартал или декабрь 2022 г. необходимо в новые сроки, установленные Законом № 263-ФЗ.
** В течение 2023 г. уведомление об исчисленных суммах налогов (авансовых платежей по налогам, сборов, страховых взносов) можно подавать в налоговую инспекцию в виде распоряжения на перевод денежных средств в бюджетную систему РФ (при условии, что ранее указанное уведомление в ИФНС не представлялось). Важно, чтобы на основании этого распоряжения инспекция могла однозначно определить принадлежность денежных средств к источнику доходов бюджетов бюджетной системы РФ, срок уплаты и иные реквизиты, необходимые для определения соответствующей обязанности (ч. 12-16 ст. 4 Федерального закона от 14.07.2022 № 263-ФЗ). Полагаем, речь здесь идет о представлении в ИФНС платежного поручения, которое составлено в соответствии с приказом Минфина России от 12.11.2013 № 107н «Об утверждении Правил указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации».
Налоговые штрафы и пени для физических лиц от ФНС
Получили требование ФНС? Скорее всего, речь в таком требовании идет о непредставлении вами сведений о наличии доходов и необходимости уплатить налоги. Часто такая новость застает человека врасплох, ведь он и не знал, что должен отчитаться или заплатить в бюджет за что-то. В статье разберемся, как быть, если вы получили требование ФНС. Какие бывают пени и штрафы за налоговые правонарушения, как законно избежать уплаты сумм, указанных в требовании или уменьшить их.
Полномочия ФНС в отношении налогоплательщиков — физических лиц
- контроль и выявление доходов;
- проверку правильности исчисления налогов;
- взыскание налоговой задолженности.
Согласно законодательству о налогах и сборах инспекции вправе:
- проводить налоговые проверки;
- требовать документы, на основании которых рассчитывался налог и прочие пояснения;
- вызывать налогоплательщика для дачи пояснений по данным декларации, по суммам уплаченных налогов;
- требовать устранения выявленных ошибок и нарушений и контролировать выполнение данных требований;
- блокировать банковские счета и карты физлиц, арестовывать их имущество.
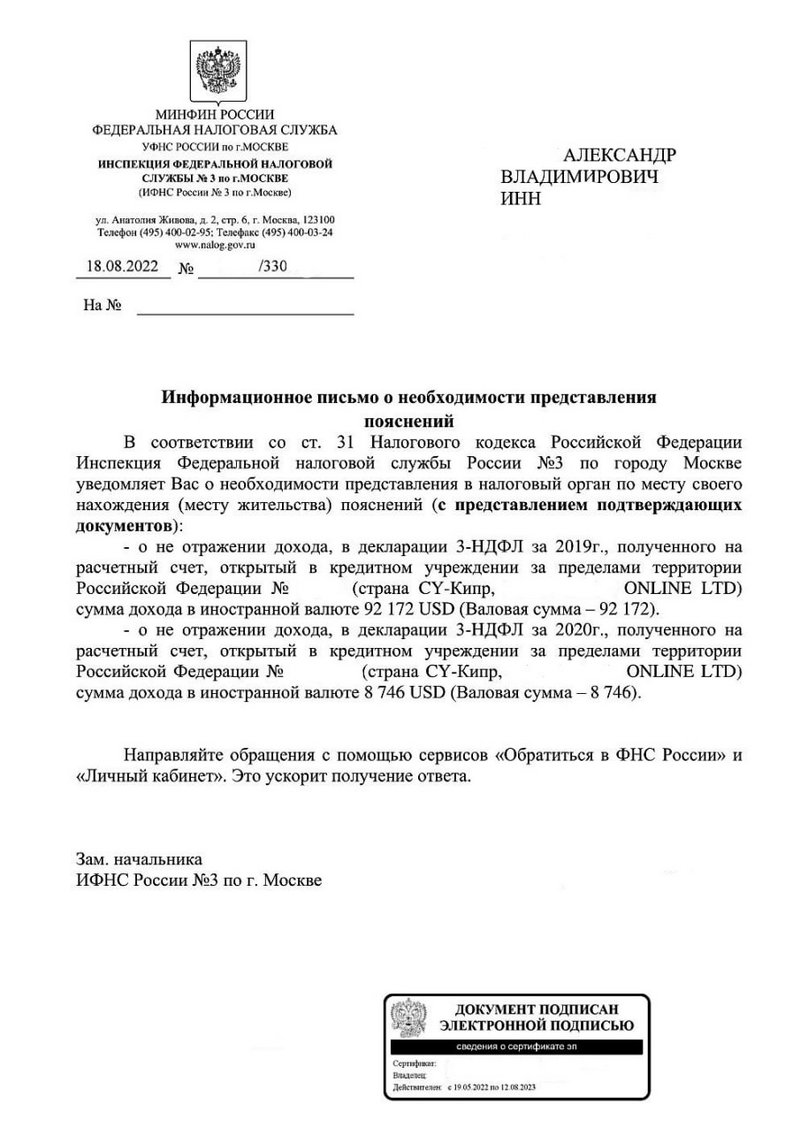
За отсутствием пояснений ФНС вправе доначислять суммы налогов на основании имеющихся у нее данных (из Росреестра, ГИБДД, иностранных государств), налоговые штрафы и направлять требования об их уплате. Все недоимки, налоговые пени и штрафы предлагается погасить в срок, указанный в требовании.
В настоящее время ФНС уполномочена взыскивать долги без судебных исков с ИП и юрлиц.Со следующего года, возможно, это коснется и физлиц.
Наконец, если срок взыскания задолженности по требованию истек, ФНС имеет право подать судебный иск в отношении правонарушителя. Налоговый орган может инициировать наложение ареста на имущество должника. Это может произойти, если на банковском счете налогоплательщика недостаточно средств для списания задолженности.
Виды штрафов за налоговые правонарушения
Что следует считать правонарушением с точки зрения НК РФ, и какие предусмотрены размеры налоговых штрафов.
1. Декларация с заявленным доходом не представлена или представлена с опозданием. Штраф за непредставление налоговой декларации в установленный срок — 5% от суммы налога за каждый полный и неполный месяц, но не более 30%. За повторное нарушение штраф могут увеличить. Минимальный размер штрафа — 1 тыс. рублей.
2. Не подана нулевая декларация. Если вы получили доход, но подтвержденные расходы его превысили, вы ничего не платите. Тем не менее вы обязаны подать декларацию 3-НДФЛ в общем порядке. Налоговый штраф за непредставление нулевой декларации составит 1 тыс. рублей.
3. Декларация подана вовремя, срок уплаты налога нарушен. За просрочку платежа начисляются пени в размере 1/300 ставки рефинансирования Центрального банка РФ. Налоговая начисляет пени на сумму задолженности со следующего дня после наступления срока платежа до дня, когда задолженность была полностью погашена. Если налог по декларации был занижен, то инспектор его доначислит и на разницу насчитает 20% штрафа плюс пени.
В случае умышленного занижения или сокрытия дохода и, соответственно, налога — 40 % от суммы начисленного к уплате НДФЛ.
4. Декларация не представлена, налог не уплачен. Это худшая ситуация. За отсутствие декларации в сочетании с неуплатой НДФЛ влечет за собой наказание в виде:
- штрафа от 5 до 30%, но не менее 1 тыс. рублей — за непредставление декларации;
- пени в размере 1/300 ставки рефинансирования ЦБ РФ, действующей на момент возникновения задолженности,от суммы неуплаченного НДФЛ .
Сам налог рассчитает ФНС на основании имеющейся в ее распоряжении информации.
Как НДФЛка снизила налог и штрафные санкции на 650 тыс. рублей
К нам обратился клиент, который не представил своевременно декларацию за 2020 год по продаже квартиры и получил требование. ФНС насчитала налогов, штрафов и пеней в общей сложности на 650 тыс. рублей.
В ходе работы с документами, эксперт счел возможным принять к вычету расходы на покупку этой квартиры, а также на уплаченные проценты по ипотеке, взятой на ее покупку.
Кроме того, выяснилось, что клиент не обращался за имущественным вычетом на покупку той же квартиры. Он не знал, что факт продажи не лишает его права на вычет при покупке проданной квартиры.
Эксперт подготовил налоговую декларацию и отправил ее в ФНС. Кроме того, в налоговую было направлено ходатайство о снижении штрафа и пени. По итогам работы сервиса клиент получил налоговый вычет, который уменьшил сумму НДФЛ до 0.
Если ФНС обнаружит, что человек годами не платил налоги, то дело может закончиться не только налоговым штрафом. Уклонение от уплаты налогов в крупных размерах влечет за собой более серьезные наказания вплоть до уголовной ответственности.
Уголовная ответственность
Уголовное преследование наступает в случае уклонения от уплаты налогов в крупных и особо крупных размерах.
Согласно Уголовному кодексу РФ крупным размером считается сумма неуплаченных налогов за три финансовых года подряд, превышающая 2,7 млн рублей.
Так, за неуплату физлицом налогов в крупном размере взимается штраф от 100 до 300 тыс. рублей либо в размере годовой или двухгодичной зарплаты.
Штраф могут заменить принудительными работами на срок до одного года, либо арестом сроком до шести месяцев, либо тюрьмой на срок до одного года.
Особо крупный размер — это сумма налоговой задолженности, превышающая за три финансовых года подряд 13,5 млн рублей.
За уклонение от уплаты налогов в особо крупном размере предусмотрено более тяжкое наказание: штраф от 200 до 500 тыс. рублей либо в размере заработной платы за период от 18 месяцев до трех лет.
Вместо этого суд может назначить принудительные работы, либо тюремный срок до трех лет.
Помимо указанных правонарушений, существует множество оснований, по которым налогоплательщики подвергаются штрафам налоговой инспекции и привлекаются к административной ответственности. В число этих нарушений входят: непредставление документов и пояснений по требованию, отчетов о движении денежных средств и финансовых активов за рубежом; непредставление информации об открытии/закрытии/изменении реквизитов зарубежных счетов и многие другие.
Особое внимание следует уделить доходам физических лиц, поступающим на их зарубежные счета. Если вы являетесь налоговым резидентом Российской Федерации, то обязаны декларировать иностранные доходы и платить налоги в России. Подать декларацию 3-НДФЛ нужно и тогда, если по итогам года вы понесли убытки от инвестиционной деятельности за рубежом.
Дело в том, что в результате автообмена финансовой информацией с другими странами, ФНС получает сведения о зачислениях денег на зарубежные счета.
Убытки от операций с ценными бумагами, понесенные инвестором у российского брокера, декларировать не нужно.
Для лиц, нарушающих валютное законодательство (не декларирующих зарубежные доходы), предусмотрены административные штрафы 20 — 40% от общей суммы всех операций по иностранному счету.
Обратите внимание, что налоговая задолженность является прямым основанием для запрета выезда за границу.
Существуют правила исчисления и уплаты налогов по зарубежным доходам от операций с ценными активами. О них мы подробно написали в статье «Налогообложение иностранных акций».
Как НДФЛка помогла обнулить налог и в разы снизить размер штрафа
Тамара несколько лет оказывала платные IT-услуги иностранной компании. Компания выплачивала ей вознаграждение, при этом удерживала налог и перечисляла в бюджет своей страны.
Работая удаленно из России, Тамара оставалась налоговым резидентом. По незнанию российских законов, она считала, что налоговые обязательства за нее исполняла зарубежная компания.
В рамках обмена финансовой информацией ФНС узнала о зарубежных доходах Тамары и начислила ей 3,5 млн. рублей налогов, штрафов и пеней!
Девушка обратилась к нам за помощью. Эксперт НДФЛка.ру внимательно изучил документы и пришел к выводу, что налог, выставленный в требовании, можно обнулить. Дело в том, что государство — источник дохода, имеет соглашение с РФ об устранении двойного налогообложения. А значит, налоги, подлежащие уплате в российский бюджет, можно зачесть налогами, уплаченными за границей.
Специалист подготовил ходатайство в налоговую о снижении штрафа, налоговые декларации и вместе с документами отправил в ФНС. По итогам работы эксперта сумма НДФЛ, подлежащая уплате в российский бюджет, составила 0 руб. Клиенту только пришлось заплатить небольшой штраф за несвоевременную подачу отчетности.
Как законно добиться снижения налоговых штрафов и доначислений НДФЛ
Если ФНС прислала вам требование, в первую очередь необходимо разобраться с ним. И если окажется, что требование обоснованно, попробовать уточнить детали и применить законные способы снижения этих сумм.
Как НДФЛка. ру уменьшила налог клиента в 10 раз
В сентябре 2022 года Сергей получил требование ФНС о представлении документов по двум зарубежным брокерским счетам, зарегистрированным на Кипре.
Налоговая потребовала договоры, брокерские отчеты, декларации, а также фактическое подтверждение уплаты налогов с доходов в Республике Кипр за период с 2019 по 2021 годы.
В требовании были указаны доходы клиента, которые в пересчете на рубли по курсу ЦБ РФ на конец каждого года, суммарно составили 48,6 млн рублей. Подоходный налог к уплате за 2017-2021 г.г. потенциально составил 6,3 млн рублей!
Стали разбираться. В своем требовании ФНС указала сумму денежных зачислений на счет, принимая ее за доход от реализации активов. На основании представленных документов, эксперту удалось восстановить и подтвердить расходы на покупку ценных бумаг, реализованных с одного брокерского счета, а приобретенных на другом брокерском счете.
Усилиями специалиста онлайн-сервиса НДФЛка.ру размер налогооблагаемого дохода и, соответственно, налога был снижен более, чем в 10 раз! Штраф за налоговую декларацию клиенту не поступил.
Налоговые вычеты и льготы также относятся к законным методам снижения налоговой нагрузки или полного освобождения от нее. Вы можете платить меньше налогов, если вам положены льготы.
Как с услугой НДФЛка. ру по снижению штрафов и пеней сумма требования была сокращена вдвое
Олег самостоятельно подал налоговую декларацию о доходе с продажи квартиры. В ходе налоговой проверки документов инспектор выявил ошибки и начислил приличную сумму налога к доплате. Олег не отреагировал вовремя на требование ФНС. В итоге было вынесено решение о взыскании налогового штрафа.
Клиент обратился за помощью в НДФЛку. Налоговый эксперт расспросил Олега о его доходах и расходах, проанализировал документы, подготовил и отправил в ФНС уточненную налоговую декларацию.
В декларацию были включены расходы по уплаченным процентам за ипотеку, а также социальные вычеты на лечение. Вместе с этим специалист подал ходатайство в налоговую о снижении штрафа. В итоге сумма налога и штрафных санкций сократилась в два раза!
Краткие выводы о налоговых штрафах от ФНС:
- ФНС контролирует все доходы физлиц — налоговых резидентов РФ. Информация о доходах поступает из Росреестра, ГИБДД, в результате автообмена информацией с другими странами.
- Если не задекларирован доход и не уплачен налог, то ФНС начислит налоги вместе со штрафами и выставит требование об их уплате.
- ФНС налагает административные и налоговые штрафы, но они могут достигать крупных размеров. Сумма рассчитывается в зависимости от типа налогового нарушения и статуса нарушителя. За особо тяжкие нарушения могут привлечь к уголовной ответственности.
- Существуют способы смягчения налоговых претензий, которые можно применить в индивидуальном случае. Это могут быть неучтенные расходы, налоговые льготы и вычеты, различные обстоятельства, трактующие нормы НК в пользу налогоплательщика.
Если вы получили требование ФНС, не стоит впадать в панику. Далеко не всегда НДФЛ или налоговый штраф необходимо оплачивать в том размере, который указан в требовании.
Вам нужно обратиться к компетентным специалистам НДФЛки, имеющих опыт подготовки грамотных ответов на требования и оспаривания штрафов. Они сами будут разбираться с претензиями налоговых органов, вести документооборот и фиксировать переписку с ФНС.
IRS назначило 23 января официальным началом сезона подачи налоговых деклараций на 2023 год; в этом году налогоплательщикам предоставляется больше помощи
ВАШИНГТОН — Налоговое управление США ( IRS ) сегодня объявило понедельник, 23 января 2023 г., началом налогового сезона 2023 года, когда учреждение начнет принимать и обрабатывать декларации за 2022 налоговый год.
Ожидается, что будет подано более 168 миллионов индивидуальных налоговых деклараций, причем подавляющее большинство из них — до крайнего срока уплаты налогов 18 апреля. В этом году у налогоплательщиков есть три дополнительных дня на подачу налоговых деклараций из-за календаря.
Поскольку три предыдущих налоговых сезона резко пострадали от пандемии, IRS предприняло дополнительные шаги в 2023 году для улучшения обслуживания налогоплательщиков. В рамках принятия в августе Закона о снижении инфляции IRS наняло более 5 000 новых телефонных помощников и увеличило число сотрудников, работающих в офисах, для оказания помощи налогоплательщикам.
«Этот сезон подачи деклараций — первый, который принес IRS и налоговой системе нашей страны пользу от многолетнего финансирования, предусмотренного Законом о сокращении инфляции», — сказал исполняющий обязанности комиссара IRS Дуг О’Доннелл. «Благодаря этим новым дополнительным ресурсам налогоплательщики и специалисты по налогообложению увидят улучшения во многих областях деятельности учреждения в этом году. Мы подготовили тысячи новых сотрудников, которые будут отвечать на звонки и помогать налогоплательщикам. Хотя после нескольких трудных лет предстоит еще много работы, мы ожидаем, что в этом налоговом сезоне налогоплательщики почувствуют улучшения. Это только начало, поскольку мы работаем над добавлением новых долгосрочных преобразований, которые позволят еще больше упростить ситуацию в последующие годы. Мы очень рады начать предоставлять то, что хотят налогоплательщики, и наши сотрудники знают, что мы могли бы сделать с этим финансированием».
Эти шаги были предприняты в ходе многомесячной работы IRS по подготовке к налоговому сезону 2023 года. Дата начала подачи налоговых деклараций 23 января позволяет IRS получить время для проведения ежегодных обновлений и работ по обеспечению готовности, которые имеют решающее значение для обеспечения бесперебойной работы систем IRS. Это дата, когда системы IRS официально начнут принимать налоговые декларации. Многие поставщики программного обеспечения и специалисты по налогообложению уже принимают налоговые декларации; они передадут их в IRS, когда учреждение начнет принимать налоговые декларации 23 января.
IRS настоятельно рекомендует налогоплательщикам собирать всю необходимую информацию перед подачей налоговой декларации. Подача полной и точной налоговой декларации позволяет избежать длительной обработки и задержек с возвратом средств, а также избежать необходимости подачи налоговой декларации с поправками.
Кроме того, IRS призывает налогоплательщиков внимательно изучить свою налоговую ситуацию, чтобы не упустить из виду важные налоговые льготы, на которые они могут иметь право, например, налоговый зачет за заработанный доход ( EITC ). IRS установило специальный день 27 января, чтобы призвать налогоплательщиков убедиться, что они понимают важные преимущества EITC, налогового зачета, который может помочь работникам и семьям с низким и умеренным доходом.
У IRS есть целый ряд бесплатных услуг, которые могут помочь налогоплательщикам. Программа оказания безвозмездной помощи по вопросам подоходного налогообложения и программа консультаций по вопросам налогообложения для пожилых Налогового управления США также предлагают безвозмездную помощь в подаче стандартных налоговых деклараций имеющим на это право лицам. Налогоплательщики также могут получить помощь от надежных специалистов по составлению налоговых деклараций, коммерчески доступного налогового программного обеспечения, а также от программы Free File от Налогового управления США, который обеспечивает бесплатную электронную подачу налоговых деклараций.
18 апреля — крайний срок подачи налоговой декларации в 2023 году
Крайний срок подачи налоговой декларации за 2022 год или продления срока подачи и уплаты налогов для большинства налогоплательщиков — вторник, 18 апреля 2023 г. По закону, праздники в Вашингтоне, округ Колумбия, влияют на сроки уплаты налогов для всех так же, как и федеральные праздники. Срок подачи — 18 апреля вместо 15 апреля, поскольку выходные и День эмансипации в округе Колумбия приходятся на понедельник, 17 апреля.
Налогоплательщики, запрашивающие продление, смогут подать документы до понедельника, 16 октября 2023 года.
Советы, которые помогут налогоплательщикам в налоговом сезоне 2023 года
Чтобы без проблем подать налоговые декларации в этом году, IRS рекомендует иметь в виду следующее:
Получить необходимую информацию перед подачей. IRS настоятельно рекомендует налогоплательщикам собирать всю необходимую информацию перед подачей полной и точной налоговой декларации. Организуйте и соберите налоговые записи за 2022 год, включая номера социального обеспечения, индивидуальные идентификационные номера налогоплательщиков, идентификационные номера налогоплательщиков по усыновлению и личные идентификационные номера защиты персональных данных (Английский) этого года, действительные в 2023 календарном году.
Подача точной налоговой декларации может помочь налогоплательщикам избежать задержек или последующих уведомлений IRS. Иногда это означает необходимость подождать, чтобы убедиться, что лица учли все свои доходы и соответствующие документы. Это особенно важно для людей, которые могут получить одну из различных форм 1099 от банков или других плательщиков, сообщающих о пособии по безработице, дивидендах, распределении пенсий, аннуитетов или пенсионных планов.
Налогоплательщики также должны помнить, что большинство доходов облагается налогом, включая доход от безработицы, полученные проценты или деньги, заработанные в экономике свободного заработка или цифровых активах. Во избежание задержек в рассмотрении налоговых деклараций лицам следует убедиться, что они указали правильную сумму в своей налоговой декларации.
Сначала посетите сайт IRS.gov, чтобы найти ответы на вопросы. IRS напоминает налогоплательщикам о необходимости посетить сайт IRS.gov в первую очередь для ответов на общие вопросы, а также для проверки статуса своих возвратов. На сайте IRS.gov имеется большая часть той же информации, что и у телефонных консультантов IRS.
IRS ожидает значительных улучшений в телефонном обслуживании налогоплательщиков и специалистов по налогообложению в этом году, поскольку в ближайшие недели будет завершено обучение новых телефонных ассистентов. Однако IRS подчеркивает, что важно отметить, что количество звонков остается на исторически высоком уровне. IRS призывает налогоплательщиков посетить сайт IRS.gov для получения необходимой им информации.
«Объем наших телефонных звонков остается на очень высоком уровне», — сказал О’Доннелл. «Для более быстрого доступа к информации мы призываем налогоплательщиков начать с сайта IRS.gov. Оттуда они могут быстро получить доступ к разнообразным бесплатным ресурсам, которые помогут им в любое время дня и ночи».
Ускорьте получение возврата, подавая налоговую декларацию в электронном виде и выбирая прямой вклад. Есть важные шаги, которые налогоплательщики могут предпринять для того, чтобы их налоговая декларация и возврат денег прошли без задержек. Самое важное — подать декларацию в электронном виде с прямым вкладом. Это по-прежнему самый быстрый и простой способ подачи декларации и получения возврата. Чтобы избежать задержек в обработке, по возможности не подавайте декларации в бумажном виде.
Для ускорения получения возврата IRS призывает налогоплательщиков подавать налоговые декларации в электронном виде с информацией о прямом вкладе, как только у них будет все необходимое для подачи точного возврата. Для прямого вклада можно использовать банковский счет, предоплаченную дебетовую карту или мобильное приложение, при этом вместе с декларацией необходимо предоставить номера маршрута и счета. Узнайте, как открыть счет в банке, застрахованном FDIC (Английский), или через инструмента поиска Национального кредитного союза (Английский).
Программа Free File от Налогового управления США будет доступна 13 января
Программа Free File от Налогового управления США откроется 13 января, когда участвующие в ней поставщики будут принимать заполненные декларации и хранить их до тех пор, пока они не будут поданы в электронном виде в IRS. Многие коммерческие компании, занимающиеся разработкой программного обеспечения для подготовки налоговых деклараций, и специалисты по налогообложению также будут принимать и готовить налоговые декларации до 23 января, чтобы подать их после открытия систем IRS.
Программа Free File от Налогового управления США, доступная только на сайте IRS.gov, позволяет налогоплательщикам, заработавшим в 2022 году 73 000 долларов США или меньше, подать свои налоги в электронном виде бесплатно, используя фирменное программное обеспечение, предоставляемое коммерческими компаниями по подготовке налоговых деклараций. Заполняемые формы Free File, часть этих усилий, доступны для любого уровня дохода и предоставляют бесплатные электронные формы, которые люди заполняют и подают самостоятельно также бесплатно.
Большинство возвратов выдается менее чем за 21 день; возврат EITC для многих доступен с 28 февраля
IRS ожидает, что большинство налогоплательщиков получат возврат в течение 21 дня с момента подачи электронной декларации, если они выбрали прямой вклад и у них нет проблем с налоговой декларацией. Налогоплательщикам следует проверить инструмент «Где мой возврат?» на сайте IRS.gov, чтобы узнать дату начисления вашего возврата.
Несмотря на то, что IRS начнет принимать декларации 23 января, IRS не сможет выдать возврат, включающее налоговый зачет за заработанный доход или дополнительный налоговый зачет, выплачиваемый за ребенка ( ACTC ), раньше середины февраля. Это связано с принятым Конгрессом в 2015 году законом о защите американских граждан от повышения налогов ( PATH ), который предоставляет дополнительное время, чтобы помочь IRS остановить мошеннические возвраты.
Инструмент «Где мой возврат?» показывает обновленный статус к 18 февраля для большинства лиц, подающих заявки на EITC / ACTC досрочно. IRS ожидает, что большинство возвратов, связанных с EITC / ACTC, будут доступны на банковских счетах налогоплательщиков или на дебетовых картах к 28 февраля, если налогоплательщики выбрали прямой вклад и у них нет других проблем с налоговой декларацией.
Ожидаете обработки предыдущих налоговых деклараций? Налогоплательщики все еще могут подать декларации за 2022 год
В настоящее время IRS обработало все бумажные и электронные налоговые декларации за 2021 год, полученные до ноября 2022 года, которые не требовали исправления ошибок или дальнейшего рассмотрения. IRS продолжает работать над оставшимися налоговыми декларациями в этих категориях. Эта работа не повлияет на сроки возврата налогов для лиц, подающих декларацию в 2023 году, но IRS продолжает призывать налогоплательщиков убедиться, что они подали налоговую декларацию без ошибок в этом налоговом сезоне, чтобы избежать задержек. Проверьте страницу «Деятельность IRS » (Английский) для получения последней информации о статусе налоговых деклараций, полученных в 2022 году.
IRS.gov, онлайн-аккаунт IRS предоставляют бесплатную помощь
Налогоплательщики могут найти на сайте IRS.gov простые в использовании и доступные в любое время онлайн-инструменты. Миллионы налогоплательщиков используют их для подачи и уплаты налогов, поиска информации о своих счетах, определения права на налоговые льготы и получения ответов на налоговые вопросы.
Онлайн-аккаунт IRS позволяет физическим лицам безопасно войти в систему для доступа к информации о личном налоговом счете, включая баланс, платежи и налоговые записи, а также скорректированный валовой доход.
Существуют различные виды составителей налоговых деклараций, включая зарегистрированных агентов, лицензированных бухгалтеров, адвокатов и некоторых лиц, не имеющих профессиональных регалий. В разделе «Как выбрать специалиста по составлению налоговых деклараций» содержится информация, помогающая выбрать специалиста. Справочник составителей федеральных налоговых деклараций с полномочиями и высокой квалификацией (Английский) поможет налогоплательщикам найти местных составителей деклараций, которые в настоящее время имеют профессиональные звания, признанные IRS, или которые имеют свидетельство о завершении программы повышения квалификации.
Интерактивный помощник по налоговым вопросам (Английский) дает ответы на многие вопросы налогового законодательства. Например, он может определить, облагается ли налогом тот или иной вид дохода, или могут ли налогоплательщики вычесть расходы в своей налоговой декларации. Он также позволяет определить, дают ли им произошедшие в жизни изменения право на получение зачетов, на которые налогоплательщики не могли претендовать ранее. Кроме того, он предоставляет ответы на вопросы общего характера, такие как определение налогового статуса, могут ли налогоплательщики указывать иждивенцев, или нужно ли им подавать налоговую декларацию.
Инструмент «Где мой возврат?» предлагает налогоплательщикам возможность проверить статус своего возврата в течение 24 часов после того, как IRS примет их электронную налоговую декларацию. Этот инструмент обновляется раз в 24 часа, обычно в течение ночи.
MilTax (Английский) — это бесплатный налоговый ресурс для военнослужащих, предоставляемый Министерством обороны. Он включает в себя программное обеспечение для подготовки налоговых деклараций и их электронной подачи, индивидуальную поддержку налоговых консультантов и актуальную информацию о подаче декларации. Он разработан с учетом реалий военной жизни, таких как развертывание, оплата за участие в боевых действиях и учениях, жилье и аренда, и подача налоговой декларации в нескольких штатах. Имеющие на это право налогоплательщики могут использовать MilTax для бесплатной подачи в электронном виде (Английский) федеральной налоговой декларации и деклараций до трех штатов.
Ключевые даты сезона подачи деклараций
Есть несколько важных дат, которые налогоплательщики должны иметь в виду в этом году:
- 13 января: Открытие программы Free File от Налогового управления США
- 17 января: Дата уплаты расчетного налога за четвертый квартал 2022 налогового года.
- 23 января: Начинаются налоговый сезон 2023 года, прием и обработка индивидуальных налоговых деклараций за 2022 год.
- 27 января: День разъяснения вопросов по поводу EITC, чтобы привлечь внимание к ценным налоговым кредитам, доступным для многих людей, включая возможность использовать доход за предыдущие годы для получения права.
- 18 апреля: Национальный срок подачи налоговой декларации за 2022 год или запроса на продление и уплаты налога в связи с Днем эмансипации в Вашингтоне, округ Колумбия.
- 16 октября: Дата подачи налоговой декларации для тех, кто запрашивает продление срока подачи налоговой декларации на 2022 год.
Перед подачей декларации: Планируйте заранее
Никогда не рано готовиться к сезону подачи налоговых деклараций. Дополнительные советы и ресурсы можно найти на странице «Подготовиться к налогам» на сайте IRS.gov.
В какой срок необходимо подать документы на налоговый вычет
В статье разберем, когда сдавать документы в ФНС, какие сроки подачи декларации 3-НДФЛ на налоговый вычет установлены в 2023 году, и есть ли ограничения по времени.

Что такое декларация 3-НДФЛ
Прежде чем разбираться, в какой срок нужно подать документы на налоговый вычет, следует понять, что такое декларация 3-НДФЛ, и что она отображает. Если вы устроены официально, то у вас есть зарплата, с которой работодатель самостоятельно удерживает нужную сумму в размере 13% или 15% и перечисляет государству в качестве налогов. Но если у вас есть сторонний доход — например, вы продали имущество (это тоже считается доходом), если вы сдаете квартиру в аренду, оказываете услуги и т.д., вы обязаны заплатить 13% или 15% НДФЛ с этого дохода. Уплата подоходного налога и подача отчетности — это обязанность, установленная законодательством.
Декларация 3-НДФЛ — это особый документ, в котором указываются все доходы, с которых в строго установленный срок нужно уплатить 13% в качестве подоходного налога. Исключение — заработная плата, по которой за вас отчитывается работодатель.
В отчетности прописывается налоговая база, то есть общий доход за налоговый период (календарный год), и приводится расчет, сколько необходимо уплатить государству в качестве налоговых отчислений.
Срок подачи 3-НДФЛ при получении дохода
Если вам необходимо подать документы, отчитаться о доходах и заплатить налог самостоятельно, подача декларации и уплата НДФЛ имеет определенные сроки. Подать декларацию о доходах физических лиц нужно в ИФНС по месту вашей постоянной регистрации в срок до 30 апреля следующего года (п. 1 ст. 229 НК РФ). Заплатить подоходный налог после подачи 3-НДФЛ нужно позже — до 15 июля. Документы можно переправить несколькими способами: заказным письмом по почте, через ЛК налогоплательщика на официальном сайте ФНС РФ, отнести в инспекцию лично или переслать через онлайн-сервис «Налогия».
Пример Сергеев в 2022 г. продал автомобиль и получил с продажи доход, с которого он должен заплатить подоходный налог. Заполнить и сдать 3-НДФЛ Сергеев должен в срок до 30 апреля 2023 г., а заплатить налог — до 15 июля 2023 г.
Рассчитайте свою сумму Калькулятор всех налоговых вычетов
Срок подачи 3-НДФЛ для оформления налогового вычета не установлен. Но об этом мы поговорим чуть ниже в этой статье.
Важно! Если вы опоздаете и не сдадите 3-НДФЛ в указанные сроки, то вам придется заплатить штраф в минимальном размере 1000 рублей. Но в некоторых случаях штраф может быть и больше — до 5% от суммы налога к уплате. При этом дополнительно придется заплатить исчисленный налог (п. 1 ст. 119 НК РФ).
Подача декларации 3-НДФЛ для налогового вычета
Подача 3-НДФЛ для вычета — это не обязанность, а ваше право. Если оформлять льготу вы не планируете, то подавать на налоговый вычет по НДФЛ за 2022 год нет необходимости. Право на оформление:
| Обязательный статус | |
| 1. | Налоговые резиденты РФ. Статус резидента приобретает человек, который проживает на территории России не менее 183 дней в течение 12 месяцев подряд |
| 2. | Плательщики подоходного налога по ставке 13% или 15% с определенного дохода. В расчет входит официальная заработная плата, а также доход, полученный от оказания различных услуг, от сдачи имущества в аренду, от получения в дар имущества или от его продажи (кроме ЦБ) и некоторые другие доходы. |
Налоговый вычет уменьшает размер налогооблагаемой базы и в результате снижает налог к уплате. Если налог уже был удержан, он через ФНС возвращается на счет налогоплательщика. Если же вы планируете подавать документы на налоговый вычет через работодателя, то есть в текущем 2023 году, то возвращается НДФЛ, уплаченный с начала года, а будущие отчисления приостанавливаются до конца года или до исчерпания возврата — в зависимости от того, что наступит ранее.

Фото: Срок проверки декларации
Вернуть подоходный налог можно в различных ситуациях. Например, при покупке или продаже имущества, после расходов на обучение или лечение и т.д. Есть несколько типов вычетов, с помощью которых можно компенсировать часть расходов (ст. 218-220 НК РФ). При оформлении налогового вычета точный срок подачи отчетности не установлен. Вы можете подать документы в любой день года, когда вам удобно.
Специалист по налогообложению
Если в одной декларации вы отчитываетесь за полученный доход и, одновременно, указываете расходы на возврат 13 процентов, сдать отчетность нужно в срок до 30 апреля года, следующего за годом получения дохода. Обращайтесь к нашим экспертам: они подскажут срок подачи заявления на возврат НДФЛ, за 2 дня заполнят для вас 3-НДФЛ, а также могут самостоятельно подать декларацию на налоговый вычет в вашу ИФНС.