Эквайринг: зачем он нужен для бизнеса
Эквайринг — это приём безналичной оплаты от клиентов с помощью пластиковых карт. Клиент видит только одну сторону эквайринга: прикладывает карту к терминалу и оплачивает услугу. Для бизнеса все сложнее: нужно договориться с банком, установить терминал, платить комиссию и надеяться на безопасность платежей. В эквайринге кроме продавца и клиента участвуют банк-эквайер и банк-эмитент. Банк-эквайер предоставляет продавцу расчётный счет, на который будут поступать средства от клиентов, техническое оборудование и решает все технические проблемы. За свою работу банк-эквайер получает комиссию. Банк-эмитент — это банк, который предоставил карты клиентам. Деньги клиента лежат на счёте банка-эмитента и в момент оплаты переходят на счёт банка-эквайера.
Как работает эквайринг
Перевод средств проходит в несколько этапов:
- Покупатель вводит пин-код пластиковой карты.
- Данные карты отправляются в процессинговый банковский центр. Там проверяется остаток средств на карте.
- Если средств достаточно, происходит списание. Если нет — то терминал выдает ошибку.
- Терминал выдаёт чеки для продавца и покупателя.
- Банк переводит сумму продавцу и сразу берет свою комиссию.
В случае интернет-эквайринга всё выглядит примерно также, но чеки будут не бумажными, а электронными и придут клиенту на почту. Вместо терминала покупатель «общается» с платёжной страницей: оставляет данные карты, вводит код, и с его счёта списывают оплату.
Почему эквайринг это выгодно и удобно
- Экономия на инкассации. Не нужно тратиться на перевозку и хранение наличных. За безопасность средств на счёте отвечает банк.
- Защита от фальшивых купюр. Продавцу не нужно проверять купюры на подлинность. Все расчёты проходят без наличных.
- Быстрый способ расчёта. Деньги поступают на счёт продавца не моментально, но очень быстро.
- Увеличение клиентской базы. Клиентам удобно платить картой. Если в торговой точке есть терминал для оплаты картами, то будет больше клиентов и больше доверия к продавцу.
Какие минусы
- Комиссия. Она может быть весомой для маленьких торговых точек. Но безопасность платежей окупает комиссию.
- Возможность сбоев. Система может работать с ошибками, поэтому стоит выбирать банки, которые модернизируют процессинг оплаты.
- Износ оборудования. Терминалы могут ломаться. Поэтому важно выбрать: самому заниматься ремонтом оборудования или подключить более дорогой тариф, чтобы банк сам обслуживал оборудование.
Какие бывают виды
Торговый эквайринг
Его используют в магазинах, кафе, АЗС — там, где продавец лично встречается с клиентом. Банк предоставляет продавцу POS-терминал, клиент прикладывает к нему карточку и оплачивает покупку. Через POS-терминалы осуществляется связь с банком-эмитентом, который перечисляет оплату на расчётный счёт торговой точки, после чего выдаётся чек. Торговый эквайринг дороже других видов, но платежи в нём безопаснее, чем в мобильном.
Мобильный эквайринг
Для него нужен мобильный POS-терминал, который напрямую подключается к смартфону продавца. Это удобно для небольших торговых точек, курьеров или тех, кто принимает клиентов на дому. Например, девушка шьет игрушки и упаковывает подарки, а клиенты приезжают к ней домой. Она может использовать для оплаты мобильный эквайринг.
Однако у мобильной системы оплаты есть один существенный недостаток — безопасность сделок, проводимых таким образом, находится на среднем уровне или ниже среднего.
Интернет-эквайринг
Этот способ подходит для интернет-магазинов и других бизнесов, в которых клиенты не встречаются с продавцом напрямую. Допустим, девушка, шьющая игрушки, не встречает клиентов дома, а использует доставку. Тогда для оплаты она может использовать специальный сервис, например, ЮKassa. Такие сервисы выполняют роль посредников между продавцами и банками — они заключают договоры на эквайринг с банками как юрлица и предоставляют свои мощности владельцам интернет-магазинов. Вместо терминала используют защищённую платёжную страницу — покупатель вводит реквизиты для оплаты, вводит код, и деньги переходят на счёт продавца.
Из чего формируется стоимость
Она зависит от вида эквайринга, услуг, которые предоставляет банк и от размера компании.
Банк может предоставить разные услуги. Он отвечает за безопасность платежей, обслуживание оборудования, обучение продавца по работе с терминалами. Также в стоимость входят лицензии на эквайринг от платежных систем. Чем больше систем, тем больше затраты банка на комиссию, тем выше тариф.
Еще тариф зависит от компании: банки смотрят на оборот с продаж по банковским картам, количество торговых точек, репутацию продавца.
Агрегатор, предлагающий интернет-эквайринг, тоже может предоставить разные услуги: например, подключившись к ЮKassa, можно выставлять счета, принимать платежи в мессенджерах, продавать в кредит. Как и в офлайн-эквайринге, агрегатор отвечает за безопасность платежей и работу сервиса с низким уровнем сбоев.
Эквайринг
Безналичная оплата покупок посредством банковских карт по значимости стоит в одном ряду с мобильной связью и другими инновациями мирового масштаба. Сегодня трудно представить себе даже небольшую торговую или сервисную точку, интернет-магазин, где бы к оплате не принимали пластик. Об особенностях эквайринга расскажем в этой статье.
Поделиться
Эквайринг: что это такое и для чего он нужен
Эквайринг (англ. acquiring – приобретение) – технология безналичной оплаты покупок с использованием банковских карт, которая предлагается банками в качестве услуги для юрлиц и ИП. Формально она предоставляется тому, кто продаёт какую-либо продукцию, но пользуются «прелестями» технологии и конечные потребители – владельцы пластиковых карт. Чтобы воспользоваться услугой, клиент должен иметь либо одновременно открыть расчётный счёт, на который будут поступать денежные средства.
Для чего нужен эквайринг? Основное назначение технологии – дать возможность торговым и сервисным точкам принимать оплату покупок без использования наличных денег.
Их заменителем внешне выступают пластиковые карты, привязанные к банковским счетам. Оплата покупок возможна в пределах доступного лимита денежных средств на карточном счёте. Для дебетовых карт он ограничивается собственными средствами владельца карты плюс овердрафт, если он предусмотрен. Для кредитных – кредитным лимитом.
Замена обращения наличных денег их оборотом в безналичной форме имеет массу достоинств, о которых вы узнаете ниже. Также мы упомянем и проблемы, которые, каким бы невероятным это не казалось, несёт в себе эквайринг прежде всего для потребителей товаров и услуг – обладателей пластика.
Когда появился эквайринг
Изначально банковские карты, появившиеся впервые в США для замены чеков в начале XX века, изготавливались из бумаги, и продавцы переписывали данные с них в квитанции. Это был эквайринг в примитивном исполнении. Предъявление таких карт к оплате несло в себе риски, связанные с недостатком средств на банковских счетах покупателей (о каналах связи тогда и понятия не было). Поэтому при крупных покупках продавцы звонили в банки, чтобы удостовериться, что покупка будет оплачена.
Со временем карты стали изготавливаться из более плотного и долговечного картона, а затем и из металла, на поверхности которых выдавливались данные о картах и их владельцах. Для ускорения операций по оплате покупок в 40-х годах XX века были изобретены и внедрены импринтеры, с помощью которых с карт делались оттиски – слипы. Это были платёжные документы, которые подписывались покупателями и предоставлялись продавцами в банк для перечисления денег.
С появлением компьютеров и каналов связи положение дел кардинально изменилось: эквайринг стал онлайн технологией.
Для продавцов это означало резкое снижение уровня рисков при приёме банковских карт, которые стали изготавливаться из пластика. В этом варианте работает эквайринг и сегодня. Если на карточном счёте покупателя не хватает средств для оплаты покупки, операция отменяется. Количество торговых и сервисных точек в мире, где к оплате принимаются пластиковые карты, сегодня исчисляется десятками миллионов.
Как это работает
Субъектами эквайринга выступают:
- покупатель – владелец банковской карты;
- продавец товара (услуги);
- банк-эмитент, выпустивший карту;
- банк-эквайер, обслуживающий продавца;
- платёжная система.
Схематично процедура эквайринга состоит из последовательности следующих действий:
- кассир торгово-сервисной точки формирует требование на оплату, которое через POS-терминал предъявляется покупателю;
- покупатель вставляет в POS-терминал карту (либо прикладывает её) для считывания данных;
- по каналу связи через банк-эквайер и платёжную систему отправляется запрос в банк-эмитент для получения разрешения на списание средств с карточного счёта покупателя;
- банк-эмитент проверяет поступившую информацию, при наличии достаточных для оплаты покупки средств блокирует их на счёте покупателя и через платёжную систему сообщает об этом банку-эквайеру;
- на POS-терминале отображается сообщение об успешно проведённой операции;
- банк-эмитент по регламенту межбанковского взаимодействия перечисляет банку-эквайеру средства, которые «падают» на счёт продавца.
Эта цепочка операций называется транзакцией, и если в каком-то звене что-то идёт не так (технический сбой, не проходит проверка), то всё должно откатиться к исходному состоянию. Описанная схема работает при оплате покупок картами в торгово-сервисных точках. Процедура интернет-эквайринга может несколько отличаться от приведённой появлением ещё одного участника – платёжного агрегатора, но суть останется той же.
Для покупателя важно проконтролировать, что с его счёта списалась сумма средств, которая в точности совпадает со стоимостью покупки.
Для этого правильным будет подключить услугу СМС-информирования, обеспечивающую оперативное уведомление о списаниях с карточного счёта. Так, при оформлении (можно и позже) дебетовой или кредитной карты Сбербанка эта возможность предоставляется по цене от 0 до 60 руб. в месяц. Затраты небольшие, зато ситуация всегда будет под контролем.
Достоинства эквайринга и во что они обходятся
Чем хороша замена наличного оборота денег на безналичный по банковским картам? У последнего имеются следующие плюсы:
- продавец увеличивает клиентскую базу, поскольку средства из наличного оборота всё больше перетекают в безналичный, и многие владельцы пластика просто не носят с собой «живые» деньги;
- репутация продавца укрепляется, а торговая точка, не принимающая карты, выглядит анахронизмом;
- операция покупки ускоряется, поскольку отпадает необходимость в пересчёте, сдаче и другой возне с кэшем;
- для продавца исключаются риски приёма фальшивок и необходимость инкассации, а для покупателя – риски потерять деньги или лишиться их в результате воровства;
- для продавца и покупателя исключаются риски ошибок при приёме денег и выдаче сдачи, намеренного обмана, обсчёта (продавец, конечно, может «схимичить», выставив на терминале сумму, превышающую стоимость покупки; но у покупателя есть возможность проверить это, не отходя от кассы).
Чтобы цепочка сработала, требуется бесперебойное функционирование всех технических звеньев. Наиболее уязвимое из них – оборудование продавца и его канал связи с банком-эквайером. Если что-то выходит из строя, проведение безналичной оплаты становится невозможным, поэтому на такой случай имеет смысл носить с собой небольшую сумму наличных денег.
Есть существенный фактор, который благоприятен для продавца, но не слишком позитивен для покупателя, хотя последнее утверждение кто-то может оспорить. Расставаться с безналичными деньгами психологически легче, чем с «живыми». Поэтому эквайринг способствует росту продаж, а для покупателей, особенно владельцев кредиток, это означает увеличение расходов (не всегда оправданных) и залезание в долги.
За удовольствия, как известно, надо платить, и эквайринг не исключение. Платит за него продавец, для покупателя удобства ничего не стоят. В состав издержек входят:
- расходы на приобретение (аренду) оборудования, организацию и использование канала связи продавца с банком-эквайером;
- комиссия, которая устанавливается в процентах от безналичного оборота (из неё текут три ручейка – банку-эквайеру, банку-эмитенту и платёжной системе);
- запаздывание во времени прихода средств на расчётный счёт из-за особенностей межбанковского взаимодействия.
Виды эквайринга
Технология безналичной оплаты реализуется в нескольких вариантах: различают торговый, мобильный и интернет-эквайринг. Иногда к отдельной разновидности эквайринга причисляют работу банкоматов и терминалов с возможностью оплаты услуг (ATM). Но поскольку в этом случае отсутствует прямое или виртуальное взаимодействие продавца с покупателем, такое выделение весьма спорно.
Суть торгового эквайринга, который используют большинство торгово-сервисных предприятий, заключается в применении POS-терминалов. Они выступают в качестве инструмента взаимодействия продавца с покупателем и эквайером. Подключение торговой точки к обслуживающему банку осуществляется: по каналам проводной (Ethernet) и беспроводной (GSM/GPRS/Wi-Fi) связи.
Мобильный эквайринг основан на использовании смартфона, к которому подключается карт-ридер. На смартфон устанавливается платёжное приложение, которое обеспечивает работу оборудования аналогично POS-терминалу; он же поддерживает связь с банком.
Интернет-эквайринг обеспечивает безналичную оплату покупок в интернете, при этом не происходит физического применения пластика. Нужны только данные с карты – номер, имя и фамилия владельца, дата окончания срока действия, CVC/CVV2-код. Контакт с продавцом осуществляется через сайт или мобильное приложение, для оплаты покупки обладатель пластика вводит данные в форму. Если поддерживается технология 3D-Secure, то дополнительно указывается код подтверждения операции, поступающий на мобильный телефон покупателя.
Заключение
После прочтения этой статьи вы в курсе, что происходит за те несколько секунд, в течение которых проходит оплата вашей покупки. И не забывайте о безопасности: безналичный оборот денег не отменяет бдительности, особенно в интернете, который буквально кишит мошенниками.
Эквайринг – что это такое простыми словами
Выходя из дома, мы часто проверяем, взяли ли с собой ключи, телефон и деньги. Только теперь это не бумажные, а электронные деньги, ведь даже в любом магазине «у дома» можно без проблем расплатиться банковской картой. Разбираемся в процессах безналичной оплаты для чайников, что означает слово «эквайринг», что это такое и как работает.

- 1. Что такое эквайринг
- 2. Зачем он нужен
- 3. Как работает эквайринг
- 4. Виды эквайринга
- 5. Что дает эквайринг
- 6. Кому нужен эквайринг
- 7. Что нужно для эквайринга
- 8. Чем эквайринг отличается от кассы
- 9. Плюсы эквайринга
- 10. Минусы эквайринга
- 11. Что нужно для подключения эквайринга
Что такое эквайринг
Эквайринг — это услуга для бизнеса по приему и обработке онлайн-платежей. С английского acquire переводится как «приобретать, получать». Проще говоря, это сервис, который позволяет индивидуальным предпринимателям и компаниям получать деньги от клиентов при безналичных расчетах через платежные терминалы.
Зачем он нужен
В первую очередь услуга эквайринга нужна бизнесу, чтобы не терять покупателей, а еще чтобы сократить трудозатраты сотрудников, ускорить работу с онлайн-заказами и автоматизировать безналичные расчеты с клиентами — организовать оплату банковскими картами на своем сайте или в мобильном приложении.
Это удобно, быстро и безопасно как для покупателей, так и для компании-продавца. А также серьезно влияет на конверсию онлайн-платежей. Эквайринг для интернет-магазина работает без использования mPOS-терминала и не требует установки контрольно-кассовой техники.
Как работает эквайринг
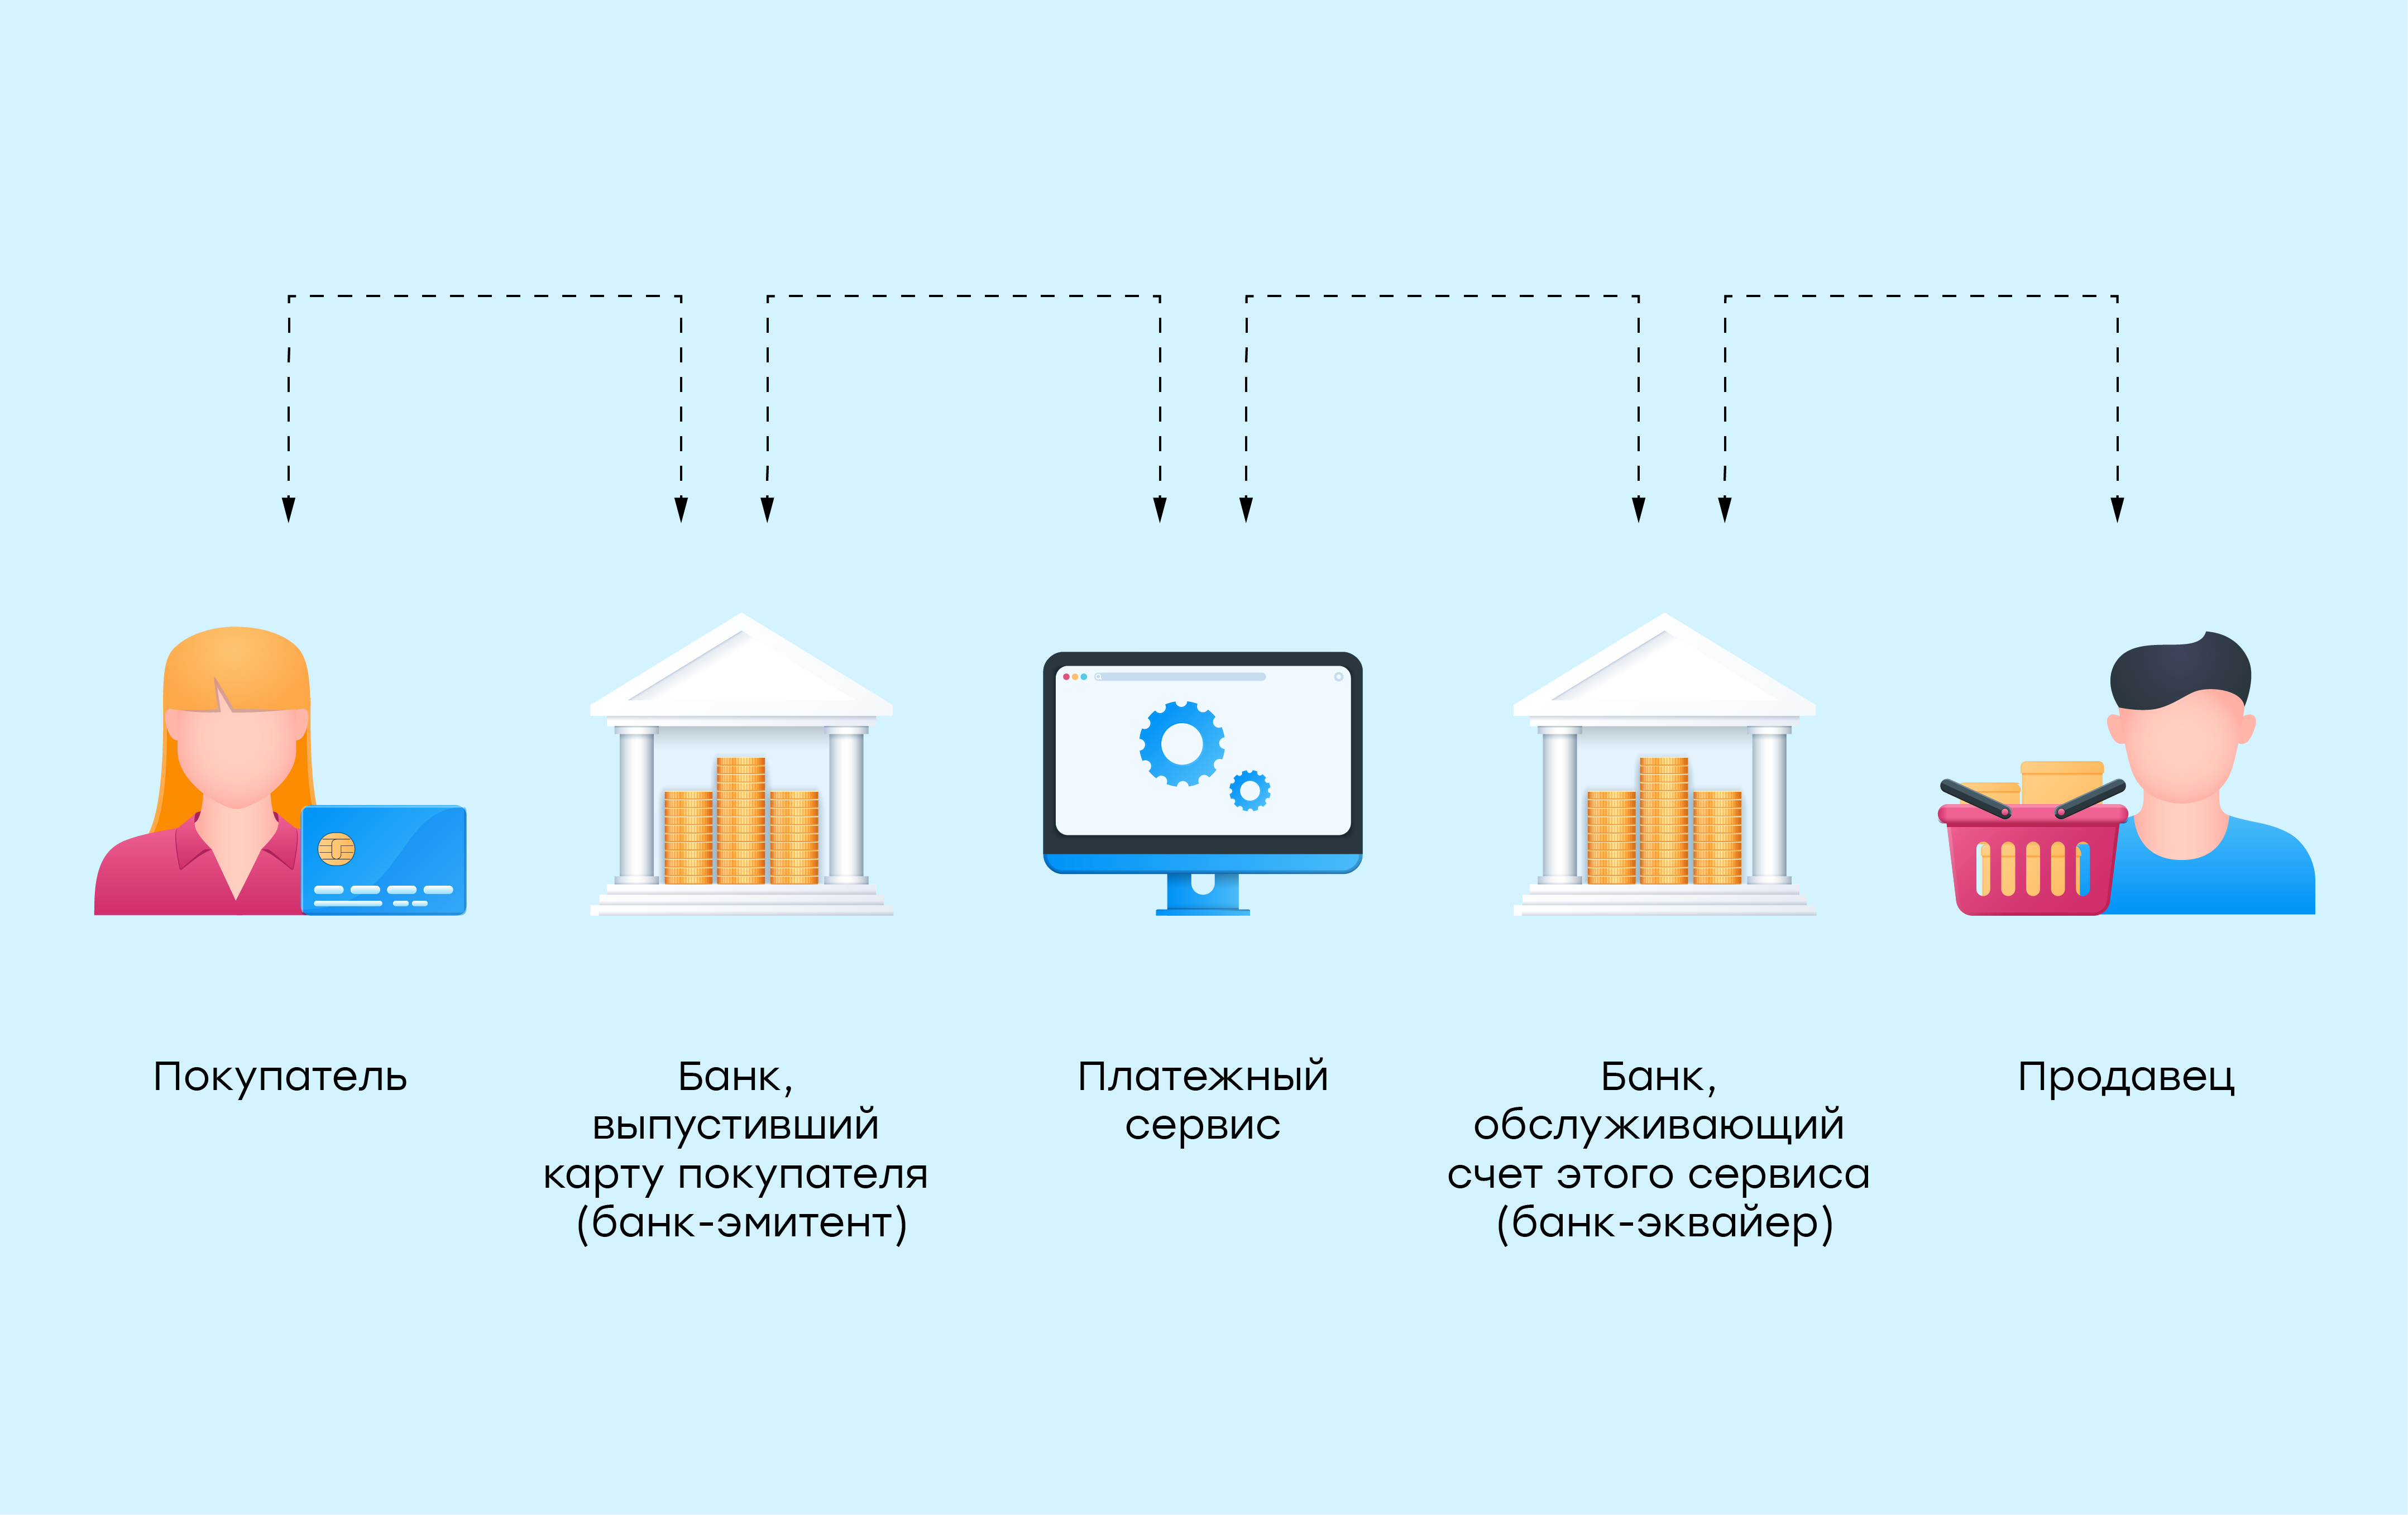
Кто участвует в эквайринге
В приеме и обработке безналичных платежей принимают участие несколько сторон:
- покупатель со своей картой
- банк-эмитент, который выпустил эту карту
- эквайринговый сервис
- банк-эквайер, который обслуживает счет этого сервиса
- компания-продавец со своим счетом в еще одном банке
Как устроен процесс оплаты
Обработка информации при расчетах — отлаженный процесс, в котором все происходит автоматически без ручной работы. Поэтому взаимодействие проходит в считанные секунды.
Расскажем, как процесс приема платежей на сайте выглядит со стороны бизнеса при применении сервиса CloudPayments:
- Подключение интернет-эквайринга Компания или ИП приходит со своим сайтом и расчетным счетом, открытым в любом банке России. На этот сайт добавляют форму для безналичной оплаты. Также можно подключить оплату товаров в мобильном приложении.
- Прием платежей Когда клиент выбирает товар и переходит к покупке через форму оплаты, его автоматически перенаправит на защищенную страницу. Это страница эквайринг-банка, обслуживающего сервис.
- Указание карты На странице банка клиент указывает карту международной платежной системы Visa, MasterCard, American Express или «Мир». Либо оплачивает одной кнопкой через Apple Pay, Google Pay или Samsung Pay. Кстати, этот способ оплаты становится все более популярным: по данным CloudPayments, более трети расчетов уже проводятся в один клик. Также на сайт можно прикрутить прием карт любых иностранных банков.
- Обработка платежей Сервис интернет-эквайринга запрашивает у банка, обслуживающего карту покупателя, все ли правильно с ее данными и достаточно ли там средств. Тот в свою очередь просит покупателя ввести код подтверждения для списания нужной суммы. Обмен данных происходит мгновенно. При условии одобрения операции, деньги списываются с карты клиента и приходят в банк, обслуживающий сервис интернет-эквайринга.
- Уведомления о завершении платежей Эквайринговый сервис автоматически отправляет клиенту электронную квитанцию о переводе средств. А бизнес получит уведомление о покупке.
- Получение денег на счет продавца В течение дня перевод будет «заморожен» сервисом эквайринга. Этот срок нужен для безопасности расчетов — чтобы клиент мог через свой банк отменить ошибочную транзакцию. Деньги придут на следующий рабочий день и поступят на расчетный счет компании-продавца уже за вычетом комиссии.
Виды эквайринга
Торговый эквайринг
Когда у бизнеса есть банковский терминал, а покупки оплачиваются картами покупателей или с помощью смартфона, это называется торговый эквайринг. Он представлен по большей части в офлайн-магазинах, салонах красоты, ресторанах, фитнес-клубах, гостиницах и других организациях.
Интернет-эквайринг
В таких сферах услуг как: онлайн-торговля, онлайн-образование, а также на сайтах ресторанов и кафе с доставкой, финансовых и кредитных организаций, благотворительных фондов используется интернет-эквайринг, где вместо банковского терминала присутствует платежная форма на сайте, в которую покупатели вводят данные своих карт.
Мобильный эквайринг
Таксисты, курьеры и, например, работники кейтеринга из-за специфики выездной работы чаще всего используют мобильный эквайринг. Он работает на смартфоне, на который установлено специальное ПО, соединенное с мобильным POS-терминалом оплаты.
ATM-эквайринг
К этому виду эквайринга относятся платежные терминалы и банкоматы для пополнения и снятия наличных средств.
Что дает эквайринг
Через сервис интернет-эквайринга принимать оплату легко и просто, без формальностей и хлопот. А вот без интернет-эквайринга дистанционные расчеты очень неудобны и ведут к потере покупателей. Многие потенциальные клиенты просто откажутся от такой покупки и найдут другого продавца, у которого на сайте есть моментальный прием платежей.
Среди главных преимуществ эквайринга можно отметить:
- ускоренное обслуживание на кассе, при котором не нужно принимать деньги и выдавать сдачу
- защита от поддельных купюр
- отсутствие расходов на инкассацию
- бесконтактная оплата товаров и услуг, актуальная сегодня — в пандемию
Кому нужен эквайринг
Прежде всего эквайринг нужен крупному и среднему бизнесу, если выручка предприятия от реализации товаров или услуг за прошедший год составляет более 40 млн. рублей. Об этом говорится в статье 16.1 закона РФ от 07.02.1992 № 2300-1.
Также эквайринг важен для малого бизнеса, например, онлайн-магазинов, потому что принять наличные средства порой можно только в месте доставки товара, а это не всегда удобно.
Что нужно для эквайринга
Онлайн-касса
Применять контрольно-кассовую технику обязывает закон 54-ФЗ. Налоговая служба в последние годы поэтапно переводит на онлайн-кассы всех юрлиц и ИП.
Бизнес может подключить интернет-эквайринг к кассе, которая уже работает в компании. А можно наоборот — новую кассу подключить к уже действующему приему платежей на сайте. Этот процесс называется интеграция.
Настроить техническую сторону помогают, как представители сервиса эквайринга, так и поставщики ККТ.
Если вы подключаете эквайринг к онлайн-кассе, удобнее общаться не с двумя разными компаниями, а с теми, кто действует вместе. Сервис по аренде облачных касс CloudKassir и сервис эквайринга CloudPayments работают в связке. При обращении предприниматель получит единый личный кабинет со всей аналитикой, возможностью хранения и просмотра информации по каждой транзакции. А специалисты помогут зарегистрировать онлайн-кассу, настроить интернет-эквайринг и выдать первый чек при продаже с сайта.
Банковский терминал или платежный виджет на сайте
Программный виджет или терминал нужен, чтобы передавать в банк данные о платеже. Для торговых точек понадобится банковский терминал, а для онлайн-бизнеса — платежная форма на сайте или в приложении.
Чем эквайринг отличается от кассы
Интернет-эквайринг не заменяет кассу. Если компания обязана использовать онлайн-кассу по закону 54-ФЗ, то ее придется ставить даже вне зависимости от подключения к интернет-эквайрингу. Ведь квитанция, выдаваемая через эквайринг, просто подтверждает факт оплаты, а данные не предоставляются в налоговую. Касса же, напротив, выводит в кассовый чек всю информацию о покупке, а фискальный накопитель передает данные в ФНС.
Плюсы эквайринга
Подключение к интернет-эквайрингу дает бизнесу много преимуществ, среди которых:
- Быстрые покупки Клиент не успеет передумать или уйти к конкурентам — он сам не заметит, как рассчитается через сервис интернет-эквайринга.
- Продажи в режиме 24/7 Деньги можно принимать автоматически без личного участия сотрудников, поэтому сайт будет продавать круглосуточно. Задача бизнеса — выполнять оплаченные заказы, а не решать вопросы с оплатой.
- Никаких мошенников Никто не подменит на сайте реквизиты и не сможет напрямую получать деньги клиентов. Все расчеты перейдут в безопасный режим, и компании будут больше доверять покупатели.
- Отсутствие оборудования Чтобы принимать оплату на сайте, бизнесу не придется устанавливать терминал или покупать другую технику. Эквайринг для интернет-магазина работает с помощью виртуальных инструментов — модуля приема платежей. Даже кассовый аппарат не нужно устанавливать — достаточно подключения к облачной кассе.
Минусы эквайринга
Среди минусов некоторые предприниматели выделяют:
- Платную услугу Бизнес не торопится с подключением торгового эквайринга, так как это — платная услуга. Сервис взимает комиссию с каждой транзакции на сайте. Не все предприниматели считают, что удобство и скорость онлайн-платежей того стоят.
- Технически сложный процесс Некоторым кажется, что интернет-эквайринг — это что-то непонятное, технически сложное и недоступное для малого бизнеса. Хотя, например, специалисты CloudPayments обеспечивают полную техническую поддержку и сами все подключают в течение часа. Причем бизнесмену процесс подключения ничего не будет стоить — платить нужно только комиссию за проведенные платежи.
- Новый способ оплаты Как среди покупателей, так и среди бизнесменов, есть те, кто предпочитает совершать сделки за наличные при встрече. Они не указывают данные своих карт ни на одном сайте. Для них интернет-магазин — просто возможность присмотреться, а для покупки они договорятся о визите в «реальном» месте. Пока они не доверяют нововведениям, не станут использовать интернет-эквайринг. Но в конце концов и они перейдут в онлайн — это лишь вопрос времени.
Что нужно для подключения эквайринга
Если речь идет о торговом эквайринге, то:
- Обеспечьте размещение устройств для приема карт в своих помещениях
- Заключите договор с банком-эквайером
- Принимайте пластиковые карты на основании договора с банком об эквайринговом обслуживании
- Выплачивайте банку комиссию за обслуживание.
Если мы говорим об интернет-эквайринге, тогда все проще:
- Если у вас уже есть сайт или приложение, переходите к следующему шагу. Если нет — создайте площадку, на которой можно будет принимать оплату.
- Выберите банк-эквайер или эквайринговый сервис и заполните анкету на подключение. Так, в CloudPayments через несколько часов или даже минут услуга будет подключена. Также в отличие от банков, сервис CloudPayments не перенаправляет никуда пользователей — платеж обрабатывается прямо в платежной форме, что повышает конверсию, увеличивает число импульсивных покупок и снижает число «брошенных» корзин.
- Принимайте оплату банковскими картами международных платежных систем Visa, Masterсard или «Мир». Либо «в одно касание» через Apple Pay и Google Pay.
Что такое эквайринг простыми словами — советы предпринимателям от Азиатско-Тихоокеанского Банка
Эквайринг плотно вошел в нашу жизнь. Что это такое простыми словами, для чего он нужен, обязателен ли. Как работает и как подключить — расскажем в статье.
Эквайринг: виды и определение
Если говорить простыми словами, то эквайринг — это технология, позволяющая покупателю оплачивать товары и услуги безналичным способом — с помощью пластиковой карты, смартфона или с интернет-сайта, а продавцу — принимать оплату при посредничестве банка. Операция зачисления денежных средств по операциям эквайринга называется возмещением денег на расчетный счет. Срок возмещения — не более двух рабочих дней с момента проведения операции на терминале продавца.
Различают несколько видов эквайринга. В числе наиболее популярных два:
Торговый эквайринг — помогает клиенту оплатить приобретенный товар или полученную услугу пластиковой картой. Применяется в магазинах, заведениях общественного питания, на заправках и др. Расплатиться также можно смартфоном, часами и даже кольцом, поддерживающим Apple и Google Pay.
Интернет-эквайринг представляет собой технологию, с помощью которой покупатель может заплатить деньги за услугу или товар через интернет. Наиболее яркий пример — приобретение вещей на маркетплейсах, например, Wildberries, OZON и др. Сюда также относится оплата доставки еды, электронных книг, образовательных курсов. В отличие от торгового, интернет-эквайринг работает через платежные шлюзы, осуществляющие онлайн транзакцию после проверки данных покупателя и безопасности операции.
Благодаря развитию современных технологий можно выделить еще несколько видов:
- Мобильный — принимает банковские карты через интернет-терминал, подключенный к мобильной кассе, планшету или смартфону.
- АТМ — предназначен для получения оплаты через банкоматы и терминалы самообслуживания.
- QR — разновидность, функционирующая благодаря введению Системы быстрых платежей.
Процедура эквайринга для покупателя очень простая: выбрали понравившийся товар, приложили платежный инструмент к терминалу. Далее — моментальная операция, распечатка чека и СМС-оповещение о списании средств со счета.
На самом деле в каждой транзакции участвуют четыре стороны: покупатель, продавец, банк-эмитент (финансовое учреждение, выпустившее карту) и банк-эквайер (получатель денег от банка эмитента).
Как работает
Посмотрим, как работает эквайринг на конкретных примерах. Сначала обратимся к торговому эквайрингу.
- Сотрудник магазина вводит сумму покупки на банковском терминале, при интеграции с кассовой программой стоимость автоматически подтягивается из онлайн-кассы.
- Покупатель прикладывает карту или смартфон к терминалу и набирает пароль, если есть необходимость.
- По сети интернет-терминал связывается с банком клиента. Если карта не заблокирована и на ней достаточно средств, сумма покупки списывается и зачисляется на счет продавца. В транзакции будет отказано в случае обнаружения нарушений.
- Параллельно операция проверяется на безопасность.
- Банковский терминал выдаст чек, подтверждающий совершение безналичной оплаты.
Необходимая сумма резервируется на карте покупателя и через некоторое время поступает на счет продавца. Обычно по факту процесс занимает до 2 суток.
Теперь простыми словами опишем принцип работы интернет-эквайринга. Когда клиент переходит к оформлению заказа, сайт направляет его на специальный платежный шлюз для ввода банковских реквизитов. Персональные данные покупателя и сведения о продавце подлежат кодированию. В качестве дополнительной меры безопасности банк-эмитент высылает проверочный код в виде СМС-сообщения или мобильного приложение. Далее идут следующие шаги:
- Шлюз выполняет проверку на мошенничество с помощью встроенных протоколов.
- После того, как будет обеспечено безопасное соединение банк-эмитент проверит, достаточно ли денег на счете.
- При условии, что платеж провести разрешено, банк-эквайер собирает, а затем переводит баланс на торговый счет.
- Клиент получает уведомление об успешной операции. Если транзакция будет отклонена, продавец предложит покупателю выбрать другой способ оплаты.
- Сторона продавца в конце рабочего дня передает данные о совершенных покупках и возвратах в банк-эквайер. До зачисления денег на его счет, банк обработает транзакции и удержит комиссию.
Несмотря на значительное число этапов, цифровые транзакции обычно занимают несколько секунд. Процесс обмена информацией между терминалом и банком может растянуться по причине сбоя в работе интернет-подключения или другом звене системы.
Для чего нужен эквайринг
Для чего нужен эквайринг, обязателен ли он и полезен ли вашему бизнесу? По закону «О защите прав потребителей» продавцы могут не ставить терминал эквайринга в торговые точки в двух случаях: если нет доступа к сети Интернет или выручка за год составляет меньше 5 млн рублей.
Подключение торгового эквайринга оправдано для точек, имеющих большой оборот и стабильное интернет-соединение. Если соединение с сетью слабое, клиенты будут недовольны из-за долгого ожидания процесса оплаты с карты или отказа системы.
Обязаны иметь платежные терминалы:
- Торгово-сервисные организации, годовая выручка которых превышает 20 млн рублей;
- спортивные центры и культурные заведения;
- предприятия общепита, аптеки;
- стоматологические и косметологические клиники;
- туристические фирмы, отели и гостиницы и др.
Предприниматели могут быть заинтересованы в его подключении по ряду причин.
Эквайринг для ИП
Эквайринг для ИП оказывается максимально удобной возможностью, потому что предприниматель может принимать оплату от клиентов не только наличным, но и безналичным способом.
При этом такая услуга оказывается взаимовыгодной: вы сокращаете расходы на хранение, инкассацию наличных, увеличиваете средний чек и скорость обслуживания, а ваши клиенты получают возможность удобной оплаты, а также кэшбек по своей банковской карте.
Эквайринг и касса — в чем разница
Что касается вопроса, эквайринг и касса — в чем разница и чем они отличаются друг от друга, то ответ лежит в самом определении этих терминов. Если эквайринг — это технология, позволяющая покупателю оплачивать товары и услуги безналичным способом, то онлайн-касса (или физическая касса) представляет собой современный аналог кассового аппарата, с помощью которого данные о каждой проведенной продаже отправляются в налоговую.
Важно понимать, что в соответствии с 54-ФЗ продавец обязан предоставить покупателю фискальный чек. И основное отличие кассы заключается в том, что с ее помощью торговая точка может выдать подобный документ. Получается, что при приеме оплаты картой через терминал, продавец все равно обязан пробить ту же сумму в кассе и выдать покупателю бумажный чек. Поэтому наличие эквайринга не освобождает от необходимости установки кассы в магазине. Исключения составляют такие виды деятельности, как продажа мороженого в киосках, различные ярмарки и т.д. (полный список можно узнать в ст.2 Закона № 54-ФЗ).
Что такое мерчант в эквайринге и другие термины
В теме нашего сегодняшнего обсуждения достаточно много терминологии, поэтому мы отвечаем на наиболее распространенные вопросы, чтобы вам было проще ориентироваться. Один из часто встречающихся вопросов звучит так — что такое мерчант в эквайринге? В переводе с английского merchant означает «торговец», т.е. в контексте нашего обсуждения мерчант — это компания (ИП или ООО), которая получает деньги от покупателя за товар или услугу.
Как правило, данный термин чаще используется в сочетании мерчант-аккаунт («счет торговца») — это счет, который позволяет компании принимать платежи с помощью банковских карт.
Есть еще понятие «обратного эквайринга» — это тот же безналичный платеж, но деньги в данном случае платит не клиент, а сам предприниматель. Подобные расчеты возможны в том случае, если клиент сдает металлолом в пункте приема, макулатуру, драгоценные металлы, подержанные машины и т.д. При обратном эквайринге деньги поступают на счет банковской карты покупателя.
Преимущества эквайринга
Многие предприниматели оценили плюсы торгового и интернет-эквайринга для бизнеса. К основным преимуществам относят:
- Увеличение продаж (по некоторым исследованиям до 30%). Тенденция такова, что наличные средства в денежном обороте снижаются, а оплата безналичным способом растет.
- Скорость и удобство. Обслуживание безналичных платежей происходит быстрее за счет того, что покупателю не нужно искать в кошельке необходимую сумму, а продавцу — отсчитывать сдачу.
- Безопасность. Исключается риск ошибок в расчетах, приема фальшивых банкнот, а также потери денег.
- Сокращение числа инкассаций за счет уменьшения наличных в кассе.
- Увеличение среднего чека. Потребители легче готовы расстаться с деньгами, которые нельзя осязать, охотнее поддаются на незапланированные покупки.
Еще одним преимуществом торгового эквайринга для покупателя является возможность получать кэшбэк и другие бонусы по кредитной или дебетовой карте.
Как подключить
Чтобы подключить услугу, оказываемую банком-эквайером, необходим расчетный счет. Банк берет комиссию — процент с оборота, который бывает двух видов: плавающим (зависит от суммы, проведенной через терминал) или фиксированным (значит, не зависящим от суммы безналичных расчетов по тарифу).
Подключить торговый или интернет-эквайринг довольно просто. Для этого:
- Ознакомьтесь с тарифными планами и предложениями различных банков. Посмотрите, какие услуги включены и прочтите отзывы об обслуживании.
- Подайте заявку на подключение. Это можно сделать через онлайн-форму на сайте банка или по телефону. При выборе дистанционной формы, дождитесь звонка менеджера финансового учреждения для обсуждения рабочих вопросов.
- После одобрения заявки нужно оформить договор в офисе. Список необходимых документов уточняется в каждом учреждении.
В офис или торговую точку выезжают представители банка-эквайера. Они установят терминалы, настроят их, протестируют, а также расскажут и покажут сотрудникам, как использовать оборудование. Многие банки предлагают услугу аренды или приобретения специальных устройств. Есть случаи, когда нужное оборудование предоставляется бесплатно, но с условием определенного оборота, иначе за терминалы придется заплатить сумму, установленную договором.
Как правило, процесс от подачи заявления до установки и подключения оборудования занимает около недели.