За какой период нужно представить документы при проверке контрагента?
В рамках встречной камеральной налоговой проверки деятельности контрагента у организации запрашивают документы по ст. 93, ст. 93.1 НК РФ за период с 2006 года по июнь 2016 года (действующие договоры займа и расчет процентов по ним). За какой период организация должна представить указанные документы?
Одним из мероприятий налогового контроля, предусмотренного гл. 14 НК РФ, является истребование налоговым органом документов (информации) о самом налогоплательщике или о конкретных сделках у его контрагентов или иных лиц. Порядок их истребования установлен ст. 93.1 НК РФ.
Должностное лицо налогового органа, проводящее налоговую проверку, вправе истребовать у контрагента или у иных лиц, располагающих документами (информацией), касающимися деятельности проверяемого налогоплательщика (плательщика сбора, налогового агента), эти документы (информацию).
Истребование документов (информации), касающихся деятельности проверяемого налогоплательщика (плательщика сбора, налогового агента), может проводиться также при рассмотрении материалов налоговой проверки на основании решения руководителя (заместителя руководителя) налогового органа о назначении дополнительных мероприятий налогового контроля (п. 1 ст. 93.1 НК РФ). Вне рамок проведения налоговых проверок налоговый орган вправе истребовать только документы (информацию) относительно конкретной сделки у ее участников или у иных лиц, располагающих такими документами (информацией), и только в случае, если возникает обоснованная необходимость (п. 2 ст. 93.1 НК РФ).
Заметим, что в соответствии с порядком, установленным ст. 93.1 НК РФ, ФНС России могут быть истребованы документы у участников проверяемых сделок в рамках проведения проверки полноты исчисления и уплаты налогов в связи с совершением сделок между взаимозависимыми лицами (п. 7 ст. 105.17 НК РФ).
Как мы поняли из вопроса, у контрагента Вашей организации проводится налоговая проверка. Поэтому в силу п. 1 ст. 93.1 НК РФ налоговый орган может истребовать документы, касающиеся деятельности проверяемого налогоплательщика.
Перечень истребуемых документов (информации), касающихся деятельности проверяемого налогоплательщика, законодателем не ограничен. Согласно официальным разъяснениям, к таким документам относятся любые документы, содержащие необходимую для целей налогового контроля информацию, касающуюся деятельности проверяемого налогоплательщика, а также информацию относительно конкретной сделки (письма Минфина России от 30.09.2014 № ЕД-4-2/19869, от 19.05.2010 № 03-02-07/1-243, от 11.10.2007 № 03-02-07/1-438, ФНС России от 30.09.2014 № ЕД-4-2/19869).
Поэтому в рассматриваемой ситуации налоговый орган вправе запросить договоры займа и расчеты процентов по указанным договорам.
Уполномоченные органы указывают на то, что статьей 93.1 НК РФ не установлено ограничений по периоду времени, за который могут быть истребованы документы (информация), касающиеся деятельности проверяемого налогоплательщика (плательщика сбора, налогового агента) (смотрите письмо Минфина России от 23.11.2009 № 03-02-07/1-519, а также Вопрос: Ограничен ли период, за который могут быть истребованы документы в рамках ст. 93.1 НК РФ? Правомерно ли истребование при камеральной проверке документов у контрагентов в рамках ст. 93.1 НК РФ за период, превышающий период, за который представлены декларации? (официальный сайт ФНС России, раздел “Часто задаваемые вопросы”, май 2013 г.)).
Причем, по мнению судей, контрагент проверяемого налогоплательщика не вправе оценивать относимость истребуемых документов к проверяемому периоду налогоплательщика, поскольку такая оценка находится в компетенции налогового органа, осуществляющего проверку (смотрите, например, постановления ФАС Восточно-Сибирского округа от 03.07.2014 № Ф02-2740/14 по делу № А19-15362/2013, Четвертого арбитражного апелляционного суда от 19.02.2014 № 04АП-5699/13, от 14.10.2013 № 04АП-4483/13, от 14.10.2013 № 04АП-4461/13, от 23.09.2013 № 04АП-4284/13).
Таким образом, налоговый орган на основании ст. 93.1 НК РФ может истребовать у организации документы, в том числе, за периоды с 2006 по 2016 годы.
Согласно п. 6 ст. 93.1 НК РФ отказ лица от представления истребуемых при проведении налоговой проверки документов или непредставление их в установленные сроки признаются налоговым правонарушением и влекут ответственность, предусмотренную ст. 126 НК РФ.
При этом пп. 8 п. 1 ст. 23 НК РФ на налогоплательщика возложена обязанность в течение четырех лет обеспечивать сохранность данных бухгалтерского и налогового учета и других документов, необходимых для исчисления и уплаты налогов, в том числе документов, подтверждающих получение доходов, осуществление расходов (для организаций и индивидуальных предпринимателей), а также уплату (удержание) налогов, если иное не предусмотрено настоящим НК РФ.
Минфин России, разъясняя порядок применения пп. 8 п. 1 ст. 23 НК РФ, в письме от 30.03.2012 № 03-11-11/104 указывает на то, что течение четырехлетнего срока начинается после отчетного (налогового) периода, в котором документ использовался в последний раз для составления налоговой отчетности, начисления и уплаты налога, подтверждения полученных доходов и произведенных расходов. Аналогичная позиция изложена в постановлении Президиума ВАС РФ от 24.07.2012 № 3546/12.
В то же время ч. 1 ст. 29 Федерального закона от 06.12.2011 № 402-ФЗ “О бухгалтерском учете” (далее – Закон № 402-ФЗ) установлено, что первичные учетные документы, регистры бухгалтерского учета, бухгалтерская (финансовая) отчетность, аудиторские заключения о ней подлежат хранению экономическим субъектом в течение сроков, устанавливаемых в соответствии с правилами организации государственного архивного дела, но не менее пяти лет после отчетного года.
Сроки хранения электронных документов (регистров) устанавливаются в том же порядке, что и для документации, формируемой на бумажных носителях. При этом экономические субъекты должны хранить документы учетной политики, стандарты экономического субъекта, другие документы, связанные с организацией и ведением бухгалтерского учета, в том числе средства, обеспечивающие воспроизведение электронных документов, а также проверку подлинности электронной подписи, не менее пяти лет после года, в котором они использовались для составления бухгалтерской (финансовой) отчетности в последний раз (ч. 2 ст. 29 Закона № 402-ФЗ).
Со ссылкой, в том числе, на ст. 29 Закона № 402-ФЗ финансовое ведомство указывает, что документы, утраченные налогоплательщиком, должны быть восстановлены (письма Минфина России: от 22.07.2013 № 03-02-07/2/28610, от 07.06.2013 № 03-02-07/1/21191, от 11.08.2011 № 03-02-07/1-288).
При определении конкретных сроков хранения отдельных бухгалтерских документов следует руководствоваться Перечнем типовых управленческих архивных документов, образующихся в процессе деятельности государственных органов, органов местного самоуправления и организаций, с указанием сроков хранения, утвержденным приказом Минкультуры России от 25.08.2010 № 558 (далее – Перечень). Данный Перечень разработан и утвержден во исполнение положений ч. 3 ст. 6, ч. 1 ст. 17 Федерального закона от 22.10.2004 № 125-ФЗ “Об архивном деле в Российской Федерации”.
В соответствии с п. 1.4 Перечня исчисление сроков хранения документов производится с 1 января года, следующего за годом окончания их делопроизводства.
Статья 340 Перечня устанавливает, что кредитные договоры, договоры займа и иные долговые обязательства, а также документы, подтверждающие предоставление кредита (займа) и исполнение должником своих обязательств, хранятся не менее 5 лет после полного исполнения обязательств, списания задолженностей по обязательству или иным основаниям.
Как следует из вопроса, договоры займа от 2006 года в настоящее время являются действующими, поэтому в 2016 году они должны быть в наличии у организации. Соответственно, договоры займа должны быть представлены налоговому органу по требованию, предъявленному в соответствии с п. 4 ст. 93.1 НК РФ.
Согласно ст. 455 Перечня расчеты, заключения, справки, переписка к договорам, соглашениям хранятся не менее 5 лет после истечения срока действия договора, соглашения. По нашему мнению, данное положение касается, в том числе, расчетов процентов по договорам займа. Поскольку договоры займа на данный момент являются действующими, то срок хранения этих расчетов еще не истек.
Учитывая изложенное, полагаем, что организация должна представить договоры займа и расчеты процентов по ним за все периоды, которые указаны в требовании налогового органа (с 2006 г. по июнь 2016 г.).
Ответ подготовил: Вахромова Наталья, эксперт службы Правового консалтинга ГАРАНТ
Контроль качества ответа: Золотых Максим, рецензент службы Правового консалтинга ГАРАНТ
Свежие новости цифровой экономики на нашем канале в Телеграм
 |
Хотите минимизировать риски при выборе контрагента? Предоставим вам доступ к базе данных, содержащей подробную информацию о более чем 21 миллионе организаций и ИП. Оставить заявку >> |
«Электронный экспресс» — это электронные услуги в составе информационно-правового обеспечения ГАРАНТ. Компания «Гарант» основана в 1990 году.
(звонок бесплатный)
ee@garantexpress.ru
- Электронная подпись
- Электронные торги
- Электронная отчетность
- Экспресс Документ
- Гарант Тендер
- Экспресс Проверка
Что делать, если налоговая требует документы и пояснения

Налоговые органы обладают большим объемом информации, которая поступает из внешних источников и от самих налогоплательщиков. Сведения аккумулируются в информационных системах и автоматически обрабатываются, что позволяет анализировать отчетность и выявлять факты уклонения от уплаты налогов, не выходя к налогоплательщику.
Распространена практика, когда ИФНС проводит налоговый контроль удаленно: через интернет запрашивает пояснения по выявленным фактам, истребует необходимые документы, предлагает налогоплательщикам самостоятельно исправить ошибки и представить уточненную декларацию.
Налоговые органы направляют в адрес большое количество требований о представлении пояснений и документов — более 5 млн в год.
ФНС России планирует значительно сократить их количество, исключив те, что направлять нецелесообразно (доклад руководителя ФНС России Даниила Егорова на XVIII Всероссийском налоговом форуме (13.12.2022).
В каких случаях налоговая инспекция может направить требование
Все права налоговых органов по направлению требований представить документы и пояснения регламентирует Налоговый кодекс. Это в полной мере относится не только к налогам, но и к страховым взносам (п. 2.1 ст. 31 НК РФ).
Случаи, когда налоговая направляет требования представить пояснения, информацию и документы, регламентируют ст. 88, 93 и 93.1 НК РФ.
Ситуация 1. При камеральной проверке налоговая выявила противоречия и предполагает, что налогоплательщик занизил налог
Это один из самых распространенных случаев.
Что может налоговая инспекция: запросить пояснения либо предложить налогоплательщику самостоятельно исправить ошибку и представить уточненную декларацию (п. 3 ст. 88 НК РФ).
По какой форме налоговая вышлет требование: форма «Требование о представлении пояснений» приведена в приложении № 4 к Приказу ФНС России от 07.11.2018 № ММВ-7-2/628@.
Важно: налоговая может потребовать только дать пояснения либо представить уточненную декларацию, а не документы.Что делать налогоплательщику, который получил такое требование:
- Его обязанность — представить в пятидневный срок пояснения либо признать, что допустил ошибку, и представить уточненную налоговую декларацию.
- Его право, но не обязанность — приложить к пояснениям документы.
Ситуация 2. Налоговая проводит камеральную проверку налоговой декларации и ей нужны от налогоплательщика дополнительные документы
Что может налоговая инспекция: при камеральной проверке налоговая вправе потребовать не только пояснения, но и документы. Но только в случаях, указанных в ст. 88 НК РФ:
- в декларации заявлены льготы — налоговая вправе истребовать документы, подтверждающие их;
- представлена уточненная декларация, в которой сумма налога уменьшена (сумма убытка увеличена), а сама декларация представлена по истечении двух лет со дня, установленного для ее подачи, — можно запросить документы, подтверждающие изменение показателей в декларации;
- в расчете страховых взносов есть суммы, не подлежащие обложению, или применены пониженные тарифы — вправе запросить только документы, подтверждающие не облагаемые взносами суммы и применение пониженных тарифов;
- представлена декларация по НДС к возмещению из бюджета — можно истребовать только документы, подтверждающие налоговые вычеты;
- выявлены противоречия между сведениями в декларации по НДС, в журналах учета полученных и выставленных счетов-фактур самого налогоплательщика и других налогоплательщиков — можно истребовать только счета-фактуры, первичные и иные документы в отношении операций, по которым возникли противоречия;
- проводится проверка налогов, связанных с использованием природных ресурсов, — запрашиваются документы, связанные с исчислением этих налогов;
- установлены противоречия сведений деклараций по НДС (единой, УСН, ЕСХН) и данных по прослеживаемым товарам — можно истребовать счета-фактуры, первичные и иные документы, относящиеся к операциям с товарами, подлежащими прослеживаемости.
По какой форме налоговая представит требование: форма «Требование о представлении документов (информации)» утверждена в приложении № 17 к Приказу ФНС России № ММВ-7-2/628@. Порядок направления такого требования и представления по нему документов установлен в ст. 93 НК РФ.
Способы вручения требования (п. 1 ст. 93 и п. 4 ст. 31 НК РФ):
Способ вручения требования
Срок, когда налогоплательщик получил требование
1. Лично налогоплательщику или его представителю под расписку
День вручения требования
2. По почте заказным письмом
Шестой день с даты отправки
3. Через интернет:
- по ТКС;
- через личный кабинет налогоплательщика
- Особый срок для ТКС: плательщик обязан направить квитанцию о приеме документа. Дата в квитанции считается днем вручения.
- Следующий рабочий день после размещения
Следующий рабочий день после получения его МФЦ
Важно правильно определить дату получения требования, чтобы рассчитать крайний срок представления документов.Правила направления требования одинаковы для выездной и камеральной проверок:
- при выездной проверке могут истребовать все необходимые для проверки документы (п. 12 ст. 89 НК РФ);
- при камеральной действуют ограничения, о которых мы рассказывали выше.
Обратите внимание на то, что указано в требовании: в требовании о представлении документов в связи с камеральной проверкой декларации по налогам должна быть ссылка только на ст. 93 НК РФ. Она указывается всегда, так как в ней установлены общие правила по истребованию документов.
Если указана только ст. 93 и из требования видно, что документы нужны в связи с проверкой декларации самого налогоплательщика, а не его контрагентов, то права налогового органа ограничены:
- временным периодом, так как можно запрашивать только документы за период, за который сдана декларация, ведь проверяется именно это декларация;
- перечнем документов, ограниченным ст. 88 НК РФ.
Если есть еще и ссылка на ст. 93.1 НК РФ, то требование направлено по другой причине: налоговой нужна информация в отношении контрагента налогоплательщика или по конкретной сделке.
Что делать налогоплательщику, который получил такое требование: представить истребуемые документы в течение 10 дней.
Бесплатные вебинары в Контур.Школе
Изменения в учете. Практические ситуации. Судебная практика
Специальные сроки представления документов по требованиям:
- для консолидированной группы налогоплательщиков — 20 дней;
- для иностранных организаций, оказывающих электронные услуги, — 30 дней;
- по декларации, в которой заявлена ставка НДС 0%, — 30 дней (кроме услуг tax-free, по которым установлен срок 20 дней).
Если налогоплательщик не может представить документы в срок, уведомьте об этом налоговый орган не позднее следующего дня за днем получения требования. К сожалению, это не гарантирует, что вам продлят сроки. Налоговики могут вынести решение о продлении срока или отказать вам. Это правило действует и в нижеприведенных случаях.
Ситуация 3. Налоговая проверяет другого налогоплательщика, а у организации запрашивает документы, так как она его контрагент или обладает информацией, связанной с проверяемым
Что может налоговая инспекция: истребовать документы по п. 1 ст. 93.1 НК РФ.
По какой форме налоговая представит требование: как в случае 2, по форме приложения № 17. Требование направляет налоговая инспекция, в которой организация состоит на учете. Она действует по поручению инспекции, проверяющей плательщика, по которому и запрашиваются документы.
Особенность: в требовании будут две ссылки — на ст. 93 НК, где установлены общие правила истребования документов, и на п. 1 ст. 93.1 НК РФ. Ссылка должна быть именно на п. 1 ст. 93, а не на п. 1.1, 2 и 2.1 ст. 93 НК, так как они устанавливают иные основания для запроса документов.
Форма требования предполагает, что налоговая должна указать, по какой конкретно проверке запрашиваются документы или информация. Заполнять эту строку требования налоговики не обязаны.
По мнению Верховного Суда РФ (Определение от 19.09.2018 № 307-КГ18-14038 по делу № А42-7751/2017), отсутствие в требовании указания на конкретное контрольное мероприятие носит формальный характер и не свидетельствует о недействительности требования инспекции. Об этом напомнил и Минфин России в Письме от 09.02.2021 № 03-02-11/8341.
Что делать налогоплательщику, который получил такое требование: исполнить требование в пять дней. Срок могут продлить, если налогоплательщик направит уведомление, что невозможно исполнить требование в установленное время.
Ситуация 4. Налоговая запрашивает документы и информацию без какой-либо проверки
Этот случай предусмотрен п. 2 ст. 93.1 НК РФ. Формулировка в нем расплывчатая: можно запрашивать документы, когда «возникает обоснованная необходимость получения документов (информации) относительно конкретной сделки». Поэтому налоговые органы запрашивают практически любые нужные им документы или информацию.
Они добавляют ссылку на этот пункт дополнительно, когда истребуют документы в связи с проверкой контрагента на основании п. 1 ст. 93.1 НК РФ.
Особенность: порядок истребования документов, информации по сделке такой же, как и при проверке контрагента (п. 1 ст. 93.1 НК РФ). Но есть отличие по срокам: представить документы надо в течение 10, а не 5 дней.
Пункты 1.1 и 2.1 ст. 93.1 НК РФ предусматривают еще два основания:
- Проверка деклараций (расчетов) инвестиционного товарищества и его участников.
- Истребование документов в отношения имущества, если на это имущество обращено взыскание и задолженность по налогам составляет более 1 млн руб.
Эти случаи не так распространены, поэтому в этой статье мы их не рассматриваем.
Что делать, если пришло требование от налоговой инспекции
Определите основание, по которому направлено требование. Если налоговая требует пояснений (форма приложения № 4 к Приказу № ММВ-7-2/628@), направляйте в налоговую именно пояснения, а не документы. Документы прилагайте, только если это в ваших интересах. Если видите, что действительно допустили в декларации ошибку, представьте уточненную декларацию.
Если налоговый орган проводит камеральную проверку вашей декларации, он должен указать в требовании только ст. 93 НК. В этом случае проверьте соответствие перечня запрашиваемых документов положениям ст. 88 НК РФ:
- Пример 1. Запрашивают документы, поскольку вы направили декларацию по НДС к возмещению (п. 8 ст. 88 НК РФ). В этом случае вы обязаны представить только документы, связанные с налоговыми вычетами: счета-фактуры, первичку по оприходованию товаров, принятию к учету работ, услуг и пр. Возможно, налоговый орган потребовал представить документы из-за того, что выявил противоречия по операциям НДС в вашей декларации или в связи со сверкой данных деклараций других плательщиков НДС. Тогда вы обязаны представить только документы, относящиеся именно к этим операциям.
- Пример 2. Запрашивают документы в связи с выездной или камеральной проверкой вашего контрагента (п. 1 ст. 93.1 НК РФ). Налоговики могут запросить только документы по взаимоотношениям с этим контрагентом и не более.
Важно: если запросили документы по сделке, то объем запрашиваемых документов должен ограничиваться одной сделкой.
Представлять или нет документы, если налоговики превысили свои полномочия
Рекомендация: прямо не отказывайте в представлении документов. Налоговая может оштрафовать за отказ:
- 200 руб. за один непредставленный документ, если документы запрошены в отношении вас (п. 1 ст. 126 НК РФ);
- 10 000 руб. за сам факт непредставления документов, если документы запрошены в отношении вашего контрагента или по сделке (п. 2 ст. 126 НК РФ).
Придется доказывать свою правоту в суде, а судебная практика по таким спорам противоречива.
- Определитесь, есть ли возможность вообще представить запрошенные документы. Вы не обязаны составлять и, соответственно, представлять документы, не предусмотренные законодательством. Например, налоговая инспекция запросила журнал учета въезда и выезда автотранспорта. Ведение такого журнала законодательством не установлено, и у вас его просто может не быть. Тогда сообщите, что его нет.
- Если местная налоговая инспекция превышает полномочия, вы можете сразу по получению требования:
- запросить у этой инспекции пояснения по действиям;
- обжаловать их в вышестоящем налоговом органе — управлении ФНС по субъекту РФ.
Наиболее эффективное действие — официально направить жалобу в порядке ст. 139 НК РФ.
Бесплатные вебинары в Контур.Школе
Изменения в учете. Практические ситуации. Судебная практика
Жалоба подается в вышестоящий налоговый орган, но через налоговую, требование которой обжалуется (п. 1 ст. 139 НК РФ). По сути, местная налоговая обязана принять меры по устранению нарушения прав лица, подавшего жалобу, то есть в отношении самой себя (п. 1 ст. 139 НК РФ). Налоговые инспекции зачастую, понимая, что их действия нарушают права налогоплательщика, корректируют их и предлагают плательщику отозвать жалобу, чтобы не портить показатели своей деятельности.
- Если после получения жалобы местная налоговая не изменила свои действия и все же пришлось представить все запрошенные документы, вам все равно пригодится решение вышестоящего налогового органа, чтобы понимать его позицию в дальнейшем. Будет понятно, по каким моментам можно отстоять свои права в налоговой, а по каким придется обращаться в суд.
Права налогоплательщика при камеральной проверке
Комментирует Юлия Шиляева, налоговый юрист, руководитель налогово-правового направления АБ «ЮРКОМПЭКС», ведущая программы повышения квалификации в Контур.Школе по теме «Подготовка и взаимодействие с ревизорами в ходе выездных и камеральных проверок ФНС»:
Ниже в разделе «Шпаргалка» вы найдете полезную подборку — выводы, которые сделали Минфин и ФНС России в своих письмах, а также судебные разбирательства по вопросам представления налогоплательщиками истребуемых документов.
- Эта подборка поможет вам принять правильное решение по представлению документов, также ее можно использовать в качестве аргументов при обжаловании действий налоговиков.
- Учитывайте, что судебная практика по вопросам истребования широка и есть противоречивые судебные решения.
Шпаргалка
В шпаргалке собрана полезная информация из статьи:
- Истребование документов. Подборка судебных решений и писем 414.6 КБ
Для скачивания шпаргалки нужно войти или зарегистрироваться
В требовании не указан период за который нужно предоставить документы
НК РФ Статья 93.1. Истребование документов (информации) о налогоплательщике, плательщике сборов, плательщике страховых взносов и налоговом агенте или информации о конкретных сделках
(в ред. Федерального закона от 03.07.2016 N 243-ФЗ)
(см. текст в предыдущей редакции)
(введена Федеральным законом от 27.07.2006 N 137-ФЗ)
1. Должностное лицо налогового органа, проводящее налоговую проверку, вправе истребовать у контрагента, у лица, которое осуществляет (осуществляло) ведение реестра владельцев ценных бумаг, или у иных лиц, располагающих документами (информацией), касающимися деятельности проверяемого налогоплательщика (плательщика сбора, плательщика страховых взносов, налогового агента), эти документы (информацию), в том числе связанные с ведением реестра владельца ценных бумаг.
(в ред. Федеральных законов от 03.07.2016 N 243-ФЗ, от 17.02.2021 N 6-ФЗ)
(см. текст в предыдущей редакции)
Истребование документов (информации), касающихся деятельности проверяемого налогоплательщика (плательщика сбора, плательщика страховых взносов, налогового агента), может проводиться также при рассмотрении материалов налоговой проверки на основании решения руководителя (заместителя руководителя) налогового органа о проведении дополнительных мероприятий налогового контроля.
(в ред. Федеральных законов от 23.07.2013 N 248-ФЗ, от 03.07.2016 N 243-ФЗ, от 31.07.2023 N 389-ФЗ)
(см. текст в предыдущей редакции)
Должностное лицо налогового органа, проводящее налоговый мониторинг, вправе истребовать у контрагента или иных лиц, располагающих документами (информацией), касающимися деятельности организации, в отношении которой проводится налоговый мониторинг, эти документы (информацию).
(абзац введен Федеральным законом от 29.12.2020 N 470-ФЗ)
1.1. При проведении камеральной налоговой проверки расчета финансового результата инвестиционного товарищества, налоговой декларации (расчета) по налогу на прибыль организаций, налогу на доходы физических лиц участника договора инвестиционного товарищества налоговый орган вправе истребовать у участника договора инвестиционного товарищества — управляющего товарища, ответственного за ведение налогового учета, следующие сведения за проверяемый период:
1) состав участников договора инвестиционного товарищества, включая сведения об изменениях состава участников указанного договора;
2) состав участников договора инвестиционного товарищества — управляющих товарищей, включая сведения об изменениях состава таких участников указанного договора;
3) доля прибыли (расходов, убытков), приходящаяся на каждого из управляющих товарищей и товарищей;
4) доля участия каждого из управляющих товарищей и товарищей в прибыли инвестиционного товарищества, установленная договором инвестиционного товарищества;
5) доля каждого из управляющих товарищей и товарищей в общем имуществе товарищей;
6) изменения в порядке определения участником договора инвестиционного товарищества — управляющим товарищем, ответственным за ведение налогового учета, расходов, произведенных в интересах всех товарищей для ведения общих дел товарищей, в случае, если такой порядок установлен договором инвестиционного товарищества.
(п. 1.1 введен Федеральным законом от 28.11.2011 N 336-ФЗ)
2. В случае, если вне рамок проведения налоговых проверок у налоговых органов возникает обоснованная необходимость получения документов (информации) относительно конкретной сделки, должностное лицо налогового органа вправе истребовать эти документы (информацию) у участников этой сделки или у иных лиц, располагающих документами (информацией) об этой сделке.
При проведении налоговой проверки в отношении иностранной организации, подлежащей постановке на учет в налоговом органе в соответствии с пунктом 4.6 статьи 83 настоящего Кодекса, налоговый орган вправе при наличии согласия руководителя (заместителя руководителя) федерального органа исполнительной власти, уполномоченного по контролю и надзору в области налогов и сборов, истребовать информацию в отношении операций по переводу денежных средств, осуществленных в адрес указанной иностранной организации, у организации национальной системы платежных карт, операторов по переводу денежных средств, операторов электронных денежных средств, операционных центров, платежных клиринговых центров, центральных платежных клиринговых контрагентов, расчетных центров и операторов связи.
(абзац введен Федеральным законом от 03.07.2016 N 244-ФЗ)
Налоговыми органами могут быть запрошены документы (информация), связанные с ведением реестра владельцев ценных бумаг, у лица, которое осуществляет (осуществляло) ведение этого реестра, в соответствии с запросом уполномоченного органа иностранного государства в случаях, предусмотренных международными договорами Российской Федерации.
(абзац введен Федеральным законом от 17.02.2021 N 6-ФЗ)
(п. 2 в ред. Федерального закона от 28.06.2013 N 134-ФЗ)
(см. текст в предыдущей редакции)
2.1. В случае принятия предусмотренного статьей 46 настоящего Кодекса решения о взыскании задолженности, размер которой превышает 1 миллион рублей, в отношении организации или индивидуального предпринимателя, при условии, что такое решение не исполнено в течение десяти дней с даты его принятия, должностное лицо налогового органа, осуществляющего взыскание задолженности, вправе истребовать у указанных лиц документы (информацию) об их имуществе, имущественных правах и обязательствах в соответствии с перечнем, утверждаемым федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов.
(в ред. Федеральных законов от 14.07.2022 N 263-ФЗ, от 31.07.2023 N 389-ФЗ)
(см. текст в предыдущей редакции)
Должностное лицо налогового органа, указанное в абзаце первом настоящего пункта, в случае непредставления в установленные сроки налогоплательщиком (плательщиком сбора, плательщиком страховых взносов, налоговым агентом) в налоговый орган документов, истребованных в соответствии с абзацем первым настоящего пункта, вправе истребовать у иных лиц, располагающих документами (информацией) об имуществе или имущественных правах налогоплательщика (плательщика сбора, плательщика страховых взносов, налогового агента), эти документы (информацию).
(в ред. Федерального закона от 14.07.2022 N 263-ФЗ)
(см. текст в предыдущей редакции)
(п. 2.1 введен Федеральным законом от 29.09.2019 N 325-ФЗ)
3. Налоговый орган, должностное лицо которого вправе истребовать документы (информацию) в соответствии с пунктами 1, 2 и абзацем вторым пункта 2.1 настоящей статьи, направляет поручение об истребовании документов (информации), касающихся деятельности налогоплательщика (плательщика сбора, плательщика страховых взносов, налогового агента), в налоговый орган по месту учета лица, у которого должны быть истребованы указанные документы (информация). Налоговый орган, должностное лицо которого вправе истребовать документы (информацию) в соответствии с абзацем первым пункта 2.1 настоящей статьи, направляет требование о представлении документов (информации) лицу, у которого истребуются такие документы (информация).
(в ред. Федеральных законов от 27.07.2010 N 229-ФЗ, от 03.07.2016 N 243-ФЗ, от 29.09.2019 N 325-ФЗ, от 31.07.2023 N 389-ФЗ)
(см. текст в предыдущей редакции)
При этом в поручении указывается, при проведении какого мероприятия налогового контроля либо что в связи с наличием задолженности возникла необходимость в представлении документов (информации), а при истребовании информации относительно конкретной сделки указываются также сведения, позволяющие идентифицировать эту сделку.
(в ред. Федеральных законов от 29.09.2019 N 325-ФЗ, от 14.07.2022 N 263-ФЗ)
(см. текст в предыдущей редакции)
3.1. При проведении взаимосогласительной процедуры в соответствии с международным договором Российской Федерации по вопросам налогообложения должностное лицо налогового органа по месту учета налогоплательщика, представившего заявление о проведении такой взаимосогласительной процедуры, вправе истребовать у лиц, в отношении которых проводится данная взаимосогласительная процедура, по поручению федерального органа исполнительной власти, уполномоченного по контролю и надзору в области налогов и сборов, документы (информацию), указанные в статье 142.9 настоящего Кодекса. При этом в поручении указываются мероприятие, при проведении которого возникла необходимость в представлении документов (информации), и сведения, позволяющие идентифицировать соответствующие сделки.
(п. 3.1 введен Федеральным законом от 31.07.2023 N 389-ФЗ)
4. В течение пяти дней со дня получения поручения налоговый орган по месту учета лица, у которого истребуются документы (информация), направляет этому лицу требование о представлении документов (информации). К данному требованию прилагается копия поручения об истребовании документов (информации). Требование о представлении документов (информации) направляется с учетом положений, предусмотренных пунктом 1 статьи 93 настоящего Кодекса.
(в ред. Федерального закона от 27.07.2010 N 229-ФЗ)
(см. текст в предыдущей редакции)
5. Лицо, получившее требование о представлении документов (информации) в соответствии с пунктами 1, 1.1 и 3.1 настоящей статьи, исполняет его в течение пяти дней со дня получения или в тот же срок уведомляет, что не располагает истребуемыми документами (информацией).
(в ред. Федерального закона от 31.07.2023 N 389-ФЗ)
(см. текст в предыдущей редакции)
Лицо, получившее требование о представлении документов (информации) в соответствии с пунктами 2 и 2.1 настоящей статьи, исполняет его в течение десяти дней со дня получения или в тот же срок уведомляет, что не располагает истребуемыми документами (информацией).
(в ред. Федерального закона от 29.09.2019 N 325-ФЗ)
(см. текст в предыдущей редакции)
Если истребуемые документы (информация) не могут быть представлены в указанные в настоящем пункте сроки, налоговый орган при получении от лица, у которого истребованы документы (информация), уведомления о невозможности представления в установленные сроки документов (информации) и о сроках (при необходимости), в течение которых эти документы (информация) могут быть представлены, вправе продлить срок представления этих документов (информации).
С 01.01.2024 абз. 4 п. 5 ст. 93.1 излагается в новой редакции (ФЗ от 29.12.2020 N 470-ФЗ). См. будущую редакцию.
Истребуемые документы представляются с учетом положений, предусмотренных пунктами 2 и 5 статьи 93 настоящего Кодекса. Указанное в настоящем пункте уведомление представляется в порядке, предусмотренном пунктом 3 статьи 93 настоящего Кодекса.
(п. 5 в ред. Федерального закона от 03.08.2018 N 302-ФЗ)
(см. текст в предыдущей редакции)
С 01.01.2024 п. 5 ст. 93.1 дополняется абзацами (ФЗ от 29.12.2020 N 470-ФЗ). См. будущую редакцию.
6. Отказ лица от представления истребуемых в соответствии с настоящей статьей документов или непредставление их в установленные сроки признаются налоговым правонарушением и влекут ответственность, предусмотренную статьей 126 настоящего Кодекса.
(в ред. Федеральных законов от 23.07.2013 N 248-ФЗ, от 29.09.2019 N 325-ФЗ)
(см. текст в предыдущей редакции)
Неправомерное несообщение (несвоевременное сообщение) истребуемой информации признается налоговым правонарушением и влечет ответственность, предусмотренную статьей 129.1 настоящего Кодекса.
(абзац введен Федеральным законом от 23.07.2013 N 248-ФЗ)
7. Порядок взаимодействия налоговых органов по выполнению поручений об истребовании документов устанавливается федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов.
8. Предусмотренный настоящей статьей порядок истребования документов (информации) также применяется при истребовании документов (информации), касающихся (касающейся) участников консолидированной группы налогоплательщиков.
(п. 8 введен Федеральным законом от 16.11.2011 N 321-ФЗ)
Требование о предоставлении документов (информации) от ИФНС: инструкция по применению
Каждому предпринимателю, директору, главному бухгалтеру знакомо чувство легкой тревоги при получении требований налоговых органов о предоставлении документов (информации). Требование может касаться самого налогоплательщика, его контрагентов, знакомых и незнакомых третьих лиц. Наряду с требованиями, нередко поступают уведомления о необходимости дать пояснения, в том числе письменные, которые мало отличаются от требований по содержанию. Требования могут прийти в рамках начавшейся проверки или на этапе предпроверочного анализа, обозначая интерес инспектора.
Попробуем разобраться, как сберечь время, нервы и бумагу в принтере, если требование пришло, и как при этом не нарваться на штрафы за его невыполнение.
Для начала разберёмся, что и у кого может запрашивать инспектор:
А теперь более подробно.
Что могут запросить при проверках?
Суровая реальность: все, что хоть как-то связано с исчислением уплатой проверяемых инспекцией налогов может быть истребовано у кого угодно. Складывается стойкое впечатление, что скоро никого не удивит истребование, например, свидетельства о рождении главного бухгалтера, ведь именно главный бухгалтер отвечает за исчисление и уплату налогов в компании.
Обратной стороной медали выступает возможность злоупотребления должностными лицами налоговых органов своими полномочиями.
И именно из-за таких злоупотреблений, а вовсе не из-за желания налогоплательщика сокрыть компрометирующую его информацию, часто возникает нежелание отвечать на запросы налоговых органов. А иногда бывают и откровенные глупости.
Так, совсем недавно в Свердловской и Челябинской областях налогоплательщикам приходили требования с просьбой представить «документы, подтверждающие выполнение работ непосредственно в космическом пространстве».
Скорее всего, данная формулировка была транслирована из ст. 164 Налогового кодекса РФ, предусматривающей применение ставки 0%, и бездумно скопирована из требований, выставленных какой-либо из структур Роскосмоса. Однако для бухгалтеров других компаний такие формулировки, дававшие повод задуматься о бескрайних просторах вселенной, вызывали недоумение и ухмылку.
В рамках выездной проверки могут запрашиваться любые документы.
Пункт 12 статьи 89 НК РФ содержит лишь одно ограничение: они должны быть связаны с исчислением и уплатой налогов.
Вот как налоговая служба описывает то, какие документы и информация могут интересовать проверяющих В Письме ФНС России от 25.07.2013 № АС-4-2/13622 «О рекомендациях по проведению выездных налоговых проверок»; Письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 10 июля 2015 г. № 03-02-07/1/39920; Письмо Минфина России от 10 февраля 2017 г. № 03-12-11/2/7395 :
в ходе проведения налоговой проверки должностными лицами налогового органа проверяются, анализируются, сопоставляются и оцениваются документы и информация, имеющие значение для формирования выводов о правильности исчисления, удержания и уплаты (перечисления) налогов и сборов, а также для принятия обоснованного решения по результатам проверки
Какого-либо исчерпывающего перечня таких документов нет, соответственно, объем и состав запрашиваемых документов и информации фактически не ограничен: «Поскольку проверка правильности исчисления и уплаты налога проводится налоговым органом, на который указанная обязанность возложена законодательством Российской Федерации о налогах и сборах, то именно он, а не налогоплательщик определяет полноту и комплектность первичных документов, регистров учета и аналитических материалов, необходимых для проверки» Решение Федеральной налоговой службы от 19 июня 2019 г. № СА-4-9/11730@. См. также Письма Департамента налоговой политики Минфина России от 13 октября 2020 г. № 03-02-08/89380; от 10 июля 2015 г. № 03-02-07/1/39920; от 5 апреля 2018 г. № 03-02-08/21997; от 3 октября 2017 г. № 03-02-07/2/64141; Постановление Арбитражного суда Московского округа от 1 апреля 2022 г. № Ф05-5566/22 по делу № А40-71644/2021 .
Требования в рамках «встречных проверок»
Состав документов, который может быть запрошен непосредственно у налогоплательщика, в рамках камеральных проверок ограничен (ст.88 НК РФ). В основном это документы, подтверждающие право на применение льгот или правомерность возмещения, либо возврата НДС.
Однако данные ограничения могут быть легко инспектором преодолены.
Если документы, связанные с деятельностью налогоплательщика нельзя истребовать при камеральной проверке у самого налогоплательщика, то почему бы не запросить интересуемые инспектора документы в рамках «встречной» проверки каждого из контрагентов налогоплательщика. Получается, что инспектор запрашивает документы не в отношении самого налогоплательщика, а имеющиеся у него документы в отношении всех его контрагентов. Фактически же проверяется сам налогоплательщик. Формально такие требование законны и оспорить их в суде в подавляющем большинстве случаев не удается Определение Верховного Суда РФ от 14 апреля 2017 г. № 310-КГ17-3551 по делу № А09-6454/2016 .
Важным нюансом встречных поверок является то, что запрашиваемые при их проведении документы и информация должны быть связаны с проверяемым налогоплательщиком, то есть с вашим контрагентом, в отношении которого и проводится проверка.
Эта связь не обязательно должна быть прямой.
В ситуации, когда у вас запрашивают документы по взаимоотношениям с вашим контрагентом, но при этом проверяют третье лицо (которое вы можете и не знать), такое требование будет законным, если ваш контрагент является звеном в цепочке поставщиков (покупателей), ведущей к проверяемому третьему лицу.
Или, например, у вас может быть запрошена информация о том, как вы отразили операцию с контрагентом в своем бухгалтерском учете. Связь данной информации с проверяемым налогоплательщиком (вашим контрагентом) неочевидна, однако суды признают истребование такой информации правомерной.
Также отсутствие конкретизации в требовании ссылок на конкретный документ или на конкретные реквизиты документа не являются основанием для отказа в исполнении требования Решение Федеральной налоговой службы от 23 сентября 2019 г. № КЧ-4-9/19237@ .
Требования, выставленные в рамках предпроверочного анализа.
Если вы получили требование, в котором есть фраза «Вне рамок налоговых проверок», и вас просят представить документы, относящиеся к одному или нескольким налоговым периодам, то, «поздравляем» — с большой вероятностью вы являетесь претендентом на выездную налоговую проверку.
Приведем пример реального требования, полученного контрагентом одной группы компаний, подозреваемой налоговыми органами в искусственном дроблении бизнеса:
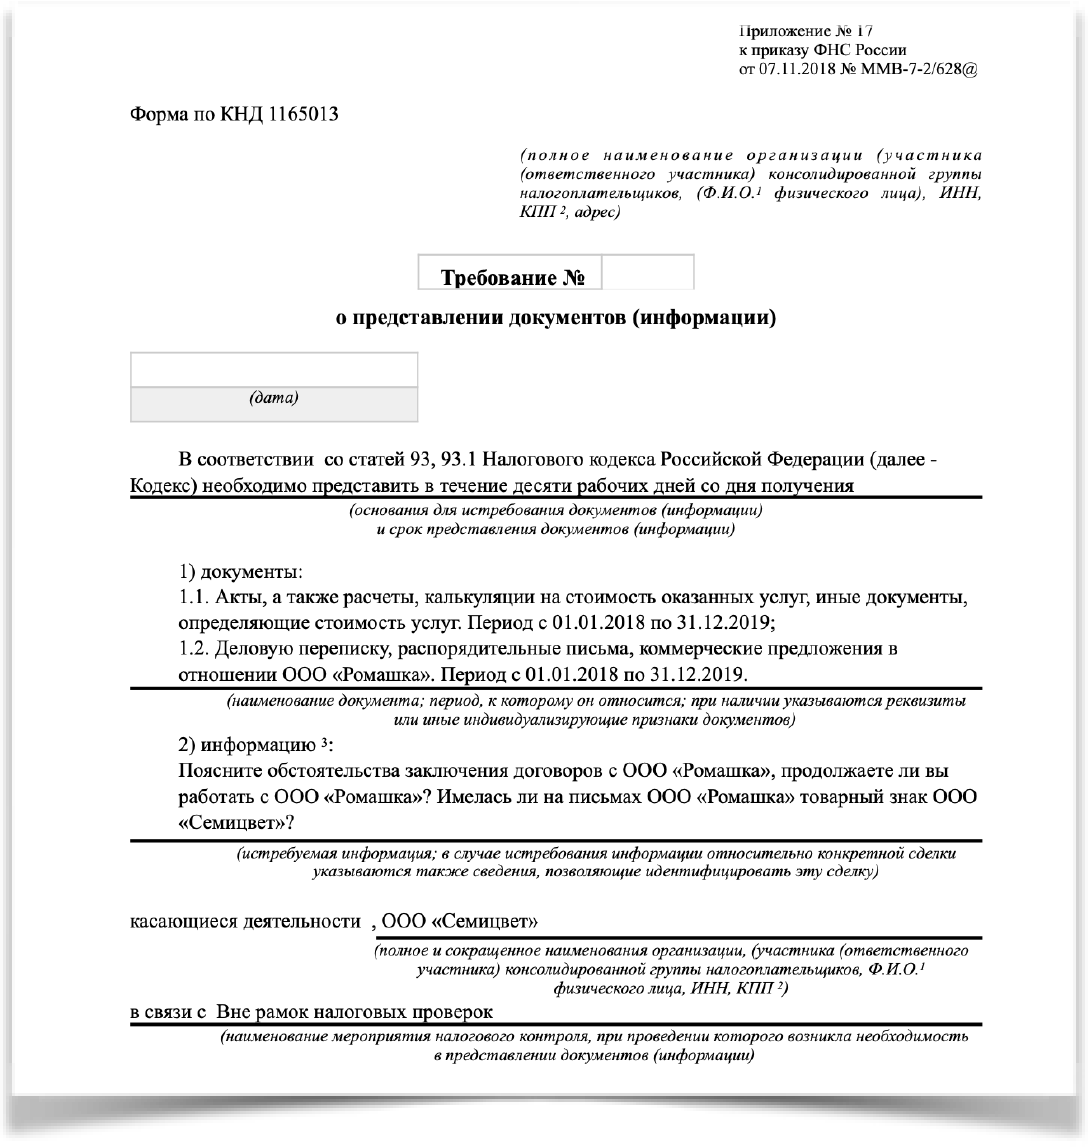
Такие требования используются инспекторами очень широко, и информация о вас аналогичным требованием может быть запрошена у всех ваших контрагентов.
Налоговый кодекс РФ не предусматривает среди мероприятий налогового контроля проведение предпроверочного анализа, однако отвечать на такие требование придется. Более того, полученная информация в дальнейшем может быть использована в качестве доказательства при налоговой проверке Письмо Минфина России от 23 декабря 2020 г. № 03-02-07/1/113553 .
При этом следует отметить, что наличие большого количества жалоб на действия налоговых органов вынудило Центральный аппарат ФНС «сообщить» нижестоящим инспекциям «о необходимости при решении вопроса об истребовании документов (информации) вне рамок проведения налоговых проверок исходить из принципов целесообразности, разумности и обоснованности. Не допускать произвольного истребования документов (информации) вне рамок проведения налоговых проверок, не обусловленных целями и задачами проводимого налоговыми органами налогового контроля.» Письмо Федеральной налоговой службы от 27 июня 2017 г. № ЕД-4-2/12216@
На практике такие письма территориальными органами зачастую не исполняются до тех пор, пока налогоплательщик на них прямо не укажет.
Что учесть при подготовке ответа на требование, выставленное вне рамок налоговых проверок?
Налоговый кодекс РФ содержит правило, согласно которому вне рамок налоговых проверок инспектор может запросить документы и информацию о конкретной сделке у участников этой сделки или у иных лиц, располагающих документами (информацией) об этой сделке, если у налоговых органов возникла обоснованная необходимость их получения.
Из данного правила следует, что налоговый орган должен указать сведения, позволяющие определить ту самую конкретную сделку, по которой запрашиваются документы, и налоговый орган должен обосновать необходимость их получения.
Сведениями, позволяющими конкретизировать сделку (сразу отметим, что это может быть сразу несколько сделок), могут быть реквизиты договора, счетов-фактур, период совершения сделки и так далее. И по такой конкретной сделке можно запрашивать любой объем документов, любую информацию.
То есть, вне рамок налоговых проверок налоговый орган не может запросить «все договоры за последние 3 года», но может запросить «счета-фактуры с 01.01.2019 по 31.12.2021, относящиеся к договору, например, №1 от 01.01.2018».
Фактически, налоговый орган может запросить тот же объем документов, что и при проведении выездной налоговой проверки, не выходя на нее. Основной целью такого предпроверочного анализа является определение того, а стоит ли вообще выходить на проверку к данному налогоплательщику.
Что же касается обоснования необходимости истребования документов, то Налоговый кодекс РФ не разъясняет в чем заключается эта «обоснованная необходимость», и обязан ли инспектор давать налогоплательщику какие-либо пояснения о мотивах истребования у него документов (информации) вне рамок налоговых проверок.
Если ранее суды чаще соглашались с налогоплательщиками о том, что налоговый орган должен четко и ясно изложить, в чем заключается такая необходимость, в противном случае «требование нарушает права и законные интересы лица в сфере предпринимательской и иной экономической деятельности, возлагая на него обязанность по представлению документов, не предусмотренную п. 2 ст. 93.1 НК РФ». То в последние время стало больше решений, в которых суд считает, что «обоснованная необходимость получения документов (информации) подразумевает лишь, что они не могут истребоваться в неслужебных или иных целях, не связанных с осуществлением контроля за соблюдением законодательства о налогах и сборах», либо суд соглашается с инспекцией, что обосновать необходимость можно фразой «в связи с возникновением обоснованной необходимости», или другими словами, надо, потому что надо…
А то и вовсе разъясняется, что «налоговый орган не обязан сообщать контрагенту соответствующего лица, документы (информация) о сделках которого запрошена, причины, по которым он посчитал необходимым направить требование» Постановление Арбитражного суда Дальневосточного округа от 9 марта 2022 г. № Ф03-468/22 по делу № А51-9240/2021, Постановление Шестого арбитражного апелляционного суда от 11 декабря 2020 № 06АП-5435/2020 по делу № А16-1151/2020 .
Считаем, что такое судебное толкование статьи 93.1 НК РФ расширительным, ведущим к тому, что инспектор наделяется правом запрашивать документы произвольно у кого угодно, в любом количестве, без проведения каких-либо мероприятий налогового контроля, без какой-либо необходимости, игнорируя нормы НК РФ о сроках проведения налоговой проверки.
При этом вопрос о периодах, за которые налоговый орган может запросить документы, также является неоднозначным. Некоторые суды встают на сторону ФНС:
«Период охвата деятельности налогоплательщика выездной налоговой проверкой, установленный пунктом 4 статьи 89 НК РФ, не имеет отношения к полномочиям налогового органа, предусмотренным статьей 93.1 Кодекса (и соответствующим обязанностям налогоплательщиков)» Постановление Семнадцатого арбитражного апелляционного суда от 3 ноября 2017 г. № 17АП-14994/17. См. также Постановление АС Уральского округа от 22.03.2019 № Ф09-781/19 по делу № А60-7088/2018 .
Другие указывают на недопустимость истребования документов, выходящих за пределы периода проверки. Постановлении Арбитражного суда Центрального округа от 29.08.2018 № Ф10-3098/2018 по делу № А23-6278/2017
Когда можно в представлении документов (информации) отказать?
Наиболее часто встречающиеся формальные нарушения, влекущие недействительность требования Письмо Федеральной налоговой службы от 23 декабря 2021 г. № СД-4-2/18103@ «Об усилении контроля за истребованием документов (информации)» :
- К требованию не приложено поручение;
- Требование составлено неуполномоченным лицом, например, должностным лицом инспекции, в которой вы не состоите на учете;
- Требование (поручение) составлено не по форме, предусмотренной Приказом ФНС России от 07.11.2018 № ММВ-7-2/628@ «Об утверждении форм документов, предусмотренных налоговыми органами при реализации своих полномочий…». Речь идет о ситуации, когда вместо требования налогоплательщику направляется «информационное письмо» или иной, не предусмотренный НК РФ запрос. Посредством таких запросов налоговые органы пытаются получить информацию за рамками сроков проверки или информацию, запрашивать которую формально не могут. Идти навстречу инспектору или нет в такой ситуации — сугубо право налогоплательщика.
- Требование выставлено после окончания налоговой проверки. Важно! Если требование выставлено во время проверки, но получено налогоплательщиком после ее окончания, такое требование признается законным.
- Документы и информация представлялись в инспекцию ранее.
- Запрошенные документы и информация не относятся к проверяемому периоду или к предмету проверки.
Во-первых, связь запрашиваемых документов с периодом проверки может иметь место, но быть очень неочевидной.
Например, договор может быть датирован прошлым периодом, но распространять свое действия и на следующие периоды. Или операция может быть совершена в более раннем периоде, но влиять на налогообложение следующего периода, за который и проводится проверка. В таких случаях требование будет законным.
Во-вторых, связь запрашиваемых документов (информации) с предметом проверки может быть косвенной, но достаточной для того, чтобы суд признал такой запрос правомерным. Суды в таких случаях нередко дают комментарий в своих решениях, что налогоплательщику не предоставлена возможность контролировать и разрешать вопрос об относимости к предмету проверки собираемых налоговым органом доказательств, так как решение о необходимости истребования тех или иных сведений для проведения налоговой проверки является исключительно прерогативой налоговых органов.
Тут надо быть внимательным и понимать, что документы (информация) должны быть очевидно и точно не связаны с предметом или с периодом проверки.
Что делать, если просят дать пояснения?
Сразу обращаем внимание, на основании какой нормы просят дать пояснения.
Если на основании 93.1 НК РФ, то актуально все то, что написано выше.
Если же на основании п. 3 ст. 88 НК РФ, то налоговый орган должен в требовании указать, какие выявлены проверкой ошибки в налоговой декларации (расчете) и (или) противоречия между сведениями, содержащимися в представленных документах, либо выявлены несоответствия сведений, представленных налогоплательщиком, сведениям, содержащимся в документах, имеющихся у налогового органа, полученным им в ходе налогового контроля.
Если налоговый орган не указывает, какие ошибки либо противоречия выявлены, то ответ на него является вашим правом, но не обязанностью.
ВАЖНО! Даже в таком случае не следует игнорировать требование. Целесообразно указать в ответе, что при самостоятельной проверке налогоплательщиком поданной им декларации никаких ошибок, противоречий не выявлено, соответственно, обязанности давать какие-либо пояснения не возникает.
Имейте в виду, что пояснения в любом случае придется дать, если:
- в декларации по налогу на прибыль заявлена сумма убытка;
- налогоплательщиком в декларации заявлены операции (имущество), по которым применены налоговые льготы;
- в иных случаях, указанных в п. 8.1, 8.2, 8.5, 8.6, 8.8, 8.9, 12 ст. 88 НК РФ.
Если в качестве основания для запроса документов или информации указывается подп. 3 п. 1 ст. 31 Налогового кодекса РФ, то давать письменные пояснения и документы налогоплательщик не обязан, однако явиться в налоговый орган и дать пояснения все равно придется. Поэтому при получении запроса информации и/или документов на основании уведомления о вызове в налоговый орган налогоплательщика, вопрос о предоставлении документов и письменных пояснений налогоплательщику следует решать, опираясь на то, насколько это удобно для него самого. В большинстве случаев письменные пояснения, составленные в спокойной обстановке, будут более взвешенными, аргументированными и контролируемыми, чем пояснения при разговоре с налоговым инспектором.
В отношении вызова для дачи пояснений следует учесть и сложившуюся практику, в части злоупотребления правом со стороны налоговых органов. Так, под видом вызова для дачи пояснений, налоговые органы пытаются истребовать у налогоплательщиков документы и информацию. Включая предоставление накладных, договоров, кадровых документов, выписок из банка и оборотно-сальдовых ведомостей в список «рекомендаций» для налогоплательщика, при обеспечении явки.
Такие действия налогового органа незаконны и не подлежат исполнению. И для обоснования своей позиции, налогоплательщик может ссылаться на позицию самого налогового органа, согласно которой такие подмены недопустимы, о чем прямо указано в письме ФНС Письмо Федеральной налоговой службы от 2 декабря 2021 г. N ЕА-4-15/16838 .
Что делать, если запрошен слишком большой объём документов и не весь этот объём действительно может быть нужен проверяющим?
Не бойтесь звонить инспектору с просьбой уточнить, что именно ему надо. Например, запросили проектную документацию объемом в несколько тысяч страниц или в несколько гигабайт, которая очевидно не вся полезна инспектору? Можно позвонить инспектору и уточнить, что его интересует, или направить в ответ только содержание документа с просьбой пояснить, что из этого интересно. Инспекторы весьма лояльно относятся к таким просьбам.
Если же объем запрашиваемых документов явно неисполним, но инспектор все равно просит их представить, то может быть выгодным и поспорить с инспекцией в суде.
Так в одном деле Банк отказался представлять документы, объём которых превышал 6 260 000 листов (4890 кредитных договоров). Как пояснил Банк в суде, такое количество копий может быть изготовлено на 100 печатающих устройствах в течение более двух месяцев, затраты на изготовление такого количества копий составит 1 800 000 рублей только на бумагу, 1 400 000 рублей на приобретение расходных материалов для орг. техники, вес истребованных копий составит около 30 тонн, для их перевозки потребуется 20 автомобилей марки «Газель». У проводящих налоговую проверку (4 человека) для проверки понадобится около 7,5 лет, при чтении одним сотрудником 100 страниц в час документы смогут быть прочитаны в течение 15 650 часов Постановление Арбитражного суда Северо-Западного округа от 2 июня 2015 г. № Ф07-3042/15 по делу № А13-5629/2014 .
На такой троллинг Банком инспекции суд отреагировал позитивно, указав, что требование не соответствует целям и задачам налоговых органов и нарушает права Банка. Тут важно иметь в виду, что Банк не прятал документы. Как отметил суд, документы были запрошены в рамках проводимой выездной налоговой проверки, а соответственно, налоговый орган имел возможность ознакомиться с оригиналами документов.
Что делать, если запрошенные документы у Вас отсутствуют?
Важна причина, по которой документов у Вас нет.
Например, запрашивают аналитические таблицы с расчетом себестоимости продукции. Составление подобного документа не предусмотрено ни законодательством, ни локальными нормативными актами налогоплательщика, соответственно составлять и представлять такой документ у налогоплательщика обязанности не возникает.
Встречаются случаи, когда требование имеет примерно следующее содержание: «Какими разъяснениями вы пользовались при отражении операций» или «Какие данные вами были получены из кадастра недвижимости…». Всех подобных формулировок не перечислить, но речь идет о своеобразном возложении на налогоплательщика обязанностей, которые не предусмотрены законом, и которые должен или может выполнить сам налоговый орган.
Так, налоговый орган может попросить представить информацию в табличной форме, придуманной инспектором.
В подобных случаях налогоплательщик не обязан подстраиваться под конкретного инспектора и работать за инспектора. Хорошим вариантом будет представление информации в форме, удобной самому налогоплательщику с пояснением о том, что налогоплательщик не ведет учет информации в той форме, в которой налоговый орган просит ее предоставить.
Или другая ситуация. Срок хранения документов истек, либо у налогоплательщика вообще не было обязанности хранить запрошенные документы. Например, пропуска, выданные сотрудникам контрагента. В такой ситуации можно отказать в представлении документов с пояснениями, что они не сохранились, обязанности по хранению таких документов не предусмотрено.
Если же какой-либо документ отсутствует, но должен составляться и храниться у налогоплательщика, то это проблема налогоплательщика. Как указывают налоговые органы (и с ними соглашаются суды), налогоплательщик в таком случае обязан восстановить документы и представить налоговому органу.
Можно ли как-то охладить пыл проверяющих, если налицо явное злоупотребление правом на истребование информации?
Вполне рабочим инструментом показывает себя жалоба в вышестоящий налоговый орган на неправомерные действия налогового инспектора.
Подобные жалобы значительно снизят количество заведомо не соответствующих закону требований.
Что касается недобросовестного поведения самих налогоплательщиков, когда инспектор ошибся в номере договора или написал наименование контрагента с маленькой буквы или цифрой в ИНН, не стоит хитрить и отвечать, что с таким контрагентом взаимоотношений не было. В итоге такой ответ может быть трактован не в Вашу пользу. В случае спора Инспекция обязательно обратит внимание суда на то, что документы запрашивали, а Вы ответили, что со спорным контрагентом не работали. В момент спора Вы уже можете и не вспомнить, почему отказывали в представлении документов по данному контрагенту.