MOEX: HMSG — ГМС Группа
HMS HYDRAULIC MACHINES & SYSTEMS GROUP PLC является собственником акций АО «Группа ГМС», акций АО «ГИДРОМАШСЕРВИС», а также 100% дочерних кипрских компании HMS Finance и HMS Capital. АО «Группа ГМС» и АО «ГИДРОМАШСЕРВИС» осуществляют функции владения контрольными пакетами акций производственных компаний в РФ, Украине и Беларуси: Структура Группы ГМС.
Группа ГМС является одним из крупнейших в России и СНГ производителей насосного, компрессорного оборудования для нефтегазового комплекса, энергетики, жилищно-коммунального и водного хозяйства, одним из ведущих производителей блочно-комплектного нефтепромыслового оборудования, а также динамично развивающейся инжиниринговой компанией, выполняющей широкий перечень проектных, строительно-монтажных и пуско-наладочных работ по комплексному обустройству объектов нефтегазодобычи и объектов водного хозяйства.
Основные параметры
| Цена ао | 156.5 |
|---|---|
| P/BV | 0.7 |
| EBITDA | 6.7 млрд |
| Сайт | http://www.grouphms.com |
| Дивиденд ао | 35.14 |
| Див.доход ао | 0.0% |
| Число акций ао | 23 млн |
| Номинал ао | — |
| Тикер ао | HMSG |
| Капит-я | 3.5 млрд |
| Выручка | 57.2 млрд |
| Прибыль | 1.2 млрд |
| P/E | 2.8 |
| P/S | 0.1 |
| EV/EBITDA | 2.6 |
| ISIN | US40425X4079 |
| Изменение цены за день: | 5.03% (149) |
|---|---|
| Изменение цены за неделю: | -24.4% (207) |
| Изменение цены за месяц: | -35.73% (243.5) |
| Изменение цены за 3 месяца: | -26.35% (212.5) |
| Изменение цены за полгода: | 26.72% (123.5) |
| Изменение цены за год: | 117.36% (72) |
| Изменение цены с начала года: | 133.58% (67) |
| xx | xxxxx | xxxxxxxx | xxxxxxx | xx |
|---|---|---|---|---|
| xxx | xxx | xxxxxxxx | xx | xx |
| xxxxxx | xxxx | xxxxxxx | xxxxx | xxx |
| xxx | xxxxx | xxx | xxx | xxx |
| xx | xxxx | xxxxxx | xxxx | xxxxx |
| xxx | xxx | xxxxxx | xxx | xxxxxxxx |
| xx | xxxxx | xxxxxxxx | xxxxx | xx |
Больше информации доступно зарегистрированным
Авторизуйтесь или войдите с помощью:
Оценка
Недооценка
Эффективность
Дивиденды
Долг
Импульс роста
Дивиденды
| Дивиденды, % | Дивиденды | По итогам периода | Купить до | Дата закрытия реестра | Выплата до |
|---|---|---|---|---|---|
| 3.4% | 10.7 | III кв. 2021 | 17.12.2021 | 21.12.2021 | 05.01.2022 |
| 5.7% | 21.25 | 2020 | 14.06.2021 | 16.06.2021 | 01.07.2021 |
| 6.3% | 17.05 | 2019 | 15.06.2020 | 17.06.2020 | 02.07.2020 |
| 8.1% | 29.85 | 2018 | 10.06.2019 | 12.06.2019 | 27.06.2019 |
| 4.1% | 19.2 | III кв. 2018 | 07.01.2019 | 09.01.2019 | 24.01.2019 |
| 5.1% | 34.15 | 2017 | 11.06.2018 | 13.06.2018 | 28.06.2018 |
| 4.5% | 25.6 | III кв. 2017 | 08.01.2018 | 10.01.2018 | 25.01.2018 |
Основные владельцы
Общая структура владения Институциональные владельцы
| Институционалы | Доля, % |
|---|---|
| АО «ГМС Холдинг» | 71.51 |
| Другие акционеры | 28.49 |
| Институционалы | Объем | Доля, % |
|---|---|---|
| AS SEB Varahaldus | 812277 | 3.47 |
| I.C.M. InvestmentBank AG | 200000 | 0.85 |
| Amundi Ireland Limited | 0 | 0 |
Похожие компании
P/E & P/BV EV/Ebitda & Debt/Ebitda
Руководство компании
| Руководитель | Должность | Оплата | Год рождения |
|---|---|---|---|
| Mr. Artem V. Molchanov | CEO, MD & Exec. Director | N/A | 1972 (51 год) |
| Mr. Kirill Vladimirovich Molchanov | CFO, First Deputy CEO & Exec. Director | N/A | 1965 (58 лет) |
| Mr. Andrey Orlov | Deputy Gen. Director for Gov. Relations and Admin. | N/A | 1973 (50 лет) |
| Mr. Yury N. Skrynnik | Head of the Compressor Bus. Unit & Exec. Director | N/A | 1961 (62 года) |
| Mr. Vladimir M. Moiseyenko | Head of EPC Bus. Unit | N/A | 1957 (66 лет) |
| Mr. Andrey E. Novikov | Chief Managing Director of Oil & Gas Equipment Bus. Unit and Deputy Gen. Director | N/A | 1972 (51 год) |
| Mr. Alexander Rybin | Head of Capital Markets | N/A | |
| Mr. Vladimir Yamburenko | Deputy Gen. Director & Chief MD of Industrial Pumps Division | N/A | 1977 (46 лет) |
| Inna Kelekhsaeva | Deputy Head of Capital Markets | N/A | |
| Ms. Ulyana Egorova | Specialist of Capital Markets | N/A |
Информация о компании
- Портфели
- Список отслеживания
- Календарь дивидендов
- Инсайдерская торговля
2006-2023 г. © created by porti.ru
Использование материалов porti.ru разрешено только при наличии активной индексируемой ссылки на источник.
Контакты
HMS HYDRAULIC MACHINES & SYSTEMS GROUP PLC (эмитент депозитарных расписок — The Bank of New York Mellon), депозитарные расписки иностранного эмитента на акции (HMSG)
Уважаемые посетители сайта, чтобы отправить свое предложение или задать вопрос, используйте форму обратной связи. Мы ценим Ваше мнение и обязательно рассмотрим Ваши вопросы и в случаях, когда это возможно, подтвердим получение Письма и предоставим письменный ответ. В случае наличия обоснованных и существенных претензий, Биржа совместно с Экспертными Советами примет меры по разработке и реализации соответствующих изменений.
Обзор акций Группа ГМС (HMSG)
Ключевые финансовые показатели
Группа ГМС RU:HMSG
Капитализация компании
Profit Margin
Дата следующей отчётности
Дивидендный доход
Биржевые данные
Изменение цены
Даты мин. и макс. цен
Цена за 52 недели
Средний объём за 30 дней
Средний объём за 10 дней
SMA, 200 дней
SMA, 50 дней
Что вы думаете об акции
RU:HMSG Группа ГМС?
Почту читаем круглосуточно, оперативно отвечаем на вопросы и предложения
Проект создан при поддержке
С приложением удобнее
Документация
Россия, 2023
Ограничение ответственности. Информация на Сайте адресована неограниченному кругу лиц, и не может рассматриваться в качестве индивидуальной рекомендации. Информация носит исключительно информационно-аналитический характер и не должна расцениваться как рекомендация или предложение, направленное на стимулирование пользователей Сайта к приобретению, продаже или совершению иных сделок. А также гарантией или обещанием в будущем доходности вложений. Информация, изложенная в информационных материалах, основана на фактических и аналитических данных. При составлении информационных материалов, размещаемых на Сайте, никоим образом не учитываются цели, возможности и финансовое положение пользователей Сайта. Информационные материалы, продукты и услуги, описанные на Сайте, могут не подходить всем пользователям, которые ознакомились с такими материалами, и/или соответствовать их потребностям. Предупреждаем об отсутствии ответственности за результат принятия вами тех или иных инвестиционных решений и заключения сделок на основании любых рекомендаций, аналитических обзоров, данных системы автоматического прогноза, результатов работы приобретённых индикаторов, иных информационных материалов, размещенных на Сайте, в том числе за убытки, понесенные в результате использования информационных материалов. Содержание информации на Сайте может изменяться и обновляться без уведомления пользователей Сайта. Также сообщаем, что данные, предоставленные на Сайте, не обязательно даны в режиме реального времени и могут не являться точными. Все цены на акции носят ориентировочный характер и на них нельзя полагаться при торговле. При принятии инвестиционного решения пользователь должен руководствоваться комплексом факторов, исключая принятия решений на основании информационных материалов, расположенных на Сайте.
Группа ГМС: разбор компании и потенциал роста акций
Группа ГМС (HMSG) — российская компания производящая насосы, компрессоры и оборудование для нефтегазовой и энергетической отраслей, также занимается строительством трубопроводов. Основными клиентами являются «Газпром», «Газпром Нефть», «Роснефть» и НОВАТЭК, на них приходится более половины всей выручки. Результаты группы очень сильно зависят от этих четырех компаний, в чем можно убедится просто сравнив динамику доходов «Газпрома» и ГМС. Поэтому ухудшение ситуации в бизнесе основных клиентов можно воспринимать как триггер для неинвестирования.
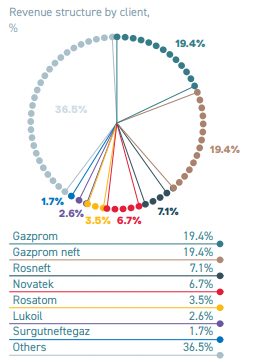
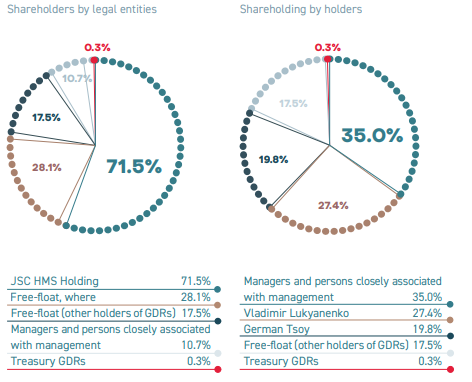
Акционерный капитал ГМС состоит из 117 163 427 акций, 82,2% из которых принадлежит менеджменту и людям к нему приближенным. В свободном обращении по факту находится всего 17,5% акций, что делает бумаги компании очень неликвидными. С 25 мая 2021 года глобальные депозитарные расписки компании стали торговаться на Московской бирже, и за первые три дня торгов оборот не превысил 30 тысяч рублей, что как бы намекает.
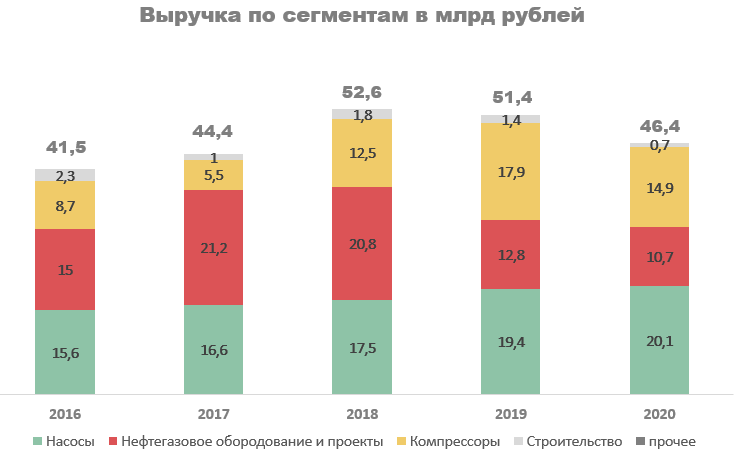
Операционные показатели
Выручка компании растет очень медленно, а последние два года вообще стагнирует. Происходит это в основном из-за сокращения доходов с продаж нефтегазового оборудования и строительства проектов. В 2018 году выручка с этого направления составила 20,8 млрд рублей, к 2020 году она сократилась в двое, до 10,7 млрд рублей. Данное падение частично компенсировалось увеличением доходов с продаж компрессоров и насосов, но без новых проектов компании будет очень тяжело наращивать выручку в будущем.
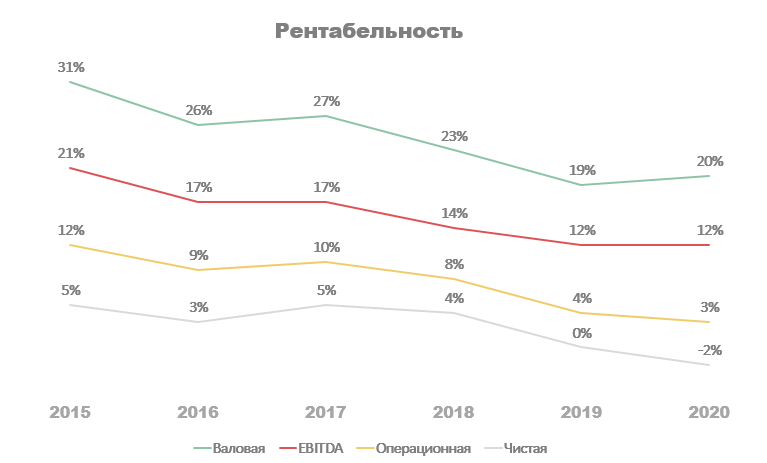
Помимо падения выручки ухудшилась и общая эффективность ГМС. Увеличилась себестоимость производства, в результате чего сократилась валовая рентабельность с 31% до 20%. Общие административные расходы и расходы на транспортировку также не остались на месте, за последние пять лет обе статьи выросли на 16%, что ускорило снижение операционной рентабельности EBITDA до 12 и 3 процентов соответственно.
Единственным позитивным моментом в этой ситуации оказалось снижение долговой нагрузки. В трудный для компании год руководству удалось уменьшить чистый долг на 2,6 млрд рублей, в результате чего отношение чистого долга к EBITDA снизилось с 2,41 до 2,16.

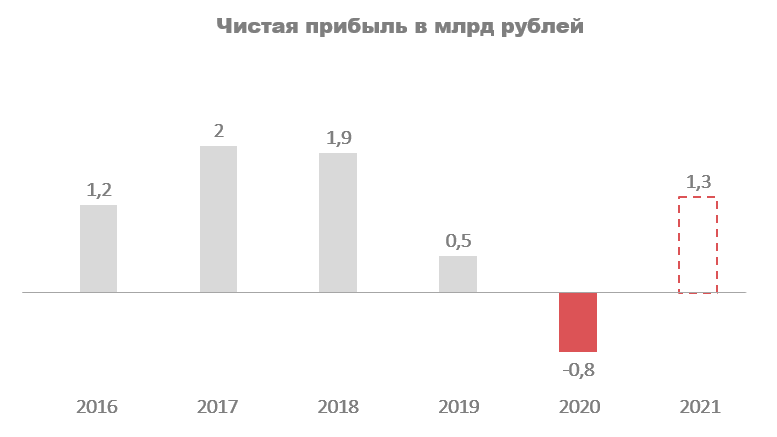
Тем не менее, этого было недостаточно, чтобы спасти прибыль от краха, по итогам 2020 года она составила -800 млн рублей.
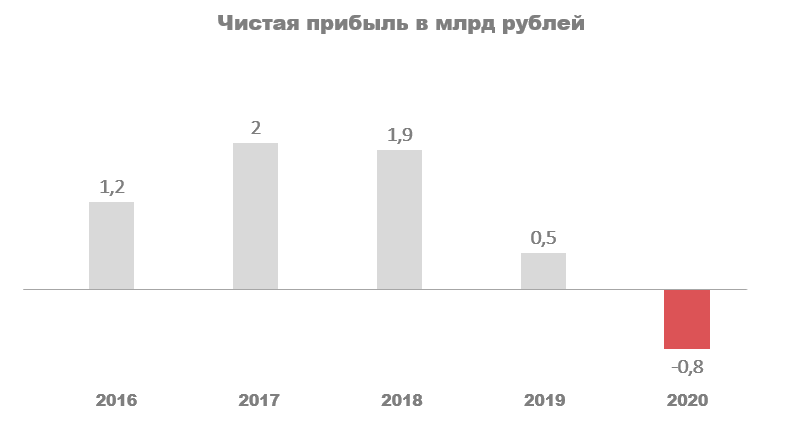
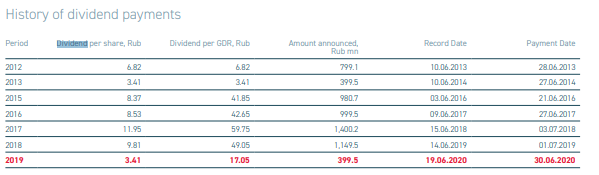
Несмотря на это, менеджмент все равно решил рекомендовать дивиденды за 2020 год. По результатам голосования они составили 4,25 рубля на акцию или 21,25 рубля на ГДР, утверждаться будут 24 июня 2021 года. Текущая цена ГДР 458 рублей, что дает дивидендную доходность в 4,6%.
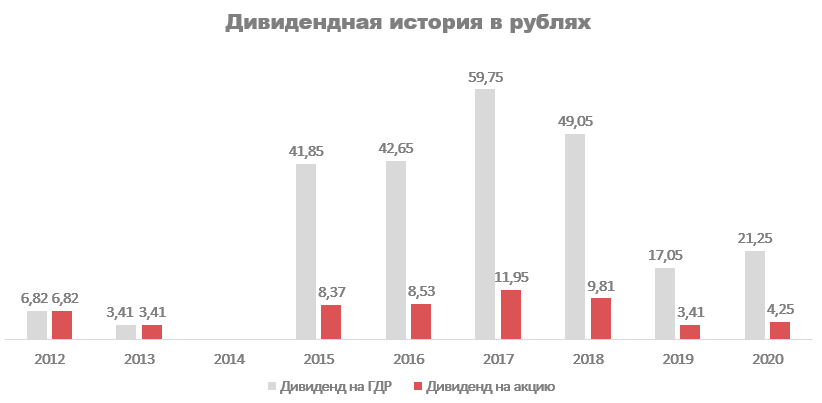
Примечание: 1 ГДР = 5 акций
Оценка стоимости акций
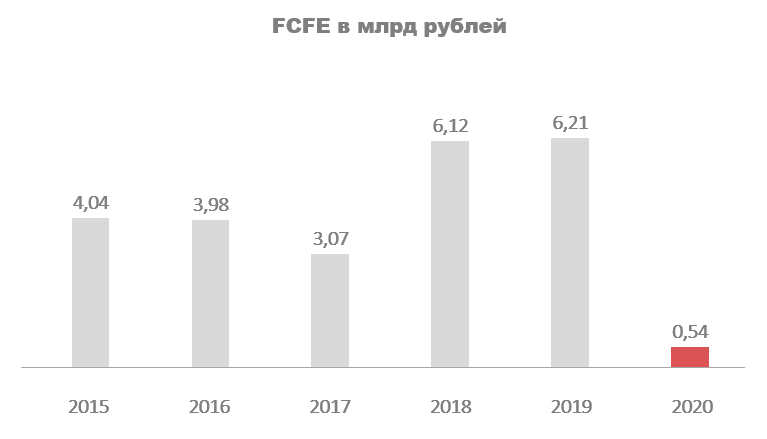
Дивиденды — это то на чем базируется стоимость акций компании. Согласно дивидендной политике ГМС платит 50% от чистой прибыли, правда в 2019 и 2020 годах этот показатель значительно выше. По моим наблюдениям в 2020 году при определении размера выплаты они исходили из свободного денежного потока приходящегося на акционеров (FCFE), а не из чистой прибыли. По итогам года он составил 540 млн рублей, на дивиденды рекомендовали 500 млн.
На данный момент есть множество оснований полагать, что в 2021 году чистая прибыль будет значительно больше, чем в условном 2019 году. Вот лишь несколько из них:
- В апреле 2021 компания получила контракт на проектирование и производство нефтегазового оборудования для одного из крупнейших месторождений в РФ. Стоимость контракта составляет 7,5 млрд рублей.
- Backlog (список незаконченных проектов) в 2020 году вырос на 20% и составил 53,8 млрд рублей. Его реализация ожидается в 2021 г.
- Снижение долговой нагрузки.
- Общее улучшение ситуации в нефтегазовой сфере способно позитивно сказаться на востребованности продукции и услуг компании.
По моим расчетам чистая прибыль за 2021 год может составить 1,3 млрд рублей, что дает дивиденд в размере 29 рублей на ГДР. При требуемой дивидендной доходности в 6% справедливая цена ГДР составит 483 рубля.
Сравнительный подход
Аналогов на фондовом рынке у компании немного, для сравнительного подхода я взял Объединенные машиностроительные заводы (ОМЗ). Обе компании занимаются производством оборудования для нефтегазовой и энергетической отраслей и у обеих один из крупнейших клиентов — «Газпром».