Как рассчитать волатильность и доходность портфеля
Как не ошибиться, рассчитывая среднюю доходность инвестиций, что такое «подножка волатильности», и почему умелая диверсификация не только обеспечивает стабильность инвестиционного портфеля, но и улучшает доходность.
Все инвесторы сталкиваются с необходимостью расчета средней доходности своего портфеля. Это нужно для того чтобы прогнозировать его будущую стоимость. Без такого прогноза невозможно, например, решить, на какую сумму следует пополнять инвестиционный портфель, чтобы достичь поставленных целей к сроку.
Часто инвесторы ошибаются в расчетах, потому что используют неправильную формулу. Использовать ошибочную оценку в планировании будущих действий опасно. Ценой просчета может стать качество жизни в старости или образование ребенка.
Как правильно оценить среднюю доходность
Среднюю доходность портфеля в заданном периоде нужно считать не как среднюю арифметическую, а как среднюю геометрическую. Разберемся на простом примере.
Допустим инвестор вкладывает деньги в российские акции через фонд А и российские облиции через фонд Б в пропорциях 60 на 40. Ниже в таблице приведены данные по ежегодной динамике стоимости акций, облигаций и совокупного портфеля.
Таблица №1. Доходности фондов А, Б и портфеля 60/40 за 4 года (в руб).
| Инструмент | 2016 | 2017 | 2018 | 2019 |
|---|---|---|---|---|
| Фонд А | 28,67% | -2,22% | 16,74% | 37,44% |
| Фонд Б | 15,24% | 14,83% | 2,7% | 15,34% |
| Портфель 60/40 | 23,30% | 4,60% | 11,12% | 28,60% |
Источник: Bloomberg, расчеты FinEx
Акции, облигации и портфель за все время принесли 101,86%, 56,74% и 83,81%. На первый взгляд получается 20,16%, 12% и 16,9% в среднем за год. На самом же деле эти цифры завышены. Как так вышло? Дело в том, что арифметическая средняя (сумма доходностей, поделенная на количество периодов) не походит для расчета инвестиционных результатов, так как доходность, полученная в очередном периоде, относится к стоимости портфеля в предыдущем периоде, и включает доходность на доходность прошлого периода, а не только на сумму инвестиций. Например, если портфель упал на 5% за период с уровня 10000, а затем поднялся на 5%, он не вернется к 10000, а будет стоить 9975 руб. В этом примере разница небольшая, но чем больше рыночная нестабильность, то тем больше будет расхождение. — это прекрасно видно на примере фонда А, который является более волатильным, чем фонд Б.
Для того, чтобы правильно учесть волатильность доходностей и их влияние на результат используют среднюю геометрическую или, как еще её называют, аннуализированную доходность (Compound Average Growth Rate). Она рассчитывается как корень степени n из произведения доходностей за n периодов. Например, ∜(1,232 * 1,046 * 1,1112 * 1,286) даст среднюю доходность портфеля в 16,5% в год (а не 16,7%, как средняя арифметическая). Как и средняя арифметическая, средняя геометрическая не всегда соответствует показателю в каждый конкретный год, но при этом в конце периода она трансформирует первоначально инвестированную сумму в точный итоговый результат инвестирования. Как следствие, именно этот показатель, а не среднюю арифметическую доходность стоит использовать для долгосрочного инвестиционного планирования. Сравнение динамики средней арифметической и реальной доходностей представлены в таблице №2 и на графике №1.
График №1. Динамика средней арифметической и реальной стоимости портфеля (в руб).
Таблица №2. Динамика средней арифметической и реальной стоимости портфеля (в руб).
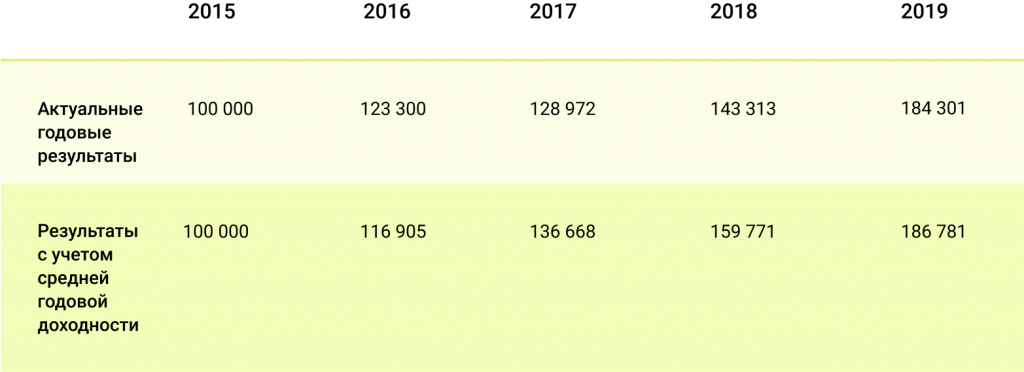
Источник: Bloomberg, расчеты FinEx
Что такое подножка волатильности?
Разницу между средней арифметической и средней геометрической доходностью в академических кругах называют «volatility drag» или «подножка волатильности». Почему же речь идет о «подножке»? Потому что с точки зрения математики, чем более волатилен ряд доходностей, тем сильнее геометрическая доходность будет отставать от арифметической.
Volatility Drag = средняя арифметическая доходность — средняя геометрическая доходность
Несмотря на свою простоту, это формула позволяет сделать ряд интересных выводов — например, относительно опасности популярных у многих инвесторов инвестиций с использованием заемных средств («финансового рычага»). Когда инвестор рискует не только собственными средствами, но и занимает дополнительные деньги у своего брокера для того, чтобы увеличить размер своего портфеля, он увеличивает и его волатильность.
Например, использование рычага 2 (на каждый вложенный собственный рубль инвестиций инвестор получает в кредит еще один рубль и инвестирует его в рынок) обеспечивает удвоение арифметической доходности (без учета расходов в связи с использованием рычага). Но в случае падения, удваиваются и потери. В результате из-за бремени волатильности средняя геометрическая доходность меняется медленнее.
Как диверсификация отражается на волатильности портфеля?
Диверсификация портфеля сокращает volatility drag и поэтому положительно сказывается на доходности портфеля. Рассмотрим простой пример: инвестор может инвестировать в акции компании А или в акции компании А и Б. Волатильность акций компании А 26%, Б – 11%, их годовые доходности и результаты инвестирования для первого и второго случая представлены в таблице ниже. Как видно из таблицы, из-за большей волатильности первого инструмента, даже большие номинальные доходности несут в итоге результат хуже, чем в случае с инвестированием в разные инструменты даже пусть с меньшей общей доходностью. Это происходит как раз из-за того, что волатильность съедает большую доходность. Во втором случае портфель падает меньше чем при инвестировании исключительно в акции А, и даже небольшая доходность дает лучший итоговый результат в 6,7% за 10 лет.
График №2. Динамика портфеля только из акций компании А и портфеля из акций компаний А и Б в пропорции 50/50 (в руб).
Источник: Bloomberg, расчеты FinEx
Таблица №3. Динамика портфеля только из акций компании А и портфеля из акций компаний А и Б в пропорции 50/50 (в руб).
Источник: Bloomberg, расчеты FinEx
Поделиться
Последние новости
Делистинг FinEx ETF с Московской биржи не навредит инвесторам
7 августа 2023
FinEx планирует дополнительные шаги, направленные на получение лицензии от Казначейства Бельгии
26 июня 2023
От тюльпанов до каналов: 7 главных экономических пузырей прошлого
14 июня 2023
Как устроены зеленые облигации Москвы
6 июня 2023
© 2023 Finex-ETF
8 800 234-18-04
в будни с 10:00 до 19:00
Получайте самое свежее в Telegram
Здесь вы найдете советы, как экономить, копить и правильно инвестировать.
Читайте аналитику в Telegram
Следите за новостями в нашем аналитическом ТГ-канале.
Смотрите видео
Мы регулярно снимаем обучающие ролики и вебинары для инвесторов на YouTube.
ВКонтакте
Рассказываем про инвестиции, показываем портфели, расшифровываем аналитику.
ETF — биржевые инвестиционные фонды (exchange-traded funds). Эмитенты ФинЭкс Фандс АЙКАВ (FinEx Funds ICAV) и ФинЭкс Физикли Бэкт Фандз АЙКАВ (FinEx Physically Backed Funds ICAV) далее — Фонды. Фонд является лицом, обязавшимся акциям ETF. Информация раскрывается на сайте finexetf.com.
Информация, представленная на данном сайте, носит исключительно ознакомительный характер, не содержит гарантий надежности возможных инвестиций и стабильности размеров возможных доходов или издержек, связанных с указанными инвестициями, не является заявлением о возможных выгодах, связанных с методами управления активами; не является обещанием выплаты дохода, не является прогнозом роста курсовой стоимости ценных бумаг; не является рода офертой, в том числе побуждением к приобретению акций ETF; не является индивидуальной инвестиционной рекомендацией и ценные бумаги либо операции, упомянутые в ней, могут не соответствовать инвестиционным целям инвестора. Определение соответствия ценной бумаги либо операции интересам и инвестиционным целям инвестора является задачей самого инвестора. Инвестиции в рынок ценных бумаг связаны с риском. Стоимость активов может увеличиваться и уменьшаться. Результаты инвестирования в прошлом не определяют доходы в будущем. Группа Компаний FinEx, ее дочерние компании и аффилированные лица не дают гарантий или заверений и не принимают ответственности, в том числе за любые возможные убытки (прямые или косвенные, предвиденные и непредвиденные в отношении финансовых результатов, полученных на основании использования информации, размещенной на данном сайте и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Данная информация не является предложением финансовых услуг и (или) индивидуальной инвестиционной рекомендацией. Финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашим инвестиционным целям (ожиданиям). Определение соответствия финансового инструмента либо операции вашим личным обстоятельствам, инвестиционным целям, срокам инвестирования и уровню риска, который вы готовы принять при реализации своих инвестиционных решений, является исключительно задачей инвестора. Группа Компаний FinEx, ее дочерние компании и аффилированные лица не несут ответственности за возможные убытки в случае совершения операций либо инвестирования в упомянутые здесь финансовые инструменты, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Представленная информация носит общедоступный характер, не предназначена для конкретной целевой аудитории и/или отдельного лица, не учитывает личные обстоятельства каждого инвестора (не основана на учете информации о нем) и не может рассматриваться в качестве подходящей для инвестирования конкретного лица, получившего к ней доступ.
Любая информация, предоставляемая пользователем сайта, не используется в целях определения инвестиционного профиля этого лица. Предоставляемая информация используется исключительно для формирования набора данных, на основании которых может быть решена задача, обозначенная как целевая в соответствующем разделе.
11 способов расчета доходности инвестиционного портфеля
Каждому инвестору, рано или поздно, приходится оценивать результаты своей инвестиционной деятельности или просто видеть значения полученной доходности в отчетах управляющего или брокерских приложениях.
И если вы сформировали портфель один раз и держите его без пополнения или изъятия средств, то подсчет итоговой доходности – простое дело. Но если вы регулярно проводите операции с портфелем, вносите и выводите деньги, то расчет итогового результата становится немного сложнее.
Например, считая доходность двумя разными способами, вы можете получить абсолютно разные результаты, вплоть до того, что при одном методе расчета ваша доходность будет положительной, а при другом отрицательной.
- В этой статье мы расскажем обо всех существующих методах расчета доходности, а также о разнице и выборе между двумя базовыми подходами, с которыми вы будет встречаться в реальных ситуациях.
- Она поможет вам лучше понимать отражаемые в отчетах цифры и собственные результаты. В конце статьи вы найдете файл со всеми расчетами.
Два основных метода оценки доходности
- взвешенный по деньгам (Money-Weighted Rate of Return, MWR);
- взвешенный по времени (Time-Weighted Rate of Return, TWR).
Метод взвешивания по деньгам (MVR) показывает доходность со всеми изъятиями и пополнениями портфеля, в то время как метод взвешивания по времени (TWR), наоборот, показывает доходность, которую получил бы инвестор, если бы держал одну и ту же сумму, не пополняя счет и не изымая денег. Вследствие этого, доходность, рассчитанная разными способами, может значительно отличаться друг от друга.
Начальный пример
Для того, чтобы продемонстрировать разницу методов, рассмотрим следующую ситуацию:

В этом примере, как мы увидим ниже, инвестор потерял 7000 руб., несмотря на это, доходность, взвешенная по времени, будет положительной (+0,4%), а взвешенная по деньгам отразит реальные потери инвестора и будет отрицательной (-0,87%). И оба эти результата корректны!
Чтобы разобраться с тем, как такое возможно, рассмотрим 11 методов, с помощью которых исторически рассчитывалась доходность. Два из них широко применяются и сегодня, а один из этих двух методов является отраслевым стандартом в сфере управления инвестициями.
Методы, относящиеся к MWR (взвешенная по деньгам доходность)
1) Простой IRR (внутренняя норма доходности)
Простая внутренняя норма доходности, в случае использования для оценки доходности портфеля, подразумевает нахождение такого r, при котором выполняется следующее условие:

- VE — конечная стоимость портфеля;
- VS – начальная стоимость портфеля;
- C – внешний денежный поток.
Также, в простом IRR есть допущение, что все денежные потоки произошли в середине анализируемого периода. Поэтому, чтобы сделать оценку более точной, нужно использовать модифицированный IRR.
2) Модифицированный IRR (MIRR)
Модифицированная внутренняя норма доходности отражает то же, что и простая IRR, но учитывает то, что каждый денежный поток происходит в разные промежутки анализируемого периода.

- Ct = внешний денежный поток в день t;
- Wt = весовой коэффициент, применяемы в день t.

- TD = общее количество календарный дней в периоде;
- Dt = количество дней с начала периода.
3) Простой метод Дитца
Простой метод Дитца является способом измерения доходности портфеля, который учитывает все денежные потоки в/из портфеля в течение периода.
Он основан на предположении, что все внешние потоки происходят в середине временного интервала (или равномерно распределены по всему периоду, и таким образом, потоки происходят в среднем в середине периода).

- VE — Конечная стоимость портфеля;
- VS — Начальная стоимость портфеля;
- С — это чистый внешний денежный поток в течение периода.
4) ICAA
Ассоциация инвестиционных консультантов Америки (ICAA, 1971) предложила прямое расширение простого метода Дитца. Предполагается, что любой доход, полученный портфелем (например, дивиденды или купонные выплаты) будет недоступен для инвестиций управляющим портфелем и переносится на отдельный счет для выплаты непосредственно клиенту.

- Этот метод следует использовать только в том случае, если доход портфеля действительно недоступен управляющему портфелем для дальнейших инвестиций.
Управляющая компания «ДОХОДЪ», Общество с ограниченной ответственностью (далее Компания) не обещает и не гарантирует доходность вложений. Решения принимаются инвестором самостоятельно. Информация, представленная здесь, не является индивидуальной инвестиционной рекомендацией, а упоминаемые финансовые инструменты могут не подходить вам по инвестиционным целям, допустимому риску, инвестиционному горизонту и прочим параметрам индивидуального инвестиционного профиля. При подготовке представленных материалов была использована информация из источников, которые, по мнению специалистов Компании, заслуживают доверия. При этом данная информация предназначена исключительно для информационных целей и не содержит рекомендаций. Никто ни при каких обстоятельствах не должен рассматривать эту информацию в качестве предложения о заключении договора на рынке ценных бумаг или иного юридически обязывающего действия, как со стороны Компании, так и со стороны ее специалистов. Ни Компания, ни ее агенты, ни аффилированные лица не несут никакой ответственности за любые убытки или расходы, связанные прямо или косвенно с использованием этой информации. Данная информация, действительна на момент ее публикации, при этом Компания вправе в любой момент внести в информацию любые изменения. Компания, ее агенты, работники и аффилированные лица могут в некоторых случаях участвовать в операциях с ценными бумагами, упомянутыми выше, или вступать в отношения с эмитентами этих ценных бумаг. Результаты инвестирования в прошлом не определяют доходы в будущем, государство не гарантирует доходность инвестиций в ценные бумаги. Компания предупреждает, что операции с ценными бумагами связаны с различными рисками и требуют соответствующих знаний и опыта.
Поделиться:
Просмотров: 850
Следующая публикация
DIVD — БПИФ ДОХОДЪ Индекс дивидендных акций РФ
19 января на Московской Бирже начинаются торги первым биржевым фондом российских дивидендных акций – БПИФ ДОХОДЪ Индекс дивидендных акций РФ.
Санкт-Петербург
Для звонков из других регионов
ООО «УК «ДОХОДЪ». ОГРН 1027810309328. Лицензия ФСФР России на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами, негосударственными пенсионными фондами от Лицензия ФСФР России профессионального участника рынка ценных бумаг на осуществление деятельности по управлению ценными бумагами от
Открытый паевой инвестиционный фонд рыночных финансовых инструментов (Правила доверительного управления зарегистрированы ФКЦБ России Открытый паевой инвестиционный фонд рыночных финансовых инструментов «ДОХОДЪ. Акции. Мировой рынок» (Правила доверительного управления зарегистрированы ФКЦБ России Открытый паевой инвестиционный фонд рыночных финансовых инструментов «ДОХОДЪ. Дивидендные акции. Россия» (Правила доверительного управления зарегистрированы ФКЦБ России Открытый паевой инвестиционный фонд рыночных финансовых инструментов «ДОХОДЪ.Российские акции. Первый эшелон» (Правила доверительного управления зарегистрированы ФСФР России Открытый паевой инвестиционный фонд рыночных финансовых инструментов «ДОХОДЪ. Мультифакторные инвестиции. Россия» (Правила доверительного управления зарегистрированы ФСФР России Открытый паевой инвестиционный фонд рыночных финансовых инструментов «ДОХОДЪ. Перспективные облигации. Россия» (Правила доверительного управления зарегистрированы ФСФР России Открытый паевой инвестиционный фонд рыночных финансовых инструментов «ДОХОДЪ. Валютные облигации. Мировой рынок» (Правила доверительного управления зарегистрированы ФСФР России Закрытый паевой инвестиционный фонд недвижимости «ДОХОДЪ – Рентная недвижимость» (Правила доверительного управления зарегистрированы Центральным Банком Российской Федерации
Биржевой паевой инвестиционный фонд рыночных финансовых инструментов (Правила доверительного управления зарегистрированы Банком России .
Биржевой паевой инвестиционный фонд рыночных финансовых инструментов (Правила доверительного управления зарегистрированы Банком России )
Биржевой паевой инвестиционный фонд рыночных финансовых инструментов . Правила доверительного управления зарегистрированы Банком России
Биржевой паевой инвестиционный фонд рыночных финансовых инструментов . Правила доверительного управления зарегистрированы Банком России
Биржевой паевой инвестиционный фонд рыночных финансовых инструментов . Правила доверительного управления зарегистрированы Банком России
Биржевой паевой инвестиционный фонд рыночных финансовых инструментов «ДОХОДЪ Сбондс Корпоративные облигации РФ». Правила доверительного управления зарегистрированы Банком России 31 марта 2022 года №4920.
Представленные стратегии доверительного управления не основаны на параметрах стандартного инвестиционного профиля и не являются публичной офертой. Открытие счета доверительного управления клиентом и использование представленных стратегий управления сопровождается заполнением им анкеты определения индивидуального инвестиционного профиля.
Риски, связанные с финансовыми инструментами, не подлежат страхованию в соответствии с Федеральным законом от 23 декабря 2003 года № 177-ФЗ «О страховании вкладов в банках Российской Федерации».
Ознакомиться с подробной информацией о фондах, а также с правилами доверительного управления и иными документами, предусмотренными в Федеральном законе от 29.11.2001 № 156-ФЗ «Об инвестиционных фондах» можно по адресу Управляющей компании: 199178, Санкт-Петербург, Малый пр. В.О., д. 43, к. 2, литера В, этаж 3, помещ. 62, на сайте dohod.ru, по телефону (812) 635-68-63, а также по адресу агента — АО Актив: 199178, Санкт-Петербург,
Малый пр. В.О., д. 43, к. 2, литера В, этаж 2, помещ. 31
ООО «УК «ДОХОДЪ» информирует о совмещении различных видов деятельности, а также о существовании риска возникновения конфликта интересов.
Внимание! Взимание надбавок (скидок) уменьшает доходность инвестиций в инвестиционные паи паевых инвестиционных фондов. Прежде чем приобрести инвестиционный пай, следует внимательно ознакомиться с правилами доверительного управления паевым инвестиционным фондом. Стоимость инвестиционных паев может увеличиваться и уменьшаться, результаты инвестирования в прошлом не определяют доходы в будущем, государство не гарантирует доходность инвестиций в инвестиционные фонды.
ООО «УК «ДОХОДЪ». ОГРН 1027810309328. Лицензия на осуществление деятельности по управлению ценными бумагами от Без ограничения срока действия. Лицензия на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами, негосударственными пенсионными фондами от С подробной информацией вы можете ознакомиться по ссылке:
Мы используем файлы cookie. Продолжая пользоваться сайтом вы даете Согласие на обработку пользовательских данных.
Формы на сайте защищены капчей reCAPTCHA, ознакомьтесь c политикой конфиденциальности и условиями использования сервисов компании Google.
2003-2023 © ООО «УК «ДОХОДЪ»
Мы используем файлы cookie. Продолжая пользоваться сайтом вы даете Согласие на обработку пользовательских данных.
Что такое волатильность и как посчитать показатель
Если рассказать простыми словами, то волатильность цен — это свойство рыночных котировок на товар изменяться в определённый период времени; дословно означает «изменчивость стоимости» и чаще всего используется именно в роли показателя изменчивости цен.
Под термином «volatility» (волатильность рынка) понимают диапазон колебаний цены от рыночного ценового уровня за определённый период времени. Чем больше стоимость актива «скакнула» вверх или вниз, тем больше финансовый статистический показатель волатильности. Удобней всего проводить расчёты статистического показателя в процентах. Используются и абсолютные величины (10 руб. ± 1 руб.), где 10 руб. — базовая стоимость финансового актива, а плюс/минус 1 руб. — данная волатильность. При этом указывается временной промежуток (ведь одно дело, как в нашем примере, когда цена акции колеблется на 1 руб. за неделю, другое — за год).
Характеристики волатильности
Если цена на товар прыгает, то можно охарактеризовать ожидаемую волатильность как высокую и наоборот. Можно применить мнемоническое правило: волатильность похожа на волны. Представьте себе пруд. Налетел ветер. Поднялись высокие волны — волатильность выше. Ветер тише — низкие волны — низкая волатильность. Полное безветрие, ровная гладь пруда — базовый уровень статистического показателя.
Низкая волатильность
Если показатель стандартного изменения цен находится в пределах 2% от базовой цены, это показывает низкую волатильность. Если цены регулируются государством и остаются стабильными на протяжении нескольких лет (как это было в СССР), то можно говорить о нулевой волатильности. Например, цена на хлеб в Советском Союзе несколько десятилетий находилась в районе 20 коп. за буханку (12 коп. ржаной, 25 коп. нарезной и т. д. ).
Высокая волатильность
Если изменения цены превышают 10% от базовой цены, то в таком случае говорят, что волатильность высокая. В рыночной экономике колебания котировок на валютном рынке прямо отражаются на цене импортных товаров.
Волатильность акций
Акции — это актив, как правило, с высокой волатильностью.
Бывает ли так, что котировки каких-то ценных бумаг остаются стабильны годами? Да, бывает. Но это, как правило, относится к неликвидным ценным бумагам.
Приведём пример. Акции Н-ской грузовой автоколонны распределены между работниками в период приватизации. Сегодня у неё есть стратегический собственник, а на руках всех прочих осталось менее 10% уставного капитала. По заказу собственника на внебиржевом рынке брокер держит цену покупки актива — 1000 руб. за акцию. Дивидендов при этом по данной акции никогда не платилось. Интереса внешних инвесторов к данному финансовому инструменту нет. Иногда рядовой владелец нуждается в деньгах и сдаёт акции брокеру. Или хозяин умирает, а наследники рассматривают эти акции как нечто, от чего нужно избавиться за деньги. В акциях нашей автоколонны искать волатильность бесполезно.
Обратный пример. Стоимость акции Газпрома на конец ноября 2021 г. — 338 руб. За один год с конца ноября 2020 г. по конец ноября 2021 г. средний диапазон цен по ней был от 180 до 398 руб.
При этом нужно учесть, что ожидаемая волатильность малоликвидных акций типа Н-ской автоколонны потенциально выше. Если, к примеру, стратегический собственник захочет поднять (или опустить) цену, то никто и ничто ему не помешает. Конкурентов-скупщиков нет.
А вот котировка акций крупной нефтегазовой компании на бирже отражает соотношения сил тысяч участников рынка, каждый из которых действует по своему усмотрению, играя вверх или вниз.
Волатильность валюты
Когда колебания курса национальной денежной единицы относительно других единиц валют происходят плавно, в пределах ожидаемого ценового диапазона («валютного коридора»), то волатильность признаётся низкой. Если же мы видим на дневных графиках валютных бирж резкие колебания валютных курсов, то это означает высокую волатильность.
Волатильность склонна к изменениям, что заметно на длительных временных графиках изменчивости курсов валют. Волатильность валютных рынков иллюстрирует это.
Рассмотрим волатильность рубля.
Российский рубль — типичная валюта развивающихся рынков. Это означает, что волатильность в парах доллар-рубль или доллар-евро гораздо более высокая, чем в основной мировой валютной паре доллар-евро.
Это демонстрирует динамика в июне—декабре 2014 года, когда рубль упал на 100% к основным мировым валютам. Затем волатильность снижалась. Так, за 2019 год российская валюта подросла к доллару на 11,2%. Но это характерно для рубля — его курс также зависит от конъюнктуры сырьевых рынков, ведь Россия — страна-экспортёр.
Какие факторы влияют на колебания коэффициента
На величины колебаний влияют рыночные факторы. Опытные трейдеры говорят: «всё сидит в колебаниях котировок».
Основной фактор — это тренд
Например, в долгосрочном тренде американский индекс Доу-Джонс растет. Это сильный тренд. Но краткосрочный тренд может быть направлен вниз.
Новости — особенно новости внезапные
Резкое изменение экономической или политической ситуации в стране, регионе, отрасли вызывает всплеск волатильности. Продолжительность последующего периода высокой волатильности зависит от «силы» новости.
Приведём несколько примеров. Военные перевороты, итоги выборов, стихийные бедствия, выход макроэкономической статистики. Некоторые трейдеры используют эти события, «торгуя на новостях». Такие профи предвидят новости (скажем, изменения ключевых ставок национальных банков), а в голове (или с помощью компьютеров) делают быстрые выводы — как поступление той или иной новости скажется на рыночной ситуации.
Вы знаете, что выход статистики по продажам автомобилей влияет на рынки нефти, на курсы акций автопроизводителей, а также на акции банков, которые получают доходы на автокредитовании?
Политика
Рост налогов, инициативы по ограничению использования тех или иных видов энергии (атомной, например) могут быть источником волатильности.
Осенью 2021 года сообщения о климатическом саммите, принявшем решение обуздать угольную энергетику, уронило котировки угольных компаний.
«Чёрные лебеди»
Это обобщённое название плохих новостей, поступивших внезапно.
Термин стал общим благодаря одноимённой книге Нассима Николаса Талеба (1960 г. р.) — математика, трейдера, писателя, бизнесмена и философа. Ливанец из США предсказал кризис в первом десятилетии XXI века.
Свою метафору он увязал с латинским выражением — цитатой древнеримского поэта-сатирика Ювенала: «редкая птица на земле подобна чёрному лебедю».
Многие века с древности до Нового времени европейцы использовали понятие «чёрный лебедь» как синоним невозможного. Ведь лебеди, которых они видели, — кликуны или шипуны — белые. Существование чёрного лебедя казалось им абсурдным. И вот землепроходцы из Европы впервые попали в Австралию. И увидели в далёком краю огромные стаи черных лебедей. И сознание их перевернулось.
Талеб поясняет, что когда поступает «невозможная» (а на самом деле маловероятная) новость, то рынок приходит в движение и меняется вся жизнь.
Защита от такой новости может изначально стоить недорого, но именно в силу малой вероятности на ней экономят. В итоге вся система оказывается неустойчивой.
Экономическое влияние
Плохое общее экономическое состояние может быть признаком того, что любые активы будут испытывать повышенную волатильность. С другой стороны, внезапное улучшение общей ситуации провоцирует рост рыночной стоимости на ряд таких активов. Причём этот рост будет идти быстро, что также означает повышение волатильности.
Например, рост рыночных цен на золото (новость с внешних рынков) означает подъём котировок золотодобывающих компаний.
Зачем инвестору волатильность
Инвесторы обязательно учитывают волатильность. Это необходимо при подборе активов в портфель. Сумма волатильностей даёт волатильность портфеля.
Любой участник рынка должен максимизировать вероятность получения прибыли при заданном уровне торговых рисков.
Вот как раз для оценки финансовых рисков и применяется статистический показатель (волатильность), в частности — коэффициент Шарпа. Он показывает соотношение между доходностью и риском. Чем выше коэффициент Шарпа, тем выше доходность финансового инструмента на единицу риска.
Коэффициент Шарпа — важный показатель эффективности инвестиционного портфеля (актива), который вычисляется как отношение средней премии за риск к средней величине отклонения портфеля.
Допустим, три инвестора формируют портфель из 10 активов.
- Первый ничего не знает о корреляции (связи) инструментов. Тогда он разбивает средства на порции по 10% и набирает волатильных активов.
- Второй инвестор формирует портфель, отталкиваясь от оценки рисков каждого актива, но без учёта корреляции. Скажем, нефтяные и газовые акции связаны.
Второй инвестор просто отводит в портфеле большую долю активам с низкой волатильностью, а меньшую — более рисковым инструментам.
- Третий инвестор берёт в расчёт корреляции активов и оптимизирует портфель. Он подбирает инструменты со слабой корреляцией, чтобы сгладить волатильность портфеля. При подборе долей этот инвестор руководствуется принципами современной теории портфеля — подбирает доли таким образом, чтобы добиться наилучшего коэффициента Шарпа.
В результате при одинаковой доходности портфелей первого и второго инвестора первый принял на себя больший риск — коэффициент Шарпа у него самый низкий, а портфель — неэффективный.
Достоинства и недостатки волатильности для инвестиций
К преимуществам волатильности для инвестора с продуманной торговой стратегией относятся:
- Возможность приобрести активы во время падений, вызванных краткосрочной паникой. В момент, когда цена фундаментально привлекательного актива (акций, облигаций, валюты) значительно упадёт на негативных новостях, открывается окно для приобретения финансового инструмента по минимальной цене.
- Возможность получения быстрого заработка. При профессиональной рыночной оценке всех рисков и фундаментальных цен инвестирование в акции с высокой волатильностью может принести инвестору значительные прибыли.
Работает это так. Вы определяете коридор цен. Когда цена подходит к нижней границе торгового диапазона, то организуете покупку валюты или другого актива. Когда же происходит наоборот, то одалживаете ценные бумаги (или валюту) у брокера и продаёте, чтоб откупить дешевле (занимаете короткую позицию).
К недостаткам колебания стоимости для трейдеров относятся:
- Возможность резкого снижения цены портфеля. Это может быть критичным, если портфель набран не на свои средства, а на заёмные.
- Снижение ликвидности портфеля. В период потрясений значительные «отряды покупателей» буквально исчезают с рынка. В момент внезапной эйфории аналогичное бывает с продавцами.
- Большие риски. Невозможно на сто процентов предсказать колебания цен торговых инструментов и уровни. Это не оправдывает плохой анализ. Это свойство рынка. Единственное, что можно посоветовать, — создавать резервы, если «клюнет» чёрный лебедь или жареный петух.
- Человеческий фактор. Рынок — это борьба страха и жадности. Опытный трейдер не бежит с толпой.
Любопытный пример. Когда утонул «Титаник», оказалось, что среди пассажиров самыми живучими оказались… профессиональные игроки в карты. Доведённая до автоматизма способность читать скрытые психологические сигналы помогли им первыми понять неуверенность команды, а выработанная годами устойчивость позволила не поддаться панике.
Биржа — это ежедневная борьба с айсбергами.
Как рассчитать волатильность
В абсолютном выражении волатильность равна количеству пунктов, которое прошла валютная пара. Если считается средняя дневная волатильность, берём день. Если годовая, то год.
Аналогично для измерения волатильности можно брать изменение цены не в рублях, а в процентах.
В процентах волатильность использовать лучше, так как это даёт возможность сравнивать разные волатильные акции. Поясним. Стоимость ценной бумаги в первом случае — 1 руб., во втором — 50 руб., то дневное движение 50 коп. для первой — просто взрыв, а для второй — малозначимое колебание цены.
В программе «Эксель» ожидаемая волатильность рассчитывается через функцию «стандартное отклонение».
Историческая волатильность — один из важных финансовых показателей, который рассчитывается на основании исторических данных уровня цен актива. Он равен стандартному отклонению доходности финансового инструмента за определённый промежуток времени. Ожидаемая историческая волатильность — по сути, «летопись» прогнозов по ожидаемой волатильности.
О среднегодовой волатильности говорят, когда подразумевают величину, которая пропорциональна стандартному отклонению доходности актива и обратно пропорциональна квадратному корню временного промежутка.
Как использовать показатель в биржевой торговле
Волатильность применяется для игры в коридоре цен — это оптимальный сценарий использования. Вы рассчитали, в том числе с помощью прогнозов ожидаемой волатильности, что цена актива колеблется от 80 до 110 условных единиц. Тогда при падении ближе к 80 вы можете покупать, а при подъёме до 110 — продавать. Это и есть торговля волатильностью.
Проблема в том, чтобы понимать, с чем вы имеете дело: с рядовыми колебаниями или с фундаментальными процессами фондовых рынков, изменяющими оценку акций. Иначе вы рискуете начать играть против тренда, а такая игра может привести к значительным убыткам.
Индекс волатильности VIX, как формируется индекс страха
Индекс волатильности Чикагской биржи опционов VIX — он же «индекс страха». Этот показатель отражает ожидания трейдеров по американскому рыночному индексу широкого рынка S&P 500 на предстоящие 30 дней — точнее, его волатильность. Рассчитывается индикатор на основании котировок спроса и предложения на индексные опционные контракты.
Опцион — это производная ценная бумага на право купить (call) или продать (put) базовый товар по определённой цене. Таким образом, индекс VIX показывает, чего ждут трейдеры — падения или роста.
Если VIX поднимается над 40—45 пунктами, то на бирже опционов царит страх, и инвесторы распродают базовые активы. Такие ситуации складываются тогда, когда стоимость опционов находится у минимумов, в этот момент можно делать покупки. К падению индекса приводит уверенность инвесторов, стабильность настроений. При уровне ниже 20 VIX рынок кажется в долгосрочном растущем тренде. Надо думать о продажах.
Проблема в том, что в последние годы действия ФРС приводят к тому, что фондовый индекс VIX оказывается на минимумах, а рынок продолжает расти.
Используют ещё и индекс относительной волатильности (RVI) — он демонстрирует максимумы и минимумы стоимости стандартного отклонения в определённом диапазоне, измеряет силу рынка.
Примеры волатильности
Если волатильность отдельной акции выше общей волатильности рынка или отрасли, то и риски выше.
Приведём пример. 14 мая 2017 г. акции «Газпрома» взлетели на 21% всего за 6 часов на объявлении о дивидендах в 16 руб., что было неожиданно и приятно.
Это и есть характерный случай повышенной волатильности.
Подводим итоги
- Волатильность на фондовых биржах неизбежна.
- Нельзя поддаваться панике. Используйте периоды высокой волатильности для активной игры.
- Разумные инвесторы учитывают и не упускают момент падения рынка для долгосрочных покупок.
Популярные вопросы
Самая волатильная валютная пара?
Это валютная пара евро к доллару. Она существенно обгоняет по объёму торгов валютные пары доллара к йене, фунту и швейцарскому франку.
Что такое высоковолатильный рынок?
Это рынок с очень высокой, практически непредсказуемой волатильностью. Характеризуется мощными ценовыми колебаниями. Начинающим инвесторам психологически сложно входить в такой рынок.
Как работает индикатор ATR?
Индикатор ATR или средний истинный диапазон (Average True Range) измеряет волатильность движения цены. Предложен Уэллсом Уайлдером в книге «Новые концепции в системах технического анализа». Если индикатор растёт, растёт и волатильность
Как рассчитать доходность? Метод Арсагеры
В данном материале рассказывается о том, как правильно рассчитать доходность портфеля ценных бумаг с учетом вводов/выводов (движения денежных средств).
Как рассчитать доходность? На первый взгляд, дать ответ на этот вопрос несложно. Многие знают, что для того чтобы посчитать доходность, необходимо результат инвестиций разделить на сумму вложенных средств и перевести полученное значение в годовые проценты.
Формула расчета доходности (в % годовых), если не происходило вводов/выводов:
D = ((ΔS)/Sнач) * 365/T * 100%, где
- D – искомая доходность;
- ΔS – результат инвестирования в абсолюте;
- Sнач – сумма первоначальных инвестиций;
- T – количество дней в рассматриваемом периоде.
Но задача расчета доходности многократно усложняется в случае, если в течение рассматриваемого периода осуществлялись вводы и/или выводы средств в рамках инвестиционного портфеля. В таком виде она вызывает затруднения даже у опытных специалистов в области инвестиций. Кроме того, не существует идеального способа подсчета доходности в этом случае, поэтому необходимо согласиться (и хорошо их понимать) с определенными допущениями, которые используются в том или ином методе. Мы предлагаем свое решение данной задачи. Сравнение нашего метода с другими известными способами подсчета доходности будет приведено в отдельном материале.
Начнем с определения того, что же такое вводы и выводы денежных средств. Ввод денежных средств – это направление денег на инвестиции. К примеру, Вы приобрели инвестиционные паи фонда или внесли деньги на брокерский счет – все это является вводом средств. Изъятие инвестиционных средств является выводом средств, то есть в рамках наших примеров выводы возникают при погашении инвестиционных паев или выводе денег с брокерского счета.
Зная, что же такое вводы/выводы, рассмотрим конкретную ситуацию, которая поможет понять логику решения задачи по корректному определению доходности с учетом вводов/выводов средств.
- Некий инвестор приобрел акций на сумму в 1 000 ₽ (Sнач).
- Через 3 месяца он купил еще акций на 500 ₽ (Sвв).
- Еще через 4 месяца инвестору срочно понадобились деньги, и он был вынужден продать часть акций на сумму в 300 ₽ (Sвыв).
- Через год после первоначального приобретения стоимость акций составила 1 300 ₽ (Sитог).
В виде графика данную ситуацию можно представить следующим образом:
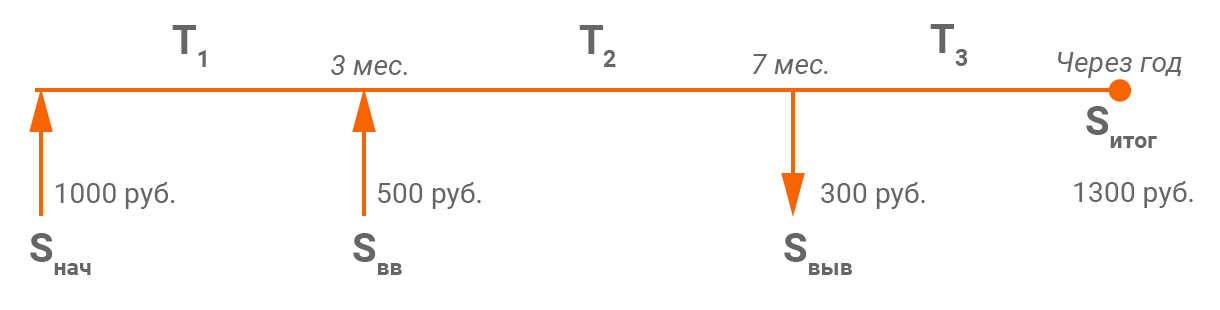
Чтобы корректно рассчитать доходность от инвестиций, нам по-прежнему необходимо разделить результат инвестиций на сумму вложенных средств. Остается только определить, что в рассматриваемой ситуации является результатом и какова корректная сумма вложенных средств.
Первым шагом будет расчет результата инвестиций. И в этом отношении нет никакой сложности, кроме того, финансовый результат вычисляется абсолютно точно. Результат инвестиций – это разница между тем, что мы вывели и имеем на конец периода, и тем, что было вложено. То есть необходимо из суммы стоимости инвестиций на конец периода и всех выводов за период вычесть сумму начального и всех последующих вводов.
Формула для определения результата инвестирования с учетом вводов/выводов:
- ΔS – результат инвестирования за период в абсолюте;
- Sитог – итоговая оценка инвестиций (1 300);
- ΣSвыв – сумма всех выводов средств (300);
- Sнач – сумма первоначальных инвестиций (1 000);
- ΣSвв – сумма всех вводов средств (500).
Применим данную формулу к рассмотренной ситуации: ΔS = (1 300 + 300) – (1 000 + 500) = 100. Таким образом, инвестор заработал 100 ₽.
Есть любители считать сумму вложенных средств без учета денег, которые были введены на счет (брокерский), но на которые не приобретались ценные бумаги. Такой расчет может резко завысить доходность, хотя прибыль по инвестициям от этого не увеличится. Этот расчет неверен, денежная составляющая инвестиционного портфеля при расчете суммы вложенных средств должна учитываться в полном объеме. Неверно рассчитывать доходность только на часть портфеля, ведь средства, введенные на счет, отвлечены от других целей (потребления, накопления и др.) и являются инвестициями, доходность которых и необходимо узнать.
Второй шаг в расчете доходности является наиболее важным: необходимо корректно определить, с какой суммой соотносить рассчитанный результат инвестирования. А еще точнее, вычислить размер средств в виде единой суммы, которой инвестор как бы оперировал в течение всего периода.
Необходимо согласиться со следующей логикой: в каждый временной подпериод сумма, которой оперировал инвестор, была разной. Начальная сумма была «рабочей» до первого момента ввода или вывода, затем, чтобы понять «рабочую» сумму на следующем подпериоде, её нужно скорректировать на размер ввода (увеличить) или вывода (уменьшить), и так далее для каждого подпериода до конца срока, за который считается доходность.
В подпериод T1: 1 000 ₽, T2: (1 000 + 500) ₽, T3: (1 000 + 500 – 300) ₽. Кроме того, сами по себе эти временные подпериоды не равны. T1 = 90 дней, T2 = 120 дней, T3 = 155 дней. Поэтому необходимо взвесить соответствующую «рабочую» сумму на количество дней в подпериоде, определив таким образом единую средневзвешенную по времени «рабочую» сумму на всем рассматриваемом периоде.
Формула для определения средневзвешенной суммы с учетом вводов/выводов:
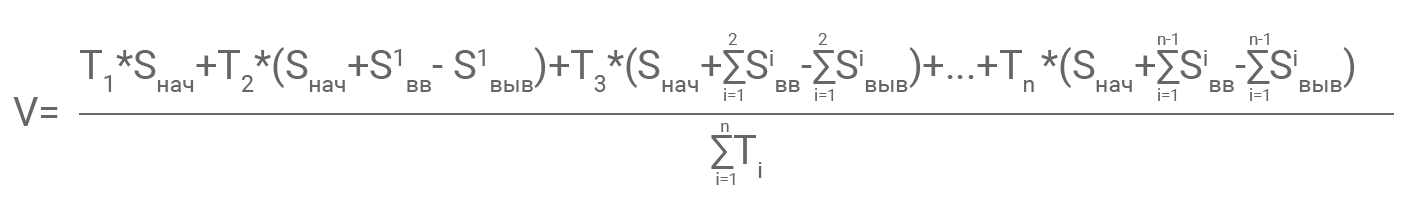
где V – средневзвешенная сумма,
ΣTi – суммарное количество дней на рассматриваемом временном отрезке.
Применим данную формулу к рассмотренной ситуации:
V = (90 * 1 000 + 120 * (1 000 + 500) + 155 * (1 000 + 500 – 300))/365 = 1 249,32.
Средневзвешенная сумма вложенных инвестором средств составила 1 249,32 ₽.
Теперь известны все элементы, необходимые для непосредственного расчета доходности.
Если Вы хотите рассчитать доходность на периоде, который не включает в себя первоначальный ввод средств, то за Sнач необходимо принять стоимость инвестиционного портфеля на ту дату, с которой Вы хотите начать расчет доходности.
Третий шаг – расчет доходности из полученных значений. Для этого поделим рассчитанный ранее результат инвестирования на средневзвешенную сумму вложенных средств и переведем полученный результат в годовые проценты.
Формула следующая: D = (ΔS/V) * 365/T * 100%
Получается, что в рассмотренной ситуации доходность составляет: (100/1 249,32) * 365/365 * 100% = 8% годовых.
Это аналогично тому, что у инвестора не было никаких вводов/выводов, и он просто в самом начале вложил сумму в размере 1 249,32 ₽, весь период ей оперировал, а в итоге получил прибыль в размере 100 ₽.
Также можно использовать формулу, учитывающую сложный процент:
D = (1 + (ΔS/V)) 365/T – 1
Используя данные формулы, Вы всегда сможете корректно оценить доходность инвестиционного портфеля и при помощи полученных значений оценить эффективность Ваших инвестиций.
Теперь рассмотрим некоторые нестандартные случаи, с которыми можно столкнуться на практике (у нас они случались не раз).
1-й вырожденный случай
Рассмотрим следующий пример:
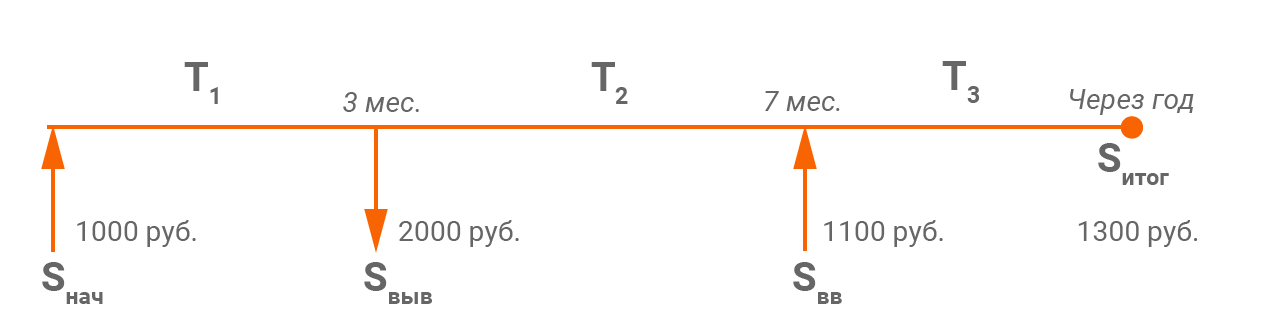
Ввели 1 000 ₽, спустя 3 месяца наши инвестиции утроились (вот такая удача!), что позволило нам вывести 2000 ₽, затем через 7 месяцев мы ввели сумму 1100 ₽, а по окончании года с момента начала инвестиций стоимость нашего портфеля составила 1300 ₽. Таким образом, прибыль за весь срок:
ΔS = (1 300 + 2 000) – (1 000 + 1 100) = 1 200
С оценкой прибыли проблем никаких нет – здесь все корректно, как и произошло на практике.
А вот с расчетом средневзвешенной рабочей суммы возникают сложности. На втором временном отрезке сумма получается отрицательная (– 1 000). Вес ее настолько велик, что и вся средневзвешенная сумма на периоде получается отрицательной.
V = (90 * 1 000 + 120 * (1 000 – 2 000) + 155 * (1 000 – 2 000 + 1 100))/365 = (90 * 1 000 + 120 * (-1 000) + 155 * 100)/365 = –39,73
Корректно оценить размер полученной доходности не получается. Поэтому мы доработали наш метод. В таких случаях, отрицательные суммы, получившиеся на определенных временных отрезках, делаем равными нулю (считаем, что работа ведется заработанной ранее прибылью, то есть нулевой рабочей суммой на этом подпериоде). Как следствие, если:

Таким образом, в данном примере:
V = (90 * 1 000 + 120 * (1 000 – 2 000) + 155 * (1 000 – 2 000 + 1 100))/365 = (90 * 1 000 + 120 * 0 + 155 * 100)/365 = 289,04
D = (ΔS/V) * 365/T * 100% = (1 200/289,04) * 365/365 * 100% = 415,17% годовых.
Или D = (1 + (ΔS/V)) 365/T – 1 = (1+(1 200/289,04)) 365/365 – 1 = 4,1517 или 415,17% годовых.
Данный результат, на наш взгляд, является значительно более правдоподобным.
2-й вырожденный случай
Предположим, Вы осуществляете регулярные инвестиции и в начале каждого квартала в течение 2 лет вносите определенную сумму, например, 1 000 ₽. Таким образом вы внесли 8 000 ₽ за весь период. Несложно посчитать, что средневзвешенная рабочая сумма на этом периоде составит 4 500 ₽.
Например, на рынке случился грандиозный обвал (так было в конце 2008 года), и стоимость Вашего портфеля на конец периода составила 3 000 ₽. Рассчитаем доходность таких инвестиций:
ΔS = 3 000 – 8 000 = – 5 000
Таким образом, отрицательная переоценка больше половины внесенных средств и, что особенно важно, превышает размер средневзвешенной рабочей суммы 5 000 > 4 500. Тогда расчет по формуле:
D = (1 + (ΔS/V)) 365/T – 1, становится не возможен!
D = (1 + (–5 000/4 500)) 365/730 – 1, так как отсутствует математическая возможность вычисления квадратного корня из отрицательного числа.
Действительно, ситуация выглядит несколько абсурдно, так как потери как бы превышают рабочую сумму. При этом, естественно, потери не больше суммы всех внесенных средств.
В таких случаях мы используем исключительно простую формулу доходности:
D = (ΔS/V) * 365/T * 100% = (–5 000/4 500) * 365/730 * 100% = –55,56% годовых.
Она, пусть и при определенных допущениях, но более наглядно оценивает доходность таких инвестиций.
Выводы
- Необходимо очень внимательно относиться к расчету доходности, так как этот показатель является определяющим для оценки эффективности инвестирования.
- Не существует идеального способа вычисления доходности портфеля, если происходили вводы/выводы. Необходимо согласиться с некоторыми допущениями.
- Рассмотренный алгоритм не является простым, но, на наш взгляд, это самый точный и универсальный метод подсчета доходности. Данный алгоритм позволяет учесть все нюансы, связанные с вводами/выводами средств, и получить корректный расчет доходности.
- Правильно оценивайте результат в некоторых вырожденных случаях, с которыми может столкнуться любой инвестор.
- Если Вы пользуетесь услугами доверительного управления, узнайте, каким образом происходит расчет прибыли и доходности по Вашему портфелю, и если он отличается от обозначенного выше алгоритма, то это повод проверить корректность применяемого алгоритма.
- Дата публикации: 09.06.2011
- Короткая ссылка: arsagera.ru/~/30488
- Версия для печати